Corrigé densité L2 : chaque solution est rédigée comme en partiel. D’abord, on vérifie les hypothèses, notamment la convergence des intégrales généralisées. Ensuite, on cite le résultat utilisé : théorème de transfert, méthode de la fonction muette, produit de convolution ou théorème de Fubini. Enfin, le résultat final est mis en gras.
Soyez attentif à trois pièges fréquents. Premièrement, une densité paire ne garantit pas l’existence de l’espérance. Deuxièmement, la loi d’une somme exige l’indépendance et une discussion soignée des bornes selon s. Troisièmement, l’approximation normale d’une loi binomiale gagne en précision avec la correction de continuité.
Des figures illustrent les solutions : fonction de survie, domaines d’intégration, densités obtenues et encadrement de la queue gaussienne.
Les énoncés se trouvent sur la page exercices de maths en L2 sur variables aléatoires à densité.
Corrigé de l’exercice 1 : Détermination d’une constante et calcul de moments
- La fonction \(f\) est continue sauf en \(3\), et elle est positive si et seulement si \(c \geq\, 0\). De plus, elle est nulle hors de \([0,3]\), donc son intégrale converge et vaut \(\int_0^3 c\,x^2\,dx = c \cdot \frac{27}{3} = 9c\). Ainsi, \(f\) est une densité si et seulement si \(c = 1/9\).
- Pour \(x < 0\), \(F_X(x) = 0\). Pour \(0 \leq\, x \leq\, 3\), \(F_X(x) = \int_0^x \frac{t^2}{9}\,dt = \frac{x^3}{27}\). Enfin, pour \(x > 3\), \(F_X(x) = 1\). Donc \(F_X(x) = x^3/27\) sur \([0,3]\), \(0\) avant et \(1\) après.
- On a \(P(1 \leq\, X \leq\, 2) = F_X(2) – F_X(1) = \frac{8 – 1}{27}\), soit \(P(1 \leq\, X \leq\, 2) = 7/27\). De même, \(P(X > 2) = 1 – \frac{8}{27} = \frac{19}{27}\).
- La densité est nulle hors d’un segment, donc tous les moments existent. D’abord, \(E(X) = \int_0^3 \frac{x^3}{9}\,dx = \frac{81}{36} = \frac{9}{4}\). Ensuite, \(E(X^2) = \int_0^3 \frac{x^4}{9}\,dx = \frac{243}{45} = \frac{27}{5}\). Par la formule de König-Huygens, \[V(X) = \frac{27}{5} – \frac{81}{16} = \frac{432 – 405}{80} = \frac{27}{80}.\] Ainsi, \(E(X) = 9/4\) et \(V(X) = 27/80\).
Corrigé de l’exercice 2 : La loi de Cauchy
- La fonction \(f\) est continue sur \(\mathbb{R}\) et positive si \(c \geq\, 0\). Pour \(A, B > 0\), \(\int_{-A}^{B} \frac{dt}{1+t^2} = \arctan B + \arctan A\), qui tend vers \(\pi\). L’intégrale converge donc et vaut \(c\pi\). Par conséquent, \(c = 1/\pi\).
- Pour tout réel \(x\), \(F_X(x) = \frac{1}{\pi}(\arctan x + \frac{\pi}{2}) = \frac{1}{2} + \frac{\arctan x}{\pi}\). Ainsi, \(P(|X| \leq\, 1) = F_X(1) – F_X(-1) = \frac{2}{\pi} \cdot \frac{\pi}{4}\), d’où \(P(|X| \leq\, 1) = 1/2\). De plus, \(P(X > \sqrt{3}) = \frac{1}{2} – \frac{1}{\pi} \cdot \frac{\pi}{3}\), soit \(P(X > \sqrt{3}) = 1/6\).
- La fonction \(t \mapsto \frac{|t|}{\pi(1+t^2)}\) est positive et équivalente à \(\frac{1}{\pi t}\) en \(+\infty\). Or \(\int_1^{+\infty} \frac{dt}{t}\) diverge. Par le critère de comparaison des fonctions positives, \(\int_{-\infty}^{+\infty} |t| f(t)\,dt\) diverge. Donc \(X\) n’admet pas d’espérance.
- L’événement \(\{X = 0\}\) est de probabilité nulle, donc \(Y = 1/X\) est définie presque sûrement. Soit \(y > 0\). Alors \(1/X \leq\, y\) équivaut à \(X < 0\) ou \(X \geq\, 1/y\). Ainsi, \(F_Y(y) = \frac{1}{2} + 1 – F_X(1/y) = 1 – \frac{\arctan(1/y)}{\pi}\). Or \(\arctan(1/y) = \frac{\pi}{2} – \arctan y\) pour \(y > 0\), donc \(F_Y(y) = \frac{1}{2} + \frac{\arctan y}{\pi}\). Soit maintenant \(y < 0\). Alors \(1/X \leq\, y\) équivaut à \(1/y \leq\, X < 0\), donc \(F_Y(y) = \frac{1}{2} – F_X(1/y) = -\frac{\arctan(1/y)}{\pi}\). Pour \(y < 0\), on a \(\arctan(1/y) = -\frac{\pi}{2} – \arctan y\), d’où encore \(F_Y(y) = \frac{1}{2} + \frac{\arctan y}{\pi}\). Enfin, \(F_Y(0) = P(X < 0) = 1/2\). Les deux fonctions de répartition coïncident, donc \(1/X\) suit la loi de Cauchy.
Point de méthode : une densité paire ne suffit pas pour avoir \(E(X) = 0\) ; il faut d’abord établir la convergence absolue.
Corrigé de l’exercice 3 : De la fonction de répartition à la densité
- D’abord, \(F\) est continue sur \(]-\infty, 0[\) et sur \([0, +\infty[\), et \(F(0) = 1 – 1 = 0\). Elle est donc continue sur \(\mathbb{R}\). Ensuite, pour \(x > 0\), \(F^{\prime}(x) = e^{-x} – e^{-x} + x e^{-x}\), c’est-à-dire \(F^{\prime}(x) = x e^{-x} \geq\, 0\). Ainsi, \(F\) est croissante. Enfin, \(F\) vaut \(0\) en \(-\infty\) et \((1+x)e^{-x} \to 0\) en \(+\infty\) par croissances comparées. Une fonction croissante, continue à droite, de limites \(0\) et \(1\), est la fonction de répartition d’une variable aléatoire. Donc \(F\) est une fonction de répartition.
- La fonction \(F\) est continue sur \(\mathbb{R}\) et de classe \(C^1\) sauf peut-être en \(0\). Par le critère du cours, \(X\) est à densité, et \(f(x) = x e^{-x}\) pour \(x \geq\, 0\), \(f(x) = 0\) sinon, en est une densité.
- On a \(P(X > 1) = 1 – F(1) = 2e^{-1}\), donc \(P(X > 1) = 2/e \approx 0{,}736\). De plus, \(P(1 < X \leq\, 2) = F(2) – F(1) = (1 – 3e^{-2}) – (1 – 2e^{-1})\), soit \(P(1 < X \leq\, 2) = \frac{2}{e} – \frac{3}{e^2} \approx 0{,}330\).
- Rappelons que \(\int_0^{+\infty} x^n e^{-x}\,dx = n!\), résultat démontré à l’exercice 8. Les intégrales convergent donc, et \(E(X) = \int_0^{+\infty} x^2 e^{-x}\,dx = 2\). De même, \(E(X^2) = \int_0^{+\infty} x^3 e^{-x}\,dx = 6\). Par conséquent, \(E(X) = 2\) et \(V(X) = 6 – 4 = 2\).
Corrigé de l’exercice 4 : Loi uniforme sur un segment
- Une densité est \(f = \frac{1}{b-a}\) sur \([a,b]\) et \(0\) ailleurs. Par intégration, \(F_X(x) = 0\) si \(x < a\), \(F_X(x) = \frac{x-a}{b-a}\) si \(a \leq\, x \leq\, b\), et \(F_X(x) = 1\) si \(x > b\).
- La densité est bornée à support dans un segment, donc les moments existent. D’une part, \(E(X) = \frac{1}{b-a} \cdot \frac{b^2 – a^2}{2} = \frac{a+b}{2}\). D’autre part, \(E(X^2) = \frac{b^3 – a^3}{3(b-a)} = \frac{a^2 + ab + b^2}{3}\). Ainsi, \[V(X) = \frac{a^2 + ab + b^2}{3} – \frac{(a+b)^2}{4} = \frac{4a^2 + 4ab + 4b^2 – 3a^2 – 6ab – 3b^2}{12} = \frac{(b-a)^2}{12}.\] On obtient bien \(E(X) = \frac{a+b}{2}\) et \(V(X) = \frac{(b-a)^2}{12}\).
- Avec \(a = -1\) et \(b = 3\), on trouve \(E(X) = 1\) et \(V(X) = \frac{16}{12} = \frac{4}{3}\). Ensuite, \(X^2 \leq\, 1\) équivaut à \(-1 \leq\, X \leq\, 1\), intervalle de longueur \(2\) dans \([-1,3]\). Donc \(P(X^2 \leq\, 1) = 2/4 = 1/2\). Enfin, \(|X – 1| > 1\) équivaut à \(X < 0\) ou \(X > 2\), d’où \(P(|X-1| > 1) = \frac{1}{4} + \frac{1}{4}\). En résumé, \(E(X) = 1\), \(V(X) = 4/3\), \(P(X^2 \leq\, 1) = 1/2\) et \(P(|X – 1| > 1) = 1/2\).
- Pour \(y \in [0,1]\), \(P(Y \leq\, y) = P(X \leq\, 4y – 1) = \frac{4y – 1 + 1}{4} = y\). De plus, \(Y\) est à valeurs dans \([0,1]\). Donc \(Y \sim \mathcal{U}([0,1])\).
Corrigé de l’exercice 5 : Durée de vie sans mémoire
- Pour \(X \sim \mathcal{E}(\lambda)\), on a \(E(X) = 1/\lambda\). Comme \(E(X) = 5\), on obtient \(\lambda = 1/5 = 0{,}2\).
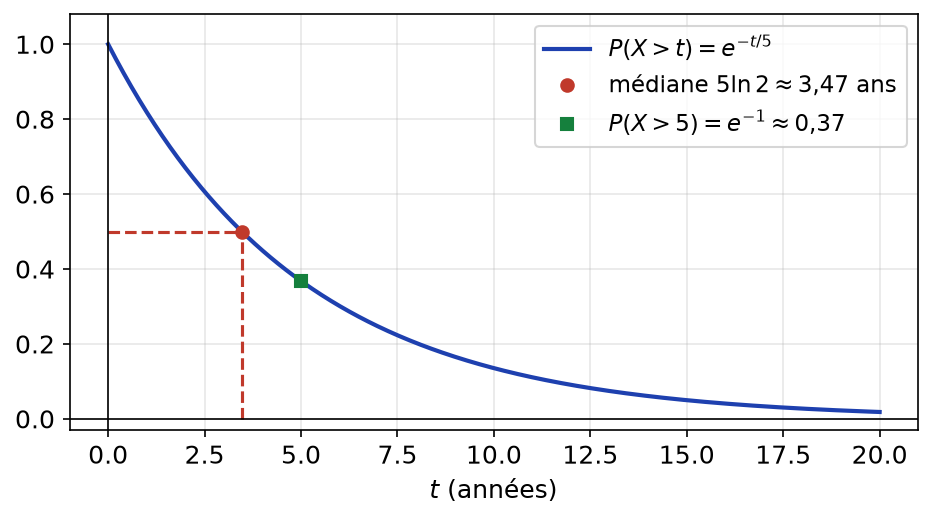
- La fonction de survie vaut \(P(X > t) = e^{-t/5}\) pour \(t \geq\, 0\). Donc \(P(X > 5) = e^{-1} \approx 0{,}368\).
- On cherche \(P(X > 8 \mid X > 3)\). Comme \(\{X > 8\} \subset \{X > 3\}\), ce quotient vaut \(\frac{e^{-8/5}}{e^{-3/5}} = e^{-1}\). Ainsi, \(P(X > 8 \mid X > 3) = e^{-1} \approx 0{,}368\). C’est exactement la probabilité qu’un composant neuf dure plus de \(5\) ans : le composant ne vieillit pas. C’est la propriété d’absence de mémoire.
- On résout \(1 – e^{-m/5} = 1/2\), soit \(e^{-m/5} = 1/2\). Donc \(m = 5\ln 2 \approx 3{,}47\) ans. La médiane est inférieure à la moyenne, car la loi a une longue queue à droite. La figure ci-dessous représente la fonction de survie avec ces deux points remarquables.
- On a \(V(X) = 1/\lambda^2 = 25\), donc l’écart type vaut \(5\) ans, comme l’espérance.
Corrigé de l’exercice 6 : Lecture de la table de la loi normale
- Ici \(m = 10\) et \(\sigma = 2\). Par le cours, \(Z = \frac{X – 10}{2} \sim \mathcal{N}(0,1)\).
- D’abord, \(P(X \leq\, 12) = P(Z \leq\, 1) = \Phi(1)\), soit \(P(X \leq\, 12) \approx 0{,}8413\). Ensuite, \(P(X \leq\, 7) = P(Z \leq\, -1{,}5) = 1 – \Phi(1{,}5)\), donc \(P(X \leq\, 7) \approx 0{,}0668\).
- On a \(P(8 \leq\, X \leq\, 12) = P(-1 \leq\, Z \leq\, 1) = 2\Phi(1) – 1\), d’où \(P(8 \leq\, X \leq\, 12) \approx 0{,}6826\). De même, \(P(X > 14) = P(Z > 2) = 1 – \Phi(2)\), donc \(P(X > 14) \approx 0{,}0228\).
- On a \(P(|X – 10| \leq\, a) = P(|Z| \leq\, a/2) = 2\Phi(a/2) – 1\). Cette quantité vaut \(0{,}95\) si et seulement si \(\Phi(a/2) = 0{,}975\), soit \(a/2 = 1{,}96\) car \(\Phi\) est strictement croissante. Ainsi, \(a \approx 3{,}92\).
Corrigé de l’exercice 7 : Moments de la loi normale centrée réduite
- Soit \(k \in \mathbb{N}\). Par croissances comparées, \(t^2 \cdot |t|^k e^{-t^2/2} \to 0\) en \(\pm\infty\). Donc \(|t|^k \varphi(t) = o(1/t^2)\) en \(\pm\infty\). Or \(\int_1^{+\infty} \frac{dt}{t^2}\) converge. Par comparaison, \(\int_{-\infty}^{+\infty} |t|^k \varphi(t)\,dt\) converge, et le théorème de transfert montre que \(Z^k\) admet une espérance.
- Pour \(k\) impair, la fonction \(t \mapsto t^k \varphi(t)\) est impaire et intégrable sur \(\mathbb{R}\). Son intégrale sur \([-A, A]\) est nulle pour tout \(A\), donc \(m_k = 0\).
- Soit \(A > 0\). On intègre par parties avec \(u(t) = t^{k+1}\) et \(v(t) = -\varphi(t)\), de sorte que \(v^{\prime}(t) = t\varphi(t)\) : \[\int_{-A}^{A} t^{k+2} \varphi(t)\,dt = [-t^{k+1}\varphi(t)]_{-A}^{A} + (k+1)\int_{-A}^{A} t^k \varphi(t)\,dt.\] Le crochet tend vers \(0\) quand \(A \to +\infty\). On obtient donc \(m_{k+2} = (k+1)\,m_k\).
- On a \(m_0 = 1\). Donc \(m_2 = 1 \cdot m_0 = 1\) et \(m_4 = 3\,m_2 = 3\). Montrons ensuite par récurrence la formule \(m_{2n} = \frac{(2n)!}{2^n n!}\). Elle est vraie pour \(n = 0\). Si elle est vraie au rang \(n\), alors \[m_{2n+2} = (2n+1)\frac{(2n)!}{2^n n!} = \frac{(2n+2)(2n+1)(2n)!}{2(n+1) \cdot 2^n n!} = \frac{(2n+2)!}{2^{n+1}(n+1)!}.\] Ainsi, \(m_2 = 1\), \(m_4 = 3\) et \(m_{2n} = \frac{(2n)!}{2^n n!}\).
- On écrit \(X = m + \sigma Z\). Par linéarité, \(E(X) = m + \sigma \cdot 0 = m\), et \(V(X) = \sigma^2 V(Z) = \sigma^2 m_2 = \sigma^2\). Enfin, \(E((X-m)^4) = \sigma^4 m_4\). Donc \(E(X) = m\), \(V(X) = \sigma^2\) et \(E((X-m)^4) = 3\sigma^4\).
Corrigé de l’exercice 8 : Théorème de transfert et loi exponentielle
- Posons \(I_n = \int_0^{+\infty} x^n e^{-x}\,dx\). Cette intégrale converge, car \(x^n e^{-x} = o(1/x^2)\) en \(+\infty\). D’abord, \(I_0 = 1\). Ensuite, pour \(A > 0\), une intégration par parties donne \(\int_0^A x^{n+1} e^{-x}\,dx = -A^{n+1}e^{-A} + (n+1)\int_0^A x^n e^{-x}\,dx\). En faisant tendre \(A\) vers \(+\infty\), on obtient \(I_{n+1} = (n+1) I_n\). Par récurrence et par le théorème de transfert, \(E(X^n) = I_n = n!\).
- Par le théorème de transfert, \(e^{aX}\) admet une espérance si et seulement si \(\int_0^{+\infty} e^{(a-1)x}\,dx\) converge, c’est-à-dire si \(a < 1\). Dans ce cas, \(E(e^{aX}) = \frac{1}{1-a}\) pour \(a < 1\), et il n’y a pas d’espérance si \(a \geq\, 1\).
- La fonction \(g(x) = \min(x, 1)\) est continue et bornée sur \(\mathbb{R}_+\). Donc \[E(g(X)) = \int_0^1 x e^{-x}\,dx + \int_1^{+\infty} e^{-x}\,dx = [-(x+1)e^{-x}]_0^1 + e^{-1} = 1 – 2e^{-1} + e^{-1}.\] Ainsi, \(E(\min(X,1)) = 1 – 1/e \approx 0{,}632\).
- La fonction \(x \mapsto \frac{1}{1 + e^x}\) est continue et bornée, donc l’espérance existe et vaut \(\int_0^{+\infty} \frac{e^{-x}}{1 + e^x}\,dx\). Le changement de variable \(u = e^{-x}\), de classe \(C^1\) et bijectif, donne \(du = -e^{-x}\,dx\) et \(e^x = 1/u\). On obtient \[\int_0^1 \frac{du}{1 + 1/u} = \int_0^1 \frac{u}{1+u}\,du = \int_0^1 (1 – \frac{1}{1+u}) du = 1 – \ln 2.\] Donc \(E(\frac{1}{1+e^X}) = 1 – \ln 2 \approx 0{,}307\).
Corrigé de l’exercice 9 : Transformations affines et simulation par inversion
- Supposons d’abord \(a > 0\). Alors \(F_Y(y) = P(X \leq\, \frac{y-b}{a}) = \int_{-\infty}^{(y-b)/a} f(t)\,dt\). Le changement de variable \(t = (u – b)/a\) donne \(F_Y(y) = \int_{-\infty}^{y} \frac{1}{a} f(\frac{u-b}{a}) du\). Si \(a < 0\), l’inégalité change de sens : \(F_Y(y) = P(X \geq\, \frac{y-b}{a})\), et le même changement de variable fait apparaître \(-\frac{1}{a} = \frac{1}{|a|}\). Dans les deux cas, \(Y\) a pour densité \(y \mapsto \frac{1}{|a|} f(\frac{y-b}{a})\).
- Avec \(a = c\) et \(b = 0\), \(cX\) a pour densité \(\frac{1}{c}\lambda e^{-\lambda y/c}\) pour \(y \geq\, 0\). C’est la densité de \(\mathcal{E}(\lambda/c)\). Donc \(cX \sim \mathcal{E}(\lambda/c)\).
- La variable \(1 – U\) est à valeurs dans \(]0,1]\) presque sûrement, donc \(Y \geq\, 0\). Pour \(y \geq\, 0\), \(Y \leq\, y\) équivaut à \(1 – U \geq\, e^{-\lambda y}\), soit \(U \leq\, 1 – e^{-\lambda y}\). Ainsi, \(F_Y(y) = 1 – e^{-\lambda y}\). Par conséquent, \(Y \sim \mathcal{E}(\lambda)\).
- La fonction \(F\) est une bijection continue strictement croissante de \(I\) sur \(]0,1[\), donc \(F^{-1}\) est aussi strictement croissante. Comme \(P(U \in \,]0,1[) = 1\), la variable \(F^{-1}(U)\) est bien définie. Pour \(x \in I\), on a alors \(F^{-1}(U) \leq\, x\) si et seulement si \(U \leq\, F(x)\). Donc \(P(F^{-1}(U) \leq\, x) = F(x)\). Ainsi, \(F^{-1}(U)\) a pour fonction de répartition \(F\). Autrement dit, un générateur uniforme suffit pour simuler toute loi dont on sait inverser la fonction de répartition. La question 3 en est le cas \(F(x) = 1 – e^{-\lambda x}\).
Corrigé de l’exercice 10 : Carré d’une variable normale
- Pour \(y < 0\), \(F_Y(y) = 0\), car \(Y \geq\, 0\). Pour \(y \geq\, 0\), on a \(Z^2 \leq\, y\) si et seulement si \(-\sqrt{y} \leq\, Z \leq\, \sqrt{y}\). Donc \(F_Y(y) = \Phi(\sqrt{y}) – \Phi(-\sqrt{y}) = 2\Phi(\sqrt{y}) – 1\) pour \(y \geq\, 0\).
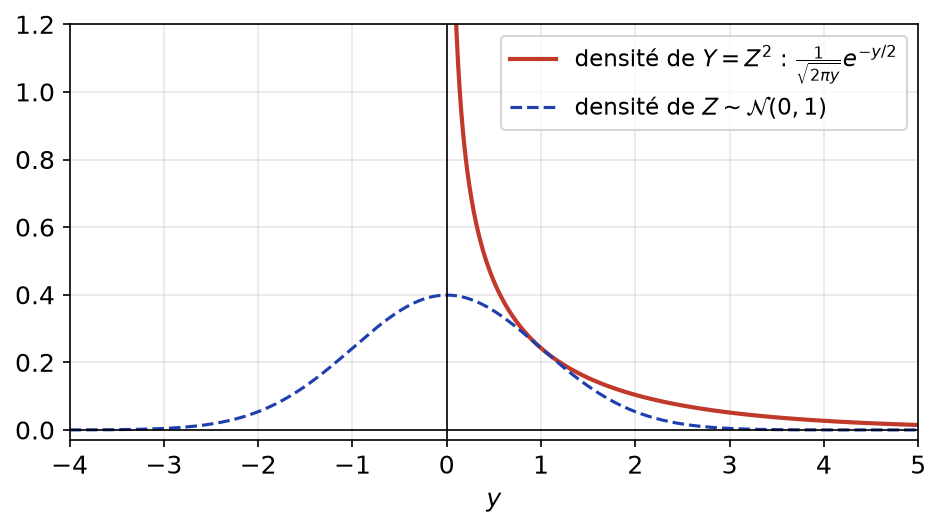
- La fonction \(F_Y\) est continue sur \(\mathbb{R}\), car \(2\Phi(0) – 1 = 0\). De plus, elle est de classe \(C^1\) sur \(\mathbb{R}^*\). Par le critère du cours, \(Y\) est à densité, et pour \(y > 0\), \(F_Y^{\prime}(y) = 2\varphi(\sqrt{y}) \cdot \frac{1}{2\sqrt{y}}\). Ainsi, \(f_Y(y) = \frac{1}{\sqrt{2\pi y}} e^{-y/2}\) pour \(y > 0\), et \(0\) sinon. La figure ci-dessous compare cette densité, non bornée en \(0\), à celle de \(Z\).
- Avec la densité, \(E(Y) = \frac{1}{\sqrt{2\pi}}\int_0^{+\infty} \sqrt{y}\,e^{-y/2}\,dy\). Le changement de variable \(y = t^2\), \(dy = 2t\,dt\), donne \(\frac{1}{\sqrt{2\pi}}\int_0^{+\infty} 2t^2 e^{-t^2/2}\,dt\). Une intégration par parties avec \((-e^{-t^2/2})^{\prime} = t e^{-t^2/2}\) donne ensuite \(\int_0^{+\infty} t^2 e^{-t^2/2}\,dt = \int_0^{+\infty} e^{-t^2/2}\,dt = \frac{\sqrt{2\pi}}{2}\). Donc \(E(Y) = 1\). Par le théorème de transfert, on retrouve directement \(E(Y) = E(Z^2) = V(Z) = 1\). Dans les deux cas, \(E(Y) = 1\).
- Pour \(w \geq\, 0\), \(P(|Z| \leq\, w) = 2\Phi(w) – 1\), et cette probabilité est nulle pour \(w < 0\). En dérivant, \(W\) a pour densité \(2\varphi(w)\) sur \(\mathbb{R}_+\). Ensuite, \(E(W) = \int_0^{+\infty} \frac{2w}{\sqrt{2\pi}} e^{-w^2/2}\,dw = \frac{2}{\sqrt{2\pi}}[-e^{-w^2/2}]_0^{+\infty} = \frac{2}{\sqrt{2\pi}}\). Ainsi, \(E(|Z|) = \sqrt{2/\pi} \approx 0{,}798\).
Corrigé de l’exercice 11 : Loi de l’inverse par la fonction muette
- La fonction \(f\) est positive, continue sauf en \(1\), et \(\int_0^1 2x\,dx = 1\). C’est donc bien une densité.
- Soit \(h\) continue et bornée sur \([1, +\infty[\). La variable \(X\) est non nulle presque sûrement. Par le théorème de transfert, \(E(h(Y)) = \int_0^1 h(1/x)\,2x\,dx\). Le changement de variable \(y = 1/x\), bijection \(C^1\) de \(]0,1]\) sur \([1,+\infty[\), donne \(dx = -dy/y^2\). On obtient \[E(h(Y)) = \int_1^{+\infty} h(y)\,\frac{2}{y} \cdot \frac{1}{y^2}\,dy = \int_1^{+\infty} h(y)\,\frac{2}{y^3}\,dy.\] Par la méthode de la fonction muette, \(Y\) a pour densité \(f_Y(y) = 2/y^3\) sur \([1,+\infty[\), et \(0\) ailleurs.
- Pour \(y \geq\, 1\), \(P(Y \leq\, y) = P(X \geq\, 1/y) = 1 – \frac{1}{y^2}\), et \(F_Y(y) = 0\) pour \(y < 1\). En dérivant, on retrouve \(f_Y(y) = 2/y^3\) pour \(y > 1\).
- D’une part, \(E(Y) = \int_1^{+\infty} \frac{2}{y^2}\,dy = 2\). D’autre part, le théorème de transfert donne \(E(1/X) = \int_0^1 \frac{1}{x} \cdot 2x\,dx = 2\). Ainsi, \(E(Y) = 2\).
- Par transfert, \(E(Y^2) = \int_1^{+\infty} y^2 \cdot \frac{2}{y^3}\,dy = \int_1^{+\infty} \frac{2}{y}\,dy\), qui diverge. Donc \(Y\) n’admet pas de variance, bien qu’elle admette une espérance.
Corrigé de l’exercice 12 : Couple de densité x + y
- On a \(\iint_{[0,1]^2} (x+y)\,dx\,dy = \frac{1}{2} + \frac{1}{2} = 1\). Comme \(f \geq\, 0\) impose \(c \geq\, 0\), on obtient \(c = 1\).
- Pour \(x \in [0,1]\), \(f_X(x) = \int_0^1 (x+y)\,dy = x + \frac{1}{2}\). Par symétrie, \(f_Y(y) = y + \frac{1}{2}\) sur \([0,1]\). Or \(f_X(x) f_Y(y) = xy + \frac{x+y}{2} + \frac{1}{4}\), qui diffère de \(x + y\) : par exemple, en \((0,0)\), on trouve \(1/4 \neq 0\). Donc \(X\) et \(Y\) ne sont pas indépendantes.
- D’abord, \(E(X) = \int_0^1 x(x + \frac{1}{2}) dx = \frac{1}{3} + \frac{1}{4} = \frac{7}{12}\). Ensuite, \(E(X^2) = \frac{1}{4} + \frac{1}{6} = \frac{5}{12}\), d’où \(V(X) = \frac{5}{12} – \frac{49}{144} = \frac{11}{144}\). Enfin, par transfert, \(E(XY) = \iint xy(x+y)\,dx\,dy = \frac{1}{3} \cdot \frac{1}{2} + \frac{1}{2} \cdot \frac{1}{3} = \frac{1}{3}\). Ainsi, \(\operatorname{Cov}(X,Y) = \frac{1}{3} – \frac{49}{144} = -\frac{1}{144}\). En résumé, \(E(X) = 7/12\), \(V(X) = 11/144\) et \(\operatorname{Cov}(X,Y) = -1/144\).
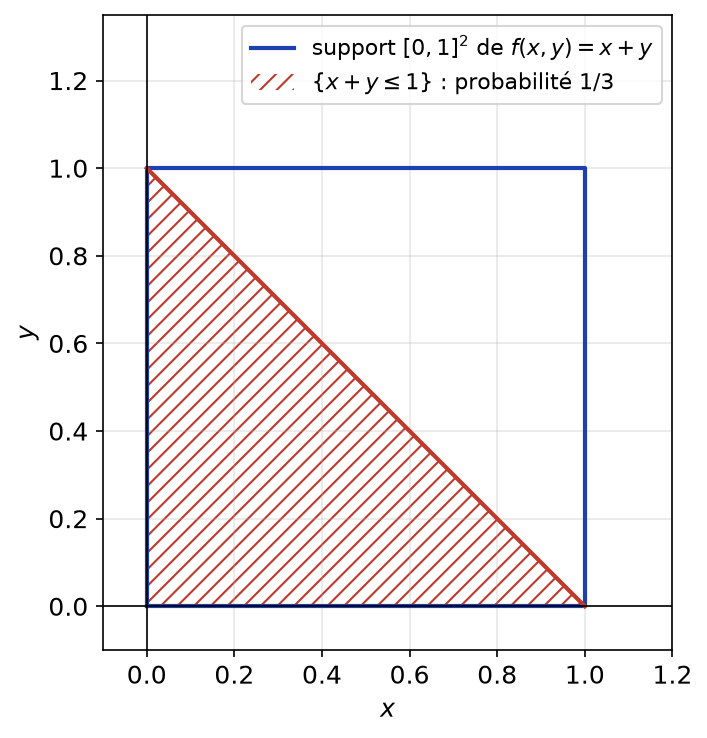
- Le domaine \(\{x + y \leq\, 1\}\) coupe le carré selon le triangle hachuré ci-dessous. Par le théorème de Fubini, \[P(X + Y \leq\, 1) = \int_0^1 \int_0^{1-x} (x+y)\,dy\,dx = \int_0^1 (x(1-x) + \frac{(1-x)^2}{2}) dx = \int_0^1 \frac{1 – x^2}{2}\,dx = \frac{1}{3}.\] Ensuite, \(f(x,y) = f(y,x)\), donc \((X,Y)\) et \((Y,X)\) ont même loi. Ainsi, \(P(X \leq\, Y) = P(Y \leq\, X)\). Or la somme vaut \(1 + P(X = Y) = 1\), car la diagonale est d’aire nulle. Donc \(P(X + Y \leq\, 1) = 1/3\) et \(P(X \leq\, Y) = 1/2\).
Corrigé de l’exercice 13 : Couple uniforme sur un triangle
- La fonction \(f\) est positive, et l’aire de \(T\) vaut \(1/2\). Donc \(\iint f = 2 \times \frac{1}{2} = 1\), et \(f\) est une densité de couple.
- Pour \(x \in [0,1]\), \(f_X(x) = \int_x^1 2\,dy = 2(1-x)\). Pour \(y \in [0,1]\), \(f_Y(y) = \int_0^y 2\,dx = 2y\). Ainsi, \(f_X(x) = 2(1-x)\) et \(f_Y(y) = 2y\) sur \([0,1]\), et \(0\) ailleurs.
- Le produit \(f_X(x) f_Y(y) = 4y(1-x)\) est non nul en \((0{,}8 ; 0{,}2)\), par exemple, alors que ce point n’est pas dans \(T\). Plus rigoureusement, \(P(X > 1/2, Y < 1/2) = 0\), puisque \(X \leq\, Y\), tandis que \(P(X > 1/2)\,P(Y < 1/2) = \frac{1}{4} \cdot \frac{1}{4} \neq 0\). Donc \(X\) et \(Y\) ne sont pas indépendantes.
- On calcule \(E(X) = \int_0^1 2x(1-x)\,dx = \frac{1}{3}\) et \(E(Y) = \int_0^1 2y^2\,dy = \frac{2}{3}\). Ensuite, \(E(XY) = \int_0^1 \int_0^y 2xy\,dx\,dy = \int_0^1 y^3\,dy = \frac{1}{4}\). Donc \(\operatorname{Cov}(X,Y) = \frac{1}{4} – \frac{2}{9} = \frac{1}{36}\).
- L’événement \(\{Y \leq\, 2X\}\) correspond, dans \(T\), à \(y/2 \leq\, x \leq\, y\). Pour \(y\) fixé, cet intervalle a pour longueur \(y/2\). Donc \(P(Y \leq\, 2X) = \int_0^1 2 \cdot \frac{y}{2}\,dy\), c’est-à-dire \(P(Y \leq\, 2X) = 1/2\).
Point de méthode : ce couple est la loi de \((\min(U,V), \max(U,V))\) pour \(U, V\) indépendantes uniformes sur \([0,1]\) ; on retrouve ainsi \(E(\max) = 2/3\).
Corrigé de l’exercice 14 : Somme de deux variables uniformes
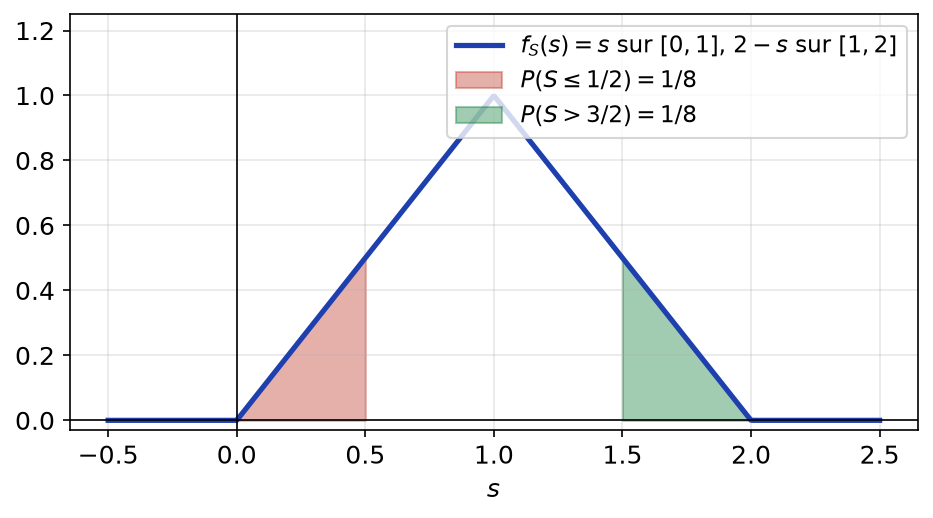
- Les variables sont indépendantes et leurs densités bornées. Par le théorème de convolution, \(f_S(s) = \int_{-\infty}^{+\infty} \mathbf{1}_{[0,1]}(x)\,\mathbf{1}_{[0,1]}(s – x)\,dx\). L’intégrande vaut \(1\) si \(0 \leq\, x \leq\, 1\) et \(s – 1 \leq\, x \leq\, s\), et \(0\) sinon. Donc \(f_S(s)\) est la longueur de \([\max(0, s-1), \min(1, s)]\). Si \(0 \leq\, s \leq\, 1\), cette longueur vaut \(s\). Si \(1 \leq\, s \leq\, 2\), elle vaut \(1 – (s-1) = 2 – s\). Sinon, l’intervalle est vide. Ainsi, \(f_S(s) = s\) sur \([0,1]\), \(f_S(s) = 2 – s\) sur \([1,2]\), et \(0\) ailleurs.
- La fonction est positive et continue. De plus, son intégrale est l’aire d’un triangle de base \(2\) et de hauteur \(1\), soit \(1\). C’est donc bien une densité.
- On a \(P(S \leq\, 1/2) = \int_0^{1/2} s\,ds = \frac{1}{8}\). Par symétrie de la densité autour de \(1\), \(P(S > 3/2) = \frac{1}{8}\). Par passage au complémentaire, \(P(S \leq\, 1/2) = P(S > 3/2) = 1/8\) et \(P(1/2 \leq\, S \leq\, 3/2) = 3/4\). La figure ci-dessous montre les deux petits triangles d’aire \(1/8\).
- Par linéarité, \(E(S) = \frac{1}{2} + \frac{1}{2} = 1\). Par indépendance, \(V(S) = \frac{1}{12} + \frac{1}{12} = \frac{1}{6}\). Vérifions avec la densité. D’abord, \(E(S) = \int_0^1 s^2\,ds + \int_1^2 s(2-s)\,ds = \frac{1}{3} + \frac{2}{3} = 1\). Ensuite, \(E(S^2) = \int_0^1 s^3\,ds + \int_1^2 s^2(2-s)\,ds = \frac{1}{4} + \frac{11}{12} = \frac{7}{6}\). Donc \(V(S) = \frac{7}{6} – 1\). On retrouve \(E(S) = 1\) et \(V(S) = 1/6\).
Corrigé de l’exercice 15 : Somme de variables exponentielles
- Les densités sont bornées et les variables indépendantes. Pour \(s < 0\), l’intégrande de la convolution est nul. Pour \(s \geq\, 0\), il est non nul seulement si \(0 \leq\, x \leq\, s\). Ainsi, \[f_{S_2}(s) = \int_0^s \lambda e^{-\lambda x}\,\lambda e^{-\lambda(s-x)}\,dx = \lambda^2 e^{-\lambda s} \int_0^s dx = \lambda^2 s\,e^{-\lambda s}.\] Donc \(S_2\) a pour densité \(\lambda^2 s\,e^{-\lambda s}\) sur \(\mathbb{R}_+\).
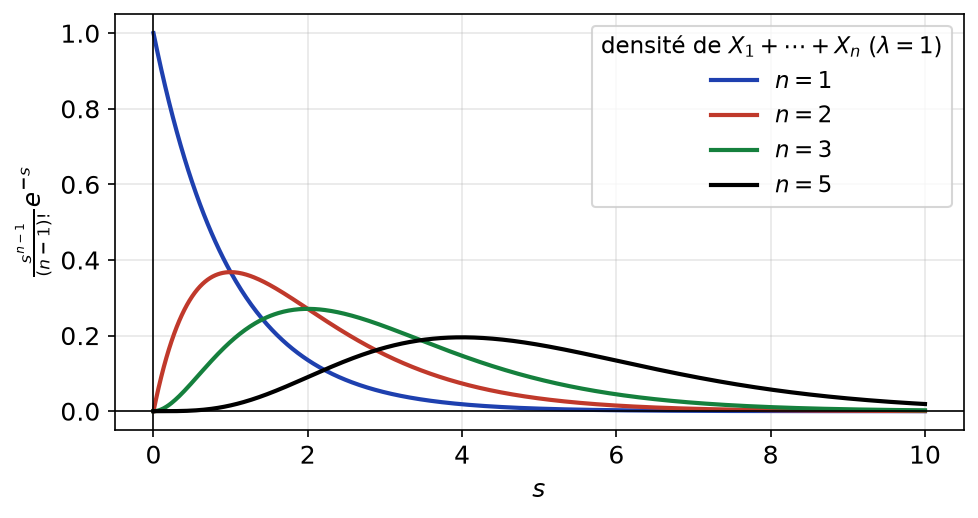
- La formule est vraie pour \(n = 1\). Supposons-la vraie au rang \(n\). Comme \(X_{n+1}\) est indépendante de \(S_n\), qui ne dépend que de \(X_1, \ldots, X_n\), on a pour \(s \geq\, 0\) \[f_{n+1}(s) = \int_0^s \frac{\lambda^n x^{n-1}}{(n-1)!} e^{-\lambda x}\,\lambda e^{-\lambda(s-x)}\,dx = \lambda^{n+1} e^{-\lambda s} \frac{s^n}{n!}.\] La formule est donc héréditaire. Ainsi, \(f_n(s) = \frac{\lambda^n s^{n-1}}{(n-1)!} e^{-\lambda s}\) sur \(\mathbb{R}_+\). La figure ci-dessous montre ces densités pour \(\lambda = 1\) : elles s’étalent vers la droite quand \(n\) augmente.
- Le changement de variable \(u = \lambda s\) et l’exercice 8 donnent \(\int_0^{+\infty} s^n e^{-\lambda s}\,ds = \frac{n!}{\lambda^{n+1}}\). Donc \(E(S_n) = \frac{\lambda^n}{(n-1)!} \cdot \frac{n!}{\lambda^{n+1}} = \frac{n}{\lambda}\). Par linéarité, on retrouve \(E(S_n) = n \cdot \frac{1}{\lambda}\). Ainsi, \(E(S_n) = n/\lambda\).
- Avec \(\lambda = 1\), \(P(S_2 \leq\, 1) = \int_0^1 s\,e^{-s}\,ds = [-(s+1)e^{-s}]_0^1\). Donc \(P(S_2 \leq\, 1) = 1 – 2/e \approx 0{,}264\).
- Pour \(s \geq\, 0\), \[f(s) = \int_0^s \lambda e^{-\lambda x}\,\mu e^{-\mu(s-x)}\,dx = \lambda\mu\,e^{-\mu s}\,\frac{e^{(\mu – \lambda)s} – 1}{\mu – \lambda}.\] Ainsi, \(X + Y\) a pour densité \(\frac{\lambda\mu}{\mu – \lambda}(e^{-\lambda s} – e^{-\mu s})\) sur \(\mathbb{R}_+\). Cette fonction est bien positive, car \(e^{-\lambda s} – e^{-\mu s}\) et \(\mu – \lambda\) ont le même signe.
Corrigé de l’exercice 16 : Somme de variables normales indépendantes
- La densité \(\varphi\) est bornée, et les variables sont indépendantes. Pour tout réel \(s\), \(f_{X+Y}(s) = \frac{1}{2\pi}\int_{-\infty}^{+\infty} e^{-(x^2 + (s-x)^2)/2}\,dx\). Or \(x^2 + (s-x)^2 = 2(x – \frac{s}{2})^2 + \frac{s^2}{2}\). Donc \[f_{X+Y}(s) = \frac{e^{-s^2/4}}{2\pi}\int_{-\infty}^{+\infty} e^{-(x – s/2)^2}\,dx = \frac{e^{-s^2/4}}{2\pi}\sqrt{\pi} = \frac{1}{\sqrt{2\pi \cdot 2}} e^{-s^2/4}.\] On a utilisé \(\int e^{-u^2}\,du = \sqrt{\pi}\), obtenu par le changement de variable \(t = \sqrt{2}\,u\) dans l’intégrale de Gauss. On reconnaît la densité de \(\mathcal{N}(0,2)\).
- Par la propriété admise, \(X + Y \sim \mathcal{N}(20, 25)\), d’écart type \(5\). Donc \(P(X + Y > 25) = 1 – \Phi(1)\), soit \(P(X + Y > 25) \approx 0{,}1587\).
- D’abord, \(-Y \sim \mathcal{N}(-8, 16)\), par l’exercice 9, et \(-Y\) est indépendante de \(X\). Donc \(X – Y \sim \mathcal{N}(4, 25)\). Ainsi, \(P(X > Y) = P(X – Y > 0) = 1 – \Phi(-0{,}8) = \Phi(0{,}8)\). On obtient \(X – Y \sim \mathcal{N}(4, 25)\) et \(P(X > Y) \approx 0{,}7881\).
- Par récurrence, \(X_1 + \cdots + X_n \sim \mathcal{N}(nm, n\sigma^2)\). En divisant par \(n\), \(\overline{X}_n \sim \mathcal{N}(m, \sigma^2/n)\). Ensuite, \(P(|\overline{X}_n – m| \leq\, \sigma/10) = 2\Phi(\frac{\sqrt{n}}{10}) – 1\). Cette probabilité dépasse \(0{,}95\) si et seulement si \(\sqrt{n}/10 \geq\, 1{,}96\), soit \(n \geq\, 384{,}16\). Donc le plus petit \(n\) vaut \(385\).
Corrigé de l’exercice 17 : Approximation normale d’un lancer de pièces
- Les lancers sont indépendants et de même probabilité de succès. Donc \(S \sim \mathcal{B}(400 ; 0{,}5)\), avec \(E(S) = 200\) et \(\sigma(S) = \sqrt{100} = 10\).
- On a \(n = 400 \geq\, 30\), \(np = 200 \geq\, 5\) et \(n(1-p) = 200 \geq\, 5\). Par le théorème de Moivre-Laplace, on approche la loi de \(S\) par celle de \(T \sim \mathcal{N}(200, 100)\).
- Avec correction de continuité, \(P(190 \leq\, S \leq\, 210) \approx P(189{,}5 \leq\, T \leq\, 210{,}5) = 2\Phi(1{,}05) – 1\). Donc \(P(190 \leq\, S \leq\, 210) \approx 0{,}7062\).
- De même, \(P(S \geq\, 220) \approx P(T \geq\, 219{,}5) = 1 – \Phi(1{,}95)\). Ainsi, \(P(S \geq\, 220) \approx 0{,}0256\).
- Selon l’approximation corrigée, \(P(200 – c \leq\, S \leq\, 200 + c) \approx 2\Phi(\frac{c + 0{,}5}{10}) – 1\). Cette quantité est au moins \(0{,}95\) si et seulement si \(\frac{c + 0{,}5}{10} \geq\, 1{,}96\), c’est-à-dire \(c \geq\, 19{,}1\). Donc \(c = 20\) : on obtient environ \(95\,\%\) de chances d’avoir entre \(180\) et \(220\) piles.
Corrigé de l’exercice 18 : Minimum et maximum de variables indépendantes
- Pour \(t \geq\, 0\), on a \(m > t\) si et seulement si tous les \(X_i\) dépassent \(t\). Par indépendance, \(P(m > t) = \prod_{i=1}^n e^{-\lambda_i t} = e^{-(\lambda_1 + \cdots + \lambda_n)t}\). De plus, \(m \geq\, 0\). Donc \(m \sim \mathcal{E}(\lambda_1 + \cdots + \lambda_n)\).
- Par indépendance, le couple \((X_1, X_2)\) a pour densité \(\lambda_1 \lambda_2 e^{-\lambda_1 x – \lambda_2 y}\) sur \(\mathbb{R}_+^2\). Donc \[P(X_1 < X_2) = \int_0^{+\infty} \lambda_1 e^{-\lambda_1 x} (\int_x^{+\infty} \lambda_2 e^{-\lambda_2 y}\,dy) dx = \int_0^{+\infty} \lambda_1 e^{-(\lambda_1 + \lambda_2)x}\,dx.\] Ainsi, \(P(X_1 < X_2) = \frac{\lambda_1}{\lambda_1 + \lambda_2}\).
- Pour \(x \in [0,1]\), \(M \leq\, x\) si et seulement si tous les \(U_i\) sont inférieurs à \(x\). Par indépendance, \(F_M(x) = x^n\). De plus, \(F_M = 0\) sur \(]-\infty, 0[\) et \(F_M = 1\) sur \(]1, +\infty[\). La fonction est continue et \(C^1\) par morceaux. Donc \(F_M(x) = x^n\) sur \([0,1]\), et \(M\) a pour densité \(n x^{n-1}\) sur \([0,1]\).
- D’abord, \(E(M) = \int_0^1 n x^n\,dx = \frac{n}{n+1}\). Ensuite, \(E(M^2) = \frac{n}{n+2}\). Donc \[V(M) = \frac{n}{n+2} – \frac{n^2}{(n+1)^2} = \frac{n((n+1)^2 – n(n+2))}{(n+2)(n+1)^2} = \frac{n}{(n+1)^2(n+2)}.\] Ainsi, \(E(M) = \frac{n}{n+1}\) et \(V(M) = \frac{n}{(n+1)^2(n+2)}\).
- Soit \(t \geq\, 0\) et \(n > t\). Alors \(P(n(1-M) > t) = P(M < 1 – t/n) = (1 – \frac{t}{n})^n\). Or \(n \ln(1 – t/n) \to -t\), car \(\ln(1 + u) \sim u\) en \(0\). Par continuité de l’exponentielle, \(P(n(1-M) > t) \to e^{-t}\). Autrement dit, l’écart entre le maximum et \(1\) est de l’ordre de \(1/n\), et sa loi renormalisée se rapproche de \(\mathcal{E}(1)\).
Corrigé de l’exercice 19 : Intégrale de Gauss et loi de Rayleigh
- La fonction \(x \mapsto e^{-x^2/2}\) est continue et positive. De plus, pour \(x \geq\, 2\), \(x^2/2 \geq\, x\), donc \(e^{-x^2/2} \leq\, e^{-x}\). Par comparaison, \(I\) converge.
- En coordonnées polaires, \(D_R\) correspond à \(0 \leq\, r \leq\, R\) et \(0 \leq\, \theta \leq\, \pi/2\), avec l’élément d’aire \(r\,dr\,d\theta\). Donc \[J(R) = \int_0^{\pi/2} \int_0^R e^{-r^2/2}\,r\,dr\,d\theta = \frac{\pi}{2}[-e^{-r^2/2}]_0^R = \frac{\pi}{2}(1 – e^{-R^2/2}).\] Ainsi, \(J(R) = \frac{\pi}{2}(1 – e^{-R^2/2})\).
- On a \(D_R \subset C_R \subset D_{R\sqrt{2}}\), car un point de \(C_R\) est à distance au plus \(R\sqrt{2}\) de l’origine. L’intégrande étant positif, on obtient l’encadrement demandé. Par le théorème de Fubini, l’intégrale sur \(C_R\) vaut \((\int_0^R e^{-x^2/2}\,dx)^2\). Quand \(R \to +\infty\), les deux bornes tendent vers \(\pi/2\). Par encadrement, \(I^2 = \pi/2\), donc \(I = \sqrt{\pi/2}\). Par parité, \(\int_{-\infty}^{+\infty} e^{-x^2/2}\,dx = 2I = \sqrt{2\pi}\).
- Par indépendance, le couple \((X,Y)\) a pour densité \(\frac{1}{2\pi} e^{-(x^2+y^2)/2}\). Pour \(r \geq\, 0\), on intègre sur le disque de rayon \(r\) en coordonnées polaires : \[P(R \leq\, r) = \frac{1}{2\pi}\int_0^{2\pi}\int_0^r e^{-\rho^2/2}\,\rho\,d\rho\,d\theta = 1 – e^{-r^2/2}.\] On obtient bien \(P(R \leq\, r) = 1 – e^{-r^2/2}\).
- Cette fonction de répartition est continue et \(C^1\) sauf en \(0\). Donc \(R\) a pour densité \(r e^{-r^2/2}\) sur \(\mathbb{R}_+\) : c’est la loi de Rayleigh. Ensuite, pour \(u \geq\, 0\), \(P(R^2 \leq\, u) = 1 – e^{-u/2}\), donc \(R^2 \sim \mathcal{E}(1/2)\). Enfin, \(E(R) = \int_0^{+\infty} r^2 e^{-r^2/2}\,dr = \frac{1}{2}\int_{-\infty}^{+\infty} r^2 e^{-r^2/2}\,dr = \frac{1}{2}\sqrt{2\pi}\), car \(E(Z^2) = 1\). En résumé, \(f_R(r) = r e^{-r^2/2}\), \(R^2 \sim \mathcal{E}(1/2)\) et \(E(R) = \sqrt{\pi/2} \approx 1{,}253\).
Corrigé de l’exercice 20 : Queue de la loi normale
- Soit \(x > 0\). Pour \(t \geq\, x\), on a \(1 \leq\, t/x\), donc \(\varphi(t) \leq\, \frac{t}{x}\varphi(t)\). En intégrant, \(1 – \Phi(x) \leq\, \frac{1}{x}\int_x^{+\infty} t\varphi(t)\,dt = \frac{1}{x}[-\varphi(t)]_x^{+\infty}\). Ainsi, \(1 – \Phi(x) \leq\, \varphi(x)/x\).
- Soit \(A > x\). On écrit \(\varphi(t) = \frac{1}{t} \cdot t\varphi(t)\) et on intègre par parties avec \(u = 1/t\) et \(v = -\varphi\) : \[\int_x^A \varphi(t)\,dt = [-\frac{\varphi(t)}{t}]_x^A – \int_x^A \frac{\varphi(t)}{t^2}\,dt.\] Quand \(A \to +\infty\), le crochet tend vers \(\varphi(x)/x\), et l’intégrale converge car \(\varphi(t)/t^2 \leq\, \varphi(t)/x^2\). On obtient \(1 – \Phi(x) = \frac{\varphi(x)}{x} – \int_x^{+\infty} \frac{\varphi(t)}{t^2}\,dt\).
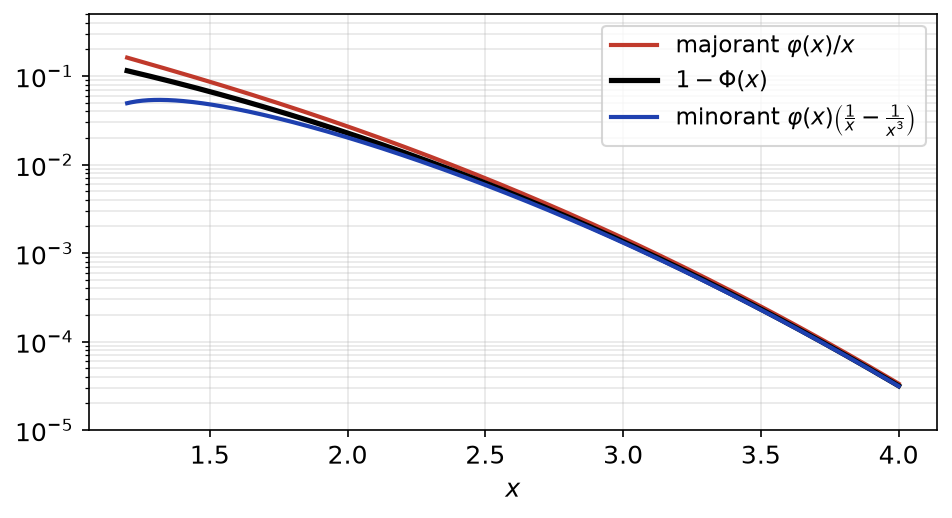
- Comme à la question 1, pour \(t \geq\, x\), \(\frac{\varphi(t)}{t^2} = \frac{t\varphi(t)}{t^3} \leq\, \frac{t\varphi(t)}{x^3}\). Donc \(\int_x^{+\infty} \frac{\varphi(t)}{t^2}\,dt \leq\, \frac{\varphi(x)}{x^3}\). En reportant dans la question 2, on obtient la minoration. Avec la question 1, \(\varphi(x)(\frac{1}{x} – \frac{1}{x^3}) \leq\, 1 – \Phi(x) \leq\, \frac{\varphi(x)}{x}\).
- En divisant par \(\varphi(x)/x > 0\), on obtient \(1 – \frac{1}{x^2} \leq\, \frac{1 – \Phi(x)}{\varphi(x)/x} \leq\, 1\). Par encadrement, le quotient tend vers \(1\). Donc \(1 – \Phi(x) \sim \frac{1}{x\sqrt{2\pi}} e^{-x^2/2}\) quand \(x \to +\infty\). La figure ci-dessous, en échelle logarithmique, montre les trois courbes qui se rejoignent.
- Avec \(x = 3\), le majorant vaut \(0{,}00443/3 \approx 0{,}00148\). Le minorant vaut \(0{,}00443 \times \frac{8}{27} \approx 0{,}00131\). Donc \(0{,}00131 \leq\, P(Z > 3) \leq\, 0{,}00148\). Par symétrie, \(P(|Z| > 3) = 2P(Z > 3) \leq\, 0{,}0030\). En revanche, l’inégalité de Bienaymé-Tchebychev donne seulement \(P(|Z| \geq\, 3) \leq\, \frac{V(Z)}{9} \approx 0{,}111\). Ainsi, la majoration gaussienne est environ \(37\) fois plus précise.
Corrigé de l’exercice 21 : Problème : de la loi géométrique à la loi exponentielle
Partie A.
- La variable \(X\) est positive presque sûrement, donc \(N\) est à valeurs dans \(\mathbb{N}^*\). Pour \(k \geq\, 1\), \(N = k\) équivaut à \(k – 1 \leq\, X < k\). Donc \(P(N = k) = e^{-\lambda(k-1)} – e^{-\lambda k} = (e^{-\lambda})^{k-1}(1 – e^{-\lambda})\). Ainsi, \(N\) suit la loi géométrique de paramètre \(p = 1 – e^{-\lambda}\).
- Pour une loi géométrique, \(E(N) = 1/p\). Donc \(E(\lfloor X \rfloor) = E(N) – 1 = \frac{1}{1 – e^{-\lambda}} – 1 = \frac{e^{-\lambda}}{1 – e^{-\lambda}}\). En multipliant par \(e^{\lambda}\), on obtient \(E(\lfloor X \rfloor) = \frac{1}{e^{\lambda} – 1}\).
- L’espérance est croissante. Donc \(E(\lfloor X \rfloor) \leq\, E(X) \leq\, E(\lfloor X \rfloor) + 1\). Comme \(E(X) = 1/\lambda\), on obtient \(\frac{1}{\lambda} – 1 \leq\, \frac{1}{e^{\lambda} – 1} \leq\, \frac{1}{\lambda}\). Par exemple, pour \(\lambda = 1\), on a bien \(0 \leq\, 0{,}582 \leq\, 1\).
- Pour \(k \in \mathbb{N}\), \(P(N > k) = P(X \geq\, k) = e^{-\lambda k} = (1-p)^k\). Donc \(P(N > k + m \mid N > k) = \frac{(1-p)^{k+m}}{(1-p)^k} = (1-p)^m\). Ainsi, \(P(N > k + m \mid N > k) = P(N > m)\). L’analogue continu est la propriété \(P(X > s + t \mid X > s) = P(X > t)\) pour tous \(s, t \geq\, 0\).
Partie B.
- L’événement \(\{T_n > k\}\) signifie que les \(k\) premières épreuves sont des échecs. Donc \(P(T_n > k) = (1 – \lambda/n)^k\).
- Soit \(t \geq\, 0\). Comme \(T_n\) est entière, \(T_n > nt\) équivaut à \(T_n > \lfloor nt \rfloor\). Par la question précédente, \(P(Y_n > t) = (1 – \lambda/n)^{\lfloor nt \rfloor}\).
- On écrit \(P(Y_n > t) = \exp(\frac{\lfloor nt \rfloor}{n} \cdot n\ln(1 – \frac{\lambda}{n}))\). D’une part, \(nt – 1 < \lfloor nt \rfloor \leq\, nt\), donc \(\lfloor nt \rfloor / n \to t\). D’autre part, \(n\ln(1 – \lambda/n) \to -\lambda\). Par continuité de l’exponentielle, \(P(Y_n > t) \to e^{-\lambda t}\). Ainsi, pour \(t \geq\, 0\), \(F_{Y_n}(t) \to 1 – e^{-\lambda t} = F_X(t)\). Pour \(t < 0\), les deux valent \(0\). Donc \(F_{Y_n}(t) \to F_X(t)\) pour tout réel \(t\).
- Pour la loi géométrique, \(E(T_n) = 1/p_n\) et \(V(T_n) = (1 – p_n)/p_n^2\). Donc \(E(Y_n) = \frac{1}{n p_n} = \frac{1}{\lambda}\) et \(V(Y_n) = \frac{1 – \lambda/n}{n^2 \lambda^2 / n^2} = \frac{1 – \lambda/n}{\lambda^2}\). Par conséquent, \(E(Y_n) = 1/\lambda = E(X)\) et \(V(Y_n) \to 1/\lambda^2 = V(X)\).
- Découpons le temps en intervalles de durée \(1/n\). À chaque instant \(k/n\), un événement se produit avec la probabilité \(\lambda/n\), indépendamment du passé. Alors \(T_n\) est le numéro du premier intervalle où il se produit, et \(Y_n\) l’instant correspondant. Quand le pas tend vers \(0\), l’instant du premier événement suit approximativement la loi \(\mathcal{E}(\lambda)\). C’est pourquoi la loi exponentielle est la version continue de la loi géométrique.
Point de méthode : pour comparer une loi discrète et une loi à densité, on compare leurs fonctions de répartition, et non leurs probabilités ponctuelles, qui sont nulles dans le cas continu.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : variables aléatoires à densité, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur variables aléatoires à densité
- À maîtriser avant : Variables aléatoires discrètes, Intégrales généralisées, Intégrales multiples et intégrales curvilignes
- Chapitre précédent : Intégrales multiples et intégrales curvilignes
- Chapitre suivant : Géométrie affine
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3