Voici le corrigé du contrôle de maths spé sur le thème : fonctions vectorielles, dérivation et Taylor.
Ce corrigé rédige le devoir sur les fonctions vectorielles avec toutes les justifications attendues en MP. La dérivée d’une expression bilinéaire repose sur la continuité des applications bilinéaires en dimension finie, et celle du déterminant sur la formule de Leibniz.
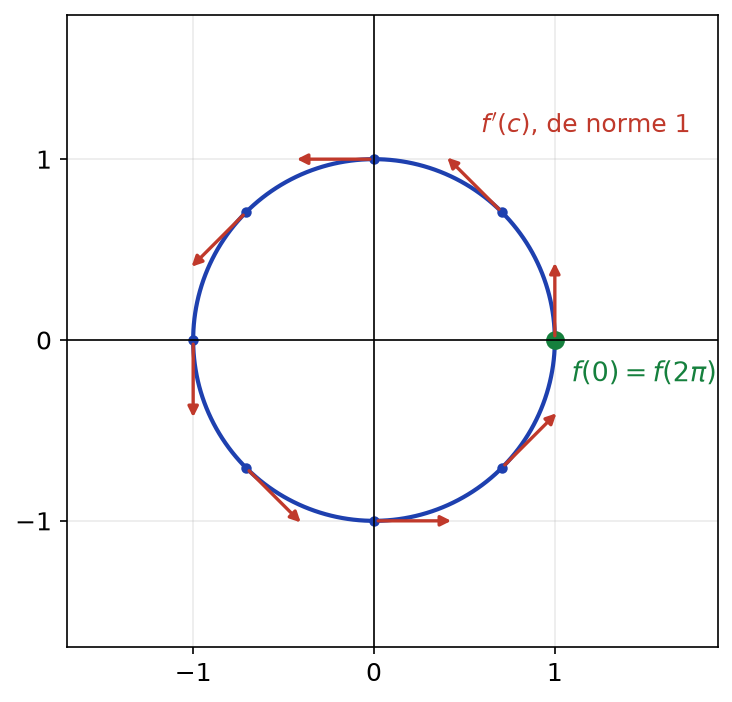
Le cercle unité, illustré par une figure, montre pourquoi l’égalité des accroissements finis tombe en défaut. Vous verrez aussi comment la norme euclidienne au carré permet un raisonnement de type Gronwall. Enfin, la formule de Taylor avec reste intégral s’obtient par récurrence et intégrations par parties, puis sert à l’inégalité de Landau avec un pas optimal. Chaque exercice se termine par son barème.
L’énoncé se trouve sur la page contrôle de maths spé : fonctions vectorielles, dérivation et taylor.
| Exercice | Points |
| Exercice 1 : Question de cours : dérivée d’une expression bilinéaire | 4 points |
| Exercice 2 : Dérivée d’un déterminant | 5 points |
| Exercice 3 : Accroissements finis et sommes de Riemann | 5 points |
| Exercice 4 : Formules de Taylor et inégalité de Landau | 6 points |
| Total | 20 points |
Exercice 1 : Question de cours : dérivée d’une expression bilinéaire (4 points)
- Énoncé. La fonction \(\varphi : t \mapsto B(f(t), g(t))\) est dérivable sur \(I\) et, pour tout \(t \in I\) :
\[\varphi^{\prime}(t) = B(f^{\prime}(t), g(t)) + B(f(t), g^{\prime}(t)).\]
Démonstration. Soit \(t \in I\) et \(h \neq 0\) tel que \(t + h \in I\). Par bilinéarité :
\[\varphi(t+h) – \varphi(t) = B(f(t+h) – f(t), g(t+h)) + B(f(t), g(t+h) – g(t)).\]
On divise par \(h\). D’abord, \(\dfrac{f(t+h)-f(t)}{h} \to f^{\prime}(t)\) et \(g(t+h) \to g(t)\), car \(g\) est dérivable donc continue. Ensuite, le couple \((\dfrac{f(t+h)-f(t)}{h}, g(t+h))\) tend vers \((f^{\prime}(t), g(t))\) et \(B\) est continue : le premier terme divisé par \(h\) tend donc vers \(B(f^{\prime}(t), g(t))\). De même, le second tend vers \(B(f(t), g^{\prime}(t))\). La formule est démontrée.
- Le produit scalaire est bilinéaire sur \(\mathbb{R}^n \times \mathbb{R}^n\). Donc \(\dfrac{d}{dt}\langle f(t), g(t)\rangle = \langle f^{\prime}(t), g(t)\rangle + \langle f(t), g^{\prime}(t)\rangle\). Avec \(g = f\) et par symétrie :
\[\frac{d}{dt}\|f(t)\|^2 = 2\,\langle f^{\prime}(t), f(t)\rangle.\]
Si \(\|f\|\) est constante, alors \(\|f\|^2\) l’est aussi et sa dérivée est nulle. Ainsi \(\langle f^{\prime}(t), f(t)\rangle = 0\) : \(f^{\prime}(t)\) est orthogonal à \(f(t)\) pour tout \(t\).
Barème : a) 2,5 points : 0,5 point pour l’énoncé, 1 point pour la décomposition bilinéaire, 1 point pour le passage à la limite justifié (continuité de \(B\) et de \(g\)) ; b) 1,5 point : 0,5 point par dérivée, 0,5 point pour l’orthogonalité.
Exercice 2 : Dérivée d’un déterminant (5 points)
- Chaque coefficient \(m_{ij}\) est dérivable, puisque \(M\) l’est. Chaque produit \(\prod_{j} m_{\sigma(j),j}\) est donc dérivable, et la règle de dérivation d’un produit donne :
\[(\prod_{j=1}^{n} m_{\sigma(j),j})^{\prime} = \sum_{j=1}^{n} m^{\prime}_{\sigma(j),j} \prod_{k \neq j} m_{\sigma(k),k}.\]
On multiplie par \(\varepsilon(\sigma)\), on somme sur \(\sigma\), puis on échange les deux sommes finies. Pour chaque \(j\), on reconnaît la formule de Leibniz du déterminant de la matrice obtenue en remplaçant la colonne \(C_j\) par \(C_j^{\prime}\). Donc \(\det M\) est dérivable et \((\det M)^{\prime} = \displaystyle\sum_{j=1}^{n} \det(C_1, \ldots, C_j^{\prime}, \ldots, C_n)\).
- En \(t = 0\), on a \(C_k(0) = e_k\), le \(k\)-ième vecteur de la base canonique. Le déterminant \(\det(e_1, \ldots, C_j^{\prime}(0), \ldots, e_n)\) se développe par rapport aux lignes autres que la \(j\)-ième : il vaut la \(j\)-ième coordonnée de \(C_j^{\prime}(0)\), c’est-à-dire \(m^{\prime}_{jj}(0)\). En sommant, \((\det M)^{\prime}(0) = \displaystyle\sum_{j=1}^{n} m^{\prime}_{jj}(0) = \operatorname{tr} M^{\prime}(0)\).
- On développe selon la première ligne :
\[\det M(t) = (1+t)((1+2t) – t^2) – t(t^2(1+2t) – 0) + 0.\]
D’une part, \((1+t)(1 + 2t – t^2) = 1 + 3t + t^2 – t^3\). D’autre part, \(t \cdot t^2(1+2t) = t^3 + 2t^4\). Par conséquent :
\[\det M(t) = 1 + 3t + t^2 – 2t^3 – 2t^4.\]
Sa dérivée en \(0\) vaut \(3\). Or \(M(0) = I_3\) et \(M^{\prime}(0) = \begin{pmatrix} 1 1 0 \\ 0 0 1 \\ 0 1 2 \end{pmatrix}\), de trace \(1 + 0 + 2 = 3\). On retrouve bien \((\det M)^{\prime}(0) = \operatorname{tr} M^{\prime}(0) = 3\).
- La fonction \(M(t) = I_n + tA\) est dérivable, avec \(M(0) = I_n\) et \(M^{\prime}(0) = A\). D’après b), \(\psi(t) = \det(I_n + tA)\) vérifie \(\psi(0) = 1\) et \(\psi^{\prime}(0) = \operatorname{tr} A\). Le développement limité à l’ordre 1 d’une fonction dérivable donne alors : \(\det(I_n + tA) = 1 + t\operatorname{tr} A + o(t)\).
Barème : a) 1,5 point : 0,5 point pour la dérivée du produit, 1 point pour la réorganisation en déterminants ; b) 1 point ; c) 1,5 point : 1 point pour le déterminant, 0,5 point pour la vérification ; d) 1 point.
Exercice 3 : Accroissements finis et sommes de Riemann (5 points)
- Comme \(f\) est de classe \(\mathcal{C}^1\), le théorème fondamental de l’analyse, appliqué coordonnée par coordonnée, donne \(f(b) – f(a) = \displaystyle\int_a^b f^{\prime}(t)\,dt\). Ensuite, l’inégalité triangulaire pour les intégrales vectorielles donne :
\[\|f(b) – f(a)\| = \|\int_a^b f^{\prime}(t)\,dt\| \leq\, \int_a^b \|f^{\prime}(t)\|\,dt \leq\, \int_a^b M\,dt.\]
Donc \(\|f(b) – f(a)\| \leq\, M(b-a)\).
- On a \(f(2\pi) – f(0) = (1,0) – (1,0) = 0\). Or \(f^{\prime}(c) = (-\sin c, \cos c)\) est de norme \(1\) pour tout \(c\). Il ne s’annule donc jamais. Aucun \(c\) ne vérifie \(f(2\pi) – f(0) = 2\pi f^{\prime}(c)\) : l’égalité des accroissements finis est fausse pour les fonctions vectorielles.

- D’après l’exercice 1, \(\varphi\) est dérivable et \(\varphi^{\prime}(t) = e^{-2t}(2\langle f^{\prime}(t), f(t)\rangle – 2\|f(t)\|^2)\). Par l’inégalité de Cauchy-Schwarz puis l’hypothèse :
\[\langle f^{\prime}(t), f(t)\rangle \leq\, \|f^{\prime}(t)\|\,\|f(t)\| \leq\, \|f(t)\|^2.\]
Donc \(\varphi^{\prime}(t) \leq\, 0\) : la fonction \(\varphi\) est décroissante sur \([0,1]\). Or \(\varphi(0) = 0\) et \(\varphi \geq\, 0\). Ainsi \(0 \leq\, \varphi(t) \leq\, \varphi(0) = 0\), donc \(\varphi = 0\). Par conséquent \(\|f(t)\| = 0\) pour tout \(t\) : \(f\) est la fonction nulle.
- La fonction \(g : t \mapsto (\cos \pi t, \sin \pi t)\) est continue sur \([0,1]\). Or les sommes de Riemann d’une fonction vectorielle continue convergent vers son intégrale, car c’est vrai pour chaque coordonnée. Donc :
\[\frac{1}{n}\sum_{k=1}^{n} g(\frac{k}{n}) \longrightarrow \int_0^1 g(t)\,dt = ([\frac{\sin \pi t}{\pi}]_0^1, [-\frac{\cos \pi t}{\pi}]_0^1).\]
La limite est le vecteur \((0, \dfrac{2}{\pi})\).
Barème : a) 1,5 point : 0,5 point pour l’écriture intégrale, 1 point pour la majoration ; b) 1 point ; c) 1,5 point : 0,5 point pour la dérivée, 0,5 point pour Cauchy-Schwarz, 0,5 point pour la conclusion ; d) 1 point : 0,5 point pour la justification, 0,5 point pour le calcul.
Exercice 4 : Formules de Taylor et inégalité de Landau (6 points)
- Énoncé. Pour tous \(a, b \in I\) :
\[f(b) = \sum_{k=0}^{p} \frac{(b-a)^k}{k!} f^{(k)}(a) + \int_a^b \frac{(b-t)^p}{p!} f^{(p+1)}(t)\,dt.\]
Démonstration par récurrence sur \(p\). Pour \(p = 0\), c’est \(f(b) = f(a) + \displaystyle\int_a^b f^{\prime}(t)\,dt\), vrai pour \(f\) de classe \(\mathcal{C}^1\). Supposons la formule vraie au rang \(p – 1\), et soit \(f\) de classe \(\mathcal{C}^{p+1}\). On intègre alors par parties le reste, coordonnée par coordonnée, en dérivant \(f^{(p)}\) et en primitivant \(\dfrac{(b-t)^{p-1}}{(p-1)!}\) en \(-\dfrac{(b-t)^p}{p!}\) :
\[\int_a^b \frac{(b-t)^{p-1}}{(p-1)!} f^{(p)}(t)\,dt = \frac{(b-a)^p}{p!} f^{(p)}(a) + \int_a^b \frac{(b-t)^p}{p!} f^{(p+1)}(t)\,dt.\]
On obtient ainsi la formule au rang \(p\).
- On majore la norme du reste intégral, en distinguant \(a \leq\, b\) ou non grâce à la valeur absolue :
\[\|\int_a^b \frac{(b-t)^p}{p!} f^{(p+1)}(t)\,dt\| \leq\, M_{p+1} |\int_a^b \frac{|b-t|^p}{p!}\,dt| = M_{p+1}\frac{|b-a|^{p+1}}{(p+1)!}.\]
Ainsi, l’écart entre \(f(b)\) et son polynôme de Taylor est majoré par \(M_{p+1}\dfrac{|b-a|^{p+1}}{(p+1)!}\).
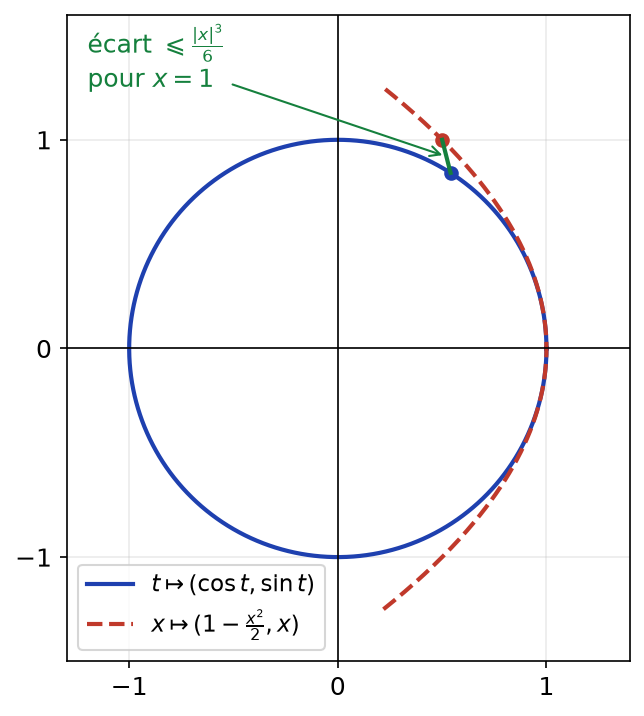
- On a \(f(0) = (1,0)\), \(f^{\prime}(0) = (0,1)\) et \(f^{\prime\prime}(0) = (-1,0)\). De plus, \(f^{\prime\prime\prime}(t) = (\sin t, -\cos t)\) est de norme \(1\), d’où \(M_3 = 1\). Par b) :
\[\|(\cos x – 1 + \frac{x^2}{2},\; \sin x – x)\| \leq\, \frac{|x|^3}{6}.\]
Or une coordonnée est majorée en valeur absolue par la norme euclidienne. Donc \(|\sin x – x| \leq\, \dfrac{|x|^3}{6}\) pour tout réel \(x\), et de même \(|\cos x – 1 + \dfrac{x^2}{2}| \leq\, \dfrac{|x|^3}{6}\).

Pour \(x = 1\), l’écart vaut environ \(0{,}164\), juste sous la borne \(\dfrac{1}{6} \approx 0{,}167\).
- Soit \(x \in \mathbb{R}\) et \(h > 0\). L’inégalité de b), avec \(p = 1\) entre \(x\) et \(x + h\), donne \(\|f(x+h) – f(x) – h f^{\prime}(x)\| \leq\, \dfrac{h^2 M_2}{2}\). Ensuite, par l’inégalité triangulaire :
\[h\,\|f^{\prime}(x)\| \leq\, \|f(x+h)\| + \|f(x)\| + \frac{h^2 M_2}{2} \leq\, 2M_0 + \frac{h^2 M_2}{2}.\]
En divisant par \(h\), on obtient \(\|f^{\prime}(x)\| \leq\, \dfrac{2M_0}{h} + \dfrac{h M_2}{2}\). Le minimum de ce majorant est atteint pour \(h = 2\sqrt{\dfrac{M_0}{M_2}}\) (si \(M_0 > 0\)). Il vaut alors \(\sqrt{M_0 M_2} + \sqrt{M_0 M_2}\). Si \(M_0 = 0\), \(f\) est nulle et le résultat est immédiat. Dans tous les cas, \(\|f^{\prime}(x)\| \leq\, 2\sqrt{M_0 M_2}\).
Erreur fréquente : utiliser une égalité de Taylor-Lagrange avec un point intermédiaire \(c\). Pour une fonction vectorielle, seule l’inégalité est valable.
Barème : a) 2 points : 0,5 point pour l’énoncé, 0,5 point pour l’initialisation, 1 point pour l’intégration par parties ; b) 1 point ; c) 1,5 point : 0,5 point pour les dérivées, 0,5 point pour \(M_3 = 1\), 0,5 point pour la majoration de \(|\sin x – x|\) ; d) 1,5 point : 1 point pour l’inégalité en \(h\), 0,5 point pour le choix optimal.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : fonctions vectorielles, dérivation et Taylor
Pour consolider ce que le corrigé vous a appris, relisez le cours « Fonctions vectorielles » en maths spé puis entraînez-vous avec les exercices corrigés fonctions vectorielles.
Retrouvez tous les contrôles de maths spé classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.