Ce chapitre de fonctions vectorielles spé étend à des fonctions à valeurs dans \(\mathbb{R}^n\), dans \(\mathbb{C}\) ou dans un espace de matrices l’analyse réelle de première année. Vous y verrez la dérivabilité par coordonnées, les règles de dérivation d’une application linéaire, bilinéaire ou multilinéaire, et donc la dérivée d’un produit scalaire, d’un déterminant ou d’un produit matriciel.
La seconde moitié traite l’intégrale sur un segment, les sommes de Riemann, l’inégalité des accroissements finis et les formules de Taylor. Vous comprendrez aussi pourquoi le théorème de Rolle cesse d’être vrai dès la dimension deux.
Placé au premier semestre, ce chapitre est court mais indispensable. En effet, il sert directement aux systèmes différentiels linéaires et au calcul différentiel, où l’on dérive des fonctions le long d’un arc. Il revient souvent en colle sous forme de questions techniques.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur fonctions vectorielles.
I. Dérivabilité des fonctions vectorielles
Dans tout le chapitre, \(E\) désigne un espace vectoriel normé réel de dimension finie et \(I\) un intervalle de \(\mathbb{R}\) non réduit à un point. Toutes les normes de \(E\) sont équivalentes. Ainsi, les notions de limite, de continuité et de dérivabilité ne dépendent pas de la norme choisie. Les cas typiques sont \(E = \mathbb{R}^n\), \(E = \mathbb{C}\) et \(E = \mathcal{M}_n(\mathbb{R})\).
L’idée directrice est simple : presque tout ce que vous savez sur les fonctions réelles reste vrai. En revanche, tout ce qui repose sur l’ordre de \(\mathbb{R}\) (théorème de Rolle, égalité des accroissements finis) doit être remplacé par une inégalité.
1. Définitions
Soit \(f : I \to E\) et \(a \in I\). On dit que \(f\) est dérivable en \(a\) si le taux d’accroissement \(\dfrac{1}{t – a}\big(f(t) – f(a)\big)\) admet une limite quand \(t\) tend vers \(a\) avec \(t \neq a\). Cette limite, notée \(f^{\prime}(a)\), est le vecteur dérivé de \(f\) en \(a\).
De même, \(f\) est dérivable à droite (resp. à gauche) en \(a\) si ce taux admet une limite quand \(t \to a\) avec \(t > a\) (resp. \(t < a\)). On note ces limites \(f_d^{\prime}(a)\) et \(f_g^{\prime}(a)\).
Comme pour les fonctions réelles, \(f\) est dérivable en un point intérieur \(a\) si et seulement si elle y est dérivable à droite et à gauche avec \(f_d^{\prime}(a) = f_g^{\prime}(a)\). De plus, la dérivabilité équivaut à l’existence d’un développement limité à l’ordre 1.
La fonction \(f\) est dérivable en \(a\) si et seulement s’il existe \(\ell \in E\) tel que \(f(a + h) = f(a) + h\,\ell + o(h)\) quand \(h \to 0\). Dans ce cas \(\ell = f^{\prime}(a)\). En particulier, une fonction dérivable en \(a\) est continue en \(a\).
2. Dérivabilité par coordonnées
En dimension finie, une suite ou une fonction converge si et seulement si ses coordonnées dans une base convergent. Par conséquent, on se ramène toujours aux fonctions réelles.
Soit \((e_1, \ldots, e_n)\) une base de \(E\) et \(f = \sum_{i=1}^{n} f_i\, e_i\) avec \(f_i : I \to \mathbb{R}\). Alors \(f\) est dérivable en \(a\) si et seulement si chaque \(f_i\) l’est, et dans ce cas \[f^{\prime}(a) = \sum_{i=1}^{n} f_i^{\prime}(a)\, e_i.\] Le même énoncé vaut à droite et à gauche.
Le taux d’accroissement de \(f\) a pour coordonnées les taux d’accroissement des \(f_i\). Or, dans \(E\) de dimension finie muni de la norme \(\|x\|_\infty = \max |x_i|\), un vecteur tend vers \(\ell\) si et seulement si chacune de ses coordonnées tend vers celle de \(\ell\). Enfin, le choix de la norme est indifférent car elles sont toutes équivalentes.
Pour une fonction à valeurs matricielles \(M : I \to \mathcal{M}_n(\mathbb{R})\), on dérive donc coefficient par coefficient. Par exemple, si \(M(t) = \begin{pmatrix} e^t t^2 \\ 0 \cos t \end{pmatrix}\), alors \(M^{\prime}(t) = \begin{pmatrix} e^t 2t \\ 0 -\sin t \end{pmatrix}\).
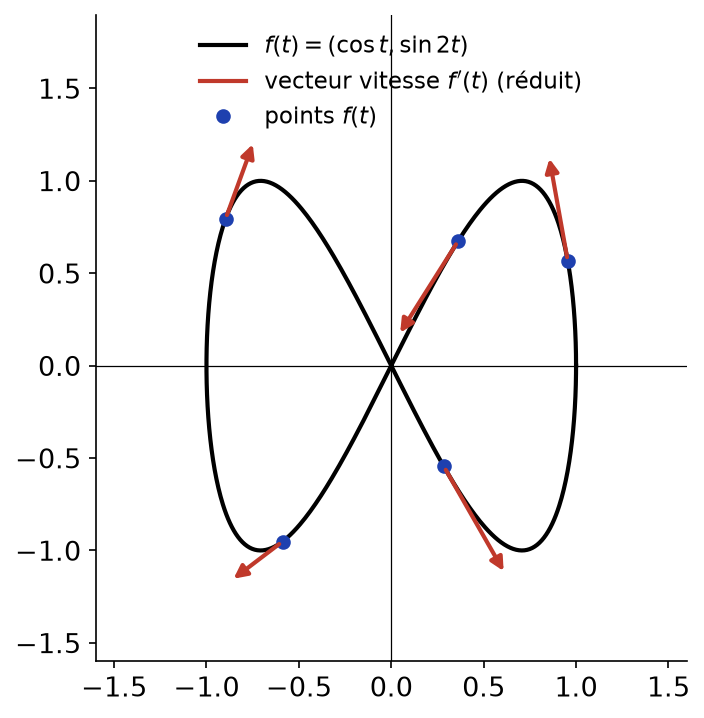
La fonction \(f(t) = (\cos t, \sin 2t)\) est dérivable sur \(\mathbb{R}\) et \(f^{\prime}(t) = (-\sin t, 2\cos 2t)\). Du point de vue cinématique, \(f(t)\) est la position d’un mobile à l’instant \(t\) et \(f^{\prime}(t)\) son vecteur vitesse. Lorsqu’il n’est pas nul, ce vecteur dirige la tangente à la courbe au point \(f(t)\).
La figure ci-dessous montre cette courbe de Lissajous et quelques vecteurs vitesse, réduits pour la lisibilité. On constate qu’ils sont bien tangents à la trajectoire.
La fonction \(g(t) = (t, |t|)\) est dérivable à droite et à gauche en \(0\), avec \(g_d^{\prime}(0) = (1, 1)\) et \(g_g^{\prime}(0) = (1, -1)\). Ces vecteurs sont distincts, donc \(g\) n’est pas dérivable en \(0\). Sa trajectoire présente un point anguleux.
II. Opérations sur les fonctions vectorielles dérivables
Les règles de calcul reposent sur une remarque unique. En dimension finie, toute application linéaire, bilinéaire ou multilinéaire est continue. C’est pourquoi elle « commute » avec les limites de taux d’accroissement.
1. Composition par une application linéaire
Soit \(F\) un espace de dimension finie et \(L \in \mathcal{L}(E, F)\). Si \(f : I \to E\) est dérivable en \(a\), alors \(L \circ f\) est dérivable en \(a\) et \((L \circ f)^{\prime}(a) = L\big(f^{\prime}(a)\big)\).
Par linéarité, \(\dfrac{L(f(t)) – L(f(a))}{t – a} = L(\dfrac{f(t) – f(a)}{t – a})\). Ensuite, \(L\) est continue, donc le membre de droite tend vers \(L(f^{\prime}(a))\).
Par exemple, pour \(M : I \to \mathcal{M}_n(\mathbb{R})\) dérivable, on a \((\operatorname{tr} M)^{\prime} = \operatorname{tr}(M^{\prime})\), \((M^{T})^{\prime} = (M^{\prime})^{T}\) et, pour des matrices fixes \(P\) et \(Q\), \((PMQ)^{\prime} = P M^{\prime} Q\).
2. Applications bilinéaires
Soit \(B : E \times F \to G\) bilinéaire, les trois espaces étant de dimension finie. Si \(f : I \to E\) et \(g : I \to F\) sont dérivables en \(a\), alors \(B(f, g)\) est dérivable en \(a\) et \[B(f, g)^{\prime}(a) = B\big(f^{\prime}(a), g(a)\big) + B\big(f(a), g^{\prime}(a)\big).\]
Par bilinéarité, on écrit \[B(f(t), g(t)) – B(f(a), g(a)) = B\big(f(t) – f(a), g(t)\big) + B\big(f(a), g(t) – g(a)\big).\] On divise par \(t – a\). D’une part, \(g\) est continue en \(a\) car dérivable. D’autre part, \(B\) est continue. Ainsi, le quotient tend vers \(B(f^{\prime}(a), g(a)) + B(f(a), g^{\prime}(a))\).
Ce théorème couvre les cas usuels. Dans un espace euclidien, \(\langle f, g \rangle^{\prime} = \langle f^{\prime}, g \rangle + \langle f, g^{\prime} \rangle\). En particulier, \((\|f\|^2)^{\prime} = 2\langle f, f^{\prime} \rangle\). Pour des fonctions matricielles, \((AB)^{\prime} = A^{\prime}B + AB^{\prime}\), en respectant l’ordre des facteurs. Dans \(\mathbb{R}^3\), le produit vectoriel est bilinéaire, donc \((f \wedge g)^{\prime} = f^{\prime} \wedge g + f \wedge g^{\prime}\).
Le produit matriciel n’est pas commutatif. Par conséquent, \((A^2)^{\prime} = A^{\prime}A + AA^{\prime}\), qui diffère en général de \(2AA^{\prime}\).
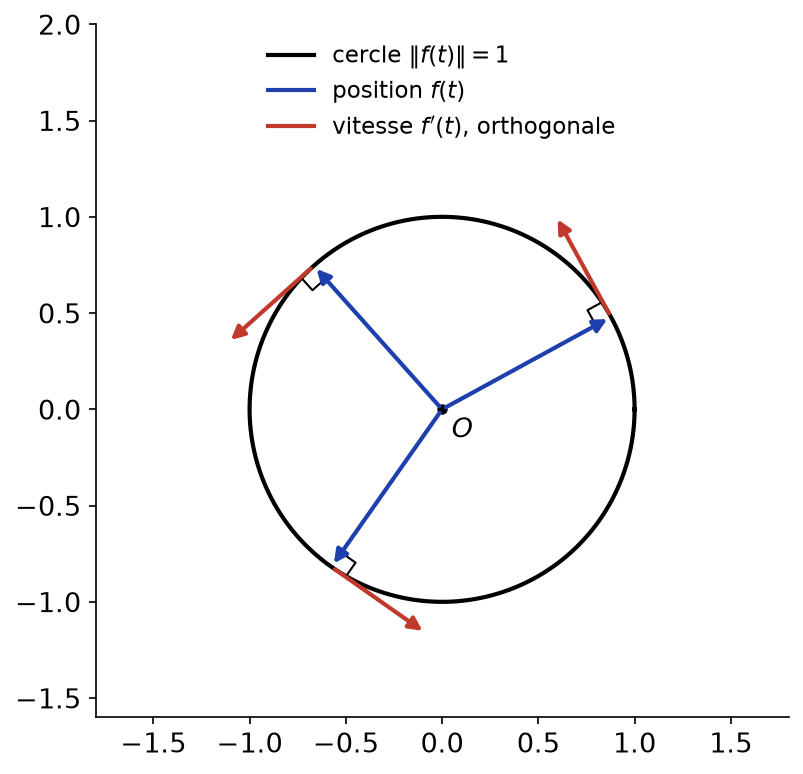
Soit \(E\) euclidien et \(f : I \to E\) dérivable. Alors \(\|f\|\) est constante sur \(I\) si et seulement si \(\langle f(t), f^{\prime}(t) \rangle = 0\) pour tout \(t \in I\).
En effet, \(\|f\|^2\) a pour dérivée \(2\langle f, f^{\prime} \rangle\). Or, sur un intervalle, une fonction réelle est constante si et seulement si sa dérivée est nulle. Autrement dit, un mobile qui reste sur une sphère centrée en l’origine a une vitesse orthogonale à son vecteur position. La figure ci-dessous illustre ce fait sur le cercle unité.
3. Applications multilinéaires et déterminant
Soit \(M : E_1 \times \cdots \times E_p \to F\) multilinéaire et \(f_j : I \to E_j\) dérivables en \(a\). Alors \(M(f_1, \ldots, f_p)\) est dérivable en \(a\) et \[M(f_1, \ldots, f_p)^{\prime} = \sum_{j=1}^{p} M\big(f_1, \ldots, f_{j-1}, f_j^{\prime}, f_{j+1}, \ldots, f_p\big).\]
La preuve est la même que dans le cas bilinéaire, par une somme télescopique de \(p\) termes. Le cas essentiel est celui du déterminant, qui est multilinéaire par rapport aux colonnes.
Pour dériver \(D(t) = \det\big(C_1(t), \ldots, C_n(t)\big)\), on remplace successivement chaque colonne par sa dérivée et on additionne : \[D^{\prime}(t) = \sum_{j=1}^{n} \det\big(C_1(t), \ldots, C_j^{\prime}(t), \ldots, C_n(t)\big).\] On peut faire de même avec les lignes. Cette méthode est efficace quand les colonnes dérivées sont simples, par exemple constantes.
Soit \(D(t) = \begin{vmatrix} \cos t \sin t \\ -\sin t \cos t \end{vmatrix}\). La méthode donne \[D^{\prime}(t) = \begin{vmatrix} -\sin t \sin t \\ -\cos t \cos t \end{vmatrix} + \begin{vmatrix} \cos t \cos t \\ -\sin t -\sin t \end{vmatrix} = 0 + 0.\] Donc \(D\) est constante, égale à \(D(0) = 1\). On retrouve \(\cos^2 t + \sin^2 t = 1\).
4. Composition par un changement de variable
Soit \(\varphi : J \to I\) dérivable en \(b\) et \(f : I \to E\) dérivable en \(\varphi(b)\). Alors \(f \circ \varphi\) est dérivable en \(b\) et \((f \circ \varphi)^{\prime}(b) = \varphi^{\prime}(b)\, f^{\prime}\big(\varphi(b)\big)\).
Il suffit d’appliquer, coordonnée par coordonnée, la règle de dérivation des fonctions composées réelles. Remarquez l’ordre d’écriture : \(\varphi^{\prime}(b)\) est un scalaire qui multiplie le vecteur \(f^{\prime}(\varphi(b))\). Ainsi, un changement de paramètre modifie la norme de la vitesse, mais pas la direction de la tangente.
III. Fonctions de classe C^k et fonctions matricielles
On définit par récurrence les dérivées successives \(f^{(k)}\). La fonction \(f\) est de classe \(\mathcal{C}^k\) sur \(I\) si elle est \(k\) fois dérivable et si \(f^{(k)}\) est continue. Elle est de classe \(\mathcal{C}^\infty\) si elle est de classe \(\mathcal{C}^k\) pour tout \(k\). Enfin, \(f\) est de classe \(\mathcal{C}^k\) si et seulement si ses coordonnées le sont.
Les opérations précédentes conservent la classe \(\mathcal{C}^k\). De plus, la formule de Leibniz s’étend aux applications bilinéaires.
Si \(f\) et \(g\) sont de classe \(\mathcal{C}^n\) et \(B\) est bilinéaire, alors \(B(f, g)\) est de classe \(\mathcal{C}^n\) et \[B(f, g)^{(n)} = \sum_{k=0}^{n} \binom\,{n}{k} B\big(f^{(k)}, g^{(n-k)}\big).\]
La démonstration est identique au cas réel : on raisonne par récurrence sur \(n\) grâce à la relation de Pascal. Passons maintenant aux fonctions à valeurs matricielles, fréquentes dans l’étude des systèmes différentiels.
Soit \(A : I \to \mathrm{GL}_n(\mathbb{R})\) de classe \(\mathcal{C}^k\) avec \(k \geq\, 1\). Alors \(t \mapsto A(t)^{-1}\) est de classe \(\mathcal{C}^k\) et \[\big(A^{-1}\big)^{\prime} = -A^{-1} A^{\prime} A^{-1}.\]
D’abord, la formule \(A^{-1} = \dfrac{1}{\det A}\, \operatorname{com}(A)^{T}\) montre que les coefficients de \(A^{-1}\) sont des fractions rationnelles des coefficients de \(A\), à dénominateur \(\det A\) non nul. Donc \(A^{-1}\) est de classe \(\mathcal{C}^k\). Ensuite, on dérive la relation \(A A^{-1} = I_n\) avec la règle du produit : \(A^{\prime} A^{-1} + A (A^{-1})^{\prime} = 0\). Enfin, on multiplie à gauche par \(A^{-1}\).
Pour étudier une fonction à valeurs matricielles, on dispose de trois outils. D’abord, on dérive coefficient par coefficient quand les coefficients sont explicites. Ensuite, on dérive une relation algébrique vérifiée pour tout \(t\) (par exemple \(M^{T}M = I_n\) ou \(AA^{-1} = I_n\)) avec la règle du produit, sans commuter les facteurs. Enfin, on passe au déterminant ou à la trace, qui ramènent à des fonctions réelles.
Si \(M(t)\) est orthogonale pour tout \(t\), on dérive \(M(t)^{T} M(t) = I_n\). On obtient \(M^{\prime T} M + M^{T} M^{\prime} = 0\). Par conséquent, la matrice \(M(t)^{T} M^{\prime}(t)\) est antisymétrique pour tout \(t\).
IV. Intégrale d’une fonction vectorielle sur un segment
1. Définition et propriétés
Soit \(f : [a, b] \to E\) continue par morceaux et \((e_1, \ldots, e_n)\) une base de \(E\). Si \(f = \sum f_i e_i\), on pose \[\int_a^b f(t)\,dt = \sum_{i=1}^{n} (\int_a^b f_i(t)\,dt) e_i.\] Ce vecteur ne dépend pas de la base choisie.
L’indépendance vis-à-vis de la base vient de la linéarité de l’intégrale réelle. En pratique, on intègre donc coordonnée par coordonnée. Par exemple, \(\int_0^{\pi} (\cos t, \sin t)\,dt = (0, 2)\).
L’intégrale est linéaire et vérifie la relation de Chasles. De plus, pour toute application linéaire \(L : E \to F\), on a \(L(\int_a^b f) = \int_a^b L(f)\). Par exemple, \(\operatorname{tr}\int_a^b M = \int_a^b \operatorname{tr} M\).
2. Sommes de Riemann et inégalité triangulaire
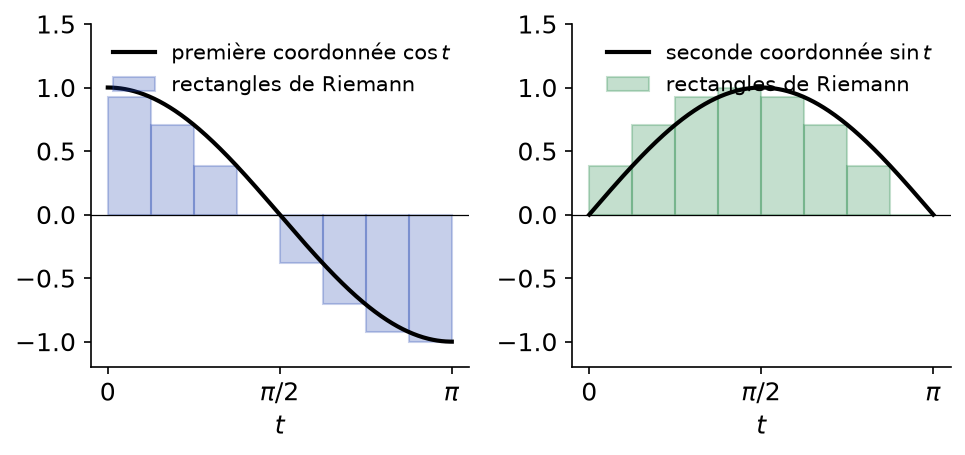
Si \(f : [a, b] \to E\) est continue par morceaux, alors \[\frac{b – a}{n} \sum_{k=1}^{n} f(a + k\,\frac{b – a}{n}) \xrightarrow[n \to +\infty]{ \int_a^b f(t)\,dt.\]
Ce résultat découle du cas réel, appliqué à chaque coordonnée. La figure ci-dessous représente les rectangles de Riemann des deux coordonnées de \(t \mapsto (\cos t, \sin t)\) sur \([0, \pi]\), avec \(n = 8\). Chaque coordonnée de la somme vectorielle est une somme de Riemann réelle.
Inégalité triangulaire. Pour \(a \leq\, b\) et \(f\) continue par morceaux sur \([a, b]\), \[\|\int_a^b f(t)\,dt\| \leq\, \int_a^b \|f(t)\|\,dt.\]
Pour les sommes de Riemann, l’inégalité triangulaire de la norme donne \(\|\frac{b – a}{n}\sum f(t_k)\| \leq\, \frac{b – a}{n}\sum \|f(t_k)\|\). Or \(\|f\|\) est continue par morceaux, donc le membre de droite est une somme de Riemann réelle. On passe alors à la limite, grâce à la continuité de la norme.
Cette démonstration montre l’intérêt des sommes de Riemann : elles transportent aux intégrales les inégalités valables pour les sommes finies.
3. Intégrale fonction de sa borne supérieure
Soit \(f : I \to E\) continue et \(a \in I\). La fonction \(F : x \mapsto \int_a^x f(t)\,dt\) est de classe \(\mathcal{C}^1\) sur \(I\) et \(F^{\prime} = f\). C’est l’unique primitive de \(f\) nulle en \(a\). En conséquence, si \(g\) est de classe \(\mathcal{C}^1\) sur \(I\), alors \(g(b) – g(a) = \int_a^b g^{\prime}(t)\,dt\).
La preuve se fait encore coordonnée par coordonnée, à partir du théorème fondamental de l’analyse réelle. Ce résultat est le point de départ des équations différentielles : une fonction \(X\) vérifie \(X^{\prime} = A(t)X\) et \(X(t_0) = X_0\) si et seulement si \(X(t) = X_0 + \int_{t_0}^{t} A(s)X(s)\,ds\).
V. Inégalité des accroissements finis
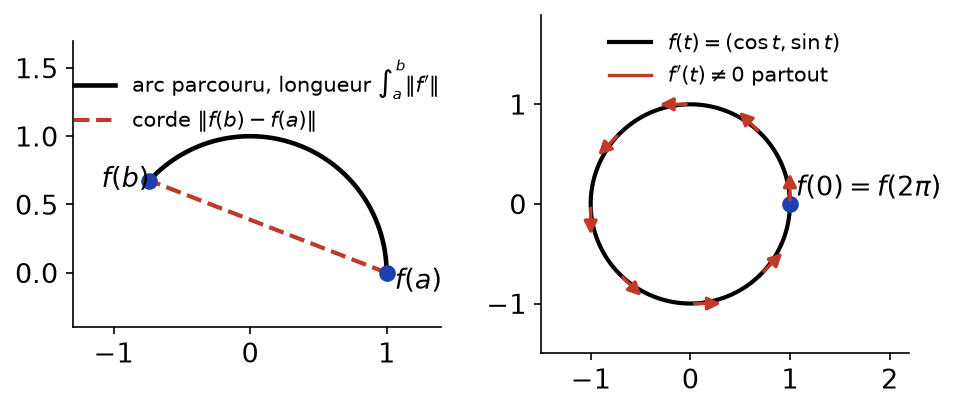
Le théorème de Rolle ne s’étend pas aux fonctions vectorielles. Considérez \(f(t) = (\cos t, \sin t)\) sur \([0, 2\pi]\). D’une part, \(f(0) = f(2\pi)\). D’autre part, \(\|f^{\prime}(t)\| = 1\) pour tout \(t\), donc la vitesse ne s’annule jamais. L’égalité des accroissements finis est donc fausse, elle aussi. Seule l’inégalité subsiste.
Inégalité des accroissements finis. Soit \(f : [a, b] \to E\) de classe \(\mathcal{C}^1\) et \(k \geq\, 0\) tel que \(\|f^{\prime}(t)\| \leq\, k\) pour tout \(t \in [a, b]\). Alors \[\|f(b) – f(a)\| \leq\, k\,(b – a).\]
Comme \(f\) est de classe \(\mathcal{C}^1\), on a \(f(b) – f(a) = \int_a^b f^{\prime}(t)\,dt\). L’inégalité triangulaire donne alors \(\|f(b) – f(a)\| \leq\, \int_a^b \|f^{\prime}(t)\|\,dt \leq\, k(b – a)\).
La démonstration fournit en fait mieux : \(\|f(b) – f(a)\| \leq\, \int_a^b \|f^{\prime}\|\). Géométriquement, la corde est plus courte que l’arc parcouru, comme le montre la partie gauche de la figure ci-dessous. La partie droite rappelle pourquoi Rolle échoue sur le cercle.
Soit \(f : I \to E\) de classe \(\mathcal{C}^1\) sur un intervalle \(I\). Si \(\|f^{\prime}\| \leq\, k\) sur \(I\), alors \(f\) est \(k\)-lipschitzienne. En particulier, si \(f^{\prime} = 0\) sur \(I\), alors \(f\) est constante.
Pour majorer \(\|f(y) – f(x)\|\), on cherche un majorant de \(\|f^{\prime}\|\) sur le segment d’extrémités \(x\) et \(y\), puis on applique l’inégalité des accroissements finis. Quand le majorant de \(\|f^{\prime}\|\) varie beaucoup, on garde plutôt la forme intégrale \(\|f(y) – f(x)\| \leq\, |\int_x^y \|f^{\prime}\||\).
Pour \(f(t) = e^{it}\) à valeurs dans \(\mathbb{C}\), on a \(|f^{\prime}(t)| = 1\). Par conséquent, pour tous réels \(a\) et \(b\), \(|e^{ib} – e^{ia}| \leq\, |b – a|\). En prenant la partie imaginaire, on obtient aussi \(|\sin b – \sin a| \leq\, |b – a|\).
VI. Formules de Taylor pour les fonctions vectorielles
Les formules de Taylor s’étendent sans changement, à l’exception de l’égalité de Taylor-Lagrange. En effet, cette égalité contient l’égalité des accroissements finis comme cas particulier.
Formule de Taylor avec reste intégral. Si \(f : I \to E\) est de classe \(\mathcal{C}^{n+1}\) et \(a, b \in I\), alors \[f(b) = \sum_{k=0}^{n} \frac{(b – a)^k}{k!} f^{(k)}(a) + \int_a^b \frac{(b – t)^n}{n!} f^{(n+1)}(t)\,dt.\]
On applique la formule réelle à chaque coordonnée \(f_i\), puis on recombine avec les vecteurs \(e_i\). La linéarité de l’intégrale vectorielle permet de regrouper les restes en un seul.
Inégalité de Taylor-Lagrange. Si \(f\) est de classe \(\mathcal{C}^{n+1}\) et \(\|f^{(n+1)}\| \leq\, M_{n+1}\) entre \(a\) et \(b\), alors \[\|f(b) – \sum_{k=0}^{n} \frac{(b – a)^k}{k!} f^{(k)}(a)\| \leq\, \frac{M_{n+1}\,|b – a|^{n+1}}{(n+1)!}.\]
Il suffit de majorer la norme du reste intégral grâce à l’inégalité triangulaire. On obtient \(|\int_a^b \frac{|b – t|^n}{n!} M_{n+1}\,dt| = \frac{M_{n+1}|b – a|^{n+1}}{(n+1)!}\).
Formule de Taylor-Young. Si \(f\) est de classe \(\mathcal{C}^n\) sur \(I\) et \(a \in I\), alors, quand \(h \to 0\), \[f(a + h) = \sum_{k=0}^{n} \frac{h^k}{k!} f^{(k)}(a) + o(h^n).\]
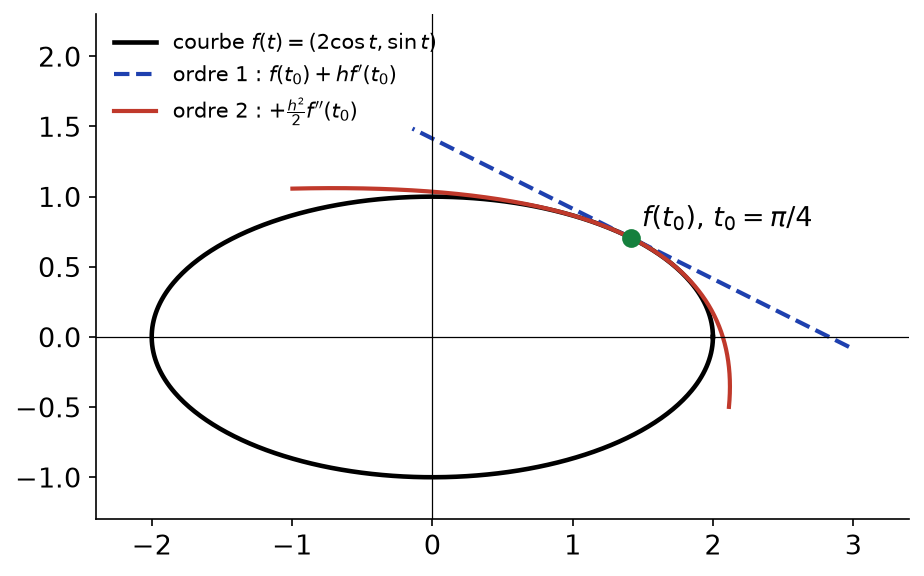
Géométriquement, l’ordre 1 donne la tangente et l’ordre 2 une parabole qui épouse mieux la courbe. La figure ci-dessous compare ces deux approximations pour l’ellipse \(f(t) = (2\cos t, \sin t)\) au voisinage de \(t_0 = \pi/4\).
Pour appliquer une formule de Taylor à une fonction vectorielle, choisissez d’abord la formule selon le but. Taylor-Young sert aux limites et aux développements locaux. Taylor-Lagrange sert aux majorations valables sur tout un segment. Le reste intégral sert quand on veut une égalité exacte. Ensuite, vérifiez l’hypothèse de régularité, puis majorez \(\|f^{(n+1)}\|\) sans chercher à « choisir un point \(c\) ».
Pour \(f(t) = e^{it}\), toutes les dérivées sont de module 1. L’inégalité de Taylor-Lagrange en \(0\) donne donc \[|e^{it} – \sum_{k=0}^{n} \frac{(it)^k}{k!}| \leq\, \frac{|t|^{n+1}}{(n+1)!}.\] Le majorant tend vers \(0\) quand \(n \to +\infty\). Ainsi, \(e^{it} = \sum_{k=0}^{+\infty} \frac{(it)^k}{k!}\) pour tout réel \(t\).
Ces outils préparent deux chapitres. D’une part, les systèmes différentiels linéaires \(X^{\prime} = A(t)X\) utilisent la dérivation matricielle et le théorème fondamental. D’autre part, le calcul différentiel reprend la dérivée de \(t \mapsto f(\gamma(t))\) le long d’un arc, qui généralise la composition \(f \circ \varphi\).
Ce qu’il faut retenir
- Une fonction vectorielle est dérivable, de classe \(\mathcal{C}^k\) ou intégrable si et seulement si ses coordonnées le sont dans une base.
- Pour \(L\) linéaire, \((L \circ f)^{\prime} = L(f^{\prime})\) : trace, transposée et \(M \mapsto PMQ\) se dérivent terme à terme.
- Pour \(B\) bilinéaire, \(B(f, g)^{\prime} = B(f^{\prime}, g) + B(f, g^{\prime})\) ; pour les matrices, l’ordre des facteurs se conserve.
- Un déterminant se dérive en remplaçant une colonne à la fois par sa dérivée, puis en sommant.
- \(\|f\|\) est constante si et seulement si \(f\) et \(f^{\prime}\) sont orthogonaux à chaque instant.
- \((f \circ \varphi)^{\prime} = \varphi^{\prime}\, (f^{\prime} \circ \varphi)\) et \((A^{-1})^{\prime} = -A^{-1}A^{\prime}A^{-1}\).
- L’intégrale se calcule par coordonnées, vérifie \(\|\int f\| \leq\, \int \|f\|\) et est limite des sommes de Riemann.
- \(x \mapsto \int_a^x f\) est l’unique primitive de \(f\) continue nulle en \(a\).
- Rolle et l’égalité des accroissements finis sont faux ; l’inégalité \(\|f(b) – f(a)\| \leq\, k(b – a)\) reste vraie.
- Taylor avec reste intégral, Taylor-Lagrange (inégalité) et Taylor-Young sont valables pour les fonctions vectorielles.
Questions fréquentes sur fonctions vectorielles
Pourquoi le théorème de Rolle est-il faux pour une fonction vectorielle ?
Pour \(f(t) = (\cos t, \sin t)\) sur \([0, 2\pi]\), on a \(f(0) = f(2\pi)\) alors que \(\|f^{\prime}(t)\| = 1\) pour tout \(t\). La preuve de Rolle utilise un extremum, notion qui n’a pas de sens dans \(\mathbb{R}^2\). Seule l’inégalité des accroissements finis subsiste.
Comment dérive-t-on un déterminant dont les colonnes dépendent de t ?
Le déterminant est multilinéaire par rapport aux colonnes. On remplace donc successivement chaque colonne par sa dérivée et on additionne les \(n\) déterminants obtenus. Par exemple, la dérivée de \(\det(I_n + tA)\) en \(0\) vaut \(\operatorname{tr}A\).
Peut-on écrire la dérivée de A(t) au carré comme 2A(t)A'(t) ?
Non, car le produit matriciel n’est pas commutatif. La règle bilinéaire donne \((A^2)^{\prime} = A^{\prime}A + AA^{\prime}\). Les deux termes ne coïncident que si \(A\) et \(A^{\prime}\) commutent.
Quelles formules de Taylor restent valables pour les fonctions vectorielles ?
La formule avec reste intégral, l’inégalité de Taylor-Lagrange et la formule de Taylor-Young restent vraies. En revanche, l’égalité de Taylor-Lagrange avec un point intermédiaire est fausse, puisqu’elle contient l’égalité des accroissements finis.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur fonctions vectorielles
- À maîtriser avant : Normes, espaces vectoriels normés et suites
- Chapitre précédent : Séries entières
- Chapitre suivant : Intégrales généralisées et fonctions intégrables
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup