Voici le corrigé du contrôle de maths de L3 sur le thème : modes de convergence, Borel-Cantelli et TCL.
Cette correction rédige chaque question comme on l’attend en licence. Chaque théorème est cité avec ses hypothèses exactes : indépendance, sommabilité, moment d’ordre 2. Les contre-exemples sont construits sur \([0, 1]\) ou à partir de variables indépendantes. Ensuite, le second lemme de Borel-Cantelli s’applique à des blocs disjoints de lancers.
La convergence vers la loi de Poisson passe par les fonctions caractéristiques et une inégalité sur les puissances. Enfin, le théorème central limite est comparé à l’inégalité de Bienaymé-Tchebychev sur un même exemple. Le barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l3 : modes de convergence, borel-cantelli et tcl.
| Exercice | Points |
| Exercice 1 : Question de cours : Borel-Cantelli et convergence L^p | 3,5 points |
| Exercice 2 : Des exemples qui séparent les convergences | 4,5 points |
| Exercice 3 : Longues séries de pile | 4 points |
| Exercice 4 : Loi faible des grands nombres et loi de Poisson | 4 points |
| Exercice 5 : Problème : approximation par le théorème central limite | 4 points |
| Total | 20 points |
Exercice 1 : Question de cours : Borel-Cantelli et convergence L^p (3,5 points)
-
Premier lemme de Borel-Cantelli. Si \(\displaystyle\sum_{n} \mathbb{P}(A_n) < +\infty\), alors \(\mathbb{P}(\limsup A_n) = 0\). Aucune hypothèse d’indépendance n’est requise.
Second lemme de Borel-Cantelli. Si les événements \(A_n\) sont indépendants et si \(\displaystyle\sum_{n} \mathbb{P}(A_n) = +\infty\), alors \(\mathbb{P}(\limsup A_n) = 1\).
-
Pour tout \(n \geq\, 1\), on a \(\limsup A_k \subset \displaystyle\bigcup_{k \geq\, n} A_k\). Par sous-additivité dénombrable de \(\mathbb{P}\) :
\[\mathbb{P}(\limsup A_k) \leq\, \sum_{k \geq\, n}\mathbb{P}(A_k).\]
Le membre de droite est le reste d’une série convergente. Il tend donc vers \(0\) quand \(n \to +\infty\). Ainsi \(\mathbb{P}(\limsup A_n) = 0\). Autrement dit, presque sûrement, seul un nombre fini de \(A_n\) se réalisent.
-
Supposons que \(\mathbb{E}[|X_n – X|^p] \to 0\). Soit \(\varepsilon > 0\). L’inégalité de Markov appliquée à la variable positive \(|X_n – X|^p\) donne :
\[\mathbb{P}(|X_n – X| \geq\, \varepsilon) = \mathbb{P}(|X_n – X|^p \geq\, \varepsilon^p) \leq\, \dfrac{\mathbb{E}[|X_n – X|^p]}{\varepsilon^p} \xrightarrow[n \to +\infty]{ 0.\]
Donc \(X_n\) converge vers \(X\) en probabilité.
Barème : a) 0,5 point par lemme (indépendance exigée pour le second) ; b) 0,5 point pour l’inclusion, 1 point pour la sous-additivité et le reste de série ; c) 1 point.
Exercice 2 : Des exemples qui séparent les convergences (4,5 points)
-
Soit \(\omega \in \,]0, 1]\). Dès que \(n > \dfrac{1}{\omega}\), on a \(\omega > \dfrac{1}{n}\), donc \(X_n(\omega) = 0\). Ainsi \(X_n(\omega) \to 0\) pour tout \(\omega \neq 0\). Or \(\{0\}\) est de mesure nulle. Donc \(X_n \to 0\) presque sûrement, et par conséquent en probabilité.
En revanche, \(\mathbb{E}[|X_n – 0|] = n \times \dfrac{1}{n} = 1\) pour tout \(n\). Donc \((X_n)\) ne converge pas vers \(0\) dans \(L^1\). De plus, elle ne converge dans \(L^1\) vers aucune limite. En effet, une limite dans \(L^1\) serait aussi limite en probabilité, donc égale à \(0\) presque sûrement.
-
Pour \(p \geq\, 1\), \(|Y_n|^p = Y_n\), car \(Y_n\) vaut \(0\) ou \(1\). Donc \(\mathbb{E}[|Y_n|^p] = \dfrac{1}{n} \to 0\). Ainsi \(Y_n \to 0\) dans \(L^p\), et donc en probabilité.
Les événements \(\{Y_n = 1\}\) sont indépendants, et \(\displaystyle\sum_n \mathbb{P}(Y_n = 1) = \sum_n \dfrac{1}{n} = +\infty\). Par le second lemme de Borel-Cantelli, presque sûrement, \(Y_n = 1\) pour une infinité d’indices \(n\). Or une suite à valeurs dans \(\{0, 1\}\) qui tend vers \(0\) est nulle à partir d’un certain rang. Donc \(Y_n\) ne tend pas vers \(0\) presque sûrement.
Enfin, une limite presque sûre éventuelle serait aussi une limite en probabilité, donc égale à \(0\). Donc \((Y_n)\) ne converge pas presque sûrement.
-
La loi \(\mathcal{N}(0, 1)\) est symétrique, donc \(-Z\) a la même loi que \(Z\). Ainsi chaque \(Z_n\) a la loi de \(Z\). La suite \((Z_n)\) converge donc en loi vers \(Z\) : ses fonctions caractéristiques sont toutes égales à \(\varphi_Z\).
Pour \(n\) impair, \(|Z_n – Z| = 2|Z|\). Soit \(\varepsilon > 0\). Alors \(\mathbb{P}(|Z_n – Z| \geq\, \varepsilon) = \mathbb{P}(|Z| \geq\, \frac{\varepsilon}{2})\), qui est une constante strictement positive. Cette suite ne tend donc pas vers \(0\).
Par ailleurs, supposons que \(Z_n \to W\) en probabilité. La sous-suite \(Z_{2n} = Z\) tend alors vers \(W\), donc \(W = Z\) presque sûrement. C’est impossible d’après ce qui précède. Donc \((Z_n)\) ne converge pas en probabilité.
Erreur fréquente : croire que la convergence en loi vers \(Z\) porte sur les variables elles-mêmes. Elle ne porte que sur les lois, et la limite n’est définie qu’à égalité en loi près.
Barème : a) 0,5 point pour la convergence presque sûre, 0,5 point pour la probabilité, 0,5 point pour le calcul de \(\mathbb{E}[X_n]\) ; b) 0,5 point pour \(L^p\), 1 point pour Borel-Cantelli et la conclusion ; c) 0,5 point pour la convergence en loi, 1 point pour l’absence de convergence en probabilité.
Exercice 3 : Longues séries de pile (4 points)
-
Par indépendance des lancers, \(\mathbb{P}(A_n) = 2^{-\ell_n}\). Or \(\ell_n \geq\, 2\log_2 n\), donc :
\[\mathbb{P}(A_n) \leq\, 2^{-2\log_2 n} = \dfrac{1}{n^2}.\]
La série \(\sum \frac{1}{n^2}\) converge, donc \(\sum \mathbb{P}(A_n)\) converge aussi. Le premier lemme de Borel-Cantelli donne \(\mathbb{P}(\limsup A_n) = 0\). Donc, presque sûrement, seul un nombre fini d’événements \(A_n\) se réalisent. Autrement dit, à partir d’un certain rang, aucune série de piles commençant au lancer \(n\) n’atteint la longueur \(2\log_2 n\).
-
Pour \(k \geq\, 1\), on note \(B_k\) l’événement « les lancers \((k-1)\ell + 1, \ldots, k\ell\) donnent tous pile ». Chaque \(B_k\) ne dépend que des lancers du \(k\)-ième bloc. Ces blocs sont disjoints. Par le lemme des coalitions, les événements \(B_k\) sont donc indépendants.
De plus, \(\mathbb{P}(B_k) = 2^{-\ell}\) ne dépend pas de \(k\), donc \(\displaystyle\sum_k \mathbb{P}(B_k) = +\infty\). Le second lemme de Borel-Cantelli donne \(\mathbb{P}(\limsup B_k) = 1\). Donc, presque sûrement, une infinité de blocs sont formés de \(\ell\) piles : on observe une infinité de séries d’au moins \(\ell\) piles consécutifs.
-
Notons \(\Omega_{\ell}\) l’événement de la question b). On a \(\mathbb{P}(\Omega_{\ell}) = 1\) pour tout \(\ell \geq\, 1\). Une intersection dénombrable d’événements de probabilité 1 est de probabilité 1. Donc \(\mathbb{P}(\bigcap_{\ell \geq\, 1}\Omega_{\ell}) = 1\) : presque sûrement, pour tout \(\ell\), il y a une infinité de séries d’au moins \(\ell\) piles.
Ainsi, les longueurs des séries de pile ne sont pas bornées. Cependant, d’après a), une série commençant au lancer \(n\) reste plus courte que \(2\log_2 n\) à partir d’un certain rang. Les longues séries existent donc, mais leur longueur croît au plus comme un logarithme.
Barème : a) 0,5 point pour \(\mathbb{P}(A_n)\), 0,5 point pour la majoration, 0,5 point pour Borel-Cantelli ; b) 0,5 point pour les blocs indépendants, 1 point pour le second lemme ; c) 0,5 point pour l’intersection dénombrable, 0,5 point pour la comparaison.
Exercice 4 : Loi faible des grands nombres et loi de Poisson (4 points)
-
Énoncé. Soit \((X_n)\) une suite de variables de carré intégrable, deux à deux non corrélées, de même espérance \(m\) et de même variance \(\sigma^2\). C’est le cas d’une suite indépendante et identiquement distribuée avec \(\mathbb{E}[X_1^2] < +\infty\). On pose \(\overline{X}_n = \dfrac{X_1 + \cdots + X_n}{n}\). Alors \(\overline{X}_n \to m\) dans \(L^2\) et en probabilité.
Démonstration. Par linéarité, \(\mathbb{E}[\overline{X}_n] = m\). Les covariances croisées sont nulles, donc \(\operatorname{Var}(\overline{X}_n) = \dfrac{n\sigma^2}{n^2} = \dfrac{\sigma^2}{n}\). Ainsi \(\mathbb{E}[(\overline{X}_n – m)^2] = \dfrac{\sigma^2}{n} \to 0\). Ensuite, l’inégalité de Bienaymé-Tchebychev donne, pour \(\varepsilon > 0\) :
\[\mathbb{P}(|\overline{X}_n – m| \geq\, \varepsilon) \leq\, \dfrac{\sigma^2}{n\varepsilon^2} \xrightarrow[n \to +\infty]{ 0.\]
-
La variable \(S_n\) a la loi d’une somme de \(n\) variables de Bernoulli indépendantes de paramètre \(p_n = \frac{\lambda}{n}\). Par indépendance, la fonction caractéristique de la somme est le produit des fonctions caractéristiques, d’où :
\[\varphi_{S_n}(t) = (1 – p_n + p_n e^{it})^n = (1 + \dfrac{\lambda(e^{it} – 1)}{n})^n.\]
Pour \(N\) de loi \(\mathcal{P}(\lambda)\), on a \(\varphi_N(t) = \displaystyle\sum_{k \geq\, 0} e^{-\lambda}\dfrac{\lambda^k}{k!}e^{itk} = e^{-\lambda}e^{\lambda e^{it}} = \exp(\lambda(e^{it} – 1))\).
-
On fixe \(t\) et on pose \(w = \dfrac{\lambda(e^{it} – 1)}{n}\), \(a = 1 + w\) et \(b = e^{w}\). D’abord, \(a = (1 – p_n) + p_n e^{it}\) est une moyenne pondérée de \(1\) et \(e^{it}\), donc \(|a| \leq\, 1\). Ensuite, \(|b| = e^{\operatorname{Re} w} = e^{\lambda(\cos t – 1)/n} \leq\, 1\).
De plus, \(|w| \leq\, \dfrac{2\lambda}{n}\), et \(|e^{w} – 1 – w| \leq\, \displaystyle\sum_{k \geq\, 2}\dfrac{|w|^k}{k!} \leq\, |w|^2e^{|w|}\). L’inégalité admise donne donc :
\[|\varphi_{S_n}(t) – e^{\lambda(e^{it} – 1)}| = |a^n – b^n| \leq\, n|w|^2e^{|w|} \leq\, \dfrac{4\lambda^2}{n}e^{2\lambda/n} \xrightarrow[n \to +\infty]{ 0.\]
Théorème de Lévy. Une suite de variables réelles \((U_n)\) converge en loi vers \(U\) si et seulement si \(\varphi_{U_n}(t) \to \varphi_U(t)\) pour tout réel \(t\).
Ici \(\varphi_{S_n}\) converge simplement vers \(\varphi_N\). Donc \(S_n\) converge en loi vers la loi de Poisson \(\mathcal{P}(\lambda)\).
Barème : a) 0,5 point pour les hypothèses, 1 point pour la démonstration ; b) 0,5 point par fonction caractéristique ; c) 0,5 point pour \(|a|, |b| \leq\, 1\), 0,5 point pour la majoration, 0,5 point pour Lévy et la conclusion.
Exercice 5 : Problème : approximation par le théorème central limite (4 points)
-
Théorème central limite. Soit \((X_n)\) une suite de variables réelles indépendantes et de même loi, de carré intégrable, d’espérance \(m\) et de variance \(\sigma^2 > 0\). Alors :
\[\dfrac{X_1 + \cdots + X_n – nm}{\sigma\sqrt{n}} \xrightarrow[n \to +\infty]{\text{loi}} \mathcal{N}(0, 1).\]
-
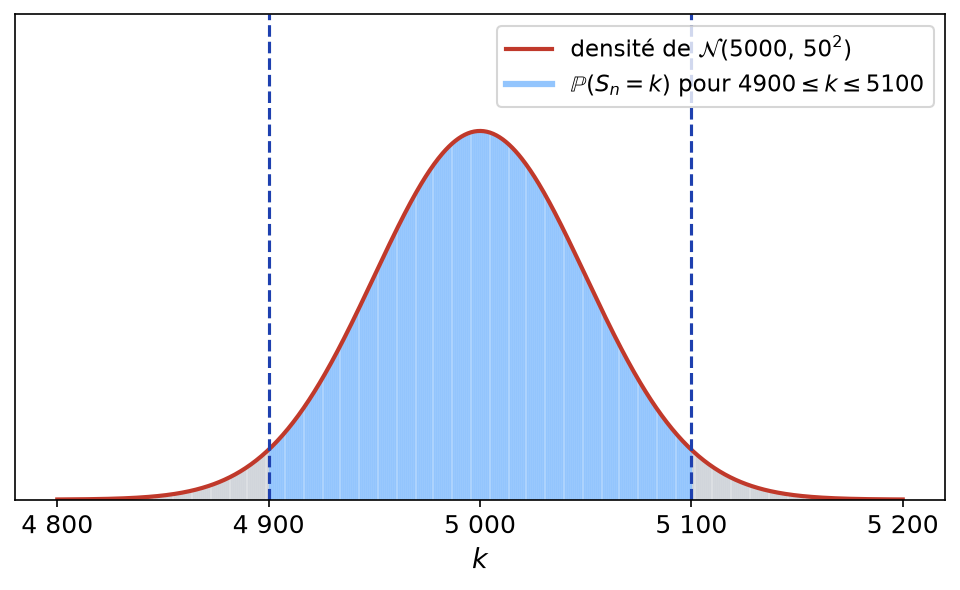
Les \(\varepsilon_k\) sont indépendantes, de même loi de Bernoulli, d’espérance \(\frac{1}{2}\) et de variance \(\frac{1}{4}\). Pour \(n = 10\,000\), on a \(nm = 5\,000\) et \(\sigma\sqrt{n} = \frac{1}{2} \times 100 = 50\). On approche donc la loi de \(\dfrac{S_n – 5\,000}{50}\) par la loi \(\mathcal{N}(0, 1)\).
-
On pose \(U_n = \dfrac{S_n – 5\,000}{50}\). On a \(\mathbb{P}(4\,900 \leq\, S_n \leq\, 5\,100) = \mathbb{P}(-2 \leq\, U_n \leq\, 2)\). La fonction \(\Phi\) est continue. La convergence en loi entraîne donc la convergence des fonctions de répartition en tout point, et ainsi \(\mathbb{P}(U_n \in [-2, 2]) \to \Phi(2) – \Phi(-2)\). D’où :
\[\mathbb{P}(4\,900 \leq\, S_n \leq\, 5\,100) \approx 2\Phi(2) – 1 \approx 2 \times 0{,}977 – 1 = 0{,}954.\]
La probabilité cherchée vaut environ \(0{,}954\).

-
On a \(\mathbb{E}[S_n] = 5\,000\) et \(\operatorname{Var}(S_n) = \dfrac{n}{4} = 2\,500\). Par l’inégalité de Bienaymé-Tchebychev :
\[\mathbb{P}(|S_n – 5\,000| > 100) \leq\, \mathbb{P}(|S_n – 5\,000| \geq\, 100) \leq\, \dfrac{2\,500}{100^2} = 0{,}25.\]
Donc \(\mathbb{P}(4\,900 \leq\, S_n \leq\, 5\,100) \geq\, 0{,}75\). Cette minoration est certaine, mais grossière. L’approximation du TCL est bien plus précise (environ \(0{,}954\)). Cependant, elle est asymptotique : sans résultat complémentaire, elle ne fournit pas de borne garantie.
-
On cherche \(n\) tel que \(\mathbb{P}(|\frac{S_n}{n} – \frac{1}{2}| \leq\, 0{,}01) \approx 0{,}95\). Cet événement s’écrit \(|\dfrac{S_n – n/2}{\sqrt{n}/2}| \leq\, 0{,}02\sqrt{n}\). Par le TCL, sa probabilité est proche de \(2\Phi(0{,}02\sqrt{n}) – 1\).
Or \(2\Phi(1{,}96) – 1 \approx 0{,}95\). Il suffit donc que \(0{,}02\sqrt{n} \geq\, 1{,}96\), soit \(\sqrt{n} \geq\, 98\). Il faut environ \(n \geq\, 9\,604\) lancers.
Barème : a) 1 point (indépendance, même loi et variance finie non nulle exigées) ; b) 0,5 point ; c) 0,5 point pour la justification, 0,5 point pour la valeur ; d) 0,5 point pour la minoration, 0,5 point pour la comparaison ; e) 0,5 point.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : modes de convergence, Borel-Cantelli et TCL
Pour consolider ce que le corrigé vous a appris, relisez le cours « Loi des grands nombres et TCL » en L3 puis entraînez-vous avec les exercices corrigés loi des grands nombres et tcl.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.