Ce contrôle de maths de L3 porte sur le thème suivant : loi d’un vecteur aléatoire et indépendance.
Ce partiel de L3 porte sur la loi d’un vecteur aléatoire. Vous rappellerez d’abord la méthode de la fonction muette et les critères d’indépendance. Ensuite, vous l’appliquerez au carré d’une variable normale et au minimum de deux durées exponentielles.
Les fonctions caractéristiques identifient la loi d’une différence et prouvent l’indépendance de deux combinaisons d’un vecteur gaussien. Un exercice court calcule une espérance conditionnelle à densité. Enfin, le problème étudie le couple formé par une somme et une proportion de deux lois gamma. Comptez 2 heures, sans calculatrice ni document.
- Niveau : licence L3
- Chapitre : Espaces probabilisés, variables aléatoires et espérance
- Durée conseillée : 2 h
- Barème : sur 20 points (exercice 1 : 3,5 points ; exercice 2 : 4 points ; exercice 3 : 4 points ; exercice 4 : 3 points ; exercice 5 : 5,5 points)
- Compétences évaluées :
- Calculer : obtenir la loi d’une fonction de variables aléatoires par la méthode de la fonction muette
- Modéliser : effectuer un changement de variables avec jacobien pour trouver la loi d’un couple
- Raisonner : établir ou réfuter l’indépendance par factorisation des densités ou des fonctions caractéristiques
- Calculer : déterminer une espérance conditionnelle dans un cas à densité et vérifier sa propriété caractéristique
Exercice 1 : Question de cours : fonction muette et indépendance (3,5 points)
Calculatrice interdite. Documents interdits.
Toutes les variables aléatoires sont définies sur un même espace probabilisé \((\Omega, \mathcal{A}, \mathbb{P})\). Pour une variable réelle \(X\), on note \(\varphi_X(t) = \mathbb{E}[e^{itX}]\) sa fonction caractéristique.
- Énoncez la méthode de la fonction muette : à quelle condition un vecteur aléatoire \(X\) à valeurs dans \(\mathbb{R}^d\) admet-il une densité \(f\) ? (1 point)
- Soit \((X, Y)\) un couple de densité \(f_{(X,Y)}\), de densités marginales \(f_X\) et \(f_Y\). Énoncez le critère d’indépendance de \(X\) et \(Y\) portant sur les densités. (1 point)
- Démontrez que, si \(X\) et \(Y\) sont indépendantes, alors \(\varphi_{X+Y} = \varphi_X\,\varphi_Y\). Énoncez ensuite la caractérisation de l’indépendance par la fonction caractéristique du couple. (1,5 point)
Exercice 2 : Loi du carré et loi du minimum (4 points)
- Soit \(X\) de loi normale \(\mathcal{N}(0,1)\). Déterminez, par la méthode de la fonction muette, une densité de \(X^2\). (2 points)
- Soient \(X\) et \(Y\) indépendantes, de lois exponentielles de paramètres \(\lambda > 0\) et \(\mu > 0\). On pose \(M = \min(X, Y)\). Déterminez la loi de \(M\) par la méthode de la fonction muette. (1 point)
- Avec les mêmes variables, calculez \(\mathbb{P}(X < Y)\). (1 point)
Exercice 3 : Fonctions caractéristiques et vecteur gaussien (4 points)
- Calculez la fonction caractéristique d’une variable de loi exponentielle de paramètre \(\lambda > 0\). (1 point)
- Soient \(X\) et \(Y\) indépendantes, de loi exponentielle de paramètre \(1\). Calculez \(\varphi_{X-Y}\). Montrez que \(X – Y\) a pour densité \(z \mapsto \dfrac{1}{2}e^{-|z|}\). (1,5 point)
- Soit \((X, Y)\) un vecteur gaussien centré de matrice de covariance \(\Gamma = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). Donnez sa fonction caractéristique. Montrez ensuite que \(X + Y\) et \(X – Y\) sont indépendantes, et précisez leurs lois. Les variables \(X\) et \(Y\) sont-elles indépendantes ? (1,5 point)
Exercice 4 : Espérance conditionnelle sur un triangle (3 points)
Soit \((X, Y)\) un couple de densité \(f(x, y) = 2 \times \mathbf{1}_{T}(x, y)\), où \(T = \{(x, y) : 0 < y < x < 1\}\).
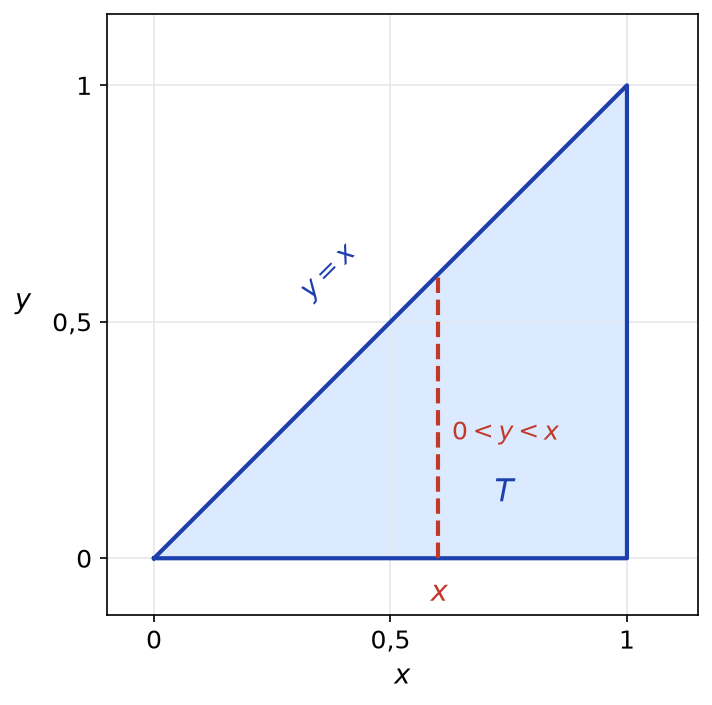
- Déterminez les densités marginales de \(X\) et de \(Y\). Les variables \(X\) et \(Y\) sont-elles indépendantes ? (1 point)
- Déterminez la densité conditionnelle de \(Y\) sachant \(X = x\), pour \(0 < x < 1\). Déduisez-en \(\mathbb{E}[Y \mid X]\), puis vérifiez la propriété caractéristique de l’espérance conditionnelle. (1,5 point)
- Calculez \(\mathbb{E}[Y]\) de deux façons. (0,5 point)
Exercice 5 : Problème : lois gamma et changement de variables (5,5 points)
Pour \(a > 0\), la loi \(\Gamma(a, 1)\) a pour densité \(x \mapsto \dfrac{x^{a-1}e^{-x}}{\Gamma(a)}\mathbf{1}_{]0, +\infty[}(x)\), où \(\Gamma(a) = \displaystyle\int_0^{+\infty} x^{a-1}e^{-x}\,\mathrm{d}x\). Soient \(a, b > 0\), et \(X\), \(Y\) indépendantes de lois respectives \(\Gamma(a, 1)\) et \(\Gamma(b, 1)\). On pose :
\[S = X + Y \quad \text{et} \quad T = \dfrac{X}{X + Y}.\]
- Donnez une densité du couple \((X, Y)\). (0,5 point)
- Montrez que \(\phi : (x, y) \mapsto (x + y, \dfrac{x}{x+y})\) est un \(C^1\)-difféomorphisme de \(]0, +\infty[^2\) sur \(]0, +\infty[ \times ]0, 1[\). Calculez la valeur absolue du jacobien de sa réciproque. (1,5 point)
- Déterminez une densité du couple \((S, T)\). Déduisez-en que \(S\) et \(T\) sont indépendantes, que \(S\) suit la loi \(\Gamma(a + b, 1)\), et donnez la loi de \(T\). Établissez au passage l’égalité \(\displaystyle\int_0^1 t^{a-1}(1-t)^{b-1}\,\mathrm{d}t = \dfrac{\Gamma(a)\Gamma(b)}{\Gamma(a+b)}\). (2 points)
- Calculez \(\mathbb{E}[X]\), puis déduisez \(\mathbb{E}[T]\) de l’égalité \(X = ST\). (1 point)
- Que devient le résultat pour \(a = b = 1\) ? Interprétez-le pour deux durées exponentielles indépendantes. (0,5 point)

Réviser avant le contrôle : loi d’un vecteur aléatoire et indépendance
Avant de faire ce contrôle, relisez le cours « Variables aléatoires et espérance » en L3 puis entraînez-vous avec les exercices corrigés variables aléatoires et espérance.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.