Voici le corrigé du contrôle de maths de L3 sur le thème : loi d’un vecteur aléatoire et indépendance.
Cette correction rédige chaque question comme on l’attend en licence. Chaque loi est obtenue par la fonction muette : on écrit l’espérance d’une fonction positive, puis on change de variable. Le jacobien est calculé explicitement, et le difféomorphisme est vérifié.
Pour l’indépendance, on factorise la densité jointe ou la fonction caractéristique. L’espérance conditionnelle est validée par sa propriété caractéristique, et non seulement par un calcul formel. Enfin, le problème fait apparaître la loi bêta et la relation entre les fonctions bêta et gamma. Le barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l3 : loi d’un vecteur aléatoire et indépendance.
| Exercice | Points |
| Exercice 1 : Question de cours : fonction muette et indépendance | 3,5 points |
| Exercice 2 : Loi du carré et loi du minimum | 4 points |
| Exercice 3 : Fonctions caractéristiques et vecteur gaussien | 4 points |
| Exercice 4 : Espérance conditionnelle sur un triangle | 3 points |
| Exercice 5 : Problème : lois gamma et changement de variables | 5,5 points |
| Total | 20 points |
Exercice 1 : Question de cours : fonction muette et indépendance (3,5 points)
-
Méthode de la fonction muette. Le vecteur \(X\) admet la densité \(f\) (fonction mesurable positive d’intégrale 1) si et seulement si, pour toute fonction \(h : \mathbb{R}^d \to \mathbb{R}\) mesurable positive (ou mesurable bornée) :
\[\mathbb{E}[h(X)] = \int_{\mathbb{R}^d} h(x)f(x)\,\mathrm{d}x.\]
-
Critère d’indépendance. Les variables \(X\) et \(Y\) sont indépendantes si et seulement si \(f_{(X,Y)}(x, y) = f_X(x)f_Y(y)\) pour presque tout \((x, y) \in \mathbb{R}^2\). Il suffit même que \(f_{(X,Y)}(x,y) = g(x)k(y)\) presque partout, avec \(g\) et \(k\) mesurables positives.
-
Pour \(t\) réel, \(e^{it(X+Y)} = e^{itX}e^{itY}\). Les variables \(e^{itX}\) et \(e^{itY}\) sont des fonctions mesurables bornées de \(X\) et de \(Y\). Elles sont donc indépendantes. On applique la propriété \(\mathbb{E}[UV] = \mathbb{E}[U]\,\mathbb{E}[V]\) aux parties réelles et imaginaires, qui sont bornées. On obtient :
\[\varphi_{X+Y}(t) = \mathbb{E}[e^{itX}]\mathbb{E}[e^{itY}] = \varphi_X(t)\,\varphi_Y(t).\]
Caractérisation. Les variables \(X\) et \(Y\) sont indépendantes si et seulement si \(\varphi_{(X,Y)}(u, v) = \varphi_X(u)\,\varphi_Y(v)\) pour tous réels \(u\) et \(v\). En effet, la fonction caractéristique d’un vecteur détermine sa loi.
Barème : a) 1 point ; b) 1 point ; c) 1 point pour la démonstration, 0,5 point pour la caractérisation.
Exercice 2 : Loi du carré et loi du minimum (4 points)
-
Soit \(h\) mesurable positive. Par le théorème de transfert, puis par parité de l’intégrande :
\[\mathbb{E}[h(X^2)] = \int_{\mathbb{R}} h(x^2)\dfrac{e^{-x^2/2}}{\sqrt{2\pi}}\,\mathrm{d}x = 2\int_0^{+\infty} h(x^2)\dfrac{e^{-x^2/2}}{\sqrt{2\pi}}\,\mathrm{d}x.\]
L’application \(x \mapsto x^2\) est un \(C^1\)-difféomorphisme de \(]0, +\infty[\) sur lui-même. On pose \(y = x^2\), soit \(x = \sqrt{y}\) et \(\mathrm{d}x = \dfrac{\mathrm{d}y}{2\sqrt{y}}\). Ainsi :
\[\mathbb{E}[h(X^2)] = \int_0^{+\infty} h(y)\dfrac{e^{-y/2}}{\sqrt{2\pi y}}\,\mathrm{d}y.\]
Donc \(X^2\) a pour densité \(y \mapsto \dfrac{e^{-y/2}}{\sqrt{2\pi y}}\mathbf{1}_{]0,+\infty[}(y)\) : c’est la loi du khi-deux à un degré de liberté.

-
Soit \(h\) mesurable positive. Le couple \((X, Y)\) a pour densité \(\lambda\mu\,e^{-\lambda x – \mu y}\) sur \(]0, +\infty[^2\), par indépendance. On sépare les cas \(x < y\) et \(y < x\) ; la diagonale est de mesure nulle. Par le théorème de Fubini-Tonelli :
\[\mathbb{E}[h(M)] = \int_0^{+\infty} h(x)\lambda e^{-\lambda x}(\int_x^{+\infty}\mu e^{-\mu y}\,\mathrm{d}y)\mathrm{d}x + \int_0^{+\infty} h(y)\mu e^{-\mu y}(\int_y^{+\infty}\lambda e^{-\lambda x}\,\mathrm{d}x)\mathrm{d}y.\]
Les intégrales intérieures valent \(e^{-\mu x}\) et \(e^{-\lambda y}\). Donc \(\mathbb{E}[h(M)] = \displaystyle\int_0^{+\infty} h(t)(\lambda + \mu)e^{-(\lambda + \mu)t}\,\mathrm{d}t\). Ainsi \(M\) suit la loi exponentielle de paramètre \(\lambda + \mu\).
-
Par le théorème de Fubini-Tonelli :
\[\mathbb{P}(X < Y) = \int_0^{+\infty}\lambda e^{-\lambda x}(\int_x^{+\infty}\mu e^{-\mu y}\,\mathrm{d}y)\mathrm{d}x = \int_0^{+\infty}\lambda e^{-(\lambda+\mu)x}\,\mathrm{d}x = \dfrac{\lambda}{\lambda + \mu}.\]
Donc \(\mathbb{P}(X < Y) = \dfrac{\lambda}{\lambda + \mu}\).
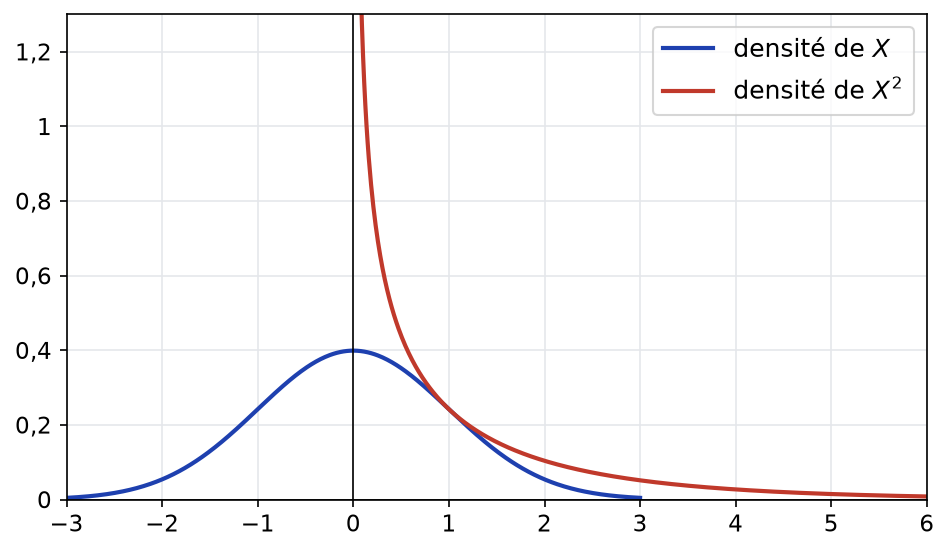
Erreur fréquente : oublier le facteur 2 dû aux deux antécédents \(\pm\sqrt{y}\) de \(y\). On obtient alors une fonction d’intégrale \(\frac{1}{2}\), qui n’est pas une densité.
Barème : a) 0,5 point pour la fonction muette et la parité, 1 point pour le changement de variable, 0,5 point pour la densité ; b) 1 point ; c) 1 point.
Exercice 3 : Fonctions caractéristiques et vecteur gaussien (4 points)
-
Soit \(X\) de loi exponentielle de paramètre \(\lambda\). Comme \(\operatorname{Re}(\lambda – it) = \lambda > 0\), on a \(|e^{-(\lambda – it)x}| = e^{-\lambda x} \to 0\) en \(+\infty\). Donc :
\[\varphi_X(t) = \int_0^{+\infty}\lambda e^{-(\lambda – it)x}\,\mathrm{d}x = \dfrac{\lambda}{\lambda – it}.\]
-
Les variables \(X\) et \(-Y\) sont indépendantes, et \(\varphi_{-Y}(t) = \varphi_Y(-t)\). D’après l’exercice 1 :
\[\varphi_{X-Y}(t) = \dfrac{1}{1 – it} \times \dfrac{1}{1 + it} = \dfrac{1}{1 + t^2}.\]
Soit \(Z\) de densité \(\frac{1}{2}e^{-|z|}\). En coupant l’intégrale en \(0\) :
\[\varphi_Z(t) = \dfrac{1}{2}\int_0^{+\infty}e^{-(1-it)z}\,\mathrm{d}z + \dfrac{1}{2}\int_0^{+\infty}e^{-(1+it)z}\,\mathrm{d}z = \dfrac{1}{2}(\dfrac{1}{1-it} + \dfrac{1}{1+it}) = \dfrac{1}{1+t^2}.\]
La fonction caractéristique caractérise la loi. Donc \(X – Y\) a pour densité \(\frac{1}{2}e^{-|z|}\) : c’est la loi de Laplace.
-
Pour un vecteur gaussien centré de covariance \(\Gamma\), on a \(\varphi(u, v) = \exp(-\frac{1}{2}(u, v)\,\Gamma\,(u, v)^{T})\). Ici \((u,v)\,\Gamma\,(u,v)^{T} = 2u^2 + 2uv + 2v^2\), donc \(\varphi_{(X,Y)}(u, v) = e^{-(u^2 + uv + v^2)}\).
Le couple \((U, V) = (X + Y, X – Y)\) est l’image de \((X, Y)\) par une application linéaire. C’est donc encore un vecteur gaussien centré. De plus :
\[\operatorname{Var}(U) = 2 + 2 + 2 \times 1 = 6, \quad \operatorname{Var}(V) = 2 + 2 – 2 \times 1 = 2, \quad \operatorname{Cov}(U, V) = \operatorname{Var}(X) – \operatorname{Var}(Y) = 0.\]
Par conséquent \(\varphi_{(U,V)}(s, t) = e^{-(6s^2 + 2t^2)/2} = e^{-3s^2}e^{-t^2} = \varphi_U(s)\,\varphi_V(t)\). Donc \(U\) et \(V\) sont indépendantes, avec \(U \sim \mathcal{N}(0, 6)\) et \(V \sim \mathcal{N}(0, 2)\).
En revanche, \(\operatorname{Cov}(X, Y) = 1 \neq 0\). Donc \(X\) et \(Y\) ne sont pas indépendantes.
Barème : a) 1 point ; b) 0,5 point pour \(\varphi_{X-Y}\), 1 point pour l’identification de la loi ; c) 0,5 point pour \(\varphi_{(X,Y)}\), 0,5 point pour le caractère gaussien et les covariances, 0,5 point pour les conclusions.
Exercice 4 : Espérance conditionnelle sur un triangle (3 points)
-
Pour \(0 < x < 1\), \(f_X(x) = \displaystyle\int_0^x 2\,\mathrm{d}y = 2x\). Pour \(0 < y < 1\), \(f_Y(y) = \displaystyle\int_y^1 2\,\mathrm{d}x = 2(1 – y)\). Les deux densités sont nulles hors de \(]0, 1[\).
Sur le triangle \(\{0 < x < y < 1\}\), de mesure \(\frac{1}{2}\), on a \(f_X(x)f_Y(y) = 4x(1 – y) > 0\), alors que \(f\) y est nulle. Donc \(X\) et \(Y\) ne sont pas indépendantes.
-
Pour \(0 < x < 1\), la densité conditionnelle vaut \(f_{Y \mid X = x}(y) = \dfrac{f(x, y)}{f_X(x)} = \dfrac{1}{x}\mathbf{1}_{]0, x[}(y)\). Sachant \(X = x\), la variable \(Y\) suit donc la loi uniforme sur \(]0, x[\), de moyenne \(\frac{x}{2}\). Ainsi \(\mathbb{E}[Y \mid X] = \dfrac{X}{2}\).
Vérification. La variable \(X/2\) est \(\sigma(X)\)-mesurable. Soit \(h\) mesurable bornée. D’une part :
\[\mathbb{E}[Y h(X)] = \int_0^1(\int_0^x 2y\,\mathrm{d}y)h(x)\,\mathrm{d}x = \int_0^1 x^2h(x)\,\mathrm{d}x.\]
D’autre part, \(\mathbb{E}[\dfrac{X}{2}h(X)] = \displaystyle\int_0^1\dfrac{x}{2}h(x) \times 2x\,\mathrm{d}x = \int_0^1 x^2h(x)\,\mathrm{d}x\). Les deux espérances coïncident. C’est la propriété caractéristique de \(\mathbb{E}[Y \mid X]\).
-
D’abord, \(\mathbb{E}[X] = \displaystyle\int_0^1 2x^2\,\mathrm{d}x = \dfrac{2}{3}\), donc \(\mathbb{E}[Y] = \mathbb{E}[\mathbb{E}[Y \mid X]] = \dfrac{1}{3}\). Ensuite, directement, \(\mathbb{E}[Y] = \displaystyle\int_0^1 2y(1 – y)\,\mathrm{d}y = 1 – \dfrac{2}{3} = \dfrac{1}{3}\). Donc \(\mathbb{E}[Y] = \dfrac{1}{3}\).
Barème : a) 0,5 point pour les marginales, 0,5 point pour la non-indépendance justifiée ; b) 0,5 point pour la densité conditionnelle, 0,5 point pour \(\mathbb{E}[Y \mid X]\), 0,5 point pour la vérification ; c) 0,5 point.
Exercice 5 : Problème : lois gamma et changement de variables (5,5 points)
-
Par indépendance, le couple \((X, Y)\) a pour densité le produit des densités :
\[f(x, y) = \dfrac{x^{a-1}y^{b-1}e^{-(x+y)}}{\Gamma(a)\Gamma(b)}\mathbf{1}_{]0,+\infty[^2}(x, y).\]
-
Soit \((s, t) \in \,]0, +\infty[ \times ]0, 1[\). On résout \(x + y = s\) et \(\dfrac{x}{x+y} = t\) : on trouve \(x = st\) et \(y = s(1 – t)\), qui sont strictement positifs. Ainsi \(\phi\) est une bijection, de réciproque \(\psi(s, t) = (st, s(1 – t))\).
Les applications \(\phi\) et \(\psi\) sont de classe \(C^1\), car rationnelles à dénominateurs non nuls. Donc \(\phi\) est un \(C^1\)-difféomorphisme. Le jacobien de \(\psi\) vaut :
\[\det\begin{pmatrix} t s \\ 1 – t -s \end{pmatrix} = -ts – s(1 – t) = -s, \quad \text{donc} \quad |J_{\psi}(s, t)| = s.\]
-
Soit \(h\) mesurable positive sur \(\mathbb{R}^2\). Par le théorème de changement de variables \((x, y) = \psi(s, t)\) :
\[\mathbb{E}[h(S, T)] = \int_{]0,+\infty[^2} h(\phi(x, y))f(x, y)\,\mathrm{d}x\,\mathrm{d}y = \int_{]0,+\infty[ \times ]0,1[} h(s, t)\,f(st, s(1-t))\,s\,\mathrm{d}s\,\mathrm{d}t.\]
On calcule \(f(st, s(1-t))\,s = \dfrac{s^{a+b-1}e^{-s}\,t^{a-1}(1-t)^{b-1}}{\Gamma(a)\Gamma(b)}\). On l’écrit sous la forme d’un produit :
\[f_{(S,T)}(s, t) = [\dfrac{s^{a+b-1}e^{-s}}{\Gamma(a+b)}] \times [\dfrac{\Gamma(a+b)}{\Gamma(a)\Gamma(b)}t^{a-1}(1-t)^{b-1}].\]
Cette densité est un produit d’une fonction de \(s\) par une fonction de \(t\). Donc \(S\) et \(T\) sont indépendantes. Le premier facteur est la densité de \(\Gamma(a+b, 1)\), d’intégrale 1. Donc le second facteur est aussi d’intégrale 1 sur \(]0, 1[\), ce qui donne :
\[\int_0^1 t^{a-1}(1-t)^{b-1}\,\mathrm{d}t = \dfrac{\Gamma(a)\Gamma(b)}{\Gamma(a+b)}.\]
Ainsi \(S \sim \Gamma(a + b, 1)\), et \(T\) suit la loi bêta de paramètres \(a\) et \(b\).
-
D’abord, \(\mathbb{E}[X] = \dfrac{1}{\Gamma(a)}\displaystyle\int_0^{+\infty}x^a e^{-x}\,\mathrm{d}x = \dfrac{\Gamma(a+1)}{\Gamma(a)} = a\). De même, \(\mathbb{E}[S] = a + b\).
Les variables \(S\) et \(T\) sont indépendantes et intégrables (\(T\) est bornée). Donc \(\mathbb{E}[X] = \mathbb{E}[ST] = \mathbb{E}[S]\,\mathbb{E}[T]\), soit \(a = (a + b)\,\mathbb{E}[T]\). Ainsi \(\mathbb{E}[T] = \dfrac{a}{a+b}\).
-
Pour \(a = b = 1\), \(X\) et \(Y\) suivent la loi exponentielle de paramètre 1. La loi bêta \((1, 1)\) est la loi uniforme sur \(]0, 1[\). Donc \(\dfrac{X}{X+Y}\) suit la loi uniforme sur \(]0, 1[\) et elle est indépendante de \(X + Y\), de densité \(s\,e^{-s}\). Autrement dit, connaissant la durée totale, la part de la première durée est uniformément répartie.
Barème : a) 0,5 point ; b) 0,5 point pour la bijection, 0,5 point pour le caractère \(C^1\) de \(\phi\) et \(\psi\), 0,5 point pour le jacobien ; c) 0,5 point pour le changement de variables, 0,5 point pour la densité du couple, 0,5 point pour l’indépendance et les lois, 0,5 point pour l’égalité bêta-gamma ; d) 0,5 point pour \(\mathbb{E}[X]\), 0,5 point pour \(\mathbb{E}[T]\) ; e) 0,5 point.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : loi d’un vecteur aléatoire et indépendance
Pour consolider ce que le corrigé vous a appris, relisez le cours « Variables aléatoires et espérance » en L3 puis entraînez-vous avec les exercices corrigés variables aléatoires et espérance.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.