Voici le corrigé du contrôle de maths de L3 sur le thème : Fubini-Tonelli et changement de variables.
Voici la correction détaillée du partiel sur Fubini-Tonelli et le changement de variables. Chaque interversion commence par l’application de Tonelli à une fonction positive, qui prouve l’intégrabilité avant tout usage de Fubini.
Vous y trouverez le passage en coordonnées polaires avec son jacobien et son domaine, le calcul qui montre qu’une fonction non intégrable peut donner deux intégrales itérées opposées, puis la relation de récurrence entre les volumes des boules. Le problème calcule une convolution d’indicatrices, dont les graphes en triangle et en cloche sont tracés. Un barème précis termine chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l3 : fubini-tonelli et changement de variables.
| Exercice | Points |
| Exercice 1 : Question de cours, les théorèmes de Fubini | 3 points |
| Exercice 2 : L’intégrale de Gauss par passage en polaires | 4 points |
| Exercice 3 : Deux intégrales itérées différentes | 4 points |
| Exercice 4 : Volume de la boule unité de R^n | 4 points |
| Exercice 5 : Problème, convolution d’indicatrices | 5 points |
| Total | 20 points |
Exercice 1 : Question de cours, les théorèmes de Fubini (3 points)
- Fubini-Tonelli. Soient \((X, \mathcal{A}, \mu)\) et \((Y, \mathcal{B}, \nu)\) deux espaces mesurés sigma-finis, et \(F : X \times Y \to [0, +\infty]\) mesurable pour la tribu produit. Alors \(x \mapsto \int_Y F(x, y) \,\mathrm{d}\nu(y)\) et \(y \mapsto \int_X F(x, y) \,\mathrm{d}\mu(x)\) sont mesurables, et
\[\int_{X \times Y} F \,\mathrm{d}(\mu \otimes \nu) = \int_X (\int_Y F(x, y) \,\mathrm{d}\nu(y)) \mathrm{d}\mu(x) = \int_Y (\int_X F(x, y) \,\mathrm{d}\mu(x)) \mathrm{d}\nu(y),\]
ces trois quantités étant dans \([0, +\infty]\). - Fubini. Si \(F\) est intégrable sur \(X \times Y\) pour \(\mu \otimes \nu\), alors pour \(\mu\)-presque tout \(x\), \(y \mapsto F(x, y)\) est \(\nu\)-intégrable. De plus, \(x \mapsto \int_Y F(x, y) \,\mathrm{d}\nu(y)\), définie presque partout, est \(\mu\)-intégrable, et il en va de même en échangeant les rôles. Les deux intégrales itérées sont égales à \(\int_{X \times Y} F \,\mathrm{d}(\mu \otimes \nu)\). En pratique, on vérifie l’intégrabilité en appliquant Tonelli à \(|F|\).
- Changement de variables. Soient \(U\) et \(V\) deux ouverts de \(\mathbb{R}^n\) et \(\varphi : U \to V\) un \(C^1\)-difféomorphisme. Pour toute \(f : V \to [0, +\infty]\) mesurable, ou pour toute \(f\) intégrable sur \(V\),
\[\int_V f \,\mathrm{d}\lambda_n = \int_U f(\varphi(u)) \,|\det J_{\varphi}(u)| \,\mathrm{d}\lambda_n(u).\]
Pour les coordonnées polaires, \(\det J = \cos\theta \times r\cos\theta – (-r\sin\theta) \times \sin\theta = r\). Le jacobien vaut \(r\).
Barème : a) 1 point (0,5 si l’hypothèse de positivité manque) ; b) 1 point ; c) 1 point : 0,5 pour l’énoncé, 0,5 pour le jacobien.
Exercice 2 : L’intégrale de Gauss par passage en polaires (4 points)
- La fonction \(x \mapsto e^{-x^2}\) est continue et positive. Pour \(|x| \geq\, 1\), on a \(x^2 \geq\, |x|\), donc \(e^{-x^2} \leq\, e^{-|x|}\), fonction intégrable sur \(\mathbb{R}\). Sur \([-1, 1]\), la fonction est bornée par 1. Elle est donc intégrable sur \(\mathbb{R}\).
- La fonction \((x, y) \mapsto e^{-x^2} e^{-y^2}\) est continue, donc borélienne, et positive sur \(\mathbb{R}^2\). Le théorème de Fubini-Tonelli s’applique sans autre vérification :
\[\int_{\mathbb{R}^2} e^{-(x^2 + y^2)} \,\mathrm{d}\lambda_2 = \int_{\mathbb{R}} e^{-x^2} (\int_{\mathbb{R}} e^{-y^2} \,\mathrm{d}y) \mathrm{d}x = I \times I.\]
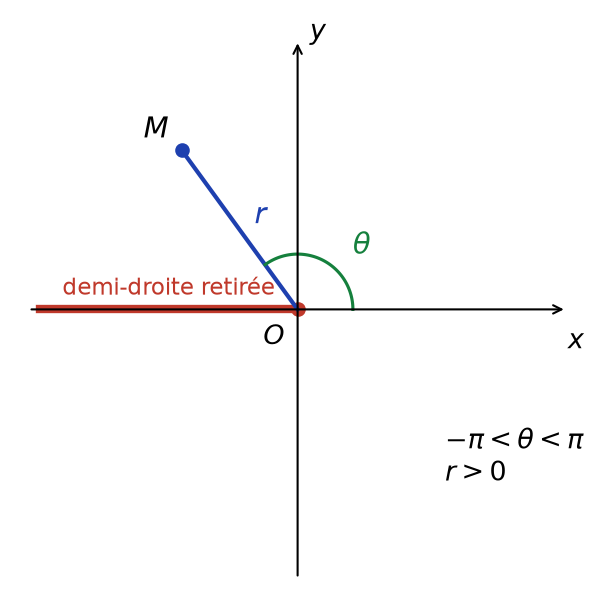
Donc \(I^2 = \int_{\mathbb{R}^2} e^{-(x^2 + y^2)} \,\mathrm{d}\lambda_2\). - On pose \(U = \,]0, +\infty[ \times ]-\pi, \pi[\), \(V = \mathbb{R}^2 \setminus (]-\infty, 0] \times \{0\})\), et \(\varphi(r, \theta) = (r\cos\theta, r\sin\theta)\). L’application \(\varphi\) est un \(C^1\)-difféomorphisme de \(U\) sur \(V\), de jacobien \(r\). La demi-droite fermée \(]-\infty, 0] \times \{0\}\) est contenue dans une droite, donc négligeable pour \(\lambda_2\) : on peut intégrer sur \(V\) au lieu de \(\mathbb{R}^2\).
Le changement de variables pour une fonction positive, puis Tonelli sur le produit \(U\), donnent
\[I^2 = \int_{U} e^{-r^2} r \,\mathrm{d}r \,\mathrm{d}\theta = \int_{-\pi}^{\pi} \mathrm{d}\theta \times \int_{0}^{+\infty} r e^{-r^2} \,\mathrm{d}r = 2\pi \times [-\frac{e^{-r^2}}{2}]_{0}^{+\infty} = 2\pi \times \frac{1}{2} = \pi.\]
Comme \(I > 0\), \(I = \sqrt{\pi}\).
Barème : a) 1 point ; b) 1 point, dont 0,5 pour Tonelli justifié par la positivité ; c) 2 points : 0,5 pour les ouverts et le difféomorphisme, 0,5 pour la partie négligeable, 0,5 pour le calcul, 0,5 pour la valeur de \(I\).
Exercice 3 : Deux intégrales itérées différentes (4 points)
- Pour \(x > 0\) fixé, on dérive un quotient :
\[\frac{\partial}{\partial y}(\frac{y}{x^2 + y^2}) = \frac{(x^2 + y^2) – y \times 2y}{(x^2 + y^2)^2} = \frac{x^2 – y^2}{(x^2 + y^2)^2} = f(x, y).\]
Ainsi, pour tout \(x \in \,]0, 1]\), la fonction \(y \mapsto f(x, y)\) est continue sur \([0, 1]\), et \(\int_{0}^{1} f(x, y) \,\mathrm{d}y = [\frac{y}{x^2 + y^2}]_{0}^{1} = \frac{1}{1 + x^2}\). Par conséquent,
\[\int_{0}^{1} (\int_{0}^{1} f(x, y) \,\mathrm{d}y) \mathrm{d}x = \int_{0}^{1} \frac{\mathrm{d}x}{1 + x^2} = \arctan 1 = \frac{\pi}{4}.\]
La première intégrale itérée vaut \(\dfrac{\pi}{4}\). - On remarque que \(f(y, x) = -f(x, y)\). Donc \(\int_{0}^{1} f(x, y) \,\mathrm{d}x = -\int_{0}^{1} f(y, x) \,\mathrm{d}x = -\frac{1}{1 + y^2}\), d’après le calcul de a) avec les rôles échangés. En intégrant en \(y\), la seconde intégrale itérée vaut \(-\dfrac{\pi}{4}\).
- En polaires, avec \(\theta \in \,]0, \frac{\pi}{2}[\) et \(r \in \,]0, 1[\), on a \(x^2 – y^2 = r^2 \cos 2\theta\) et \((x^2 + y^2)^2 = r^4\). Donc \(|f| = \frac{|\cos 2\theta|}{r^2}\). Le changement de variables (fonction positive) et Tonelli donnent
\[\int_{D} |f| \,\mathrm{d}\lambda_2 = \int_{0}^{\pi/2} |\cos 2\theta| \,\mathrm{d}\theta \times \int_{0}^{1} \frac{r}{r^2} \,\mathrm{d}r = 1 \times \int_{0}^{1} \frac{\mathrm{d}r}{r} = +\infty.\]
Cette intégrale est infinie. Comme \(D \subset Q\), on a aussi \(\int_Q |f| = +\infty\) : \(f\) n’est pas intégrable sur \(Q\). L’hypothèse du théorème de Fubini n’est donc pas satisfaite. De plus, Tonelli ne s’applique pas à \(f\), qui change de signe. Aucune contradiction : ce contre-exemple montre qu’il faut toujours vérifier l’intégrabilité par Tonelli sur \(|f|\) avant d’intervertir.
Barème : a) 1,5 point : 0,5 pour la dérivée, 0,5 pour l’intégrale intérieure, 0,5 pour la valeur ; b) 1 point ; c) 1,5 point : 0,5 pour l’expression polaire, 0,5 pour l’intégrale infinie, 0,5 pour l’explication.
Erreur fréquente : conclure que Fubini est faux ; il est seulement appliqué hors de ses hypothèses.
Exercice 4 : Volume de la boule unité de R^n (4 points)
- L’application linéaire \(h_r : x \mapsto r x\) envoie \(B_n(1)\) sur \(B_n(r)\), et son déterminant vaut \(r^n\). Or l’image d’un borélien \(A\) par une application linéaire \(M\) inversible vérifie \(\lambda_n(M(A)) = |\det M| \,\lambda_n(A)\). Donc \(\lambda_n(B_n(r)) = r^n V_n\).
- Pour \((u, y, z) \in \mathbb{R}^{n-2} \times \mathbb{R}^2\), on a \((u, y, z) \in B_n(1)\) si et seulement si \(y^2 + z^2 \leq\, 1\) et \(\|u\|^2 \leq\, 1 – y^2 – z^2\). La mesure \(\lambda_n\) est la mesure produit \(\lambda_{n-2} \otimes \lambda_2\), et l’indicatrice de la boule est positive et borélienne. Le théorème de Tonelli donne donc, avec \(\Delta\) le disque unité fermé de \(\mathbb{R}^2\),
\[V_n = \int_{\Delta} \lambda_{n-2}(B_{n-2}(\sqrt{1 – y^2 – z^2})) \mathrm{d}y \,\mathrm{d}z = V_{n-2} \int_{\Delta} (1 – y^2 – z^2)^{\frac{n-2}{2}} \,\mathrm{d}y \,\mathrm{d}z,\]
d’après a) (le cercle unité, où le rayon est nul, est négligeable). En passant en polaires (jacobien \(r\)),
\[\int_{\Delta} (1 – y^2 – z^2)^{\frac{n-2}{2}} \,\mathrm{d}y \,\mathrm{d}z = 2\pi \int_{0}^{1} (1 – r^2)^{\frac{n-2}{2}} r \,\mathrm{d}r = 2\pi [-\frac{(1 – r^2)^{n/2}}{n}]_{0}^{1} = \frac{2\pi}{n}.\]
Donc \(V_n = \dfrac{2\pi}{n} V_{n-2}\) pour \(n \geq\, 3\). - On a \(V_1 = \lambda([-1, 1]) = 2\) et \(V_2 = \pi\), aire du disque unité (par exemple en polaires : \(2\pi \int_{0}^{1} r \,\mathrm{d}r = \pi\)). La récurrence donne :
\(V_3 = \frac{2\pi}{3} \times 2 = \frac{4\pi}{3}\) ; \(V_4 = \frac{2\pi}{4} \times \pi = \frac{\pi^2}{2}\) ;
\(V_5 = \frac{2\pi}{5} \times \frac{4\pi}{3} = \frac{8\pi^2}{15}\) ; \(V_6 = \frac{2\pi}{6} \times \frac{\pi^2}{2} = \frac{\pi^3}{6}\).
On obtient \(V_3 = \frac{4\pi}{3}\), \(V_4 = \frac{\pi^2}{2}\), \(V_5 = \frac{8\pi^2}{15}\) et \(V_6 = \frac{\pi^3}{6}\). Enfin, pour \(n \geq\, 13\), on a \(\frac{2\pi}{n} \leq\, \frac{1}{2}\), car \(4\pi < 13\). Donc \(V_n \leq\, \frac{1}{2} V_{n-2}\), et chacune des deux sous-suites de rang pair et de rang impair est majorée par une suite géométrique de raison \(\frac{1}{2}\). Ainsi \(V_n \to 0\).
Barème : a) 1 point ; b) 2 points : 1 point pour Tonelli avec la tranche correctement décrite, 1 point pour le calcul polaire ; c) 1 point : 0,5 pour les valeurs, 0,5 pour la limite.
Exercice 5 : Problème, convolution d’indicatrices (5 points)
- Pour \(x\) réel, \(\mathbf{1}(x – y)\mathbf{1}(y) = 1\) si et seulement si \(0 \leq\, y \leq\, 1\) et \(x – 1 \leq\, y \leq\, x\). Donc \((\mathbf{1} * \mathbf{1})(x) = \lambda([0, 1] \cap [x – 1, x])\). En distinguant les cas :
– si \(x \leq\, 0\) ou \(x \geq\, 2\), l’intersection est de mesure nulle : \(T(x) = 0\) ;
– si \(0 \leq\, x \leq\, 1\), l’intersection est \([0, x]\) : \(T(x) = x\) ;
– si \(1 \leq\, x \leq\, 2\), l’intersection est \([x – 1, 1]\) : \(T(x) = 2 – x\).
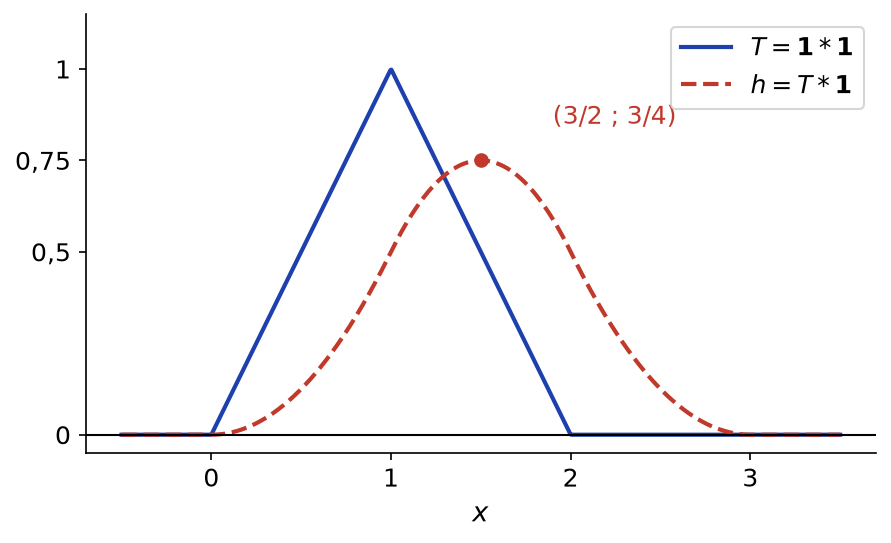
\(T\) est la fonction « triangle » de support \([0, 2]\) et de sommet \((1, 1)\).
- La fonction \((x, y) \mapsto \mathbf{1}(x – y)\mathbf{1}(y)\) est borélienne et positive. Par Tonelli, puis par invariance de \(\lambda\) par translation,
\[\int_{\mathbb{R}} T(x) \,\mathrm{d}x = \int_{\mathbb{R}} \mathbf{1}(y) (\int_{\mathbb{R}} \mathbf{1}(x – y) \,\mathrm{d}x) \mathrm{d}y = \int_{\mathbb{R}} \mathbf{1}(y) \times 1 \,\mathrm{d}y = 1.\]
On a bien \(\int T = 1 = (\int \mathbf{1})^2\). Sur le graphe, c’est l’aire du triangle de base 2 et de hauteur 1 : \(\frac{2 \times 1}{2} = 1\). - La fonction \(H(x, y) = |f(x – y)| \,|g(y)|\) est mesurable et positive. Tonelli et l’invariance par translation donnent
\[\int_{\mathbb{R}} (\int_{\mathbb{R}} H(x, y) \,\mathrm{d}y) \mathrm{d}x = \int_{\mathbb{R}} |g(y)| (\int_{\mathbb{R}} |f(x – y)| \,\mathrm{d}x) \mathrm{d}y = \|f\|_1 \|g\|_1 < +\infty.\]
La fonction positive \(x \mapsto \int H(x, y) \,\mathrm{d}y\) est donc d’intégrale finie, par conséquent finie presque partout. Pour ces \(x\), la fonction \(y \mapsto f(x – y) g(y)\) est intégrable : \((f * g)(x)\) est défini pour presque tout \(x\). Enfin, \(|(f * g)(x)| \leq\, \int H(x, y) \,\mathrm{d}y\). En intégrant en \(x\), \(\|f * g\|_1 \leq\, \|f\|_1 \|g\|_1\). - Par définition, \(h(x) = \int_{\mathbb{R}} T(x – y) \mathbf{1}(y) \,\mathrm{d}y = \int_{0}^{1} T(x – y) \,\mathrm{d}y\). Le changement de variable \(u = x – y\) donne \(h(x) = \int_{x-1}^{x} T(u) \,\mathrm{d}u\).
Pour \(x \in [0, 1]\), \(T\) est nulle sur \([x – 1, 0]\), donc \(h(x) = \int_{0}^{x} u \,\mathrm{d}u = \frac{x^2}{2}\).
Pour \(x \in [1, 2]\), on a \(h(x) = \int_{x-1}^{1} u \,\mathrm{d}u + \int_{1}^{x} (2 – u) \,\mathrm{d}u = \frac{1 – (x – 1)^2}{2} + 2x – \frac{x^2}{2} – \frac{3}{2}\). Après simplification, \(h(x) = -x^2 + 3x – \frac{3}{2}\).
Ainsi \(h(x) = \frac{x^2}{2}\) sur \([0, 1]\) et \(h(x) = -x^2 + 3x – \frac{3}{2}\) sur \([1, 2]\). Les deux expressions valent \(\frac{1}{2}\) en \(x = 1\), et \(h(\frac{3}{2}) = \frac{3}{4}\) est le maximum.
Barème : a) 1,5 point : 0,5 pour l’expression par la mesure, 0,5 pour les trois cas, 0,5 pour le graphe ; b) 1 point ; c) 1,5 point : 1 point pour Tonelli sur \(|f(x – y) g(y)|\), 0,5 pour l’inégalité ; d) 1 point : 0,5 par intervalle.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : Fubini-Tonelli et changement de variables
Pour consolider ce que le corrigé vous a appris, relisez le cours « Fubini et changement de variables » en L3 puis entraînez-vous avec les exercices corrigés fubini et changement de variables.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.