Voici le corrigé du contrôle de maths de L1 sur le thème : applications linéaires, noyau, image et rang.
Voici la correction détaillée du partiel sur les applications linéaires. Chaque calcul de noyau est mené par un système, puis contrôlé par le théorème du rang. Ainsi, vous verrez comment une égalité de dimensions évite de longs calculs d’image.
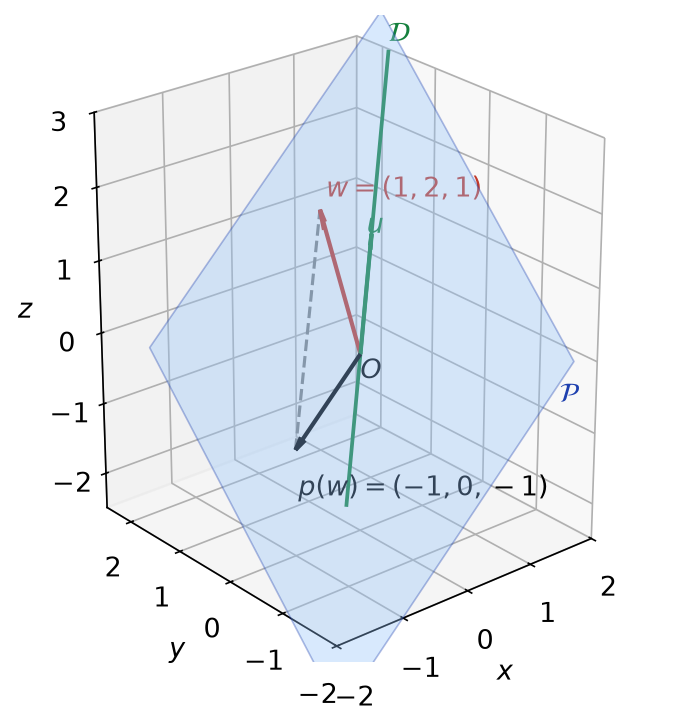
Ensuite, la correction détermine l’expression d’un projecteur de l’espace et vérifie la relation p∘p = p par un produit de matrices. De plus, une figure en perspective montre la décomposition d’un vecteur. Le problème final démontre qu’une famille construite à partir d’un endomorphisme nilpotent est libre. Enfin, chaque exercice se termine par un barème détaillé, question par question.
L’énoncé se trouve sur la page contrôle de maths l1 : applications linéaires, noyau, image et rang.
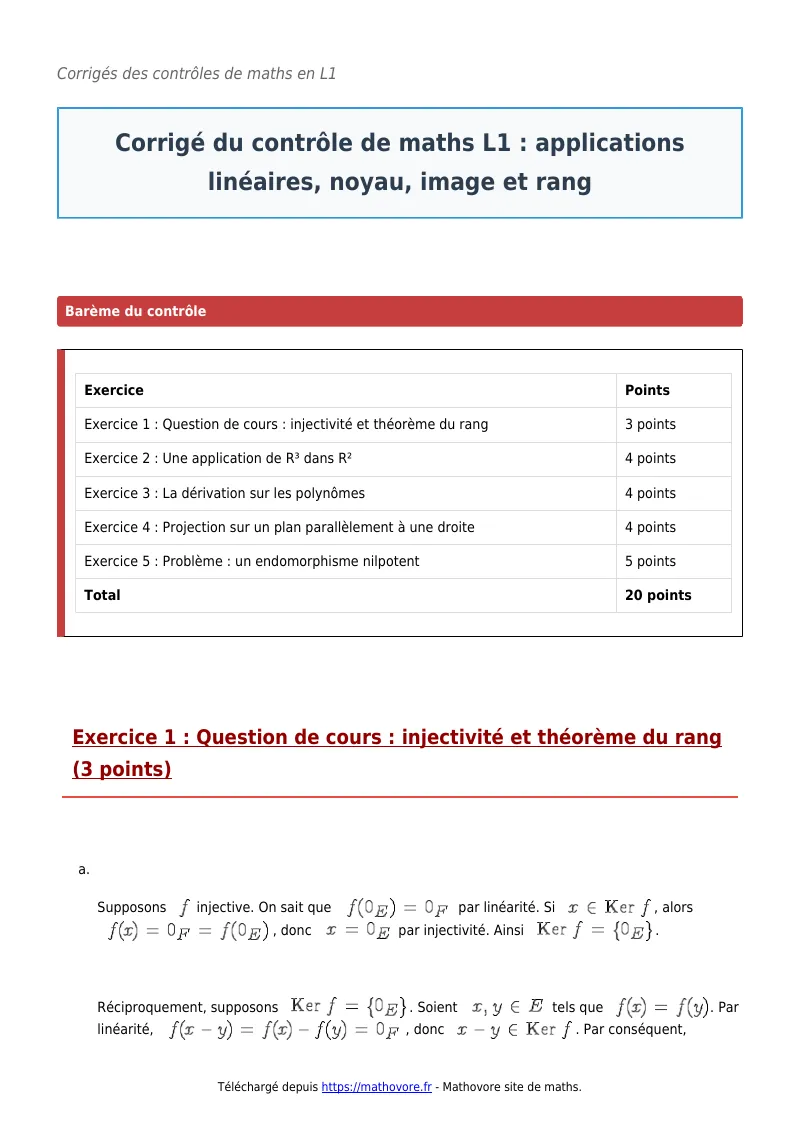
| Exercice | Points |
| Exercice 1 : Question de cours : injectivité et théorème du rang | 3 points |
| Exercice 2 : Une application de R³ dans R² | 4 points |
| Exercice 3 : La dérivation sur les polynômes | 4 points |
| Exercice 4 : Projection sur un plan parallèlement à une droite | 4 points |
| Exercice 5 : Problème : un endomorphisme nilpotent | 5 points |
| Total | 20 points |
Exercice 1 : Question de cours : injectivité et théorème du rang (3 points)
-
Supposons \(f\) injective. On sait que \(f(0_E) = 0_F\) par linéarité. Si \(x \in \operatorname{Ker} f\), alors \(f(x) = 0_F = f(0_E)\), donc \(x = 0_E\) par injectivité. Ainsi \(\operatorname{Ker} f = \{0_E\}\).
Réciproquement, supposons \(\operatorname{Ker} f = \{0_E\}\). Soient \(x, y \in E\) tels que \(f(x) = f(y)\). Par linéarité, \(f(x – y) = f(x) – f(y) = 0_F\), donc \(x – y \in \operatorname{Ker} f\). Par conséquent, \(x = y\). Ainsi \(f\) est injective si et seulement si \(\operatorname{Ker} f = \{0_E\}\).
-
Théorème du rang : si \(E\) est de dimension finie et \(f \in \mathcal{L}(E, F)\), alors \(\operatorname{Im} f\) est de dimension finie et \(\dim E = \dim \operatorname{Ker} f + \operatorname{rg} f\).
Soit \(u \in \mathcal{L}(E)\), avec \(\dim E = n\). D’après la question a et le théorème du rang :
\(u\) injectif \(\iff \dim \operatorname{Ker} u = 0 \iff \operatorname{rg} u = n\).
Or \(\operatorname{Im} u\) est un sous-espace de \(E\). Il est donc égal à \(E\) si et seulement si sa dimension vaut \(n\). Ainsi \(\operatorname{rg} u = n \iff u\) surjectif. Par conséquent, \(u\) injectif \(\iff\) \(u\) surjectif \(\iff\) \(u\) bijectif.
Erreur fréquente : appliquer ce résultat à une application entre deux espaces de dimensions différentes. Il faut \(\dim E = \dim F\), et la dimension finie est indispensable.
Barème : a) 1 point : 0,5 point par sens ; b) 2 points : 1 point pour l’énoncé complet du théorème du rang, 1 point pour les équivalences justifiées.
Exercice 2 : Une application de R³ dans R² (4 points)
-
Soient \(X = (x, y, z)\), \(X^{\prime} = (x^{\prime}, y^{\prime}, z^{\prime})\) et \(\lambda \in \mathbb{R}\). Chaque composante de \(f\) est une combinaison linéaire des coordonnées. Donc \(f(\lambda X + X^{\prime}) = \lambda f(X) + f(X^{\prime})\), par un calcul direct composante par composante. L’application \(f\) est linéaire.
-
On résout \(f(x, y, z) = (0, 0)\) :
\[\begin{cases} x – y + 2z = 0 \\ 2x + y + z = 0 \end{cases}\]
En additionnant les deux lignes, \(3x + 3z = 0\), donc \(x = -z\). Ensuite, la première ligne donne \(y = x + 2z = z\). Ainsi \((x, y, z) = z(-1, 1, 1)\).
Vérification : \(f(-1, 1, 1) = (-1 – 1 + 2,\; -2 + 1 + 1) = (0, 0)\). Donc \(\operatorname{Ker} f = \operatorname{Vect}\big((-1, 1, 1)\big)\), de base \(\big((-1, 1, 1)\big)\).
-
D’après le théorème du rang, \(\operatorname{rg} f = \dim \mathbb{R}^3 – \dim \operatorname{Ker} f = 3 – 1 = 2\). Or \(\operatorname{Im} f\) est un sous-espace de \(\mathbb{R}^2\) de dimension 2. Donc \(\operatorname{Im} f = \mathbb{R}^2\). L’application \(f\) est de rang 2, surjective, mais pas injective car son noyau n’est pas réduit à \(\{0\}\).
-
D’abord, on cherche un antécédent particulier avec \(z = 0\) : \(x – y = 1\) et \(2x + y = 2\). En additionnant, \(3x = 3\), donc \(x = 1\) et \(y = 0\). Ainsi \(f(1, 0, 0) = (1, 2)\).
Ensuite, \(f(X) = (1, 2) \iff f\big(X – (1, 0, 0)\big) = 0 \iff X – (1, 0, 0) \in \operatorname{Ker} f\). L’ensemble des antécédents de \((1, 2)\) est la droite affine \(\big\{(1 – t,\; t,\; t) : t \in \mathbb{R}\big\}\).
Barème : a) 0,5 point ; b) 1,5 point : 1 point pour la résolution, 0,5 point pour la base ; c) 1 point : 0,5 point pour le rang, 0,5 point pour les conclusions ; d) 1 point : 0,5 point pour l’antécédent particulier, 0,5 point pour l’ensemble.
Exercice 3 : La dérivation sur les polynômes (4 points)
-
Pour \(P, Q \in \mathbb{R}_n[X]\) et \(\lambda \in \mathbb{R}\), \((\lambda P + Q)^{\prime} = \lambda P^{\prime} + Q^{\prime}\), donc \(D\) est linéaire. De plus, si \(\deg P \leq\, n\), alors \(\deg P^{\prime} \leq\, n – 1 \leq\, n\). Ainsi \(D\) est un endomorphisme de \(\mathbb{R}_n[X]\).
-
D’abord, \(P^{\prime} = 0\) si et seulement si \(P\) est constant. Donc \(\operatorname{Ker} D = \mathbb{R}_0[X]\), de dimension 1.
Ensuite, \(\dim \mathbb{R}_n[X] = n + 1\). Le théorème du rang donne \(\operatorname{rg} D = (n + 1) – 1 = n\). Or, pour tout \(P\), \(\deg P^{\prime} \leq\, n – 1\), donc \(\operatorname{Im} D \subset \mathbb{R}_{n-1}[X]\). Ces deux espaces ont la même dimension \(n\). Par conséquent, \(\operatorname{Im} D = \mathbb{R}_{n-1}[X]\).
-
Pour tout \(P \in \mathbb{R}_n[X]\), \(D^{n+1}(P) = P^{(n+1)} = 0\), car la dérivée d’ordre \(n + 1\) d’un polynôme de degré au plus \(n\) est nulle. En revanche, \(D^n(X^n) = n! \neq 0\). Donc \(D^{n+1} = 0\) et \(D^n \neq 0\) : \(D\) est nilpotent d’indice \(n + 1\).
-
Soit \(P \in \operatorname{Ker} \psi\), c’est-à-dire \(P = P^{\prime}\). Si \(P \neq 0\), alors \(\deg P^{\prime} < \deg P\) (ou \(P^{\prime} = 0\)), ce qui contredit \(P = P^{\prime}\). Donc \(P = 0\) et \(\psi\) est injectif. Or \(\psi\) est un endomorphisme d’un espace de dimension finie. D’après l’exercice 1, \(\psi\) est donc un automorphisme.
De plus, \(\mathrm{id}\) et \(D\) commutent. Par télescopage, \((\mathrm{id} – D)(\mathrm{id} + D + \cdots + D^n) = \mathrm{id} – D^{n+1} = \mathrm{id}\). Ainsi \(\psi^{-1} = \mathrm{id} + D + \cdots + D^n\).
Pour \(n = 2\), \(P = \psi^{-1}(X^2) = X^2 + 2X + 2\). Vérification : \(P^{\prime} = 2X + 2\), donc \(P – P^{\prime} = X^2\). Le polynôme cherché est \(X^2 + 2X + 2\).
Barème : a) 0,5 point ; b) 1,5 point : 0,5 point pour le noyau, 1 point pour l’image par le théorème du rang ; c) 1 point ; d) 1 point : 0,5 point pour la bijectivité et l’inverse, 0,5 point pour le polynôme.
Exercice 4 : Projection sur un plan parallèlement à une droite (4 points)
-
Le plan \(\mathcal{P}\) est le noyau de la forme linéaire non nulle \((x, y, z) \mapsto x + y – z\). C’est donc un hyperplan : \(\dim \mathcal{P} = 2\). De plus, \(\dim \mathcal{D} = 1\), car \(u \neq 0\).
Ensuite, soit \(t\,u = (t, t, t) \in \mathcal{P} \cap \mathcal{D}\). Alors \(t + t – t = t = 0\). Donc \(\mathcal{P} \cap \mathcal{D} = \{0\}\). Enfin, \(\dim \mathcal{P} + \dim \mathcal{D} = 3 = \dim \mathbb{R}^3\). Ainsi \(\mathbb{R}^3 = \mathcal{P} \oplus \mathcal{D}\).
-
Soit \(X = (x, y, z)\). On écrit \(X = a + t\,u\) avec \(a \in \mathcal{P}\) et \(t\) réel ; alors \(p(X) = a = X – t\,u\). La condition \(X – t\,u \in \mathcal{P}\) s’écrit \((x – t) + (y – t) – (z – t) = 0\), soit \(t = x + y – z\). Donc :
\[p(x, y, z) = \big(x – (x + y – z),\; y – (x + y – z),\; z – (x + y – z)\big).\]
Ainsi \(p(x, y, z) = (-y + z,\; -x + z,\; -x – y + 2z)\). Pour \(w = (1, 2, 1)\), on trouve \(t = 2\) et \(p(w) = (-1, 0, -1)\). On vérifie que \(-1 + 0 – (-1) = 0\), donc \(p(w) \in \mathcal{P}\), et que \(w – p(w) = (2, 2, 2) \in \mathcal{D}\).

-
Les colonnes de \(M\) sont les images des vecteurs de la base canonique :
\[M = \begin{pmatrix} 0 -1 1 \\ -1 0 1 \\ -1 -1 2 \end{pmatrix}.\]
Un calcul ligne par colonne donne, par exemple, pour la première ligne : \(0 + 1 – 1 = 0\), puis \(0 + 0 – 1 = -1\), puis \(0 – 1 + 2 = 1\). On procède de même pour les deux autres lignes. On obtient \(M^2 = M\), ce qui traduit \(p \circ p = p\). De plus, la trace de \(M\) vaut 2, qui est bien le rang de \(p\).
-
La symétrie par rapport à \(\mathcal{P}\) parallèlement à \(\mathcal{D}\) vérifie \(s = 2p – \mathrm{id}\). En effet, si \(X = a + t\,u\), alors \(s(X) = a – t\,u = 2a – X\). Donc :
\[s(x, y, z) = (-x – 2y + 2z,\; -2x – y + 2z,\; -2x – 2y + 3z).\]
Ainsi \(s(x, y, z) = (-x – 2y + 2z,\; -2x – y + 2z,\; -2x – 2y + 3z)\). Enfin, \(s(1, 1, 1) = (-1 – 2 + 2,\; -2 – 1 + 2,\; -2 – 2 + 3) = (-1, -1, -1) = -u\).
Barème : a) 1 point : 0,5 point pour les dimensions, 0,5 point pour l’intersection et la conclusion ; b) 1,5 point : 0,5 point pour la méthode, 0,5 point pour \(t\), 0,5 point pour \(p(x, y, z)\) et \(p(w)\) ; c) 0,5 point ; d) 1 point : 0,5 point pour \(s = 2p – \mathrm{id}\), 0,5 point pour l’expression et la vérification.
Exercice 5 : Problème : un endomorphisme nilpotent (5 points)
Partie A : cas général
-
Raisonnons par l’absurde. Supposons qu’il existe des réels \(\lambda_0, \ldots, \lambda_{p-1}\) non tous nuls tels que \(\lambda_0 x + \lambda_1 u(x) + \cdots + \lambda_{p-1}u^{p-1}(x) = 0\). Soit \(j\) le plus petit indice tel que \(\lambda_j \neq 0\).
On applique \(u^{p-1-j}\), qui est linéaire. Pour \(k > j\), on a \(k + p – 1 – j \geq\, p\), donc \(u^{k+p-1-j}(x) = 0\). Il reste \(\lambda_j\,u^{p-1}(x) = 0\). Or \(u^{p-1}(x) \neq 0\), donc \(\lambda_j = 0\) : c’est une contradiction. La famille \(\big(x, u(x), \ldots, u^{p-1}(x)\big)\) est donc libre.
-
Dans un espace de dimension \(n\), une famille libre a au plus \(n\) éléments. Or la famille précédente en compte \(p\). Donc \(p \leq\, n\), et \(u^n = u^{n-p} \circ u^p = 0\).
Partie B : un exemple dans R³
-
Par produit ligne par colonne :
\[A^2 = \begin{pmatrix} 1 0 1 \\ 0 0 0 \\ -1 0 -1 \end{pmatrix}, \qquad A^3 = A^2 A = \begin{pmatrix} 0 0 0 \\ 0 0 0 \\ 0 0 0 \end{pmatrix}.\]
Par exemple, le coefficient \((1, 1)\) de \(A^2\) vaut \(1 + 1 – 1 = 1\). Ensuite, la première ligne de \(A^3\) vaut \((-1 + 1,\; -1 + 1,\; -1 + 1) = (0, 0, 0)\). Comme \(A^2 \neq 0\) et \(A^3 = 0\), \(v\) est nilpotent d’indice 3.
-
Le noyau est donné par le système \(-x – y – z = 0\), \(-x – z = 0\), \(x + y + z = 0\). La deuxième équation donne \(z = -x\), puis la première donne \(y = 0\). Donc \(\operatorname{Ker} v = \operatorname{Vect}\big((1, 0, -1)\big)\).
D’après le théorème du rang, \(\operatorname{rg} v = 3 – 1 = 2\). L’image est engendrée par les colonnes de \(A\). Or les deux premières, \((-1, -1, 1)\) et \((-1, 0, 1)\), ne sont pas colinéaires. Donc \(\operatorname{Im} v = \operatorname{Vect}\big((-1, -1, 1), (-1, 0, 1)\big)\), c’est le plan d’équation \(x + z = 0\), et \(\operatorname{rg} v = 2\).
Enfin, \((1, 0, -1)\) vérifie \(1 + (-1) = 0\). Donc \(\operatorname{Ker} v \subset \operatorname{Im} v\).
-
On a \(v(e_1) = (-1, -1, 1)\), première colonne de \(A\), et \(v^2(e_1) = (1, 0, -1)\), première colonne de \(A^2\). Comme \(v^2(e_1) \neq 0\) et que \(v\) est d’indice 3, la partie A montre que \(\mathcal{B}^{\prime}\) est libre. Elle compte 3 vecteurs dans \(\mathbb{R}^3\) : c’est donc une base.
Ensuite, \(v(e_1)\) est le deuxième vecteur de \(\mathcal{B}^{\prime}\), \(v\big(v(e_1)\big)\) est le troisième et \(v\big(v^2(e_1)\big) = v^3(e_1) = 0\). La matrice de \(v\) dans \(\mathcal{B}^{\prime}\) est donc :
\[N = \begin{pmatrix} 0 0 0 \\ 1 0 0 \\ 0 1 0 \end{pmatrix}.\]
Barème : a) 1,5 point : 0,5 point pour le choix du plus petit indice, 1 point pour l’application de \(u^{p-1-j}\) et la conclusion ; b) 0,5 point ; c) 1 point : 0,5 point pour \(A^2\), 0,5 point pour \(A^3\) et l’indice ; d) 1 point : 0,5 point pour le noyau, 0,5 point pour l’image et l’inclusion ; e) 1 point : 0,5 point pour la base, 0,5 point pour la matrice.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : applications linéaires, noyau, image et rang
Pour consolider ce que le corrigé vous a appris, relisez le cours « Applications linéaires » en L1 puis entraînez-vous avec les exercices corrigés applications linéaires.
Retrouvez tous les contrôles de maths de L1 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.