Ce chapitre de calcul matriciel sup vous donne les outils de base pour manipuler les matrices. Vous y verrez l’espace \(\mathcal{M}_{n,p}(\mathbb{K})\), les matrices élémentaires, le produit matriciel et la transposée. Ensuite, le cours relie les matrices aux systèmes linéaires grâce à l’écriture \(AX = B\) et à l’algorithme du pivot de Gauss.
Placé au premier semestre, juste après les polynômes et les structures algébriques, ce chapitre reste volontairement calculatoire. Vous apprendrez à calculer une puissance par la formule du binôme, à repérer les matrices nilpotentes et les diviseurs de zéro, puis à reconnaître une matrice inversible.
Enfin, ces techniques servent tout le second semestre. En effet, l’algèbre linéaire, les déterminants et les espaces préhilbertiens reposent sur ces calculs. De plus, les planches de colles en contiennent presque toujours.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur calcul matriciel.
I. L’espace des matrices et le calcul matriciel de base
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Les entiers \(n\), \(p\), \(q\) sont non nuls. Une matrice est d’abord un tableau de nombres. Cependant, sa vraie force vient des opérations qu’on lui associe : combinaison linéaire, produit, transposition.
Une matrice à \(n\) lignes et \(p\) colonnes à coefficients dans \(\mathbb{K}\) est une famille \(A = (a_{ij})_{1 \leq\, i \leq\, n,\, 1 \leq\, j \leq\, p}\) d’éléments de \(\mathbb{K}\). Le coefficient \(a_{ij}\) se lit à la ligne \(i\) et à la colonne \(j\). On note \(\mathcal{M}_{n,p}(\mathbb{K})\) l’ensemble de ces matrices, et \(\mathcal{M}_n(\mathbb{K})\) lorsque \(n = p\) (matrices carrées).
La somme de deux matrices de même format et le produit par un scalaire se font coefficient par coefficient. Ainsi, pour \(\lambda, \mu \in \mathbb{K}\), la combinaison linéaire \(\lambda A + \mu B\) a pour coefficients \(\lambda a_{ij} + \mu b_{ij}\). La matrice nulle, notée \(0\), est le neutre de l’addition.
Pour \(1 \leq\, k \leq\, n\) et \(1 \leq\, l \leq\, p\), la matrice élémentaire \(E_{kl} \in \mathcal{M}_{n,p}(\mathbb{K})\) a tous ses coefficients nuls, sauf celui d’indice \((k, l)\), qui vaut \(1\). Autrement dit, son coefficient d’indice \((i, j)\) vaut \(\delta_{ik}\delta_{jl}\), où \(\delta\) est le symbole de Kronecker.
Toute matrice \(A \in \mathcal{M}_{n,p}(\mathbb{K})\) s’écrit de façon unique comme combinaison linéaire des matrices élémentaires :
\[A = \sum_{i=1}^{n} \sum_{j=1}^{p} a_{ij} E_{ij}.\]
Dans \(\mathcal{M}_2(\mathbb{R})\), on a \(\begin{pmatrix} 3 -1 \\ 0 7 \end{pmatrix} = 3E_{11} – E_{12} + 7E_{22}\). Les coefficients de la combinaison sont exactement ceux du tableau.
1. Le produit matriciel
Le produit n’est pas défini coefficient par coefficient. En effet, il est conçu pour traduire la composition des substitutions linéaires. Il faut donc que le nombre de colonnes du premier facteur égale le nombre de lignes du second.
Soient \(A \in \mathcal{M}_{n,p}(\mathbb{K})\) et \(B \in \mathcal{M}_{p,q}(\mathbb{K})\). Le produit \(AB\) est la matrice \(C \in \mathcal{M}_{n,q}(\mathbb{K})\) de coefficients
\[c_{ij} = \sum_{k=1}^{p} a_{ik} b_{kj}, \qquad 1 \leq\, i \leq\, n, \ 1 \leq\, j \leq\, q.\]
Le coefficient \(c_{ij}\) combine la ligne \(i\) de \(A\) et la colonne \(j\) de \(B\).
Avec \(A = \begin{pmatrix} 1 0 2 \\ -1 3 1 \end{pmatrix}\) et \(B = \begin{pmatrix} 2 \\ 1 \\ -1 \end{pmatrix}\), on obtient \(AB = \begin{pmatrix} 2 + 0 – 2 \\ -2 + 3 – 1 \end{pmatrix} = \begin{pmatrix} 0 \\ 0 \end{pmatrix}\). Le produit est nul, alors qu’aucun des deux facteurs ne l’est. Par ailleurs, \(BA\) n’est pas défini.
Le produit matriciel est bilinéaire : \(A(\lambda B + \mu B^{\prime}) = \lambda AB + \mu AB^{\prime}\) et \((\lambda A + \mu A^{\prime})B = \lambda AB + \mu A^{\prime}B\). De plus, il est associatif : pour \(A \in \mathcal{M}_{n,p}(\mathbb{K})\), \(B \in \mathcal{M}_{p,q}(\mathbb{K})\) et \(C \in \mathcal{M}_{q,r}(\mathbb{K})\), on a \((AB)C = A(BC)\).
La bilinéarité découle de celle de \((a, b) \mapsto ab\) dans \(\mathbb{K}\). Pour l’associativité, on calcule le coefficient d’indice \((i, l)\) des deux membres :
\[\big((AB)C\big)_{il} = \sum_{j=1}^{q} \Big(\sum_{k=1}^{p} a_{ik} b_{kj}\Big) c_{jl} = \sum_{k=1}^{p} a_{ik} \Big(\sum_{j=1}^{q} b_{kj} c_{jl}\Big) = \big(A(BC)\big)_{il}.\]
On a seulement échangé deux sommes finies. Donc les deux matrices sont égales.
Dans \(\mathcal{M}_n(\mathbb{K})\), les matrices élémentaires se multiplient selon la règle \(E_{ij}E_{kl} = \delta_{jk}E_{il}\).
Cette règle se retient ainsi : le produit est non nul seulement si les indices « intérieurs » coïncident. Par exemple, \(E_{12}E_{23} = E_{13}\) alors que \(E_{23}E_{12} = 0\). Par conséquent, le produit matriciel n’est pas commutatif dès que \(n \geq\, 2\).
2. La transposée
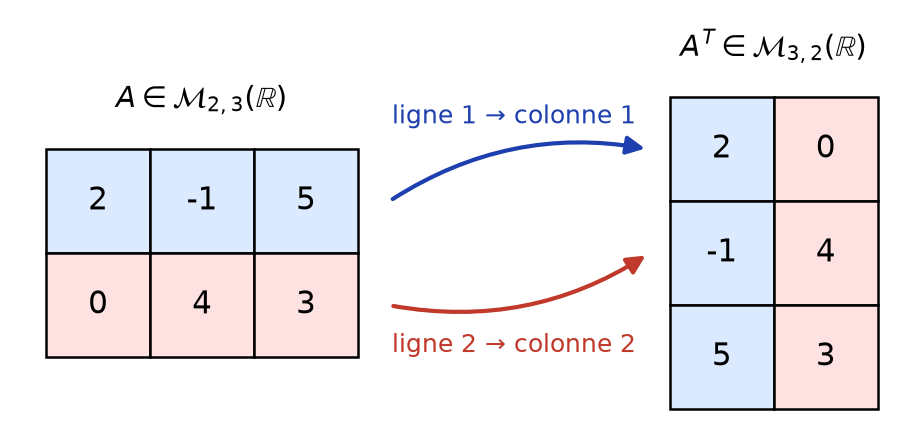
La transposée de \(A \in \mathcal{M}_{n,p}(\mathbb{K})\) est la matrice \(A^{T} \in \mathcal{M}_{p,n}(\mathbb{K})\) de coefficients \((A^{T})_{ij} = a_{ji}\). Les lignes de \(A\) deviennent les colonnes de \(A^{T}\).
La figure ci-dessous montre une matrice \(2 \times 3\) et sa transposée. Chaque ligne de \(A\) est recopiée, dans le même ordre, en colonne de \(A^{T}\).
La transposition est linéaire, vérifie \((A^{T})^{T} = A\), et renverse l’ordre des produits : \((AB)^{T} = B^{T}A^{T}\) pour \(A \in \mathcal{M}_{n,p}(\mathbb{K})\) et \(B \in \mathcal{M}_{p,q}(\mathbb{K})\).
Pour tous \(i\) et \(j\), on a \(\big((AB)^{T}\big)_{ij} = (AB)_{ji} = \sum_{k} a_{jk} b_{ki}\). D’autre part, \((B^{T}A^{T})_{ij} = \sum_{k} (B^{T})_{ik} (A^{T})_{kj} = \sum_{k} b_{ki} a_{jk}\). Les deux sommes coïncident, d’où l’égalité.
II. Systèmes linéaires et algorithme du pivot de Gauss
Un système de \(n\) équations linéaires à \(p\) inconnues se code entièrement par une matrice. Ainsi, le calcul matriciel devient l’outil naturel pour le résoudre.
Le système \(\sum_{j=1}^{p} a_{ij} x_j = b_i\) \((1 \leq\, i \leq\, n)\) s’écrit \(AX = B\), avec \(A = (a_{ij}) \in \mathcal{M}_{n,p}(\mathbb{K})\), \(X = (x_j) \in \mathcal{M}_{p,1}(\mathbb{K})\) et \(B = (b_i) \in \mathcal{M}_{n,1}(\mathbb{K})\). Le système homogène associé est \(AX = 0\). Le système est compatible s’il admet au moins une solution.
Supposons que \(AX = B\) admette une solution \(X_0\). Alors ses solutions sont exactement les colonnes \(X_0 + H\), où \(H\) parcourt l’ensemble des solutions du système homogène \(AX = 0\).
Par bilinéarité du produit, \(AX = B\) équivaut à \(AX = AX_0\), c’est-à-dire à \(A(X – X_0) = 0\). Autrement dit, \(X\) est solution si et seulement si \(H = X – X_0\) est solution du système homogène.
1. Opérations élémentaires sur les lignes
On transforme un système en un système équivalent, c’est-à-dire ayant les mêmes solutions. Pour cela, on n’utilise que trois opérations, toutes réversibles :
- l’échange de deux lignes, noté \(L_i rightarrow L_j\) ;
- la multiplication d’une ligne par un scalaire non nul, notée \(L_i arrow \alpha L_i\) avec \(\alpha \neq 0\) ;
- l’ajout à une ligne d’un multiple d’une autre, noté \(L_i arrow L_i + \lambda L_j\) avec \(j \neq i\).
Chaque opération se défait par une opération du même type. Par exemple, \(L_i arrow L_i + \lambda L_j\) se défait par \(L_i arrow L_i – \lambda L_j\). Par conséquent, le système obtenu a les mêmes solutions que le système de départ.
2. L’algorithme du pivot
Pour résoudre \(AX = B\), on travaille sur la matrice augmentée \((A \mid B)\).
- D’abord, on choisit dans la première colonne non nulle un coefficient non nul : c’est le pivot. On le place en première ligne par un échange.
- Ensuite, on annule les coefficients situés sous le pivot par des opérations \(L_i arrow L_i – \lambda L_1\).
- On recommence sur les lignes suivantes, jusqu’à obtenir une forme échelonnée.
- Enfin, une ligne \(0 = c\) avec \(c \neq 0\) rend le système incompatible. Sinon, on exprime les inconnues principales en fonction des inconnues secondaires, en remontant.
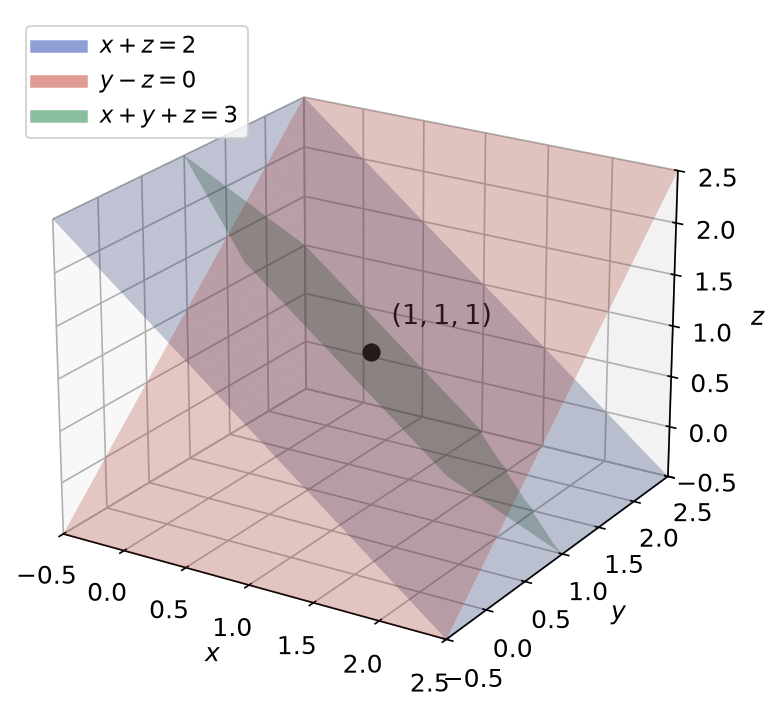
Résolvons le système \(x + z = 2\), \(y – z = 0\), \(x + y + z = 3\). L’opération \(L_3 arrow L_3 – L_1\) donne \(y = 1\). Puis \(L_3 arrow L_3 – L_2\) donne \(z = 1\). En remontant, \(y = z = 1\) et \(x = 2 – z = 1\). L’unique solution est donc \((1, 1, 1)\).
Géométriquement, chaque équation définit un plan de l’espace. Comme le montre la figure ci-dessous, les trois plans de l’exemple se coupent en un seul point.
Un système homogène possédant plus d’inconnues que d’équations admet une solution non nulle. En effet, sa forme échelonnée compte au plus \(n\) pivots, donc au moins une inconnue secondaire, que l’on peut choisir égale à \(1\).
III. Opérations élémentaires et matrices élémentaires
Chaque opération sur les lignes est en fait une multiplication à gauche par une matrice inversible bien choisie. Ce point de vue relie l’algorithme du pivot au calcul matriciel.
Dans \(\mathcal{M}_n(\mathbb{K})\), on appelle :
- matrice de transvection : \(T_{ij}(\lambda) = I_n + \lambda E_{ij}\), avec \(i \neq j\) ;
- matrice de dilatation : \(D_i(\alpha) = I_n + (\alpha – 1)E_{ii}\), avec \(\alpha \neq 0\) ;
- matrice de permutation : \(P_{ij}\), obtenue en échangeant les lignes \(i\) et \(j\) de \(I_n\).
Soit \(A \in \mathcal{M}_{n,p}(\mathbb{K})\). Alors \(T_{ij}(\lambda)A\) s’obtient par \(L_i arrow L_i + \lambda L_j\), \(D_i(\alpha)A\) par \(L_i arrow \alpha L_i\), et \(P_{ij}A\) par \(L_i rightarrow L_j\). De même, multiplier à droite par ces matrices (de taille \(p\)) agit sur les colonnes. Enfin, ces matrices sont inversibles :
\[T_{ij}(\lambda)^{-1} = T_{ij}(-\lambda), \qquad D_i(\alpha)^{-1} = D_i(1/\alpha), \qquad P_{ij}^{-1} = P_{ij}.\]
La ligne \(k\) de \(E_{ij}A\) vaut \(\sum_{l} \delta_{ki}\delta_{lj} \times (\text{ligne } l \text{ de } A)\). Elle est donc nulle si \(k \neq i\), et égale à la ligne \(j\) de \(A\) si \(k = i\). Ainsi, \((I_n + \lambda E_{ij})A\) ajoute \(\lambda L_j\) à \(L_i\). Pour l’inverse, comme \(i \neq j\), on a \(E_{ij}^2 = \delta_{ji}E_{ij} = 0\), donc \((I_n + \lambda E_{ij})(I_n – \lambda E_{ij}) = I_n – \lambda^2 E_{ij}^2 = I_n\). Les deux autres cas se traitent de la même façon.
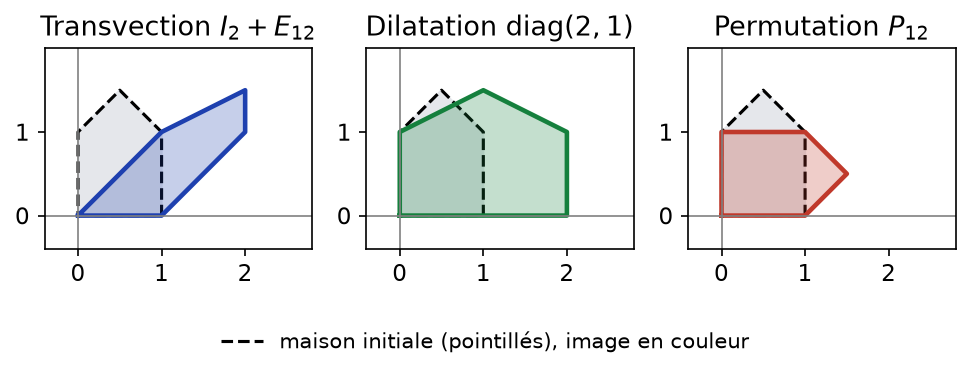
Dans le plan, ces matrices ont une action simple à visualiser. La figure ci-dessous montre l’image d’une petite maison par une transvection (un cisaillement), une dilatation (un étirement horizontal) et une permutation (une symétrie par rapport à la première bissectrice).
Pour toute \(A \in \mathcal{M}_{n,p}(\mathbb{K})\), il existe une matrice \(G\), produit de matrices élémentaires, telle que \(GA\) soit échelonnée. En particulier, \(GA\) et \(A\) ont les mêmes systèmes homogènes associés : \(AX = 0 \Leftrightarrow GAX = 0\).
En effet, l’algorithme du pivot n’enchaîne que des opérations élémentaires. De plus, \(G\) est inversible, donc \(GAX = 0\) entraîne \(AX = G^{-1}GAX = 0\).
IV. L’anneau des matrices carrées
Muni de l’addition et du produit, \(\mathcal{M}_n(\mathbb{K})\) est un anneau. Son neutre multiplicatif est \(I_n\). Cependant, cet anneau n’est ni commutatif ni intègre dès que \(n \geq\, 2\).
1. Matrices remarquables
Une matrice \(A \in \mathcal{M}_n(\mathbb{K})\) est :
- diagonale si \(a_{ij} = 0\) pour \(i \neq j\) ; on note \(A = \mathrm{diag}(a_{11}, \ldots, a_{nn})\) ;
- triangulaire supérieure si \(a_{ij} = 0\) pour \(i > j\), et triangulaire inférieure si \(a_{ij} = 0\) pour \(i < j\) ;
- symétrique si \(A^{T} = A\), et antisymétrique si \(A^{T} = -A\).
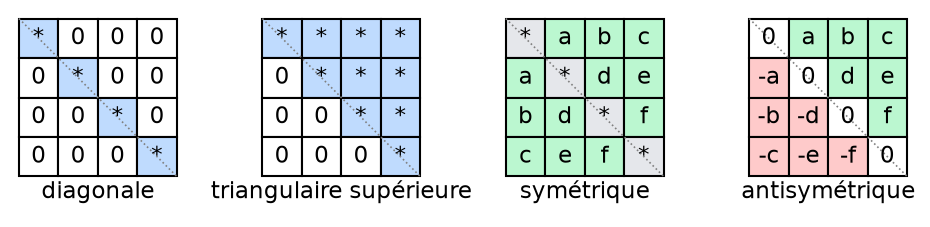
La figure suivante résume la forme de ces matrices en taille \(4\). Les étoiles désignent des coefficients quelconques. Pour une matrice antisymétrique, on remarque que la diagonale est nulle, puisque \(a_{ii} = -a_{ii}\).
Le produit de deux matrices triangulaires supérieures est triangulaire supérieur. De plus, ses coefficients diagonaux sont les produits des coefficients diagonaux : \((AB)_{ii} = a_{ii}b_{ii}\). Le même énoncé vaut pour les matrices diagonales et pour les triangulaires inférieures.
Soient \(A\) et \(B\) triangulaires supérieures, et \(i \geq\, j\). Dans \((AB)_{ij} = \sum_k a_{ik}b_{kj}\), le terme \(a_{ik}\) est nul si \(k < i\), et \(b_{kj}\) est nul si \(k > j\). Un terme non nul exige donc \(i \leq\, k \leq\, j\). Si \(i > j\), aucun \(k\) ne convient et \((AB)_{ij} = 0\). Si \(i = j\), seul \(k = i\) reste, d’où \((AB)_{ii} = a_{ii}b_{ii}\).
Toute matrice \(M \in \mathcal{M}_n(\mathbb{K})\) s’écrit de façon unique \(M = S + A\) avec \(S\) symétrique et \(A\) antisymétrique. Précisément, \(S = \frac{1}{2}(M + M^{T})\) et \(A = \frac{1}{2}(M – M^{T})\).
En effet, si \(M = S + A\), alors \(M^{T} = S – A\). En additionnant et en soustrayant, on trouve forcément les formules annoncées. Réciproquement, ces deux matrices conviennent.
2. Diviseurs de zéro et matrices nilpotentes
Une matrice \(A \neq 0\) est un diviseur de zéro s’il existe \(B \neq 0\) telle que \(AB = 0\) ou \(BA = 0\). Une matrice \(N\) est nilpotente s’il existe \(q \geq\, 1\) tel que \(N^q = 0\). Le plus petit tel \(q\) est l’indice de nilpotence.
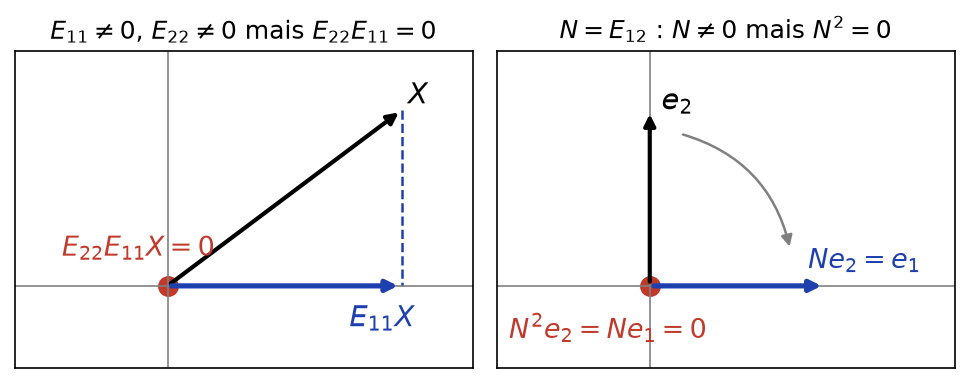
Dans \(\mathcal{M}_2(\mathbb{K})\), on a \(E_{22}E_{11} = 0\) avec \(E_{11} \neq 0\) et \(E_{22} \neq 0\). De même, \(N = E_{12}\) vérifie \(N^2 = E_{12}E_{12} = 0\). La figure ci-dessous illustre ces deux phénomènes sur des vecteurs du plan.
Une matrice triangulaire supérieure à diagonale nulle \(N \in \mathcal{M}_n(\mathbb{K})\) est nilpotente : \(N^n = 0\).
En effet, on montre par récurrence que \((N^k)_{ij} = 0\) dès que \(j – i < k\). À chaque multiplication par \(N\), la zone de zéros gagne une diagonale. Pour \(k = n\), la condition \(j – i < n\) est toujours vraie, donc \(N^n = 0\).
3. La formule du binôme
Si \(A, B \in \mathcal{M}_n(\mathbb{K})\) commutent, c’est-à-dire \(AB = BA\), alors pour tout \(m \in \mathbb{N}\) :
\[(A + B)^m = \sum_{k=0}^{m} \binom\,{m}{k} A^{k} B^{m-k}.\]
La démonstration est celle du binôme dans \(\mathbb{C}\), par récurrence sur \(m\) avec la formule de Pascal. Elle n’utilise la commutativité que pour regrouper les termes. Attention cependant : sans cette hypothèse, la formule est fausse. Par exemple, \((A + B)^2 = A^2 + AB + BA + B^2\) en général.
Pour calculer \(M^m\), on cherche une écriture \(M = \lambda I_n + N\) avec \(N\) nilpotente. Comme \(\lambda I_n\) commute avec toute matrice, le binôme s’applique. De plus, la somme s’arrête dès que \(N^k = 0\) :
\[M^m = \sum_{k=0}^{q-1} \binom\,{m}{k} \lambda^{m-k} N^{k} \quad \text{si } N^q = 0.\]
Soit \(M = \begin{pmatrix} 3 2 \\ 0 3 \end{pmatrix} = 3I_2 + 2E_{12}\). Posons \(N = 2E_{12}\). Alors \(N^2 = 4E_{12}E_{12} = 0\). Par conséquent, \(M^m = 3^m I_2 + m 3^{m-1} N = \begin{pmatrix} 3^m 2m3^{m-1} \\ 0 3^m \end{pmatrix}\).
V. Matrices inversibles et groupe linéaire
Une matrice \(A \in \mathcal{M}_n(\mathbb{K})\) est inversible s’il existe \(B \in \mathcal{M}_n(\mathbb{K})\) telle que \(AB = BA = I_n\). Cette matrice \(B\) est unique ; on la note \(A^{-1}\). L’ensemble des matrices inversibles est noté \(GL_n(\mathbb{K})\).
\(GL_n(\mathbb{K})\) est un groupe pour le produit, appelé groupe linéaire. Pour \(A, B \in GL_n(\mathbb{K})\), on a \((AB)^{-1} = B^{-1}A^{-1}\) et \((A^{T})^{-1} = (A^{-1})^{T}\).
D’abord, \(I_n\) est inversible. Ensuite, \((AB)(B^{-1}A^{-1}) = A(BB^{-1})A^{-1} = AA^{-1} = I_n\), et de même dans l’autre sens, par associativité. Enfin, en transposant \(AA^{-1} = I_n\), on obtient \((A^{-1})^{T}A^{T} = I_n\), et de même \(A^{T}(A^{-1})^{T} = I_n\).
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), les propriétés suivantes sont équivalentes :
- \(A\) est inversible ;
- le système \(AX = 0\) n’admet que la solution nulle ;
- pour tout \(Y \in \mathcal{M}_{n,1}(\mathbb{K})\), le système \(AX = Y\) admet une unique solution ;
- il existe \(B\) telle que \(BA = I_n\), ou il existe \(B\) telle que \(AB = I_n\).
L’idée de la preuve est la suivante. Si \(AX = 0\) n’a que la solution nulle, la forme échelonnée de \(A\) possède \(n\) pivots. On poursuit alors le pivot jusqu’à obtenir \(GA = I_n\), où \(G\) est un produit de matrices élémentaires, donc inversible. Ainsi, \(A = G^{-1}\) est inversible. Par conséquent, un inverse d’un seul côté suffit en taille finie.
Un diviseur de zéro n’est jamais inversible. En effet, si \(AB = 0\) avec \(B \neq 0\) et si \(A\) était inversible, on aurait \(B = A^{-1}AB = 0\). De même, une matrice nilpotente n’est jamais inversible : si \(N^q = 0\) et si \(N\) était inversible, la matrice \(N^q\) serait inversible, ce qui est absurde.
1. Le cas des matrices triangulaires
Une matrice triangulaire est inversible si et seulement si tous ses coefficients diagonaux sont non nuls. Dans ce cas, son inverse est triangulaire du même type, de diagonale \((1/t_{11}, \ldots, 1/t_{nn})\).
Soit \(T\) triangulaire supérieure. Si tous les \(t_{ii}\) sont non nuls, le système \(TX = Y\) se résout en remontant : la dernière ligne donne \(x_n = y_n/t_{nn}\), puis chaque ligne donne \(x_i\) en fonction des \(x_j\), \(j > i\). La solution est unique, donc \(T\) est inversible. De plus, chaque \(x_i\) ne dépend que de \(y_i, \ldots, y_n\) : l’inverse est triangulaire supérieur.
Réciproquement, supposons \(t_{kk} = 0\), avec \(k\) minimal. On cherche \(X\) avec \(x_k = 1\) et \(x_j = 0\) pour \(j > k\). Les lignes \(i \geq\, k\) de \(TX = 0\) sont alors vérifiées. Ensuite, les lignes \(i < k\) se résolvent en remontant, car \(t_{ii} \neq 0\). Ainsi, \(TX = 0\) a une solution non nulle, et \(T\) n’est pas inversible.
2. Calcul pratique de l’inverse
Méthode de Gauss-Jordan. On écrit le tableau \((A \mid I_n)\). Puis on applique des opérations élémentaires sur les lignes jusqu’à transformer la partie gauche en \(I_n\). La partie droite est alors \(A^{-1}\). Si une ligne nulle apparaît à gauche, \(A\) n’est pas inversible.
Cette méthode fonctionne car les opérations effectuées reviennent à multiplier à gauche par une même matrice \(G\). Si \(GA = I_n\), alors la partie droite vaut \(GI_n = G = A^{-1}\).
Résolution de \(AX = Y\). On résout le système pour un second membre \(Y = (y_1, \ldots, y_n)\) quelconque. Si l’on obtient \(X = BY\) pour tout \(Y\), alors \(A\) est inversible et \(A^{-1} = B\). Cette méthode est souvent la plus rapide pour les matrices creuses.
Soit \(A = \begin{pmatrix} 2 1 \\ 5 3 \end{pmatrix}\). Le système \(2x + y = a\), \(5x + 3y = b\) donne, par \(3L_1 – L_2\), \(x = 3a – b\). Ensuite, \(y = a – 2x = -5a + 2b\). Donc \(A^{-1} = \begin{pmatrix} 3 -1 \\ -5 2 \end{pmatrix}\). On vérifie enfin que \(AA^{-1} = I_2\).
La matrice \(\begin{pmatrix} a b \\ c d \end{pmatrix}\) est inversible si et seulement si \(ad – bc \neq 0\). Son inverse vaut alors \(\dfrac{1}{ad – bc}\begin{pmatrix} d -b \\ -c a \end{pmatrix}\).
Enfin, si \(N\) est nilpotente avec \(N^q = 0\), alors \(I_n – N\) est inversible. En effet, les termes se télescopent : \((I_n – N)(I_n + N + \cdots + N^{q-1}) = I_n – N^q = I_n\). C’est l’analogue matriciel de la somme géométrique.
VI. Ce qu’il faut retenir
- Le produit \(AB\) exige que le nombre de colonnes de \(A\) égale le nombre de lignes de \(B\). Il est bilinéaire et associatif, mais non commutatif.
- Les matrices élémentaires vérifient \(E_{ij}E_{kl} = \delta_{jk}E_{il}\) : elles fournissent vite des contre-exemples.
- La transposée renverse les produits : \((AB)^{T} = B^{T}A^{T}\).
- Un système s’écrit \(AX = B\). Ses solutions sont une solution particulière plus les solutions du système homogène.
- Les opérations élémentaires sur les lignes sont des multiplications à gauche par des transvections, dilatations et permutations.
- Le produit de triangulaires supérieures est triangulaire supérieur, de diagonale le produit des diagonales.
- La formule du binôme exige que les matrices commutent. On l’applique à \(\lambda I_n + N\) avec \(N\) nilpotente.
- Une matrice carrée est inversible dès qu’elle a un inverse d’un côté, ou dès que \(AX = 0\) force \(X = 0\).
- Une matrice triangulaire est inversible si et seulement si sa diagonale ne contient aucun zéro.
- On inverse par Gauss-Jordan sur \((A \mid I_n)\) ou en résolvant \(AX = Y\) ; on vérifie toujours par un produit.
Questions fréquentes sur calcul matriciel
Pourquoi le produit de matrices n'est-il pas commutatif ?
Le coefficient de \(AB\) combine les lignes de \(A\) avec les colonnes de \(B\), ce qui n’a rien de symétrique. Par exemple, \(E_{12}E_{21} = E_{11}\) alors que \(E_{21}E_{12} = E_{22}\). Il faut donc toujours respecter l’ordre des facteurs, notamment dans \((A + B)^2 = A^2 + AB + BA + B^2\).
Quand peut-on utiliser la formule du binôme pour des matrices ?
Uniquement lorsque les deux matrices commutent. Le cas typique est \(M = \lambda I_n + N\), car \(\lambda I_n\) commute avec tout. Si de plus \(N\) est nilpotente, la somme ne comporte que quelques termes.
Faut-il vérifier AB = I et BA = I pour montrer que B est l'inverse de A ?
Non, pour des matrices carrées, une seule égalité suffit. Ce résultat vient du pivot de Gauss : si \(AB = I_n\) ou \(BA = I_n\), alors \(A\) est inversible et \(B = A^{-1}\). En revanche, pour des matrices non carrées, la notion d’inverse n’a pas de sens.
Comment savoir rapidement si une matrice triangulaire est inversible ?
Il suffit de regarder sa diagonale. Une matrice triangulaire est inversible si et seulement si aucun coefficient diagonal n’est nul. Son inverse est alors triangulaire du même type, de diagonale formée des inverses.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur calcul matriciel
- À maîtriser avant : Calculs algébriques : sommes, produits, inégalités, Structures algébriques usuelles : groupes, anneaux, corps
- Chapitre précédent : Structures algébriques usuelles : groupes, anneaux, corps
- Chapitre suivant : Polynômes : division euclidienne, racines, interpolation
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé