Ce cours d’équations différentielles sup rassemble les méthodes de résolution que vous utiliserez tout au long de l’année, en mathématiques comme en physique. Vous y traitez d’abord l’équation linéaire du premier ordre \(y^{\prime} + a(x) y = b(x)\) : équation homogène, structure des solutions, variation de la constante et problème de Cauchy.
Ensuite, le chapitre aborde les équations du second ordre à coefficients constants. L’équation caractéristique fournit les solutions homogènes, réelles ou complexes. Puis vous apprenez à trouver une solution particulière pour un second membre polynomial, exponentiel ou trigonométrique, grâce au principe de superposition.
Ce chapitre du premier semestre s’appuie sur les primitives et les nombres complexes. Il prépare l’algèbre linéaire, où l’ensemble des solutions sera revu comme un espace vectoriel. Enfin, les circuits RC et RLC ainsi que les oscillateurs amortis en donnent des applications directes.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur équations différentielles linéaires.
I. Équations différentielles linéaires du premier ordre
Une équation différentielle relie une fonction inconnue à ses dérivées. Dans ce chapitre, l’inconnue est une fonction \(y\) d’une variable réelle, à valeurs dans \(\mathbb{K} = \mathbb{R}\) ou \(\mathbb{C}\). On se limite aux équations linéaires, c’est-à-dire du premier degré en \(y\) et en ses dérivées. Ce sont les plus fréquentes en physique : circuits électriques, mécanique, cinétique chimique.
Dans toute la suite, \(I\) désigne un intervalle de \(\mathbb{R}\) non réduit à un point. Ce point est essentiel : sur une réunion d’intervalles, les résultats du chapitre tombent en défaut.
Soient \(a\) et \(b\) deux fonctions continues sur \(I\) à valeurs dans \(\mathbb{K}\). On appelle équation différentielle linéaire du premier ordre l’équation
\[(E) : \quad y^{\prime} + a(x)\, y = b(x).\]
Une solution de \((E)\) sur \(I\) est une fonction \(y\) dérivable sur \(I\) telle que \(y^{\prime}(x) + a(x) y(x) = b(x)\) pour tout \(x \in I\). La fonction \(b\) est le second membre. L’équation homogène associée est \((H) : y^{\prime} + a(x) y = 0\).
Une équation se présente souvent sous la forme \(\alpha(x) y^{\prime} + \beta(x) y = \gamma(x)\). Ainsi, on la normalise en divisant par \(\alpha(x)\), mais seulement sur un intervalle où \(\alpha\) ne s’annule pas. Par exemple, \(x y^{\prime} – y = x^2\) se résout séparément sur \(]0, +\infty[\) et sur \(]-\infty, 0[\).
Dans un circuit formé d’un générateur de tension constante \(E\), d’une résistance \(R\) et d’un condensateur de capacité \(C\), la loi des mailles donne \(E = R i + u\), avec \(i = C u^{\prime}\). Par conséquent, la tension \(u\) aux bornes du condensateur vérifie
\[u^{\prime} + \frac{1}{RC}\, u = \frac{E}{RC}.\]
C’est une équation linéaire du premier ordre à coefficients constants. Le réel \(\tau = RC\) est la constante de temps du circuit.
II. Résolution de l’équation homogène
Commençons par l’équation sans second membre. Sa résolution repose sur une idée simple : multiplier par une exponentielle bien choisie fait apparaître la dérivée d’un produit.
Soit \(a\) continue sur \(I\) et \(A\) une primitive de \(a\) sur \(I\). Les solutions sur \(I\) de l’équation homogène \(y^{\prime} + a(x) y = 0\) sont exactement les fonctions
\[y : x \mapsto \lambda\, e^{-A(x)}, \qquad \lambda \in \mathbb{K}.\]
D’abord, une telle fonction est dérivable et \(y^{\prime}(x) = -a(x) \lambda e^{-A(x)} = -a(x) y(x)\). C’est donc une solution.
Réciproquement, soit \(y\) une solution. Posons \(z(x) = y(x)\, e^{A(x)}\). La fonction \(z\) est dérivable sur \(I\), et
\[z^{\prime}(x) = \big(y^{\prime}(x) + a(x) y(x)\big)\, e^{A(x)} = 0.\]
Or \(I\) est un intervalle. Par conséquent, \(z\) est constante : il existe \(\lambda \in \mathbb{K}\) tel que \(z = \lambda\). Finalement, \(y(x) = \lambda e^{-A(x)}\) pour tout \(x \in I\).
L’hypothèse « \(I\) est un intervalle » intervient à la dernière ligne. En effet, une fonction de dérivée nulle sur une réunion d’intervalles disjoints peut prendre une valeur différente sur chaque morceau.
L’ensemble \(S_H\) des solutions de \((H)\) est stable par combinaison linéaire. De plus, une solution de \((H)\) qui s’annule en un point de \(I\) est la fonction nulle. Autrement dit, une solution non nulle ne s’annule jamais et, si elle est réelle, garde un signe constant.
Résolvons \((1 + x^2) y^{\prime} – 2x y = 0\) sur \(\mathbb{R}\). Comme \(1 + x^2\) ne s’annule pas, l’équation s’écrit \(y^{\prime} – \frac{2x}{1 + x^2}\, y = 0\). Ici, \(a(x) = -\frac{2x}{1 + x^2}\) admet pour primitive \(A(x) = -\ln(1 + x^2)\). Donc les solutions sont les fonctions \(x \mapsto \lambda (1 + x^2)\), avec \(\lambda \in \mathbb{R}\).
Le signe est une source d’erreurs fréquente. L’équation \(y^{\prime} + a y = 0\) a pour solutions \(\lambda e^{-A}\), tandis que \(y^{\prime} = a y\) a pour solutions \(\lambda e^{A}\). Vérifiez toujours votre résultat en dérivant.
III. Solution générale et variation de la constante
1. Structure de l’ensemble des solutions
Le résultat suivant est le principe fondamental des équations linéaires. Il vaut aussi au second ordre, avec la même preuve.
Supposons que \((E)\) admette une solution particulière \(y_p\) sur \(I\). Alors une fonction \(y\) est solution de \((E)\) si et seulement si \(y – y_p\) est solution de \((H)\). Autrement dit,
\[S_E = \{\, y_p + y_h \;:\; y_h \in S_H \,\} = \{\, x \mapsto y_p(x) + \lambda e^{-A(x)} \;:\; \lambda \in \mathbb{K} \,\}.\]
Posons \(L(y) = y^{\prime} + a y\). L’application \(L\) est linéaire : \(L(\alpha y + \beta z) = \alpha L(y) + \beta L(z)\). Ainsi, \(L(y) = b\) équivaut à \(L(y) = L(y_p)\), c’est-à-dire à \(L(y – y_p) = 0\).
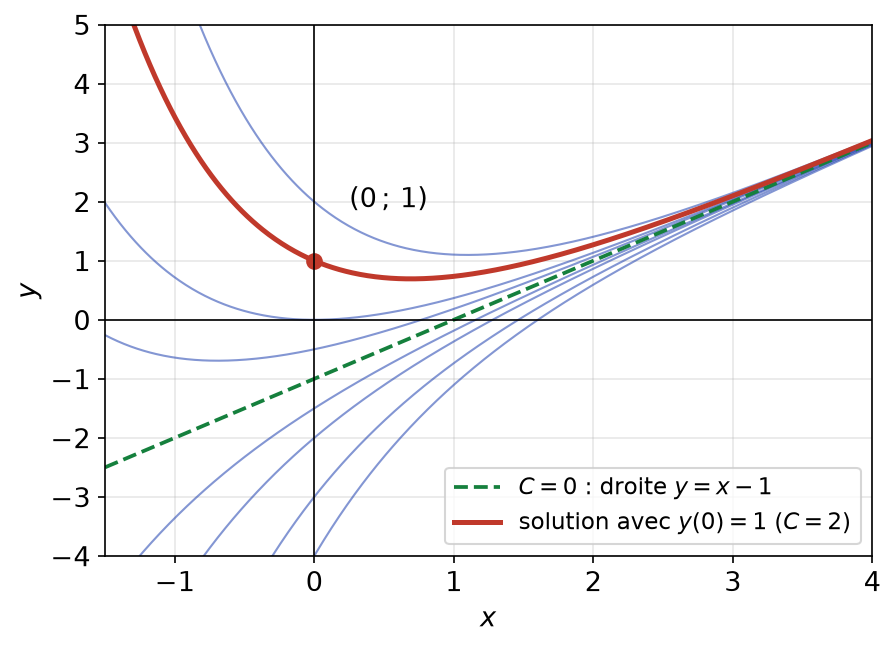
En pratique, la solution générale est donc « solution particulière plus solutions homogènes ». La figure ci-dessous représente les solutions de \(y^{\prime} + y = x\). Ce sont les fonctions \(x \mapsto x – 1 + C e^{-x}\), où \(x \mapsto x – 1\) est une solution particulière. Toutes les courbes se rapprochent de la droite \(y = x – 1\), car \(C e^{-x}\) tend vers \(0\).
Principe de superposition. Si \(y_1\) est solution de \(y^{\prime} + a y = b_1\) et \(y_2\) solution de \(y^{\prime} + a y = b_2\), alors, pour tous scalaires \(\alpha\) et \(\beta\), la fonction \(\alpha y_1 + \beta y_2\) est solution de \(y^{\prime} + a y = \alpha b_1 + \beta b_2\).
C’est encore une conséquence directe de la linéarité de \(L\). Ce principe permet de découper un second membre compliqué en morceaux simples, puis d’additionner les solutions particulières obtenues.
2. Méthode de la variation de la constante
Il reste à trouver une solution particulière. Lorsque rien ne se devine, on cherche \(y_p\) sous la forme \(y_p(x) = \lambda(x) e^{-A(x)}\), où \(\lambda\) est désormais une fonction dérivable. On « fait varier la constante ».
Soit \(\lambda\) une fonction dérivable sur \(I\). La fonction \(y = \lambda e^{-A}\) est solution de \((E)\) si et seulement si
\[\lambda^{\prime}(x) = b(x)\, e^{A(x)} \quad \text{pour tout } x \in I.\]
En particulier, \((E)\) admet toujours des solutions sur \(I\), car la fonction continue \(b e^{A}\) admet des primitives.
On dérive le produit : \(y^{\prime} = \lambda^{\prime} e^{-A} – a \lambda e^{-A}\). Donc \(y^{\prime} + a y = \lambda^{\prime} e^{-A}\). Ainsi, \(y^{\prime} + a y = b\) équivaut à \(\lambda^{\prime} = b e^{A}\), puisque l’exponentielle ne s’annule pas.
Pour résoudre \(y^{\prime} + a(x) y = b(x)\) sur un intervalle \(I\) :
- normalisez l’équation et vérifiez que \(a\) et \(b\) sont continues sur \(I\) ;
- calculez une primitive \(A\) de \(a\), puis écrivez les solutions homogènes \(\lambda e^{-A}\) ;
- cherchez une solution particulière, d’abord en devinant (constante, polynôme, exponentielle), sinon par variation de la constante : \(\lambda^{\prime} = b e^{A}\) ;
- concluez : \(y = y_p + \lambda e^{-A}\), puis vérifiez en reportant dans l’équation.
Résolvons \(x y^{\prime} + y = \cos x\) sur \(]0, +\infty[\). On normalise : \(y^{\prime} + \frac{1}{x} y = \frac{\cos x}{x}\). Une primitive de \(\frac{1}{x}\) est \(\ln x\), donc les solutions homogènes sont \(\frac{\lambda}{x}\). Ensuite, la variation de la constante donne \(\lambda^{\prime}(x) = \frac{\cos x}{x} \cdot x = \cos x\), d’où \(\lambda(x) = \sin x\). Finalement, les solutions sont
\[y(x) = \frac{\sin x + C}{x}, \qquad C \in \mathbb{R}.\]
On pouvait aussi remarquer que \(x y^{\prime} + y = (x y)^{\prime}\) : l’équation s’écrit \((xy)^{\prime} = \cos x\).
3. Coefficients constants et seconds membres usuels
Lorsque \(a\) est une constante, on devine souvent une solution particulière de la même forme que le second membre. Voici les cas classiques pour \(y^{\prime} + a y = b(x)\), avec \(a \in \mathbb{K}\).
- Si \(b\) est un polynôme de degré \(n\) et \(a \neq 0\), on cherche \(y_p\) polynomiale de degré \(n\).
- Si \(b(x) = B e^{\mu x}\) avec \(\mu \neq -a\), on cherche \(y_p = K e^{\mu x}\) ; on trouve \(K = \frac{B}{\mu + a}\).
- Si \(b(x) = B e^{\mu x}\) avec \(\mu = -a\), on cherche \(y_p = K x e^{\mu x}\) ; on trouve \(K = B\).
- Si \(b(x) = B \cos(\omega x)\) ou \(B \sin(\omega x)\) avec \(a\) réel, on passe par l’exponentielle complexe \(B e^{i \omega x}\), puis on prend la partie réelle ou imaginaire.
IV. Problème de Cauchy au premier ordre
La solution générale dépend d’une constante. Une condition initiale suffit donc, en général, à fixer cette constante. Le théorème suivant affirme qu’elle la fixe toujours, et de façon unique.
Existence et unicité. Soient \(a\) et \(b\) continues sur l’intervalle \(I\), \(x_0 \in I\) et \(y_0 \in \mathbb{K}\). Le problème de Cauchy
\[\begin{cases} y^{\prime} + a(x) y = b(x) \\ y(x_0) = y_0 \end{cases}\]
admet une unique solution définie sur \(I\) tout entier.
Choisissons la primitive \(A\) de \(a\) qui s’annule en \(x_0\), et une solution particulière \(y_p\). Les solutions s’écrivent \(y = y_p + \lambda e^{-A}\). La condition \(y(x_0) = y_0\) équivaut à \(y_p(x_0) + \lambda = y_0\), puisque \(e^{-A(x_0)} = 1\). Par conséquent, il existe une et une seule valeur de \(\lambda\) qui convient : \(\lambda = y_0 – y_p(x_0)\).
Géométriquement, par chaque point \((x_0, y_0)\) de la bande \(I \times \mathbb{R}\) passe une et une seule courbe solution. En particulier, deux courbes solutions distinctes ne se coupent jamais. Sur la figure de la partie III, la courbe rouge est la seule qui passe par le point \((0, 1)\).
Reprenons le circuit RC, supposé déchargé à l’instant \(t = 0\). On résout \(\tau u^{\prime} + u = E\) avec \(u(0) = 0\). La constante \(E\) est une solution particulière évidente, et les solutions homogènes sont \(\lambda e^{-t/\tau}\). Ensuite, \(u(0) = E + \lambda = 0\) donne \(\lambda = -E\). Ainsi,
\[u(t) = E(1 – e^{-t/\tau}).\]
La tangente à l’origine a pour pente \(u^{\prime}(0) = E/\tau\). Elle coupe donc l’asymptote \(u = E\) à l’instant \(t = \tau\), comme le montre la figure ci-dessous. À cet instant, \(u(\tau) = E(1 – e^{-1}) \approx 0{,}63\, E\).
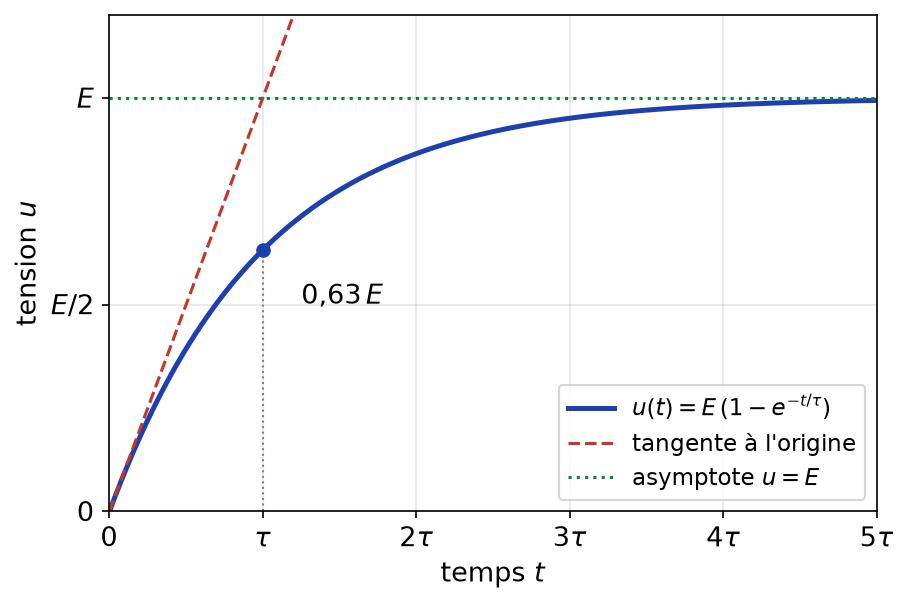
Au bout de \(5\tau\), on a \(u = E(1 – e^{-5}) \approx 0{,}993\, E\). C’est pourquoi les physiciens considèrent que le régime transitoire est terminé après environ cinq constantes de temps.
V. Équations linéaires du second ordre à coefficients constants
1. Définitions et structure
Soient \(a, b \in \mathbb{K}\) et \(f\) une fonction continue sur \(I\) à valeurs dans \(\mathbb{K}\). On étudie l’équation linéaire du second ordre à coefficients constants
\[(E_2) : \quad y^{\prime\prime} + a y^{\prime} + b y = f(x),\]
et son équation homogène associée \((H_2) : y^{\prime\prime} + a y^{\prime} + b y = 0\). Une solution est une fonction deux fois dérivable sur \(I\) qui vérifie l’égalité en tout point.
Comme au premier ordre, l’application \(y \mapsto y^{\prime\prime} + a y^{\prime} + b y\) est linéaire. Par conséquent, la structure « solution particulière plus solutions homogènes » et le principe de superposition restent valables, avec la même démonstration.
2. Équation caractéristique
Cherchons des solutions de la forme \(y(x) = e^{r x}\), avec \(r \in \mathbb{C}\). On a \(y^{\prime} = r e^{rx}\) et \(y^{\prime\prime} = r^2 e^{rx}\). Donc \(y\) est solution de \((H_2)\) si et seulement si \(r^2 + a r + b = 0\).
L’équation \(r^2 + a r + b = 0\) est l’équation caractéristique de \((H_2)\). Son discriminant est \(\Delta = a^2 – 4b\).
Cas complexe (\(a, b \in \mathbb{C}\), solutions à valeurs complexes).
- Si l’équation caractéristique a deux racines distinctes \(r_1\) et \(r_2\), les solutions de \((H_2)\) sont les fonctions \(x \mapsto \lambda e^{r_1 x} + \mu e^{r_2 x}\), avec \(\lambda, \mu \in \mathbb{C}\).
- Si elle a une racine double \(r_0\), les solutions sont les fonctions \(x \mapsto (\lambda x + \mu) e^{r_0 x}\), avec \(\lambda, \mu \in \mathbb{C}\).
Soit \(r_1\) une racine. Pour \(y\) deux fois dérivable, posons \(z(x) = y(x) e^{-r_1 x}\), soit \(y = z e^{r_1 x}\). Un calcul direct donne \(y^{\prime\prime} + a y^{\prime} + b y = \big(z^{\prime\prime} + (2 r_1 + a) z^{\prime}\big) e^{r_1 x}\), car \(r_1^2 + a r_1 + b = 0\). De plus, \(r_1 + r_2 = -a\), donc \(2 r_1 + a = r_1 – r_2\).
Ainsi, \(y\) est solution si et seulement si \(w = z^{\prime}\) vérifie \(w^{\prime} + (r_1 – r_2) w = 0\), c’est-à-dire \(w(x) = c\, e^{(r_2 – r_1) x}\). Si \(r_1 \neq r_2\), on intègre : \(z(x) = \frac{c}{r_2 – r_1} e^{(r_2 – r_1)x} + d\), puis \(y = \lambda e^{r_2 x} + d\, e^{r_1 x}\). Si \(r_1 = r_2\), alors \(z(x) = c x + d\) et \(y = (cx + d) e^{r_1 x}\).
Cas réel (\(a, b \in \mathbb{R}\), solutions à valeurs réelles).
- Si \(\Delta > 0\), avec deux racines réelles \(r_1 \neq r_2\) : \(y(x) = \lambda e^{r_1 x} + \mu e^{r_2 x}\).
- Si \(\Delta = 0\), avec une racine double \(r_0 = -a/2\) : \(y(x) = (\lambda x + \mu) e^{r_0 x}\).
- Si \(\Delta < 0\), avec deux racines conjuguées \(\alpha \pm i \beta\) (\(\beta \neq 0\)) : \(y(x) = e^{\alpha x}\big(\lambda \cos(\beta x) + \mu \sin(\beta x)\big)\).
Dans les trois cas, \(\lambda\) et \(\mu\) décrivent \(\mathbb{R}\).
Les deux premiers cas découlent du cas complexe : une solution réelle est une solution complexe, et on vérifie que \(\lambda\) et \(\mu\) sont alors réels. Traitons le dernier cas. D’abord, une solution réelle \(y\) est une solution complexe, donc \(y = c_1 e^{(\alpha + i\beta)x} + c_2 e^{(\alpha – i\beta)x}\). Ensuite, \(y\) est réelle, donc \(y = \operatorname{Re}(y)\). Or la partie réelle de \(c_2 e^{(\alpha – i\beta)x}\) est celle de son conjugué \(\overline{c_2}\, e^{(\alpha + i\beta)x}\). Ainsi, \(y = \operatorname{Re}\big(c\, e^{(\alpha + i\beta)x}\big)\) avec \(c = c_1 + \overline{c_2}\). Enfin, \(\operatorname{Re}\big(c\, e^{(\alpha + i\beta)x}\big) = e^{\alpha x}\big(\operatorname{Re}(c)\cos(\beta x) – \operatorname{Im}(c) \sin(\beta x)\big)\). On obtient bien la forme annoncée. Réciproquement, ces fonctions sont les parties réelles de solutions complexes, donc des solutions, puisque les coefficients \(a\) et \(b\) sont réels.
La figure suivante place les racines caractéristiques dans le plan complexe pour trois équations types. Leur position détermine l’allure des solutions : exponentielles pures sur l’axe réel, oscillations amorties hors de l’axe.
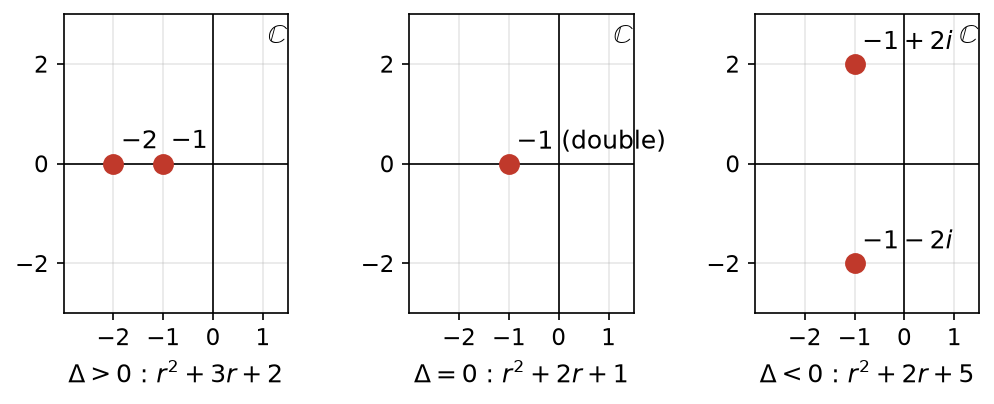
Résolvons \(y^{\prime\prime} + 2y^{\prime} + 5y = 0\). L’équation caractéristique \(r^2 + 2r + 5 = 0\) a pour discriminant \(\Delta = 4 – 20 = -16\). Ses racines sont donc \(-1 \pm 2i\). Par conséquent, les solutions réelles sont les fonctions \(x \mapsto e^{-x}\big(\lambda \cos(2x) + \mu \sin(2x)\big)\). Les solutions complexes sont, quant à elles, les fonctions \(x \mapsto \lambda e^{(-1 + 2i)x} + \mu e^{(-1 – 2i)x}\).
3. L’oscillateur amorti
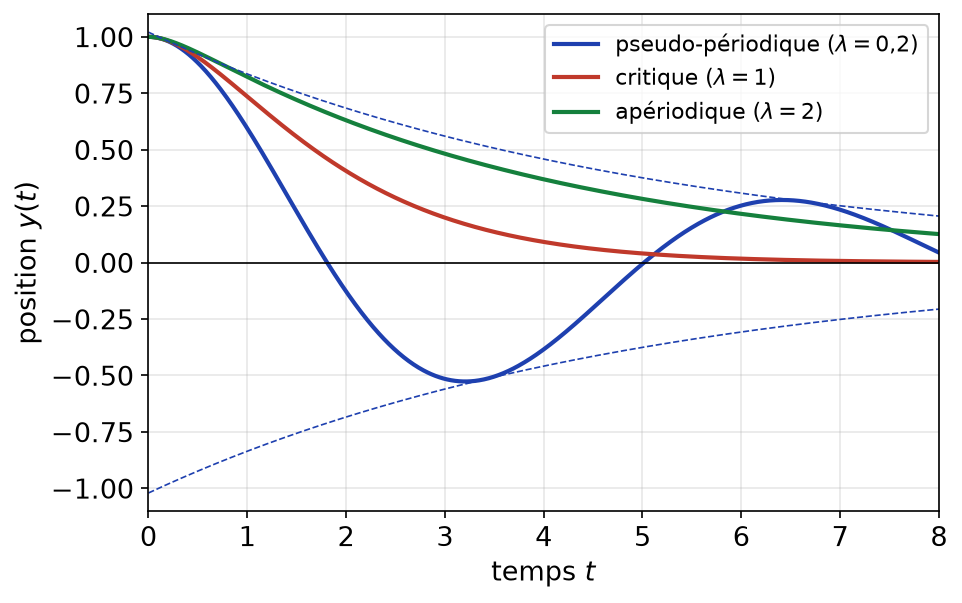
En mécanique, une masse \(m\) accrochée à un ressort de raideur \(k\) et freinée par un frottement fluide vérifie \(m y^{\prime\prime} + h y^{\prime} + k y = 0\). On l’écrit sous la forme \(y^{\prime\prime} + 2\lambda y^{\prime} + \omega_0^2 y = 0\), avec \(\omega_0 = \sqrt{k/m}\). Le discriminant réduit vaut \(\lambda^2 – \omega_0^2\). Ainsi, on distingue trois régimes :
- \(\lambda < \omega_0\) : régime pseudo-périodique, oscillations amorties de pseudo-pulsation \(\sqrt{\omega_0^2 – \lambda^2}\) ;
- \(\lambda = \omega_0\) : régime critique, retour à l’équilibre le plus rapide sans oscillation ;
- \(\lambda > \omega_0\) : régime apériodique, retour lent sans oscillation.
La figure ci-dessous compare les trois régimes pour \(\omega_0 = 1\), avec \(y(0) = 1\) et \(y^{\prime}(0) = 0\). Les pointillés bleus sont les enveloppes exponentielles du régime pseudo-périodique.
VI. Second membre usuel et problème de Cauchy au second ordre
1. Recherche d’une solution particulière
Le programme demande de savoir traiter trois types de seconds membres : les polynômes, les exponentielles \(B e^{\mu x}\) et les fonctions \(B\cos(\omega x)\) ou \(B \sin(\omega x)\). Notons \(P(r) = r^2 + a r + b\) le polynôme caractéristique.
Soit \(\mu \in \mathbb{C}\) et \(B \in \mathbb{C}\). L’équation \(y^{\prime\prime} + a y^{\prime} + b y = B e^{\mu x}\) admet une solution particulière de la forme :
- \(K e^{\mu x}\) si \(\mu\) n’est pas racine de \(P\), avec \(K = \dfrac{B}{P(\mu)}\) ;
- \(K x e^{\mu x}\) si \(\mu\) est racine simple de \(P\), avec \(K = \dfrac{B}{P^{\prime}(\mu)}\) ;
- \(K x^2 e^{\mu x}\) si \(\mu\) est racine double de \(P\), avec \(K = \dfrac{B}{2}\).
Posons \(y = z e^{\mu x}\). Le même calcul que dans la partie V donne
\[y^{\prime\prime} + a y^{\prime} + b y = \big(z^{\prime\prime} + P^{\prime}(\mu) z^{\prime} + P(\mu) z\big) e^{\mu x}.\]
Si \(P(\mu) \neq 0\), la constante \(z = B/P(\mu)\) convient. Si \(P(\mu) = 0\) et \(P^{\prime}(\mu) \neq 0\), la fonction \(z = \frac{B}{P^{\prime}(\mu)} x\) convient. Enfin, si \(\mu\) est racine double, \(P(\mu) = P^{\prime}(\mu) = 0\) et \(z = \frac{B}{2} x^2\) convient.
Pour trouver une solution particulière de \(y^{\prime\prime} + a y^{\prime} + b y = f(x)\), avec \(a, b\) réels :
- \(f\) polynôme de degré \(n\) : cherchez \(y_p\) polynomiale de degré \(n\) si \(b \neq 0\), de degré \(n + 1\) si \(b = 0\) et \(a \neq 0\) ; identifiez les coefficients ;
- \(f(x) = B e^{\mu x}\) : appliquez la proposition précédente, en comparant \(\mu\) aux racines de \(P\) ;
- \(f(x) = B \cos(\omega x)\) ou \(B \sin(\omega x)\) : résolvez l’équation complexe de second membre \(B e^{i\omega x}\), puis prenez la partie réelle ou la partie imaginaire de la solution trouvée ;
- \(f\) somme de tels termes : traitez chaque terme séparément, puis additionnez grâce au principe de superposition.
Résolvons \(y^{\prime\prime} + y^{\prime} – 2y = 4 e^{x}\) sur \(\mathbb{R}\). D’abord, \(P(r) = r^2 + r – 2 = (r – 1)(r + 2)\). Les solutions homogènes sont donc \(\lambda e^{x} + \mu e^{-2x}\). Ensuite, \(1\) est racine simple de \(P\) et \(P^{\prime}(1) = 3\). On prend donc \(y_p(x) = \frac{4}{3} x e^{x}\). Finalement,
\[y(x) = \lambda e^{x} + \mu e^{-2x} + \frac{4}{3}\, x e^{x}, \qquad \lambda, \mu \in \mathbb{R}.\]
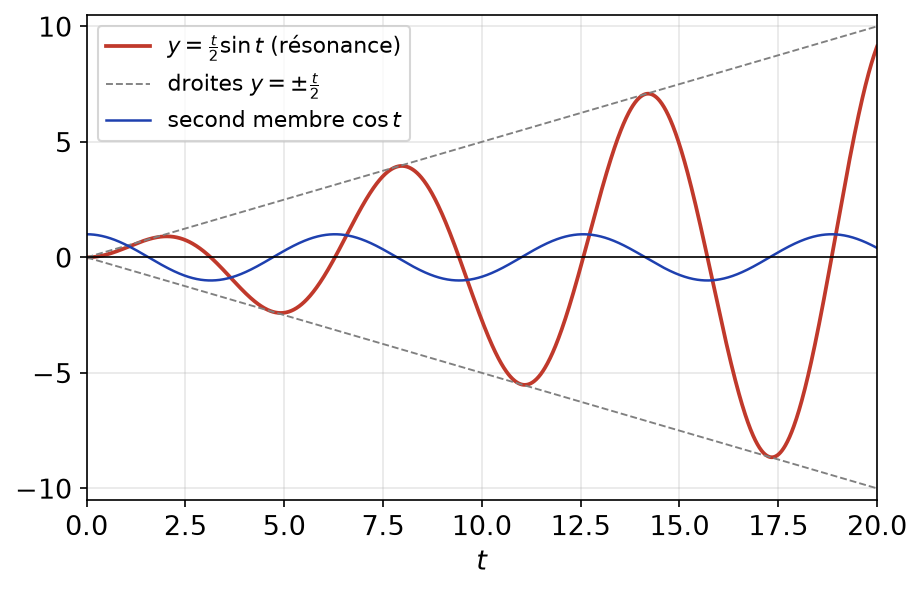
Cherchons une solution particulière de \(y^{\prime\prime} + y = \cos t\). L’équation complexe associée est \(z^{\prime\prime} + z = e^{it}\). Or \(i\) est racine simple de \(P(r) = r^2 + 1\), avec \(P^{\prime}(i) = 2i\). Ainsi, \(z_p(t) = \frac{t}{2i} e^{it} = -\frac{i t}{2}(\cos t + i \sin t)\). Sa partie réelle donne \(y_p(t) = \frac{t}{2} \sin t\).
Cet exemple illustre le phénomène de résonance. Lorsque la pulsation du second membre coïncide avec la pulsation propre, l’amplitude de la réponse croît sans limite, comme le montre la figure ci-dessous.
2. Problème de Cauchy au second ordre
Au second ordre, la solution générale dépend de deux constantes. Il faut donc deux conditions pour la déterminer : la valeur de \(y\) et celle de \(y^{\prime}\) en un même point.
Soient \(a, b \in \mathbb{K}\), \(f\) continue sur \(I\), \(x_0 \in I\) et \(y_0, y_1 \in \mathbb{K}\). Le problème de Cauchy
\[\begin{cases} y^{\prime\prime} + a y^{\prime} + b y = f(x) \\ y(x_0) = y_0, \quad y^{\prime}(x_0) = y_1 \end{cases}\]
admet une unique solution définie sur \(I\).
Le programme admet l’existence d’une solution particulière pour un second membre continu quelconque. En revanche, pour les seconds membres usuels, la méthode précédente la construit. L’unicité se démontre ensuite en résolvant un système linéaire \(2 \times 2\) dont le déterminant ne s’annule pas.
Résolvons \(y^{\prime\prime} + 4y = 8x\) avec \(y(0) = 1\) et \(y^{\prime}(0) = 0\). Les solutions homogènes sont \(\lambda \cos(2x) + \mu \sin(2x)\). Ensuite, on cherche \(y_p = \alpha x + \beta\) : on obtient \(4\alpha x + 4\beta = 8x\), donc \(y_p(x) = 2x\). La condition \(y(0) = 1\) donne \(\lambda = 1\). De plus, \(y^{\prime}(0) = 2\mu + 2 = 0\) donne \(\mu = -1\). Finalement, \(y(x) = \cos(2x) – \sin(2x) + 2x\).
On détermine les constantes après avoir ajouté la solution particulière. En effet, imposer les conditions initiales à la seule solution homogène donne un résultat faux.
Ce qu’il faut retenir
- On résout toujours une équation linéaire sur un intervalle, après l’avoir normalisée là où le coefficient dominant ne s’annule pas.
- Les solutions de \(y^{\prime} + a(x) y = 0\) sont les fonctions \(\lambda e^{-A(x)}\), où \(A\) est une primitive de \(a\).
- Solution générale = solution particulière + solutions de l’équation homogène.
- La variation de la constante cherche \(y_p = \lambda(x) e^{-A(x)}\) et conduit à \(\lambda^{\prime} = b\, e^{A}\).
- Un problème de Cauchy du premier ordre (resp. du second ordre) a une unique solution sur \(I\), fixée par \(y(x_0)\) (resp. par \(y(x_0)\) et \(y^{\prime}(x_0)\)).
- Pour \(y^{\prime\prime} + a y^{\prime} + b y = 0\), on résout l’équation caractéristique \(r^2 + ar + b = 0\) et on distingue selon le signe de \(\Delta\).
- Si \(\Delta < 0\) et \(a, b\) réels, les racines \(\alpha \pm i\beta\) donnent les solutions réelles \(e^{\alpha x}\big(\lambda \cos(\beta x) + \mu \sin(\beta x)\big)\).
- Pour un second membre \(B e^{\mu x}\), la forme de \(y_p\) dépend de la multiplicité de \(\mu\) comme racine de \(P\) : \(K e^{\mu x}\), \(K x e^{\mu x}\) ou \(K x^2 e^{\mu x}\).
- Pour \(B \cos(\omega x)\) ou \(B \sin(\omega x)\), on passe par \(B e^{i\omega x}\) puis on prend la partie réelle ou imaginaire.
- Le principe de superposition découpe un second membre en somme de termes simples.
Questions fréquentes sur équations différentielles linéaires
Quand faut-il utiliser la variation de la constante ?
Utilisez-la lorsque aucune solution particulière ne se devine, en particulier pour une équation du premier ordre à coefficients variables. On cherche alors \(y = \lambda(x) e^{-A(x)}\), ce qui conduit à \(\lambda^{\prime} = b\, e^{A}\). Pour un second membre polynomial, exponentiel ou trigonométrique à coefficients constants, la recherche directe est plus rapide.
Pourquoi doit-on résoudre sur un intervalle ?
La preuve repose sur le fait qu’une fonction de dérivée nulle sur un intervalle est constante. Sur une réunion d’intervalles disjoints, la constante peut changer d’un morceau à l’autre. C’est pourquoi une équation comme \(x y^{\prime} – y = x^2\) se résout séparément sur \(]0, +\infty[\) et \(]-\infty, 0[\), puis on étudie un éventuel raccordement.
Comment choisir la forme de la solution particulière pour un second membre exponentiel ?
Pour \(B e^{\mu x}\), comparez \(\mu\) aux racines du polynôme caractéristique \(P\). Si \(\mu\) n’est pas racine, cherchez \(K e^{\mu x}\) ; s’il est racine simple, \(K x e^{\mu x}\) ; s’il est racine double, \(K x^2 e^{\mu x}\). Les constantes valent respectivement \(B/P(\mu)\), \(B/P^{\prime}(\mu)\) et \(B/2\).
Comment traiter un second membre en cosinus ou en sinus ?
Lorsque les coefficients sont réels, remplacez \(B\cos(\omega x)\) par \(B e^{i\omega x}\) et résolvez l’équation complexe. La partie réelle de la solution trouvée convient pour le cosinus, et sa partie imaginaire pour le sinus. Si \(i\omega\) est racine caractéristique, il y a résonance et un facteur \(x\) apparaît.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur équations différentielles linéaires
- À maîtriser avant : Nombres complexes et exponentielle complexe, Primitives et calcul intégral
- Chapitre précédent : Primitives et calcul intégral
- Chapitre suivant : Nombres réels et suites numériques
- Le même thème en L1 : équations différentielles, cours de maths en L1
- Le même thème en maths spé : équations différentielles linéaires, cours de maths spé
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé