Ce corrigé fonctions L2 rédige entièrement les solutions des exercices sur les suites et séries de fonctions. Chaque solution suit la même démarche. D’abord, on détermine la limite simple. Ensuite, on majore l’écart par une quantité indépendante de x, ou on calcule la norme infinie par une étude de fonction. Enfin, on cite le théorème d’interversion utilisé et on vérifie ses hypothèses.
Soyez vigilant sur trois points. En effet, la convergence normale doit être établie sur un domaine précis, souvent un segment ou un intervalle \([a, +\infty[\). De plus, la dérivation terme à terme exige la convergence uniforme des dérivées. Enfin, la convergence uniforme est suffisante, mais pas nécessaire, pour intervertir limite et intégrale. Les figures illustrent les contre-exemples et les encadrements obtenus.
Les énoncés se trouvent sur la page exercices de maths en L2 sur suites et séries de fonctions.
Corrigé de l’exercice 1 : Convergence des puissances sur le segment de 0 à 1
- Pour \(0 \leq\, x < 1\), la suite géométrique \((x^n)\) tend vers \(0\). Pour \(x = 1\), on a \(f_n(1) = 1\) pour tout \(n\). La limite simple est \(f\), nulle sur \([0,1[\) et telle que \(f(1) = 1\).
- Première méthode : chaque \(f_n\) est continue sur \([0,1]\), mais \(f\) est discontinue en \(1\). Or une limite uniforme de fonctions continues est continue. Donc la convergence n’est pas uniforme sur \([0,1]\). Seconde méthode : posons \(x_n = 2^{-1/n} \in [0,1[\). Alors \(|f_n(x_n) – f(x_n)| = \frac{1}{2}\), donc \(\sup_{[0,1[} |f_n – f| \geq\, \frac{1}{2}\) ne tend pas vers \(0\). Cette seconde méthode s’applique aussi sur \([0,1[\), où la limite est pourtant continue. La convergence n’est uniforme ni sur \([0,1]\) ni sur \([0,1[\).
- Pour \(x \in [0,a]\), on a \(0 \leq\, x^n \leq\, a^n\). Ainsi, \(\sup_{[0,a]} |f_n – 0| = a^n\), qui tend vers \(0\) car \(0 < a < 1\). La convergence est uniforme sur \([0,a]\).
- La fonction \(g_n\) est positive et dérivable, avec \(g_n^{\prime}(x) = nx^{n-1}(1-x) – x^n = x^{n-1}\bigl(n – (n+1)x\bigr)\) pour \(n \geq\, 1\). Elle croît donc sur \([0, \frac{n}{n+1}]\) et décroît ensuite. Par conséquent :
\[\|g_n\|_\infty = g_n\!(\frac{n}{n+1}) = (\frac{n}{n+1})^n \frac{1}{n+1} \leq\, \frac{1}{n+1}.\]Ainsi \(\|g_n\|_\infty \to 0\) : \((g_n)\) converge uniformément vers \(0\) sur \([0,1]\). Le facteur \(1-x\) « écrase » la remontée de \(x^n\) près de \(1\).
Corrigé de l’exercice 2 : Une bosse qui se déplace vers l’origine
- D’abord, \(f_n(0) = 0\). Ensuite, pour \(x \neq 0\), on a \(f_n(x) \sim \frac{nx}{n^2x^2} = \frac{1}{nx}\), qui tend vers \(0\). La suite converge simplement vers la fonction nulle sur \(\mathbb{R}\).
- On calcule \(f_n\!(\frac{1}{n}) = \frac{1}{1+1} = \frac{1}{2}\). De plus, l’inégalité \(2|nx| \leq\, 1 + n^2x^2\), qui équivaut à \((|nx| – 1)^2 \geq\, 0\), donne \(|f_n(x)| \leq\, \frac{1}{2}\). Donc \(\|f_n\|_\infty = \frac{1}{2}\) et la convergence n’est pas uniforme sur \(\mathbb{R}\).
- La dérivée vaut \(f_n^{\prime}(x) = \frac{n(1 – n^2x^2)}{(1+n^2x^2)^2}\). Ainsi, \(f_n\) est positive et décroissante sur \([\frac{1}{n}, +\infty[\). Soit \(n \geq\, \frac{1}{a}\), de sorte que \(\frac{1}{n} \leq\, a\). Alors, sur \([a, +\infty[\) :
\[0 \leq\, f_n(x) \leq\, f_n(a) = \frac{na}{1+n^2a^2} \leq\, \frac{na}{n^2a^2} = \frac{1}{na}.\]Ce majorant ne dépend pas de \(x\) et tend vers \(0\) : la convergence est uniforme sur \([a, +\infty[\). La figure de l’énoncé l’explique : le maximum \(\frac{1}{2}\) se déplace vers \(0\) et finit par sortir de \([a, +\infty[\). - Une primitive de \(f_n\) est \(x \mapsto \frac{1}{2n}\ln(1 + n^2x^2)\). Donc \(\int_0^1 f_n = \frac{\ln(1+n^2)}{2n}\). Or \(\ln(1+n^2) \sim 2\ln n\), d’où \(\int_0^1 f_n \sim \frac{\ln n}{n}\). Ainsi \(\int_0^1 f_n \to 0 = \int_0^1 \lim f_n\). L’interversion est vraie ici, bien que la convergence ne soit pas uniforme sur \([0,1]\). La convergence uniforme est donc une condition suffisante, mais pas nécessaire.
Corrigé de l’exercice 3 : Convergence uniforme sans convergence des dérivées
- Pour tout réel \(x\), \(|f_n(x)| \leq\, \frac{1}{n}\), avec égalité en \(x = \frac{\pi}{2n}\). Donc \(\|f_n\|_\infty = \frac{1}{n} \to 0\) : la convergence vers \(0\) est uniforme sur \(\mathbb{R}\).
- On a \(f_n^{\prime}(x) = \cos(nx)\). Ainsi, \(f_n^{\prime}(0) = 1\) pour tout \(n\), alors que la limite \(f = 0\) vérifie \(f^{\prime}(0) = 0\). De plus, \(f_n^{\prime}(\pi) = \cos(n\pi) = (-1)^n\), suite divergente. La suite \((f_n^{\prime})\) ne converge pas simplement sur \(\mathbb{R}\).
- Comme \(g_n(x) \geq\, \sqrt{x^2} = |x|\), la différence est positive. En multipliant par la quantité conjuguée :
\[g_n(x) – |x| = \frac{x^2 + \frac{1}{n^2} – x^2}{g_n(x) + |x|} = \frac{1/n^2}{g_n(x) + |x|} \leq\, \frac{1/n^2}{1/n} = \frac{1}{n},\]car \(g_n(x) \geq\, \frac{1}{n}\). Donc \(0 \leq\, g_n(x) – |x| \leq\, \frac{1}{n}\), et \(g_n \to |\cdot|\) uniformément sur \(\mathbb{R}\). - Chaque \(g_n\) est de classe \(\mathcal{C}^1\), car \(x^2 + \frac{1}{n^2} > 0\). Pourtant, la limite uniforme \(|\cdot|\) n’est pas dérivable en \(0\). Une limite uniforme de fonctions \(\mathcal{C}^1\) n’est pas forcément dérivable : il faut contrôler les dérivées.
Point de méthode : le théorème de dérivation porte sur la convergence uniforme de \((f_n^{\prime})\), jamais sur celle de \((f_n)\) seule.
Corrigé de l’exercice 4 : Produit de suites uniformément convergentes
- Pour tout \(x\), \(|f_n(x) – x| = \frac{1}{n}\). Donc \(\|f_n – \mathrm{id}\|_\infty = \frac{1}{n} \to 0\) : convergence uniforme sur \(\mathbb{R}\).
- Pour \(x\) fixé, \(f_n(x)^2 \to x^2\) par produit de limites. En revanche, \(f_n(x)^2 – x^2 = \frac{2x}{n} + \frac{1}{n^2}\). En \(x = n\), cette différence vaut \(2 + \frac{1}{n^2} \geq\, 2\). Ainsi \((f_n^2)\) converge simplement vers \(x \mapsto x^2\), mais pas uniformément sur \(\mathbb{R}\).
- Pour \(|x| \leq\, A\), on a \(|f_n(x)^2 – x^2| \leq\, \frac{2A}{n} + \frac{1}{n^2}\). Ce majorant est indépendant de \(x\) et tend vers \(0\) : la convergence est uniforme sur \([-A, A]\).
- Écrivons \(f_n g_n – fg = f_n(g_n – g) + (f_n – f)g\). D’abord, il existe \(N\) tel que \(\|f_n – f\|_\infty \leq\, 1\) pour \(n \geq\, N\). Donc \(\|f_n\|_\infty \leq\, \|f\|_\infty + 1\). Ensuite, pour \(n \geq\, N\) et tout \(x \in I\) :
\[|f_n(x)g_n(x) – f(x)g(x)| \leq\, (\|f\|_\infty + 1)\,\|g_n – g\|_\infty + \|g\|_\infty\,\|f_n – f\|_\infty.\]Le majorant tend vers \(0\), donc \(f_n g_n \to fg\) uniformément sur \(I\). La question 2 montre que l’hypothèse « bornées » ne peut pas être supprimée : \(x \mapsto x\) n’est pas bornée sur \(\mathbb{R}\).
Corrigé de l’exercice 5 : Convergence normale de séries trigonométriques
- Pour tout \(x\), \(|\frac{\sin(nx)}{n^2}| \leq\, \frac{1}{n^2}\), et la série de Riemann \(\sum \frac{1}{n^2}\) converge. La série converge donc normalement sur \(\mathbb{R}\). Chaque terme est continu, et la convergence normale entraîne la convergence uniforme. Par conséquent, \(S\) est continue sur \(\mathbb{R}\). Enfin, chaque terme est impair et \(2\pi\)-périodique, et ces propriétés passent à la somme d’une série simplement convergente. \(S\) est impaire et \(2\pi\)-périodique.
- Posons \(w_n(x) = \frac{\cos(nx)}{n^3}\). Chaque \(w_n\) est de classe \(\mathcal{C}^1\), avec \(w_n^{\prime}(x) = -\frac{\sin(nx)}{n^2}\). D’une part, \(\|w_n\|_\infty = \frac{1}{n^3}\) : la série \(\sum w_n\) converge simplement. D’autre part, \(\|w_n^{\prime}\|_\infty \leq\, \frac{1}{n^2}\) : la série des dérivées converge normalement, donc uniformément, sur \(\mathbb{R}\). D’après le théorème de dérivation terme à terme, \(T\) est de classe \(\mathcal{C}^1\) sur \(\mathbb{R}\) et \(T^{\prime} = -\sum_{n \geq\, 1} \frac{\sin(nx)}{n^2} = -S\).
- Pour tout réel \(x\), \(0 < \frac{1}{n^2 + x^2} \leq\, \frac{1}{n^2}\). La série converge donc normalement sur \(\mathbb{R}\), et \(U\) est continue sur \(\mathbb{R}\). Ensuite, pour chaque \(n\), \(\frac{1}{n^2+x^2} \to 0\) quand \(x \to +\infty\). La convergence étant uniforme sur \(\mathbb{R}\), le théorème de la double limite s’applique. Ainsi \(U(x) \to \sum_{n \geq\, 1} 0 = 0\) quand \(x \to +\infty\).
Corrigé de l’exercice 6 : Continuité uniforme et théorème de Heine
- Posons \(x_n = n\) et \(y_n = n + \frac{1}{n}\). Alors \(|x_n – y_n| = \frac{1}{n} \to 0\), mais \(y_n^2 – x_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Supposons la fonction uniformément continue, et prenons \(\varepsilon = 1\). Le \(\delta\) associé vérifierait \(\frac{1}{n} \leq\, \delta\) pour \(n\) grand, donc \(|y_n^2 – x_n^2| \leq\, 1\) : c’est absurde. La fonction carré n’est pas uniformément continue sur \(\mathbb{R}\).
- Par symétrie, supposons \(x \geq\, y \geq\, 0\). L’inégalité voulue s’écrit \(\sqrt{x} \leq\, \sqrt{y} + \sqrt{x-y}\). Les deux membres sont positifs. On peut donc comparer leurs carrés : \(x \leq\, y + (x – y) + 2\sqrt{y(x-y)}\), ce qui est vrai. Soit alors \(\varepsilon > 0\) et \(\delta = \varepsilon^2\). Si \(|x – y| \leq\, \delta\), on obtient \(|\sqrt{x} – \sqrt{y}| \leq\, \sqrt{\delta} = \varepsilon\). La racine carrée est uniformément continue sur \([0, +\infty[\). Elle n’est cependant pas lipschitzienne, car \(\frac{\sqrt{x} – \sqrt{0}}{x – 0} = \frac{1}{\sqrt{x}}\) n’est pas borné quand \(x \to 0^+\).
- D’après l’inégalité des accroissements finis, \(|\sin x – \sin y| \leq\, \sup |\cos| \cdot |x – y| \leq\, |x – y|\). Le sinus est \(1\)-lipschitzien, donc uniformément continu sur \(\mathbb{R}\) (prendre \(\delta = \varepsilon\)).
- Posons, pour \(n \geq\, 1\), \(x_n = \frac{1}{2n\pi + \pi/2}\) et \(y_n = \frac{1}{2n\pi}\). Ces points sont dans \(]0,1]\), et \(|x_n – y_n| \to 0\). Cependant, \(\sin\frac{1}{x_n} = 1\) et \(\sin\frac{1}{y_n} = 0\). Comme en question 1, aucun \(\delta\) ne convient pour \(\varepsilon = \frac{1}{2}\). La fonction n’est pas uniformément continue sur \(]0,1]\). Il n’y a pas de contradiction avec le théorème de Heine : \(]0,1]\) n’est pas un segment, et la fonction n’a pas de prolongement continu en \(0\).
Corrigé de l’exercice 7 : Limite discontinue de fonctions arctangente
- Si \(x > 0\), \(nx \to +\infty\), donc \(f_n(x) \to \frac{\pi}{2}\). Si \(x < 0\), de même \(f_n(x) \to -\frac{\pi}{2}\). Enfin \(f_n(0) = 0\). La limite simple vaut \(f(x) = \frac{\pi}{2}\) si \(x > 0\), \(f(0) = 0\) et \(f(x) = -\frac{\pi}{2}\) si \(x < 0\).
- Les \(f_n\) sont continues, mais \(f\) est discontinue en \(0\). Or une limite uniforme de fonctions continues est continue. Par conséquent, la convergence n’est pas uniforme sur \(\mathbb{R}\). Par le calcul, \(f_n\!(\frac{1}{n}) = \arctan 1 = \frac{\pi}{4}\), tandis que \(f\!(\frac{1}{n}) = \frac{\pi}{2}\). Donc \(\|f_n – f\|_\infty \geq\, \frac{\pi}{4}\) : pas de convergence uniforme.
- Pour \(x \geq\, a > 0\) et \(n \geq\, 1\), on a \(nx > 0\). L’identité rappelée donne \(\frac{\pi}{2} – \arctan(nx) = \arctan\frac{1}{nx}\). Comme \(\arctan\) est croissante et \(\frac{1}{nx} \leq\, \frac{1}{na}\) :
\[0 \leq\, f(x) – f_n(x) \leq\, \arctan\frac{1}{na}.\]Ce majorant ne dépend pas de \(x\) et tend vers \(0\) : la convergence est uniforme sur \([a, +\infty[\). Par imparité, elle l’est aussi sur \(]-\infty, -a]\).
Corrigé de l’exercice 8 : Bosse glissante et interversion limite-intégrale
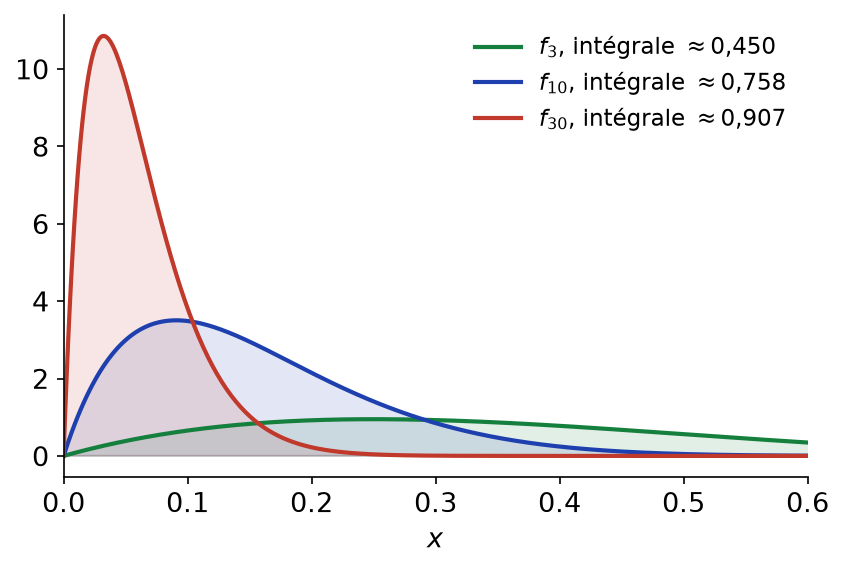
- En \(0\) et en \(1\), \(f_n\) et \(g_n\) s’annulent. Pour \(x \in \,]0,1[\), posons \(q = 1 – x \in \,]0,1[\). Par croissances comparées, \(n^2 q^n \to 0\), donc \(f_n(x) = x\,n^2q^n \to 0\), et de même \(g_n(x) \to 0\). Les deux suites convergent simplement vers \(0\) sur \([0,1]\).
- Le changement de variable \(u = 1 – x\) donne
\[\int_0^1 x(1-x)^n\,\mathrm{d}x = \int_0^1 (1-u)u^n\,\mathrm{d}u = \frac{1}{n+1} – \frac{1}{n+2} = \frac{1}{(n+1)(n+2)}.\]Ainsi \(\int_0^1 f_n = \frac{n^2}{(n+1)(n+2)} \to 1\) et \(\int_0^1 g_n = \frac{n}{(n+1)(n+2)} \to 0\). - Si \((f_n)\) convergeait uniformément vers \(0\) sur le segment \([0,1]\), le théorème d’intégration donnerait \(\int_0^1 f_n \to 0\). Or cette limite vaut \(1\). La convergence de \((f_n)\) n’est donc pas uniforme. La figure ci-dessous montre des bosses de plus en plus hautes et étroites dont l’aire s’approche de \(1\).

- On a \(g_n^{\prime}(x) = n(1-x)^{n-1}\bigl(1 – (n+1)x\bigr)\). Le maximum est atteint en \(\frac{1}{n+1}\) :
\[\|g_n\|_\infty = \frac{n}{n+1}(\frac{n}{n+1})^n = \frac{n}{n+1}(1 + \frac{1}{n})^{-n} \xrightarrow[n \to \infty]{ \frac{1}{e}.\]Ainsi \((g_n)\) ne converge pas uniformément, et pourtant \(\int_0^1 g_n \to 0 = \int_0^1 \lim g_n\). La convergence uniforme n’est donc pas nécessaire pour intervertir. En revanche, l’exemple de \((f_n)\) prouve qu’on ne peut pas s’en passer sans autre argument.
Corrigé de l’exercice 9 : Limite d’une suite d’intégrales
- Pour \(0 \leq\, x < 1\), \(x^n \to 0\), donc \(h_n(x) \to 1\). En \(1\), \(h_n(1) = \frac{1}{2}\). La limite, discontinue en \(1\), n’est pas une limite uniforme de fonctions continues. La convergence simple n’est pas uniforme sur \([0,1]\).
- On écrit \(1 – I_n = \int_0^1 (1 – \frac{1}{1+x^n})\mathrm{d}x = \int_0^1 \frac{x^n}{1+x^n}\,\mathrm{d}x\). Pour \(x \in [0,1]\), on a \(0 \leq\, \frac{x^n}{1+x^n} \leq\, x^n\). Par croissance de l’intégrale, \(0 \leq\, 1 – I_n \leq\, \int_0^1 x^n\,\mathrm{d}x = \frac{1}{n+1}\). Donc \(I_n \to 1\).
- Pour \(n \geq\, 1\), écrivons \(\frac{x^n}{1+x^n} = x \cdot \frac{x^{n-1}}{1+x^n}\). Posons \(u(x) = x\) et \(v(x) = \frac{1}{n}\ln(1+x^n)\), de sorte que \(v^{\prime}(x) = \frac{x^{n-1}}{1+x^n}\). Ces fonctions sont de classe \(\mathcal{C}^1\) sur \([0,1]\). L’intégration par parties donne :
\[1 – I_n = [\frac{x\ln(1+x^n)}{n}]_0^1 – \frac{1}{n}\int_0^1 \ln(1+x^n)\,\mathrm{d}x = \frac{\ln 2}{n} – \frac{1}{n}\int_0^1 \ln(1+x^n)\,\mathrm{d}x.\]C’est la formule demandée. - Pour \(y \geq\, 0\), on sait que \(0 \leq\, \ln(1+y) \leq\, y\). Ainsi \(0 \leq\, \int_0^1 \ln(1+x^n)\,\mathrm{d}x \leq\, \frac{1}{n+1}\), qui tend vers \(0\). Le dernier terme est donc un \(o\!(\frac{1}{n})\). Finalement, \(I_n = 1 – \frac{\ln 2}{n} + o\!(\frac{1}{n})\).
Point de méthode : sans convergence uniforme, une majoration directe de \(|\int (f_n – f)|\) suffit souvent ; ici, l’écart \(x^n\) est intégrable et petit en moyenne.
Corrigé de l’exercice 10 : Deux séries de fonctions sur le segment de 0 à 1
- Pour \(x \in [0,1[\), la somme géométrique donne \(S_N(x) = (1-x)\sum_{n=0}^N x^n = 1 – x^{N+1}\). En \(x = 1\), tous les termes sont nuls, donc \(S_N(1) = 0\). La somme vaut \(S(x) = 1\) sur \([0,1[\) et \(S(1) = 0\). Les \(u_n\) sont continues, mais \(S\) est discontinue en \(1\). La convergence n’est donc pas uniforme sur \([0,1]\). La figure ci-dessous montre les sommes partielles \(1 – x^{N+1}\), qui plongent toujours jusqu’à \(0\) en \(x = 1\).
![Sommes partielles 1-x^(N+1) pour N égal à 2, 10 et 50, et la somme égale à 1 sur [0,1[ et nulle en 1](data:image/svg+xml,%3Csvg%20xmlns='http://www.w3.org/2000/svg'%20viewBox='0%200%20800%20551'%3E%3C/svg%3E)
- L’étude de l’exercice 1 donne \(\|u_n\|_\infty = (\frac{n}{n+1})^n \frac{1}{n+1}\), formule encore valable pour \(n = 0\). Or \((\frac{n}{n+1})^n = (1 + \frac{1}{n})^{-n} \to e^{-1}\). Ainsi \(\|u_n\|_\infty \sim \frac{1}{en}\), terme général d’une série divergente : pas de convergence normale. Ce résultat était prévisible, puisque la convergence normale entraînerait la convergence uniforme.
- Pour \(n \geq\, 1\), \(v_n^{\prime}(x) = x^{n-1}(1-x)\bigl(n(1-x) – 2x\bigr)\), qui s’annule en \(\frac{n}{n+2}\). Donc
\[\|v_n\|_\infty = (\frac{n}{n+2})^n \frac{4}{(n+2)^2} \leq\, \frac{4}{(n+2)^2}.\]La série \(\sum \frac{4}{(n+2)^2}\) converge, donc \(\sum v_n\) converge normalement sur \([0,1]\). - Pour \(x \in [0,1[\), \(\sum_{n=0}^\infty x^n(1-x)^2 = \frac{(1-x)^2}{1-x} = 1 – x\). En \(x = 1\), la somme est nulle. La somme vaut \(1 – x\) sur tout \([0,1]\) : elle est bien continue, comme le prévoit la convergence normale.
![Sommes partielles 1-x^(N+1) pour N égal à 2, 10 et 50, et la somme égale à 1 sur [0,1[ et nulle en 1](https://mathovore.fr/wp-content/uploads/sup-maths/l2/suites-series-fonctions-corr-ex10-sommes.png)
Corrigé de l’exercice 11 : Une série alternée de fonctions
- Fixons \(x \geq\, 0\). La suite \((\frac{1}{n+x})_{n \geq\, 1}\) est positive, décroissante et de limite nulle. D’après le critère des séries alternées, \(\sum u_n(x)\) converge. De plus, son reste est majoré par la valeur absolue de son premier terme : \(|R_n(x)| \leq\, \frac{1}{n+1+x} \leq\, \frac{1}{n+1}\).
- Le majorant \(\frac{1}{n+1}\) est indépendant de \(x\) et tend vers \(0\). Donc \(\|R_n\|_\infty \to 0\) : la convergence est uniforme sur \([0, +\infty[\). Cependant, \(\|u_n\|_\infty = \frac{1}{n}\), atteint en \(x = 0\). La série harmonique diverge, donc la convergence n’est pas normale.
- Chaque \(u_n\) est continue et la convergence est uniforme : \(S\) est continue sur \([0, +\infty[\). De plus, \(u_n(x) \to 0\) quand \(x \to +\infty\). Le théorème de la double limite, appliqué sur \([0, +\infty[\), donne \(\lim_{x \to +\infty} S(x) = 0\).
- Chaque \(u_n\) est de classe \(\mathcal{C}^1\), avec \(u_n^{\prime}(x) = \frac{(-1)^{n+1}}{(n+x)^2}\) et \(\|u_n^{\prime}\|_\infty = \frac{1}{n^2}\). La série des dérivées converge normalement, donc uniformément, sur \([0, +\infty[\). Par dérivation terme à terme, \(S\) est \(\mathcal{C}^1\) et
\[S^{\prime}(x) = \sum_{n=1}^{\infty} \frac{(-1)^{n+1}}{(n+x)^2} = \frac{1}{(1+x)^2} – \frac{1}{(2+x)^2} + \cdots\]Cette série est alternée, avec des termes décroissants en valeur absolue. Sa somme a donc le signe de son premier terme, et elle est même minorée par \(\frac{1}{(1+x)^2} – \frac{1}{(2+x)^2} > 0\). Ainsi \(S^{\prime} > 0\) : \(S\) est strictement croissante. - On décale l’indice :
\[S(x+1) = \sum_{n=1}^{\infty} \frac{(-1)^n}{n+1+x} = \sum_{m=2}^{\infty} \frac{(-1)^{m-1}}{m+x} = -(S(x) + \frac{1}{1+x}).\]D’où \(S(x) + S(x+1) = -\frac{1}{x+1}\). Comme \(S\) est croissante, \(S(x) \leq\, S(x+1)\). Ainsi \(2S(x) \leq\, -\frac{1}{x+1}\) et \(2S(x+1) \geq\, -\frac{1}{x+1}\). La seconde inégalité, écrite en \(x – 1\) pour \(x \geq\, 1\), donne \(S(x) \geq\, -\frac{1}{2x}\). Donc, pour \(x \geq\, 1\) :
\[-\frac{1}{2x} \leq\, S(x) \leq\, -\frac{1}{2(x+1)}.\]Les deux bornes sont équivalentes à \(-\frac{1}{2x}\). Par encadrement, \(S(x) \sim -\frac{1}{2x}\) quand \(x \to +\infty\).
Corrigé de l’exercice 12 : Critère de Cauchy uniforme et prolongement au bord
- Soit \(\varepsilon > 0\). La convergence uniforme sur \([0,1[\) fournit, par le critère de Cauchy uniforme, un rang \(N\) tel que, pour \(n, m \geq\, N\) et \(x \in [0,1[\), \(|f_n(x) – f_m(x)| \leq\, \varepsilon\). Fixons \(n, m \geq\, N\) et faisons tendre \(x\) vers \(1\). Par continuité de \(f_n\) et \(f_m\) en \(1\), on obtient \(|f_n(1) – f_m(1)| \leq\, \varepsilon\). D’une part, la suite \((f_n(1))\) est donc de Cauchy, et elle converge. D’autre part, l’inégalité \(|f_n(x) – f_m(x)| \leq\, \varepsilon\) vaut maintenant sur \([0,1]\) entier. Le critère de Cauchy uniforme est vérifié sur \([0,1]\) : la suite converge uniformément sur \([0,1]\).
- Les sommes partielles \(S_n(x) = \sum_{k=1}^n \frac{x^k}{k}\) sont des polynômes, continus sur \([0,1]\). Si la série convergeait uniformément sur \([0,1[\), la question 1 montrerait que \((S_n(1))\) converge. Or \(S_n(1) = \sum_{k=1}^n \frac{1}{k}\) tend vers \(+\infty\). La série ne converge donc pas uniformément sur \([0,1[\).
- Pour \(x \in [0,1[\), posons \(D_n(x) = \sum_{k=n+1}^{2n} \frac{x^k}{k} = S_{2n}(x) – S_n(x)\). C’est une fonction continue et croissante, de limite \(\sum_{k=n+1}^{2n} \frac{1}{k}\) en \(1\). Chacun de ces \(n\) termes vaut au moins \(\frac{1}{2n}\). Ainsi :
\[\sup_{[0,1[} |S_{2n} – S_n| \geq\, \sum_{k=n+1}^{2n} \frac{1}{k} \geq\, n \cdot \frac{1}{2n} = \frac{1}{2}.\]Le critère de Cauchy uniforme échoue pour \(\varepsilon = \frac{1}{4}\) : pas de convergence uniforme sur \([0,1[\). - Pour \(|x| \leq\, 1\), \(|\frac{x^n}{n^2}| \leq\, \frac{1}{n^2}\). La série converge normalement sur \([-1,1]\), et sa somme y est continue.
Corrigé de l’exercice 13 : Fonctions en escalier et sommes de Riemann
- Par définition de la partie entière, \(\lfloor nx \rfloor \leq\, nx < \lfloor nx \rfloor + 1\). En divisant par \(n\), on obtient \(0 \leq\, x – \frac{\lfloor nx \rfloor}{n} < \frac{1}{n}\). Donc \(|x – \frac{\lfloor nx \rfloor}{n}| \leq\, \frac{1}{n}\). Notons aussi que \(\frac{\lfloor nx \rfloor}{n} \in [0,1]\), si bien que \(f_n\) est bien définie.
- La fonction \(f\) est continue sur le segment \([0,1]\). D’après le théorème de Heine, elle y est uniformément continue. Soit \(\varepsilon > 0\), et \(\delta > 0\) tel que \(|x – y| \leq\, \delta\) entraîne \(|f(x) – f(y)| \leq\, \varepsilon\). Pour \(n \geq\, \frac{1}{\delta}\) et tout \(x\), la question 1 donne \(|x – \frac{\lfloor nx \rfloor}{n}| \leq\, \delta\), donc \(|f_n(x) – f(x)| \leq\, \varepsilon\). Ainsi \(\|f_n – f\|_\infty \leq\, \varepsilon\) pour \(n \geq\, \frac{1}{\delta}\) : la convergence est uniforme.
- Sur \([\frac{k}{n}, \frac{k+1}{n}[\), \(f_n\) vaut \(f\!(\frac{k}{n})\). La fonction \(f_n\) est en escalier, et \(\int_0^1 f_n = \frac{1}{n}\sum_{k=0}^{n-1} f\!(\frac{k}{n})\). Ensuite, \(|\int_0^1 f_n – \int_0^1 f| \leq\, \|f_n – f\|_\infty \to 0\). Donc \(\frac{1}{n}\sum_{k=0}^{n-1} f\!(\frac{k}{n}) \to \int_0^1 f\).
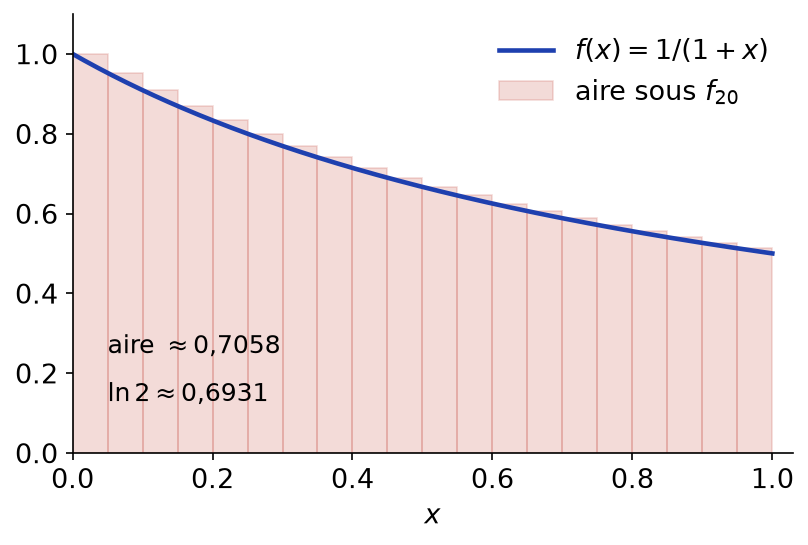
- On écrit \(\sum_{k=0}^{n-1} \frac{1}{n+k} = \frac{1}{n}\sum_{k=0}^{n-1} \frac{1}{1 + k/n}\), avec \(f(x) = \frac{1}{1+x}\) continue sur \([0,1]\). La limite vaut \(\int_0^1 \frac{\mathrm{d}x}{1+x} = \ln 2\). La figure ci-dessous représente \(f_{20}\) : ses marches sont déjà très proches de la courbe, et l’aire sous l’escalier vaut environ \(0{,}7058\), contre \(\ln 2 \approx 0{,}6931\).

Corrigé de l’exercice 14 : La fonction zêta de Riemann
- C’est une série de Riemann. Elle converge si et seulement si \(x > 1\) : \(D = \,]1, +\infty[\).
- Soit \(a > 1\). Pour \(x \geq\, a\) et \(n \geq\, 1\), \(0 < \frac{1}{n^x} \leq\, \frac{1}{n^a}\), terme général d’une série convergente. La convergence est normale sur \([a, +\infty[\). Chaque terme étant continu, \(\zeta\) est continue sur \([a, +\infty[\). Tout \(x_0 > 1\) appartient à un tel intervalle, par exemple avec \(a = \frac{1 + x_0}{2}\). Donc \(\zeta\) est continue sur \(D\).
- Posons \(u_n(x) = e^{-x\ln n}\), de classe \(\mathcal{C}^1\), avec \(u_n^{\prime}(x) = -\frac{\ln n}{n^x}\). Sur \([a, +\infty[\), \(|u_n^{\prime}(x)| \leq\, \frac{\ln n}{n^a}\). Posons \(b = \frac{1+a}{2} > 1\). Alors \(\frac{\ln n}{n^a} = \frac{1}{n^b} \cdot \frac{\ln n}{n^{a-b}}\), et le second facteur tend vers \(0\) car \(a – b > 0\). Ainsi \(\frac{\ln n}{n^a} = o\!(\frac{1}{n^b})\), terme d’une série convergente. La série des dérivées converge donc normalement sur \([a, +\infty[\). Par dérivation terme à terme, \(\zeta\) est \(\mathcal{C}^1\) sur \(D\), avec \(\zeta^{\prime}(x) = -\sum_{n \geq\, 2} \frac{\ln n}{n^x} < 0\) : \(\zeta\) est strictement décroissante.
- Sur \([2, +\infty[\), la convergence est normale, donc uniforme. De plus, \(\frac{1}{1^x} = 1\) et \(\frac{1}{n^x} \to 0\) pour \(n \geq\, 2\) quand \(x \to +\infty\). Par le théorème de la double limite, \(\zeta(x) \to 1\).
- La fonction \(t \mapsto t^{-x}\) est décroissante sur \([1, +\infty[\). Donc \(\frac{1}{n^x} \geq\, \int_n^{n+1} \frac{\mathrm{d}t}{t^x}\). En sommant, on obtient \(\zeta(x) \geq\, \int_1^{+\infty} \frac{\mathrm{d}t}{t^x} = \frac{1}{x-1}\). Ainsi \(\zeta(x) \to +\infty\) quand \(x \to 1^+\). Supposons la convergence uniforme sur \(]1,2]\). Il existe alors \(N\) tel que \(|\zeta(x) – S_N(x)| \leq\, 1\) sur \(]1,2]\). Or \(0 \leq\, S_N(x) \leq\, N\), donc \(\zeta \leq\, N + 1\) sur \(]1,2]\), ce qui contredit la minoration. La convergence n’est pas uniforme sur \(]1,2]\).
Corrigé de l’exercice 15 : Somme d’une série par dérivation terme à terme
- Pour \(x \geq\, a\), \(0 < u_n(x) \leq\, \frac{e^{-na}}{n} \leq\, (e^{-a})^n\). La série géométrique de raison \(e^{-a} \in \,]0,1[\) converge. La série converge normalement sur \([a, +\infty[\).
- Chaque \(u_n\) est \(\mathcal{C}^1\) avec \(u_n^{\prime}(x) = -e^{-nx}\). Sur \([a, +\infty[\), \(|u_n^{\prime}(x)| \leq\, e^{-na}\) : la série des dérivées converge normalement. Tout segment de \(]0, +\infty[\) est inclus dans un tel intervalle. Par dérivation terme à terme, \(S\) est \(\mathcal{C}^1\) et, en sommant la série géométrique :
\[S^{\prime}(x) = -\sum_{n=1}^{\infty} e^{-nx} = -\frac{e^{-x}}{1 – e^{-x}} = -\frac{1}{e^x – 1}.\]Ainsi \(S^{\prime}(x) = -\frac{1}{e^x – 1}\). - La convergence est uniforme sur \([1, +\infty[\), et \(u_n(x) \to 0\) quand \(x \to +\infty\). Par le théorème de la double limite, \(S(x) \to 0\).
- Posons \(g(x) = -\ln(1 – e^{-x})\) sur \(]0, +\infty[\). Alors \(g^{\prime}(x) = -\frac{e^{-x}}{1 – e^{-x}} = S^{\prime}(x)\). Sur l’intervalle \(]0, +\infty[\), \(S – g\) est donc constante. Or \(g(x) \to -\ln 1 = 0\) et \(S(x) \to 0\) en \(+\infty\) : la constante est nulle. Donc \(S(x) = -\ln(1 – e^{-x})\). En \(x = \ln 2\), on a \(e^{-nx} = 2^{-n}\). Ainsi \(\sum_{n=1}^{\infty} \frac{1}{n\,2^n} = -\ln\frac{1}{2} = \ln 2\).
Corrigé de l’exercice 16 : Série de l’arctangente et valeur de π/4
- Soit \(x \in [0,1[\). Pour \(t \in [0,x]\), \(\frac{1}{1+t^2} = \sum_{n=0}^{\infty} (-1)^n t^{2n}\), car \(t^2 < 1\). De plus, \(|(-1)^n t^{2n}| \leq\, x^{2n}\), et \(\sum x^{2n}\) converge : la série converge normalement sur le segment \([0,x]\). Le théorème d’intégration terme à terme donne alors
\[\arctan x = \int_0^x \frac{\mathrm{d}t}{1+t^2} = \sum_{n=0}^{\infty} (-1)^n \int_0^x t^{2n}\,\mathrm{d}t = \sum_{n=0}^{\infty} \frac{(-1)^n x^{2n+1}}{2n+1}.\]C’est la formule annoncée, valable sur \([0,1[\). - Fixons \(x \in \,]0,1]\). La suite \((\frac{x^{2n+1}}{2n+1})\) est positive, décroissante (produit de deux suites positives décroissantes) et de limite nulle. Le critère des séries alternées s’applique, et le reste vérifie \(|R_n(x)| \leq\, \frac{x^{2n+3}}{2n+3} \leq\, \frac{1}{2n+3}\). Cette majoration reste vraie en \(x = 0\), où tout est nul. Donc \(\|R_n\|_\infty \leq\, \frac{1}{2n+3} \to 0\) : la convergence est uniforme sur \([0,1]\).
- Les \(v_n\) sont continues, donc la somme \(V\) est continue sur \([0,1]\). Or \(V = \arctan\) sur \([0,1[\). En faisant tendre \(x\) vers \(1\), on obtient \(V(1) = \lim_{x \to 1^-} \arctan x = \arctan 1\). Ainsi \(\sum_{n=0}^{\infty} \frac{(-1)^n}{2n+1} = \frac{\pi}{4}\).
- On a \(\|v_n\|_\infty = \frac{1}{2n+1}\), atteint en \(x = 1\), et \(\sum \frac{1}{2n+1}\) diverge. La convergence n’est pas normale sur \([0,1]\) : ici, seule la convergence uniforme permet de conclure.
Corrigé de l’exercice 17 : Moments nuls et théorème de Weierstrass
- Soit \(P(x) = \sum_{n=0}^d a_n x^n\). Par linéarité de l’intégrale, \(\int_0^1 fP = \sum_{n=0}^d a_n \int_0^1 f(x)x^n\,\mathrm{d}x = 0\). Donc \(\int_0^1 fP = 0\) pour tout polynôme \(P\).
- Une telle suite existe d’après le théorème de Weierstrass. Ensuite, par l’inégalité de la moyenne :
\[|\int_0^1 fP_k – \int_0^1 f^2| \leq\, \int_0^1 |f|\,|P_k – f| \leq\, \|f\|_\infty\,\|P_k – f\|_\infty \xrightarrow[k \to \infty]{ 0.\]Donc \(\int_0^1 fP_k \to \int_0^1 f^2\). - D’après la question 1, \(\int_0^1 fP_k = 0\) pour tout \(k\). Donc \(\int_0^1 f^2 = 0\). La fonction \(f^2\) est continue et positive, d’intégrale nulle sur \([0,1]\) : elle est identiquement nulle. Ainsi \(f = 0\).
- Soit \(\varepsilon > 0\). Le théorème de Weierstrass fournit un polynôme \(Q\) tel que \(\|f – Q\|_\infty \leq\, \frac{\varepsilon}{2}\). Posons \(P = Q + \bigl(f(0) – Q(0)\bigr)\), qui est un polynôme avec \(P(0) = f(0)\). Alors \(\|f – P\|_\infty \leq\, \|f – Q\|_\infty + |f(0) – Q(0)| \leq\, \frac{\varepsilon}{2} + \frac{\varepsilon}{2}\). Le polynôme \(P\) convient.
Corrigé de l’exercice 18 : Limite uniforme de polynômes sur la droite réelle
- Soit \(P(x) = a_d x^d + \cdots + a_0\) avec \(d \geq\, 1\) et \(a_d \neq 0\). Alors \(|P(x)| \sim |a_d|\,|x|^d \to +\infty\) quand \(x \to +\infty\), et \(P\) n’est pas bornée. Par contraposée, un polynôme borné sur \(\mathbb{R}\) est de degré au plus \(0\), donc constant.
- Appliquons le critère de Cauchy uniforme avec \(\varepsilon = 1\). Il existe \(N\) tel que \(|P_n(x) – P_N(x)| \leq\, 1\) pour tout \(n \geq\, N\) et tout réel \(x\). Le polynôme \(P_n – P_N\) est alors borné sur \(\mathbb{R}\). D’après la question 1, \(P_n – P_N\) est une constante \(c_n\) pour tout \(n \geq\, N\).
- On a \(c_n = P_n(0) – P_N(0)\), qui converge vers \(c = f(0) – P_N(0)\) par convergence simple en \(0\). Pour tout \(x\), en passant à la limite dans \(P_n(x) = P_N(x) + c_n\), on obtient \(f(x) = P_N(x) + c\). Donc \(f\) est une fonction polynomiale.
- Pour \(x \in [0,1]\), l’inégalité de Taylor-Lagrange à l’ordre \(n\) entre \(0\) et \(x\) donne
\[|e^x – Q_n(x)| \leq\, \frac{|x|^{n+1}}{(n+1)!}\sup_{[0,1]} \exp \leq\, \frac{e}{(n+1)!}.\]Donc \(\|\exp – Q_n\|_\infty \leq\, \frac{e}{(n+1)!} \to 0\) : convergence uniforme sur \([0,1]\). - Si \(\exp\) était limite uniforme de polynômes sur \(\mathbb{R}\), ce serait un polynôme d’après la question 3. Or un polynôme de degré \(d\) a une dérivée \((d+1)\)-ième nulle, alors que toutes les dérivées de \(\exp\) valent \(\exp > 0\). La réponse est donc non : le théorème de Weierstrass exige un segment.
Corrigé de l’exercice 19 : Approximation explicite de la valeur absolue par des polynômes
- On calcule \(P_1(t) = 0 + \frac{1}{2}(t – 0) = \frac{t}{2}\). Ensuite, \(P_2(t) = \frac{t}{2} + \frac{1}{2}(t – \frac{t^2}{4})\). Ainsi \(P_1(t) = \frac{t}{2}\) et \(P_2(t) = t – \frac{t^2}{8}\). Par récurrence immédiate, chaque \(P_n\) est un polynôme.
- Montrons par récurrence la propriété \(0 \leq\, P_n(t) \leq\, \sqrt{t}\) pour tout \(t \in [0,1]\). Elle est vraie pour \(P_0 = 0\). Supposons-la vraie au rang \(n\). D’abord, \(t – P_n(t)^2 \geq\, 0\), donc \(P_{n+1}(t) \geq\, P_n(t) \geq\, 0\). Ensuite, en factorisant \(t – P_n^2 = (\sqrt{t} – P_n)(\sqrt{t} + P_n)\) :
\[\sqrt{t} – P_{n+1}(t) = \bigl(\sqrt{t} – P_n(t)\bigr)(1 – \frac{\sqrt{t} + P_n(t)}{2}).\]Or \(\sqrt{t} + P_n(t) \leq\, 2\sqrt{t} \leq\, 2\), donc le second facteur est positif. On obtient \(0 \leq\, P_n(t) \leq\, P_{n+1}(t) \leq\, \sqrt{t}\). - Comme \(P_n(t) \geq\, 0\), le second facteur est au plus \(1 – \frac{\sqrt{t}}{2}\). Ainsi \(\sqrt{t} – P_{n+1}(t) \leq\, (1 – \frac{\sqrt{t}}{2})\bigl(\sqrt{t} – P_n(t)\bigr)\). Par récurrence, à partir de \(\sqrt{t} – P_0(t) = \sqrt{t}\) : \(0 \leq\, \sqrt{t} – P_n(t) \leq\, \sqrt{t}(1 – \frac{\sqrt{t}}{2})^n\).
- Pour \(n \geq\, 1\), \(\varphi_n^{\prime}(u) = (1 – \frac{u}{2})^{n-1}(1 – \frac{(n+1)u}{2})\). La fonction \(\varphi_n\) croît donc jusqu’à \(u_n = \frac{2}{n+1} \in \,]0,1]\), puis décroît. Son maximum vaut
\[\varphi_n\!(\frac{2}{n+1}) = \frac{2}{n+1}(\frac{n}{n+1})^n \leq\, \frac{2}{n+1}.\]Pour \(n = 0\), \(\varphi_0(u) = u \leq\, 1 \leq\, 2\). En appliquant ceci à \(u = \sqrt{t} \in [0,1]\) : \(\sup_{[0,1]} |\sqrt{t} – P_n(t)| \leq\, \frac{2}{n+1}\). La figure ci-dessous montre la montée des \(P_n\) vers \(\sqrt{t}\), plus lente près de \(0\), là où la racine a une tangente verticale.
- Pour \(x \in [-1,1]\), \(x^2 \in [0,1]\) et \(\sqrt{x^2} = |x|\). Posons \(R_n(x) = P_n(x^2)\), polynôme en \(x\). Alors \(\sup_{[-1,1]} \bigl||x| – R_n(x)\bigr| \leq\, \frac{2}{n+1}\) : \((R_n)\) converge uniformément vers \(|\cdot|\) sur \([-1,1]\).
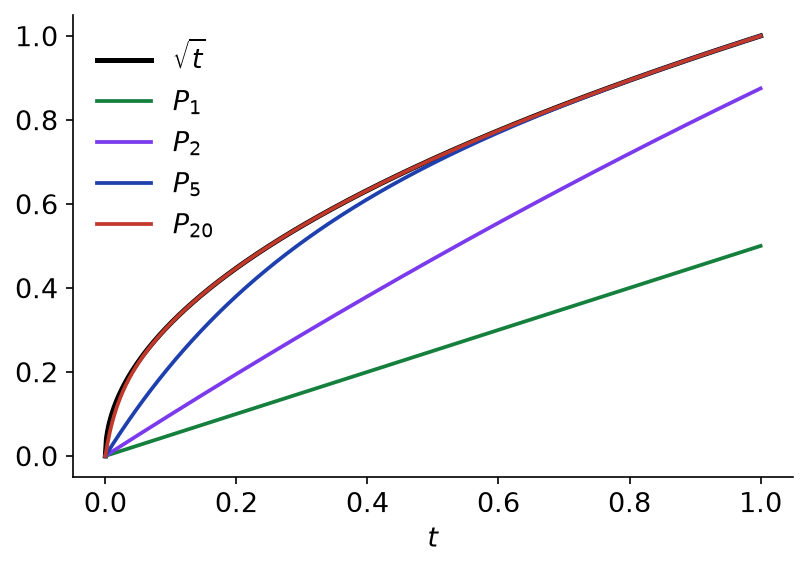
Point de méthode : cette construction explicite est le point de départ de la preuve du théorème de Stone-Weierstrass, qui généralise le théorème de Weierstrass.
Corrigé de l’exercice 20 : Problème, étude d’une fonction définie par une série
Partie A.
- Si \(x \leq\, 0\), alors \(u_n(x) \geq\, 1\) : le terme général ne tend pas vers \(0\), et la série diverge grossièrement. Si \(x > 0\), posons \(v = \sqrt{n}\). Par croissances comparées, \(n^2 u_n(x) = v^4 e^{-xv} \to 0\), donc \(u_n(x) = o\!(\frac{1}{n^2})\). La série converge si et seulement si \(x > 0\).
- Pour \(x \geq\, a > 0\), \(0 < u_n(x) \leq\, e^{-a\sqrt{n}}\), terme d’une série convergente d’après la question 1. La convergence est normale sur \([a, +\infty[\). Les \(u_n\) sont continues, et tout \(x_0 > 0\) est dans \([\frac{x_0}{2}, +\infty[\). Donc \(S\) est continue sur \(]0, +\infty[\).
- On a \(u_n^{\prime}(x) = -\sqrt{n}\,e^{-x\sqrt{n}}\). Sur \([a, +\infty[\), \(|u_n^{\prime}(x)| \leq\, \sqrt{n}\,e^{-a\sqrt{n}}\). De plus, \(n^2\sqrt{n}\,e^{-a\sqrt{n}} = v^5 e^{-av} \to 0\), d’où un majorant sommable. La série des dérivées converge donc normalement sur \([a, +\infty[\). Ainsi \(S\) est \(\mathcal{C}^1\), avec \(S^{\prime}(x) = -\sum_{n \geq\, 1} \sqrt{n}\,e^{-x\sqrt{n}} < 0\) : \(S\) est strictement décroissante.
Partie B.
- En multipliant par \(e^x\), \(e^x S(x) = \sum_{n \geq\, 1} e^{-x(\sqrt{n} – 1)} = 1 + \sum_{n \geq\, 2} e^{-x(\sqrt{n} – 1)}\). Pour \(n \geq\, 2\) et \(x \geq\, 1\), on a \(\sqrt{n} – 1 > 0\), donc \(e^{-x(\sqrt{n}-1)} \leq\, e^{1 – \sqrt{n}} = e \cdot e^{-\sqrt{n}}\). Ce majorant est sommable (partie A) : la convergence est normale sur \([1, +\infty[\).
- Pour \(n \geq\, 2\), \(e^{-x(\sqrt{n}-1)} \to 0\) quand \(x \to +\infty\). Le théorème de la double limite donne \(e^x S(x) \to 1 + 0 = 1\). Donc \(S(x) \sim e^{-x}\) quand \(x \to +\infty\) : le premier terme l’emporte.
Partie C.
- La fonction \(\varphi : t \mapsto e^{-x\sqrt{t}}\) est positive, continue et décroissante sur \([0, +\infty[\). Pour \(n \geq\, 1\), on a donc \(\int_n^{n+1} \varphi \leq\, \varphi(n) \leq\, \int_{n-1}^{n} \varphi\). Les intégrales généralisées de \(\varphi\) convergent (question suivante). En sommant pour \(n \geq\, 1\) : \(\int_1^{+\infty} \varphi \leq\, S(x) \leq\, \int_0^{+\infty} \varphi\).
- Le changement de variable \(t = u^2\), de classe \(\mathcal{C}^1\) et strictement croissant, donne \(\mathrm{d}t = 2u\,\mathrm{d}u\). Une primitive de \(2u e^{-xu}\) est \(-2e^{-xu}(\frac{u}{x} + \frac{1}{x^2})\). On en déduit :
\[\int_0^{+\infty} e^{-x\sqrt{t}}\,\mathrm{d}t = \int_0^{+\infty} 2u\,e^{-xu}\,\mathrm{d}u = \frac{2}{x^2}, \qquad \int_1^{+\infty} e^{-x\sqrt{t}}\,\mathrm{d}t = 2e^{-x}(\frac{1}{x} + \frac{1}{x^2}).\]Les deux intégrales valent \(\frac{2}{x^2}\) et \(2e^{-x}(\frac{1}{x} + \frac{1}{x^2})\). - En multipliant l’encadrement par \(\frac{x^2}{2}\), on obtient \(e^{-x}(x + 1) \leq\, \frac{x^2}{2}S(x) \leq\, 1\). Quand \(x \to 0^+\), le minorant tend vers \(1\). Par encadrement, \(S(x) \sim \frac{2}{x^2}\) quand \(x \to 0^+\). La figure ci-dessous, en échelle logarithmique, montre \(S\) coincée entre ses deux bornes, qui se rejoignent près de \(0\).

- Première méthode : chaque \(u_n(x)\) tend vers \(1\) quand \(x \to 0^+\). Si la convergence était uniforme sur \(]0, +\infty[\), le théorème de la double limite imposerait la convergence de \(\sum 1\), ce qui est absurde. Seconde méthode : les sommes partielles vérifient \(0 \leq\, S_N \leq\, N\). Une convergence uniforme donnerait \(N\) tel que \(|S – S_N| \leq\, 1\), donc \(S \leq\, N + 1\). Or \(S(x) \sim \frac{2}{x^2}\) n’est pas bornée près de \(0\). La convergence n’est pas uniforme sur \(]0, +\infty[\).
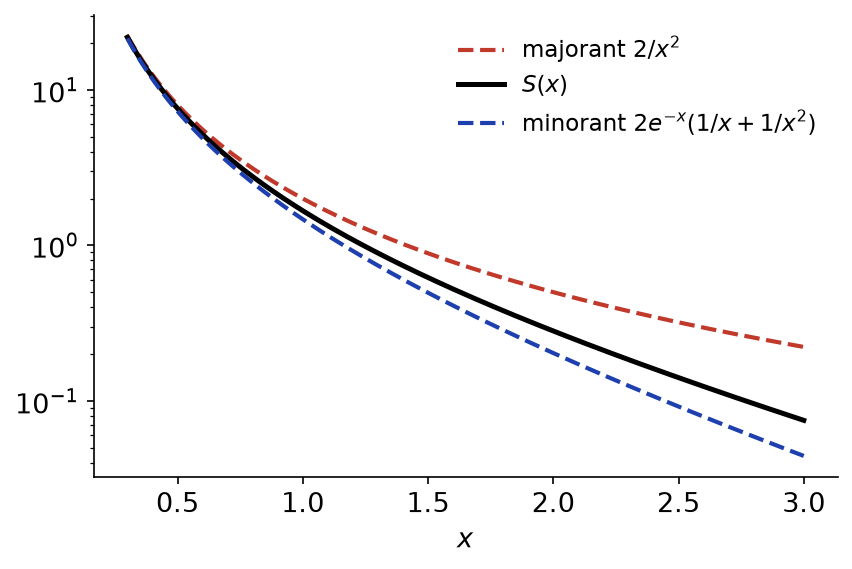
Point de méthode : pour trouver un équivalent d’une somme \(\sum f(n)\) avec \(f\) monotone, encadrez-la par des intégrales de \(f\).
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : suites et séries de fonctions, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur suites et séries de fonctions
- À maîtriser avant : Séries à termes quelconques
- Chapitre précédent : Variables aléatoires discrètes
- Chapitre suivant : Séries entières
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3