Ces 22 exercices variables aléatoires discrètes couvrent tout le chapitre de L2, du calcul d’une loi au problème du collectionneur de vignettes. Vous déterminerez des lois à partir d’une expérience ou d’une fonction de répartition, puis vous calculerez des espérances et des variances en justifiant la convergence des séries.
Les exercices suivants portent sur les couples, la covariance et l’indépendance, puis sur la loi d’une somme par convolution ou par fonction génératrice. Enfin, l’inégalité de Bienaymé-Tchebychev et la loi faible des grands nombres terminent la fiche. La difficulté est indiquée de 1 à 3.
Cherchez chaque exercice au moins vingt minutes avant de lire le corrigé. En effet, c’est en rédigeant vous-même les justifications que vous progresserez.
Avant de commencer, relisez le cours de maths en L2 sur variables aléatoires discrètes.
Exercice 1 : Loi uniforme discrète
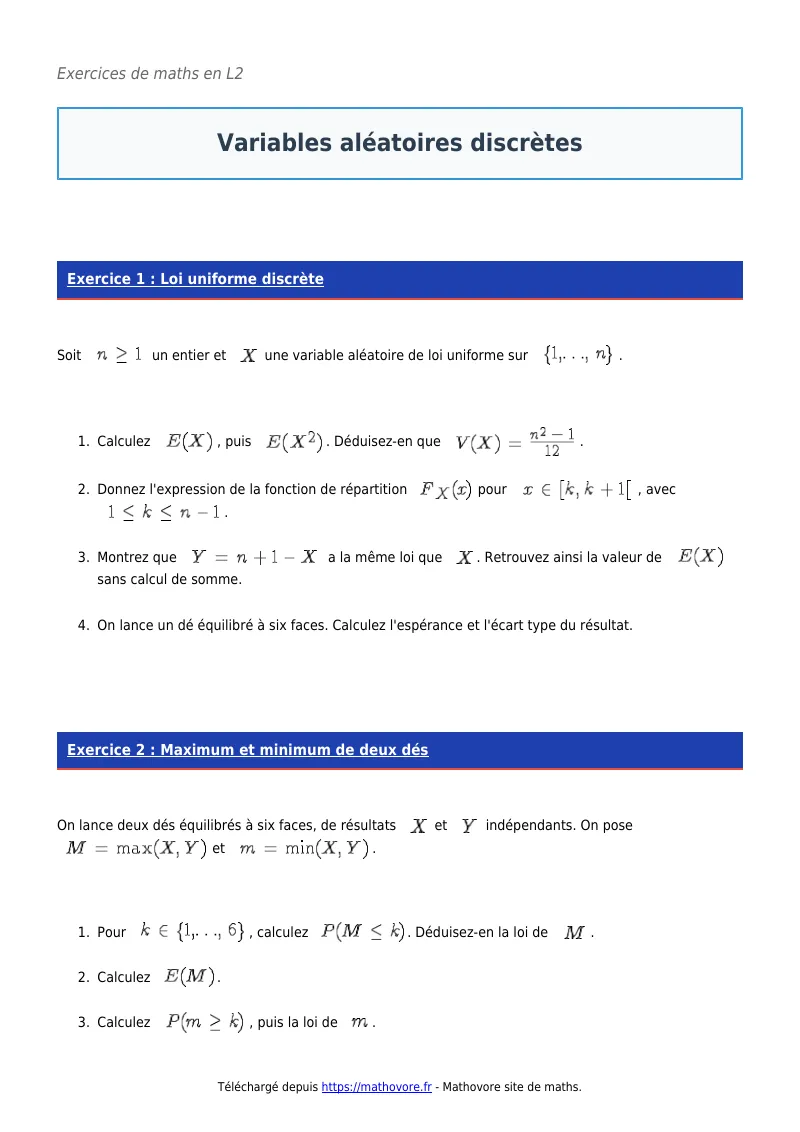
Soit \(n \geq\, 1\) un entier et \(X\) une variable aléatoire de loi uniforme sur \(\{1, \ldots, n\}\).
- Calculez \(E(X)\), puis \(E(X^2)\). Déduisez-en que \(V(X) = \frac{n^2 – 1}{12}\).
- Donnez l’expression de la fonction de répartition \(F_X(x)\) pour \(x \in [k, k + 1[\), avec \(1 \leq\, k \leq\, n – 1\).
- Montrez que \(Y = n + 1 – X\) a la même loi que \(X\). Retrouvez ainsi la valeur de \(E(X)\) sans calcul de somme.
- On lance un dé équilibré à six faces. Calculez l’espérance et l’écart type du résultat.
Exercice 2 : Maximum et minimum de deux dés
On lance deux dés équilibrés à six faces, de résultats \(X\) et \(Y\) indépendants. On pose \(M = \max(X, Y)\) et \(m = \min(X, Y)\).
- Pour \(k \in \{1, \ldots, 6\}\), calculez \(P(M \leq\, k)\). Déduisez-en la loi de \(M\).
- Calculez \(E(M)\).
- Calculez \(P(m \geq\, k)\), puis la loi de \(m\).
- Justifiez que \(M + m = X + Y\) et retrouvez \(E(m)\) à partir de \(E(M)\).
Exercice 3 : Loi lue sur une fonction de répartition
La figure ci-dessous représente la fonction de répartition \(F_X\) d’une variable aléatoire discrète \(X\). Les points pleins indiquent la valeur prise en chaque saut.
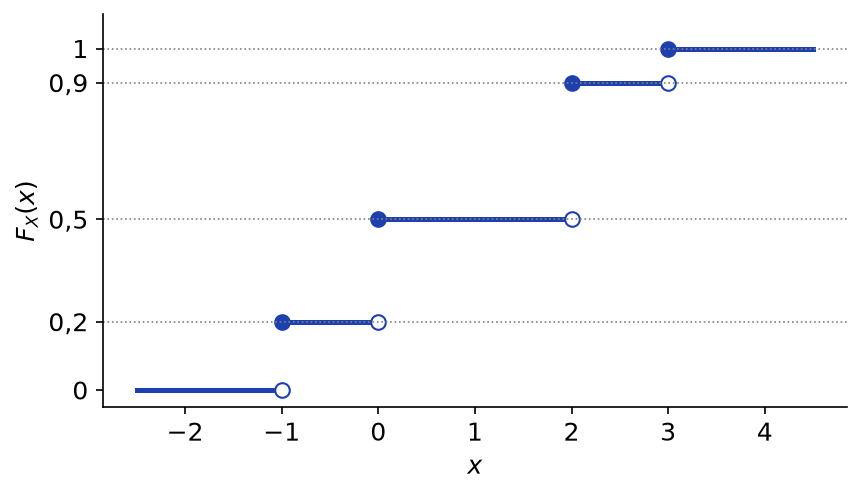
- Déterminez \(X(\Omega)\) et la loi de \(X\).
- Calculez \(P(0 < X \leq\, 2)\), \(P(X < 2)\) et \(P(X \geq\, 0)\).
- Calculez \(E(X)\) et \(V(X)\).
- Déterminez la loi de \(Y = X^2\), puis vérifiez que \(E(Y)\) coïncide avec la valeur donnée par le théorème de transfert.
Exercice 4 : Tirages avec et sans remise
Une urne contient \(4\) boules rouges et \(6\) boules bleues. On effectue trois tirages et l’on note \(X\) le nombre de boules rouges obtenues.
- Les tirages ont lieu avec remise. Donnez la loi de \(X\), puis \(E(X)\) et \(V(X)\).
- Les tirages ont lieu sans remise. Donnez la loi de \(X\) sous forme de tableau.
- Dans ce second cas, calculez \(E(X)\) et \(V(X)\).
- Comparez les deux variances et exprimez leur rapport en fonction du nombre total de boules et du nombre de tirages.
Exercice 5 : Moments de la loi géométrique
Soit \(p \in \,]0, 1[\), \(q = 1 – p\), et \(X\) une variable de loi \(\mathcal{G}(p)\).
- Rappelez, pour \(|x| < 1\), les sommes des séries \(\sum_{k \geq\, 1} k x^{k – 1}\) et \(\sum_{k \geq\, 2} k(k – 1) x^{k – 2}\), en justifiant leur obtention.
- Déduisez-en \(E(X)\), \(E(X(X – 1))\) et \(V(X)\), en justifiant l’existence de ces moments.
- Calculez \(P(X > n)\) pour \(n \in \mathbb{N}\), puis montrez que \(P(X > m + n \mid X > m) = P(X > n)\).
- On lance un dé équilibré jusqu’à obtenir un 6. Donnez l’espérance et la variance du nombre de lancers, puis la probabilité qu’il faille plus de \(10\) lancers.
Exercice 6 : Loi de Poisson, moments et mode
Soit \(\lambda > 0\) et \(X\) une variable de loi \(\mathcal{P}(\lambda)\).
- Montrez que \(X\) admet une espérance et une variance, et que \(E(X) = V(X) = \lambda\).
- Étudiez le quotient \(\frac{P(X = k + 1)}{P(X = k)}\). Déterminez la valeur la plus probable de \(X\) lorsque \(\lambda = 3{,}5\).
- Calculez \(E(\frac{1}{X + 1})\).
- Calculez la probabilité que \(X\) soit pair.
Exercice 7 : Une variable aléatoire sans espérance
On considère une variable \(X\) à valeurs dans \(\mathbb{N}^*\) telle que \(P(X = n) = \frac{1}{n(n + 1)}\) pour tout \(n \geq\, 1\).
- Vérifiez que cette formule définit bien une loi de probabilité.
- Calculez \(P(X \geq\, n)\) pour \(n \geq\, 1\).
- Montrez que \(X\) n’admet pas d’espérance. La variable \(\sqrt{X}\) en admet-elle une ?
- Soit \(Y\) une variable à valeurs dans \(\{1, \ldots, N\}\). Montrez que \(E(Y) = \sum_{k = 1}^{N} P(Y \geq\, k)\).
- Pour \(N \geq\, 1\), on pose \(Y_N = \min(X, N)\). Calculez \(E(Y_N)\) et sa limite quand \(N \to +\infty\).
Exercice 8 : Théorème de transfert et convergence absolue
Soit \(p \in \,]0, 1[\), \(q = 1 – p\), et \(X\) de loi \(\mathcal{G}(p)\).
- Justifiez l’existence de \(E(\frac{1}{X})\) et montrez que \(E(\frac{1}{X}) = -\frac{p \ln p}{q}\).
- Calculez \(E\big((-1)^X\big)\). Déduisez-en la probabilité que \(X\) soit pair, puis vérifiez ce résultat par un calcul direct.
- Soit \(a > 0\). Donnez une condition nécessaire et suffisante sur \(a\) pour que \(a^X\) admette une espérance, et calculez-la dans ce cas.
- Un joueur lance une pièce équilibrée jusqu’au premier pile, obtenu au lancer \(X\), et reçoit \(2^X\) euros. Son gain a-t-il une espérance ?
Exercice 9 : Points fixes d’une permutation aléatoire
Soit \(n \geq\, 2\). On choisit une permutation \(\sigma\) de \(\{1, \ldots, n\}\) selon la loi uniforme sur l’ensemble \(S_n\) des permutations. On note \(X\) le nombre de points fixes de \(\sigma\) et \(A_i\) l’événement \(\{\sigma(i) = i\}\).
- Calculez \(P(A_i)\), puis \(E(X)\) en écrivant \(X\) comme une somme d’indicatrices.
- Pour \(i \neq j\), calculez \(P(A_i \cap A_j)\), puis la covariance des indicatrices de \(A_i\) et \(A_j\).
- Montrez que \(V(X) = 1\).
- Majorez la probabilité que \(\sigma\) ait au moins \(11\) points fixes.
Exercice 10 : Couple de variables et covariance
La loi du couple \((X, Y)\) est donnée par le tableau suivant, où la case de la ligne \(x\) et de la colonne \(y\) contient \(P(X = x, Y = y)\).
| \(x \backslash y\) | \(0\) | \(1\) |
| \(0\) | \(0{,}1\) | \(0{,}2\) |
| \(1\) | \(0{,}2\) | \(0{,}1\) |
| \(2\) | \(0{,}3\) | \(0{,}1\) |
- Déterminez les lois marginales de \(X\) et de \(Y\). Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Calculez \(E(X)\), \(E(Y)\), \(V(X)\), \(V(Y)\) et \(\operatorname{Cov}(X, Y)\).
- Donnez une valeur approchée du coefficient de corrélation \(\rho(X, Y)\).
- Déterminez la loi conditionnelle de \(X\) sachant \(\{Y = 1\}\) et son espérance.
- Déterminez la loi de \(S = X + Y\) et vérifiez que \(V(S) = V(X) + V(Y) + 2 \operatorname{Cov}(X, Y)\).
Exercice 11 : Loi conjointe factorisée et indépendance
Soit \(a\) un réel. On suppose que \((X, Y)\) est à valeurs dans \(\mathbb{N}^2\) et que \(P(X = i, Y = j) = \frac{a}{i!\, j!}\) pour tous \(i, j \in \mathbb{N}\).
- Déterminez \(a\).
- Déterminez les lois marginales de \(X\) et de \(Y\).
- Les variables \(X\) et \(Y\) sont-elles indépendantes ? Que vaut \(\operatorname{Cov}(X, Y)\) ?
- Déterminez la loi de \(X + Y\) et calculez \(P(X + Y = 2)\).
Exercice 12 : Minimum de deux lois géométriques indépendantes
Soient \(p, r \in \,]0, 1[\), et \(X \sim \mathcal{G}(p)\), \(Y \sim \mathcal{G}(r)\) deux variables indépendantes. On pose \(Z = \min(X, Y)\).
- Calculez \(P(Z > n)\) pour \(n \in \mathbb{N}\).
- Déduisez-en que \(Z\) suit une loi géométrique dont vous préciserez le paramètre. Donnez \(E(Z)\).
- Calculez \(P(X = Y)\).
- Deux joueurs lancent chacun une pièce équilibrée, simultanément, jusqu’à obtenir pile. Calculez l’espérance du nombre de lancers simultanés effectués jusqu’à ce que l’un d’eux obtienne pile (ce lancer compris), ainsi que la probabilité qu’ils obtiennent leur premier pile au même lancer.
Exercice 13 : Covariance nulle et indépendance
- Soit \(X\) uniforme sur \(\{-1, 0, 1\}\) et \(Y = X^2\). Calculez \(\operatorname{Cov}(X, Y)\). Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Soient \(U\) et \(V\) deux variables de Bernoulli. Montrez que \(U\) et \(V\) sont indépendantes si et seulement si \(\operatorname{Cov}(U, V) = 0\).
- Soit \(X\) une variable de variance non nulle et \(a \neq 0\), \(b\) deux réels. Calculez \(\rho(X, aX + b)\).
- Montrez que si \(|\rho(X, Y)| = 1\), alors il existe des réels \(a\) et \(b\) tels que \(Y = aX + b\) presque sûrement. On pourra étudier \(t \mapsto V(Y – tX)\).
Exercice 14 : Somme de deux lois uniformes indépendantes
Soit \(n \geq\, 2\). Les variables \(X\) et \(Y\) sont indépendantes et suivent la loi uniforme sur \(\{1, \ldots, n\}\).
- Déterminez la loi de \(S = X + Y\).
- Calculez \(E(S)\) et \(V(S)\).
- Déterminez la loi de \(D = |X – Y|\) et vérifiez que la somme des probabilités obtenues vaut \(1\).
- Pour deux dés à six faces, quelle est la somme la plus probable, et avec quelle probabilité ?
Exercice 15 : Reconnaître une loi par sa fonction génératrice
Dans chaque cas, la fonction \(G\) est la fonction génératrice d’une variable \(X\) à valeurs dans \(\mathbb{N}\). Identifiez la loi de \(X\), puis calculez \(E(X)\) et \(V(X)\) à l’aide des dérivées de \(G\) en \(1\).
- \(G(t) = \frac{t}{3 – 2t}\).
- \(G(t) = \frac{(2 + t)^4}{81}\).
- \(G(t) = e^{3(t^2 – 1)}\).
- Soient \(X_1, \ldots, X_r\) indépendantes de loi \(\mathcal{G}(p)\). Calculez la fonction génératrice de \(X_1 + \cdots + X_r\), puis son espérance et sa variance.
Exercice 16 : Somme de variables de Poisson indépendantes
Soient \(\lambda, \mu > 0\), \(X \sim \mathcal{P}(\lambda)\) et \(Y \sim \mathcal{P}(\mu)\) indépendantes. On pose \(S = X + Y\).
- Déterminez la loi de \(S\) à l’aide des fonctions génératrices.
- Retrouvez ce résultat par un produit de convolution.
- Soit \(n \in \mathbb{N}\). Déterminez la loi conditionnelle de \(X\) sachant \(\{S = n\}\).
- Un standard reçoit \(X\) appels de clients et \(Y\) appels de fournisseurs par heure, avec \(\lambda = 2\) et \(\mu = 3\). Sachant qu’il a reçu \(5\) appels en une heure, quelle est la probabilité que deux exactement proviennent de clients ?
Exercice 17 : Amincissement d’une loi de Poisson
Un magasin reçoit \(N\) clients dans la journée, avec \(N \sim \mathcal{P}(\lambda)\). Chaque client achète avec probabilité \(p \in \,]0, 1[\), indépendamment des autres et de \(N\). On note \(X\) le nombre d’acheteurs et \(Y = N – X\). Ainsi, sachant \(\{N = n\}\), \(X\) suit la loi \(\mathcal{B}(n, p)\). On pose \(q = 1 – p\).
- Pour \(j, k \in \mathbb{N}\), calculez \(P(X = j, Y = k)\).
- Déduisez-en les lois de \(X\) et de \(Y\), et montrez qu’elles sont indépendantes.
- Retrouvez la loi de \(X\) en montrant que \(G_X(t) = G_N(q + pt)\).
- Calculez \(\operatorname{Cov}(X, N)\).
- Avec \(\lambda = 10\) et \(p = 0{,}3\), calculez le nombre moyen d’acheteurs et la probabilité qu’il n’y en ait aucun.
Exercice 18 : Dés truqués et somme uniforme
On lance deux dés à six faces, éventuellement truqués, et de façon indépendante. Leurs résultats \(X\) et \(Y\) sont à valeurs dans \(\{1, \ldots, 6\}\). On se demande si l’on peut truquer les dés pour que \(S = X + Y\) suive la loi uniforme sur \(\{2, \ldots, 12\}\).
- Avec deux dés équilibrés, la loi de \(S\) est-elle uniforme ?
- Montrez que \(G_X(t) = t P(t)\) et \(G_Y(t) = t Q(t)\), où \(P\) et \(Q\) sont des polynômes de degré au plus \(5\).
- On suppose \(S\) uniforme sur \(\{2, \ldots, 12\}\). Montrez que \(P(t) Q(t) = \frac{1}{11} \sum_{k = 0}^{10} t^k\), et que \(P\) et \(Q\) sont exactement de degré \(5\).
- Montrez que le polynôme \(\sum_{k = 0}^{10} t^k\) n’a aucune racine réelle, puis concluez.
Exercice 19 : Inégalité de Markov et qualité de la majoration
Soit \(X\) une variable de loi \(\mathcal{G}(1/2)\).
- Calculez exactement \(P(X \geq\, 10)\).
- Majorez \(P(X \geq\, 10)\) par l’inégalité de Markov appliquée à \(X\), puis à \(X^2\).
- Majorez \(P(X \geq\, 10)\) par l’inégalité de Bienaymé-Tchebychev.
- Appliquez l’inégalité de Markov à la variable \(a^X\) avec \(a = 1{,}8\), et comparez les quatre majorations.
- Montrez que l’inégalité de Markov est optimale : pour tout \(a > 0\), trouvez une variable positive \(X\), non presque sûrement nulle, telle que \(P(X \geq\, a) = \frac{E(X)}{a}\).
Exercice 20 : Bienaymé-Tchebychev et nombre de lancers
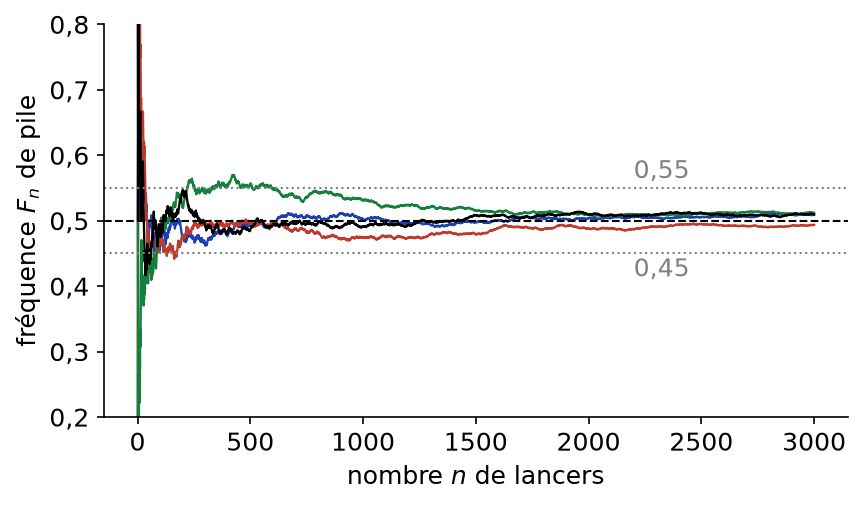
On lance \(n\) fois une pièce équilibrée et l’on note \(F_n\) la fréquence de pile. La figure ci-dessous montre quatre simulations de \(F_n\) jusqu’à \(n = 3000\).
- Calculez \(E(F_n)\) et \(V(F_n)\).
- Montrez que \(P\big(|F_n – \frac{1}{2}| \geq\, 0{,}05\big) \leq\, \frac{100}{n}\).
- Déterminez un nombre de lancers suffisant pour que la fréquence soit dans \(]0{,}45 ; 0{,}55[\) avec une probabilité au moins égale à \(0{,}95\).
- Dans un sondage, on estime une proportion inconnue \(p\) par la fréquence observée sur \(n\) personnes, supposées indépendantes. Montrez que \(n = 12\,500\) garantit une erreur inférieure à \(0{,}02\) avec probabilité au moins \(0{,}95\), quelle que soit la valeur de \(p\).
Exercice 21 : Une loi faible des grands nombres sans indépendance
Soit \((X_k)_{k \geq\, 1}\) une suite de variables indépendantes de loi \(\mathcal{B}(p)\), avec \(p \in \,]0, 1[\). On pose \(Y_k = X_k X_{k + 1}\), qui vaut \(1\) lorsque deux succès consécutifs ont lieu aux rangs \(k\) et \(k + 1\). On note \(S_n = Y_1 + \cdots + Y_n\).
- Déterminez la loi de \(Y_k\), puis \(E(Y_k)\) et \(V(Y_k)\).
- Calculez \(\operatorname{Cov}(Y_k, Y_{k + 1})\). Justifiez que \(\operatorname{Cov}(Y_k, Y_l) = 0\) si \(|k – l| \geq\, 2\).
- Les variables \(Y_k\) sont-elles indépendantes ? Calculez \(V(S_n)\).
- Montrez que, pour tout \(\varepsilon > 0\), \(P(|\frac{S_n}{n} – p^2| \geq\, \varepsilon) \to 0\) quand \(n \to +\infty\).
Exercice 22 : Problème, le collectionneur de vignettes
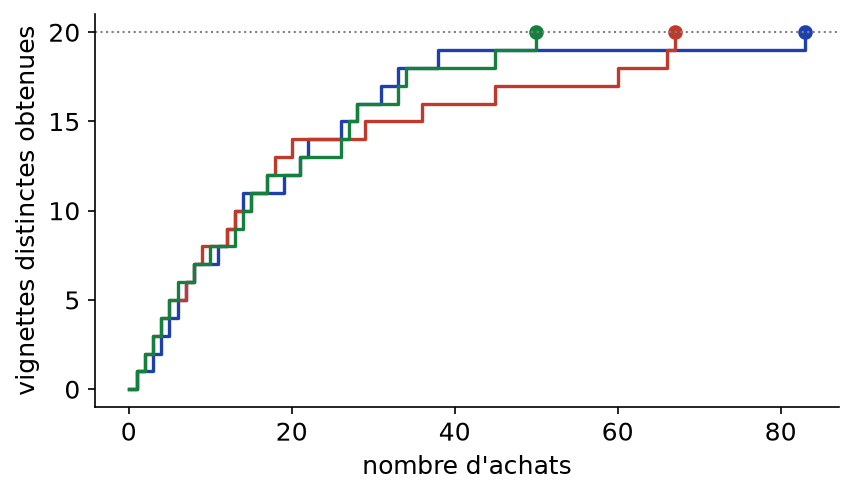
Une collection comporte \(N \geq\, 2\) vignettes différentes. Chaque paquet acheté contient une vignette, choisie uniformément et indépendamment des autres paquets. On note \(T\) le nombre de paquets nécessaires pour compléter la collection. Pour \(1 \leq\, k \leq\, N\), on note \(T_k\) le nombre de paquets achetés après avoir obtenu \(k – 1\) vignettes distinctes, jusqu’à la \(k\)-ième vignette distincte comprise. On admet que \(T_1, \ldots, T_N\) sont indépendantes. La figure ci-dessous montre trois simulations pour \(N = 20\).
- Justifiez que \(T_k \sim \mathcal{G}(\frac{N – k + 1}{N})\) et que \(T = T_1 + \cdots + T_N\).
- Montrez que \(E(T) = N H_N\), où \(H_N = \sum_{j = 1}^{N} \frac{1}{j}\).
- Montrez que \(V(T) \leq\, \frac{\pi^2}{6} N^2\). On admet que \(\sum_{j \geq\, 1} \frac{1}{j^2} = \frac{\pi^2}{6}\).
- On lance un dé équilibré jusqu’à avoir vu les six faces. Calculez l’espérance et la variance du nombre de lancers.
- Par comparaison série-intégrale, montrez que \(\ln(N + 1) \leq\, H_N \leq\, 1 + \ln N\).
- Soit \(\varepsilon > 0\). Montrez que \(P(|\frac{T}{N \ln N} – 1| \geq\, \varepsilon) \to 0\) quand \(N \to +\infty\).
- Montrez que \(P(T > n) \leq\, N (1 – \frac{1}{N})^n\). Pour le dé, majorez la probabilité qu’il faille plus de \(30\) lancers.
Le corrigé des exercices
Chaque exercice est corrigé en détail, question par question, sur la page suivante.

Pour aller plus loin en L2
- Le cours : variables aléatoires discrètes, cours de maths en L2
- À maîtriser avant : Espaces probabilisés et conditionnement, Séries numériques à termes positifs
- Chapitre précédent : Espaces probabilisés et conditionnement
- Chapitre suivant : Suites et séries de fonctions
- Le même thème en maths spé : variables aléatoires discrètes, exercices de maths spé
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3