Ce corrigé Cayley-Hamilton rédige entièrement les 21 exercices du chapitre, comme on l’attend en partiel. Chaque solution cite le résultat utilisé : polynôme annulateur, polynôme minimal, lemme des noyaux ou théorème de Cayley-Hamilton. Les calculs matriciels sont détaillés, puis vérifiés sur un exemple ou une valeur particulière.
La méthode suivie est toujours la même. D’abord, on cherche un annulateur et on le factorise. Ensuite, on découpe l’espace en sous-espaces caractéristiques, puis on obtient les projecteurs par une relation de Bézout. Enfin, on traite la partie nilpotente par la formule du binôme.
Soyez vigilant sur deux points : une valeur propre est racine de tout annulateur, mais la réciproque est fausse ; et le binôme exige des matrices qui commutent.
Les énoncés se trouvent sur la page exercices de maths en L2 sur trigonalisation et Cayley-Hamilton.
Corrigé de l’exercice 1 : Inverse par un polynôme annulateur
- On calcule \[A^2 = \begin{pmatrix} 1 & 2 \\ -1 & 4 \end{pmatrix}\begin{pmatrix} 1 & 2 \\ -1 & 4 \end{pmatrix} = \begin{pmatrix} -1 & 10 \\ -5 & 14 \end{pmatrix}.\] Ensuite, \(A^2 – 5A + 6I_2 = \begin{pmatrix} -1 – 5 + 6 & 10 – 10 \\ -5 + 5 & 14 – 20 + 6 \end{pmatrix}\). Donc \(A^2 – 5A + 6I_2 = 0\).
- La relation s’écrit \(A(5I_2 – A) = 6 I_2\). Ainsi \(A \cdot \frac{1}{6}(5I_2 – A) = I_2\), ce qui suffit pour une matrice carrée. Donc \(A\) est inversible et \(A^{-1} = \frac{1}{6}\begin{pmatrix} 4 & -2 \\ 1 & 1 \end{pmatrix}\). On vérifie : \(A \begin{pmatrix} 4 & -2 \\ 1 & 1 \end{pmatrix} = \begin{pmatrix} 6 & 0 \\ 0 & 6 \end{pmatrix}\).
- On isole le terme constant : \(u^3 – 2u^2 + u = 2\,\mathrm{id}_E\), c’est-à-dire \(u \circ (u^2 – 2u + \mathrm{id}_E) = 2\,\mathrm{id}_E\). Comme les polynômes en \(u\) commutent, on a aussi \((u^2 – 2u + \mathrm{id}_E) \circ u = 2\,\mathrm{id}_E\). Donc \(u\) est inversible et \(u^{-1} = \frac{1}{2}(u^2 – 2u + \mathrm{id}_E)\).
- On factorise l’annulateur : \(X^3 – 2X^2 + X – 2 = X^2(X – 2) + (X – 2) = (X – 2)(X^2 + 1)\). Toute valeur propre réelle de \(u\) en est racine. Or \(X^2 + 1\) n’a pas de racine réelle. Par conséquent, \(2\) est la seule valeur propre possible de \(u\).
Point de méthode : un annulateur dont le coefficient constant est non nul donne toujours l’inverse sous forme de polynôme en \(u\).
Corrigé de l’exercice 2 : Puissances par division euclidienne
- Chaque coefficient diagonal de \(A^2\) vaut \(0 + 1 + 1 = 2\). Chaque coefficient hors diagonale vaut \(0 + 0 + 1 = 1\). Ainsi \(A^2 = \begin{pmatrix} 2 & 1 & 1 \\ 1 & 2 & 1 \\ 1 & 1 & 2 \end{pmatrix}\). On lit directement \(A^2 = A + 2I_3\).
- On a \(A^2 – A = 2I_3\), donc \(A(A – I_3) = 2I_3\). Ainsi \(A\) est inversible et \(A^{-1} = \frac{1}{2}(A – I_3) = \frac{1}{2}\begin{pmatrix} -1 & 1 & 1 \\ 1 & -1 & 1 \\ 1 & 1 & -1 \end{pmatrix}\).
- On a \(X^2 – X – 2 = (X – 2)(X + 1)\). La division euclidienne s’écrit \(X^m = Q(X)(X – 2)(X + 1) + aX + b\), car le reste est de degré au plus \(1\). En évaluant en \(2\), puis en \(-1\), on obtient \[2^m = 2a + b, \qquad (-1)^m = -a + b.\] Par soustraction, \(3a = 2^m – (-1)^m\). Ensuite, \(b = (-1)^m + a\). Ainsi \(a = \frac{2^m – (-1)^m}{3}\) et \(b = \frac{2^m + 2(-1)^m}{3}\). Comme \(X^2 – X – 2\) annule \(A\), on obtient \(A^m = aA + bI_3\). Donc \(A^m = \dfrac{2^m – (-1)^m}{3}\, A + \dfrac{2^m + 2(-1)^m}{3}\, I_3\). Pour \(m = 2\), on retrouve \(A + 2I_3\).
- Les valeurs propres sont parmi les racines \(2\) et \(-1\). De plus, \(A(1, 1, 1) = (2, 2, 2)\), et \(A(1, -1, 0) = (-1, 1, 0)\). Les valeurs propres de \(A\) sont donc exactement \(2\) et \(-1\). On pouvait aussi le prévoir : \(A\) n’est pas scalaire, donc \(\mu_A = X^2 – X – 2\), dont les racines sont toutes valeurs propres.
Corrigé de l’exercice 3 : Valeurs propres et polynômes annulateurs
- Montrons d’abord par récurrence que \(u^k(x) = \lambda^k x\). C’est vrai pour \(k = 0\). Si c’est vrai au rang \(k\), alors \(u^{k+1}(x) = u(\lambda^k x) = \lambda^k u(x) = \lambda^{k+1} x\). Pour \(P = \sum a_k X^k\), la linéarité donne alors \(P(u)(x) = \sum a_k \lambda^k x\). Donc \(P(u)(x) = P(\lambda) x\).
- Soit \(P\) un annulateur et \(\lambda\) une valeur propre, de vecteur propre \(x \neq 0\). Alors \(0 = P(u)(x) = P(\lambda) x\). Comme \(x \neq 0\), il vient \(P(\lambda) = 0\). Toute valeur propre est racine de tout annulateur.
- Le polynôme \(X^3 – 4X = X(X – 2)(X + 2)\) annule \(u\). Les valeurs propres possibles sont donc \(-2\), \(0\) et \(2\). Cependant, \(u = 2\,\mathrm{id}_E\) vérifie \(u^3 = 8\,\mathrm{id}_E = 4u\). Son spectre vaut \(\{2\}\) : ni \(0\) ni \(-2\) ne sont valeurs propres.
- Écrivons \(\mu_u = (X – \lambda) Q\). Le polynôme \(Q\) est non nul et de degré strictement inférieur à celui de \(\mu_u\). Par minimalité, \(Q(u) \neq 0\). Il existe donc \(y\) tel que \(x = Q(u)(y) \neq 0\). Alors \((u – \lambda\,\mathrm{id})(x) = \mu_u(u)(y) = 0\). Ainsi \(\lambda\) est valeur propre, de vecteur propre \(x\).
Corrigé de l’exercice 4 : Polynômes minimaux de matrices simples
- On a \((D – 2I)(D – 3I) = \mathrm{diag}(0, 0, 1)\,\mathrm{diag}(-1, -1, 0) = 0\). En revanche, \(D\) n’est pas scalaire, donc aucun polynôme de degré \(1\) ne l’annule. Ainsi \(\mu_D = (X – 2)(X – 3)\), et \(D\) est diagonalisable.
- Ici \(\chi_T = (X – 2)^2 (X – 3)\). Le polynôme \(\mu_T\) divise \(\chi_T\) et admet \(2\) et \(3\) pour racines. Il reste deux candidats. Or \[(T – 2I)(T – 3I) = \begin{pmatrix} 0 & 1 & 0 \\ 0 & 0 & 0 \\ 0 & 0 & 1 \end{pmatrix}\begin{pmatrix} -1 & 1 & 0 \\ 0 & -1 & 0 \\ 0 & 0 & 0 \end{pmatrix} = \begin{pmatrix} 0 & -1 & 0 \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{pmatrix} \neq 0.\] Donc \(\mu_T = (X – 2)^2 (X – 3)\), et \(T\) n’est pas diagonalisable, car \(2\) est racine double de \(\mu_T\).
- On calcule \(N^2 = \begin{pmatrix} 0 & 0 & 1 \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{pmatrix} \neq 0\) et \(N^3 = 0\). Le polynôme minimal divise \(X^3\), mais \(X\) et \(X^2\) n’annulent pas \(N\). Donc \(\mu_N = X^3\), et \(N\) n’est pas diagonalisable.
- On a \(U^2 = \begin{pmatrix} 2 & 2 \\ 2 & 2 \end{pmatrix} = 2U\). De plus, \(U\) n’est pas scalaire. Donc \(\mu_U = X(X – 2)\), scindé à racines simples : \(U\) est diagonalisable, de valeurs propres \(0\) et \(2\).
Corrigé de l’exercice 5 : Projecteurs et symétries
- On calcule \(P^2 = \begin{pmatrix} 1 & -1 \\ 0 & 0 \end{pmatrix}\begin{pmatrix} 1 & -1 \\ 0 & 0 \end{pmatrix} = \begin{pmatrix} 1 & -1 \\ 0 & 0 \end{pmatrix} = P\). Ainsi \(\mu_P\) divise \(X^2 – X = X(X – 1)\). Or \(P \neq 0\) et \(P \neq I_2\). Donc \(\mu_P = X(X – 1)\).
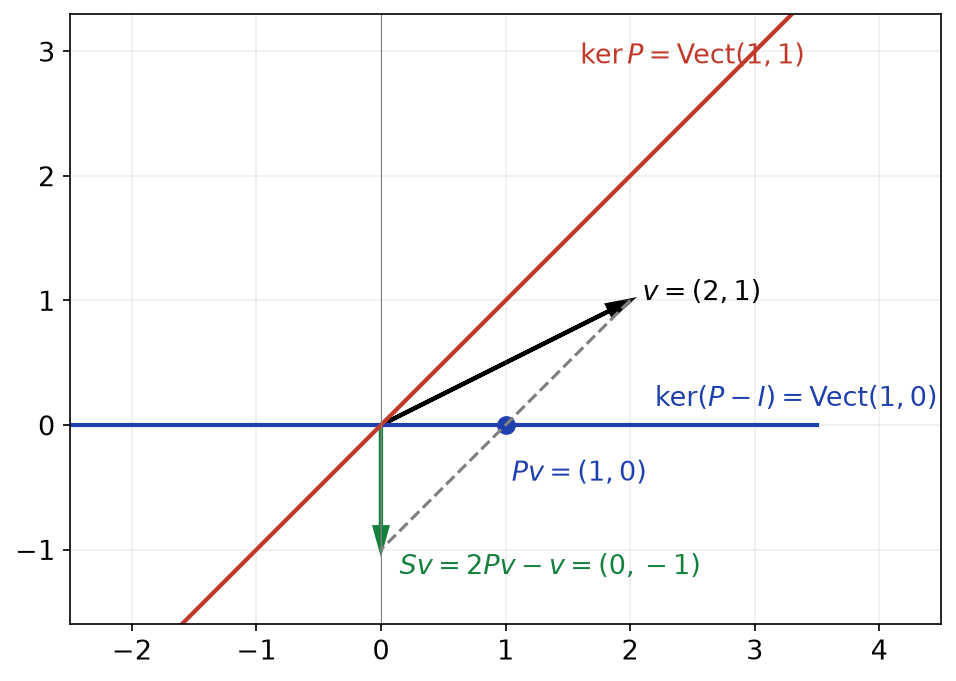
- On a \(P(x, y) = (x – y, 0)\). D’abord, \(\ker P\) est la droite \(x = y\), engendrée par \((1, 1)\). Ensuite, \(P – I_2 = \begin{pmatrix} 0 & -1 \\ 0 & -1 \end{pmatrix}\), donc \(\ker(P – I_2)\) est la droite \(y = 0\). Les vecteurs \((1, 1)\) et \((1, 0)\) ne sont pas colinéaires. Ainsi \(\mathbb{R}^2 = \ker P \oplus \ker(P – I_2)\), comme le prédit le lemme des noyaux. Sur la figure de l’énoncé, chaque \(v_i\) est envoyé sur l’axe des abscisses, en suivant la direction \((1, 1)\). En particulier, \(v_3\) appartient à \(\ker P\), donc \(P v_3 = 0\). La matrice \(P\) est la projection sur l’axe des abscisses parallèlement à la droite \(y = x\).
- On développe : \(S^2 = 4P^2 – 4P + I_2 = I_2\), car \(P^2 = P\). Comme \(S \neq \pm I_2\), \(\mu_S = (X – 1)(X + 1)\). De plus, \(\ker(S – I_2) = \ker(2P – 2I_2) = \ker(P – I_2)\), et \(\ker(S + I_2) = \ker(2P) = \ker P\). \(S\) est la symétrie par rapport à l’axe des abscisses, parallèlement à la droite \(y = x\). Enfin, \(S = \begin{pmatrix} 1 & -2 \\ 0 & -1 \end{pmatrix}\), donc \(S(2, 1) = (0, -1)\). La figure ci-dessous montre que \(Pv\) est le milieu du segment qui joint \(v\) à \(Sv\).
- Le polynôme \(X(X – 1)\) annule \(p\), donc \(\mu_p\) vaut \(X\) (si \(p = 0\)), \(X – 1\) (si \(p = \mathrm{id}\)) ou \(X(X – 1)\). Dans tous les cas, \(\mu_p\) est scindé à racines simples, donc \(p\) est diagonalisable. Dans une base propre, sa matrice est \(\mathrm{diag}(1, \ldots, 1, 0, \ldots, 0)\), avec \(r\) coefficients égaux à \(1\). Le rang et la trace valent alors \(r\). Ainsi \(\mathrm{rg}(p) = \mathrm{tr}(p)\).
Corrigé de l’exercice 6 : Polynôme minimal d’une matrice d’ordre 3
- On développe \(\det(XI_3 – A)\) selon la première ligne, qui vaut \((X – 2, 0, 0)\) : \[\chi_A = (X – 2)\det\begin{pmatrix} X – 2 & 2 \\ 0 & X – 1 \end{pmatrix} = (X – 2)^2 (X – 1).\] Pour \(B\), la dernière ligne de \(XI_3 – B\) vaut \((0, 0, X – 2)\). Donc \(\chi_B = (X – 2)\det\begin{pmatrix} X – 2 & 0 \\ -2 & X – 1 \end{pmatrix}\). Ainsi \(\chi_A = \chi_B = (X – 1)(X – 2)^2\).
- Par Cayley-Hamilton, \(\mu\) divise \((X – 1)(X – 2)^2\). De plus, \(\mu\) admet \(1\) et \(2\) pour racines. Les candidats sont donc \((X – 1)(X – 2)\) et \((X – 1)(X – 2)^2\). Pour \(A\), on a \(A – I_3 = \begin{pmatrix} 1 & 0 & 0 \\ 2 & 1 & -2 \\ 1 & 0 & 0 \end{pmatrix}\) et \(A – 2I_3 = \begin{pmatrix} 0 & 0 & 0 \\ 2 & 0 & -2 \\ 1 & 0 & -1 \end{pmatrix}\). La deuxième ligne du produit vaut \(2(0, 0, 0) + (2, 0, -2) – 2(1, 0, -1) = (0, 0, 0)\), et les deux autres sont nulles. Donc \((A – I_3)(A – 2I_3) = 0\). Pour \(B\), on trouve \[(B – I_3)(B – 2I_3) = \begin{pmatrix} 1 & 0 & -2 \\ 2 & 0 & -1 \\ 0 & 0 & 1 \end{pmatrix}\begin{pmatrix} 0 & 0 & -2 \\ 2 & -1 & -1 \\ 0 & 0 & 0 \end{pmatrix} = \begin{pmatrix} 0 & 0 & -2 \\ 0 & 0 & -4 \\ 0 & 0 & 0 \end{pmatrix} \neq 0.\] Donc \(\mu_A = (X – 1)(X – 2)\) et \(\mu_B = (X – 1)(X – 2)^2\).
- Le polynôme \(\mu_A\) est scindé à racines simples, donc \(A\) est diagonalisable. En revanche, \(\mu_B\) a une racine double, donc \(B\) n’est pas diagonalisable.
- Pour \(A – I_3\), la première ligne donne \(x = 0\), puis la deuxième donne \(y – 2z = 0\). Le noyau est donc la droite engendrée par \((0, 2, 1)\). Le noyau de \(A – 2I_3\) est le plan \(x = z\). Une base propre de \(A\) est \(\big((0, 2, 1), (1, 0, 1), (0, 1, 0)\big)\), avec les valeurs propres \(1\), \(2\), \(2\).
Corrigé de l’exercice 7 : Lemme des noyaux sur un exemple
- On a \(A + I_3 = \begin{pmatrix} 2 & 2 & 0 \\ 1 & 1 & 0 \\ -1 & 2 & 3 \end{pmatrix}\) et \(A – 2I_3 = \begin{pmatrix} -1 & 2 & 0 \\ 1 & -2 & 0 \\ -1 & 2 & 0 \end{pmatrix}\). Notons \(\ell = (-1, 2, 0)\) : les lignes de \(A – 2I_3\) valent \(\ell\), \(-\ell\), \(\ell\). La première ligne du produit vaut \(2\ell – 2\ell = 0\). La deuxième vaut \(\ell – \ell = 0\). La troisième vaut \(-\ell – 2\ell + 3\ell = 0\). Donc \((A + I_3)(A – 2I_3) = 0\).
- Les polynômes \(X + 1\) et \(X – 2\) sont premiers entre eux, et leur produit annule \(A\). Le lemme des noyaux donne donc \(\mathbb{R}^3 = \ker(A + I_3) \oplus \ker(A – 2I_3)\). D’une part, le système \(2x + 2y = 0\), \(-x + 2y + 3z = 0\) donne \(y = -x\) et \(z = x\). D’autre part, \(A – 2I_3\) est de rang \(1\), et son noyau est le plan \(x = 2y\). Bases : \((1, -1, 1)\) pour \(\ker(A + I_3)\), et \(\big((2, 1, 0), (0, 0, 1)\big)\) pour \(\ker(A – 2I_3)\). La figure ci-dessous représente cette décomposition.
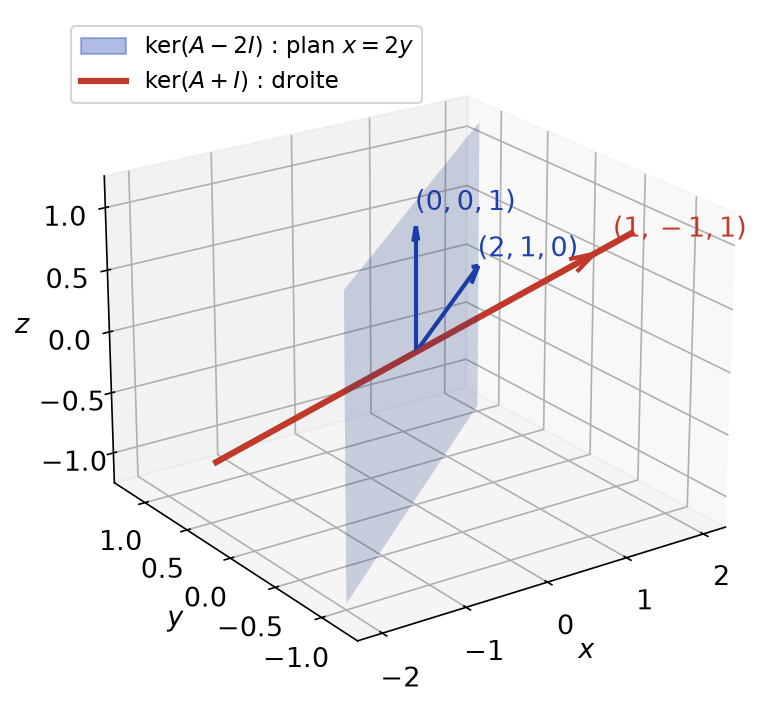
- On a \((X + 1) – (X – 2) = 3\), donc \(\frac{1}{3}(X + 1) – \frac{1}{3}(X – 2) = 1\). Ainsi \(I_3 = p + q\), avec \(p = \frac{1}{3}(A + I_3)\) et \(q = -\frac{1}{3}(A – 2I_3)\). Comme \((A – 2I_3)p = 0\), l’image de \(p\) est dans \(\ker(A – 2I_3)\). De même, l’image de \(q\) est dans \(\ker(A + I_3)\). Donc \(p = \frac{1}{3}(A + I_3)\) projette sur \(\ker(A – 2I_3)\), et \(q = -\frac{1}{3}(A – 2I_3)\) projette sur \(\ker(A + I_3)\). On trouve \(q = \frac{1}{3}\begin{pmatrix} 1 & -2 & 0 \\ -1 & 2 & 0 \\ 1 & -2 & 0 \end{pmatrix}\). Pour \(w = (1, 0, 0)\), on obtient \(q(w) = \frac{1}{3}(1, -1, 1)\) et \(p(w) = w – q(w) = \frac{1}{3}(2, 1, -1)\). Ainsi \(w = \frac{1}{3}(1, -1, 1) + \frac{1}{3}(2, 1, -1)\), et le second vecteur vérifie bien \(x = 2y\).
- Comme \(A\) vaut \(2\) sur l’image de \(p\) et \(-1\) sur celle de \(q\), on a \(A = 2p – q\). De plus, \(p^2 = p\), \(q^2 = q\) et \(pq = qp = 0\). Par récurrence, \(A^m = \dfrac{2^m}{3}(A + I_3) – \dfrac{(-1)^m}{3}(A – 2I_3)\) pour tout \(m \in \mathbb{N}\). Pour \(m = 0\), on retrouve bien \(p + q = I_3\).
Corrigé de l’exercice 8 : Démonstration du lemme des noyaux
- La relation de Bézout donne \(\mathrm{id}_E = A(u)P_1(u) + B(u)P_2(u)\). Soit \(x\) dans l’intersection. Alors \(x = A(u)\big(P_1(u)(x)\big) + B(u)\big(P_2(u)(x)\big) = 0\). L’intersection est donc réduite à \(\{0\}\).
- Si \(x \in \ker P_1(u)\), alors \(P(u)(x) = P_2(u)\big(P_1(u)(x)\big) = 0\). De même pour \(\ker P_2(u)\), car les polynômes en \(u\) commutent. Réciproquement, soit \(x \in \ker P(u)\). On pose \(x_1 = B(u)P_2(u)(x)\) et \(x_2 = A(u)P_1(u)(x)\), de sorte que \(x = x_1 + x_2\). Alors \(P_1(u)(x_1) = B(u)P(u)(x) = 0\) et \(P_2(u)(x_2) = A(u)P(u)(x) = 0\). Avec la question 1, on obtient \(\ker P(u) = \ker P_1(u) \oplus \ker P_2(u)\).
- La décomposition d’un vecteur dans une somme directe est unique. Or la question 2 fournit la décomposition \(x = x_1 + x_2\) avec \(x_1 = B(u)P_2(u)(x)\). Le projecteur sur \(\ker P_1(u)\) parallèlement à \(\ker P_2(u)\) est donc la restriction de \(B(u)P_2(u)\).
- Par récurrence, \(v \circ u^k = u^k \circ v\), donc \(v\) commute avec \(P_1(u)\). Soit \(x \in \ker P_1(u)\). Alors \(P_1(u)\big(v(x)\big) = v\big(P_1(u)(x)\big) = 0\). Donc \(\ker P_1(u)\) est stable par \(v\).
- D’abord, \(P_2(u) \circ P_1(u) = P(u) = 0\), donc \(\mathrm{Im}\, P_1(u) \subset \ker P_2(u)\). Ensuite, soit \(x \in \ker P_2(u)\). La relation de Bézout donne \(x = A(u)P_1(u)(x) = P_1(u)\big(A(u)(x)\big)\). Ainsi \(\ker P_2(u) = \mathrm{Im}\, P_1(u)\).
Corrigé de l’exercice 9 : Diagonalisabilité par un polynôme annulateur
- Le polynôme \(X^2 – 3X + 2 = (X – 1)(X – 2)\) annule \(A\). Il est scindé sur \(\mathbb{R}\) à racines simples. Donc \(A\) est diagonalisable, et \(\mathrm{Sp}(A) \subset \{1, 2\}\).
- Posons \(\omega = e^{2i\pi/k}\). Alors \(X^k – 1 = \prod_{j=0}^{k-1}(X – \omega^j)\), et les \(\omega^j\) sont deux à deux distincts. Ce polynôme annulateur est donc scindé à racines simples sur \(\mathbb{C}\). Par conséquent, \(A\) est diagonalisable dans \(\mathcal{M}_n(\mathbb{C})\).
- Une valeur propre réelle \(\lambda\) vérifierait \(\lambda^2 = -1\), ce qui est impossible. Ensuite, \(\det(A)^2 = \det(A^2) = \det(-I_n) = (-1)^n\). Or \(\det(A)\) est réel, donc \((-1)^n \geq\, 0\). Ainsi \(n\) est pair. Enfin, \(X^2 + 1 = (X – i)(X + i)\) est scindé à racines simples sur \(\mathbb{C}\). Donc \(A\) est diagonalisable sur \(\mathbb{C}\), mais pas sur \(\mathbb{R}\).
- Le polynôme \(X^2(X – 1)\) annule \(A\), donc \(\mu_A\) le divise. Si \(A^2 = A\), alors \(X(X – 1)\) annule \(A\), et \(A\) est diagonalisable. Réciproquement, si \(A\) est diagonalisable, \(\mu_A\) est à racines simples. Comme il divise \(X^2(X – 1)\), il divise \(X(X – 1)\). Donc \(A^2 = A\) : l’équivalence est démontrée.
Corrigé de l’exercice 10 : Matrices non diagonalisables
- Soit \(N\) nilpotente non nulle d’indice \(k\). Alors \(\mu_N = X^k\), avec \(k \geq\, 2\) puisque \(N \neq 0\). Ce polynôme a une racine multiple. Donc \(N\) n’est pas diagonalisable. Autre argument : si \(N\) était diagonalisable, elle serait semblable à la matrice diagonale de ses valeurs propres, toutes nulles, donc \(N = 0\).
- Le polynôme minimal divise \((X – \lambda)^2\). Il ne vaut pas \(X – \lambda\), car \(A \neq \lambda I_n\). Donc \(\mu_A = (X – \lambda)^2\) a une racine double, et \(A\) n’est pas diagonalisable.
- On a \(A – I_3 = \begin{pmatrix} 1 & 1 & 1 \\ 0 & 0 & 0 \\ -1 & -1 & -1 \end{pmatrix}\). Chaque colonne vaut \((1, 0, -1)\). Or chaque ligne \((c, c, c)\) de \(A – I_3\), multipliée par cette colonne, donne \(c(1 + 0 – 1) = 0\). Ainsi \((A – I_3)^2 = 0\), et \(\mu_A = (X – 1)^2\). Les racines de \(\chi_A\) sont celles de \(\mu_A\), donc \(\chi_A = (X – 1)^3\). Enfin, \(A – I_3\) est de rang \(1\), donc le sous-espace propre est le plan \(x + y + z = 0\), de dimension \(2\). Comme \(2 < 3\), \(A\) n’est pas diagonalisable.
Corrigé de l’exercice 11 : Cayley-Hamilton et inverse d’une matrice d’ordre 3
- On calcule \(A^2 = \begin{pmatrix} a^2 + bc & ab + bd \\ ca + dc & cb + d^2 \end{pmatrix}\). En retranchant \((a + d)A\), le coefficient \((1, 1)\) devient \(a^2 + bc – a^2 – ad = bc – ad\). Le coefficient \((1, 2)\) devient \(ab + bd – ab – bd = 0\), et de même pour \((2, 1)\). Le coefficient \((2, 2)\) devient \(cb + d^2 – ad – d^2 = bc – ad\). En ajoutant \((ad – bc)I_2\), on obtient bien la matrice nulle.
- On développe \(\det(XI_3 – A)\) selon la première ligne \((X – 1, -1, 0)\) : \[\chi_A = (X – 1)\det\begin{pmatrix} X – 1 & -1 \\ 0 & X – 1 \end{pmatrix} + \det\begin{pmatrix} 0 & -1 \\ -1 & X – 1 \end{pmatrix} = (X – 1)^3 – 1.\] Donc \(\chi_A = X^3 – 3X^2 + 3X – 2\).
- Par Cayley-Hamilton, \(A^3 – 3A^2 + 3A = 2I_3\), soit \(A(A^2 – 3A + 3I_3) = 2I_3\). Or \(A^2 = \begin{pmatrix} 1 & 2 & 1 \\ 1 & 1 & 2 \\ 2 & 1 & 1 \end{pmatrix}\). Donc \(A^{-1} = \frac{1}{2}(A^2 – 3A + 3I_3) = \frac{1}{2}\begin{pmatrix} 1 & -1 & 1 \\ 1 & 1 & -1 \\ -1 & 1 & 1 \end{pmatrix}\). On vérifie que la première ligne de \(A\) fois la première colonne donne \(\frac{1}{2}(1 + 1) = 1\).
- Les racines de \(\chi_A\) vérifient \((X – 1)^3 = 1\), donc \(X – 1 \in \{1, j, j^2\}\). Ce sont \(2\), \(1 + j\) et \(1 + j^2\). Deux d’entre elles ne sont pas réelles. Ainsi \(\chi_A\) n’est pas scindé sur \(\mathbb{R}\) : \(A\) n’est pas trigonalisable dans \(\mathcal{M}_3(\mathbb{R})\). Sur \(\mathbb{C}\), en revanche, \(\chi_A\) est un annulateur scindé à racines simples. Donc \(A\) est diagonalisable dans \(\mathcal{M}_3(\mathbb{C})\).
Corrigé de l’exercice 12 : Trigonalisation d’une matrice d’ordre 2
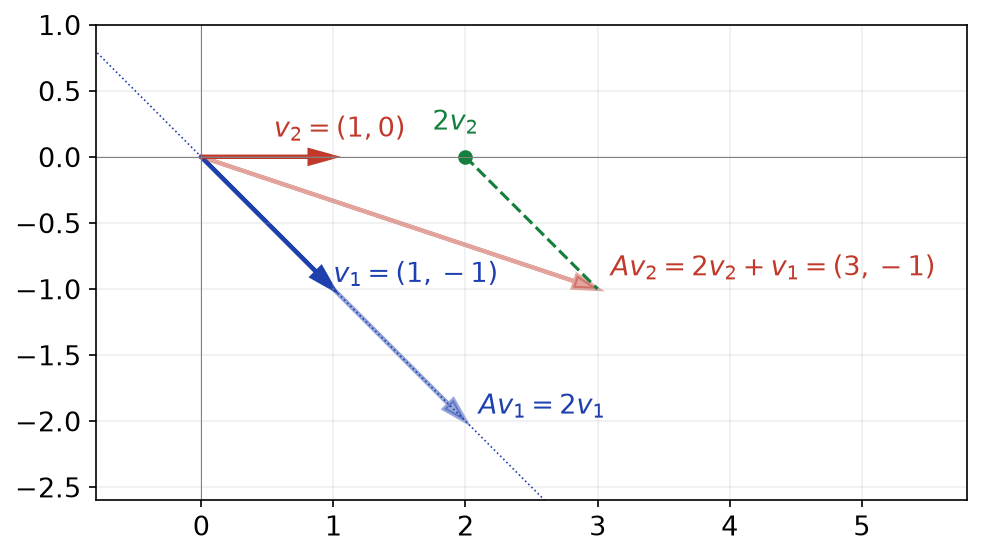
- On a \(\mathrm{tr}(A) = 4\) et \(\det(A) = 3 + 1 = 4\). Ainsi \(\chi_A = X^2 – 4X + 4 = (X – 2)^2\). La matrice \(A – 2I_2 = \begin{pmatrix} 1 & 1 \\ -1 & -1 \end{pmatrix}\) est de rang \(1\). Son noyau est la droite engendrée par \((1, -1)\), soit la droite \(y = -x\). Le sous-espace propre est de dimension \(1 < 2\) : \(A\) n’est pas diagonalisable. Sur la figure, les vecteurs de la droite \(y = -x\) sont simplement doublés. C’est la seule droite stable ; tous les autres vecteurs changent de direction.
- On pose \(v_1 = (1, -1)\) et on choisit \(v_2 = (1, 0)\), qui n’est pas propre. Alors \(A v_2 = (3, -1) = 2v_2 + v_1\). Dans la base \((v_1, v_2)\), la matrice de \(A\) est donc \(T\). On peut prendre \(P = \begin{pmatrix} 1 & 1 \\ -1 & 0 \end{pmatrix}\), de déterminant \(1\) et d’inverse \(\begin{pmatrix} 0 & -1 \\ 1 & 1 \end{pmatrix}\). La figure ci-dessous représente cette base et les images des deux vecteurs.
- Posons \(N = A – 2I_2\). On calcule \(N^2 = \begin{pmatrix} 1 – 1 & 1 – 1 \\ -1 + 1 & -1 + 1 \end{pmatrix} = 0\). Comme \(2I_2\) et \(N\) commutent, la formule du binôme donne \(A^n = 2^n I_2 + n 2^{n-1} N\). Donc \(A^n = \begin{pmatrix} 2^n + n2^{n-1} & n2^{n-1} \\ -n2^{n-1} & 2^n – n2^{n-1} \end{pmatrix}\) pour tout \(n \in \mathbb{N}\).
Corrigé de l’exercice 13 : Trigonalisation d’une matrice d’ordre 3
- On développe \(\det(XI_3 – A)\) selon la première ligne \((X – 3, 2, 1)\) : \[\chi_A = (X – 3)\big[(X + 1)(X – 1) + 1\big] – 2\big[-2(X – 1) – 1\big] + \big[2 – (X + 1)\big].\] Le premier terme vaut \((X – 3)X^2\). Le deuxième vaut \(4X – 2\), et le troisième \(1 – X\). Donc \(\chi_A = X^3 – 3X^2 + 3X – 1 = (X – 1)^3\).
- On a \(N = \begin{pmatrix} 2 & -2 & -1 \\ 2 & -2 & -1 \\ -1 & 1 & 0 \end{pmatrix}\), puis \(N^2 = \begin{pmatrix} 1 & -1 & 0 \\ 1 & -1 & 0 \\ 0 & 0 & 0 \end{pmatrix}\). Chaque ligne de \(N\), appliquée aux colonnes de \(N^2\), donne \(0\). Donc \(N^3 = 0\). Comme \(\mu_A\) divise \((X – 1)^3\) et que \(N^2 \neq 0\), on obtient \(\mu_A = (X – 1)^3\).
- On a \(N e_1 = (2, 2, -1)\) et \(N^2 e_1 = (1, 1, 0)\). Supposons \(a N^2 e_1 + b N e_1 + c e_1 = 0\). En appliquant \(N^2\), on trouve \(c N^2 e_1 = 0\), donc \(c = 0\). En appliquant ensuite \(N\), on trouve \(b = 0\), puis \(a = 0\). La famille est libre, donc c’est une base de \(\mathbb{R}^3\). Comme \(A = I_3 + N\), on a \(A(N^2 e_1) = N^2 e_1\), \(A(N e_1) = N e_1 + N^2 e_1\) et \(A e_1 = e_1 + N e_1\). Donc \(T = \begin{pmatrix} 1 & 1 & 0 \\ 0 & 1 & 1 \\ 0 & 0 & 1 \end{pmatrix}\), avec \(P = \begin{pmatrix} 1 & 2 & 1 \\ 1 & 2 & 0 \\ 0 & -1 & 0 \end{pmatrix}\).
- Les matrices \(I_3\) et \(N\) commutent, et \(N^3 = 0\). La formule du binôme donne \(A^n = I_3 + nN + \frac{n(n-1)}{2} N^2\). En notant \(c_n = \frac{n(n-1)}{2}\), on obtient \(A^n = \begin{pmatrix} 1 + 2n + c_n & -2n – c_n & -n \\ 2n + c_n & 1 – 2n – c_n & -n \\ -n & n & 1 \end{pmatrix}\). Pour \(n = 1\), on retrouve bien \(A\).
Corrigé de l’exercice 14 : Sous-espaces caractéristiques
- La matrice \(B – I_3 = \begin{pmatrix} 1 & 0 & -2 \\ 2 & 0 & -1 \\ 0 & 0 & 1 \end{pmatrix}\) donne \(z = 0\), puis \(x = 0\). Donc \(N_1\) est la droite engendrée par \((0, 1, 0)\). Ensuite, on calcule \((B – 2I_3)^2 = \begin{pmatrix} 0 & 0 & 0 \\ -2 & 1 & -3 \\ 0 & 0 & 0 \end{pmatrix}\). Donc \(N_2\) est le plan d’équation \(-2x + y – 3z = 0\). Ainsi \(N_1 = \mathrm{Vect}(0, 1, 0)\) et \(N_2 = \mathrm{Vect}\big((1, 2, 0), (0, 3, 1)\big)\).
- Les dimensions valent \(1\) et \(2\), soit les multiplicités de \(1\) et de \(2\) dans \(\chi_B = (X – 1)(X – 2)^2\). Le vecteur \((0, 1, 0)\) ne vérifie pas l’équation de \(N_2\), car \(-0 + 1 – 0 = 1\). La somme est donc directe, de dimension \(3\). Ainsi \(\mathbb{R}^3 = N_1 \oplus N_2\). On remarque que le sous-espace propre \(\ker(B – 2I_3) = \mathrm{Vect}(1, 2, 0)\) est strictement contenu dans \(N_2\).
- On calcule \(B w_1 = w_1\) et \(B w_2 = (2, 4, 0) = 2 w_2\). Enfin, \(B w_3 = (-2, 2, 2)\). Or \(-2 w_2 + 2 w_3 = (-2, -4 + 6, 2) = (-2, 2, 2)\). La matrice est \(T = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 2 & -2 \\ 0 & 0 & 2 \end{pmatrix}\) : elle est diagonale par blocs, et chaque bloc est triangulaire.
- On a \(\mathrm{tr}(B) = 2 + 1 + 2 = 5 = 1 + 2 + 2\). De plus, \(\det(T) = 1 \times 2 \times 2 = 4\). En développant \(\det B\) selon la dernière ligne, on trouve \(2 \times (2 \times 1 – 0) = 4\). Les deux relations sont vérifiées.
Corrigé de l’exercice 15 : Propriétés des matrices nilpotentes
- Soit \(\lambda\) une valeur propre et \(x \neq 0\) tel que \(Nx = \lambda x\). Alors \(0 = N^k x = \lambda^k x\), donc \(\lambda = 0\). Sur \(\mathbb{C}\), \(\chi_N\) est scindé, et sa seule racine est \(0\). Donc \(\chi_N = X^n\), et \(\mathrm{tr}(N) = 0\), puisque la trace est la somme des racines de \(\chi_N\).
- Le polynôme \(X^k\) annule \(N\), donc \(\mu_N\) le divise. Par minimalité de \(k\), \(\mu_N = X^k\). Par Cayley-Hamilton, \(\mu_N\) divise \(\chi_N = X^n\). Donc \(k \leq\, n\).
- On calcule \((I_n – N)(I_n + N + \cdots + N^{k-1}) = I_n – N^k = I_n\). Donc \(I_n – N\) est inversible, d’inverse \(I_n + N + \cdots + N^{k-1}\).
- On a \(N^2 = \begin{pmatrix} 0 & 0 & 3 \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{pmatrix}\) et \(N^3 = 0\). Donc \((I_3 – N)^{-1} = I_3 + N + N^2 = \begin{pmatrix} 1 & 1 & 5 \\ 0 & 1 & 3 \\ 0 & 0 & 1 \end{pmatrix}\).
- Soient \(M, N\) qui commutent, avec \(M^p = 0\) et \(N^q = 0\). La formule du binôme s’applique : \((M + N)^{p+q-1} = \sum_{i=0}^{p+q-1} \binom\,{p+q-1}{i} M^i N^{p+q-1-i}\). Dans chaque terme, on a soit \(i \geq\, p\), soit \(p + q – 1 – i \geq\, q\). Chaque terme est donc nul, et \(M + N\) est nilpotente. Sans commutation, c’est faux : \(\begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix} + \begin{pmatrix} 0 & 0 \\ 1 & 0 \end{pmatrix} = \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\), dont le carré vaut \(I_2\).
Corrigé de l’exercice 16 : Nilpotent d’indice maximal
- L’indice vaut \(n\), donc \(u^{n-1} \neq 0\) : il existe \(x\) tel que \(u^{n-1}(x) \neq 0\). Supposons \(\sum_{i=0}^{n-1} a_i u^i(x) = 0\), avec des \(a_i\) non tous nuls. Soit \(j\) le plus petit indice tel que \(a_j \neq 0\). On applique \(u^{n-1-j}\). Tous les termes d’indice \(i > j\) deviennent \(u^{n-1-j+i}(x) = 0\), car l’exposant dépasse \(n – 1\). Il reste \(a_j u^{n-1}(x) = 0\), donc \(a_j = 0\) : contradiction. La famille est libre ; elle a \(n\) éléments, c’est donc une base de \(E\).
- On a \(u(e_1) = u^n(x) = 0\) et \(u(e_j) = e_{j-1}\) pour \(j \geq\, 2\). La matrice est \(J_n\), avec des \(1\) juste au-dessus de la diagonale et des \(0\) ailleurs.
- Pour \(j \leq\, n\), l’endomorphisme \(u^j\) envoie \(e_1, \ldots, e_j\) sur \(0\). Il envoie \(e_{j+1}, \ldots, e_n\) sur \(e_1, \ldots, e_{n-j}\), qui forment une famille libre. Ainsi \(\mathrm{rg}(u^j) = n – j\). Par le théorème du rang, \(\dim \ker u^j = j\).
- Supposons \(v^2 = u\). Alors \(v^{2n} = u^n = 0\), donc \(v\) est nilpotent, et son indice est au plus \(n\). Soit \(k\) le plus petit entier tel que \(2k \geq\, n\). Alors \(u^k = v^{2k} = 0\), car \(2k \geq\, n\). Or \(n \geq\, 2\) entraîne \(k \leq\, n – 1\). Ceci contredit le fait que l’indice de \(u\) vaut \(n\). Aucune racine carrée de \(u\) n’existe.
Point de méthode : pour montrer qu’une famille \((u^i(x))\) est libre, on applique la puissance de \(u\) qui ne laisse survivre qu’un seul terme.
Corrigé de l’exercice 17 : Suites récurrentes couplées
- Posons \(Y_n = \begin{pmatrix} u_n \\ v_n \end{pmatrix}\). Alors \(Y_{n+1} = A Y_n\), avec \(A = \begin{pmatrix} 3 & 1 \\ -1 & 1 \end{pmatrix}\). C’est la matrice de l’exercice 12, et \(Y_n = A^n Y_0\).
- On pose \(N = A – 2I_2 = \begin{pmatrix} 1 & 1 \\ -1 & -1 \end{pmatrix}\). On a vu que \(N^2 = 0\). Comme \(2I_2\) commute avec \(N\), \(A^n = 2^n I_2 + n 2^{n-1} N\).
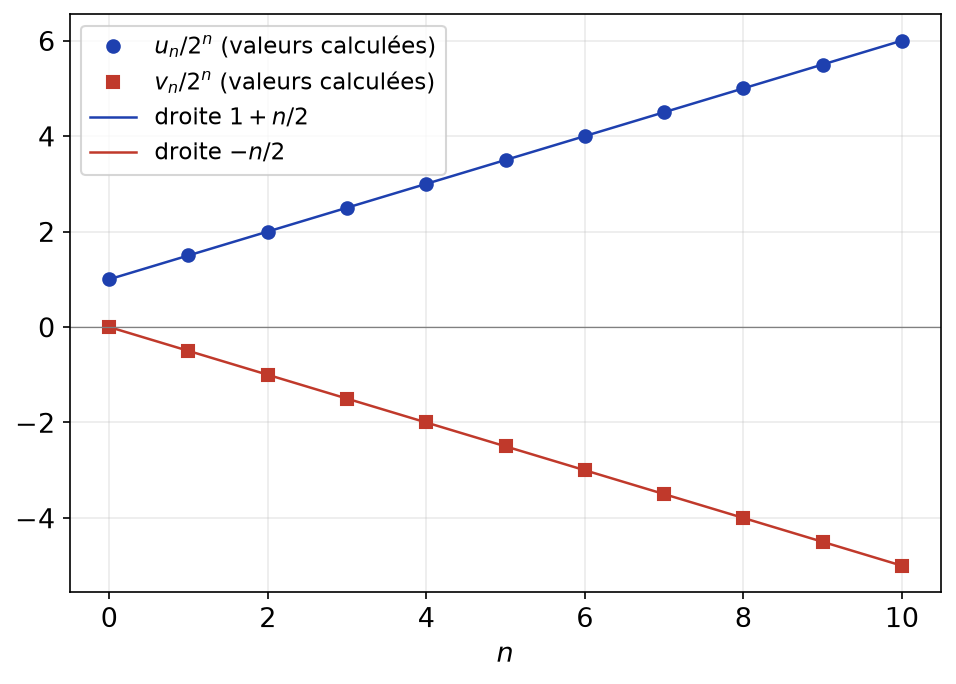
- Comme \(Y_0 = (1, 0)\), \(Y_n\) est la première colonne de \(A^n\). Donc \(u_n = 2^n + n2^{n-1} = (n + 2)2^{n-1}\) et \(v_n = -n 2^{n-1}\). Vérifions pour \(n = 2\) : la récurrence donne \(u_1 = 3\), \(v_1 = -1\), puis \(u_2 = 9 – 1 = 8\) et \(v_2 = -3 – 1 = -4\). Les formules donnent \(4 \times 2 = 8\) et \(-2 \times 2 = -4\).
- On obtient \(\frac{u_n}{2^n} = 1 + \frac{n}{2}\) et \(\frac{v_n}{2^n} = -\frac{n}{2}\). Ce sont deux suites arithmétiques, de raisons \(\frac{1}{2}\) et \(-\frac{1}{2}\). Ainsi \(u_n\) et \(v_n\) croissent en valeur absolue comme \(n 2^{n-1}\), et non comme \(2^n\). Ce facteur \(n\) traduit la non-diagonalisabilité de \(A\). La figure ci-dessous confirme que les points calculés sont alignés.
Corrigé de l’exercice 18 : Dimension de l’algèbre des polynômes en u
- Supposons \(\sum_{i=0}^{d-1} a_i u^i = 0\) avec des \(a_i\) non tous nuls. Alors \(\sum a_i X^i\) est un annulateur non nul de degré \(< d\). C’est impossible par définition de \(\mu_u\). La famille est donc libre.
- Soit \(P \in \mathbb{K}[X]\). La division euclidienne donne \(P = Q\mu_u + R\), avec \(\deg R < d\). Alors \(P(u) = R(u)\), qui est combinaison de \(\mathrm{id}, u, \ldots, u^{d-1}\). La famille engendre donc \(\mathbb{K}[u]\). C’est une base, et \(\dim \mathbb{K}[u] = d\).
- Si \(u\) est inversible, \(0\) n’est pas valeur propre, donc \(0\) n’est pas racine de \(\mu_u\). Écrivons \(\mu_u = XQ + \mu_u(0)\). Alors \(u \circ Q(u) = -\mu_u(0)\,\mathrm{id}\). Donc \(u^{-1} = -\dfrac{1}{\mu_u(0)}\, Q(u)\), qui appartient à \(\mathbb{K}[u]\).
- Pour la matrice de l’exercice 2, \(X^2 – X – 2\) annule \(A\), et \(A\) n’est pas scalaire. Donc \(\mu_A = X^2 – X – 2\). Ainsi \(\dim \mathbb{R}[A] = 2\), de base \((I_3, A)\). On retrouve que \(A^{-1}\) et toutes les puissances \(A^m\) s’écrivent \(aA + bI_3\).
Corrigé de l’exercice 19 : Restriction et codiagonalisation
- Pour \(x \in F\), on a \(\mu_u(u_F)(x) = \mu_u(u)(x) = 0\). Ainsi \(\mu_u\) annule \(u_F\). Or \(\mu_u\) est scindé à racines simples, puisque \(u\) est diagonalisable. Donc \(u_F\) est diagonalisable.
- Soit \(x \in E_\lambda(u)\). Alors \(u\big(v(x)\big) = v\big(u(x)\big) = \lambda\, v(x)\). Donc \(v(x) \in E_\lambda(u)\) : chaque sous-espace propre de \(u\) est stable par \(v\).
- Comme \(u\) est diagonalisable, \(E = \bigoplus_\lambda E_\lambda(u)\). Chaque \(E_\lambda(u)\) est stable par \(v\). D’après la question 1, appliquée à \(v\), la restriction de \(v\) à \(E_\lambda(u)\) est diagonalisable. On choisit une base de vecteurs propres de cette restriction. Ses vecteurs sont propres pour \(v\), et aussi pour \(u\), de valeur propre \(\lambda\). La réunion de ces bases est une base de vecteurs propres communs.
- On calcule \(AB = \begin{pmatrix} 4 & 5 \\ 5 & 4 \end{pmatrix} = BA\). Ensuite, \(A(1, 1) = 3(1, 1)\) et \(A(1, -1) = (1, -1)\). De même, \(B(1, 1) = 3(1, 1)\) et \(B(1, -1) = -(1, -1)\). La base \(\big((1, 1), (1, -1)\big)\) diagonalise simultanément \(A\) et \(B\).
Corrigé de l’exercice 20 : Matrice compagnon
- On a \(XI_3 – C = \begin{pmatrix} X & 0 & a_0 \\ -1 & X & a_1 \\ 0 & -1 & X + a_2 \end{pmatrix}\). On développe selon la première colonne : \[\chi_C = X\big(X(X + a_2) + a_1\big) + \det\begin{pmatrix} 0 & a_0 \\ -1 & X + a_2 \end{pmatrix} = X^3 + a_2 X^2 + a_1 X + a_0.\] Ainsi \(\chi_C = X^3 + a_2X^2 + a_1X + a_0\).
- On lit les colonnes : \(C e_1 = e_2\), puis \(C^2 e_1 = C e_2 = e_3\). Soit \(Q = b_0 + b_1 X + b_2 X^2\) tel que \(Q(C) = 0\). Alors \(Q(C) e_1 = b_0 e_1 + b_1 e_2 + b_2 e_3 = 0\), donc \(Q = 0\). Par conséquent, \(\deg \mu_C \geq\, 3\). Comme \(\mu_C\) divise \(\chi_C\), unitaire de degré \(3\), on obtient \(\mu_C = \chi_C\).
- Dans \(C – \lambda I_3\), le mineur formé des lignes \(2, 3\) et des colonnes \(1, 2\) vaut \(\det\begin{pmatrix} 1 & -\lambda \\ 0 & 1 \end{pmatrix} = 1\). Donc \(\mathrm{rg}(C – \lambda I_3) \geq\, 2\), et chaque sous-espace propre est de dimension au plus \(1\). Ainsi, \(C\) est diagonalisable si et seulement si elle a trois valeurs propres distinctes dans \(\mathbb{K}\). C’est équivalent à : \(\chi_C\) a trois racines distinctes dans \(\mathbb{K}\).
- On a \(\chi_C = X^3 – 2X^2 – X + 2 = X^2(X – 2) – (X – 2) = (X – 2)(X – 1)(X + 1)\). La matrice est \(C = \begin{pmatrix} 0 & 0 & -2 \\ 1 & 0 & 1 \\ 0 & 1 & 2 \end{pmatrix}\). En résolvant \((C – \lambda I_3)v = 0\) avec \(v_3 = 1\), on obtient \(v = (\lambda^2 + a_2\lambda + a_1, \lambda + a_2, 1)\). Base propre : \((-2, -1, 1)\) pour \(1\), \((2, -3, 1)\) pour \(-1\), et \((-1, 0, 1)\) pour \(2\). Par exemple, \(C(-1, 0, 1) = (-2, 0, 2)\).
Corrigé de l’exercice 21 : Problème : étude complète d’une matrice d’ordre 3
- On a \(XI_3 – M = \begin{pmatrix} X – 2 & -2 & 1 \\ -1 & X & 0 \\ 0 & -2 & X – 1 \end{pmatrix}\). On développe selon la deuxième ligne : \[\chi_M = \det\begin{pmatrix} -2 & 1 \\ -2 & X – 1 \end{pmatrix} + X(X – 2)(X – 1) = X(X – 2)(X – 1) – 2(X – 2).\] Ainsi \(\chi_M = (X – 2)(X^2 – X – 2)\). Donc \(\chi_M = (X + 1)(X – 2)^2 = X^3 – 3X^2 + 4\).
- Pour \(-1\), le système \((M + I_3)v = 0\), avec \(v = (x, y, z)\), donne \(x = -y\) et \(z = -y\). Pour \(2\), la matrice \(M – 2I_3 = \begin{pmatrix} 0 & 2 & -1 \\ 1 & -2 & 0 \\ 0 & 2 & -1 \end{pmatrix}\) donne \(z = 2y\) et \(x = 2y\). Donc \(E_{-1} = \mathrm{Vect}(1, -1, 1)\) et \(E_2 = \mathrm{Vect}(2, 1, 2)\). La valeur propre double a un sous-espace propre de dimension \(1\). Ainsi \(M\) n’est pas diagonalisable, et \(\mu_M = (X + 1)(X – 2)^2\).
- Par Cayley-Hamilton, \(M^3 – 3M^2 + 4I_3 = 0\), donc \(M(3M – M^2) = 4I_3\). On calcule \(M^2 = \begin{pmatrix} 6 & 2 & -3 \\ 2 & 2 & -1 \\ 2 & 2 & 1 \end{pmatrix}\). Donc \(M^{-1} = \dfrac{1}{4}(3M – M^2) = \dfrac{1}{4}\begin{pmatrix} 0 & 4 & 0 \\ 1 & -2 & 1 \\ -2 & 4 & 2 \end{pmatrix}\). Par exemple, la troisième ligne de \(M\) fois la troisième colonne donne \(\frac{1}{4}(2 + 2) = 1\).
- Les polynômes \(X + 1\) et \((X – 2)^2\) sont premiers entre eux, et leur produit \(\chi_M\) annule \(M\). Le lemme des noyaux donne donc la somme directe. On calcule \((M – 2I_3)^2 = \begin{pmatrix} 2 & -6 & 1 \\ -2 & 6 & -1 \\ 2 & -6 & 1 \end{pmatrix}\). Son noyau est le plan \(2x – 6y + z = 0\). Bases : \((1, -1, 1)\) pour \(\ker(M + I_3)\), et \(\big((2, 1, 2), (3, 1, 0)\big)\) pour \(\ker(M – 2I_3)^2\).
- On a \((X – 2)^2 = X^2 – 4X + 4\) et \((X – 5)(X + 1) = X^2 – 4X – 5\). Leur différence vaut bien \(9\). Ainsi \(I_3 = p_1 + p_2\), avec \(p_1 = \frac{1}{9}(M – 2I_3)^2\) et \(p_2 = -\frac{1}{9}(M – 5I_3)(M + I_3)\). Comme \((M + I_3)p_1 = \frac{1}{9}\chi_M(M) = 0\), l’image de \(p_1\) est dans \(\ker(M + I_3)\). De même, l’image de \(p_2\) est dans \(\ker(M – 2I_3)^2\). Donc \(p_1 = \dfrac{1}{9}\begin{pmatrix} 2 & -6 & 1 \\ -2 & 6 & -1 \\ 2 & -6 & 1 \end{pmatrix}\) et \(p_2 = I_3 – p_1 = \dfrac{1}{9}\begin{pmatrix} 7 & 6 & -1 \\ 2 & 3 & 1 \\ -2 & 6 & 8 \end{pmatrix}\). On vérifie que \(p_1(1, -1, 1) = (1, -1, 1)\) et que \(p_1(3, 1, 0) = 0\).
- On prend \(v_1 = (1, -1, 1)\), \(v_2 = (2, 1, 2)\) et \(v_3 = (3, 1, 0)\). On a \(M v_1 = -v_1\) et \(M v_2 = 2 v_2\). Enfin, \(M v_3 = (8, 3, 2) = 2 v_3 + v_2\). Donc \(P = \begin{pmatrix} 1 & 2 & 3 \\ -1 & 1 & 1 \\ 1 & 2 & 0 \end{pmatrix}\), de déterminant \(-9 \neq 0\), convient.
- Soit \(x \in \mathbb{R}^3\), avec \(x_1 = p_1(x)\) et \(x_2 = p_2(x)\). D’une part, \(M^n x_1 = (-1)^n x_1\). D’autre part, sur \(\ker(M – 2I_3)^2\), on écrit \(M = 2I_3 + (M – 2I_3)\), où les deux termes commutent et où \((M – 2I_3)^2\) s’annule. Le binôme donne \(M^n x_2 = 2^n x_2 + n2^{n-1}(M – 2I_3)x_2\). En sommant, on obtient \(M^n = (-1)^n p_1 + 2^n p_2 + n2^{n-1}(M – 2I_3)p_2\). Enfin, le calcul donne \[(M – 2I_3)p_2 = \frac{1}{3}\begin{pmatrix} 2 & 0 & -2 \\ 1 & 0 & -1 \\ 2 & 0 & -2 \end{pmatrix}.\] Cette matrice est nilpotente de rang \(1\), et son image est la droite propre \(E_2\). Pour \(n = 1\), on retrouve \(M = -p_1 + M p_2\), ce qui est cohérent avec \(M p_1 = -p_1\).
Point de méthode : Cayley-Hamilton fournit l’annulateur, le lemme des noyaux découpe l’espace, et Bézout donne les projecteurs. Il ne reste plus qu’à traiter une partie nilpotente sur chaque sous-espace caractéristique.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : trigonalisation et Cayley-Hamilton, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur trigonalisation et Cayley-Hamilton
- À maîtriser avant : Valeurs propres et diagonalisation
- Chapitre précédent : Valeurs propres et diagonalisation
- Chapitre suivant : Arithmétique et anneau Z/nZ
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3