Ce corrigé espaces vectoriels rédige les solutions comme on l’attend en partiel. Pour un sous-espace, on vérifie toujours la présence du vecteur nul puis la stabilité par \(\lambda x + y\). Pour une réponse négative, on donne un contre-exemple explicite, avec des valeurs numériques.
Les égalités de sous-espaces engendrés se prouvent par double inclusion, en testant les générateurs. Les sommes directes se traitent par analyse-synthèse : l’analyse établit l’unicité, la synthèse l’existence. Soyez vigilant sur trois points. D’abord, une réunion de sous-espaces n’est presque jamais un sous-espace. Ensuite, une somme peut valoir tout l’espace sans être directe. Enfin, chaque décomposition obtenue doit être vérifiée en recalculant la somme. Des figures illustrent les plans, les décompositions et les suites étudiées.
Les énoncés se trouvent sur la page exercices de maths en L1 sur espaces vectoriels.
Corrigé de l’exercice 1 : Une structure d’espace vectoriel inhabituelle
- D’abord, la loi \(\oplus\) est bien interne : si \(x > 0\) et \(y > 0\), alors \(xy > 0\). Elle est associative et commutative, car le produit des réels l’est. Ensuite, \(1 \in E\) vérifie \(x \oplus 1 = x \cdot 1 = x\) : c’est l’élément neutre. Enfin, pour \(x \in E\), le réel \(1/x\) est dans \(E\) et \(x \oplus \frac{1}{x} = 1\). Ainsi \((E, \oplus)\) est un groupe commutatif, de neutre \(1\), et le symétrique de \(x\) est \(1/x\).
- La loi externe est bien définie, car \(x^{\lambda} = \mathrm{e}^{\lambda \ln x} > 0\). Soit \(\lambda, \mu \in \mathbb{R}\) et \(x, y \in E\). On vérifie les quatre axiomes :
\[ \begin{aligned} 1 \odot x = x^1 = x, \qquad \lambda \odot (\mu \odot x) = (x^{\mu})^{\lambda} = x^{\lambda \mu} = (\lambda \mu) \odot x, \\ (\lambda + \mu) \odot x = x^{\lambda + \mu} = x^{\lambda} x^{\mu} = (\lambda \odot x) \oplus (\mu \odot x), \\ \lambda \odot (x \oplus y) = (xy)^{\lambda} = x^{\lambda} y^{\lambda} = (\lambda \odot x) \oplus (\lambda \odot y). \end{aligned} \]
Ces égalités découlent des propriétés usuelles des puissances réelles. Par conséquent, \((E, \oplus, \odot)\) est un \(\mathbb{R}\)-espace vectoriel. - Le vecteur nul est le neutre de \(\oplus\), c’est-à-dire le réel \(1\). On le retrouve avec \(0 \odot x = x^0 = 1\). De même, \((-1) \odot x = x^{-1} = 1/x\), qui est bien le symétrique de \(x\). Le vecteur nul est \(1\) et \((-1) \odot x = 1/x\).
- Soit \(x \in E\). On cherche \(\lambda\) tel que \(a^{\lambda} = x\), soit \(\lambda \ln a = \ln x\). Or \(a \neq 1\), donc \(\ln a \neq 0\). L’équation a donc une unique solution \(\lambda = \ln x / \ln a\). Tout vecteur de \(E\) est un « multiple » unique de \(a\) : \(E = \mathrm{Vect}(a)\) est une droite vectorielle.
Point de méthode : dans une structure inhabituelle, il faut traduire chaque axiome avec les nouvelles lois. Le vecteur nul n’est alors pas forcément le réel \(0\).
Corrigé de l’exercice 2 : Parties de R², de R³ et de C
- On examine chaque partie.
- \(F_1\) contient \((0, 0, 0)\). Soit \(\lambda \in \mathbb{R}\), \(u = (x, y, z)\) et \(u^{\prime} = (x^{\prime}, y^{\prime}, z^{\prime})\) dans \(F_1\). Alors \((\lambda x + x^{\prime}) + 2(\lambda y + y^{\prime}) – (\lambda z + z^{\prime}) = \lambda \cdot 0 + 0 = 0\). \(F_1\) est un sous-espace.
- \(F_2\) ne contient pas \((0, 0, 0)\), car \(0 + 0 + 0 \neq 1\). \(F_2\) n’est pas un sous-espace.
- Les vecteurs \((1, 0, 0)\) et \((0, 1, 0)\) sont dans \(F_3\). Cependant, leur somme \((1, 1, 0)\) vérifie \(xy = 1 \neq 0\). \(F_3\) n’est pas un sous-espace.
- On a \(F_4 = \{t(1, 2, -1) : t \in \mathbb{R}\} = \mathrm{Vect}((1, 2, -1))\). \(F_4\) est un sous-espace, c’est une droite.
- \(F_5\) est l’ensemble des solutions d’un système linéaire homogène. On peut aussi l’écrire : \(z\) est libre, \(y = 2z\) et \(x = 2z\), donc \(F_5 = \mathrm{Vect}((2, 2, 1))\). \(F_5\) est un sous-espace, c’est une droite.
- Soit \((x, y) \in G\) et \(\lambda \in \mathbb{R}\). Alors \((\lambda x)(\lambda y) = \lambda^2 xy \geq\, 0\), car \(\lambda^2 \geq\, 0\) et \(xy \geq\, 0\). Donc \(G\) est stable par multiplication par un réel. En revanche, \(a = (1, 0)\) et \(b = (0, -1)\) sont dans \(G\), puisque leurs produits valent \(0\). Or \(a + b = (1, -1)\) donne \(1 \times (-1) = -1 < 0\). Comme on le voit sur la figure de l’énoncé, \(a + b\) tombe dans le quatrième quadrant, hors de la zone coloriée. \(G\) n’est pas un sous-espace de \(\mathbb{R}^2\).
- D’abord, \(0 \in i\mathbb{R}\). Soit \(\lambda \in \mathbb{R}\) et \(z, z^{\prime} \in i\mathbb{R}\). Comme \(\lambda\) est réel, \(\mathrm{Re}(\lambda z + z^{\prime}) = \lambda \mathrm{Re}(z) + \mathrm{Re}(z^{\prime}) = 0\). Donc \(i\mathbb{R}\) est un sous-espace du \(\mathbb{R}\)-espace vectoriel \(\mathbb{C}\). En revanche, avec le scalaire complexe \(i\), on a \(i \in i\mathbb{R}\) mais \(i \cdot i = -1\), de partie réelle \(-1 \neq 0\). \(i\mathbb{R}\) est un sous-espace de \(\mathbb{C}\) vu comme \(\mathbb{R}\)-espace vectoriel, mais pas comme \(\mathbb{C}\)-espace vectoriel.
Corrigé de l’exercice 3 : Sous-espaces de fonctions
- La fonction nulle vérifie \(0(0) = 0\). Soit \(\lambda \in \mathbb{R}\) et \(f, g \in A\). Alors \((\lambda f + g)(0) = \lambda f(0) + g(0) = 0\). \(A\) est un sous-espace.
- La fonction nulle vaut \(0 \neq 1\) en \(0\). \(B\) n’est pas un sous-espace.
- La fonction nulle est dérivable et vérifie \(0^{\prime} = 0 = 2 \cdot 0\). Soit ensuite \(\lambda \in \mathbb{R}\) et \(f, g \in C\). La fonction \(\lambda f + g\) est dérivable, et par linéarité de la dérivation, \((\lambda f + g)^{\prime} = \lambda f^{\prime} + g^{\prime} = 2(\lambda f + g)\). \(C\) est un sous-espace. On sait d’ailleurs que \(C = \mathrm{Vect}(x \mapsto \mathrm{e}^{2x})\).
- La fonction nulle est bornée. Si \(|f| \leq\, M_f\) et \(|g| \leq\, M_g\), l’inégalité triangulaire donne \(|\lambda f + g| \leq\, |\lambda| M_f + M_g\). \(D\) est un sous-espace.
- La fonction \(f = \exp\) est croissante et \(g : x \mapsto -2x\) est décroissante. Cependant, \(h = f + g\) a pour dérivée \(h^{\prime}(x) = \mathrm{e}^{x} – 2\), strictement négative sur \(]-\infty, \ln 2[\) et strictement positive sur \(]\ln 2, +\infty[\). Donc \(h\) n’est pas monotone. \(M\) n’est pas un sous-espace.
- La fonction nulle est \(2\pi\)-périodique. Si \(f\) et \(g\) le sont, alors \((\lambda f + g)(x + 2\pi) = \lambda f(x) + g(x)\) pour tout \(x\). \(P\) est un sous-espace.
Corrigé de l’exercice 4 : Sous-espaces de suites
- La suite nulle converge. De plus, si \(u \to \ell\) et \(v \to \ell^{\prime}\), les opérations sur les limites donnent \(\lambda u + v \to \lambda \ell + \ell^{\prime}\). Les suites convergentes forment un sous-espace.
- La suite nulle convient. Si \(u\) et \(v\) vérifient la relation, alors pour tout \(n\), \(\lambda u_{n+2} + v_{n+2} = (\lambda u_{n+1} + v_{n+1}) + (\lambda u_n + v_n)\). C’est un sous-espace.
- Toute suite géométrique \(w = (a q^n)\) vérifie \(w_1^2 = a^2 q^2 = w_0 w_2\). Prenons la suite constante \((1)\) (avec \(a = q = 1\)) et la suite \((2^n)\). Leur somme vaut \(w_0 = 2\), \(w_1 = 3\), \(w_2 = 5\). Or \(w_1^2 = 9 \neq 10 = w_0 w_2\). Les suites géométriques ne forment pas un sous-espace.
- La suite nulle est bornée, et \(|\lambda u_n + v_n| \leq\, |\lambda| M_u + M_v\). Les suites bornées forment un sous-espace.
- La suite nulle tend vers \(0 \neq 1\). Les suites de limite \(1\) ne forment pas un sous-espace.
Corrigé de l’exercice 5 : Polynômes et matrices
- Pour \(A\) : le polynôme nul s’annule en \(1\), et \((\lambda P + Q)(1) = \lambda P(1) + Q(1) = 0\). \(A\) est un sous-espace. Pour \(B\) : le polynôme nul n’est pas de degré \(3\). De plus, \(X^3\) et \(-X^3 + X\) sont dans \(B\), mais leur somme \(X\) est de degré \(1\). \(B\) n’est pas un sous-espace. Pour \(C\) : le polynôme nul est pair, et si \(P(-X) = P(X)\) et \(Q(-X) = Q(X)\), alors \((\lambda P + Q)(-X) = (\lambda P + Q)(X)\). \(C\) est un sous-espace.
- La transposition vérifie \((\lambda A + B)^{T} = \lambda A^{T} + B^{T}\). Donc si \(A\) et \(B\) sont symétriques, \(\lambda A + B\) l’est aussi, et la matrice nulle est symétrique. \(\mathcal{S}_n\) est un sous-espace. Ensuite, la matrice nulle n’est pas inversible. Les matrices inversibles ne forment pas un sous-espace. Enfin, la trace est linéaire : \(\mathrm{tr}(\lambda A + B) = \lambda \mathrm{tr}(A) + \mathrm{tr}(B)\). Les matrices de trace nulle forment un sous-espace.
- Un calcul direct donne \(E_{12}^2 = 0\) et \(E_{21}^2 = 0\), donc \(E_{12}, E_{21} \in N\). Pourtant :
\[ (E_{12} + E_{21})^2 = \begin{pmatrix} 0 1 \\ 1 0 \end{pmatrix}^2 = \begin{pmatrix} 1 0 \\ 0 1 \end{pmatrix} \neq 0. \]
\(N\) n’est pas un sous-espace de \(\mathcal{M}_2(\mathbb{R})\).
Corrigé de l’exercice 6 : Combinaisons linéaires dans R³
- On cherche \(a, b\) tels que \(a u + b v = (a, a + b, b) = (2, 5, 3)\). Les première et troisième coordonnées imposent \(a = 2\) et \(b = 3\). La deuxième se vérifie : \(2 + 3 = 5\). Donc \(w = 2u + 3v\).
- De même, \((a, a + b, b) = (1, 1, 1)\) impose \(a = b = 1\), puis \(a + b = 2 \neq 1\). Le vecteur \(w^{\prime}\) n’est pas combinaison linéaire de \(u\) et \(v\).
- On doit avoir \(a = 1\), \(b = 2\), puis \(m = a + b\). Donc \(m = 3\).
- Un vecteur \((x, y, z)\) s’écrit \((a, a + b, b)\) si et seulement si \(a = x\), \(b = z\) et \(y = x + z\). Ainsi \(\mathrm{Vect}(u, v) = \{(x, y, z) : x – y + z = 0\}\). On contrôle : \(2 – 5 + 3 = 0\) pour \(w\) ; \(1 – 1 + 1 = 1 \neq 0\) pour \(w^{\prime}\) ; et \(1 – m + 2 = 0\) redonne \(m = 3\).
Corrigé de l’exercice 7 : Équation d’un plan engendré
- Le vecteur \((x, y, z)\) appartient à \(P\) si et seulement si le système suivant, d’inconnues \(a\) et \(b\), est compatible :
\[ \begin{cases} a + 2b = x \\ 2a + b = y \\ -a + b = z \end{cases} \]
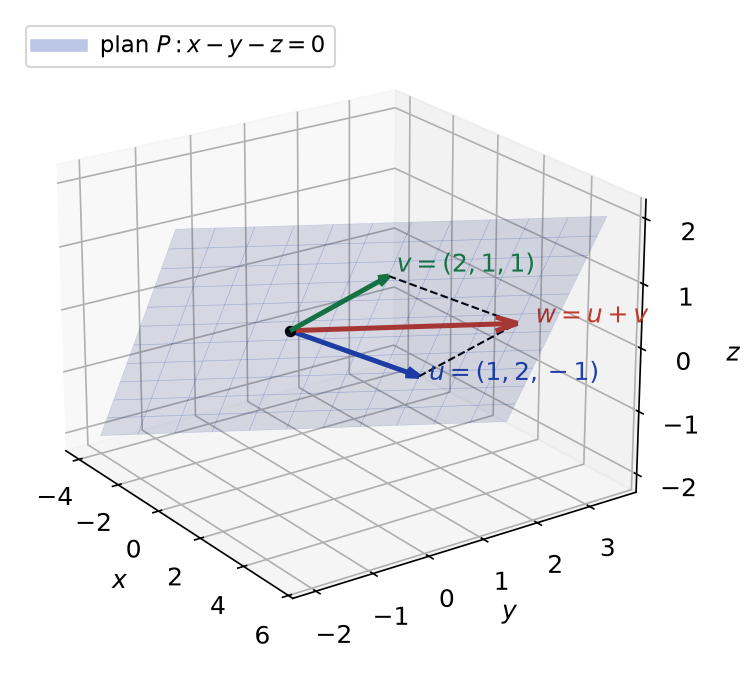
On effectue \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 + L_1\). On obtient \(-3b = y – 2x\) et \(3b = x + z\). En ajoutant ces deux lignes, il vient \(0 = -x + y + z\). Inversement, si cette condition est vraie, \(b = (x + z)/3\) et \(a = x – 2b = (x – 2z)/3\) conviennent. Une équation de \(P\) est \(x – y – z = 0\). - On a \(3 – 3 – 0 = 0\), donc \(w \in P\). D’ailleurs, \(w = u + v\). Ainsi \(\mathrm{Vect}(u, v) \subset \mathrm{Vect}(u, v, w) \subset P = \mathrm{Vect}(u, v)\). Par conséquent, \(\mathrm{Vect}(u, v, w) = P\).
- On a \(1 – 0 – 1 = 0\), donc \((1, 0, 1) \in P\). Les formules de la question 1 donnent \(b = 2/3\) et \(a = -1/3\). Vérification : \(-\frac{1}{3}(1, 2, -1) + \frac{2}{3}(2, 1, 1) = (\frac{-1 + 4}{3}, \frac{-2 + 2}{3}, \frac{1 + 2}{3}) = (1, 0, 1)\). Donc \((1, 0, 1) = -\frac{1}{3} u + \frac{2}{3} v\).
- Les vecteurs \((1, 1, 0)\) et \((1, 0, 1)\) vérifient l’équation : \(1 – 1 – 0 = 0\) et \(1 – 0 – 1 = 0\). Donc \(\mathrm{Vect}((1, 1, 0), (1, 0, 1)) \subset P\). Inversement, \(u = 2(1, 1, 0) – (1, 0, 1)\) et \(v = (1, 1, 0) + (1, 0, 1)\). Donc \(P = \mathrm{Vect}(u, v) \subset \mathrm{Vect}((1, 1, 0), (1, 0, 1))\). D’où l’égalité.
La figure ci-dessous représente le plan \(P\) avec les vecteurs \(u\), \(v\) et \(w = u + v\), tous contenus dans ce plan.
Point de méthode : pour prouver l’égalité de deux sous-espaces engendrés, on montre que chaque générateur de l’un appartient à l’autre, puis l’inverse.
Corrigé de l’exercice 8 : Sous-espace engendré par des fonctions trigonométriques
- Pour tout réel \(x\), \(\cos^2 x + \sin^2 x = 1\). Donc \(1 = c + s \in \mathrm{Vect}(c, s)\). Ainsi \(\{c, s, 1\} \subset \mathrm{Vect}(c, s)\), donc \(\mathrm{Vect}(c, s, 1) \subset \mathrm{Vect}(c, s)\). L’autre inclusion est évidente. Donc \(\mathrm{Vect}(c, s, 1) = \mathrm{Vect}(c, s)\).
- D’abord, \(\cos(2x) = \cos^2 x – \sin^2 x\), donc \(k = c – s\). De plus, \(1 = c + s\). Ainsi \(\mathrm{Vect}(1, k) \subset \mathrm{Vect}(c, s)\). Inversement, par demi-somme et demi-différence, \(c = \frac{1}{2}(1 + k)\) et \(s = \frac{1}{2}(1 – k)\). Par double inclusion, \(\mathrm{Vect}(c, s) = \mathrm{Vect}(1, k)\).
- Supposons qu’il existe \(a, b\) réels tels que \(\sin(2x) = a + b\cos(2x)\) pour tout \(x\). En \(x = 0\), on obtient \(0 = a + b\). En \(x = \pi/2\), on obtient \(0 = a – b\). Donc \(a = b = 0\). Or, en \(x = \pi/4\), le membre de gauche vaut \(1\). C’est une contradiction. La fonction \(x \mapsto \sin(2x)\) n’appartient pas à \(\mathrm{Vect}(c, s)\).
- Supposons \(\cos x = a + b\cos(2x)\) pour tout \(x\). En \(x = 0\), on trouve \(1 = a + b\). En \(x = \pi\), on trouve \(-1 = a + b\). C’est impossible. Autrement dit, tout élément de \(\mathrm{Vect}(1, k)\) est \(\pi\)-périodique, alors que \(\cos\) ne l’est pas. La fonction \(\cos\) n’appartient pas à \(\mathrm{Vect}(c, s)\).
Corrigé de l’exercice 9 : Égalité de sous-espaces engendrés
- Supposons \(\mathrm{Vect}(A) \subset \mathrm{Vect}(B)\). Comme \(A \subset \mathrm{Vect}(A)\), on a bien \(A \subset \mathrm{Vect}(B)\). Réciproquement, supposons \(A \subset \mathrm{Vect}(B)\). Alors \(\mathrm{Vect}(B)\) est un sous-espace qui contient \(A\). Or \(\mathrm{Vect}(A)\) est le plus petit sous-espace contenant \(A\). Donc \(\mathrm{Vect}(A) \subset \mathrm{Vect}(B)\), et l’équivalence est prouvée.
- Les vecteurs \(u + v\) et \(u – v\) sont dans \(\mathrm{Vect}(u, v)\). D’après la question 1, \(\mathrm{Vect}(u + v, u – v) \subset \mathrm{Vect}(u, v)\). Inversement, \(2\) est inversible dans \(\mathbb{K}\), et :
\[ u = \frac{1}{2}(u + v) + \frac{1}{2}(u – v), \qquad v = \frac{1}{2}(u + v) – \frac{1}{2}(u – v). \]
Donc \(u, v \in \mathrm{Vect}(u + v, u – v)\). D’où \(\mathrm{Vect}(u, v) = \mathrm{Vect}(u + v, u – v)\). - D’une part, \(u\) et \(v + \lambda u\) sont dans \(\mathrm{Vect}(u, v)\). D’autre part, \(v = (v + \lambda u) – \lambda u\) est dans \(\mathrm{Vect}(u, v + \lambda u)\). Par la question 1 appliquée dans les deux sens, les deux sous-espaces sont égaux.
- On applique la question 3 avec \(u = (1, 2, 3)\), \(v = (2, 3, 4)\) et \(\lambda = -1\). En effet, \(v – u = (1, 1, 1)\). Donc \(\mathrm{Vect}((1, 2, 3), (2, 3, 4)) = \mathrm{Vect}((1, 2, 3), (1, 1, 1))\).
Corrigé de l’exercice 10 : Réunion de deux sous-espaces
- Si \(F \subset G\), alors \(F \cup G = G\), qui est un sous-espace. De même, si \(G \subset F\), alors \(F \cup G = F\). Dans les deux cas, \(F \cup G\) est un sous-espace.
- Soit \(x \in F \setminus G\) et \(y \in G\). Comme \(F \cup G\) est un sous-espace, \(x + y \in F \cup G\). Supposons \(x + y \in G\). Alors \(x = (x + y) – y \in G\), ce qui est exclu. Donc \(x + y \in F\), puis \(y = (x + y) – x \in F\). Ainsi \(G \subset F\). En résumé, si \(F \not\subset G\), alors \(G \subset F\). Donc \(F \cup G\) est un sous-espace si et seulement si \(F \subset G\) ou \(G \subset F\).
- Supposons \(\mathbb{R}^2 = D_1 \cup D_2\), avec deux droites vectorielles. Cette réunion est un sous-espace, donc par exemple \(D_1 \subset D_2\) et \(\mathbb{R}^2 = D_2 = \mathrm{Vect}(w)\). Alors \((1, 0) = \alpha w\) et \((0, 1) = \beta w\), avec \(\alpha, \beta\) non nuls. On en déduit \(w = (1/\alpha, 0)\) et \(w = (0, 1/\beta)\), ce qui est absurde. Le plan \(\mathbb{R}^2\) n’est donc pas la réunion de deux droites vectorielles.
Point de méthode : pour montrer une inclusion entre sous-espaces, on combine linéairement des vecteurs bien choisis et l’on utilise la stabilité.
Corrigé de l’exercice 11 : Intersection et somme de deux plans de R³
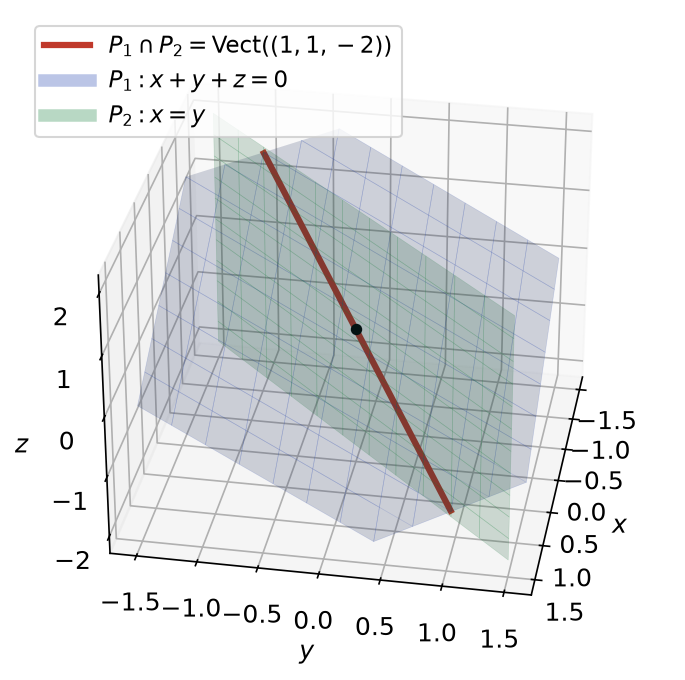
- Un vecteur de \(P_1 \cap P_2\) vérifie \(x = y\) et \(x + y + z = 0\), donc \(z = -2x\). Ainsi \((x, y, z) = x(1, 1, -2)\). Inversement, ce vecteur vérifie les deux équations. Donc \(P_1 \cap P_2 = \mathrm{Vect}((1, 1, -2))\), droite de vecteur directeur \((1, 1, -2)\).
- Soit \((a, b, c) \in \mathbb{R}^3\). On pose \(p_2 = (0, 0, a + b + c)\), qui vérifie \(x = y\), donc \(p_2 \in P_2\). On pose ensuite \(p_1 = (a, b, -a – b)\), qui vérifie \(a + b – a – b = 0\), donc \(p_1 \in P_1\). Enfin, \(p_1 + p_2 = (a, b, c)\). Donc \(P_1 + P_2 = \mathbb{R}^3\).
- La somme n’est pas directe, car \(P_1 \cap P_2 \neq \{0\}\). Concrètement, \((1, 1, -2) \in P_1\) et \((-1, -1, 2) \in P_2\). On a alors deux décompositions distinctes : \(0 = 0 + 0\) et \(0 = (1, 1, -2) + (-1, -1, 2)\). La somme \(P_1 + P_2\) n’est pas directe.
La figure suivante montre les deux plans et leur droite d’intersection, qui passe par l’origine.
Corrigé de l’exercice 12 : Une droite et un plan supplémentaires
- Soit \(\lambda(1, 1, 1) \in P\). Alors \(3\lambda = 0\), donc \(\lambda = 0\). Ainsi \(D \cap P = \{0\}\).
- Analyse. Supposons \((x, y, z) = \lambda(1, 1, 1) + p\) avec \(p \in P\). La somme des coordonnées de \(p\) est nulle. En sommant les coordonnées, on obtient \(x + y + z = 3\lambda\). On note \(s = x + y + z\) : alors \(\lambda = s/3\) et \(p = (x – s/3, y – s/3, z – s/3)\).
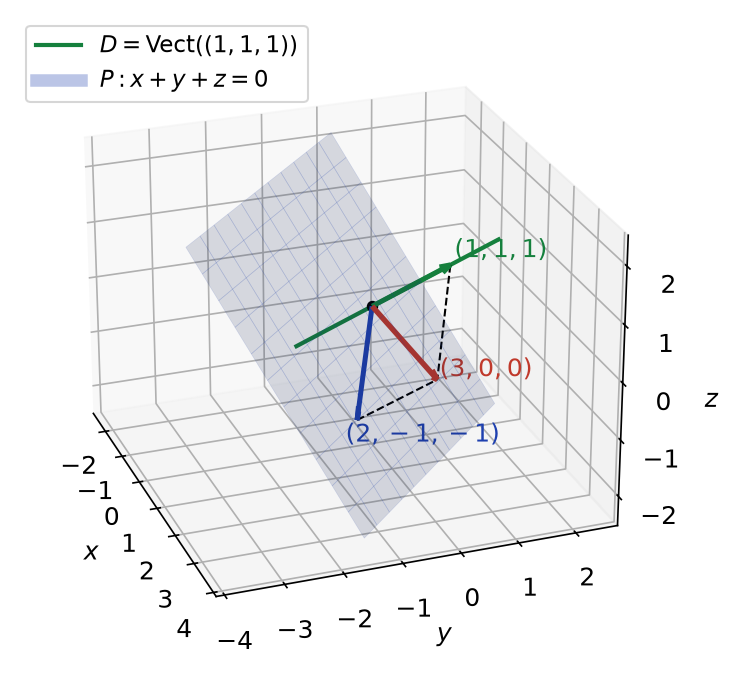
Synthèse. On pose ces deux vecteurs. Le premier est dans \(D\). La somme des coordonnées du second vaut \(s – 3 \cdot s/3 = 0\), donc il est dans \(P\). Leur somme vaut \((x, y, z)\). Donc \(\mathbb{R}^3 = D \oplus P\), avec \((x, y, z) = \frac{s}{3}(1, 1, 1) + (x – \frac{s}{3}, y – \frac{s}{3}, z – \frac{s}{3})\). - Pour \((3, 0, 0)\), on a \(s = 3\), donc \(\lambda = 1\). Pour \((1, 2, 3)\), on a \(s = 6\), donc \(\lambda = 2\). On obtient \((3, 0, 0) = (1, 1, 1) + (2, -1, -1)\) et \((1, 2, 3) = (2, 2, 2) + (-1, 0, 1)\).
La figure ci-dessous illustre la décomposition de \((3, 0, 0)\) : c’est la diagonale du parallélogramme construit sur \((1, 1, 1)\) et \((2, -1, -1)\).
Corrigé de l’exercice 13 : Fonctions paires et fonctions impaires
- La fonction nulle est paire. Si \(f\) et \(g\) sont paires, alors \((\lambda f + g)(-x) = \lambda f(x) + g(x)\). Donc \(\mathcal{P}\) est un sous-espace. De même, si \(f\) et \(g\) sont impaires, \((\lambda f + g)(-x) = -(\lambda f + g)(x)\). \(\mathcal{P}\) et \(\mathcal{I}\) sont des sous-espaces.
- Soit \(f\) paire et impaire. Pour tout \(x\), \(f(x) = f(-x) = -f(x)\), donc \(2f(x) = 0\) et \(f(x) = 0\). Donc \(\mathcal{P} \cap \mathcal{I} = \{0\}\).
- Analyse. Si \(f = p + i\), alors \(f(-x) = p(x) – i(x)\). On en déduit \(p(x) = \frac{f(x) + f(-x)}{2}\) et \(i(x) = \frac{f(x) – f(-x)}{2}\). Synthèse. Ces fonctions vérifient \(p(-x) = p(x)\), \(i(-x) = -i(x)\) et \(p + i = f\). Donc \(\mathcal{F}(\mathbb{R}, \mathbb{R}) = \mathcal{P} \oplus \mathcal{I}\).
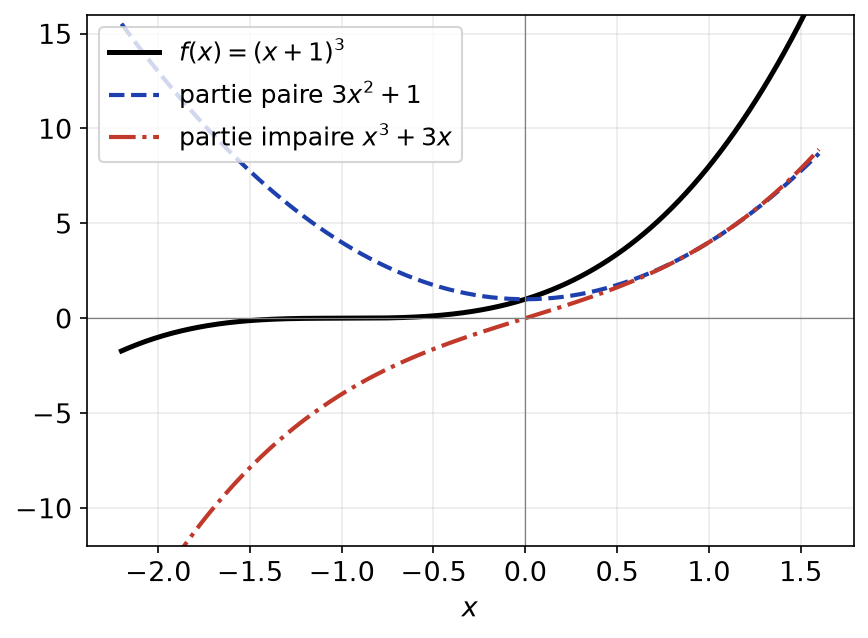
- On développe \(f(x) = x^3 + 3x^2 + 3x + 1\), puis \(f(-x) = -x^3 + 3x^2 – 3x + 1\). Donc la partie paire vaut \(3x^2 + 1\) et la partie impaire \(x^3 + 3x\). Pour \(g = \exp\), on trouve \(\frac{\mathrm{e}^{x} + \mathrm{e}^{-x}}{2} = \mathrm{ch}\,x\) et \(\frac{\mathrm{e}^{x} – \mathrm{e}^{-x}}{2} = \mathrm{sh}\,x\). Ainsi \((x + 1)^3 = (3x^2 + 1) + (x^3 + 3x)\) et \(\mathrm{e}^{x} = \mathrm{ch}\,x + \mathrm{sh}\,x\).
Sur la figure suivante, la courbe paire est symétrique par rapport à l’axe des ordonnées, la courbe impaire par rapport à l’origine. En chaque abscisse, leur somme redonne \((x + 1)^3\).
Corrigé de l’exercice 14 : Matrices symétriques et antisymétriques
- La matrice nulle est symétrique et antisymétrique. Par linéarité de la transposition, si \(A^{T} = A\) et \(B^{T} = B\), alors \((\lambda A + B)^{T} = \lambda A + B\). De même, si \(A^{T} = -A\) et \(B^{T} = -B\), alors \((\lambda A + B)^{T} = -(\lambda A + B)\). \(\mathcal{S}_n\) et \(\mathcal{A}_n\) sont des sous-espaces.
- D’abord, si \(A \in \mathcal{S}_n \cap \mathcal{A}_n\), alors \(A = A^{T} = -A\), donc \(A = 0\). Ensuite, analyse : si \(M = S + A\), alors \(M^{T} = S – A\), donc \(S = \frac{1}{2}(M + M^{T})\) et \(A = \frac{1}{2}(M – M^{T})\). Synthèse : ces matrices sont respectivement symétrique et antisymétrique, et leur somme vaut \(M\). Donc \(\mathcal{M}_n(\mathbb{R}) = \mathcal{S}_n \oplus \mathcal{A}_n\).
- On calcule \(M^{T}\), puis les deux demi-sommes :
\[ M^{T} = \begin{pmatrix} 1 4 2 \\ 2 5 3 \\ 0 -1 6 \end{pmatrix}, \quad S = \begin{pmatrix} 1 3 1 \\ 3 5 1 \\ 1 1 6 \end{pmatrix}, \quad A = \begin{pmatrix} 0 -1 -1 \\ 1 0 -2 \\ 1 2 0 \end{pmatrix}. \]
On vérifie que \(S + A = M\), que \(S\) est symétrique et que \(A\) est antisymétrique. La décomposition est \(M = S + A\) avec les matrices ci-dessus.
Corrigé de l’exercice 15 : Polynômes s’annulant en 0 et en 1
- Le polynôme nul est dans \(F\). Si \(P, Q \in F\) et \(\lambda \in \mathbb{R}\), alors \((\lambda P + Q)(0) = 0\) et \((\lambda P + Q)(1) = 0\). \(F\) est un sous-espace.
- Soit \(P = aX + b \in F \cap G\). Alors \(P(0) = b = 0\) et \(P(1) = a + b = 0\), donc \(a = b = 0\). Ainsi \(F \cap G = \{0\}\).
- Analyse. Si \(P = R + Q\) avec \(R \in F\) et \(Q = aX + b\), alors \(P(0) = Q(0) = b\) et \(P(1) = Q(1) = a + b\). Donc \(Q = P(0) + (P(1) – P(0))X\). Synthèse. On pose ce \(Q\), qui est dans \(G\), et \(R = P – Q\). Alors \(R(0) = P(0) – P(0) = 0\) et \(R(1) = P(1) – P(1) = 0\), donc \(R \in F\). Donc \(\mathbb{R}[X] = F \oplus G\), avec \(Q = P(0) + (P(1) – P(0))X\).
- Pour \(X^3\) : \(P(0) = 0\) et \(P(1) = 1\), donc \(Q = X\) et \(R = X^3 – X\). Pour \(X^2 + 3\) : \(P(0) = 3\) et \(P(1) = 4\), donc \(Q = 3 + X\) et \(R = X^2 – X\). On contrôle que \(X^3 – X\) et \(X^2 – X\) s’annulent en \(0\) et en \(1\). Ainsi \(X^3 = (X^3 – X) + X\) et \(X^2 + 3 = (X^2 – X) + (X + 3)\).
- Tout polynôme \(X(X – 1)R\) s’annule en \(0\) et en \(1\). Inversement, soit \(P \in F\). Comme \(0\) est racine, \(X\) divise \(P\) : \(P = X P_1\). Ensuite, \(P(1) = P_1(1) = 0\), donc \(X – 1\) divise \(P_1\). Donc \(F = \{X(X – 1)R : R \in \mathbb{R}[X]\}\).
Corrigé de l’exercice 16 : Suites convergentes et suites constantes
- La suite nulle tend vers \(0\). Si \(u \to 0\) et \(v \to 0\), alors \(\lambda u + v \to 0\). Donc \(F\) est un sous-espace de \(E\). De plus, une combinaison de suites constantes est constante. \(F\) et \(G\) sont des sous-espaces de \(E\).
- Une suite constante égale à \(c\) tend vers \(c\) ; si elle est dans \(F\), alors \(c = 0\). Donc \(F \cap G = \{0\}\). Ensuite, soit \(u \in E\) de limite \(\ell\). La suite \((u_n – \ell)\) tend vers \(0\), et \(u = (u – \ell) + \ell\). Donc \(E = F \oplus G\), la composante sur \(G\) étant la suite constante égale à la limite.
- On écrit \(\frac{2n + 1}{n + 1} = \frac{2(n + 1) – 1}{n + 1} = 2 – \frac{1}{n + 1}\). La limite vaut \(2\). Pour \(v\), la limite vaut \(3\), car \((1/2)^n \to 0\). Donc \(u = (-\frac{1}{n+1}) + (2)\) et \(v = ((\frac{1}{2})^n) + (3)\).
Corrigé de l’exercice 17 : Un hyperplan de R⁴
- L’ensemble \(H\) est l’ensemble des solutions d’une équation linéaire homogène. Précisément, \(\varphi(0) = 0\) et \(\varphi(\lambda x + y) = \lambda \varphi(x) + \varphi(y)\). \(H\) est un sous-espace de \(\mathbb{R}^4\).
- Chaque \(e_i – e_{i+1}\) a une somme de coordonnées nulle, donc \(\mathrm{Vect}(e_1 – e_2, e_2 – e_3, e_3 – e_4) \subset H\). Inversement, soit \(x \in H\). On vérifie que :
\[ x = x_1 (e_1 – e_2) + (x_1 + x_2)(e_2 – e_3) + (x_1 + x_2 + x_3)(e_3 – e_4). \]
En effet, les coordonnées du membre de droite sont \(x_1\), \(-x_1 + x_1 + x_2 = x_2\), \(-(x_1 + x_2) + x_1 + x_2 + x_3 = x_3\) et \(-(x_1 + x_2 + x_3) = x_4\), cette dernière égalité venant de \(x \in H\). Donc \(H = \mathrm{Vect}(e_1 – e_2, e_2 – e_3, e_3 – e_4)\). - On a \(\varphi(u) = 1 \neq 0\). Si \(\lambda u \in H\), alors \(\lambda = 0\), donc \(H \cap \mathrm{Vect}(u) = \{0\}\). Ensuite, pour \(x \in \mathbb{R}^4\), on note \(s = \varphi(x)\). Le vecteur \(x – s u = (x_1 – s, x_2, x_3, x_4)\) a une somme de coordonnées \(s – s = 0\). Donc \(\mathbb{R}^4 = H \oplus \mathrm{Vect}(u)\), avec \(x = (x_1 – s, x_2, x_3, x_4) + s u\).
- On a \(\varphi(u^{\prime}) = 1 – 1 = 0\), donc \(u^{\prime} \in H\). Ainsi \(H \cap \mathrm{Vect}(u^{\prime}) = \mathrm{Vect}(u^{\prime}) \neq \{0\}\). La droite \(\mathrm{Vect}(u^{\prime})\) n’est pas un supplémentaire de \(H\).
- Soit \(w \notin H\), donc \(\varphi(w) \neq 0\). Si \(\lambda w \in H\), alors \(\lambda \varphi(w) = 0\) et \(\lambda = 0\). De plus, pour tout \(x\), on pose \(\mu = \varphi(x)/\varphi(w)\). Alors \(\varphi(x – \mu w) = 0\) et \(x = (x – \mu w) + \mu w\). Donc \(\mathbb{R}^4 = H \oplus \mathrm{Vect}(w)\) pour tout \(w \notin H\).
Corrigé de l’exercice 18 : Fonctions d’intégrale nulle
- La fonction nulle est d’intégrale nulle. Par linéarité de l’intégrale, \(\int_0^1 (\lambda f + g) = \lambda \int_0^1 f + \int_0^1 g = 0\) pour \(f, g \in F\). Ensuite, les fonctions constantes sont continues et une combinaison de constantes est constante. \(F\) et \(G\) sont des sous-espaces de \(E\).
- Une constante \(c\) a pour intégrale \(c\) sur \([0, 1]\). Si elle est dans \(F\), alors \(c = 0\). Donc \(F \cap G = \{0\}\). Analyse : si \(f = h + c\), avec \(h \in F\), alors \(\int_0^1 f = c\). Synthèse : on pose \(m = \int_0^1 f\) et \(h = f – m\). Alors \(h\) est continue et \(\int_0^1 h = m – m = 0\). Donc \(E = F \oplus G\), la composante sur \(G\) étant la valeur moyenne \(m\) de \(f\).
- On a \(\int_0^1 t^2 \, \mathrm{d}t = \frac{1}{3}\) et \(\int_0^1 \mathrm{e}^{t} \, \mathrm{d}t = \mathrm{e} – 1\). Donc \(x^2 = (x^2 – \frac{1}{3}) + \frac{1}{3}\) et \(\mathrm{e}^{x} = (\mathrm{e}^{x} – \mathrm{e} + 1) + (\mathrm{e} – 1)\).
Corrigé de l’exercice 19 : Fonctions nulles aux bords et fonctions affines
- La fonction nulle est dans \(F\). Si \(h_1, h_2 \in F\), alors \((\lambda h_1 + h_2)(0) = 0\) et \((\lambda h_1 + h_2)(1) = 0\). Ensuite, \(\lambda(ax + b) + (a^{\prime}x + b^{\prime}) = (\lambda a + a^{\prime})x + (\lambda b + b^{\prime})\) est affine, et les fonctions affines sont continues. \(F\) et \(G\) sont des sous-espaces de \(E\).
- Soit \(g : x \mapsto ax + b\) dans \(F\). Alors \(g(0) = b = 0\) et \(g(1) = a + b = 0\), donc \(a = b = 0\). Ainsi \(F \cap G = \{0\}\).
- Analyse. Si \(f = h + g\) avec \(h \in F\) et \(g(x) = ax + b\), alors \(f(0) = b\) et \(f(1) = a + b\). Synthèse. On pose \(g(x) = f(0) + (f(1) – f(0))x\) et \(h = f – g\). Alors \(h\) est continue, \(h(0) = 0\) et \(h(1) = f(1) – f(1) = 0\). Donc \(E = F \oplus G\) avec \(g(x) = f(0) + (f(1) – f(0))x\). Graphiquement, \(g\) est la corde qui joint les points \((0, f(0))\) et \((1, f(1))\), comme sur la figure de l’énoncé.
- Pour \(f = \exp\), on a \(f(0) = 1\) et \(f(1) = \mathrm{e}\). Donc \(g(x) = 1 + (\mathrm{e} – 1)x\) et \(h(x) = \mathrm{e}^{x} – 1 – (\mathrm{e} – 1)x\). Pour \(f_2\), on a \(f_2(0) = 0\) et \(f_2(1) = \sin \pi + 1 = 1\). Donc \(g(x) = x\) et \(h(x) = \sin(\pi x)\), qui s’annule bien en \(0\) et en \(1\). Ainsi \(\mathrm{e}^{x} = (\mathrm{e}^{x} – 1 – (\mathrm{e} – 1)x) + (1 + (\mathrm{e} – 1)x)\) et \(f_2(x) = \sin(\pi x) + x\).
- Pour \(f \in E\), on écrit \(f = (f – f(0)) + f(0)\). La fonction \(f – f(0)\) s’annule en \(0\), et la constante \(f(0)\) est affine. Donc \(F^{\prime} + G = E\). Cependant, la fonction \(x \mapsto x\) est affine, non nulle, et s’annule en \(0\). Donc \(F^{\prime} \cap G \neq \{0\}\) : la somme \(F^{\prime} + G = E\) n’est pas directe.
La figure ci-dessous représente la décomposition de l’exponentielle. La composante \(h\) s’annule aux deux bords et reste négative, car la courbe d’une fonction convexe est sous ses cordes.

Point de méthode : dans une analyse-synthèse, l’analyse donne l’unicité, et la synthèse donne l’existence. Il faut rédiger les deux étapes.
Corrigé de l’exercice 20 : Somme et intersection ne se distribuent pas
- Soit \(x = y + z\) avec \(y \in F \cap G\) et \(z \in F \cap H\). D’abord, \(y, z \in F\), donc \(x \in F\). Ensuite, \(y \in G\) et \(z \in H\), donc \(x \in G + H\). Ainsi \((F \cap G) + (F \cap H) \subset F \cap (G + H)\).
- Pour \((x, y) \in \mathbb{R}^2\), on écrit \((x, y) = (y – x)(0, 1) + x(1, 1)\). Donc \(G + H = \mathbb{R}^2\) et \(F \cap (G + H) = F\). En revanche, \((t, 0) = (0, s)\) impose \(t = 0\), donc \(F \cap G = \{0\}\). De même, \((t, 0) = (s, s)\) impose \(s = 0\) puis \(t = 0\), donc \(F \cap H = \{0\}\). Comme le montre la figure de l’énoncé, les trois droites se coupent seulement en l’origine. Ainsi \((F \cap G) + (F \cap H) = \{0\} \neq F = F \cap (G + H)\) : l’inclusion de la question 1 est stricte en général.
- Supposons \(G \subset F\). D’une part, \(G \subset F \cap (G + H)\) et \(F \cap H \subset F \cap (G + H)\). Comme \(F \cap (G + H)\) est un sous-espace, il contient \(G + (F \cap H)\). D’autre part, soit \(x \in F \cap (G + H)\), écrit \(x = g + h\) avec \(g \in G\) et \(h \in H\). Alors \(h = x – g\) est dans \(F\), car \(x \in F\) et \(g \in G \subset F\). Donc \(h \in F \cap H\) et \(x \in G + (F \cap H)\). Par double inclusion, \(F \cap (G + H) = G + (F \cap H)\) lorsque \(G \subset F\).
Corrigé de l’exercice 21 : Problème, suites récurrentes linéaires d’ordre 2
- La suite nulle vérifie la relation. Soit \(u, v \in S\) et \(\lambda \in \mathbb{R}\), et posons \(w = \lambda u + v\). Pour tout \(n\) :
\[ w_{n+2} = \lambda(u_{n+1} + 2u_n) + (v_{n+1} + 2v_n) = w_{n+1} + 2 w_n. \]
Donc \(S\) est un sous-espace de \(\mathbb{R}^{\mathbb{N}}\). - La suite \((r^n)\) est dans \(S\) si et seulement si \(r^{n+2} = r^{n+1} + 2r^n\) pour tout \(n\). Comme \(r \neq 0\), on peut diviser par \(r^n\) : la condition équivaut à \(r^2 = r + 2\). Cette équation s’écrit \((r – 2)(r + 1) = 0\). Donc \((r^n) \in S \Leftrightarrow r \in \{2, -1\}\), et \(a = (2^n)\) et \(b = ((-1)^n)\) sont dans \(S\).
- Soit \(u, v \in S\) avec \(u_0 = v_0\) et \(u_1 = v_1\). Montrons par récurrence double que \(u_n = v_n\) pour tout \(n\). C’est vrai pour \(n = 0\) et \(n = 1\). Si \(u_n = v_n\) et \(u_{n+1} = v_{n+1}\), alors \(u_{n+2} = u_{n+1} + 2u_n = v_{n+1} + 2v_n = v_{n+2}\). Donc \(u = v\).
- On a déjà \(\mathrm{Vect}(a, b) \subset S\), car \(S\) est un sous-espace. Inversement, soit \(u \in S\). On cherche \(\alpha, \beta\) tels que \(\alpha + \beta = u_0\) et \(2\alpha – \beta = u_1\). En additionnant, \(3\alpha = u_0 + u_1\), donc :
\[ \alpha = \frac{u_0 + u_1}{3}, \qquad \beta = u_0 – \alpha = \frac{2u_0 – u_1}{3}. \]
La suite \(\alpha a + \beta b\) est dans \(S\) et a les mêmes deux premiers termes que \(u\). D’après la question 3, elle est égale à \(u\). Donc \(S = \mathrm{Vect}(a, b)\), avec \(u_n = \alpha 2^n + \beta (-1)^n\). - Supposons \(\lambda 2^n = \mu (-1)^n\) pour tout \(n\). En \(n = 0\), \(\lambda = \mu\). En \(n = 1\), \(2\lambda = -\mu = -\lambda\), donc \(3\lambda = 0\). Ainsi \(\lambda = \mu = 0\) et \(\mathrm{Vect}(a) \cap \mathrm{Vect}(b) = \{0\}\). Avec la question 4, \(S = \mathrm{Vect}(a) + \mathrm{Vect}(b)\). Donc \(S = \mathrm{Vect}(a) \oplus \mathrm{Vect}(b)\).
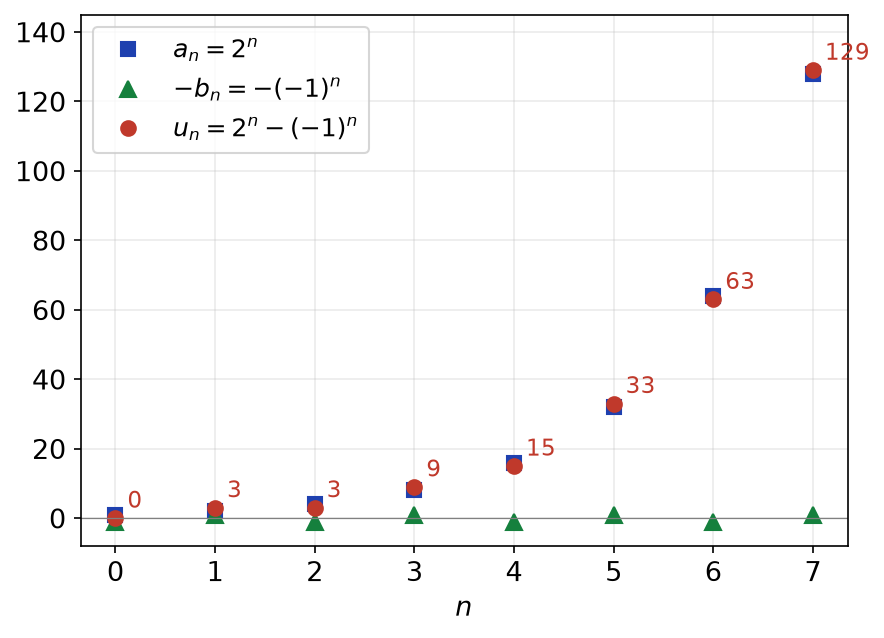
- Avec \(u_0 = 0\) et \(u_1 = 3\), on obtient \(\alpha = 1\) et \(\beta = -1\). Donc \(u_n = 2^n – (-1)^n\). Vérification : la formule donne \(u_2 = 4 – 1 = 3\) et la relation donne \(u_2 = u_1 + 2u_0 = 3\). De même, \(u_3 = 8 + 1 = 9\) et \(u_2 + 2u_1 = 3 + 6 = 9\). La suite cherchée est \(u_n = 2^n – (-1)^n\).
- Soit \(u = \alpha a + \beta b\) bornée par \(M\). Alors \(|\alpha| 2^n \leq\, |u_n| + |\beta| \leq\, M + |\beta|\) pour tout \(n\). Si \(\alpha \neq 0\), la suite \((2^n)\) serait bornée, ce qui est faux. Donc \(\alpha = 0\). Inversement, toute suite \(\beta b\) est bornée. Ainsi \(S_b = \mathrm{Vect}(b)\), qui est un sous-espace. Enfin, une suite convergente est bornée, donc de la forme \(\beta(-1)^n\). Ses termes pairs valent \(\beta\) et ses termes impairs \(-\beta\). Elle converge seulement si \(\beta = -\beta\), soit \(\beta = 0\). Donc \(S_b = \mathrm{Vect}(b)\), et la seule suite convergente de \(S\) est la suite nulle.
La figure ci-dessous montre les premiers termes de \(u_n = 2^n – (-1)^n\) : la composante \(2^n\) domine, tandis que \(-(-1)^n\) oscille entre \(-1\) et \(1\).
Point de méthode : pour décrire un espace de solutions, on trouve des solutions particulières simples, puis on prouve qu’elles engendrent tout grâce à l’unicité donnée par les conditions initiales.
Revenir aux énoncés des exercices
Pour aller plus loin en L1
- Le cours : espaces vectoriels, cours de maths en L1
- Les énoncés : exercices de maths en L1 sur espaces vectoriels
- À maîtriser avant : Systèmes linéaires et calcul matriciel
- Chapitre précédent : Formules de Taylor et développements limités
- Chapitre suivant : Familles libres, bases et dimension
- Le même thème en maths sup : espaces vectoriels, exercices de maths sup
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3