Ce cours de développements limités L1 se place au second semestre, juste après la dérivation et l’intégrale de Riemann. Il commence par les relations de comparaison : négligeabilité, domination et équivalents. Ensuite, il démontre les trois formules de Taylor : avec reste intégral, inégalité de Taylor-Lagrange et formule de Taylor-Young.
De ces formules découle l’existence des développements limités. Vous verrez donc leur unicité, la troncature, la liste des développements usuels en 0, puis les opérations : somme, produit, composition, quotient et intégration terme à terme.
Enfin, le chapitre applique ces outils au calcul de limites, à la position d’une courbe par rapport à sa tangente et aux développements asymptotiques, qui donnent les asymptotes. Ces techniques serviront sans cesse en L2 : séries numériques, intégrales généralisées, fonctions de plusieurs variables et équations différentielles.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur développements limités.
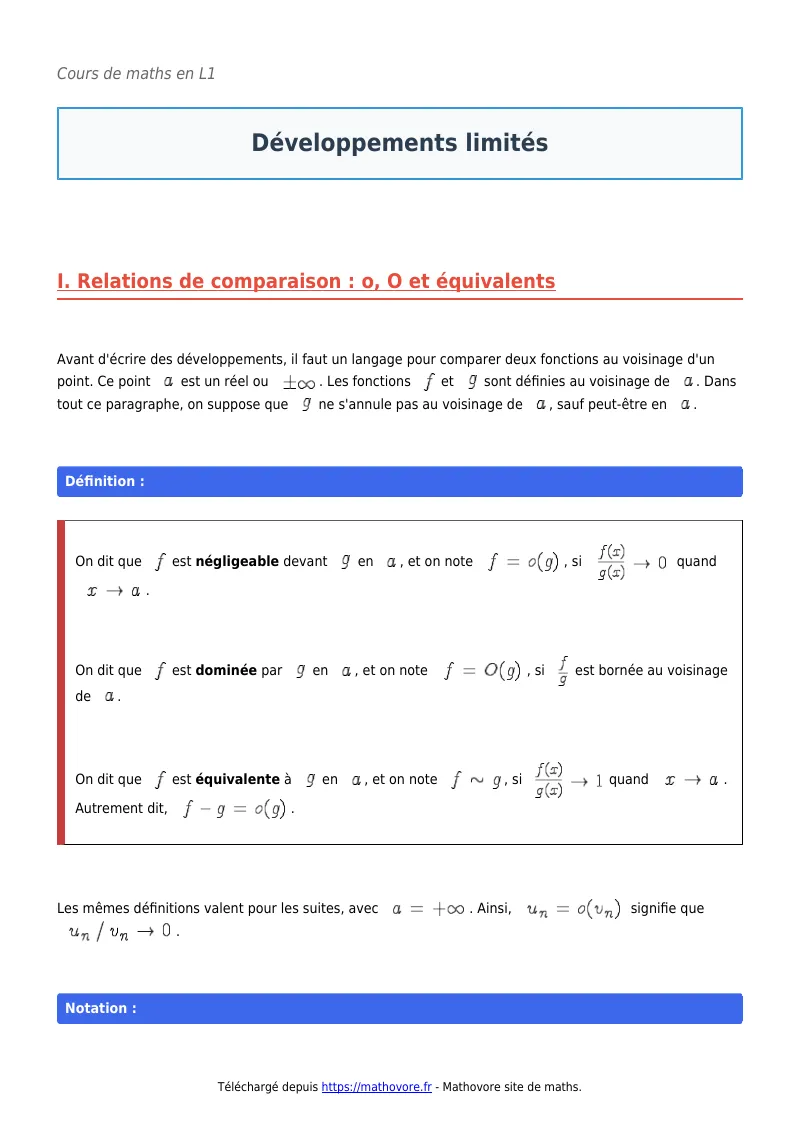
I. Relations de comparaison : o, O et équivalents
Avant d’écrire des développements, il faut un langage pour comparer deux fonctions au voisinage d’un point. Ce point \(a\) est un réel ou \(\pm\infty\). Les fonctions \(f\) et \(g\) sont définies au voisinage de \(a\). Dans tout ce paragraphe, on suppose que \(g\) ne s’annule pas au voisinage de \(a\), sauf peut-être en \(a\).
On dit que \(f\) est négligeable devant \(g\) en \(a\), et on note \(f = o(g)\), si \(\dfrac{f(x)}{g(x)} \to 0\) quand \(x \to a\).
On dit que \(f\) est dominée par \(g\) en \(a\), et on note \(f = O(g)\), si \(\dfrac{f}{g}\) est bornée au voisinage de \(a\).
On dit que \(f\) est équivalente à \(g\) en \(a\), et on note \(f \sim g\), si \(\dfrac{f(x)}{g(x)} \to 1\) quand \(x \to a\). Autrement dit, \(f – g = o(g)\).
Les mêmes définitions valent pour les suites, avec \(a = +\infty\). Ainsi, \(u_n = o(v_n)\) signifie que \(u_n / v_n \to 0\).
L’écriture \(f = g + o(h)\) signifie que \(f – g = o(h)\). Le symbole \(o(h)\) désigne donc une fonction anonyme, négligeable devant \(h\). Par conséquent, \(o(x^2) – o(x^2)\) vaut \(o(x^2)\) et non \(0\).
1. Règles de calcul
Au voisinage de \(a\) :
- si \(f = o(g)\) et \(g = o(h)\), alors \(f = o(h)\) ;
- \(o(g) + o(g) = o(g)\) et \(\lambda\, o(g) = o(g)\) pour tout réel \(\lambda\) ;
- \(f \cdot o(g) = o(fg)\) ;
- si \(f_1 \sim g_1\) et \(f_2 \sim g_2\), alors \(f_1 f_2 \sim g_1 g_2\) et \(\dfrac{f_1}{f_2} \sim \dfrac{g_1}{g_2}\) ;
- si \(f \sim g\) et \(g \to \ell\), alors \(f \to \ell\).
Les équivalents ne s’ajoutent pas. En \(+\infty\), on a \(x + 1 \sim x\) et \(-x \sim -x\), mais la somme vaut \(1\), qui n’est pas équivalente à \(0\). De même, on ne compose pas un équivalent par une fonction quelconque : \(x^2 + x \sim x^2\) en \(+\infty\), pourtant \(e^{x^2 + x} / e^{x^2} = e^x \to +\infty\).
2. Équivalents usuels et croissances comparées
Les équivalents usuels en \(0\) viennent tous d’un taux d’accroissement. Par exemple, \(\dfrac{\sin x}{x} \to \cos 0 = 1\). On retient donc :
Quand \(x \to 0\) :
\[\sin x \sim x, \quad \tan x \sim x, \quad \arctan x \sim x, \quad \ln(1+x) \sim x, \quad e^x – 1 \sim x,\]
\[1 – \cos x \sim \frac{x^2}{2}, \qquad (1+x)^{\alpha} – 1 \sim \alpha x \quad (\alpha \neq 0).\]
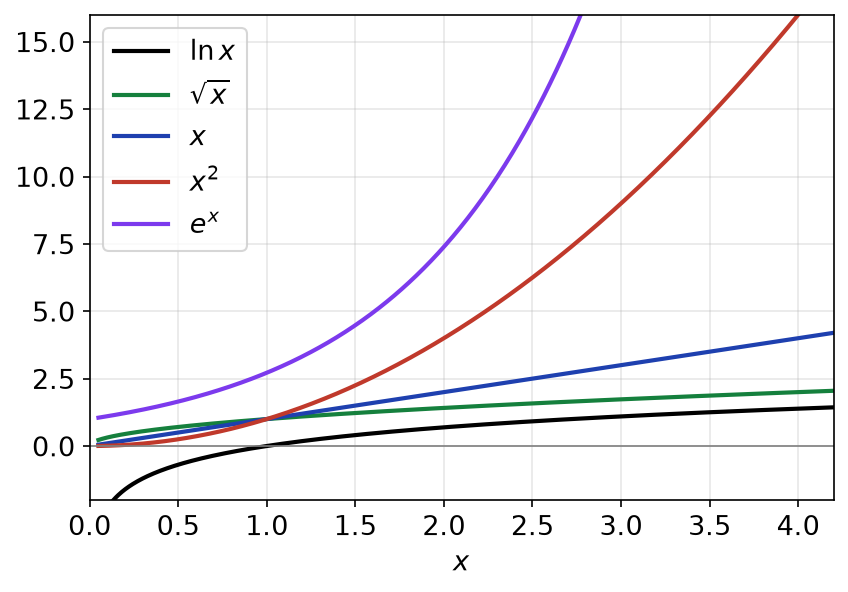
Pour \(\alpha > 0\) et \(\beta > 0\), on a de plus les croissances comparées : \((\ln x)^{\beta} = o(x^{\alpha})\) et \(x^{\alpha} = o(e^{\beta x})\) en \(+\infty\), puis \(|\ln x|^{\beta} = o(x^{-\alpha})\) en \(0^+\).
Comme le montre la figure ci-dessous, les courbes se rangent très vite dans l’ordre \(\ln x\), \(\sqrt{x}\), \(x\), \(x^2\), \(e^x\). Chacune est négligeable devant la suivante en \(+\infty\).
Cherchons la limite en \(0\) de \(\dfrac{1 – \cos x}{x \ln(1+x)}\). D’abord, \(1 – \cos x \sim \dfrac{x^2}{2}\). Ensuite, \(x \ln(1+x) \sim x \cdot x = x^2\). Le quotient est donc équivalent à \(\dfrac{1}{2}\). Ainsi, la limite vaut \(\dfrac{1}{2}\).
II. Les trois formules de Taylor
Les formules de Taylor comparent une fonction régulière à un polynôme construit à partir de ses dérivées en un point. Dans toute cette partie, \(I\) est un intervalle, \(a \in I\) et \(n \in \mathbb{N}\).
Si \(f\) est \(n\) fois dérivable en \(a\), le polynôme de Taylor de \(f\) à l’ordre \(n\) en \(a\) est
\[T_n(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x-a)^k.\]
C’est l’unique polynôme de degré au plus \(n\) qui a les mêmes dérivées que \(f\) en \(a\) jusqu’à l’ordre \(n\). La différence \(R_n = f – T_n\) s’appelle le reste.
1. Formule de Taylor avec reste intégral
Soit \(f\) de classe \(\mathcal{C}^{n+1}\) sur \(I\). Pour tout \(x \in I\) :
\[f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x-a)^k + \int_a^x \frac{(x-t)^n}{n!} f^{(n+1)}(t)\, dt.\]
On raisonne par récurrence sur \(n\). Pour \(n = 0\), la formule s’écrit \(f(x) = f(a) + \int_a^x f^{\prime}(t)\,dt\). C’est le théorème fondamental de l’analyse, valable car \(f^{\prime}\) est continue.
Supposons la formule vraie au rang \(n\), avec \(f\) de classe \(\mathcal{C}^{n+2}\). On intègre par parties le reste \(R_n(x)\). On dérive \(f^{(n+1)}\) et on primitive \(t \mapsto \dfrac{(x-t)^n}{n!}\) en \(t \mapsto -\dfrac{(x-t)^{n+1}}{(n+1)!}\). Les deux fonctions sont de classe \(\mathcal{C}^1\), donc :
\[R_n(x) = [-\frac{(x-t)^{n+1}}{(n+1)!} f^{(n+1)}(t)]_a^x + \int_a^x \frac{(x-t)^{n+1}}{(n+1)!} f^{(n+2)}(t)\,dt.\]
Le crochet vaut \(\dfrac{f^{(n+1)}(a)}{(n+1)!}(x-a)^{n+1}\). On obtient ainsi la formule au rang \(n+1\), ce qui achève la récurrence.
Cette formule est globale : elle est exacte pour tout \(x\) de \(I\), et pas seulement près de \(a\). De plus, elle donne le signe du reste quand on connaît celui de \(f^{(n+1)}\).
2. Inégalité de Taylor-Lagrange
Soit \(f\) de classe \(\mathcal{C}^{n+1}\) sur \(I\). On suppose que \(|f^{(n+1)}| \leq\, M\) sur \(I\). Alors, pour tout \(x \in I\) :
\[| f(x) – \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x-a)^k | \leq\, \frac{M\,|x-a|^{n+1}}{(n+1)!}.\]
Supposons \(x \geq\, a\) ; l’autre cas est symétrique. Sur \([a, x]\), on a \(x – t \geq\, 0\). Par l’inégalité triangulaire intégrale, on majore donc le reste intégral :
\[|R_n(x)| \leq\, \int_a^x \frac{(x-t)^n}{n!} M\,dt = M[-\frac{(x-t)^{n+1}}{(n+1)!}]_a^x = \frac{M (x-a)^{n+1}}{(n+1)!}.\]
Appliquons l’inégalité à \(\exp\) sur \([0, 1]\), avec \(a = 0\) et \(n = 5\). Sur cet intervalle, \(|\exp^{(6)}| = \exp \leq\, e \leq\, 3\). Par conséquent :
\[| e – \sum_{k=0}^{5} \frac{1}{k!} | \leq\, \frac{3}{6!} = \frac{1}{240}.\]
La somme vaut environ \(2{,}7167\). On obtient donc \(e\) à mieux que \(5 \times 10^{-3}\) près.
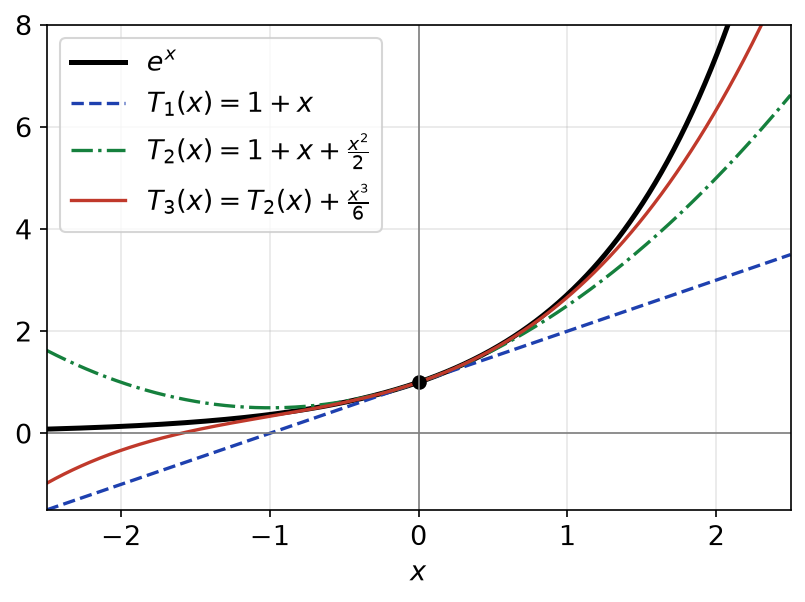
La figure ci-dessous montre les polynômes de Taylor \(T_1\), \(T_2\) et \(T_3\) de l’exponentielle en \(0\). Plus l’ordre augmente, plus le polynôme colle longtemps à la courbe.
3. Formule de Taylor-Young
Soit \(f\) de classe \(\mathcal{C}^{n}\) sur \(I\), avec \(n \geq\, 1\). Alors, quand \(x \to a\) :
\[f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x-a)^k + o\big((x-a)^n\big).\]
On applique la formule avec reste intégral à l’ordre \(n-1\), ce qui est permis car \(f\) est de classe \(\mathcal{C}^n\). On écrit ensuite \(f^{(n)}(t) = f^{(n)}(a) + \big(f^{(n)}(t) – f^{(n)}(a)\big)\). Le premier morceau donne exactement \(\dfrac{f^{(n)}(a)}{n!}(x-a)^n\).
Notons \(\varepsilon(x)\) le maximum de \(|f^{(n)}(t) – f^{(n)}(a)|\) pour \(t\) entre \(a\) et \(x\). Le second morceau est majoré en valeur absolue par \(\varepsilon(x)\dfrac{|x-a|^n}{n!}\). Or \(f^{(n)}\) est continue en \(a\), donc \(\varepsilon(x) \to 0\). Ce second morceau est bien un \(o\big((x-a)^n\big)\).
Cette formule est seulement locale : elle ne dit rien pour \(x\) loin de \(a\). En revanche, elle ne demande aucune borne sur une dérivée. Ainsi, les trois formules se complètent : l’égalité exacte, la majoration d’erreur, le comportement local.
III. Développements limités : définition et existence
La formule de Taylor-Young suggère d’approcher une fonction par un polynôme à un \(o\big((x-a)^n\big)\) près. On en fait maintenant une définition, qui ne suppose plus aucune dérivée.
Soit \(f\) définie au voisinage de \(a\), sauf peut-être en \(a\). On dit que \(f\) admet un développement limité à l’ordre \(n\) en \(a\), noté \(\mathrm{DL}_n(a)\), s’il existe des réels \(c_0, \ldots, c_n\) tels que
\[f(x) = c_0 + c_1(x-a) + \cdots + c_n(x-a)^n + o\big((x-a)^n\big).\]
Le polynôme \(\sum c_k (x-a)^k\) est la partie régulière du développement.
En posant \(x = a + h\), on se ramène toujours à un développement en \(0\) de \(h \mapsto f(a+h)\). C’est pourquoi les calculs se font presque toujours en \(0\).
1. Unicité et troncature
Si \(f\) admet un \(\mathrm{DL}_n(a)\), sa partie régulière est unique. De plus, pour \(p \leq\, n\), on obtient un \(\mathrm{DL}_p(a)\) en gardant les termes de degré au plus \(p\) : c’est la troncature.
Travaillons en \(0\). Supposons deux développements de parties régulières \(P\) et \(Q\). Leur différence \(D = P – Q\) vérifie \(D(x) = o(x^n)\). Si \(D\) n’est pas nul, soit \(d_p x^p\) son terme non nul de plus bas degré, avec \(p \leq\, n\). Alors \(D(x)/x^p \to d_p \neq 0\). Pourtant, \(D(x)/x^p = o(x^{n-p})\) tend vers \(0\), puisque \(n – p \geq\, 0\). C’est absurde, donc \(P = Q\).
Pour la troncature, il suffit de remarquer que \(c_k x^k = o(x^p)\) pour \(k > p\).
Si \(f\) est paire et admet un \(\mathrm{DL}_n(0)\), sa partie régulière ne contient que des puissances paires. Si \(f\) est impaire, elle ne contient que des puissances impaires.
En effet, si \(f(x) = \sum c_k x^k + o(x^n)\), alors \(f(-x) = \sum (-1)^k c_k x^k + o(x^n)\). Pour \(f\) paire, l’unicité donne \(c_k = (-1)^k c_k\), donc \(c_k = 0\) pour \(k\) impair.
2. Lien avec la continuité et la dérivabilité
Une fonction \(f\) définie en \(a\) admet un \(\mathrm{DL}_0(a)\) si et seulement si elle est continue en \(a\). Elle admet un \(\mathrm{DL}_1(a)\) si et seulement si elle est dérivable en \(a\). Dans ce cas, \(f(x) = f(a) + f^{\prime}(a)(x-a) + o(x-a)\).
Au-delà de l’ordre \(1\), l’équivalence tombe. Par exemple, \(x \mapsto x^3 \sin(1/x)\), prolongée par \(0\), admet le \(\mathrm{DL}_2(0)\) nul. Cependant, elle n’est pas deux fois dérivable en \(0\).
3. Existence et développements usuels
La formule de Taylor-Young garantit l’existence : toute fonction de classe \(\mathcal{C}^n\) au voisinage de \(a\) admet un \(\mathrm{DL}_n(a)\), de coefficients \(f^{(k)}(a)/k!\). On en déduit la liste suivante, à connaître par cœur.
Quand \(x \to 0\) :
\[e^x = \sum_{k=0}^{n} \frac{x^k}{k!} + o(x^n), \qquad \frac{1}{1-x} = \sum_{k=0}^{n} x^k + o(x^n),\]
\[\cos x = \sum_{k=0}^{n} \frac{(-1)^k x^{2k}}{(2k)!} + o(x^{2n+1}), \qquad \sin x = \sum_{k=0}^{n} \frac{(-1)^k x^{2k+1}}{(2k+1)!} + o(x^{2n+2}),\]
\[\ln(1+x) = \sum_{k=1}^{n} \frac{(-1)^{k+1} x^k}{k} + o(x^n), \qquad \arctan x = \sum_{k=0}^{n} \frac{(-1)^k x^{2k+1}}{2k+1} + o(x^{2n+2}),\]
\[(1+x)^{\alpha} = 1 + \alpha x + \frac{\alpha(\alpha-1)}{2!}x^2 + \cdots + \frac{\alpha(\alpha-1)\cdots(\alpha-n+1)}{n!}x^n + o(x^n).\]
On a de même \(\operatorname{ch} x\) et \(\operatorname{sh} x\) en gardant les termes pairs ou impairs de \(e^x\), sans alterner les signes.
Pour \(\dfrac{1}{1-x}\), aucun calcul de dérivée n’est utile. En effet, \(\dfrac{1}{1-x} – \sum_{k=0}^{n} x^k = \dfrac{x^{n+1}}{1-x}\), qui est bien un \(o(x^n)\). Pour \(\cos\) et \(\sin\), la parité explique le gain d’un ordre gratuit.
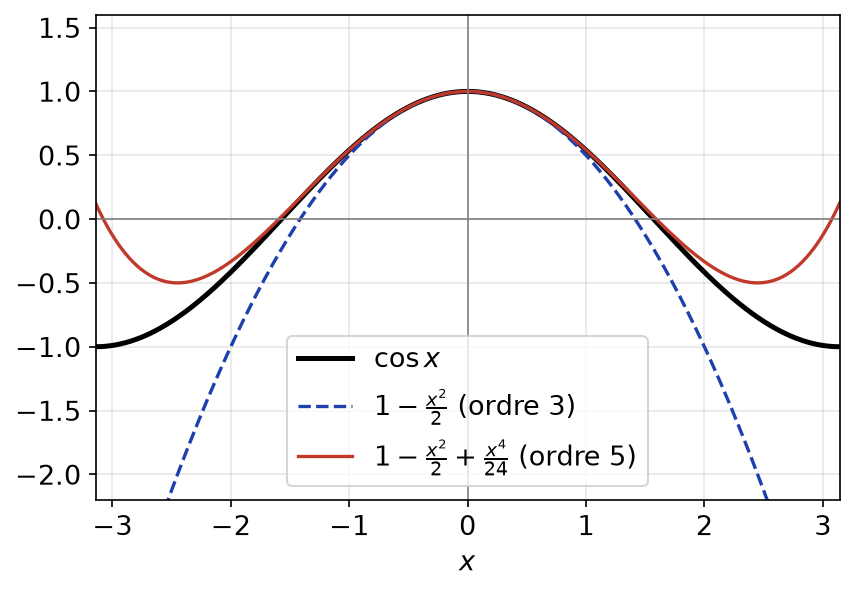
La figure ci-dessous compare \(\cos\) à ses deux premières parties régulières. Près de \(0\), la courbe est d’abord approchée par une parabole, puis par une quartique.
IV. Opérations sur les développements limités
Calculer toutes les dérivées d’une fonction composée est vite pénible. Heureusement, les développements se combinent comme des polynômes, à condition de bien gérer les ordres.
Soient \(f\) et \(g\) admettant des \(\mathrm{DL}_n(0)\) de parties régulières \(P\) et \(Q\).
- Somme : \(f + g\) admet un \(\mathrm{DL}_n(0)\) de partie régulière \(P + Q\).
- Produit : \(fg\) admet un \(\mathrm{DL}_n(0)\) dont la partie régulière est \(PQ\) tronqué au degré \(n\).
- Composition : si \(u(x) \to 0\) et \(u\) admet un \(\mathrm{DL}_n(0)\), alors \(g \circ u\) admet un \(\mathrm{DL}_n(0)\), obtenu en remplaçant la variable de \(Q\) par la partie régulière de \(u\), puis en tronquant.
- Quotient : si \(g(0) \neq 0\), on écrit \(\dfrac{1}{g} = \dfrac{1}{g(0)} \cdot \dfrac{1}{1 + v}\) avec \(v \to 0\), puis on compose avec \(\dfrac{1}{1+v} = 1 – v + v^2 – \cdots\).
Dans un produit, si \(f\) commence au degré \(p\) et \(g\) au degré \(q\), il suffit de développer \(f\) à l’ordre \(n – q\) et \(g\) à l’ordre \(n – p\). Par exemple, \(x \cdot o(x^2) = o(x^3)\) : un facteur \(x\) fait gagner un ordre.
Développons \(\tan\) à l’ordre \(5\) en \(0\). D’abord, \(\cos x = 1 – u\) avec \(u = \dfrac{x^2}{2} – \dfrac{x^4}{24} + o(x^5)\). Comme \(u = O(x^2)\), on a \(u^3 = o(x^5)\), donc :
\[\frac{1}{\cos x} = 1 + u + u^2 + o(x^5) = 1 + \frac{x^2}{2} + \frac{5x^4}{24} + o(x^5).\]
Ensuite, on multiplie par \(\sin x = x – \dfrac{x^3}{6} + \dfrac{x^5}{120} + o(x^5)\) :
\[\tan x = x + (\frac{1}{2} – \frac{1}{6})x^3 + (\frac{5}{24} – \frac{1}{12} + \frac{1}{120})x^5 + o(x^5) = x + \frac{x^3}{3} + \frac{2x^5}{15} + o(x^5).\]
Développons \(e^{\cos x}\) à l’ordre \(4\). Attention, \(\cos x \to 1\) et non \(0\). On écrit donc \(e^{\cos x} = e \cdot e^{v}\) avec \(v = \cos x – 1 = -\dfrac{x^2}{2} + \dfrac{x^4}{24} + o(x^4)\). Puis \(e^v = 1 + v + \dfrac{v^2}{2} + o(x^4)\), car \(v^3 = o(x^4)\). Finalement :
\[e^{\cos x} = e(1 – \frac{x^2}{2} + \frac{x^4}{24} + \frac{x^4}{8}) + o(x^4) = e – \frac{e}{2}x^2 + \frac{e}{6}x^4 + o(x^4).\]
1. Intégration d’un développement limité
Soit \(f\) dérivable sur un intervalle contenant \(0\). Si \(f^{\prime}(x) = \sum_{k=0}^{n} c_k x^k + o(x^n)\), alors
\[f(x) = f(0) + \sum_{k=0}^{n} \frac{c_k}{k+1} x^{k+1} + o(x^{n+1}).\]
Posons \(g(x) = f(x) – f(0) – \sum_{k=0}^{n} \dfrac{c_k}{k+1}x^{k+1}\). Alors \(g(0) = 0\) et \(g^{\prime}(x) = o(x^n)\). Soit \(\varepsilon > 0\). Il existe \(\delta > 0\) tel que \(|g^{\prime}(t)| \leq\, \varepsilon |t|^n\) pour \(|t| \leq\, \delta\).
Pour \(|x| \leq\, \delta\), le théorème des accroissements finis fournit \(c\) entre \(0\) et \(x\) tel que \(g(x) = x\,g^{\prime}(c)\). Donc \(|g(x)| \leq\, \varepsilon |c|^n |x| \leq\, \varepsilon |x|^{n+1}\). Autrement dit, \(g(x) = o(x^{n+1})\).
La dérivée de \(\arctan\) est \(\dfrac{1}{1+x^2} = 1 – x^2 + x^4 + o(x^5)\). Comme \(\arctan 0 = 0\), on intègre terme à terme : \(\arctan x = x – \dfrac{x^3}{3} + \dfrac{x^5}{5} + o(x^6)\). On retrouve ainsi la formule de la liste.
On n’a pas le droit, en général, de dériver un développement limité. La fonction \(f : x \mapsto x^3 \sin(1/x^2)\), prolongée par \(f(0) = 0\), a un \(\mathrm{DL}_2(0)\) nul. Pourtant, \(f^{\prime}(x) = 3x^2 \sin(1/x^2) – 2\cos(1/x^2)\) pour \(x \neq 0\), qui n’a pas de limite en \(0\).
Pour obtenir un développement limité par opérations :
- se ramener en \(0\) en posant \(x = a + h\) ;
- repérer le terme dominant de chaque facteur pour choisir les ordres utiles ;
- pour une composition \(g(u)\), vérifier que \(u \to 0\), sinon factoriser d’abord ;
- tronquer à chaque étape, en écrivant un seul \(o(x^n)\) à la fin.
V. Applications des développements limités
1. Limites et équivalents
Un développement limité donne un équivalent : si \(f(x) = c_p x^p + o(x^p)\) avec \(c_p \neq 0\), alors \(f(x) \sim c_p x^p\). C’est l’outil décisif quand les équivalents usuels se compensent dans une somme.
Cherchons la limite en \(0\) de \(\dfrac{\ln(1+x) – \sin x}{x^2}\). Les équivalents donnent \(x – x\), ce qui ne conclut pas. On développe donc à l’ordre \(2\) :
\[\ln(1+x) – \sin x = (x – \frac{x^2}{2}) – x + o(x^2) = -\frac{x^2}{2} + o(x^2).\]
Par conséquent, la limite vaut \(-\dfrac{1}{2}\).
Pour calculer une limite de forme indéterminée :
- essayer d’abord les équivalents usuels, uniquement dans des produits et des quotients ;
- si une somme se compense, développer chaque terme au premier ordre qui ne s’annule pas ;
- pour une puissance \(u^v\), passer à \(e^{v \ln u}\) et chercher la limite de \(v \ln u\).
2. Tangente et position de la courbe
Supposons que \(f(a + h) = c_0 + c_1 h + c_p h^p + o(h^p)\), avec \(p \geq\, 2\) et \(c_p \neq 0\). Alors la tangente en \(a\) a pour équation \(y = c_0 + c_1 (x – a)\). De plus, l’écart entre la courbe et la tangente est équivalent à \(c_p h^p\).
Pour étudier la position de la courbe par rapport à sa tangente en \(a\) :
- écrire le développement de \(f(a+h)\) jusqu’au premier terme non nul de degré \(p \geq\, 2\) ;
- si \(p\) est pair, la courbe reste d’un seul côté : au-dessus si \(c_p > 0\), en dessous si \(c_p < 0\) ;
- si \(p\) est impair, la courbe traverse sa tangente : c’est un point d’inflexion.
Si de plus \(c_1 = 0\) et \(p\) est pair, \(f\) admet un extremum local en \(a\) : un minimum si \(c_p > 0\), un maximum si \(c_p < 0\).
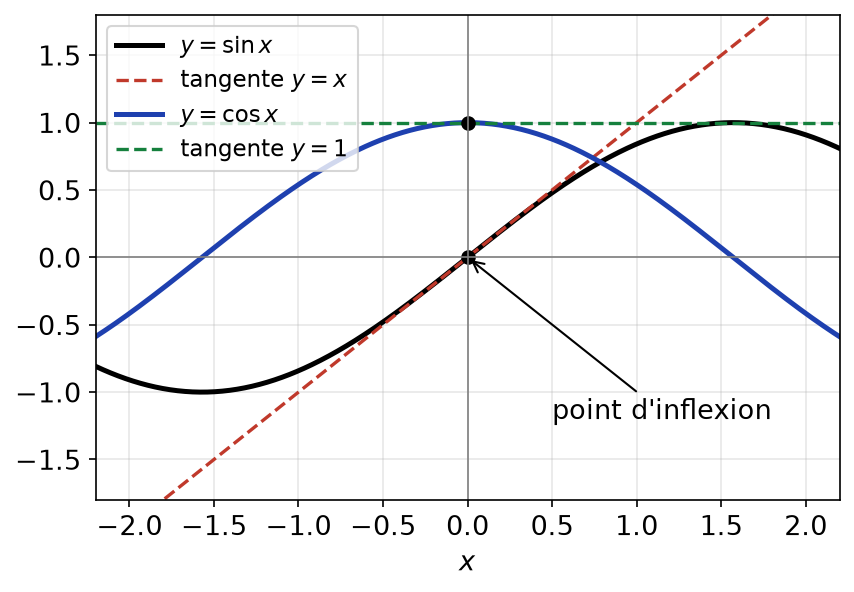
En \(0\), \(\sin x = x – \dfrac{x^3}{6} + o(x^3)\). La tangente est \(y = x\) et l’écart est équivalent à \(-\dfrac{x^3}{6}\), de degré impair. L’origine est donc un point d’inflexion. En revanche, \(\cos x = 1 – \dfrac{x^2}{2} + o(x^2)\) : la courbe reste sous sa tangente \(y = 1\), et \(0\) est un maximum local.
La figure ci-dessous illustre ces deux situations. La sinusoïde traverse sa tangente à l’origine, alors que la courbe du cosinus reste en dessous de la sienne.
VI. Développements asymptotiques
En \(\pm\infty\), les fonctions ne sont pas toujours proches d’un polynôme en \(x\). On développe alors selon d’autres fonctions de référence, par exemple des puissances de \(\dfrac{1}{x}\), de \(\ln x\) ou d’exponentielles.
Un développement asymptotique de \(f\) en \(a\) est une écriture \(f = g_1 + g_2 + \cdots + g_p + o(g_p)\), où chaque \(g_{k+1}\) est négligeable devant \(g_k\) en \(a\).
En pratique, on pose souvent \(t = \dfrac{1}{x}\), qui tend vers \(0\). On utilise alors les développements limités usuels en \(t\).
Supposons qu’en \(+\infty\), \(f(x) = \alpha x + \beta + \dfrac{\gamma}{x^k} + o(\dfrac{1}{x^k})\) avec \(k \geq\, 1\) et \(\gamma \neq 0\). Alors la droite \(y = \alpha x + \beta\) est asymptote à la courbe. De plus, la courbe est au-dessus de l’asymptote au voisinage de \(+\infty\) si \(\gamma > 0\), en dessous si \(\gamma < 0\).
En effet, \(f(x) – (\alpha x + \beta) \sim \dfrac{\gamma}{x^k}\). Cette quantité tend vers \(0\) et elle a le signe de \(\gamma\) pour \(x\) grand. En \(-\infty\), il faut tenir compte du signe de \(x^k\).
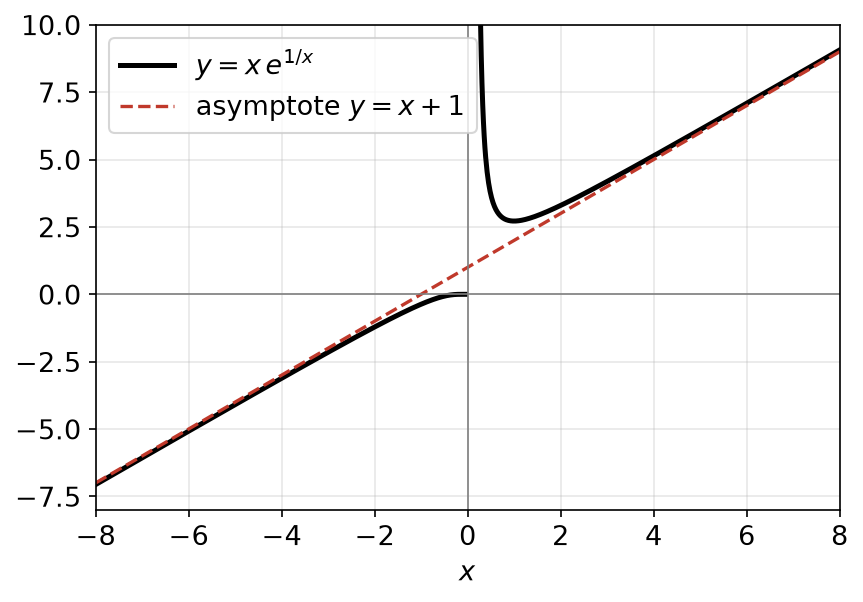
Étudions \(f(x) = x\,e^{1/x}\) en \(\pm\infty\). Avec \(t = 1/x\), on a \(e^t = 1 + t + \dfrac{t^2}{2} + o(t^2)\). Donc :
\[f(x) = x(1 + \frac{1}{x} + \frac{1}{2x^2} + o(\frac{1}{x^2})) = x + 1 + \frac{1}{2x} + o(\frac{1}{x}).\]
La droite \(y = x + 1\) est asymptote en \(+\infty\) et en \(-\infty\). L’écart \(\dfrac{1}{2x}\) est positif en \(+\infty\) et négatif en \(-\infty\). Ainsi, la courbe est au-dessus puis en dessous de son asymptote.
Comme le montre la figure ci-dessous, la courbe se rapproche de la droite \(y = x + 1\) des deux côtés, en restant au-dessus à droite et en dessous à gauche.
Pour déterminer une asymptote grâce à un développement asymptotique :
- factoriser le terme dominant, par exemple \(x\) ou \(\sqrt{x^2} = |x|\) ;
- poser \(t = 1/x\) et développer le facteur restant jusqu’au terme en \(t^2\), ou plus si ce terme est nul ;
- lire l’asymptote dans les termes en \(x\) et constants, puis la position dans le premier terme suivant non nul.
Les suites se traitent de la même façon. Par exemple, \(n \ln(1 + \dfrac{1}{n}) = 1 – \dfrac{1}{2n} + o(\dfrac{1}{n})\). On en déduit que \((1 + \dfrac{1}{n})^n = e \cdot e^{-\frac{1}{2n} + o(1/n)} = e – \dfrac{e}{2n} + o(\dfrac{1}{n})\). La suite tend donc vers \(e\) par valeurs inférieures.
Ce qu’il faut retenir
- \(f = o(g)\) signifie \(f/g \to 0\) ; \(f \sim g\) signifie \(f/g \to 1\). Les équivalents se multiplient mais ne s’ajoutent pas.
- La formule de Taylor avec reste intégral est exacte et globale. Elle se démontre par récurrence et intégration par parties.
- L’inégalité de Taylor-Lagrange majore l’erreur par \(M|x-a|^{n+1}/(n+1)!\), où \(M\) borne \(|f^{(n+1)}|\).
- La formule de Taylor-Young est locale. Elle prouve qu’une fonction de classe \(\mathcal{C}^n\) admet un \(\mathrm{DL}_n\).
- La partie régulière d’un développement limité est unique. On peut la tronquer, et elle respecte la parité.
- Les développements usuels en \(0\) de \(e^x\), \(\cos\), \(\sin\), \(\ln(1+x)\), \((1+x)^{\alpha}\), \(\frac{1}{1-x}\) et \(\arctan\) sont à connaître.
- On calcule par somme, produit, composition avec \(u \to 0\), quotient via \(\frac{1}{1+v}\), et intégration terme à terme.
- Le premier terme non nul après la tangente donne la position de la courbe : pair, pas de traversée ; impair, point d’inflexion.
- Un développement asymptotique en \(\pm\infty\) fournit l’asymptote et la position de la courbe.
Questions fréquentes sur développements limités
Quelle différence entre la formule de Taylor-Young et celle avec reste intégral ?
La formule avec reste intégral est une égalité exacte, valable sur tout l’intervalle, pour une fonction de classe C^(n+1). La formule de Taylor-Young ne donne qu’un reste en o((x-a)^n), donc une information locale au voisinage de a. En revanche, elle demande seulement la classe C^n. On utilise la première pour majorer ou encadrer, la seconde pour calculer des limites.
Peut-on additionner des équivalents ?
Non, en général. Par exemple, x+1 et x sont équivalents en l’infini, mais leurs différences avec x donnent 1 et 0, qui ne sont pas équivalents. Quand une somme se compense, il faut revenir aux développements limités de chaque terme, poussés jusqu’au premier ordre non nul.
À quel ordre faut-il développer pour calculer une limite ?
Il faut aller jusqu’au premier terme qui ne se simplifie pas. Si le dénominateur est équivalent à x^3, on développe en général le numérateur à l’ordre 3. Dans un produit, un facteur qui commence au degré p permet de développer l’autre facteur p ordres plus bas.
Comment trouver la position d'une courbe par rapport à sa tangente ?
On écrit le développement limité de f(a+h) jusqu’au premier terme non nul après le terme de degré 1. Si ce terme est de degré pair, son signe donne la position et la courbe ne traverse pas la tangente. S’il est de degré impair, la courbe traverse sa tangente : c’est un point d’inflexion.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur développements limités
- À maîtriser avant : Dérivation et accroissements finis, Intégrale de Riemann et calcul de primitives
- Chapitre précédent : Équations différentielles linéaires
- Chapitre suivant : Espaces vectoriels et sous-espaces vectoriels
- Le même thème en maths sup : développements limités, cours de maths sup
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3