Ce corrigé intégrales généralisées rédige chaque solution comme en partiel. Pour chaque intégrale, on commence par repérer les bornes impropres et le signe de l’intégrande. Ensuite, on cite le théorème utilisé : comparaison, équivalence, convergence absolue ou règle d’Abel.
Les calculs sont menés par changement de variable ou par intégration par parties, en vérifiant toujours l’existence des limites du terme tout intégré. Les résultats finaux sont en gras, et des figures illustrent les aires, les équivalents et les encadrements obtenus.
Soyez vigilant sur trois points : un équivalent ne suffit que pour une fonction de signe constant, un intervalle ouvert se coupe en deux, et une intégrale peut converger sans que l’intégrande tende vers zéro.
Les énoncés se trouvent sur la page exercices de maths en L2 sur intégrales généralisées.
Corrigé de l’exercice 1 : Calculs directs par primitive
- La fonction \(t \mapsto t e^{-t^2}\) est continue sur \([0, +\infty[\) : seule la borne \(+\infty\) est impropre. Une primitive est \(-\frac{1}{2} e^{-t^2}\). Pour \(x \geq\, 0\), on a donc \(\int_0^x t e^{-t^2}\,dt = \frac{1}{2}( 1 – e^{-x^2} )\), qui tend vers \(\frac{1}{2}\). L’intégrale converge et vaut \(\frac{1}{2}\).
- L’intégrande est continu sur \([0, 1[\) et non borné près de \(1\) : la borne \(1\) est impropre. Pour \(x \in [0, 1[\), on a \(\int_0^x \frac{dt}{\sqrt{1 – t}} = \Big[ -2\sqrt{1 – t} \Big]_0^x = 2 – 2\sqrt{1 – x}\). Cette quantité tend vers \(2\) quand \(x \to 1\). L’intégrale converge et vaut \(2\).
- Les deux bornes sont impropres. On coupe en \(0\). D’abord, \(\int_0^x \frac{dt}{1 + t^2} = \arctan x \to \frac{\pi}{2}\) quand \(x \to +\infty\). Ensuite, \(\int_x^0 \frac{dt}{1 + t^2} = -\arctan x \to \frac{\pi}{2}\) quand \(x \to -\infty\). Les deux intégrales convergent. Donc \(\int_{-\infty}^{+\infty} \frac{dt}{1 + t^2} = \pi\).
- Pour \(x \geq\, 0\), on a \(\int_0^x \frac{dt}{1 + t} = \ln(1 + x)\), qui tend vers \(+\infty\). L’intégrale diverge.
- Pour \(x \geq\, 0\), on a \(\int_0^x \cos t\,dt = \sin x\). Or \(\sin x\) n’a pas de limite en \(+\infty\) : en effet, \(\sin(2n\pi) = 0\) et \(\sin(\pi/2 + 2n\pi) = 1\). L’intégrale diverge, sans tendre vers l’infini.
Corrigé de l’exercice 2 : Comparaison avec les intégrales de Riemann
- L’intégrande est continu et positif sur \([1, +\infty[\). De plus, \(0 \leq\, \frac{1}{t^2 + \sqrt{t}} \leq\, \frac{1}{t^2}\). Or \(\int_1^{+\infty} \frac{dt}{t^2}\) converge, car \(2 > 1\). Par comparaison, l’intégrale converge.
- L’intégrande est positif sur \([1, +\infty[\) et \(\frac{t + 1}{t^2 + 3} \sim \frac{1}{t}\) en \(+\infty\). Or \(\int_1^{+\infty} \frac{dt}{t}\) diverge. Les fonctions étant positives, le critère d’équivalence s’applique. L’intégrale diverge.
- La seule borne impropre est \(0\). En \(0\), on a \(t = o(\sqrt{t})\), donc \(t + \sqrt{t} \sim \sqrt{t}\) et \(\frac{1}{t + \sqrt{t}} \sim \frac{1}{\sqrt{t}}\). Or \(\int_0^1 t^{-1/2}\,dt\) converge, car \(\frac{1}{2} < 1\). L’intégrande étant positif, l’intégrale converge. Ensuite, l’application \(u \mapsto u^2\) est une bijection \(C^1\) strictement croissante de \(]0, 1]\) sur \(]0, 1]\). Avec \(t = u^2\) et \(dt = 2u\,du\), on obtient
\[\int_0^1 \frac{dt}{t + \sqrt{t}} = \int_0^1 \frac{2u\,du}{u^2 + u} = \int_0^1 \frac{2\,du}{u + 1} = 2\ln 2.\]
L’intégrale converge et vaut \(2\ln 2\). - Sur \(]0, 1]\), \(\sin t > 0\), et \(\frac{1}{\sin t} \sim \frac{1}{t}\) en \(0\). Or \(\int_0^1 \frac{dt}{t}\) diverge. Par équivalence de fonctions positives, l’intégrale diverge.
- L’intégrande est positif. Par croissances comparées, avec \(s = \sqrt{t}\), on a \(t^2 e^{-\sqrt{t}} = s^4 e^{-s} \to 0\) quand \(t \to +\infty\). Donc \(e^{-\sqrt{t}} = o( \frac{1}{t^2} )\). Par comparaison à \(\int_1^{+\infty} \frac{dt}{t^2}\), l’intégrale converge.
Point de méthode : pour une exponentielle décroissante, on montre que \(t^2 f(t) \to 0\) ; on obtient ainsi \(f = o(1/t^2)\) sans chercher de primitive.
Corrigé de l’exercice 3 : Intégrales faussement généralisées
- La fonction \(t \mapsto \frac{\sin t}{t}\) est continue sur \(]0, 1]\). Or \(\frac{\sin t}{t} \to 1\) quand \(t \to 0\). Elle se prolonge donc par continuité en \(0\) par la valeur \(1\). L’intégrale est faussement généralisée, donc convergente.
- Le développement limité \(\cos t = 1 – \frac{t^2}{2} + o(t^2)\) donne \(\frac{1 – \cos t}{t^2} = \frac{1}{2} + o(1)\). Ainsi, la fonction se prolonge par continuité en \(0\) par \(\frac{1}{2}\). L’intégrale est faussement généralisée.
- Par croissances comparées, \(t \ln t \to 0\) en \(0\) : l’intégrale est faussement généralisée, donc convergente. Pour le calcul, on intègre par parties sur \([x, 1]\), avec \(x \in ]0, 1[\). On dérive \(\ln t\) et on primitive \(t\) :
\[\int_x^1 t \ln t\,dt = [ \frac{t^2}{2} \ln t ]_x^1 – \int_x^1 \frac{t}{2}\,dt = -\frac{x^2}{2}\ln x – \frac{1 – x^2}{4}.\]
Quand \(x \to 0\), on a \(x^2 \ln x \to 0\). Donc \(\int_0^1 t \ln t\,dt = -\frac{1}{4}\).
Corrigé de l’exercice 4 : Primitives et intégrales de Bertrand
- Sur \([2, +\infty[\), la fonction \(\ln t\) est strictement positive. La dérivée de \(\ln(\ln t)\) est \(\frac{1}{t \ln t}\). Donc \(\int_2^x \frac{dt}{t \ln t} = \ln(\ln x) – \ln(\ln 2)\), qui tend vers \(+\infty\). L’intégrale diverge.
- La dérivée de \(-\frac{1}{\ln t}\) est \(\frac{1}{t (\ln t)^2}\). Ainsi, \(\int_2^x \frac{dt}{t (\ln t)^2} = \frac{1}{\ln 2} – \frac{1}{\ln x}\), qui tend vers \(\frac{1}{\ln 2}\). L’intégrale converge et vaut \(\frac{1}{\ln 2}\).
- Sur \(]0, 1/2]\), \(\ln t < 0\) et la borne impropre est \(0\). La même primitive donne, pour \(x \in ]0, 1/2[\) :
\[\int_x^{1/2} \frac{dt}{t (\ln t)^2} = -\frac{1}{\ln(1/2)} + \frac{1}{\ln x} = \frac{1}{\ln 2} + \frac{1}{\ln x}.\]
Quand \(x \to 0\), \(\ln x \to -\infty\), donc \(\frac{1}{\ln x} \to 0\). L’intégrale converge et vaut \(\frac{1}{\ln 2}\). - On intègre par parties sur \([e, x]\), en dérivant \(\ln t\) et en primitivant \(\frac{1}{t^2}\) :
\[\int_e^x \frac{\ln t}{t^2}\,dt = [ -\frac{\ln t}{t} ]_e^x + \int_e^x \frac{dt}{t^2} = -\frac{\ln x}{x} + \frac{1}{e} + \frac{1}{e} – \frac{1}{x}.\]
Quand \(x \to +\infty\), \(\frac{\ln x}{x} \to 0\). L’intégrale converge et vaut \(\frac{2}{e}\).
Corrigé de l’exercice 5 : Changements de variable
- L’intégrande est positif et inférieur à \(e^{-t}\), dont l’intégrale converge : l’intégrale converge. L’application \(t \mapsto e^t\) est une bijection \(C^1\) strictement croissante de \(]0, +\infty[\) sur \(]1, +\infty[\). Avec \(u = e^t\), on a \(dt = \frac{du}{u}\), d’où
\[\int_0^{+\infty} \frac{dt}{e^t + e^{-t}} = \int_1^{+\infty} \frac{du}{u( u + \frac{1}{u} )} = \int_1^{+\infty} \frac{du}{u^2 + 1} = \frac{\pi}{2} – \frac{\pi}{4}.\]
L’intégrale vaut \(\frac{\pi}{4}\). - Les deux bornes sont impropres. En \(0\), l’intégrande est équivalent à \(t^{-1/2}\) ; en \(1\), il est équivalent à \((1 – t)^{-1/2}\). Ces deux références convergent, donc l’intégrale converge. Ensuite, \(\theta \mapsto \sin^2 \theta\) est une bijection \(C^1\) strictement croissante de \(]0, \pi/2[\) sur \(]0, 1[\). On a \(dt = 2 \sin\theta \cos\theta\,d\theta\) et \(\sqrt{t(1-t)} = \sin\theta \cos\theta\), car ces deux nombres sont positifs. Par conséquent,
\[\int_0^1 \frac{dt}{\sqrt{t(1 – t)}} = \int_0^{\pi/2} 2\,d\theta = \pi.\]
L’intégrale vaut \(\pi\). - En \(1\), on a \(t\sqrt{t^2 – 1} = t \sqrt{t + 1}\,\sqrt{t – 1} \sim \sqrt{2}\,\sqrt{t – 1}\). L’intégrande est donc équivalent à \(\frac{1}{\sqrt{2}}(t – 1)^{-1/2}\) : convergence en \(1\). En \(+\infty\), il est équivalent à \(\frac{1}{t^2}\) : convergence. Ensuite, \(t \mapsto \sqrt{t^2 – 1}\) est une bijection \(C^1\) strictement croissante de \(]1, +\infty[\) sur \(]0, +\infty[\). On a \(t^2 = 1 + u^2\), donc \(t\,dt = u\,du\) et \(\frac{dt}{t u} = \frac{u\,du}{t^2 u} = \frac{du}{1 + u^2}\). Ainsi,
\[\int_1^{+\infty} \frac{dt}{t\sqrt{t^2 – 1}} = \int_0^{+\infty} \frac{du}{1 + u^2} = \frac{\pi}{2}.\]
L’intégrale vaut \(\frac{\pi}{2}\).
Corrigé de l’exercice 6 : Une intégrale impropre aux deux bornes
- L’intégrande est continu sur \(]0, +\infty[\). Il n’est pas borné près de \(0\), et l’intervalle n’est pas borné en \(+\infty\). Par définition, \(I\) converge si et seulement si \(\int_0^1\) et \(\int_1^{+\infty}\) convergent. Les deux bornes doivent être étudiées séparément.
- L’intégrande est positif. En \(0\), il est équivalent à \(t^{-1/2}\), et \(\frac{1}{2} < 1\) : convergence. En \(+\infty\), il est équivalent à \(t^{-3/2}\), et \(\frac{3}{2} > 1\) : convergence. Donc \(I\) converge.
- L’application \(u \mapsto u^2\) est une bijection \(C^1\) strictement croissante de \(]0, +\infty[\) sur lui-même. Avec \(t = u^2\), \(dt = 2u\,du\) et \(\sqrt{t} = u\), on obtient
\[I = \int_0^{+\infty} \frac{2u\,du}{u(1 + u^2)} = 2 \Big[ \arctan u \Big]_0^{+\infty} = \pi.\]
Ainsi, \(I = \pi\).
La figure ci-dessous représente l’intégrande. L’aire hachurée, infinie en largeur et en hauteur, vaut pourtant exactement \(\pi\).
![Aire sous la courbe de 1/(√t(1+t)) sur ]0, +∞[, non bornée près de 0, égale à π](https://mathovore.fr/wp-content/uploads/sup-maths/l2/integrales-generalisees-corr-ex6-aire.png)
Corrigé de l’exercice 7 : Une famille à paramètre
- L’intégrande est continu et positif sur \(]0, +\infty[\). En \(0\), il est équivalent à \(t^\alpha = \frac{1}{t^{-\alpha}}\) : convergence si et seulement si \(-\alpha < 1\), soit \(\alpha > -1\). En \(+\infty\), il est équivalent à \(t^{\alpha – 2} = \frac{1}{t^{2 – \alpha}}\) : convergence si et seulement si \(2 – \alpha > 1\), soit \(\alpha < 1\). Donc \(J(\alpha)\) converge si et seulement si \(-1 < \alpha < 1\).
- On a \(J(0) = \int_0^{+\infty} \frac{dt}{1 + t^2} = \lim_{x \to +\infty} \arctan x\). Donc \(J(0) = \frac{\pi}{2}\).
- L’application \(u \mapsto 1/u\) est une bijection \(C^1\) strictement décroissante de \(]0, +\infty[\) sur lui-même. Avec \(t = 1/u\), on a \(dt = -\frac{du}{u^2}\), et les bornes s’échangent :
\[J(\alpha) = \int_0^{+\infty} \frac{u^{-\alpha}}{1 + u^{-2}} \cdot \frac{du}{u^2} = \int_0^{+\infty} \frac{u^{-\alpha}}{u^2 + 1}\,du.\]
Ainsi, \(J(\alpha) = J(-\alpha)\) pour \(-1 < \alpha < 1\).
Corrigé de l’exercice 8 : La fonction Gamma
- L’intégrande \(t^{x-1} e^{-t}\) est continu et positif sur \(]0, +\infty[\). En \(0\), il est équivalent à \(t^{x-1} = \frac{1}{t^{1 – x}}\). Donc \(\int_0^1\) converge si et seulement si \(1 – x < 1\), soit \(x > 0\). En \(+\infty\), on a \(t^2 \cdot t^{x-1} e^{-t} = t^{x+1} e^{-t} \to 0\), par croissances comparées. L’intégrande est donc un \(o(1/t^2)\), et \(\int_1^{+\infty}\) converge toujours. Par conséquent, \(\Gamma(x)\) converge si et seulement si \(x > 0\).
- Soit \(x > 0\). Posons \(u(t) = -e^{-t}\) et \(v(t) = t^x\), de classe \(C^1\) sur \(]0, +\infty[\). Le produit \(uv = -t^x e^{-t}\) tend vers \(0\) en \(0\), car \(x > 0\), et vers \(0\) en \(+\infty\). Le théorème d’intégration par parties généralisée s’applique donc. Les intégrales \(\int_0^{+\infty} u^{\prime} v = \int_0^{+\infty} t^x e^{-t}\,dt\) et \(\int_0^{+\infty} u v^{\prime} = -x\int_0^{+\infty} t^{x-1} e^{-t}\,dt\) sont de même nature. Or elles convergent d’après la question 1. Ainsi, \(\Gamma(x+1) = 0 – 0 + x\,\Gamma(x)\). Donc \(\Gamma(x + 1) = x\,\Gamma(x)\).
- On a \(\Gamma(1) = \int_0^{+\infty} e^{-t}\,dt = 1\). Ensuite, une récurrence immédiate donne \(\Gamma(n + 1) = n\,\Gamma(n) = n(n-1)\cdots 1 \cdot \Gamma(1)\). Ainsi, \(\Gamma(n + 1) = n!\) pour tout \(n \in \mathbb{N}\).
- On a \(\Gamma(1/2) = \int_0^{+\infty} t^{-1/2} e^{-t}\,dt\). L’application \(u \mapsto u^2\) est une bijection \(C^1\) croissante de \(]0, +\infty[\) sur lui-même. Avec \(t = u^2\), on obtient \(t^{-1/2} = \frac{1}{u}\) et \(dt = 2u\,du\). Donc \(\Gamma(1/2) = 2\int_0^{+\infty} e^{-u^2}\,du\).
Corrigé de l’exercice 9 : Intégrale du logarithme du sinus
- La fonction \(t \mapsto \ln(\sin t)\) est continue sur \(]0, \pi/2]\) et négative. Or \(\ln( \frac{\sin t}{t} ) \to \ln 1 = 0\) en \(0\), tandis que \(\ln t \to -\infty\). Donc \(\ln(\sin t) \sim \ln t\). De plus, \(\sqrt{t}\,|\ln t| \to 0\), donc \(|\ln t| = o(t^{-1/2})\). Par comparaison de fonctions de signe constant, \(I\) converge.
- L’application \(t \mapsto \frac{\pi}{2} – t\) est une bijection \(C^1\) décroissante de \([0, \pi/2[\) sur \(]0, \pi/2]\). Comme \(\cos( \frac{\pi}{2} – u ) = \sin u\), le changement de variable \(t = \frac{\pi}{2} – u\) transforme \(J\) en \(I\). Ainsi, \(J\) converge et \(J = I\).
- On coupe en \(\pi/2\). Sur \([\pi/2, \pi[\), on pose \(u = \pi – v\), avec \(v \in ]0, \pi/2]\). Comme \(\sin(\pi – v) = \sin v\), on obtient \(\int_{\pi/2}^{\pi} \ln(\sin u)\,du = I\). Donc \(\int_0^\pi \ln(\sin u)\,du = 2I\).
- Pour \(t \in ]0, \pi/2[\), on a \(\ln(\sin t) + \ln(\cos t) = \ln( \frac{\sin 2t}{2} ) = \ln(\sin 2t) – \ln 2\). Par linéarité, \(I + J = \int_0^{\pi/2} \ln(\sin 2t)\,dt – \frac{\pi}{2}\ln 2\). Ensuite, avec \(u = 2t\), \(\int_0^{\pi/2} \ln(\sin 2t)\,dt = \frac{1}{2}\int_0^\pi \ln(\sin u)\,du = I\). Ainsi, \(2I = I – \frac{\pi}{2}\ln 2\). Donc \(I = -\frac{\pi}{2}\ln 2\).
Corrigé de l’exercice 10 : Intégrales de Bertrand en zéro
- L’application \(u \mapsto 1/u\) est une bijection \(C^1\) décroissante de \([2, +\infty[\) sur \(]0, 1/2]\). Avec \(t = \frac{1}{u}\), on a \(dt = -\frac{du}{u^2}\), \(t^\alpha = u^{-\alpha}\) et \(|\ln t| = \ln u\). Les bornes s’échangent, d’où
\[K(\alpha, \beta) = \int_2^{+\infty} \frac{u^{\alpha}}{(\ln u)^\beta} \cdot \frac{du}{u^2} = \int_2^{+\infty} \frac{du}{u^{2 – \alpha} (\ln u)^\beta}.\]
Les deux intégrales sont de même nature. - Le théorème des intégrales de Bertrand s’applique aussi sur \([2, +\infty[\), car seule la borne \(+\infty\) compte. La convergence a lieu si et seulement si \(2 – \alpha > 1\), ou \(2 – \alpha = 1\) et \(\beta > 1\). Donc \(K(\alpha, \beta)\) converge si et seulement si \(\alpha < 1\), ou \(\alpha = 1\) et \(\beta > 1\).
- La première intégrale correspond à \(\alpha = 1\) et \(\beta = \frac{1}{2} \leq\, 1\) : elle diverge. La seconde s’écrit \(\frac{1}{t^{1/2} |\ln t|^{-5}}\) : \(\alpha = \frac{1}{2} < 1\) et \(\beta = -5\). Elle converge.
Corrigé de l’exercice 11 : Nature par développement asymptotique
- Posons \(x = \frac{1}{t} \to 0\). Comme \(\sin x = x – \frac{x^3}{6} + o(x^3)\), on a \(\frac{1}{t} – \sin\frac{1}{t} \sim \frac{1}{6t^3}\). De plus, \(\sin x \leq\, x\) pour \(x \geq\, 0\), donc l’intégrande est positif. Par comparaison à \(\int_1^{+\infty} t^{-3}\,dt\), l’intégrale converge.
- Pour \(t \geq\, 1\), \(\frac{1}{t} \in ]0, 1]\), donc \(\cos\frac{1}{t} \in ]0, 1[\) et l’intégrande est négatif. Ensuite, \(\ln(\cos x) = \ln( 1 – \frac{x^2}{2} + o(x^2) ) \sim -\frac{x^2}{2}\). Ainsi, \(\ln( \cos\frac{1}{t} ) \sim -\frac{1}{2t^2}\), de signe constant. L’intégrale converge.
- On a \(t \ln( 1 + \frac{1}{t} ) = t( \frac{1}{t} – \frac{1}{2t^2} + O( \frac{1}{t^3} ) ) = 1 – \frac{1}{2t} + O( \frac{1}{t^2} )\). En prenant l’exponentielle,
\[( 1 + \frac{1}{t} )^t = e \cdot \exp( -\frac{1}{2t} + O( \frac{1}{t^2} ) ) = e – \frac{e}{2t} + O( \frac{1}{t^2} ).\]
Donc l’intégrande est équivalent à \(-\frac{e}{2t}\), fonction de signe constant. Or \(\int_1^{+\infty} \frac{dt}{t}\) diverge. L’intégrale diverge (vers \(-\infty\)). - En \(0\), on a \(\sin t = t( 1 – \frac{t^2}{6} + o(t^2) )\), donc \(\frac{1}{\sin t} = \frac{1}{t}( 1 + \frac{t^2}{6} + o(t^2) )\). Ainsi, \(\frac{1}{\sin t} – \frac{1}{t} = \frac{t}{6} + o(t) \to 0\). L’intégrale est faussement généralisée, donc convergente.
Point de méthode : on pousse le développement jusqu’au premier terme non nul ; c’est lui qui fournit l’équivalent et donc la nature.
Corrigé de l’exercice 12 : Convergence absolue
- Pour \(t \geq\, 1\), \(| \frac{\sin t}{t^2} | \leq\, \frac{1}{t^2}\), d’intégrale convergente. L’intégrale est absolument convergente.
- Deux bornes sont à étudier. En \(0\), \(\frac{\sin t}{t^{3/2}} \sim \frac{1}{t^{1/2}}\), qui est positif et intégrable en \(0\). En \(+\infty\), \(| \frac{\sin t}{t^{3/2}} | \leq\, \frac{1}{t^{3/2}}\), intégrable car \(\frac{3}{2} > 1\). L’intégrale est absolument convergente.
- On a \(| \frac{\cos(t)\ln t}{t^2} | \leq\, \frac{\ln t}{t^2}\). Or \(t^{3/2} \cdot \frac{\ln t}{t^2} = \frac{\ln t}{\sqrt{t}} \to 0\), donc \(\frac{\ln t}{t^2} = o(t^{-3/2})\). L’intégrale est absolument convergente.
- D’abord, \(|e^{-t}\cos t| \leq\, e^{-t}\), donc l’intégrale converge absolument. Ensuite, \(| e^{(-1+i)t} | = e^{-t}\), et
\[\int_0^x e^{(-1+i)t}\,dt = \frac{e^{(-1+i)x} – 1}{-1 + i} \xrightarrow[x \to +\infty]{ \frac{1}{1 – i} = \frac{1 + i}{2}.\]
La partie réelle de l’intégrande est \(e^{-t}\cos t\). Donc \(\int_0^{+\infty} e^{-t}\cos t\,dt = \frac{1}{2}\).
Corrigé de l’exercice 13 : Semi-convergence de l’intégrale de sin(t)/t
- Sur \([1, x]\), on dérive \(\frac{1}{t}\) et on primitive \(\sin t\) en \(-\cos t\) :
\[\int_1^x \frac{\sin t}{t}\,dt = \cos 1 – \frac{\cos x}{x} – \int_1^x \frac{\cos t}{t^2}\,dt.\]
D’abord, \(\frac{|\cos x|}{x} \leq\, \frac{1}{x} \to 0\). Ensuite, \(| \frac{\cos t}{t^2} | \leq\, \frac{1}{t^2}\), donc la dernière intégrale converge absolument. Ainsi, \(\int_1^{+\infty} \frac{\sin t}{t}\,dt\) converge. - Comme \(|\sin t| \leq\, 1\), on a \(\sin^2 t = |\sin t| \cdot |\sin t| \leq\, |\sin t|\). De plus, \(\cos 2t = 1 – 2\sin^2 t\). Donc \(|\sin t| \geq\, \sin^2 t = \frac{1 – \cos 2t}{2}\).
- La même intégration par parties, avec la primitive \(\frac{\sin 2t}{2}\), donne \(\int_1^x \frac{\cos 2t}{t}\,dt = \frac{\sin 2x}{2x} – \frac{\sin 2}{2} + \int_1^x \frac{\sin 2t}{2t^2}\,dt\), qui converge. Par l’absurde, si \(\int_1^{+\infty} \frac{\sin^2 t}{t}\) convergeait, alors \(\int_1^{+\infty} \frac{dt}{2t} = \int_1^{+\infty} \frac{\sin^2 t}{t} + \int_1^{+\infty} \frac{\cos 2t}{2t}\) convergerait, ce qui est faux. Donc \(\int_1^{+\infty} \frac{\sin^2 t}{t}\) diverge. Par comparaison de fonctions positives, \(\int_1^{+\infty} \frac{|\sin t|}{t}\,dt\) diverge.
- Sur \(]0, 1]\), l’intégrale est faussement généralisée (exercice 3). Donc \(\int_0^{+\infty} \frac{\sin t}{t}\) converge. Cependant, \(\int_0^{+\infty} \frac{|\sin t|}{t}\) diverge d’après la question 3. L’intégrale de Dirichlet est semi-convergente.
Corrigé de l’exercice 14 : Règle d’Abel
- La fonction \(f(t) = t^{-\alpha}\) est \(C^1\), positive et décroissante vers \(0\) sur \([1, +\infty[\), car \(\alpha > 0\). De plus, \(| \int_1^x \cos t\,dt | = |\sin x – \sin 1| \leq\, 2\). La règle d’Abel donne la convergence. Ensuite, si \(\alpha > 1\), on a \(\frac{|\cos t|}{t^\alpha} \leq\, \frac{1}{t^\alpha}\) : convergence absolue. Si \(0 < \alpha \leq\, 1\), on minore \(|\cos t| \geq\, \cos^2 t = \frac{1 + \cos 2t}{2}\). Or \(\int_1^{+\infty} \frac{\cos 2t}{2t^\alpha}\) converge par la règle d’Abel, tandis que \(\int_1^{+\infty} \frac{dt}{2t^\alpha}\) diverge. Donc \(\int_1^{+\infty} \frac{\cos^2 t}{t^\alpha}\) diverge. L’intégrale converge pour tout \(\alpha > 0\), absolument si et seulement si \(\alpha > 1\).
- La fonction \(t \mapsto \frac{1}{\ln t}\) est \(C^1\), positive et décroissante vers \(0\) sur \([2, +\infty[\). De plus, \(| \int_2^x \sin t\,dt | \leq\, 2\). Par la règle d’Abel, l’intégrale converge. En revanche, \(\ln t \leq\, t\), donc \(\frac{|\sin t|}{\ln t} \geq\, \frac{|\sin t|}{t}\), dont l’intégrale diverge (exercice 13). L’intégrale est semi-convergente.
- Pour \(t \geq\, 1\), \(\frac{1}{t} \in ]0, 1] \subset [0, \pi/2]\). La fonction \(f(t) = \sin\frac{1}{t}\) est \(C^1\), positive, de dérivée \(-\frac{1}{t^2}\cos\frac{1}{t} \leq\, 0\), et tend vers \(0\). La règle d’Abel avec \(g = \sin\) donne la convergence. Ensuite, l’inégalité admise donne \(| \sin t | \sin\frac{1}{t} \geq\, \frac{2}{\pi} \cdot \frac{|\sin t|}{t}\). Or l’intégrale du minorant diverge. L’intégrale est semi-convergente.
Corrigé de l’exercice 15 : Équivalence sans signe constant
- La fonction \(t \mapsto t^{-1/2}\) est \(C^1\), positive et décroissante vers \(0\), et les intégrales \(\int_1^x \sin t\,dt\) sont bornées par \(2\). Par la règle d’Abel, \(\int_1^{+\infty} f\) converge.
- On factorise : \(g(t) = \frac{\sin t}{\sqrt{t}}( 1 + \frac{\sin t}{\sqrt{t}} )\). Posons \(\varepsilon(t) = \frac{\sin t}{\sqrt{t}}\). Alors \(|\varepsilon(t)| \leq\, \frac{1}{\sqrt{t}} \to 0\). Donc \(g = f(1 + \varepsilon)\) avec \(\varepsilon \to 0\) : \(g \sim f\).
- On a \(\frac{\sin^2 t}{t} = \frac{1}{2t} – \frac{\cos 2t}{2t}\). Le second terme a une intégrale convergente (exercice 13), le premier une intégrale divergente. Donc \(\int_1^{+\infty} \frac{\sin^2 t}{t}\) diverge. Si \(\int_1^{+\infty} g\) convergeait, alors \(\int_1^{+\infty} \frac{\sin^2 t}{t} = \int_1^{+\infty} (g – f)\) convergerait. Donc \(\int_1^{+\infty} g\) diverge.
- Les fonctions \(f\) et \(g\) sont équivalentes, mais leurs intégrales n’ont pas la même nature. L’hypothèse manquante est le signe constant : \(f\) change de signe sur tout intervalle \([k\pi, (k+2)\pi]\).
Corrigé de l’exercice 16 : Critère de Cauchy et fonctions décroissantes
- La fonction \(f\) est décroissante et minorée par \(0\), donc elle admet une limite \(\ell \geq\, 0\) en \(+\infty\). De plus, \(f \geq\, \ell\) sur \([0, +\infty[\). Si \(\ell > 0\), alors \(\int_0^x f \geq\, \ell x \to +\infty\), ce qui contredit la convergence. Donc \(\ell = 0\).
- Pour \(t \in [x/2, x]\), la décroissance donne \(f(t) \geq\, f(x)\). En intégrant sur un segment de longueur \(\frac{x}{2}\), on obtient \(\frac{x}{2} f(x) \leq\, \int_{x/2}^x f\). Ensuite, soit \(\varepsilon > 0\). Le critère de Cauchy fournit \(c\) tel que \(| \int_u^v f | \leq\, \varepsilon\) pour \(u, v \geq\, c\). Pour \(x \geq\, 2c\), on a \(\frac{x}{2} \geq\, c\), donc \(0 \leq\, x f(x) \leq\, 2\varepsilon\). Ainsi, \(x f(x) \to 0\), autrement dit \(f(x) = o(1/x)\).
- La fonction \(t \ln t\) est croissante et strictement positive sur \([2, +\infty[\), donc \(f\) est continue, positive et décroissante. De plus, \(t f(t) = \frac{1}{\ln t} \to 0\). Pourtant, \(\int_2^{+\infty} \frac{dt}{t \ln t}\) diverge (exercice 4). La condition \(x f(x) \to 0\) n’est donc pas suffisante.
Corrigé de l’exercice 17 : Comparaison série-intégrale
- La fonction \(t \mapsto t \ln t\) a pour dérivée \(\ln t + 1 > 0\) sur \([2, +\infty[\). Elle est donc strictement croissante et strictement positive. Par conséquent, \(f = \frac{1}{t\ln t}\) est décroissante.
- Pour \(k \geq\, 2\) et \(t \in [k, k+1]\), on a \(f(t) \leq\, f(k)\), donc \(\int_k^{k+1} f \leq\, f(k)\). En sommant de \(k = 2\) à \(n\), on obtient \(S_n \geq\, \int_2^{n+1} f\). De même, pour \(k \geq\, 3\), \(f(k) \leq\, \int_{k-1}^k f\), d’où \(S_n \leq\, f(2) + \int_2^n f\). Comme une primitive de \(f\) est \(\ln(\ln t)\), on obtient \(\ln(\ln(n+1)) – \ln(\ln 2) \leq\, S_n \leq\, f(2) + \ln(\ln n) – \ln(\ln 2)\).
- La minoration montre que \(S_n \to +\infty\) : la série diverge. Ensuite, \(\ln(n + 1) = \ln n + \ln( 1 + \frac{1}{n} ) \sim \ln n\), donc \(\ln(\ln(n+1)) = \ln(\ln n) + o(1)\). En divisant l’encadrement par \(\ln(\ln n) \to +\infty\), les deux bornes tendent vers \(1\). La série \(\sum \frac{1}{n \ln n}\) diverge et \(S_n \sim \ln(\ln n)\).
- La fonction \(h(t) = \frac{1}{t (\ln t)^2}\) est positive et décroissante sur \([2, +\infty[\), et \(\int_2^{+\infty} h = \frac{1}{\ln 2}\) (exercice 4). Par comparaison série-intégrale, la série converge. Ensuite, pour \(k \geq\, n + 1\), on a \(\int_k^{k+1} h \leq\, h(k) \leq\, \int_{k-1}^k h\). En sommant sur \(k \geq\, n + 1\), il vient
\[\frac{1}{\ln(n+1)} = \int_{n+1}^{+\infty} h \leq\, R_n \leq\, \int_n^{+\infty} h = \frac{1}{\ln n}.\]
Comme \(\ln(n + 1) \sim \ln n\), on conclut que \(R_n \sim \frac{1}{\ln n}\).
Corrigé de l’exercice 18 : Intégration des relations de comparaison
- Pour \(t \geq\, 1\), \(t^2 \geq\, t\), donc \(0 \leq\, e^{-t^2} \leq\, e^{-t}\). L’intégrale converge donc. Ensuite, on écrit \(e^{-t^2} = ( -2t e^{-t^2} ) \cdot ( -\frac{1}{2t} )\). Posons \(u(t) = e^{-t^2}\) et \(v(t) = -\frac{1}{2t}\), de classe \(C^1\) sur \([x, +\infty[\). Le produit \(uv = -\frac{e^{-t^2}}{2t}\) tend vers \(0\) en \(+\infty\). De plus, \(\int_x^{+\infty} u v^{\prime} = \int_x^{+\infty} \frac{e^{-t^2}}{2t^2}\,dt\) converge, car l’intégrande est majoré par \(\frac{1}{2t^2}\). L’intégration par parties généralisée donne alors
\[\int_x^{+\infty} e^{-t^2}\,dt = 0 – u(x)v(x) – \int_x^{+\infty} \frac{e^{-t^2}}{2t^2}\,dt = \frac{e^{-x^2}}{2x} – \int_x^{+\infty} \frac{e^{-t^2}}{2t^2}\,dt.\]
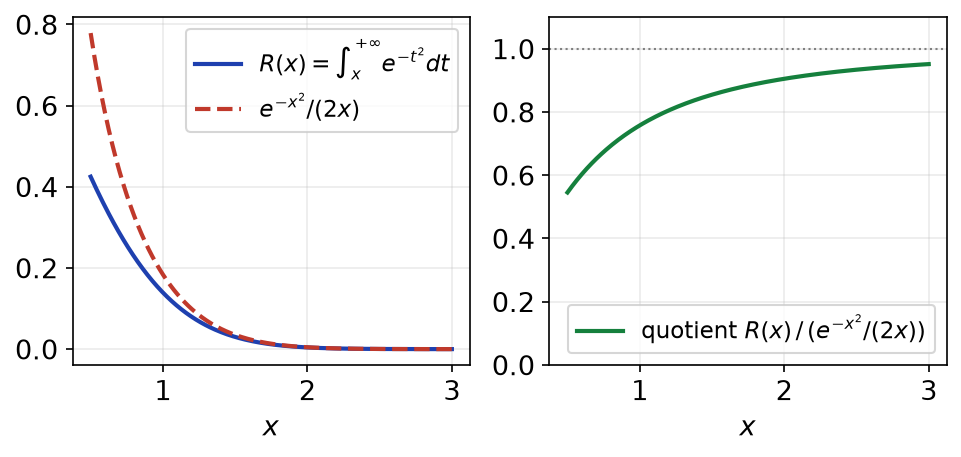
C’est la formule annoncée. - En \(+\infty\), \(\frac{e^{-t^2}}{2t^2} = o( e^{-t^2} )\). La fonction \(e^{-t^2}\) est positive d’intégrale convergente. Par intégration des relations de comparaison (cas convergent), \(\int_x^{+\infty} \frac{e^{-t^2}}{2t^2}\,dt = o( R(x) )\), où \(R(x) = \int_x^{+\infty} e^{-t^2}\,dt\). La formule précédente s’écrit donc \(R(x)(1 + o(1)) = \frac{e^{-x^2}}{2x}\). Ainsi, \(\int_x^{+\infty} e^{-t^2}\,dt \sim \frac{e^{-x^2}}{2x}\).
- Pour \(t \geq\, 2\), \(0 < \ln t \leq\, t\), donc \(\frac{1}{\ln t} \geq\, \frac{1}{t}\) et \(L(x) \geq\, \ln x – \ln 2 \to +\infty\). Ensuite, on intègre par parties sur \([2, x]\), en dérivant \(\frac{1}{\ln t}\), de dérivée \(-\frac{1}{t (\ln t)^2}\) :
\[L(x) = [ \frac{t}{\ln t} ]_2^x + \int_2^x \frac{dt}{(\ln t)^2} = \frac{x}{\ln x} – \frac{2}{\ln 2} + \int_2^x \frac{dt}{(\ln t)^2}.\]
Or \(\frac{1}{(\ln t)^2} = o( \frac{1}{\ln t} )\), et \(\int_2^x \frac{dt}{\ln t}\) diverge. Par intégration des relations de comparaison (cas divergent), \(\int_2^x \frac{dt}{(\ln t)^2} = o(L(x))\). Il vient \(L(x)(1 + o(1)) = \frac{x}{\ln x} – \frac{2}{\ln 2}\). Enfin, \(\frac{x}{\ln x} \to +\infty\), donc le membre de droite est équivalent à \(\frac{x}{\ln x}\). Ainsi, \(L(x) \sim \frac{x}{\ln x}\).
La figure ci-dessous compare \(R(x) = \int_x^{+\infty} e^{-t^2}\,dt\) et son équivalent \(\frac{e^{-x^2}}{2x}\). Les deux courbes se rapprochent rapidement, et leur quotient tend vers \(1\).
Corrigé de l’exercice 19 : Intégrales de Fresnel
- La fonction \(u \mapsto u^{-1/2}\) est \(C^1\), positive et décroissante vers \(0\) sur \([1, +\infty[\). Les intégrales \(\int_1^x \sin u\,du\) sont bornées par \(2\). Par la règle d’Abel, l’intégrale converge.
- Sur \([0, 1]\), la fonction \(\sin(t^2)\) est continue : aucune difficulté. Sur \([1, x]\), l’application \(t \mapsto t^2\) est \(C^1\) strictement croissante. Avec \(u = t^2\), \(dt = \frac{du}{2\sqrt{u}}\), d’où \(\int_1^x \sin(t^2)\,dt = \int_1^{x^2} \frac{\sin u}{2\sqrt{u}}\,du\). Cette quantité a une limite finie d’après la question 1. Donc \(\int_0^{+\infty} \sin(t^2)\,dt\) converge.
- Posons \(a_n = \sqrt{2n\pi}\) et \(b_n = \sqrt{\frac{\pi}{2} + 2n\pi}\). Ces suites tendent vers \(+\infty\), et \(\sin(a_n^2) = 0\), alors que \(\sin(b_n^2) = 1\). Par la caractérisation séquentielle, \(\sin(t^2)\) n’a pas de limite en \(+\infty\). L’intégrale converge donc sans que l’intégrande tende vers \(0\).
- Le même changement de variable donne \(\int_1^x |\sin(t^2)|\,dt = \int_1^{x^2} \frac{|\sin u|}{2\sqrt{u}}\,du\). Or, pour \(u \geq\, 1\), \(\sqrt{u} \leq\, u\), donc \(\frac{|\sin u|}{2\sqrt{u}} \geq\, \frac{|\sin u|}{2u}\). L’intégrale de ce minorant diverge (exercice 13). L’intégrale de Fresnel n’est donc pas absolument convergente.
- Sur \([1, x]\), on pose \(u = t^2\), de sorte que \(du = 2t\,dt\) et \(t^4 = u^2\). Il vient \(\int_1^x t \sin(t^4)\,dt = \frac{1}{2}\int_1^{x^2} \sin(u^2)\,du\), qui converge d’après la question 2. Cependant, pour \(c_n = ( \frac{\pi}{2} + 2n\pi )^{1/4}\), on a \(c_n \sin(c_n^4) = c_n \to +\infty\). L’intégrale converge, alors que l’intégrande n’est pas borné.
Point de méthode : un changement de variable qui « ralentit » les oscillations ramène souvent à une intégrale du type \(\int \frac{\sin u}{u^\alpha}\,du\).
Corrigé de l’exercice 20 : Intégrales de Frullani
- L’intégrande \(h(t) = \frac{e^{-at} – e^{-bt}}{t}\) est continu sur \(]0, +\infty[\) et positif, car \(a < b\). En \(0\), \(e^{-at} – e^{-bt} = (b – a)t + o(t)\), donc \(h(t) \to b – a\) : l’intégrale est faussement impropre en \(0\). En \(+\infty\), pour \(t \geq\, 1\), \(0 \leq\, h(t) \leq\, e^{-at}\), d’intégrale convergente. Donc \(F\) converge.
- Les deux intégrales \(\int_\varepsilon^X \frac{e^{-at}}{t}\,dt\) et \(\int_\varepsilon^X \frac{e^{-bt}}{t}\,dt\) portent sur un segment. Avec \(u = at\), on a \(\frac{dt}{t} = \frac{du}{u}\), donc la première vaut \(\int_{a\varepsilon}^{aX} \varphi\), où \(\varphi(u) = \frac{e^{-u}}{u}\). De même, la seconde vaut \(\int_{b\varepsilon}^{bX} \varphi\). Par la relation de Chasles,
\[\int_{a\varepsilon}^{aX} \varphi – \int_{b\varepsilon}^{bX} \varphi = \int_{a\varepsilon}^{b\varepsilon} \varphi – \int_{aX}^{bX} \varphi.\]
C’est l’égalité demandée. - Sur \([a\varepsilon, b\varepsilon]\), on a \(e^{-b\varepsilon} \leq\, e^{-u} \leq\, e^{-a\varepsilon}\). Comme \(\int_{a\varepsilon}^{b\varepsilon} \frac{du}{u} = \ln\frac{b}{a}\), il vient \(e^{-b\varepsilon}\ln\frac{b}{a} \leq\, \int_{a\varepsilon}^{b\varepsilon} \varphi \leq\, e^{-a\varepsilon}\ln\frac{b}{a}\). Les deux bornes tendent vers \(\ln\frac{b}{a}\) quand \(\varepsilon \to 0\). De même, \(0 \leq\, \int_{aX}^{bX} \varphi \leq\, e^{-aX}\ln\frac{b}{a} \to 0\) quand \(X \to +\infty\). Par passage à la limite, \(F = \ln\frac{b}{a}\).
- Posons \(k(t) = \frac{\arctan(bt) – \arctan(at)}{t}\), positive sur \(]0, +\infty[\). En \(0\), \(\arctan x = x + o(x)\), donc \(k(t) \to b – a\). En \(+\infty\), la formule \(\arctan x = \frac{\pi}{2} – \arctan\frac{1}{x}\) pour \(x > 0\) donne \(\arctan(bt) – \arctan(at) = \arctan\frac{1}{at} – \arctan\frac{1}{bt} \sim ( \frac{1}{a} – \frac{1}{b} )\frac{1}{t}\). Donc \(k(t) \sim ( \frac{1}{a} – \frac{1}{b} )\frac{1}{t^2}\) : convergence. Ensuite, avec \(\psi(u) = \frac{\arctan u}{u}\), le même calcul donne \(\int_\varepsilon^X k = \int_{aX}^{bX} \psi – \int_{a\varepsilon}^{b\varepsilon} \psi\). D’une part, \(0 \leq\, \psi \leq\, 1\), donc \(0 \leq\, \int_{a\varepsilon}^{b\varepsilon} \psi \leq\, (b – a)\varepsilon \to 0\). D’autre part, \(\arctan(aX)\ln\frac{b}{a} \leq\, \int_{aX}^{bX} \psi \leq\, \frac{\pi}{2}\ln\frac{b}{a}\), et la borne de gauche tend vers \(\frac{\pi}{2}\ln\frac{b}{a}\). L’intégrale converge et vaut \(\frac{\pi}{2}\ln\frac{b}{a}\).
Corrigé de l’exercice 21 : Problème, valeur de l’intégrale de Dirichlet
- Pour \(k \geq\, 1\), la formule \(\sin p – \sin q = 2\cos\frac{p+q}{2}\sin\frac{p-q}{2}\) donne \(\sin((2k+1)t) – \sin((2k-1)t) = 2\cos(2kt)\sin t\). En sommant de \(k = 1\) à \(n\), la somme est télescopique : \(\sin((2n+1)t) – \sin t = 2\sin t \sum_{k=1}^n \cos(2kt)\). On divise par \(\sin t \neq 0\). Ensuite, l’intégrande se prolonge par continuité en \(0\), par la valeur \(2n + 1\). Enfin, pour \(k \geq\, 1\), \(\int_0^{\pi/2} \cos(2kt)\,dt = \frac{\sin(k\pi)}{2k} = 0\). Donc \(\int_0^{\pi/2} \frac{\sin((2n+1)t)}{\sin t}\,dt = \frac{\pi}{2}\).
- Pour \(\lambda > 0\), on intègre par parties sur le segment \([\alpha, \beta]\) :
\[\int_\alpha^\beta \varphi(t)\sin(\lambda t)\,dt = [ -\frac{\varphi(t)\cos(\lambda t)}{\lambda} ]_\alpha^\beta + \frac{1}{\lambda}\int_\alpha^\beta \varphi^{\prime}(t)\cos(\lambda t)\,dt.\]
Par conséquent, la valeur absolue est majorée par \(\frac{1}{\lambda}( |\varphi(\alpha)| + |\varphi(\beta)| + \int_\alpha^\beta |\varphi^{\prime}| )\). Cette quantité tend vers \(0\) quand \(\lambda \to +\infty\). - Sur \(]0, \pi/2]\), \(\varphi\) est \(C^1\). En \(0\), on a \(\frac{1}{\sin t} = \frac{1}{t} + \frac{t}{6} + o(t)\) (exercice 11), donc \(\varphi(t) = -\frac{t}{6} + o(t) \to 0 = \varphi(0)\) : \(\varphi\) est continue. Ensuite, \(\varphi^{\prime}(t) = -\frac{1}{t^2} + \frac{\cos t}{\sin^2 t}\). Or \(\cos t = 1 – \frac{t^2}{2} + O(t^4)\) et \(\frac{1}{\sin^2 t} = \frac{1}{t^2}( 1 + \frac{t^2}{3} + O(t^4) )\). Ainsi, \(\frac{\cos t}{\sin^2 t} = \frac{1}{t^2}( 1 – \frac{t^2}{6} + O(t^4) )\) et \(\varphi^{\prime}(t) \to -\frac{1}{6}\). Par le théorème de la limite de la dérivée, \(\varphi\) est de classe \(C^1\) sur \([0, \pi/2]\), avec \(\varphi^{\prime}(0) = -\frac{1}{6}\).
- Pour \(t \in ]0, \pi/2]\), on a \(\frac{\sin((2n+1)t)}{t} = \frac{\sin((2n+1)t)}{\sin t} + \varphi(t)\sin((2n+1)t)\). En intégrant, puis avec les questions 1 et 2, \(\int_0^{\pi/2} \frac{\sin((2n+1)t)}{t}\,dt = \frac{\pi}{2} + o(1)\). Ensuite, le changement de variable \(u = (2n+1)t\) conserve \(\frac{dt}{t} = \frac{du}{u}\) :
\[\int_0^{\pi/2} \frac{\sin((2n+1)t)}{t}\,dt = \int_0^{(2n+1)\pi/2} \frac{\sin u}{u}\,du.\]
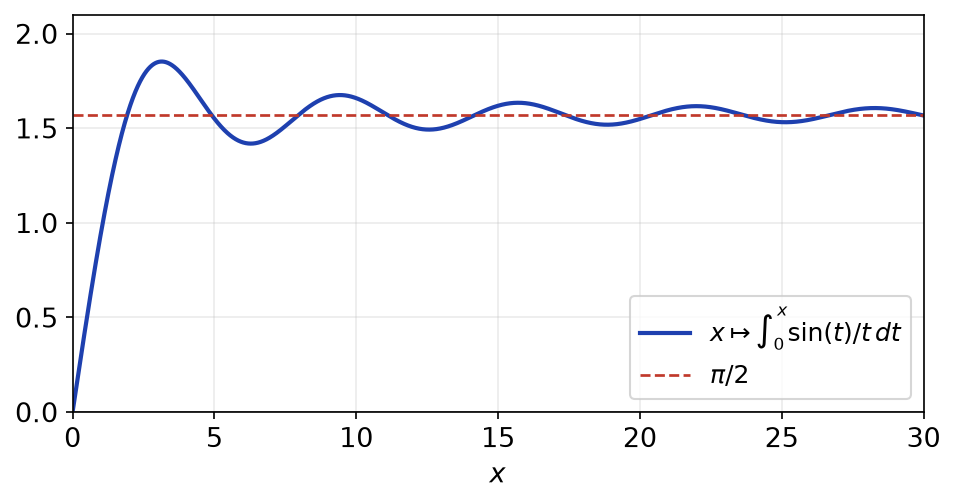
Comme \(D\) converge et \((2n+1)\frac{\pi}{2} \to +\infty\), ce membre tend vers \(D\). Par unicité de la limite, \(D = \int_0^{+\infty} \frac{\sin t}{t}\,dt = \frac{\pi}{2}\).
La figure ci-dessous représente l’intégrale partielle \(x \mapsto \int_0^x \frac{\sin t}{t}\,dt\). Elle oscille autour de \(\frac{\pi}{2}\) avec une amplitude qui décroît, ce qui traduit la semi-convergence.
Corrigé de l’exercice 22 : Problème, intégrale de Gauss
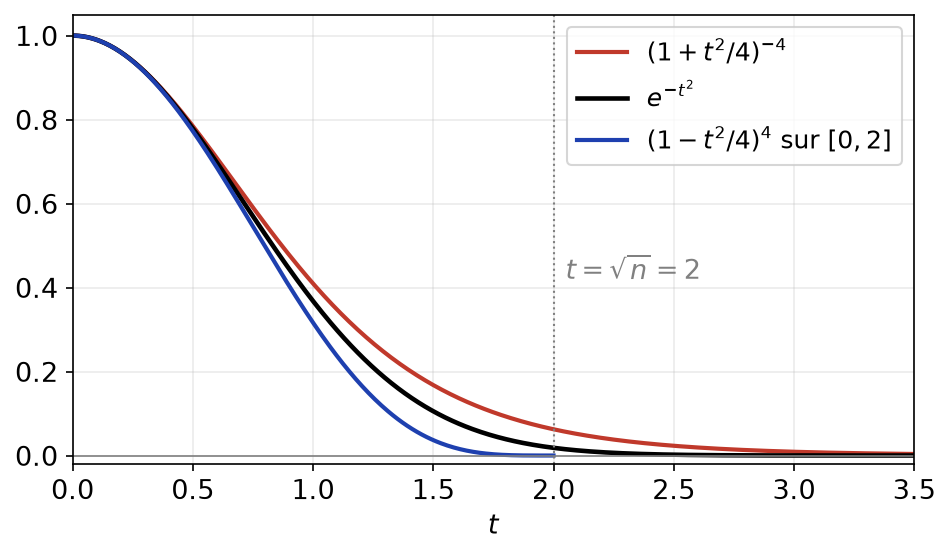
- Pour \(t \in [0, \sqrt{n}[\), on a \(-\frac{t^2}{n} > -1\), donc \(n\ln( 1 – \frac{t^2}{n} ) \leq\, -t^2\). La fonction exponentielle étant croissante, \(( 1 – \frac{t^2}{n} )^n \leq\, e^{-t^2}\). De même, pour \(t \geq\, 0\), \(n\ln( 1 + \frac{t^2}{n} ) \leq\, t^2\), donc \(( 1 + \frac{t^2}{n} )^n \leq\, e^{t^2}\). En passant aux inverses, on obtient \(e^{-t^2} \leq\, ( 1 + \frac{t^2}{n} )^{-n}\).
- L’application \(\theta \mapsto \sqrt{n}\sin\theta\) est une bijection \(C^1\) croissante de \([0, \pi/2]\) sur \([0, \sqrt{n}]\). On a \(dt = \sqrt{n}\cos\theta\,d\theta\) et \(1 – \frac{t^2}{n} = \cos^2\theta\). Donc \(\int_0^{\sqrt{n}} ( 1 – \frac{t^2}{n} )^n dt = \sqrt{n}\int_0^{\pi/2} \cos^{2n+1}\theta\,d\theta = \sqrt{n}\,W_{2n+1}\).
- L’application \(\theta \mapsto \sqrt{n}\tan\theta\) est une bijection \(C^1\) croissante de \([0, \pi/2[\) sur \([0, +\infty[\). On a \(dt = \sqrt{n}(1 + \tan^2\theta)\,d\theta\) et \(1 + \frac{t^2}{n} = 1 + \tan^2\theta = \frac{1}{\cos^2\theta}\). L’intégrande devient \(\sqrt{n}\cos^{2n}\theta \cdot \frac{1}{\cos^2\theta} = \sqrt{n}\cos^{2n-2}\theta\), continu sur \([0, \pi/2]\). Le changement de variable prouve donc aussi la convergence. Ainsi, \(\int_0^{+\infty} ( 1 + \frac{t^2}{n} )^{-n} dt = \sqrt{n}\,W_{2n-2}\).
- L’intégrande \(e^{-t^2}\) est positif. D’une part, \(G \geq\, \int_0^{\sqrt{n}} e^{-t^2}\,dt \geq\, \sqrt{n}\,W_{2n+1}\). D’autre part, \(G \leq\, \sqrt{n}\,W_{2n-2}\), par positivité de l’intégrale généralisée. Ensuite, l’équivalent de Wallis donne
\[\sqrt{n}\,W_{2n+1} \sim \sqrt{\frac{\pi n}{4n + 2}} \to \frac{\sqrt{\pi}}{2} \quad \text{et} \quad \sqrt{n}\,W_{2n-2} \sim \sqrt{\frac{\pi n}{4n – 4}} \to \frac{\sqrt{\pi}}{2}.\]
Par encadrement, \(G = \int_0^{+\infty} e^{-t^2}\,dt = \frac{\sqrt{\pi}}{2}\). - D’après l’exercice 8, \(\Gamma(1/2) = 2G\). Donc \(\Gamma(1/2) = \sqrt{\pi}\).
La figure ci-dessous montre l’encadrement de la question 1 pour \(n = 4\). La gaussienne est coincée entre les deux fonctions polynomiale et rationnelle, dont les intégrales sont des intégrales de Wallis.
Point de méthode : encadrer l’intégrande par des fonctions dont l’intégrale se calcule, puis passer à la limite, est une stratégie efficace pour les intégrales sans primitive explicite.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : intégrales généralisées, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur intégrales généralisées
- À maîtriser avant : Séries numériques à termes positifs
- Chapitre précédent : Séries à termes quelconques
- Chapitre suivant : Valeurs propres et diagonalisation
- Le même thème en maths spé : intégrales généralisées, exercices de maths spé
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3