Voici le corrigé du contrôle de maths spé sur le thème : exponentielle de matrice, systèmes linéaires.
Ce corrigé rédige le devoir sur l’exponentielle de matrice avec la rigueur attendue en MP. La formule exp(A + B) = exp(A) exp(B) y est démontrée par le théorème de Cauchy linéaire, sans produit de Cauchy de séries.
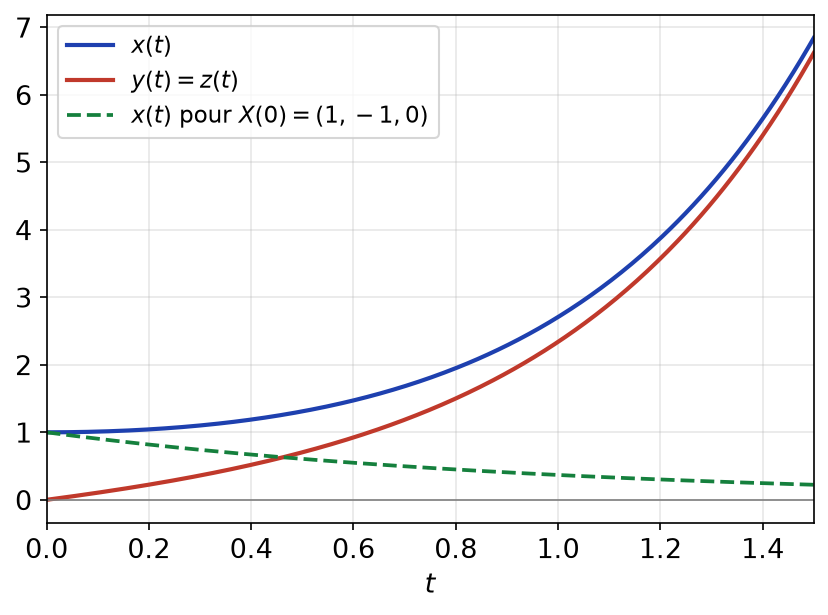
Vous trouverez les calculs détaillés pour une matrice diagonalisable, une matrice nilpotente et une somme D + N, ainsi qu’un contre-exemple qui montre le rôle de la commutation. La relation entre déterminant et trace passe par la trigonalisation. Le problème résout complètement un système différentiel d’ordre 3, avec une figure des solutions. Un barème précis accompagne chaque exercice.
L’énoncé se trouve sur la page contrôle de maths spé : exponentielle de matrice, systèmes linéaires.
| Exercice | Points |
| Exercice 1 : Question de cours : dérivation et exponentielle d’une somme | 3 points |
| Exercice 2 : Calculs d’exponentielles | 5 points |
| Exercice 3 : Spectre et déterminant de exp(A) | 4 points |
| Exercice 4 : Problème : un système différentiel en dimension 3 | 8 points |
| Total | 20 points |
Exercice 1 : Question de cours : dérivation et exponentielle d’une somme (3 points)
-
On pose \(\exp(A) = \sum_{k=0}^{+\infty} \dfrac{A^k}{k!}\). Comme la norme est une norme d’algèbre, on a \(\|A^k\| \leq\, \|A\|^k\), donc \(\|\dfrac{A^k}{k!}\| \leq\, \dfrac{\|A\|^k}{k!}\). Or la série numérique \(\sum \dfrac{\|A\|^k}{k!}\) converge, de somme \(e^{\|A\|}\). La série est donc absolument convergente dans l’espace \(\mathcal{M}_n(\mathbb{K})\), qui est de dimension finie, donc complet : elle converge.
-
Posons \(u_k(t) = \dfrac{t^k}{k!} A^k\). Chaque \(u_k\) est de classe \(\mathcal{C}^1\), avec \(u_k^{\prime}(t) = \dfrac{t^{k-1}}{(k-1)!} A^k\) pour \(k \geq\, 1\). La série \(\sum u_k(t)\) converge pour tout \(t\) (question a). Soit \(a > 0\). Pour \(|t| \leq\, a\), on a \(\|u_k^{\prime}(t)\| \leq\, \|A\| \dfrac{(a \|A\|)^{k-1}}{(k-1)!}\), terme général d’une série convergente. La série des dérivées converge donc normalement sur \([-a, a]\).
Par le théorème de dérivation terme à terme, \(\varphi\) est de classe \(\mathcal{C}^1\) sur \([-a, a]\), pour tout \(a\), donc sur \(\mathbb{R}\). De plus,
\[\varphi^{\prime}(t) = \sum_{k=1}^{+\infty} \frac{t^{k-1}}{(k-1)!} A^k = A \sum_{j=0}^{+\infty} \frac{t^j A^j}{j!} = A \exp(tA).\]
En factorisant \(A\) à droite, on obtient de même \(\exp(tA) A\). Ainsi \(\varphi^{\prime}(t) = A \exp(tA) = \exp(tA) A\).
-
Posons \(F(t) = \exp(t(A + B))\) et \(G(t) = \exp(tA) \exp(tB)\). D’après b, on a \(F^{\prime}(t) = (A + B) F(t)\). Par dérivation d’un produit (application bilinéaire), \(G^{\prime}(t) = A \exp(tA) \exp(tB) + \exp(tA) B \exp(tB)\). Comme \(B\) commute avec \(\exp(tA)\), il vient \(G^{\prime}(t) = (A + B) G(t)\).
Ainsi \(F\) et \(G\) sont solutions du même système linéaire matriciel \(Y^{\prime} = (A + B) Y\), avec \(F(0) = G(0) = I_n\). Par le théorème de Cauchy linéaire, \(F = G\). En \(t = 1\), on obtient \(\exp(A + B) = \exp(A) \exp(B)\).
Enfin, \(A\) et \(-A\) commutent, donc \(\exp(A) \exp(-A) = \exp(0) = I_n\). La matrice \(\exp(A)\) est inversible, d’inverse \(\exp(-A)\).
Barème : a) 0,5 point pour la définition, 0,5 point pour la convergence absolue et la complétude ; b) 0,5 point pour les hypothèses du théorème de dérivation terme à terme, 0,5 point pour le calcul ; c) 0,75 point pour l’argument de Cauchy, 0,25 point pour l’inversibilité.
Exercice 2 : Calculs d’exponentielles (5 points)
-
Le polynôme caractéristique vaut \((1 – \lambda)^2 – 4 = (\lambda – 3)(\lambda + 1)\). On a \(A_1 (1, 1) = 3 (1, 1)\) et \(A_1 (1, -1) = -(1, -1)\). Ainsi \(A_1 = P \operatorname{diag}(3, -1) P^{-1}\), avec \(P = \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\) et \(P^{-1} = \dfrac{1}{2} \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\).
Par continuité de \(M \mapsto P M P^{-1}\), on a \(\exp(P D P^{-1}) = P \exp(D) P^{-1}\). Donc
\[\exp(A_1) = P \begin{pmatrix} e^3 0 \\ 0 e^{-1} \end{pmatrix} P^{-1} = \frac{1}{2} \begin{pmatrix} e^3 + e^{-1} e^3 – e^{-1} \\ e^3 – e^{-1} e^3 + e^{-1} \end{pmatrix}.\]
-
On trouve \(N^2 = \begin{pmatrix} 0 0 3 \\ 0 0 0 \\ 0 0 0 \end{pmatrix}\) et \(N^3 = 0\). La série est donc finie :
\[\exp(N) = I_3 + N + \frac{N^2}{2} = \begin{pmatrix} 1 1 \frac{7}{2} \\ 0 1 3 \\ 0 0 1 \end{pmatrix}.\]
-
On a \(B = 2 I_3 + J\) avec \(J = \begin{pmatrix} 0 1 0 \\ 0 0 1 \\ 0 0 0 \end{pmatrix}\). Ensuite, \(J^2\) a pour seul coefficient non nul un \(1\) en position \((1, 3)\), et \(J^3 = 0\). Les matrices \(2t I_3\) et \(tJ\) commutent, donc, d’après l’exercice 1, \(\exp(tB) = \exp(2t I_3) \exp(tJ) = e^{2t} (I_3 + tJ + \dfrac{t^2}{2} J^2)\).
\[\exp(tB) = e^{2t} \begin{pmatrix} 1 t \frac{t^2}{2} \\ 0 1 t \\ 0 0 1 \end{pmatrix}.\]
-
On a \(C^2 = D^2 = 0\), donc \(\exp(C) = I_2 + C = \begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\) et \(\exp(D) = \begin{pmatrix} 1 0 \\ 1 1 \end{pmatrix}\). Par ailleurs, \((C + D)^2 = I_2\). En séparant les puissances paires et impaires, on obtient \(\exp(C + D) = \operatorname{ch}(1) I_2 + \operatorname{sh}(1) (C + D)\).
\[\exp(C + D) = \begin{pmatrix} \operatorname{ch} 1 \operatorname{sh} 1 \\ \operatorname{sh} 1 \operatorname{ch} 1 \end{pmatrix}, \qquad \exp(C) \exp(D) = \begin{pmatrix} 2 1 \\ 1 1 \end{pmatrix}.\]
Les coefficients diagonaux de \(\exp(C + D)\) sont égaux, ceux de \(\exp(C) \exp(D)\) ne le sont pas. Donc \(\exp(C + D) \neq \exp(C) \exp(D)\) : l’hypothèse de commutation est indispensable, et ici \(CD \neq DC\).
Erreur fréquente : écrire \(\exp(2 I_3 + J) = \exp(2 I_3) \exp(J)\) sans mentionner que \(2 I_3\) et \(J\) commutent ; la question d montre que cette justification n’est pas une formalité.
Barème : a) 0,5 point pour la diagonalisation, 1 point pour exp(A₁) ; b) 0,5 point pour les puissances, 0,5 point pour exp(N) ; c) 0,5 point pour la commutation citée, 1 point pour le résultat ; d) 0,5 point pour les trois exponentielles, 0,5 point pour la conclusion.
Exercice 3 : Spectre et déterminant de exp(A) (4 points)
-
Pour tout \(k\), on a \(A^k = P T^k P^{-1}\). Donc la somme partielle \(S_m(A) = \sum_{k=0}^{m} \dfrac{A^k}{k!}\) vaut \(P S_m(T) P^{-1}\). L’application \(M \mapsto P M P^{-1}\) est linéaire en dimension finie, donc continue. En passant à la limite, \(\exp(A) = P \exp(T) P^{-1}\).
Un produit de matrices triangulaires supérieures est triangulaire supérieur, et ses coefficients diagonaux sont les produits des coefficients diagonaux. Ainsi \(T^k\) est triangulaire supérieure, de diagonale \(\lambda_1^k, \ldots, \lambda_n^k\). Il en va de même pour \(S_m(T)\), de diagonale \(\sum_{k=0}^{m} \dfrac{\lambda_i^k}{k!}\). Or l’ensemble des matrices triangulaires supérieures est un sous-espace vectoriel, donc fermé en dimension finie. Par passage à la limite, \(\exp(T)\) est triangulaire supérieure, de coefficients diagonaux \(e^{\lambda_1}, \ldots, e^{\lambda_n}\).
-
Les matrices \(\exp(A)\) et \(\exp(T)\) sont semblables. Elles ont donc même spectre et même déterminant. Le spectre d’une matrice triangulaire est l’ensemble de ses coefficients diagonaux. Donc \(\operatorname{Sp}(\exp A) = \{e^{\lambda_1}, \ldots, e^{\lambda_n}\} = \{e^\lambda : \lambda \in \operatorname{Sp}(A)\}\).
De plus, \(\det(\exp A) = \prod e^{\lambda_i} = e^{\sum \lambda_i}\). Or \(\sum \lambda_i = \operatorname{tr}(T) = \operatorname{tr}(A)\), car la trace est invariante par similitude. Ainsi \(\det(\exp A) = e^{\operatorname{tr} A}\).
-
Si \(A\) est réelle, \(\operatorname{tr}(A)\) est réel, donc \(\det(\exp A) = e^{\operatorname{tr} A} > 0\). Par exemple, \(\operatorname{diag}(-1, 1, \ldots, 1)\), de déterminant \(-1\), est inversible mais n’est l’exponentielle d’aucune matrice réelle.
-
La transposition est linéaire, donc continue, et \({^t(A^k) = ({^t A)^k\). Ainsi \({^t \exp(A) = \exp({^t A) = \exp(-A)\). D’après l’exercice 1, \(\exp(-A) = \exp(A)^{-1}\). Donc \({^t \exp(A) \exp(A) = I_n\) : la matrice \(\exp(A)\) est orthogonale.
Enfin, la diagonale d’une matrice antisymétrique est nulle, donc \(\operatorname{tr}(A) = 0\) et \(\det(\exp A) = e^0 = 1\). Ainsi \(\exp(A) \in SO_n(\mathbb{R})\).
Barème : a) 0,5 point pour la similitude, 1 point pour la forme triangulaire (fermeture justifiée) ; b) 0,5 point pour le spectre, 0,5 point pour le déterminant ; c) 0,5 point ; d) 0,5 point pour l’orthogonalité, 0,5 point pour le déterminant.
Exercice 4 : Problème : un système différentiel en dimension 3 (8 points)
-
Chaque coefficient de \(U^2\) vaut \(1 + 1 + 1 = 3\), donc \(U^2 = 3U\). Comme \(U\) et \(I_3\) commutent, \(A^2 = U^2 – 2U + I_3 = 3U – 2U + I_3 = U + I_3\). Or \(U + I_3 = A + 2 I_3\), donc \(A^2 = A + 2 I_3\).
-
Le polynôme \(X^2 – X – 2 = (X – 2)(X + 1)\) annule \(A\). Il est scindé à racines simples, donc \(A\) est diagonalisable, et \(\operatorname{Sp}(A) \subset \{2, -1\}\).
D’une part, \(A u = 2u\), donc \(2\) est valeur propre. D’autre part, \(\ker(A + I_3) = \ker U\) est le plan d’équation \(x + y + z = 0\). Il est non nul, donc \(-1\) est valeur propre. Les dimensions des sous-espaces propres ont pour somme \(3\). Ainsi \(E_2(A) = \operatorname{Vect}(u)\) et \(E_{-1}(A)\) est le plan d’équation \(x + y + z = 0\).
-
Les matrices \(-t I_3\) et \(tU\) commutent. D’après l’exercice 1, \(\exp(tA) = \exp(-t I_3) \exp(tU) = e^{-t} \exp(tU)\). Par récurrence, \(U^k = 3^{k-1} U\) pour \(k \geq\, 1\). Donc
\[\exp(tU) = I_3 + \sum_{k=1}^{+\infty} \frac{t^k 3^{k-1}}{k!} U = I_3 + \frac{e^{3t} – 1}{3} U.\]
On obtient \(\exp(tA) = e^{-t} I_3 + \dfrac{e^{2t} – e^{-t}}{3} U\). Vérification : en \(t = 0\), on retrouve \(I_3\).
-
Le système est à coefficients constants. D’après le cours, l’unique solution du problème de Cauchy est \(X(t) = \exp(tA) X(0)\). Or \(U (1, 0, 0) = u\), donc \(X(t) = e^{-t} (1, 0, 0) + \dfrac{e^{2t} – e^{-t}}{3} (1, 1, 1)\).
La solution est \(x(t) = \dfrac{e^{2t} + 2 e^{-t}}{3}\) et \(y(t) = z(t) = \dfrac{e^{2t} – e^{-t}}{3}\). Vérification : \(x(0) = 1\), \(y(0) = z(0) = 0\), et \(y^{\prime}(t) = \dfrac{2e^{2t} + e^{-t}}{3} = x(t) + z(t)\).

-
Posons \(s = a + b + c\). On a \(U (a, b, c) = s u\), donc \(X(t) = e^{-t} (a, b, c) + s \dfrac{e^{2t} – e^{-t}}{3} u\).
Si \(s = 0\), alors \(X(t) = e^{-t} (a, b, c)\), qui tend vers \(0\). Si \(s \neq 0\), la première coordonnée vaut \(e^{-t} a + s \dfrac{e^{2t} – e^{-t}}{3}\), qui tend vers \(\pm \infty\). La solution tend vers \(0\) si et seulement si \(a + b + c = 0\). Géométriquement, les conditions initiales convenables forment le plan \(E_{-1}(A)\), associé à la valeur propre de partie réelle négative.
-
On cherche une solution constante \(X_c\), c’est-à-dire telle que \(A X_c = -u\). Comme \(A u = 2u\), on peut prendre \(X_c = -\dfrac{1}{2} u\). Alors \(Y = X – X_c\) vérifie \(Y^{\prime} = AY\) et \(Y(0) = \dfrac{1}{2} u\). Donc \(Y(t) = \exp(tA) \dfrac{u}{2} = \dfrac{e^{2t}}{2} u\), puisque \(u\) est vecteur propre pour la valeur propre \(2\).
La solution est \(X(t) = \dfrac{e^{2t} – 1}{2} (1, 1, 1)\). Vérification : \(X^{\prime}(t) = e^{2t} u\) et \(AX + u = (e^{2t} – 1) u + u = e^{2t} u\).
Barème : a) 1 point ; b) 0,5 point pour la diagonalisabilité, 1 point pour les sous-espaces propres ; c) 0,5 point pour la commutation, 1 point pour les puissances de U, 0,5 point pour le résultat ; d) 0,5 point pour la formule \(X(t) = \exp(tA)X(0)\), 1 point pour les coordonnées ; e) 0,5 point pour la condition, 0,5 point pour l’interprétation ; f) 0,5 point pour la solution constante, 0,5 point pour la solution.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : exponentielle de matrice, systèmes linéaires
Pour consolider ce que le corrigé vous a appris, relisez le cours « Systèmes différentiels linéaires » en maths spé puis entraînez-vous avec les exercices corrigés systèmes différentiels linéaires.
Retrouvez tous les contrôles de maths spé classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.