Ce cours d’intégrales généralisées spé étend l’intégrale du segment aux intervalles quelconques, bornés ou non. Vous y apprenez à définir une intégrale convergente, à utiliser les intégrales de Riemann comme modèles, puis à justifier l’intégrabilité par majoration, domination ou équivalent aux bornes.
Le chapitre se place au premier semestre, juste après les séries numériques, dont il est le pendant continu. On y retrouve donc les mêmes réflexes : comparaison de fonctions positives, intégration par parties et changement de variable sur un intervalle ouvert, intégration des relations de comparaison pour les restes et les intégrales partielles.
Ces outils servent ensuite partout : théorème de convergence dominée, intégrales à paramètre, fonction Gamma, transformées, lois de probabilité à densité. De plus, la comparaison série-intégrale fournit des équivalents de sommes très utiles aux concours.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur intégrales généralisées.
I. Intégrales généralisées convergentes
En première année, vous avez intégré des fonctions continues par morceaux sur un segment. Ici, l’intervalle d’intégration n’est plus forcément fermé ni borné. Par exemple, on veut donner un sens à \(\int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t\) ou à \(\int_0^1 \frac{\mathrm{d}t}{\sqrt{t}}\). L’idée est simple : on intègre sur un segment, puis on passe à la limite. Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et les fonctions sont continues par morceaux sur l’intervalle considéré.
1. Intégrale sur [a, +∞[
Soit \(f : [a, +\infty[ \to \mathbb{K}\) continue par morceaux. On dit que l’intégrale \(\int_a^{+\infty} f(t)\,\mathrm{d}t\) converge si la fonction \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) admet une limite finie quand \(x \to +\infty\). Cette limite est alors notée \(\int_a^{+\infty} f(t)\,\mathrm{d}t\). Dans le cas contraire, on dit que l’intégrale diverge.
De même, pour \(f\) continue par morceaux sur \(]a, b]\), l’intégrale \(\int_a^b f\) converge si \(\int_x^b f\) a une limite finie quand \(x \to a^+\). Ainsi, on traite de la même façon une borne infinie et une borne où la fonction n’est pas définie.
Lorsque l’intégrale converge, on définit son reste \(R(x) = \int_x^{+\infty} f(t)\,\mathrm{d}t\). Autrement dit, l’intégrale totale est la somme de l’intégrale partielle et du reste, et le reste tend vers \(0\). La figure ci-dessous montre cette décomposition pour \(f(t) = \frac{1}{1+t^2}\).
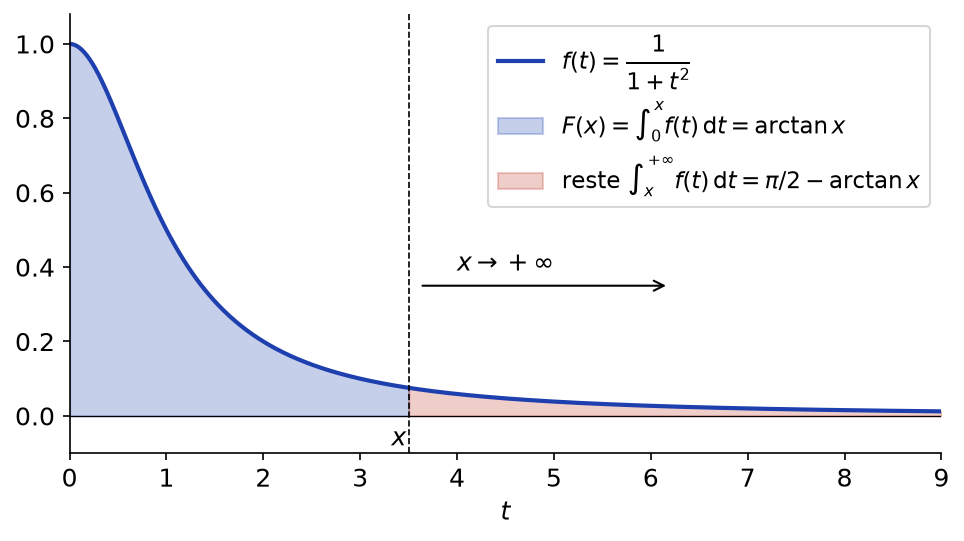
Pour \(x \geq\, 0\), on a \(\int_0^x \frac{\mathrm{d}t}{1+t^2} = \arctan x\), qui tend vers \(\frac{\pi}{2}\). Par conséquent, l’intégrale converge et \(\int_0^{+\infty} \frac{\mathrm{d}t}{1+t^2} = \frac{\pi}{2}\). En revanche, \(\int_0^x \cos t\,\mathrm{d}t = \sin x\) n’a pas de limite : l’intégrale \(\int_0^{+\infty} \cos t\,\mathrm{d}t\) diverge.
2. Intégrale sur un intervalle quelconque
Soit \(f\) continue par morceaux sur \(]a, b[\), avec \(-\infty \leq\, a < b \leq\, +\infty\). On dit que \(\int_a^b f\) converge s’il existe \(c \in ]a, b[\) tel que \(\int_a^c f\) et \(\int_c^b f\) convergent. On pose alors \(\int_a^b f = \int_a^c f + \int_c^b f\), valeur indépendante de \(c\).
Les deux bornes doivent être étudiées séparément. Par exemple, \(\int_{-x}^{x} t\,\mathrm{d}t = 0\) pour tout \(x\), et pourtant \(\int_{-\infty}^{+\infty} t\,\mathrm{d}t\) diverge, car \(\int_0^{+\infty} t\,\mathrm{d}t\) diverge.
3. Premières propriétés
Sur l’ensemble des fonctions dont l’intégrale converge, l’intégrale est linéaire : si \(\int_I f\) et \(\int_I g\) convergent, alors \(\int_I (\lambda f + g)\) converge et vaut \(\lambda \int_I f + \int_I g\). De plus, la relation de Chasles reste vraie. Enfin, pour \(f\) réelle et positive, et si \(a < b\), une intégrale convergente vérifie \(\int_a^b f \geq\, 0\) : c’est la positivité.
Ces règles découlent du passage à la limite dans les propriétés sur un segment. Cependant, il faut toujours justifier la convergence avant de manipuler les intégrales. En effet, on ne sépare jamais une intégrale en deux morceaux divergents.
Si \(f\) est continue par morceaux sur le segment \([a, b]\), l’intégrale \(\int_{]a, b[} f\) converge et coïncide avec l’intégrale usuelle. C’est aussi le cas si \(f\) est continue sur \(]a, b]\) et admet une limite finie en \(a\) : on parle alors de faux problème en \(a\). Par exemple, \(\int_0^1 \frac{\sin t}{t}\,\mathrm{d}t\) converge, car \(\frac{\sin t}{t} \to 1\) en \(0\).
II. Les intégrales de référence
Comme pour les séries, on compare les fonctions à quelques modèles dont on connaît la nature. Ces modèles se calculent directement avec une primitive. Il faut les connaître par cœur.
Soit \(\alpha \in \mathbb{R}\).
- \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^{\alpha}}\) converge si et seulement si \(\alpha > 1\), et elle vaut alors \(\frac{1}{\alpha – 1}\).
- \(\int_0^{1} \frac{\mathrm{d}t}{t^{\alpha}}\) converge si et seulement si \(\alpha < 1\), et elle vaut alors \(\frac{1}{1 – \alpha}\).
- Pour \(a \in \mathbb{R}\), \(\int_0^{+\infty} \mathrm{e}^{-at}\,\mathrm{d}t\) converge si et seulement si \(a > 0\), et elle vaut alors \(\frac{1}{a}\).
Pour \(\alpha \neq 1\) et \(x > 1\), on a \(\int_1^x t^{-\alpha}\,\mathrm{d}t = \frac{x^{1-\alpha} – 1}{1 – \alpha}\). Cette quantité a une limite finie si et seulement si \(1 – \alpha < 0\), et la limite vaut \(\frac{1}{\alpha – 1}\). Pour \(\alpha = 1\), on obtient \(\ln x\), qui tend vers \(+\infty\). Le cas de \(]0, 1]\) se traite de la même manière avec \(\int_x^1 t^{-\alpha}\,\mathrm{d}t = \frac{1 – x^{1-\alpha}}{1 – \alpha}\) et \(-\ln x\) pour \(\alpha = 1\). Enfin, pour \(a \neq 0\), \(\int_0^x \mathrm{e}^{-at}\,\mathrm{d}t = \frac{1 – \mathrm{e}^{-ax}}{a}\), qui converge si et seulement si \(a > 0\). Pour \(a = 0\), l’intégrale partielle vaut \(x\).
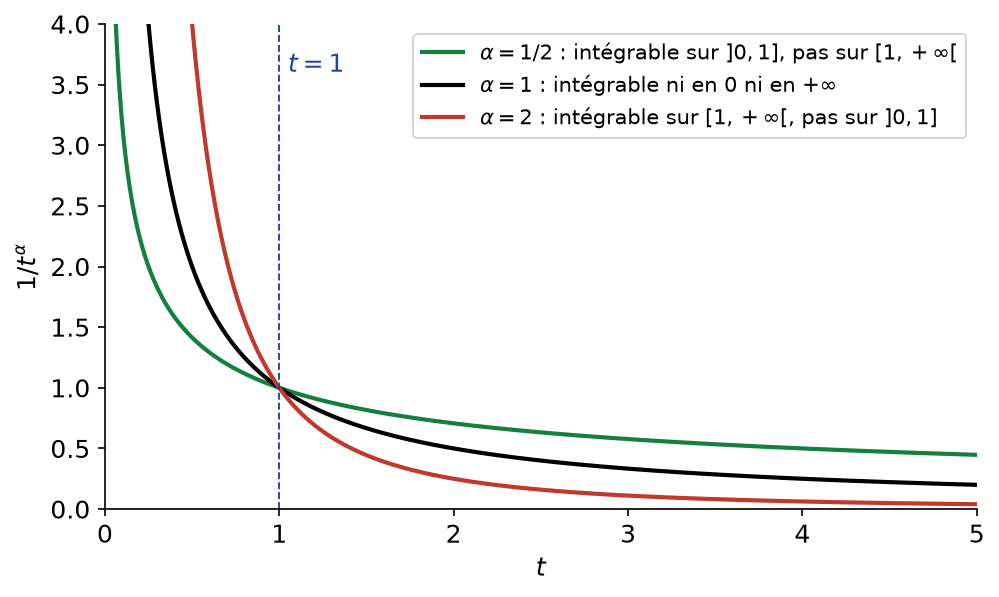
Les deux conditions de Riemann sont opposées, comme le montre la figure ci-dessous. Ainsi, \(\frac{1}{\sqrt{t}}\) est intégrable près de \(0\) mais pas en \(+\infty\), tandis que \(\frac{1}{t^2}\) est intégrable en \(+\infty\) mais pas en \(0\). Par conséquent, \(\int_0^{+\infty} \frac{\mathrm{d}t}{t^{\alpha}}\) diverge pour tout réel \(\alpha\).
Par translation, \(\int_a^b \frac{\mathrm{d}t}{(t-a)^{\alpha}}\) converge si et seulement si \(\alpha < 1\). De même, \(\int_a^b \frac{\mathrm{d}t}{(b-t)^{\alpha}}\) converge si et seulement si \(\alpha < 1\). On utilise ces formes aux bornes finies.
On a \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^3} = \frac{1}{2}\) et \(\int_0^1 \frac{\mathrm{d}t}{t^{2/3}} = 3\). De plus, \(\int_0^{+\infty} \mathrm{e}^{-2t}\,\mathrm{d}t = \frac{1}{2}\). En revanche, \(\int_0^1 \frac{\mathrm{d}t}{1 – t}\) diverge : c’est la forme \(\frac{1}{(b-t)^{\alpha}}\) avec \(\alpha = 1\). Retenez enfin que la valeur \(\alpha = 1\) donne toujours une divergence, en \(0\) comme en \(+\infty\), car la primitive \(\ln t\) n’a de limite finie ni en \(0\) ni en \(+\infty\).
III. Fonctions positives et théorèmes de comparaison
Pour une fonction positive, l’intégrale partielle \(F(x) = \int_a^x f\) est croissante. Elle a donc une limite, finie ou égale à \(+\infty\). Ce simple fait donne tous les critères de comparaison.
Soit \(f\) continue par morceaux et positive sur \([a, b[\). Alors \(\int_a^b f\) converge si et seulement si \(x \mapsto \int_a^x f\) est majorée sur \([a, b[\).
Soient \(f\) et \(g\) continues par morceaux sur \([a, b[\), avec \(0 \leq\, f \leq\, g\).
- Si \(\int_a^b g\) converge, alors \(\int_a^b f\) converge et \(\int_a^b f \leq\, \int_a^b g\).
- Si \(\int_a^b f\) diverge, alors \(\int_a^b g\) diverge.
Plus généralement, si \(f\) et \(g\) sont positives et si \(f(t) = O(g(t))\) quand \(t \to b\), la convergence de \(\int_a^b g\) entraîne celle de \(\int_a^b f\). Enfin, si \(f(t) \sim g(t)\) quand \(t \to b\), les deux intégrales sont de même nature.
Si \(0 \leq\, f \leq\, g\), on a \(\int_a^x f \leq\, \int_a^x g \leq\, \int_a^b g\) pour tout \(x\). Ainsi, l’intégrale partielle de \(f\) est majorée, donc elle converge. Pour la domination, il existe \(M\) et \(c\) tels que \(f \leq\, M g\) sur \([c, b[\) : on applique alors le premier point sur \([c, b[\). Enfin, si \(f \sim g\), on a \(\frac{1}{2} g \leq\, f \leq\, 2g\) au voisinage de \(b\), d’où l’équivalence des natures.
La figure suivante illustre la majoration. En effet, la fonction \(f(t) = \frac{2 + \sin(3t)}{t^2}\) oscille, mais elle reste sous \(g(t) = \frac{3}{t^2}\). Donc son intégrale sur \([1, +\infty[\) converge et vaut au plus \(3\).
![Fonction positive f = (2 + sin 3t)/t² majorée par g = 3/t², intégrable sur [1, +∞[](https://mathovore.fr/wp-content/uploads/sup-maths/spe/integrales-generalisees-cours-comparaison.png)
Pour justifier l’intégrabilité d’une fonction positive sur \(]a, b[\) :
- repérez les bornes à problème (bornes infinies, points où la fonction n’est pas définie) ;
- à chaque borne, cherchez un équivalent simple de la fonction ;
- comparez cet équivalent à une intégrale de Riemann ou à \(\mathrm{e}^{-at}\) ;
- en l’absence d’équivalent simple, montrez que \(t^{\alpha} f(t) \to 0\) avec \(\alpha > 1\) en \(+\infty\), ce qui donne \(f(t) = o(1/t^{\alpha})\).
Étudions \(\int_0^{+\infty} \frac{\mathrm{d}t}{\sqrt{t}\,(1 + t)}\). La fonction est continue et positive sur \(]0, +\infty[\). En \(0\), elle est équivalente à \(\frac{1}{t^{1/2}}\), intégrable car \(\frac{1}{2} < 1\). En \(+\infty\), elle est équivalente à \(\frac{1}{t^{3/2}}\), intégrable car \(\frac{3}{2} > 1\). Donc l’intégrale converge. De même, \(t^2 \cdot t^5 \mathrm{e}^{-t} \to 0\), donc \(t^5 \mathrm{e}^{-t} = o(1/t^2)\) est intégrable sur \([1, +\infty[\).
IV. Fonctions intégrables et espace L¹
Pour une fonction de signe quelconque, ou à valeurs complexes, on se ramène au cas positif en passant au module. C’est la notion centrale du programme.
1. Définition de l’intégrabilité
Soit \(f : I \to \mathbb{K}\) continue par morceaux. On dit que \(f\) est intégrable sur \(I\), ou que l’intégrale \(\int_I f\) est absolument convergente, si \(\int_I |f|\) converge.
Si \(f\) est intégrable sur \(I\), alors \(\int_I f\) converge et \(| \int_I f | \leq\, \int_I |f|\).
Supposons d’abord \(f\) réelle. On pose \(f^+ = \max(f, 0)\) et \(f^- = \max(-f, 0)\). Ces fonctions sont positives et vérifient \(f^{\pm} \leq\, |f|\). Par comparaison, \(\int_I f^+\) et \(\int_I f^-\) convergent. Or \(f = f^+ – f^-\), donc \(\int_I f\) converge par linéarité. Si \(f\) est complexe, on applique ce résultat à \(\mathrm{Re}\, f\) et \(\mathrm{Im}\, f\), car \(|\mathrm{Re}\, f| \leq\, |f|\) et \(|\mathrm{Im}\, f| \leq\, |f|\). Enfin, l’inégalité triangulaire sur les segments passe à la limite.
La réciproque est fausse. Par exemple, \(\int_1^{+\infty} \frac{\sin t}{t}\,\mathrm{d}t\) converge, mais \(t \mapsto \frac{\sin t}{t}\) n’est pas intégrable sur \([1, +\infty[\). Ces intégrales dites semi-convergentes ne sont pas un objectif du programme : en pratique, vous montrerez presque toujours l’intégrabilité.
2. L’espace vectoriel L¹(I, K)
L’ensemble \(L^1(I, \mathbb{K})\) des fonctions continues par morceaux et intégrables sur \(I\) est un sous-espace vectoriel de l’espace des fonctions continues par morceaux. L’application \(f \mapsto \int_I f\) est une forme linéaire sur cet espace. De plus, si \(f\) est continue, positive et intégrable sur \(I\), et si \(\int_I f = 0\), alors \(f\) est nulle sur \(I\).
La stabilité par combinaison linéaire vient de l’inégalité \(|\lambda f + g| \leq\, |\lambda|\,|f| + |g|\). En revanche, \(L^1\) n’est pas stable par produit. Par exemple, \(t \mapsto \frac{1}{\sqrt{t}}\) est intégrable sur \(]0, 1]\), mais son carré \(\frac{1}{t}\) ne l’est pas.
Soient \(f, g\) continues par morceaux sur \([a, b[\), avec \(g\) positive et intégrable. Si \(f(t) = O(g(t))\) ou \(f(t) = o(g(t))\) quand \(t \to b\), alors \(f\) est intégrable sur \([a, b[\). Si \(|f(t)| \sim g(t)\), alors \(f\) est intégrable si et seulement si \(g\) l’est.
Une fonction intégrable sur \([0, +\infty[\) ne tend pas forcément vers \(0\) en \(+\infty\). Il suffit de placer en chaque entier \(n\) un pic triangulaire de hauteur \(n\) et d’aire \(\frac{1}{n^2}\). Cependant, si \(f\) est intégrable et admet une limite en \(+\infty\), cette limite est nulle.
V. Calcul des intégrales généralisées
Les deux outils de calcul du premier semestre s’étendent aux intervalles quelconques. La seule précaution consiste à vérifier que les termes qui apparaissent ont un sens.
1. Intégration par parties
Soient \(u, v\) de classe \(C^1\) sur \(]a, b[\). On suppose que le produit \(uv\) admet des limites finies en \(a\) et en \(b\). Alors les intégrales \(\int_a^b u^{\prime} v\) et \(\int_a^b u v^{\prime}\) sont de même nature et, en cas de convergence,
\[\int_a^b u^{\prime}(t) v(t)\,\mathrm{d}t = \Big[ u v \Big]_a^b – \int_a^b u(t) v^{\prime}(t)\,\mathrm{d}t,\]
où \(\big[ uv \big]_a^b = \lim_{b} uv – \lim_{a} uv\).
Posons \(I_n = \int_0^{+\infty} t^n \mathrm{e}^{-t}\,\mathrm{d}t\). La fonction est intégrable car \(t^n \mathrm{e}^{-t} = o(1/t^2)\) en \(+\infty\). Avec \(u(t) = t^{n+1}\) et \(v(t) = -\mathrm{e}^{-t}\), le crochet \(\big[-t^{n+1} \mathrm{e}^{-t}\big]_0^{+\infty}\) vaut \(0\). Ainsi, \(I_{n+1} = (n+1) I_n\). Comme \(I_0 = 1\), on obtient \(I_n = n!\).
Pour une intégration par parties sur un intervalle non fermé, travaillez d’abord sur un segment \([x, y]\) si vous hésitez. Ensuite, calculez séparément la limite du crochet à chaque borne. Enfin, concluez sur l’intégrale restante : elle converge si et seulement si l’intégrale de départ converge.
2. Changement de variable
Soit \(\varphi : ]\alpha, \beta[ \to ]a, b[\) une bijection de classe \(C^1\), strictement croissante. Soit \(f\) continue sur \(]a, b[\). Alors les intégrales \(\int_a^b f(t)\,\mathrm{d}t\) et \(\int_{\alpha}^{\beta} f(\varphi(u))\,\varphi^{\prime}(u)\,\mathrm{d}u\) sont de même nature et, en cas de convergence, elles sont égales. Si \(\varphi\) est strictement décroissante, on obtient l’égalité avec les bornes échangées.
Reprenons \(\int_0^{+\infty} \frac{\mathrm{d}t}{\sqrt{t}\,(1+t)}\). Posons \(t = \varphi(u) = u^2\), bijection \(C^1\) strictement croissante de \(]0, +\infty[\) sur lui-même. On a \(\varphi^{\prime}(u) = 2u\), donc
\[\int_0^{+\infty} \frac{\mathrm{d}t}{\sqrt{t}\,(1+t)} = \int_0^{+\infty} \frac{2u\,\mathrm{d}u}{u\,(1+u^2)} = 2 \Big[ \arctan u \Big]_0^{+\infty} = \pi.\]
Un changement de variable peut transformer une intégrale généralisée en intégrale sur un segment, et inversement. Par exemple, \(t = \sin \theta\) donne \(\int_0^1 \frac{\mathrm{d}t}{\sqrt{1 – t^2}} = \int_0^{\pi/2} \mathrm{d}\theta = \frac{\pi}{2}\).
VI. Intégration des relations de comparaison
Au-delà de la nature, on cherche souvent un équivalent. Deux situations se présentent, exactement comme pour les séries : on étudie l’intégrale partielle dans le cas divergent, et le reste dans le cas convergent.
Soient \(f\) continue par morceaux sur \([a, b[\) et \(g\) continue par morceaux et positive sur \([a, b[\).
- Cas intégrable. Si \(g\) est intégrable sur \([a, b[\) et si \(f(t) = o(g(t))\) (respectivement \(O\), respectivement \(f \sim g\)) quand \(t \to b\), alors \(f\) est intégrable et
\[\int_x^b f(t)\,\mathrm{d}t = o\Big( \int_x^b g(t)\,\mathrm{d}t \Big) \quad \text{quand } x \to b,\]
avec le même énoncé pour \(O\) et pour \(\sim\). - Cas non intégrable. Si \(g\) n’est pas intégrable et si \(f(t) = o(g(t))\) (respectivement \(O\), \(\sim\)) quand \(t \to b\), alors \(\int_a^x f = o\big( \int_a^x g \big)\) quand \(x \to b\) (respectivement \(O\), \(\sim\)).
Traitons le cas intégrable avec \(o\). Soit \(\varepsilon > 0\). Il existe \(c\) tel que \(|f(t)| \leq\, \varepsilon\, g(t)\) pour \(t \in [c, b[\). Donc, pour \(x \geq\, c\), \(| \int_x^b f | \leq\, \varepsilon \int_x^b g\). Pour l’équivalent, on applique ce résultat à \(f – g = o(g)\). Dans le cas non intégrable, on découpe \(\int_a^x f = \int_a^c f + \int_c^x f\). Le premier terme est constant, alors que \(\int_a^x g \to +\infty\) : il devient donc inférieur à \(\varepsilon \int_a^x g\) pour \(x\) proche de \(b\).
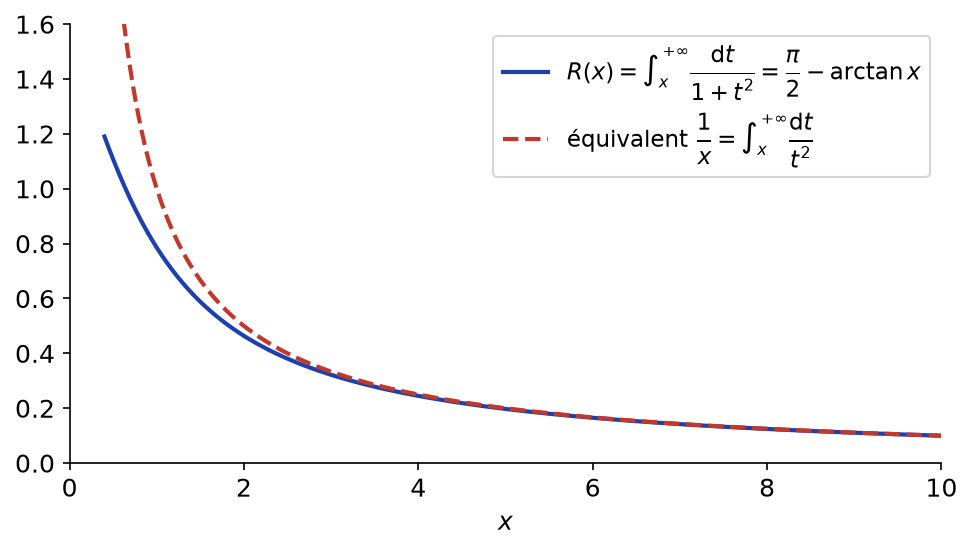
Quand \(t \to +\infty\), \(\frac{1}{1+t^2} \sim \frac{1}{t^2}\), fonction positive et intégrable. Donc \(\frac{\pi}{2} – \arctan x = \int_x^{+\infty} \frac{\mathrm{d}t}{1+t^2} \sim \int_x^{+\infty} \frac{\mathrm{d}t}{t^2} = \frac{1}{x}\). La figure ci-dessous confirme que les deux courbes se rejoignent.
Dans le cas non intégrable, prenons \(f(t) = \frac{1}{\sqrt{t^2 + 1}}\). Quand \(t \to +\infty\), \(f(t) \sim \frac{1}{t}\), qui est positive et non intégrable sur \([1, +\infty[\). Par conséquent, \(\int_1^x \frac{\mathrm{d}t}{\sqrt{t^2+1}} \sim \int_1^x \frac{\mathrm{d}t}{t} = \ln x\). Ici, on n’a pas eu besoin de calculer une primitive de \(f\).
L’hypothèse de signe porte sur la fonction de référence \(g\). Sans elle, le résultat tombe : on ne peut pas intégrer un équivalent entre fonctions qui changent de signe. De plus, il faut choisir le bon objet. On compare les restes quand \(g\) est intégrable, et les intégrales partielles quand elle ne l’est pas.
Pour obtenir un équivalent d’une intégrale partielle ou d’un reste, cherchez une fonction \(\varphi\) explicite dont la dérivée est équivalente à la fonction intégrée. Par exemple, \(( \frac{\mathrm{e}^t}{t} )^{\prime} = \frac{\mathrm{e}^t}{t} – \frac{\mathrm{e}^t}{t^2} \sim \frac{\mathrm{e}^t}{t}\). Comme cette fonction positive n’est pas intégrable en \(+\infty\), on obtient \(\int_1^x \frac{\mathrm{e}^t}{t}\,\mathrm{d}t \sim \frac{\mathrm{e}^x}{x}\).
VII. Comparaison entre séries et intégrales
Les séries et les intégrales se ressemblent : la somme discrète \(\sum f(k)\) est proche de l’intégrale continue \(\int f\). Pour une fonction monotone, cette proximité se quantifie facilement.
Soit \(f : [0, +\infty[ \to \mathbb{R}\) continue par morceaux, positive et décroissante. Alors la série \(\sum f(n)\) et l’intégrale \(\int_0^{+\infty} f\) sont de même nature.
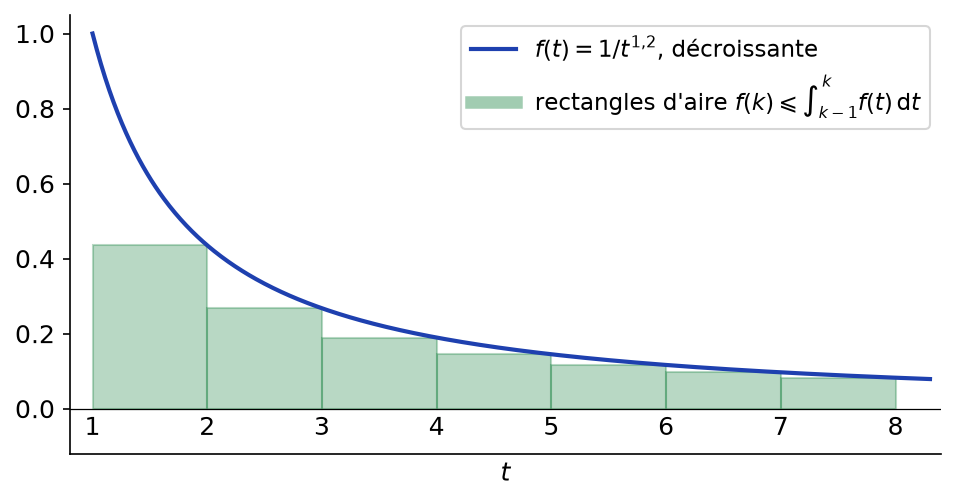
Pour \(k \geq\, 1\) et \(t \in [k-1, k]\), la décroissance donne \(f(k) \leq\, f(t) \leq\, f(k-1)\). En intégrant sur \([k-1, k]\), on obtient
\[f(k) \leq\, \int_{k-1}^{k} f(t)\,\mathrm{d}t \leq\, f(k-1).\]
En sommant de \(k = 1\) à \(n\), il vient \(\sum_{k=1}^{n} f(k) \leq\, \int_0^n f \leq\, \sum_{k=0}^{n-1} f(k)\). Ainsi, les sommes partielles sont majorées si et seulement si les intégrales partielles le sont. De plus, \(x \mapsto \int_0^x f\) est croissante, donc elle est majorée si et seulement si la suite \((\int_0^n f)_n\) l’est.
Géométriquement, la somme \(\sum f(k)\) est une aire de rectangles, placée juste sous la courbe ou juste au-dessus. La figure ci-dessous représente les rectangles sous la courbe pour \(f(t) = t^{-1{,}2}\).
Pour trouver un équivalent de \(\sum_{k=1}^{n} f(k)\) ou d’un reste \(\sum_{k \geq\, n} f(k)\), avec \(f\) monotone :
- écrivez l’encadrement \(\int_k^{k+1} f \leq\, f(k) \leq\, \int_{k-1}^{k} f\) (cas décroissant) ;
- sommez sur les bons indices, puis calculez les intégrales ;
- vérifiez que les deux bornes sont équivalentes, puis concluez par encadrement.
Pour \(f(t) = \frac{1}{t}\), l’encadrement donne \(\ln(n+1) \leq\, \sum_{k=1}^{n} \frac{1}{k} \leq\, 1 + \ln n\). Par conséquent, \(\sum_{k=1}^{n} \frac{1}{k} \sim \ln n\). De même, pour \(\alpha > 1\), on obtient \(\sum_{k \geq\, n} \frac{1}{k^{\alpha}} \sim \frac{1}{(\alpha – 1) n^{\alpha – 1}}\).
Ce qu’il faut retenir
- Une intégrale généralisée converge si l’intégrale partielle a une limite finie ; on étudie chaque borne à problème séparément.
- \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^{\alpha}}\) converge si et seulement si \(\alpha > 1\) ; \(\int_0^1 \frac{\mathrm{d}t}{t^{\alpha}}\) converge si et seulement si \(\alpha < 1\) ; \(\int_0^{+\infty} \mathrm{e}^{-at}\,\mathrm{d}t\) converge si et seulement si \(a > 0\).
- Pour une fonction positive, la convergence équivaut à la majoration des intégrales partielles.
- Majoration, domination et équivalent aux bornes permettent de justifier l’intégrabilité.
- Intégrable signifie que \(\int_I |f|\) converge ; l’intégrabilité entraîne la convergence et \(| \int_I f | \leq\, \int_I |f|\).
- \(L^1(I, \mathbb{K})\) est un espace vectoriel, mais il n’est pas stable par produit.
- L’intégration par parties exige des limites finies du crochet ; le changement de variable exige une bijection \(C^1\) strictement monotone.
- On intègre les relations \(o\), \(O\), \(\sim\) : sur les restes si la fonction de référence est intégrable, sur les intégrales partielles sinon.
- Pour \(f\) positive décroissante, \(\sum f(n)\) et \(\int f\) ont même nature, et l’encadrement par des rectangles donne des équivalents.
Questions fréquentes sur intégrales généralisées
Quelle différence entre intégrale convergente et fonction intégrable ?
Une intégrale converge si l’intégrale partielle a une limite finie. Une fonction est intégrable si l’intégrale de son module converge. L’intégrabilité entraîne la convergence, mais la réciproque est fausse, comme le montre sin(t)/t sur [1, +∞[.
Comment justifier rapidement qu'une fonction est intégrable ?
Repérez les bornes à problème, puis cherchez à chacune un équivalent simple de la valeur absolue. Comparez-le à une intégrale de Riemann \(1/t^{\alpha}\) ou à \(\mathrm{e}^{-at}\). Sans équivalent simple, montrez que \(t^{\alpha} f(t) \to 0\) avec \(\alpha > 1\) en \(+\infty\).
Une fonction intégrable sur [0, +∞[ tend-elle vers 0 ?
Non, pas en général : une suite de pics de plus en plus hauts mais de plus en plus fins donne une fonction intégrable non bornée. En revanche, si la fonction admet une limite en \(+\infty\), cette limite est nulle. Si elle est positive et décroissante, on a même \(x f(x) \to 0\).
Quand peut-on intégrer par parties sur un intervalle ouvert ?
Il faut des fonctions de classe \(C^1\) et un crochet \(uv\) qui admet des limites finies aux deux bornes. Les deux intégrales sont alors de même nature. Sinon, faites l’intégration par parties sur un segment, puis passez à la limite.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur intégrales généralisées
- À maîtriser avant : Séries numériques et vectorielles
- Chapitre précédent : Fonctions vectorielles d'une variable réelle
- Chapitre suivant : Convergence dominée et intégration terme à terme
- Le même thème en L2 : intégrales généralisées, cours de maths en L2
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup