Ce cours sur les éléments propres spé ouvre la partie réduction du programme de MP. Il rassemble les outils géométriques qui permettent de découper un espace en morceaux sur lesquels un endomorphisme agit simplement. Vous y reverrez d’abord la somme directe d’une famille finie de sous-espaces et les projecteurs associés, puis les calculs par blocs et le déterminant triangulaire par blocs.
Ensuite, le chapitre introduit les sous-espaces stables, l’endomorphisme induit et le rôle de la commutation. Le cœur du chapitre est l’étude des valeurs propres, des vecteurs propres et des sous-espaces propres, qui sont toujours en somme directe. Enfin, le polynôme caractéristique devient l’outil de calcul du spectre, avec la trace, le déterminant et la multiplicité d’une valeur propre.
Ces notions préparent directement la diagonalisation, la trigonalisation, les systèmes différentiels et de nombreux sujets d’oral.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur éléments propres.
I. Somme directe d’une famille finie de sous-espaces
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et \(E\) est un \(\mathbb{K}\)-espace vectoriel. Sauf mention contraire, \(E\) est de dimension finie \(n \geq\, 1\). La réduction consiste à découper \(E\) en morceaux simples sur lesquels un endomorphisme agit de façon lisible. Il faut donc d’abord savoir découper un espace en plus de deux morceaux.
1. Définition et caractérisations
Soient \(F_1, \ldots, F_p\) des sous-espaces de \(E\). Leur somme est \(F_1 + \cdots + F_p = \{x_1 + \cdots + x_p \mid x_i \in F_i\}\). On dit que cette somme est directe si tout vecteur de la somme s’écrit de manière unique \(x_1 + \cdots + x_p\) avec \(x_i \in F_i\). On note alors \(F_1 \oplus \cdots \oplus F_p\), ou encore \(\bigoplus_{i=1}^{p} F_i\).
L’unicité se teste sur le vecteur nul. En effet, deux décompositions d’un même vecteur donnent, par différence, une décomposition de \(0\).
Les assertions suivantes sont équivalentes :
- la somme \(F_1 + \cdots + F_p\) est directe ;
- si \(x_1 + \cdots + x_p = 0\) avec \(x_i \in F_i\), alors tous les \(x_i\) sont nuls ;
- en dimension finie, \(\dim(F_1 + \cdots + F_p) = \dim F_1 + \cdots + \dim F_p\) ;
- la concaténation de bases des \(F_i\) est une famille libre.
Pour \(p \geq\, 3\), il ne suffit pas que les intersections deux à deux soient nulles. Par exemple, trois droites distinctes du plan \(\mathbb{R}^2\) se coupent deux à deux en \(\{0\}\). Cependant, leur somme n’est pas directe, car la somme des dimensions vaut \(3 > 2\).
Enfin, on dit que \(E\) est somme directe des \(F_i\) lorsque \(E = F_1 \oplus \cdots \oplus F_p\). Dans ce cas, une base adaptée s’obtient en recollant une base de chaque \(F_i\).
2. Projecteurs associés à une décomposition
Supposons \(E = F_1 \oplus \cdots \oplus F_p\). Tout \(x \in E\) s’écrit de façon unique \(x = x_1 + \cdots + x_p\) avec \(x_i \in F_i\). L’application \(p_i : x \mapsto x_i\) est le projecteur sur \(F_i\) parallèlement à \(\bigoplus_{j \neq i} F_j\).
Les \(p_i\) sont linéaires et vérifient \(p_1 + \cdots + p_p = \mathrm{id}_E\), \(p_i \circ p_i = p_i\) et \(p_i \circ p_j = 0\) pour \(i \neq j\). De plus, \(\operatorname{Im} p_i = F_i\) et \(\ker p_i = \bigoplus_{j \neq i} F_j\).
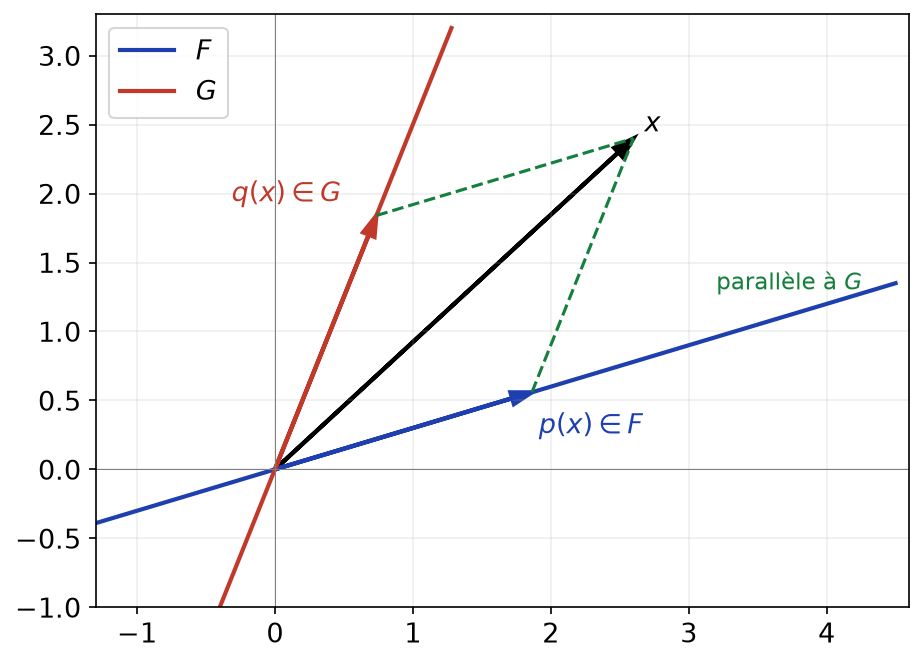
Pour deux sous-espaces supplémentaires \(F\) et \(G\), on retrouve le projecteur \(p\) sur \(F\) parallèlement à \(G\), et \(q = \mathrm{id}_E – p\). Comme le montre la figure ci-dessous, on obtient \(p(x)\) en traçant par \(x\) la parallèle à \(G\) jusqu’à \(F\).
Dans \(\mathbb{R}^3\), les droites dirigées par \(e_1\), \(e_1 + e_2\) et \(e_1 + e_2 + e_3\) sont en somme directe et engendrent \(\mathbb{R}^3\). En effet, ces trois vecteurs forment une base. Ainsi, \((x, y, z) = (x – y)e_1 + (y – z)(e_1 + e_2) + z(e_1 + e_2 + e_3)\), donc \(p_1(x, y, z) = (x – y, 0, 0)\).
II. Matrices définies par blocs
Une décomposition de \(E\) en somme directe se lit sur les matrices grâce au découpage en blocs. On écrit une matrice \(M \in \mathcal{M}_n(\mathbb{K})\) sous la forme d’un tableau de matrices plus petites, par exemple \(M = \begin{pmatrix} A B \\ C D \end{pmatrix}\) avec \(A \in \mathcal{M}_p(\mathbb{K})\) et \(D \in \mathcal{M}_{n-p}(\mathbb{K})\).
1. Opérations par blocs
Si les découpages sont compatibles, le produit se calcule comme pour des matrices \(2 \times 2\), en respectant l’ordre des facteurs :
\[\begin{pmatrix} A B \\ C D \end{pmatrix}\begin{pmatrix} A^{\prime} B^{\prime} \\ C^{\prime} D^{\prime} \end{pmatrix} = \begin{pmatrix} AA^{\prime} + BC^{\prime} AB^{\prime} + BD^{\prime} \\ CA^{\prime} + DC^{\prime} CB^{\prime} + DD^{\prime} \end{pmatrix}.\]
La somme, le produit par un scalaire et la transposition se font aussi bloc par bloc (la transposée échange de plus les blocs \(B\) et \(C\)).
Les blocs ne commutent pas en général. Ainsi, on écrit \(BC^{\prime}\) et non \(C^{\prime}B\). Par ailleurs, les tailles doivent correspondre : le nombre de colonnes de \(A\) égale le nombre de lignes de \(A^{\prime}\).
Soit \(N = \begin{pmatrix} 0 B \\ 0 0 \end{pmatrix}\) avec des blocs carrés de même taille. Alors \(N^2 = \begin{pmatrix} 0 0 \\ 0 0 \end{pmatrix}\), donc \(N\) est nilpotente. Par conséquent, \((I + N)^k = I + kN\) pour tout entier \(k\), d’après la formule du binôme (\(I\) et \(N\) commutent).
2. Déterminant d’une matrice triangulaire par blocs
Si \(A \in \mathcal{M}_p(\mathbb{K})\), \(C \in \mathcal{M}_q(\mathbb{K})\) et \(B \in \mathcal{M}_{p,q}(\mathbb{K})\), alors
\[\det \begin{pmatrix} A B \\ 0 C \end{pmatrix} = \det A \times \det C.\]
Plus généralement, le déterminant d’une matrice triangulaire par blocs, à blocs diagonaux carrés \(A_1, \ldots, A_r\), vaut \(\det A_1 \times \cdots \times \det A_r\).
D’abord, un calcul par blocs donne la factorisation
\[\begin{pmatrix} A B \\ 0 C \end{pmatrix} = \begin{pmatrix} I_p 0 \\ 0 C \end{pmatrix}\begin{pmatrix} A B \\ 0 I_q \end{pmatrix}.\]
Ensuite, on développe \(\begin{pmatrix} I_p 0 \\ 0 C \end{pmatrix}\) selon sa première colonne, \(p\) fois de suite : son déterminant vaut \(\det C\). De même, on développe \(\begin{pmatrix} A B \\ 0 I_q \end{pmatrix}\) selon sa dernière ligne, \(q\) fois de suite : on obtient \(\det A\). Enfin, le déterminant est multiplicatif, ce qui conclut. Le cas général s’en déduit par récurrence sur le nombre de blocs.
Pour une matrice pleine \(\begin{pmatrix} A B \\ C D \end{pmatrix}\), la formule \(\det A \det D – \det B \det C\) est fausse en général. Seule la forme triangulaire par blocs autorise un calcul direct.
III. Sous-espaces stables et endomorphisme induit
1. Définition
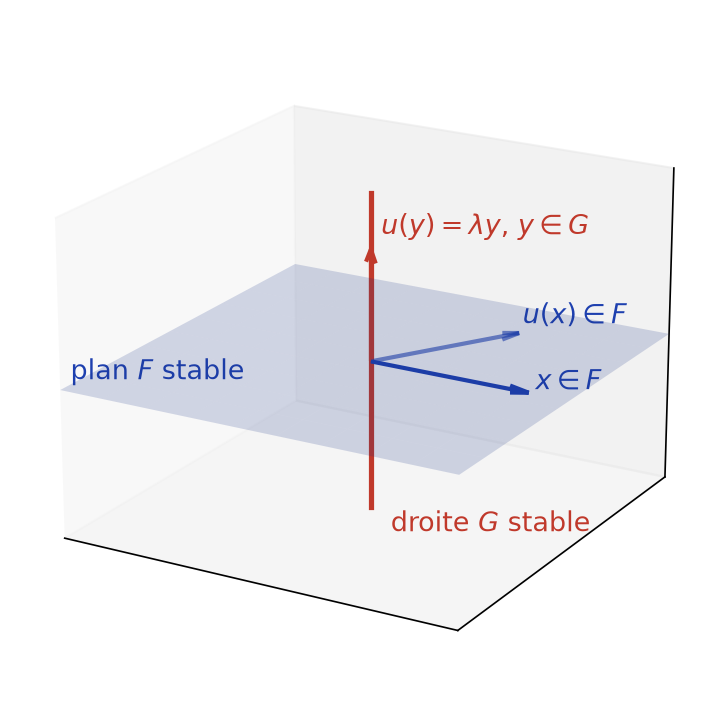
Soit \(u \in \mathcal{L}(E)\). Un sous-espace \(F\) est stable par \(u\) si \(u(F) \subset F\). L’application \(u_F : F \to F\), \(x \mapsto u(x)\), est alors un endomorphisme de \(F\), appelé endomorphisme induit par \(u\) sur \(F\).
Il suffit de vérifier la stabilité sur une famille génératrice : si \(F = \mathrm{Vect}(f_1, \ldots, f_k)\), alors \(F\) est stable dès que chaque \(u(f_j)\) appartient à \(F\). Par exemple, \(\{0\}\), \(E\), \(\ker u\) et \(\operatorname{Im} u\) sont toujours stables par \(u\).
La figure suivante représente la situation typique dans \(\mathbb{R}^3\) : un plan \(F\) et une droite \(G\), tous deux stables. L’endomorphisme agit alors séparément sur chaque morceau.
2. Traduction matricielle
Soit \(F\) un sous-espace de dimension \(p\) et \(\mathcal{B} = (e_1, \ldots, e_n)\) une base de \(E\) dont les \(p\) premiers vecteurs forment une base \(\mathcal{B}_F\) de \(F\). Alors \(F\) est stable par \(u\) si et seulement si
\[\mathrm{Mat}_{\mathcal{B}}(u) = \begin{pmatrix} A B \\ 0 C \end{pmatrix}, \quad A \in \mathcal{M}_p(\mathbb{K}).\]
Dans ce cas, \(A = \mathrm{Mat}_{\mathcal{B}_F}(u_F)\). De même, si \(E = F_1 \oplus \cdots \oplus F_r\) avec chaque \(F_i\) stable, la matrice dans une base adaptée est diagonale par blocs, et le \(i\)-ème bloc représente l’endomorphisme induit sur \(F_i\).
La \(j\)-ème colonne contient les coordonnées de \(u(e_j)\). Pour \(j \leq\, p\), le bloc sous \(A\) est nul si et seulement si \(u(e_j) \in \mathrm{Vect}(e_1, \ldots, e_p) = F\). Or \(F\) est stable si et seulement si \(u(e_j) \in F\) pour tout \(j \leq\, p\). Le cas d’une somme directe s’obtient en appliquant ce raisonnement à chaque \(F_i\).
Pour exploiter un sous-espace stable \(F\), on complète une base de \(F\) en une base de \(E\). Ensuite, on écrit la matrice triangulaire par blocs obtenue. Enfin, on utilise le théorème du déterminant par blocs : le calcul de \(\det u\), ou du polynôme caractéristique, se ramène à deux calculs de taille plus petite.
3. Endomorphismes qui commutent
Soient \(u, v \in \mathcal{L}(E)\) tels que \(u \circ v = v \circ u\). Alors \(\ker v\) et \(\operatorname{Im} v\) sont stables par \(u\). Plus généralement, \(\ker P(v)\) et \(\operatorname{Im} P(v)\) sont stables par \(u\) pour tout polynôme \(P\).
Soit \(x \in \ker v\). Alors \(v(u(x)) = u(v(x)) = u(0) = 0\), donc \(u(x) \in \ker v\). Ensuite, soit \(y = v(z) \in \operatorname{Im} v\). On a \(u(y) = u(v(z)) = v(u(z))\), qui appartient à \(\operatorname{Im} v\). Enfin, \(u\) commute avec \(P(v)\), ce qui donne le cas général.
Pour trouver des sous-espaces stables par \(u\), on cherche un endomorphisme \(v\) qui commute avec \(u\) et dont on connaît les noyaux. Par exemple, \(v = u – \lambda\,\mathrm{id}_E\) commute avec \(u\). Ainsi, chaque sous-espace propre d’un endomorphisme \(v\) qui commute avec \(u\) est stable par \(u\).
IV. Éléments propres d’un endomorphisme
1. Valeurs propres, vecteurs propres, spectre
Soit \(u \in \mathcal{L}(E)\), avec \(E\) de dimension quelconque. Un scalaire \(\lambda \in \mathbb{K}\) est une valeur propre de \(u\) s’il existe \(x \neq 0\) tel que \(u(x) = \lambda x\). Un tel \(x\) est un vecteur propre associé à \(\lambda\). Le sous-espace propre associé est \(E_\lambda(u) = \ker(u – \lambda\,\mathrm{id}_E)\). L’ensemble des valeurs propres est le spectre de \(u\), noté \(\mathrm{Sp}(u)\).
Un vecteur propre est non nul par définition. En revanche, \(E_\lambda(u)\) contient \(0\). Autrement dit, \(E_\lambda(u)\) est formé des vecteurs propres associés à \(\lambda\) et du vecteur nul. Par ailleurs, \(\lambda \in \mathrm{Sp}(u)\) si et seulement si \(u – \lambda\,\mathrm{id}_E\) n’est pas injectif. En dimension finie, cela équivaut à \(\det(u – \lambda\,\mathrm{id}_E) = 0\).
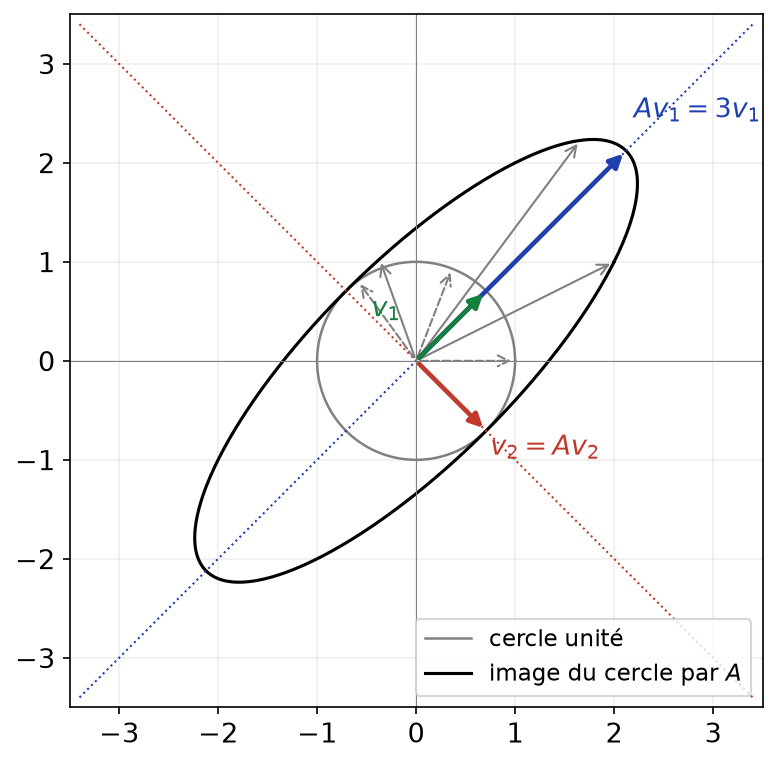
Géométriquement, un vecteur propre est un vecteur dont la direction est conservée. Considérons par exemple \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). Comme le montre la figure ci-dessous, l’image du cercle unité est une ellipse. Seules les directions de \(v_1 = (1, 1)\) et \(v_2 = (1, -1)\) sont conservées : \(Av_1 = 3v_1\) et \(Av_2 = v_2\).
Soit \(D : f \mapsto f^{\prime}\) sur \(E = \mathcal{C}^\infty(\mathbb{R}, \mathbb{R})\). Pour tout \(\lambda \in \mathbb{R}\), l’équation \(f^{\prime} = \lambda f\) a pour solutions les fonctions \(x \mapsto c\,e^{\lambda x}\). Donc tout réel est valeur propre de \(D\), et \(E_\lambda(D) = \mathrm{Vect}(x \mapsto e^{\lambda x})\). Ainsi, en dimension infinie, le spectre peut être infini.
2. Droites stables et vecteurs propres
Une droite \(D = \mathrm{Vect}(x)\) est stable par \(u\) si et seulement si \(x\) est un vecteur propre de \(u\). Plus généralement, tout sous-espace propre de \(u\) est stable par \(u\), et \(u\) y induit l’homothétie de rapport \(\lambda\).
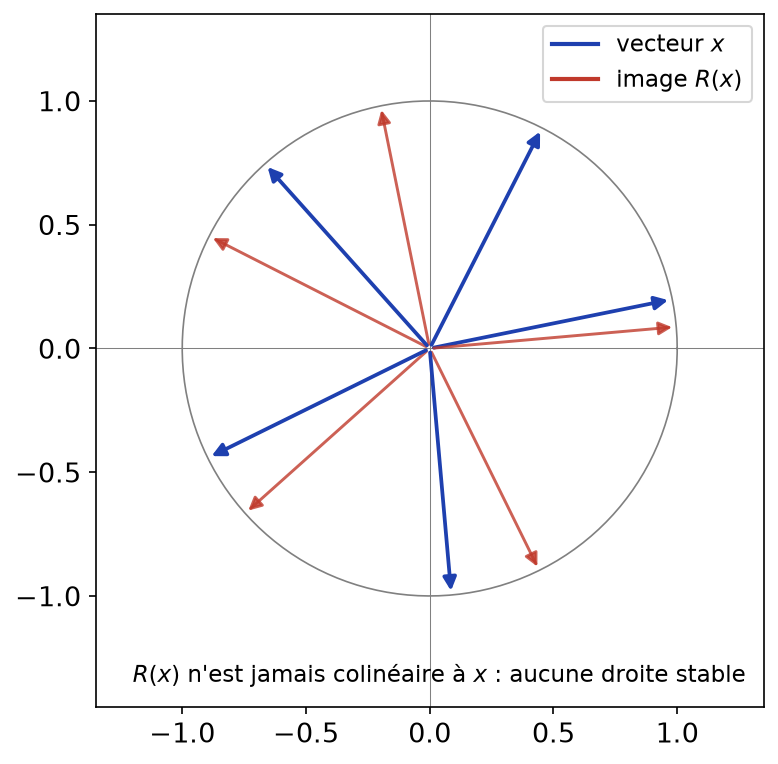
Ainsi, chercher des vecteurs propres revient à chercher des droites stables. Or il peut ne pas en exister sur \(\mathbb{R}\). La rotation \(R\) d’angle \(\pi/2\) du plan euclidien envoie tout vecteur \(x\) sur un vecteur orthogonal. Par conséquent, \(R(x)\) n’est jamais colinéaire à \(x \neq 0\), comme on le voit sur la figure suivante.
3. Somme directe des sous-espaces propres
Soient \(\lambda_1, \ldots, \lambda_p\) des valeurs propres deux à deux distinctes de \(u\). Alors la somme \(E_{\lambda_1}(u) + \cdots + E_{\lambda_p}(u)\) est directe. En particulier, toute famille de vecteurs propres associés à des valeurs propres deux à deux distinctes est libre.
On raisonne par récurrence sur \(p\). Le cas \(p = 1\) est clair. Supposons le résultat vrai au rang \(p – 1\), et soit \(x_1 + \cdots + x_p = 0\) avec \(x_i \in E_{\lambda_i}(u)\). D’une part, on applique \(u\) : \(\lambda_1 x_1 + \cdots + \lambda_p x_p = 0\). D’autre part, on multiplie la relation initiale par \(\lambda_p\). Par différence, on obtient
\[(\lambda_1 – \lambda_p)x_1 + \cdots + (\lambda_{p-1} – \lambda_p)x_{p-1} = 0.\]
Chaque \((\lambda_i – \lambda_p)x_i\) appartient à \(E_{\lambda_i}(u)\). Donc, par hypothèse de récurrence, \((\lambda_i – \lambda_p)x_i = 0\) pour \(i \leq\, p – 1\). Or \(\lambda_i \neq \lambda_p\), donc \(x_i = 0\). Enfin, la relation initiale donne \(x_p = 0\).
En dimension \(n\), un endomorphisme a au plus \(n\) valeurs propres distinctes, et \(\sum_{\lambda \in \mathrm{Sp}(u)} \dim E_\lambda(u) \leq\, n\).
Pour montrer qu’une famille \((f_1, \ldots, f_p)\) est libre, on cherche un endomorphisme dont les \(f_k\) sont des vecteurs propres pour des valeurs propres distinctes. Par exemple, les fonctions \(x \mapsto e^{a_k x}\), avec des réels \(a_k\) distincts, sont vecteurs propres de la dérivation pour les valeurs propres \(a_k\). Elles forment donc une famille libre, sans aucun calcul de déterminant.
4. Éléments propres d’une matrice
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), les éléments propres de \(A\) sont ceux de l’endomorphisme \(X \mapsto AX\) de \(\mathcal{M}_{n,1}(\mathbb{K})\). Ainsi, \(\lambda \in \mathrm{Sp}_{\mathbb{K}}(A)\) si et seulement si \(A – \lambda I_n\) n’est pas inversible. Si \(A\) représente \(u\) dans une base \(\mathcal{B}\), alors \(\mathrm{Sp}(A) = \mathrm{Sp}(u)\), et les vecteurs propres de \(A\) sont les colonnes de coordonnées de ceux de \(u\). Par conséquent, deux matrices semblables ont le même spectre.
Une matrice réelle peut être vue dans \(\mathcal{M}_n(\mathbb{C})\). On a alors \(\mathrm{Sp}_{\mathbb{R}}(A) = \mathrm{Sp}_{\mathbb{C}}(A) \cap \mathbb{R}\). Par exemple, la matrice de la rotation d’angle \(\pi/2\) a un spectre réel vide, mais son spectre complexe vaut \(\{i, -i\}\).
V. Le polynôme caractéristique
1. Définition
Le polynôme caractéristique de \(A \in \mathcal{M}_n(\mathbb{K})\) est \(\chi_A = \det(X I_n – A)\). C’est un polynôme unitaire de degré \(n\). Deux matrices semblables ont le même polynôme caractéristique. On définit donc \(\chi_u\) comme le polynôme caractéristique de n’importe quelle matrice de \(u\).
En effet, si \(B = P^{-1}AP\), alors \(XI_n – B = P^{-1}(XI_n – A)P\), et les déterminants coïncident. Par ailleurs, \(\chi_{A^{\top}} = \chi_A\), car une matrice et sa transposée ont le même déterminant.
Les valeurs propres de \(u\) sont exactement les racines de \(\chi_u\) dans \(\mathbb{K}\) : \(\lambda \in \mathrm{Sp}(u) \Leftrightarrow \chi_u(\lambda) = 0\).
Pour déterminer les éléments propres d’une matrice \(A\) :
- on calcule \(\chi_A(X) = \det(XI_n – A)\) en faisant apparaître des zéros par opérations sur les lignes ou les colonnes, avant de développer ;
- on factorise \(\chi_A\) pour lire le spectre et les multiplicités ;
- pour chaque valeur propre \(\lambda\), on résout le système \((A – \lambda I_n)X = 0\) ;
- on contrôle le résultat avec la trace, qui doit égaler la somme des valeurs propres comptées avec multiplicité.
Soit \(A = \begin{pmatrix} 0 1 1 \\ 1 0 1 \\ 1 1 0 \end{pmatrix}\). On ajoute à la première colonne de \(XI_3 – A\) les deux autres, puis on factorise par \(X – 2\). Ensuite, on retranche la première ligne aux deux autres. Il vient
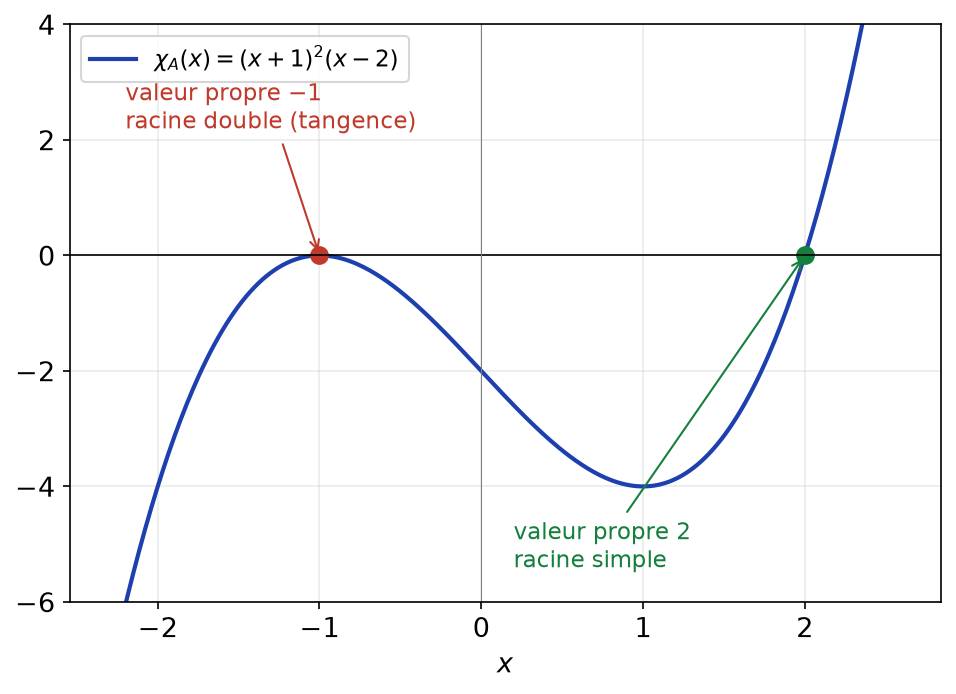
\[\chi_A = (X – 2)\begin{vmatrix} 1 -1 -1 \\ 0 X + 1 0 \\ 0 0 X + 1 \end{vmatrix} = (X – 2)(X + 1)^2.\]
Ainsi, \(\mathrm{Sp}(A) = \{2, -1\}\). De plus, \(E_2(A) = \mathrm{Vect}\big((1, 1, 1)\big)\) et \(E_{-1}(A)\) est le plan d’équation \(x + y + z = 0\). La figure montre le graphe de \(\chi_A\) : la courbe est tangente à l’axe en la racine double \(-1\) et le traverse en la racine simple \(2\).
2. Coefficients remarquables
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), on a
\[\chi_A = X^n – \operatorname{tr}(A)\,X^{n-1} + \cdots + (-1)^n \det A.\]
En particulier, pour \(n = 2\), \(\chi_A = X^2 – \operatorname{tr}(A)\,X + \det A\).
D’abord, le coefficient constant vaut \(\chi_A(0) = \det(-A) = (-1)^n \det A\). Ensuite, on développe \(\det(XI_n – A)\) par la formule des permutations. Un terme associé à une permutation \(\sigma \neq \mathrm{id}\) contient au plus \(n – 2\) coefficients diagonaux, donc il est de degré au plus \(n – 2\). Par conséquent, les termes en \(X^n\) et \(X^{n-1}\) proviennent du seul produit \(\prod_{i=1}^{n}(X – a_{ii})\), qui vaut \(X^n – (a_{11} + \cdots + a_{nn})X^{n-1} + \cdots\).
Si \(\chi_A\) est scindé, de racines \(\lambda_1, \ldots, \lambda_n\) comptées avec multiplicité, alors \(\operatorname{tr}(A) = \lambda_1 + \cdots + \lambda_n\) et \(\det A = \lambda_1 \cdots \lambda_n\). C’est toujours le cas sur \(\mathbb{C}\).
3. Matrices triangulaires et endomorphisme induit
Si \(T\) est triangulaire de diagonale \((t_1, \ldots, t_n)\), alors \(\chi_T = \prod_{i=1}^{n}(X – t_i)\). Si \(M = \begin{pmatrix} A B \\ 0 C \end{pmatrix}\) avec \(A\) et \(C\) carrées, alors \(\chi_M = \chi_A\,\chi_C\).
En effet, \(XI – M\) est encore triangulaire par blocs, de blocs diagonaux \(XI – A\) et \(XI – C\). On applique alors le théorème du paragraphe II.
Si \(F\) est un sous-espace stable par \(u\), alors \(\chi_{u_F}\) divise \(\chi_u\). En particulier, toute valeur propre de l’endomorphisme induit \(u_F\) est une valeur propre de \(u\).
VI. Multiplicité et dimension des sous-espaces propres
La multiplicité d’une valeur propre \(\lambda\) de \(u\), notée \(m_\lambda\), est sa multiplicité comme racine de \(\chi_u\). On parle de valeur propre simple si \(m_\lambda = 1\), double si \(m_\lambda = 2\), et ainsi de suite.
Pour toute valeur propre \(\lambda\) de \(u\), on a \(1 \leq\, \dim E_\lambda(u) \leq\, m_\lambda\). En particulier, si \(\lambda\) est simple, alors \(E_\lambda(u)\) est une droite.
Posons \(d = \dim E_\lambda(u)\). Comme \(\lambda\) est valeur propre, \(d \geq\, 1\). Ensuite, \(E_\lambda(u)\) est stable par \(u\), et \(u\) y induit \(\lambda\,\mathrm{id}\). Dans une base adaptée, la matrice de \(u\) s’écrit donc
\[\begin{pmatrix} \lambda I_d B \\ 0 C \end{pmatrix}, \quad \text{donc} \quad \chi_u = (X – \lambda)^d \chi_C.\]
Par conséquent, \((X – \lambda)^d\) divise \(\chi_u\), c’est-à-dire \(d \leq\, m_\lambda\).
La matrice \(N = \begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\) a pour polynôme caractéristique \((X – 1)^2\). Donc \(1\) est valeur propre double. Cependant, \(N – I_2 = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) est de rang \(1\), si bien que \(\dim E_1(N) = 1 < 2\). En revanche, pour \(I_2\), la valeur propre \(1\) est double et \(\dim E_1(I_2) = 2\). Ainsi, \(N\) et \(I_2\) ont le même polynôme caractéristique sans être semblables.
Le polynôme caractéristique ne détermine donc pas la classe de similitude. Pour comparer deux matrices de même \(\chi\), on compare les dimensions des sous-espaces propres, c’est-à-dire les rangs des \(A – \lambda I_n\). Le chapitre suivant exploitera l’égalité \(\dim E_\lambda = m_\lambda\) pour caractériser les endomorphismes diagonalisables.
Ce qu’il faut retenir
- Une somme \(F_1 + \cdots + F_p\) est directe si et seulement si une décomposition de \(0\) est triviale ; en dimension finie, cela revient à \(\dim \sum F_i = \sum \dim F_i\).
- Une décomposition \(E = \bigoplus F_i\) fournit des projecteurs \(p_i\) tels que \(\sum p_i = \mathrm{id}_E\) et \(p_i \circ p_j = 0\) pour \(i \neq j\).
- Le produit par blocs se calcule comme un produit de matrices \(2 \times 2\), sans commuter les blocs ; le déterminant d’une matrice triangulaire par blocs est le produit des déterminants des blocs diagonaux.
- \(F\) est stable par \(u\) si et seulement si la matrice de \(u\) dans une base adaptée est triangulaire supérieure par blocs.
- Si \(u\) et \(v\) commutent, les noyaux, les images et les sous-espaces propres de \(v\) sont stables par \(u\).
- \(\lambda\) est valeur propre de \(u\) si et seulement si \(u – \lambda\,\mathrm{id}_E\) n’est pas injectif, c’est-à-dire \(\chi_u(\lambda) = 0\) en dimension finie.
- Des sous-espaces propres associés à des valeurs propres distinctes sont en somme directe ; des vecteurs propres associés à des valeurs propres distinctes forment une famille libre.
- \(\chi_A = X^n – \operatorname{tr}(A)X^{n-1} + \cdots + (-1)^n \det A\) ; deux matrices semblables ont même polynôme caractéristique, mais la réciproque est fausse.
- Pour toute valeur propre, \(1 \leq\, \dim E_\lambda(u) \leq\, m_\lambda\).
Questions fréquentes sur éléments propres
Comment trouver rapidement les valeurs propres d'une matrice ?
On calcule \(\chi_A = \det(XI_n – A)\) en faisant apparaître des zéros avant de développer, puis on cherche ses racines. Pour une matrice d’ordre 2, \(\chi_A = X^2 – \operatorname{tr}(A)X + \det A\) suffit. Pensez aussi aux matrices triangulaires ou triangulaires par blocs, dont le polynôme caractéristique se lit presque directement.
Pourquoi des vecteurs propres associés à des valeurs propres distinctes sont-ils libres ?
Parce que les sous-espaces propres associés à des valeurs propres distinctes sont en somme directe. La preuve se fait par récurrence : on applique l’endomorphisme à une relation de dépendance, puis on retranche la relation multipliée par une valeur propre. Ce résultat sert souvent à prouver la liberté de familles de fonctions, comme les exponentielles \(x \mapsto e^{a_k x}\).
Deux matrices qui ont le même polynôme caractéristique sont-elles semblables ?
Non. Par exemple, \(I_2\) et \(\begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\) ont toutes deux pour polynôme caractéristique \((X – 1)^2\). Pourtant, la seule matrice semblable à \(I_2\) est \(I_2\) elle-même. Pour les distinguer, on compare les dimensions des sous-espaces propres, c’est-à-dire les rangs des \(A – \lambda I_n\).
Quel lien entre multiplicité et dimension du sous-espace propre ?
Pour toute valeur propre \(\lambda\), on a \(1 \leq\, \dim E_\lambda \leq\, m_\lambda\), où \(m_\lambda\) est la multiplicité de \(\lambda\) comme racine de \(\chi_u\). En particulier, une valeur propre simple a toujours une droite pour sous-espace propre. L’égalité pour toutes les valeurs propres caractérisera la diagonalisabilité au chapitre suivant.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur éléments propres
- Chapitre précédent : Anneaux, idéaux, Z/nZ et algèbres
- Chapitre suivant : Diagonalisation, trigonalisation et nilpotence
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup