Ce chapitre de polynômes sup arrive à la fin du premier semestre de MPSI. Il présente d’abord l’anneau \(\mathbb{K}[X]\), le degré et la composition. Ensuite, il étudie la division euclidienne, qui fonctionne comme dans les entiers, et la façon d’obtenir un reste par simple évaluation.
Le cœur du cours porte sur les racines. Vous verrez qu’un polynôme non nul a au plus autant de racines que son degré. De plus, la multiplicité se lit sur les dérivées successives grâce à la formule de Taylor. Viennent enfin les formules de Viète, la méthode de Horner et l’interpolation de Lagrange.
Ces outils servent sans cesse ensuite. En effet, l’arithmétique des polynômes, les fractions rationnelles, l’algèbre linéaire et la réduction des matrices s’appuient sur eux. Aux concours, l’argument « trop de racines, donc polynôme nul » est un classique des colles.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur polynômes.
I. L’anneau des polynômes à une indéterminée
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Un polynôme est d’abord un objet formel : une suite de coefficients presque tous nuls. On le manipule ensuite comme une fonction, mais les deux points de vue restent distincts. Cette distinction explique plusieurs énoncés du chapitre.
Un polynôme à coefficients dans \(\mathbb{K}\) est une suite \((a_k)_{k \in \mathbb{N}}\) d’éléments de \(\mathbb{K}\) nulle à partir d’un certain rang. On note \(X\) la suite \((0,1,0,0,\ldots)\) et l’on écrit \(P = \sum_{k=0}^{n} a_k X^k\). L’ensemble de ces polynômes est noté \(\mathbb{K}[X]\).
Deux polynômes sont égaux si et seulement si leurs coefficients sont égaux un à un.
On additionne deux polynômes coefficient par coefficient. Le produit, quant à lui, est défini par \((\sum a_i X^i)(\sum b_j X^j) = \sum_k c_k X^k\) avec \(c_k = \sum_{i+j=k} a_i b_j\). Muni de ces lois, \(\mathbb{K}[X]\) est un anneau commutatif. De plus, la multiplication par un scalaire en fait un espace vectoriel sur \(\mathbb{K}\).
Soit \(P = \sum a_k X^k\) non nul. Son degré est \(\deg P = \max\{k \in \mathbb{N} \mid a_k \neq 0\}\). Le coefficient \(a_{\deg P}\) est le coefficient dominant de \(P\). On dit que \(P\) est unitaire si ce coefficient vaut \(1\). Par convention, \(\deg 0 = -\infty\).
Pour tous \(P, Q \in \mathbb{K}[X]\) :
- \(\deg(P+Q) \leq\, \max(\deg P, \deg Q)\), avec égalité si \(\deg P \neq \deg Q\) ;
- \(\deg(PQ) = \deg P + \deg Q\), et le coefficient dominant de \(PQ\) est le produit des coefficients dominants.
En conséquence, \(\mathbb{K}[X]\) est intègre : si \(PQ = 0\), alors \(P = 0\) ou \(Q = 0\). Enfin, les éléments inversibles de \(\mathbb{K}[X]\) sont les constantes non nulles.
Posons \(n = \deg P\) et \(m = \deg Q\), avec \(P, Q\) non nuls. Le coefficient \(c_{n+m}\) de \(PQ\) vaut \(a_n b_m\). En effet, dans la somme \(\sum_{i+j=n+m} a_i b_j\), tout autre terme contient \(a_i\) avec \(i > n\) ou \(b_j\) avec \(j > m\). Or \(a_n b_m \neq 0\) car \(\mathbb{K}\) est un corps. Pour \(k > n+m\), le même argument donne \(c_k = 0\). Ainsi \(\deg(PQ) = n + m\). Si maintenant \(PQ = 1\), alors \(\deg P + \deg Q = 0\), donc \(P\) et \(Q\) sont des constantes.
La composition est une autre opération importante. Si \(P = \sum a_k X^k\) et \(Q \in \mathbb{K}[X]\), on pose \(P \circ Q = P(Q) = \sum a_k Q^k\). Lorsque \(Q\) n’est pas constant, on a \(\deg(P \circ Q) = \deg P \times \deg Q\).
Pour \(P = X^2 + 1\) et \(Q = 2X – 3\), on obtient \(P \circ Q = (2X-3)^2 + 1 = 4X^2 – 12X + 10\). Le degré vaut bien \(2 \times 1 = 2\). En revanche, \(Q \circ P = 2X^2 – 1\) : la composition n’est donc pas commutative.
Pour \(n \in \mathbb{N}\), on note \(\mathbb{K}_n[X] = \{P \in \mathbb{K}[X] \mid \deg P \leq\, n\}\). C’est l’ensemble des polynômes \(a_0 + a_1 X + \cdots + a_n X^n\). Il contient le polynôme nul et il est stable par combinaison linéaire. En revanche, il n’est pas stable par produit dès que \(n \geq\, 1\) : \(X^n \times X^n\) est de degré \(2n\).
II. Divisibilité et division euclidienne
L’anneau \(\mathbb{K}[X]\) ressemble beaucoup à \(\mathbb{Z}\). Le degré y joue le rôle de la valeur absolue. On y retrouve donc une notion de divisibilité et une division euclidienne.
Soient \(A, B \in \mathbb{K}[X]\). On dit que \(B\) divise \(A\), et l’on note \(B \mid A\), s’il existe \(Q \in \mathbb{K}[X]\) tel que \(A = BQ\). Deux polynômes \(A\) et \(B\) sont associés s’il existe \(\lambda \in \mathbb{K}^*\) tel que \(A = \lambda B\).
On a \(A \mid B\) et \(B \mid A\) si et seulement si \(A\) et \(B\) sont associés. Par conséquent, tout polynôme non nul est associé à un unique polynôme unitaire.
Si \(B = AU\) et \(A = BV\), alors \(A = AUV\). Lorsque \(A = 0\), on a aussi \(B = 0\). Sinon, l’intégrité donne \(UV = 1\), donc \(U\) est une constante non nulle. La réciproque est immédiate.
Soient \(A, B \in \mathbb{K}[X]\) avec \(B \neq 0\). Il existe un unique couple \((Q, R) \in \mathbb{K}[X]^2\) tel que
\[A = BQ + R \quad \text{et} \quad \deg R < \deg B.\]
Le polynôme \(Q\) est le quotient et \(R\) le reste de la division euclidienne de \(A\) par \(B\).
Unicité : si \(BQ + R = BQ_1 + R_1\), alors \(B(Q – Q_1) = R_1 – R\). Le membre de droite est de degré strictement inférieur à \(\deg B\). Par conséquent, \(Q – Q_1 = 0\), puis \(R = R_1\).
Existence : on raisonne par récurrence forte sur \(n = \deg A\). Si \(n < \deg B\), le couple \((0, A)\) convient. Sinon, notons \(a\) et \(b\) les coefficients dominants de \(A\) et \(B\), et \(m = \deg B\). Le polynôme \(A_1 = A – \frac{a}{b} X^{n-m} B\) est de degré strictement inférieur à \(n\). L’hypothèse de récurrence fournit \(A_1 = BQ_1 + R_1\). Finalement, \(A = B(Q_1 + \frac{a}{b}X^{n-m}) + R_1\).
La démonstration donne directement l’algorithme : à chaque étape, on élimine le terme de plus haut degré. On présente les calculs comme une division posée d’entiers.
Divisons \(A = X^4 + 2X^3 – X + 3\) par \(B = X^2 + X + 1\). D’abord, \(A – X^2 B = X^3 – X^2 – X + 3\). Ensuite, on retranche \(XB\) et l’on obtient \(-2X^2 – 2X + 3\). Enfin, on ajoute \(2B\), ce qui laisse \(5\). Ainsi
\[X^4 + 2X^3 – X + 3 = (X^2 + X + 1)(X^2 + X – 2) + 5.\]
Souvent, on ne veut que le reste. Or ce reste a un degré connu à l’avance, donc peu de coefficients inconnus. C’est pourquoi on l’obtient plus vite en évaluant l’égalité de division en des points bien choisis.
Pour trouver le reste de \(A\) par \(B\), avec \(\deg B = m\) :
- écrire \(A = BQ + R\) avec \(R = r_0 + r_1 X + \cdots + r_{m-1}X^{m-1}\) inconnu ;
- évaluer en chaque racine \(\alpha\) de \(B\) : on obtient \(A(\alpha) = R(\alpha)\), car \(B(\alpha) = 0\) ;
- si \(\alpha\) est racine double de \(B\), dériver l’égalité et évaluer encore en \(\alpha\).
Par exemple, le reste de \(X^n\) par \((X-1)(X-2)\) est \(R = aX + b\) avec \(a + b = 1\) et \(2a + b = 2^n\). Donc \(R = (2^n – 1)X + 2 – 2^n\).
III. Racines d’un polynôme
À tout polynôme \(P = \sum a_k X^k\), on associe la fonction polynomiale \(\widetilde{P} : x \mapsto \sum a_k x^k\) de \(\mathbb{K}\) dans \(\mathbb{K}\). Dans la pratique, on la note encore \(P\). L’application \(P \mapsto \widetilde{P}\) respecte la somme, le produit et la composition.
1. Racines et divisibilité
Un élément \(\alpha \in \mathbb{K}\) est une racine de \(P\) si \(P(\alpha) = 0\).
Le scalaire \(\alpha\) est racine de \(P\) si et seulement si \((X – \alpha)\) divise \(P\).
La division euclidienne de \(P\) par \(X – \alpha\) s’écrit \(P = (X – \alpha)Q + R\), avec \(R\) constant. En évaluant en \(\alpha\), on trouve \(R = P(\alpha)\). Donc \(X – \alpha\) divise \(P\) si et seulement si \(P(\alpha) = 0\).
Si \(\alpha_1, \ldots, \alpha_r\) sont des racines deux à deux distinctes de \(P\), une récurrence montre que \(\prod_{i=1}^{r}(X – \alpha_i)\) divise \(P\). On en déduit un résultat fondamental.
Un polynôme non nul de degré \(n\) possède au plus \(n\) racines distinctes. Par conséquent :
- un polynôme de \(\mathbb{K}_n[X]\) qui a au moins \(n+1\) racines distinctes est nul ;
- un polynôme qui a une infinité de racines est nul ;
- deux polynômes dont les fonctions polynomiales coïncident sur \(\mathbb{K}\) sont égaux.
Ce dernier point justifie a posteriori qu’on identifie un polynôme et sa fonction polynomiale sur \(\mathbb{R}\) ou \(\mathbb{C}\). Il fournit surtout un outil très efficace pour démontrer qu’un polynôme est nul.
Pour montrer que deux polynômes \(P\) et \(Q\) sont égaux :
- majorer le degré de \(D = P – Q\), par exemple \(\deg D \leq\, n\) ;
- exhiber \(n+1\) racines distinctes de \(D\), ou une infinité de racines ;
- conclure que \(D = 0\).
Par exemple, si \(P(x+1) = P(x)\) pour tout réel \(x\), alors \(P – P(0)\) s’annule en tout entier naturel. Il a une infinité de racines, donc \(P\) est constant.
2. Méthode de Horner
Évaluer \(P = a_n X^n + \cdots + a_0\) en \(\alpha\) terme à terme coûte cher. On écrit plutôt
\[P(\alpha) = \big(\cdots\big((a_n \alpha + a_{n-1})\alpha + a_{n-2}\big)\alpha + \cdots\big)\alpha + a_0.\]
On calcule donc \(b_n = a_n\), puis \(b_k = b_{k+1}\alpha + a_k\) pour \(k\) décroissant. Ainsi \(b_0 = P(\alpha)\), avec seulement \(n\) multiplications et \(n\) additions. De plus, les nombres intermédiaires ont un sens précis.
Avec les notations précédentes, le quotient de la division de \(P\) par \(X – \alpha\) est \(Q = b_n X^{n-1} + b_{n-1}X^{n-2} + \cdots + b_1\), et le reste est \(b_0 = P(\alpha)\).
Le tableau ci-dessous applique l’algorithme à \(P = X^4 – 3X^3 + 5X – 2\) en \(\alpha = 2\). Chaque résultat est multiplié par \(2\), puis ajouté au coefficient suivant.
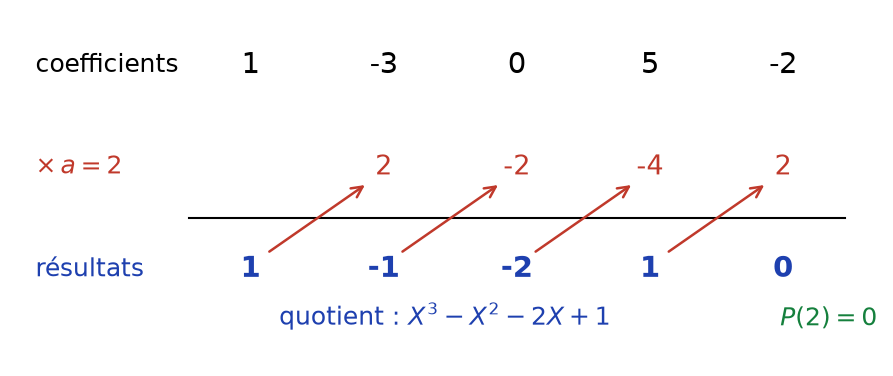
On lit \(P(2) = 0\). Par conséquent, \(P = (X-2)(X^3 – X^2 – 2X + 1)\).
3. Multiplicité d’une racine
Soient \(P \neq 0\), \(\alpha \in \mathbb{K}\) et \(m \in \mathbb{N}\). On dit que \(\alpha\) est racine de multiplicité \(m\) de \(P\) si \((X-\alpha)^m\) divise \(P\) mais pas \((X-\alpha)^{m+1}\). Autrement dit, \(P = (X-\alpha)^m Q\) avec \(Q(\alpha) \neq 0\). Une racine de multiplicité \(1\) est dite simple, de multiplicité \(2\) double, et ainsi de suite.
Sur \(\mathbb{R}\), la multiplicité se voit sur la courbe. Près d’une racine simple, la courbe traverse l’axe. Près d’une racine double, elle le touche sans le traverser. Enfin, près d’une racine triple, elle traverse l’axe avec une tangente horizontale, comme le montre la figure ci-dessous.
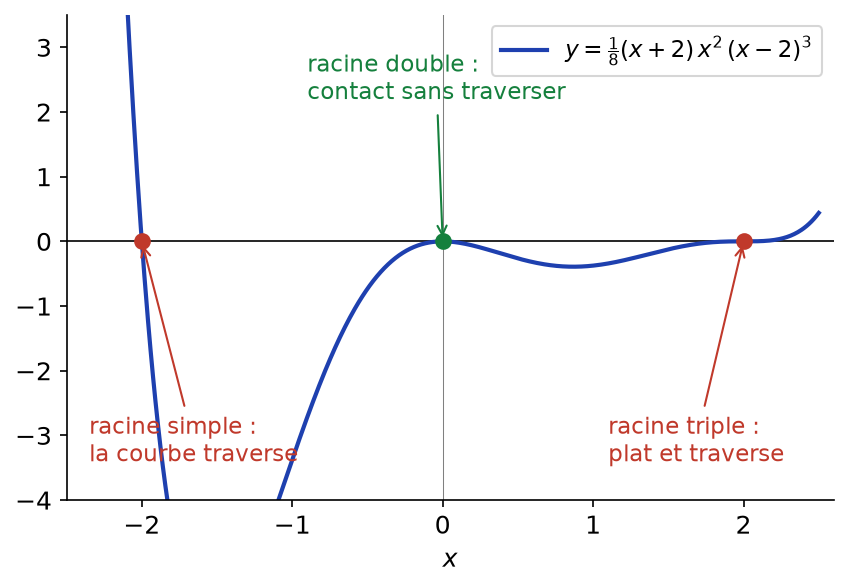
Si \(\alpha_1, \ldots, \alpha_r\) sont des racines distinctes de multiplicités \(m_1, \ldots, m_r\), alors \(\prod (X – \alpha_i)^{m_i}\) divise \(P\). En particulier, la somme des multiplicités des racines est au plus \(\deg P\).
IV. Dérivation formelle et formule de Taylor
Sur un corps quelconque, la dérivée d’un polynôme se définit sans limite. Sur \(\mathbb{R}\), elle coïncide avec la dérivée usuelle de la fonction polynomiale.
La dérivée de \(P = \sum_{k=0}^{n} a_k X^k\) est \(P^{\prime} = \sum_{k=1}^{n} k a_k X^{k-1}\). On définit par récurrence \(P^{(0)} = P\) et \(P^{(j+1)} = (P^{(j)})^{\prime}\).
La dérivation est linéaire. Si \(\deg P = n \geq\, 1\), alors \(\deg P^{\prime} = n – 1\) ; si \(P\) est constant, \(P^{\prime} = 0\). De plus, \((PQ)^{\prime} = P^{\prime}Q + PQ^{\prime}\) et \((P \circ Q)^{\prime} = Q^{\prime} \times (P^{\prime} \circ Q)\). Enfin, on a la formule de Leibniz :
\[(PQ)^{(n)} = \sum_{k=0}^{n} \binom\,{n}{k} P^{(k)} Q^{(n-k)}.\]
La formule de Leibniz se démontre par récurrence sur \(n\), exactement comme la formule du binôme. Elle sert surtout lorsque l’un des facteurs a peu de dérivées non nulles. Pour la suite, retenons aussi que \((X^n)^{(k)} = \frac{n!}{(n-k)!}X^{n-k}\) si \(k \leq\, n\), et \(0\) sinon.
Calculons \((X^2 (1+X)^n)^{(n)}\) en \(0\). Seuls les termes où \(X^2\) est dérivé au plus deux fois comptent. Or, en \(0\), les dérivées d’ordre \(0\) et \(1\) de \(X^2\) s’annulent. Il reste le terme \(k=2\) : \(\binom\,{n}{2} \times 2 \times ((1+X)^n)^{(n-2)}(0) = \binom\,{n}{2} \times 2 \times \frac{n!}{2} = \binom\,{n}{2} n!\).
(Formule de Taylor polynomiale) Pour tout \(P\) de degré au plus \(n\) et tout \(a \in \mathbb{K}\),
\[P = \sum_{k=0}^{n} \frac{P^{(k)}(a)}{k!} (X – a)^k.\]
Par linéarité des deux membres, il suffit de traiter \(P = (X-a)^j\) avec \(j \leq\, n\). En effet, ces polynômes engendrent \(\mathbb{K}_n[X]\), puisque \(X^j = ((X-a) + a)^j\) se développe par la formule du binôme. Or \(P^{(k)}(a)\) vaut \(j!\) si \(k = j\) et \(0\) sinon. Le membre de droite vaut donc \((X-a)^j\).
La formule de Taylor écrit \(P\) « en puissances de \(X – a\) ». Ses troncatures donnent la tangente, puis la meilleure parabole au voisinage de \(a\). La figure suivante l’illustre pour \(P = X^3 – 2X + 1\) au point \(a = 2\), où \(P = (X-2)^3 + 6(X-2)^2 + 10(X-2) + 5\).
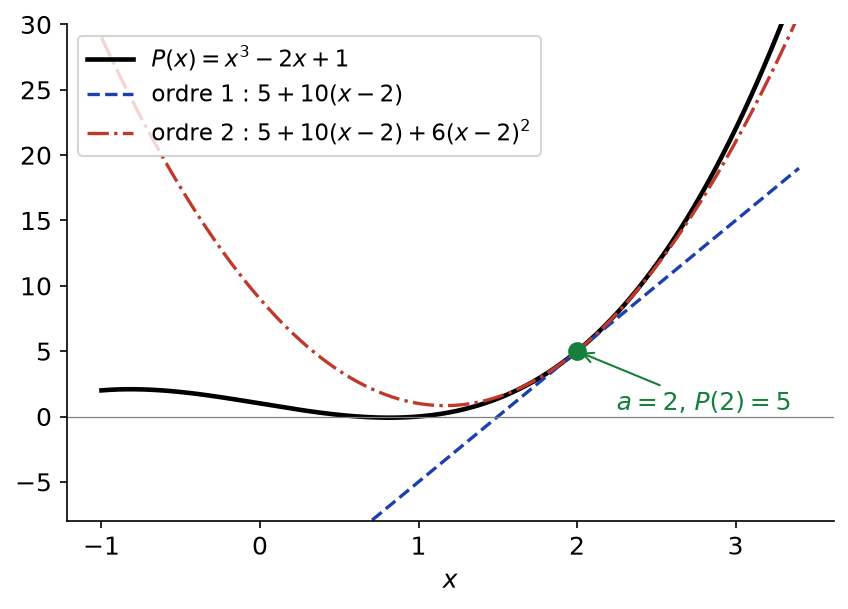
De plus, le reste de la division de \(P\) par \((X-a)^k\) est exactement la troncature de Taylor d’ordre \(k-1\). La formule de Taylor relie surtout la multiplicité aux dérivées.
Soit \(P \neq 0\), \(\alpha \in \mathbb{K}\) et \(m \in \mathbb{N}^*\). Le scalaire \(\alpha\) est racine de multiplicité \(m\) de \(P\) si et seulement si
\[P(\alpha) = P^{\prime}(\alpha) = \cdots = P^{(m-1)}(\alpha) = 0 \quad \text{et} \quad P^{(m)}(\alpha) \neq 0.\]
D’après la formule de Taylor en \(\alpha\), on a \(P = \sum_{k=0}^{n} c_k (X – \alpha)^k\) avec \(c_k = \frac{P^{(k)}(\alpha)}{k!}\). Supposons les \(m\) premières dérivées nulles en \(\alpha\) et \(c_m \neq 0\). Alors \(P = (X-\alpha)^m Q\) avec \(Q = \sum_{k \geq\, m} c_k (X-\alpha)^{k-m}\) et \(Q(\alpha) = c_m \neq 0\). Réciproquement, si \(P = (X-\alpha)^m Q\) avec \(Q(\alpha) \neq 0\), la formule de Leibniz montre que \(P^{(k)}(\alpha) = 0\) pour \(k < m\) et \(P^{(m)}(\alpha) = m!\,Q(\alpha) \neq 0\).
Pour déterminer la multiplicité d’une racine \(\alpha\) connue, on calcule \(P(\alpha)\), \(P^{\prime}(\alpha)\), \(P^{\prime\prime}(\alpha)\)… jusqu’à la première valeur non nulle. Son ordre de dérivation est la multiplicité. Pour imposer une racine double, on écrit donc le système \(P(\alpha) = 0\) et \(P^{\prime}(\alpha) = 0\).
Soit \(P = X^3 – 3X + 2\). On a \(P(1) = 0\), \(P^{\prime} = 3X^2 – 3\) donc \(P^{\prime}(1) = 0\), puis \(P^{\prime\prime}(1) = 6 \neq 0\). Ainsi \(1\) est racine double, et \(P = (X-1)^2(X+2)\).
V. Polynômes scindés et relations coefficients-racines
Un polynôme non constant \(P\) est scindé sur \(\mathbb{K}\) s’il s’écrit \(P = a_n \prod_{i=1}^{n} (X – x_i)\), avec \(x_1, \ldots, x_n \in \mathbb{K}\) non nécessairement distincts. Autrement dit, la somme des multiplicités de ses racines dans \(\mathbb{K}\) est égale à son degré.
Par exemple, \(X^2 + 1\) n’est pas scindé sur \(\mathbb{R}\), mais il l’est sur \(\mathbb{C}\) : \(X^2 + 1 = (X – i)(X + i)\). De même, \(X^n – 1\) est scindé sur \(\mathbb{C}\), à racines simples, les racines \(n\)-ièmes de l’unité.
Les fonctions symétriques élémentaires de \(x_1, \ldots, x_n\) sont, pour \(1 \leq\, k \leq\, n\),
\[\sigma_k = \sum_{1 \leq\, i_1 < i_2 < \cdots < i_k \leq\, n} x_{i_1} x_{i_2} \cdots x_{i_k}.\]
Ainsi \(\sigma_1 = \sum x_i\) et \(\sigma_n = \prod x_i\).
(Formules de Viète) Si \(P = \sum_{k=0}^{n} a_k X^k = a_n \prod_{i=1}^{n}(X – x_i)\) est scindé, alors pour \(1 \leq\, k \leq\, n\),
\[\sigma_k = (-1)^k \frac{a_{n-k}}{a_n}.\]
Développons \(\prod_{i=1}^{n} (X – x_i)\). Pour obtenir un terme en \(X^{n-k}\), on choisit \(-x_i\) dans exactement \(k\) facteurs, et \(X\) dans les autres. Le coefficient de \(X^{n-k}\) vaut donc \((-1)^k \sigma_k\). On identifie ensuite avec \(\frac{a_{n-k}}{a_n}\).
En degré \(2\), on retrouve \(x_1 + x_2 = -\frac{b}{a}\) et \(x_1 x_2 = \frac{c}{a}\). En degré \(3\), pour \(aX^3 + bX^2 + cX + d\), on a \(\sigma_1 = -\frac{b}{a}\), \(\sigma_2 = \frac{c}{a}\) et \(\sigma_3 = -\frac{d}{a}\).
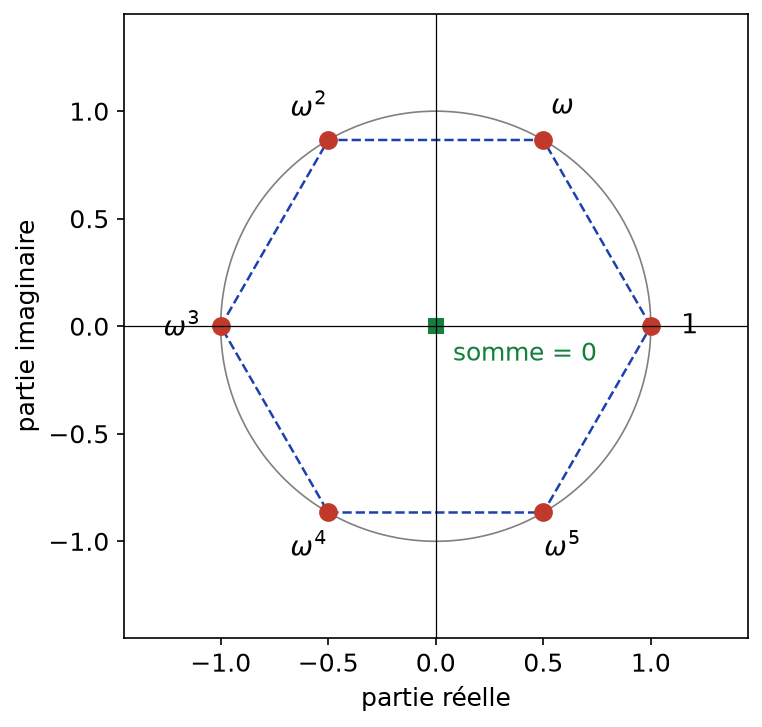
Soit \(\omega = e^{2i\pi/n}\) avec \(n \geq\, 2\). Comme \(X^n – 1 = \prod_{k=0}^{n-1}(X – \omega^k)\), le coefficient de \(X^{n-1}\) est nul. Par conséquent, \(\sum_{k=0}^{n-1} \omega^k = 0\). La figure ci-dessous le montre pour \(n = 6\) : les racines forment un hexagone régulier centré en \(0\).
Toute expression symétrique en les racines s’exprime ensuite à l’aide des \(\sigma_k\). Par exemple, \(x_1^2 + x_2^2 + x_3^2 = \sigma_1^2 – 2\sigma_2\). De même, \(\frac{1}{x_1} + \frac{1}{x_2} + \frac{1}{x_3} = \frac{\sigma_2}{\sigma_3}\) lorsque \(\sigma_3 \neq 0\).
Les formules de Viète supposent \(P\) scindé et chaque racine comptée avec sa multiplicité. Réciproquement, si \(x_1, \ldots, x_n\) ont pour fonctions symétriques \(\sigma_1, \ldots, \sigma_n\), ils sont exactement les racines de \(X^n – \sigma_1 X^{n-1} + \sigma_2 X^{n-2} – \cdots + (-1)^n \sigma_n\). C’est ainsi qu’on résout certains systèmes symétriques.
VI. Interpolation de Lagrange
Le problème est le suivant. On se donne \(n+1\) points \(x_0, \ldots, x_n\) deux à deux distincts et des valeurs \(y_0, \ldots, y_n\). On cherche un polynôme \(P\) tel que \(P(x_i) = y_i\) pour tout \(i\).
Les polynômes de Lagrange associés aux points \(x_0, \ldots, x_n\) sont
\[L_i = \prod_{j \neq i} \frac{X – x_j}{x_i – x_j}, \qquad 0 \leq\, i \leq\, n.\]
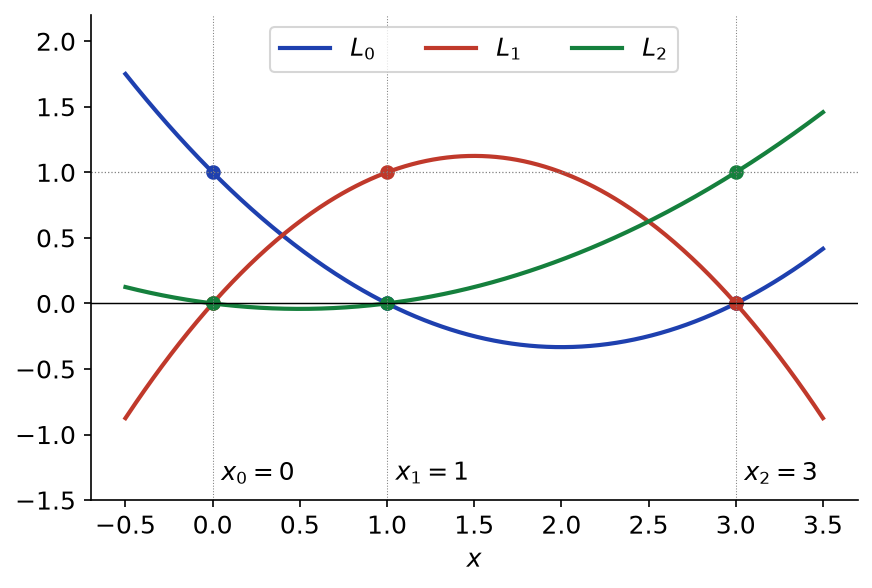
Chaque \(L_i\) est de degré \(n\), et \(L_i(x_j)\) vaut \(1\) si \(j = i\) et \(0\) sinon.
La figure ci-dessous montre les trois polynômes de Lagrange associés aux points \(0\), \(1\) et \(3\). Chacun vaut \(1\) en « son » point et s’annule aux deux autres.
Il existe un unique \(P \in \mathbb{K}_n[X]\) tel que \(P(x_i) = y_i\) pour tout \(i\), à savoir
\[P = \sum_{i=0}^{n} y_i L_i.\]
De plus, les polynômes \(Q\) de \(\mathbb{K}[X]\) qui vérifient les mêmes conditions sont exactement les \(Q = P + A\prod_{i=0}^{n}(X – x_i)\), avec \(A \in \mathbb{K}[X]\).
Existence : \(P = \sum y_i L_i\) est de degré au plus \(n\), et \(P(x_j) = \sum_i y_i L_i(x_j) = y_j\). Unicité : si \(P_1\) convient aussi, alors \(P – P_1 \in \mathbb{K}_n[X]\) s’annule aux \(n+1\) points distincts \(x_j\). Il est donc nul. Enfin, \(Q\) convient si et seulement si \(Q – P\) s’annule en chaque \(x_j\). Cela équivaut à la divisibilité de \(Q – P\) par \(\prod (X – x_j)\), car les \(x_j\) sont distincts.
Pour construire le polynôme interpolateur, on peut :
- écrire les \(L_i\) et former \(\sum y_i L_i\), ce qui est utile en théorie ;
- ou, pour peu de points, poser \(P = a_0 + a_1 X + \cdots + a_n X^n\) et résoudre le système \(P(x_i) = y_i\) ;
- vérifier à la fin les valeurs \(P(x_i)\), ce qui détecte toute erreur de calcul.
Cherchons \(P \in \mathbb{R}_2[X]\) avec \(P(0) = 1\), \(P(1) = 2\) et \(P(3) = 10\). On a \(L_0 = \frac{(X-1)(X-3)}{3}\), \(L_1 = -\frac{X(X-3)}{2}\) et \(L_2 = \frac{X(X-1)}{6}\). Donc \(P = L_0 + 2L_1 + 10L_2\). Le coefficient de \(X^2\) vaut \(\frac{1}{3} – 1 + \frac{5}{3} = 1\), celui de \(X\) vaut \(-\frac{4}{3} + 3 – \frac{5}{3} = 0\), et la constante vaut \(1\). Finalement, \(P = X^2 + 1\).
En appliquant l’unicité aux valeurs \(y_i = x_i^k\), avec \(k \leq\, n\), on obtient \(\sum_{i=0}^{n} x_i^k L_i = X^k\). En particulier, \(\sum_{i=0}^{n} L_i = 1\). Ces identités reviennent souvent dans les exercices.
Ce qu’il faut retenir
- Le degré d’un produit est la somme des degrés ; \(\mathbb{K}[X]\) est intègre et ses inversibles sont les constantes non nulles.
- Deux polynômes qui se divisent mutuellement sont associés.
- La division euclidienne \(A = BQ + R\), avec \(\deg R < \deg B\), existe et est unique ; le reste s’obtient souvent en évaluant aux racines de \(B\).
- \(\alpha\) est racine de \(P\) si et seulement si \(X – \alpha\) divise \(P\).
- Un polynôme de degré au plus \(n\) avec \(n+1\) racines distinctes est nul : c’est l’argument clé pour prouver une égalité de polynômes.
- La méthode de Horner évalue \(P(\alpha)\) en \(n\) multiplications et fournit le quotient par \(X – \alpha\).
- Formule de Taylor : \(P = \sum \frac{P^{(k)}(a)}{k!}(X-a)^k\) ; la multiplicité est l’ordre de la première dérivée non nulle en la racine.
- Formules de Viète pour un polynôme scindé : \(\sigma_k = (-1)^k \frac{a_{n-k}}{a_n}\).
- Interpolation de Lagrange : \(P = \sum y_i L_i\) est l’unique polynôme de degré au plus \(n\) qui prend les valeurs \(y_i\) aux \(n+1\) points \(x_i\).
Questions fréquentes sur polynômes
Comment trouver le reste d'une division euclidienne sans la poser ?
On écrit \(A = BQ + R\) avec \(R\) inconnu de degré inférieur à \(\deg B\). Ensuite, on évalue en chaque racine de \(B\), ce qui fait disparaître \(BQ\). Pour une racine double de \(B\), on dérive l’égalité avant d’évaluer une seconde fois.
Comment déterminer la multiplicité d'une racine ?
On calcule \(P(\alpha)\), \(P^{\prime}(\alpha)\), \(P^{\prime\prime}(\alpha)\) et ainsi de suite. La multiplicité est l’ordre de la première dérivée qui ne s’annule pas en \(\alpha\). Ce résultat découle de la formule de Taylor en \(\alpha\).
Comment prouver qu'un polynôme est nul ?
On majore son degré par \(n\), puis on exhibe \(n+1\) racines distinctes. Si le polynôme s’annule sur un ensemble infini, il est nul sans condition de degré. C’est ainsi qu’on montre l’unicité du polynôme interpolateur de Lagrange.
Quand peut-on utiliser les formules de Viète ?
Il faut que le polynôme soit scindé, les racines étant comptées avec leur multiplicité. C’est toujours le cas sur \(\mathbb{C}\), mais pas sur \(\mathbb{R}\). On obtient alors \(\sigma_k = (-1)^k a_{n-k}/a_n\), ce qui permet de calculer toute expression symétrique des racines sans les connaître.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur polynômes
- À maîtriser avant : Nombres complexes et exponentielle complexe, Structures algébriques usuelles : groupes, anneaux, corps
- Chapitre précédent : Calcul matriciel et systèmes linéaires
- Chapitre suivant : Arithmétique des polynômes et fractions rationnelles
- Le même thème en L1 : polynômes, cours de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé