Ce chapitre de logique ouvre l’année de MPSI et de MP2I. Il fixe le langage exigé dès la première colle : quantificateurs, implication, contraposée et négation d’une phrase compliquée. Vous y apprendrez aussi à choisir le bon mode de raisonnement : disjonction des cas, absurde, analyse-synthèse et récurrence simple, double ou forte.
Le cours logique ensembles sup présente ensuite le vocabulaire des ensembles : parties, ensemble des parties, produit cartésien et partitions. Il étudie enfin les applications, avec les images directes et réciproques, puis l’injectivité, la surjectivité et la bijection réciproque d’une composée.
La dernière partie traite des relations d’équivalence, des congruences et des relations d’ordre. Ces outils reviennent dans toute l’année. En effet, les limites, l’arithmétique, l’algèbre linéaire et les probabilités s’écrivent tous dans ce langage.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur logique, ensembles et applications.
I. Logique : propositions, connecteurs et quantificateurs
Une démonstration est une suite d’énoncés reliés par des règles précises. Avant de manipuler des ensembles ou des fonctions, il faut donc fixer ce vocabulaire. En colle, un quantificateur mal placé suffit à rendre une réponse fausse.
1. Connecteurs logiques
Une proposition est un énoncé qui est soit vrai, soit faux. À partir de deux propositions \(P\) et \(Q\), on forme :
- la négation \(\neg P\), vraie exactement quand \(P\) est fausse ;
- la conjonction \(P \wedge Q\) (« \(P\) et \(Q\) »), vraie quand les deux le sont ;
- la disjonction \(P \vee Q\) (« \(P\) ou \(Q\) »), vraie quand au moins l’une l’est ;
- l’implication \(P \Rightarrow Q\), fausse uniquement quand \(P\) est vraie et \(Q\) fausse ;
- l’équivalence \(P \Leftrightarrow Q\), vraie quand \(P\) et \(Q\) ont la même valeur de vérité.
L’implication surprend souvent. En effet, \(P \Rightarrow Q\) est vraie dès que \(P\) est fausse. Autrement dit, elle a la même table de vérité que \(\neg P \vee Q\). Par conséquent, sa négation est \(P \wedge \neg Q\) : pour réfuter une implication, on exhibe un cas où l’hypothèse est vraie et la conclusion fausse.
Pour toutes propositions \(P\) et \(Q\) :
- \(\neg(P \wedge Q) \Leftrightarrow (\neg P \vee \neg Q)\) et \(\neg(P \vee Q) \Leftrightarrow (\neg P \wedge \neg Q)\) (lois de De Morgan) ;
- \((P \Rightarrow Q) \Leftrightarrow (\neg Q \Rightarrow \neg P)\) : une implication équivaut à sa contraposée ;
- \((P \Leftrightarrow Q) \Leftrightarrow \big((P \Rightarrow Q) \wedge (Q \Rightarrow P)\big)\).
La réciproque de \(P \Rightarrow Q\) est \(Q \Rightarrow P\). Elle n’a aucun lien logique avec l’implication de départ. Par exemple, pour \(x\) réel, « \(x = 2 \Rightarrow x^2 = 4\) » est vraie, alors que sa réciproque est fausse pour \(x = -2\).
2. Quantificateurs et négation
Le quantificateur universel \(\forall\) se lit « pour tout ». Le quantificateur existentiel \(\exists\) se lit « il existe au moins un ». On écrit aussi \(\exists!\) pour « il existe un unique ». L’ordre des quantificateurs de natures différentes compte beaucoup.
La phrase \(\forall x \in \mathbb{R},\ \exists y \in \mathbb{R},\ y > x\) est vraie : on prend \(y = x + 1\), qui dépend de \(x\). En revanche, \(\exists y \in \mathbb{R},\ \forall x \in \mathbb{R},\ y > x\) est fausse : aucun réel ne majore tous les réels. Ainsi, dans la première phrase, \(y\) peut dépendre de \(x\) ; dans la seconde, il est choisi une fois pour toutes.
Pour nier une proposition quantifiée, on lit la phrase de gauche à droite :
- chaque \(\forall\) devient \(\exists\) et chaque \(\exists\) devient \(\forall\), sans changer l’ordre ni les ensembles ;
- la propriété finale est remplacée par sa négation ;
- une implication \(A \Rightarrow B\) finale devient \(A \wedge \neg B\).
Par exemple, « \(f\) est majorée » s’écrit \(\exists M \in \mathbb{R},\ \forall x \in \mathbb{R},\ f(x) \leq\, M\). Sa négation est donc \(\forall M \in \mathbb{R},\ \exists x \in \mathbb{R},\ f(x) > M\).
II. Les modes de raisonnement
Choisir le bon raisonnement, c’est souvent la moitié du travail. Chaque méthode a ses signes de reconnaissance. De plus, la rédaction doit annoncer clairement la méthode choisie.
1. Raisonnement direct et disjonction des cas
Pour montrer \(P \Rightarrow Q\) directement, on suppose \(P\) et on déduit \(Q\). Quand un objet peut se trouver dans plusieurs situations, on raisonne par disjonction des cas : on traite séparément chaque situation, et les cas doivent recouvrir toutes les possibilités.
Montrons que, pour tout entier \(n\), le nombre \(n(n+1)\) est pair. Si \(n\) est pair, \(n = 2k\) et \(n(n+1) = 2k(2k+1)\) est pair. Sinon, \(n = 2k + 1\) et \(n(n+1) = 2(2k+1)(k+1)\) est pair. Les deux cas couvrent tous les entiers, d’où le résultat.
2. Contraposition et raisonnement par l’absurde
Par contraposition, on prouve \(\neg Q \Rightarrow \neg P\) au lieu de \(P \Rightarrow Q\). C’est utile quand \(\neg Q\) donne une information exploitable, par exemple une écriture explicite. Par l’absurde, on suppose au contraire que la conclusion est fausse, puis on aboutit à une contradiction.
Soit \(n \in \mathbb{Z}\). Montrons que si \(n^2\) est pair, alors \(n\) est pair. Par contraposition, supposons \(n\) impair : \(n = 2k + 1\). Alors \(n^2 = 2(2k^2 + 2k) + 1\) est impair. La contraposée est prouvée, donc l’implication aussi.
Ensuite, montrons par l’absurde que \(\sqrt{2}\) est irrationnel. Supposons \(\sqrt{2} = \frac{p}{q}\) avec \(p\) et \(q\) entiers, \(q \neq 0\), la fraction étant irréductible. Alors \(p^2 = 2q^2\), donc \(p^2\) est pair, puis \(p\) est pair. On écrit \(p = 2p^{\prime}\), d’où \(q^2 = 2p^{\prime 2}\) : \(q\) est pair lui aussi. C’est absurde, car la fraction était irréductible.
3. Analyse-synthèse
Ce raisonnement sert à déterminer toutes les solutions d’un problème, ou à prouver une existence avec unicité.
Un raisonnement par analyse-synthèse se rédige en deux temps :
- Analyse : on suppose qu’une solution existe et on en déduit sa forme. On obtient des conditions nécessaires, donc l’unicité éventuelle.
- Synthèse : on vérifie que les candidats trouvés sont bien des solutions. On obtient ainsi l’existence.
Oublier la synthèse est une faute grave : l’analyse ne garantit jamais que le candidat convient.
Cherchons les fonctions \(f : \mathbb{R} \to \mathbb{R}\) telles que, pour tout réel \(x\), \(f(x) + f(-x) = 2x^2\) et \(f(x) – f(-x) = 4x\). Analyse : en additionnant les deux relations, \(2f(x) = 2x^2 + 4x\), donc \(f(x) = x^2 + 2x\). Synthèse : pour cette fonction, \(f(-x) = x^2 – 2x\), et les deux relations sont vérifiées. Il existe donc une unique solution.
4. Raisonnement par récurrence
Le principe de récurrence découle d’une propriété fondamentale de \(\mathbb{N}\) : toute partie non vide de \(\mathbb{N}\) possède un plus petit élément. Le programme l’admet.
Soit \(n_0 \in \mathbb{N}\) et \(\mathcal{P}(n)\) une propriété définie pour \(n \geq\, n_0\).
- Récurrence simple : si \(\mathcal{P}(n_0)\) est vraie et si \(\mathcal{P}(n) \Rightarrow \mathcal{P}(n+1)\) pour tout \(n \geq\, n_0\), alors \(\mathcal{P}(n)\) est vraie pour tout \(n \geq\, n_0\).
- Récurrence double : si \(\mathcal{P}(n_0)\) et \(\mathcal{P}(n_0 + 1)\) sont vraies et si \(\big(\mathcal{P}(n) \wedge \mathcal{P}(n+1)\big) \Rightarrow \mathcal{P}(n+2)\) pour tout \(n \geq\, n_0\), la conclusion est la même.
- Récurrence forte : si \(\mathcal{P}(n_0)\) est vraie et si, pour tout \(n \geq\, n_0\), la validité de \(\mathcal{P}(n_0), \ldots, \mathcal{P}(n)\) entraîne \(\mathcal{P}(n+1)\), la conclusion est encore la même.
Traitons la récurrence simple. Supposons par l’absurde que l’ensemble \(A\) des entiers \(n \geq\, n_0\) tels que \(\mathcal{P}(n)\) est fausse soit non vide. Il possède un plus petit élément \(m\). D’abord, \(m \neq n_0\) car \(\mathcal{P}(n_0)\) est vraie. Donc \(m – 1 \geq\, n_0\) et \(m – 1 \notin A\) par minimalité : \(\mathcal{P}(m-1)\) est vraie. L’hérédité donne alors \(\mathcal{P}(m)\), ce qui contredit \(m \in A\). Pour les récurrences double et forte, on applique la récurrence simple à la propriété \(\mathcal{Q}(n)\) : « \(\mathcal{P}(k)\) est vraie pour tout \(k\) entre \(n_0\) et \(n\) ».
Pour rédiger une récurrence proprement :
- énoncez \(\mathcal{P}(n)\) avec précision, sans quantificateur sur \(n\) à l’intérieur ;
- vérifiez l’initialisation, avec deux valeurs pour une récurrence double ;
- pour l’hérédité, fixez \(n\), écrivez l’hypothèse utilisée, puis prouvez \(\mathcal{P}(n+1)\) ;
- choisissez une récurrence forte quand \(\mathcal{P}(n+1)\) dépend d’un rang inférieur quelconque, par exemple d’un diviseur de \(n+1\).
Montrons par récurrence forte que tout entier \(n \geq\, 2\) est un produit de nombres premiers. Pour \(n = 2\), c’est vrai car \(2\) est premier. Soit \(n \geq\, 2\) tel que tous les entiers de \(2\) à \(n\) sont des produits de premiers. Si \(n + 1\) est premier, c’est fini. Sinon, \(n + 1 = ab\) avec \(2 \leq\, a, b \leq\, n\). Par hypothèse, \(a\) et \(b\) sont des produits de premiers, donc \(n + 1\) aussi.
III. Ensembles et opérations ensemblistes
La notion d’ensemble est ici intuitive : aucune théorie axiomatique n’est au programme. On note \(x \in E\) l’appartenance de \(x\) à \(E\), et \(\varnothing\) l’ensemble vide.
1. Inclusion et ensemble des parties
On dit que \(A\) est inclus dans \(B\), et on note \(A \subset B\), si \(\forall x \in A,\ x \in B\). Deux ensembles sont égaux si \(A \subset B\) et \(B \subset A\). L’ensemble des parties de \(E\), noté \(\mathcal{P}(E)\), est l’ensemble dont les éléments sont les parties de \(E\).
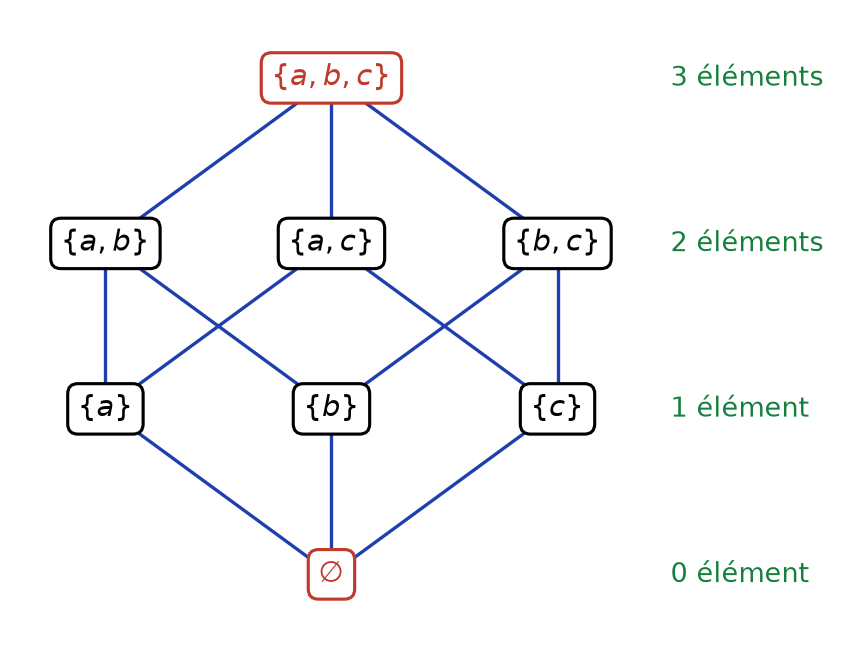
Ainsi, \(A \in \mathcal{P}(E)\) signifie exactement \(A \subset E\). Par exemple, pour \(E = \{a, b, c\}\), \(\mathcal{P}(E)\) contient huit éléments. La figure ci-dessous les range selon leur nombre d’éléments ; un trait relie deux parties quand l’une est incluse dans l’autre avec un élément de plus.
Pour démontrer une inclusion \(A \subset B\), on écrit : « Soit \(x \in A\). » puis on montre que \(x \in B\). Pour démontrer une égalité d’ensembles, on prouve les deux inclusions, ou bien on raisonne par équivalences successives \(x \in A \Leftrightarrow \cdots \Leftrightarrow x \in B\).
2. Réunion, intersection, différence et complémentaire
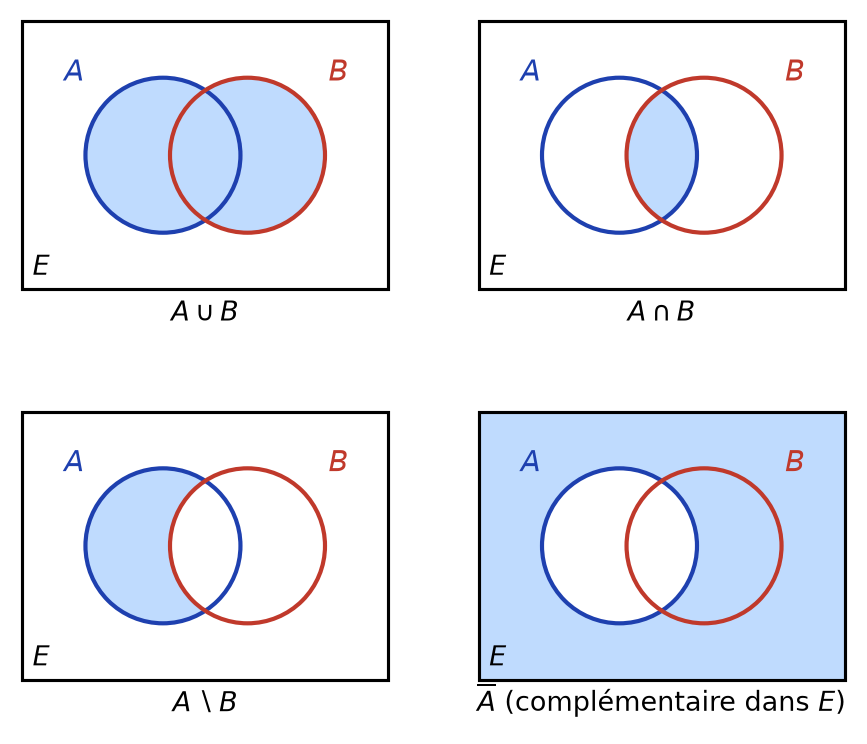
Soit \(A\) et \(B\) deux parties d’un ensemble \(E\).
- La réunion est \(A \cup B = \{x \in E \mid x \in A \text{ ou } x \in B\}\).
- L’intersection est \(A \cap B = \{x \in E \mid x \in A \text{ et } x \in B\}\).
- La différence est \(A \setminus B = \{x \in E \mid x \in A \text{ et } x \notin B\}\).
- Le complémentaire de \(A\) dans \(E\) est \(\overline{A} = E \setminus A\).
La figure ci-dessous représente ces quatre opérations par des diagrammes de Venn. Ces dessins aident à deviner une formule, mais ils ne la démontrent pas.
Pour toutes parties \(A\), \(B\), \(C\) de \(E\) :
- \(A \cap (B \cup C) = (A \cap B) \cup (A \cap C)\) et \(A \cup (B \cap C) = (A \cup B) \cap (A \cup C)\) ;
- \(\overline{A \cup B} = \overline{A} \cap \overline{B}\) et \(\overline{A \cap B} = \overline{A} \cup \overline{B}\) (lois de De Morgan) ;
- \(A \setminus B = A \cap \overline{B}\) et \(\overline{\overline{A}} = A\).
Montrons la première loi de De Morgan. Soit \(x \in E\). On a \(x \in \overline{A \cup B}\) si et seulement si \(\neg(x \in A \vee x \in B)\). D’après les lois de De Morgan logiques, cela équivaut à \(x \notin A\) et \(x \notin B\), c’est-à-dire à \(x \in \overline{A} \cap \overline{B}\). Les autres égalités se prouvent de la même façon.
3. Produit cartésien, recouvrement disjoint et partition
Le produit cartésien \(E \times F\) est l’ensemble des couples \((x, y)\) avec \(x \in E\) et \(y \in F\). Plus généralement, \(E_1 \times \cdots \times E_n\) est l’ensemble des \(n\)-uplets \((x_1, \ldots, x_n)\), et on note \(E^n = E \times \cdots \times E\).
Soit \((A_i)_{i \in I}\) une famille de parties de \(E\). C’est un recouvrement disjoint de \(E\) si les \(A_i\) sont deux à deux disjoints et si leur réunion vaut \(E\). C’est une partition de \(E\) si, de plus, chaque \(A_i\) est non vide.
Autrement dit, dans une partition, chaque élément de \(E\) appartient à une et une seule des parties. Par exemple, les entiers pairs et les entiers impairs forment une partition de \(\mathbb{Z}\).
IV. Applications entre ensembles
1. Application, graphe, famille et indicatrice
Une application \(f\) de \(E\) dans \(F\) associe à chaque \(x \in E\) un unique élément \(f(x) \in F\). Son graphe est \(\Gamma_f = \{(x, f(x)) \mid x \in E\} \subset E \times F\). On note \(F^E\) ou \(\mathcal{F}(E, F)\) l’ensemble des applications de \(E\) dans \(F\).
Une famille \((x_i)_{i \in I}\) d’éléments de \(E\) n’est rien d’autre qu’une application \(i \mapsto x_i\) de \(I\) dans \(E\). Par exemple, une suite réelle est une famille indexée par \(\mathbb{N}\).
Soit \(A \subset E\). La fonction indicatrice de \(A\) est l’application \(\mathbf{1}_A : E \to \{0, 1\}\) définie par \(\mathbf{1}_A(x) = 1\) si \(x \in A\) et \(\mathbf{1}_A(x) = 0\) sinon.
Pour toutes parties \(A\) et \(B\) de \(E\) : \(A = B \Leftrightarrow \mathbf{1}_A = \mathbf{1}_B\), puis
\[\mathbf{1}_{A \cap B} = \mathbf{1}_A \mathbf{1}_B, \qquad \mathbf{1}_{\overline{A}} = 1 – \mathbf{1}_A, \qquad \mathbf{1}_{A \cup B} = \mathbf{1}_A + \mathbf{1}_B – \mathbf{1}_A \mathbf{1}_B.\]
Soit \(x \in E\). Le produit \(\mathbf{1}_A(x) \mathbf{1}_B(x)\) vaut \(1\) si et seulement si les deux facteurs valent \(1\), c’est-à-dire si \(x \in A \cap B\). Ensuite, \(1 – \mathbf{1}_A(x)\) vaut \(1\) exactement quand \(x \notin A\). Enfin, \(\overline{A \cup B} = \overline{A} \cap \overline{B}\) donne \(1 – \mathbf{1}_{A \cup B} = (1 – \mathbf{1}_A)(1 – \mathbf{1}_B)\), et on développe.
2. Image directe et image réciproque
Soit \(f : E \to F\), \(A \subset E\) et \(B \subset F\).
- L’image directe de \(A\) est \(f(A) = \{f(x) \mid x \in A\}\). Ainsi, \(y \in f(A) \Leftrightarrow \exists x \in A,\ y = f(x)\).
- L’image réciproque de \(B\) est \(f^{-1}(B) = \{x \in E \mid f(x) \in B\}\). Ainsi, \(x \in f^{-1}(B) \Leftrightarrow f(x) \in B\).
La notation \(f^{-1}(B)\) a un sens pour toute application, bijective ou non. Elle ne suppose pas l’existence d’une application réciproque.
Soit \(f : \mathbb{R} \to \mathbb{R}\), \(x \mapsto x^2\). On a \(f([-1, 2]) = [0, 4]\). De plus, \(f^{-1}([1, 4]) = [-2, -1] \cup [1, 2]\), comme le montre la figure ci-dessous : on lit sur l’axe des abscisses les antécédents des valeurs comprises entre \(1\) et \(4\). Enfin, \(f^{-1}([-3, -1]) = \varnothing\).

Pour toutes parties \(A \subset E\) et \(B, B^{\prime} \subset F\) :
- \(f^{-1}(B \cup B^{\prime}) = f^{-1}(B) \cup f^{-1}(B^{\prime})\) et \(f^{-1}(B \cap B^{\prime}) = f^{-1}(B) \cap f^{-1}(B^{\prime})\) ;
- \(A \subset f^{-1}(f(A))\) et \(f(f^{-1}(B)) \subset B\), sans égalité en général.
3. Restriction, prolongement et composition
Soit \(f : E \to F\) et \(A \subset E\). La restriction de \(f\) à \(A\) est l’application \(f_{|A} : A \to F\), \(x \mapsto f(x)\). Si \(E \subset E^{\prime}\), un prolongement de \(f\) à \(E^{\prime}\) est une application \(g : E^{\prime} \to F\) telle que \(g_{|E} = f\). Enfin, pour \(g : F \to G\), la composée \(g \circ f : E \to G\) est définie par \((g \circ f)(x) = g(f(x))\).
La composition est associative : \(h \circ (g \circ f) = (h \circ g) \circ f\). En revanche, elle n’est pas commutative en général. Par exemple, avec \(f(x) = x + 1\) et \(g(x) = x^2\), on a \((g \circ f)(x) = (x+1)^2\) et \((f \circ g)(x) = x^2 + 1\).
V. Injections, surjections et bijections
Soit \(f : E \to F\).
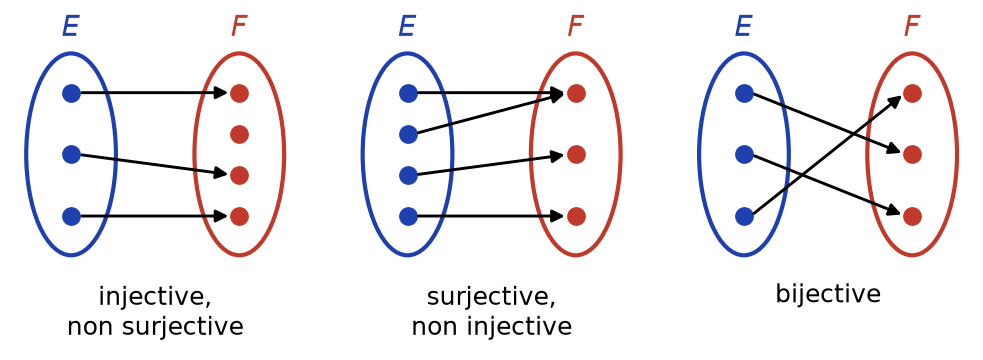
- \(f\) est injective si \(\forall (x, x^{\prime}) \in E^2,\ f(x) = f(x^{\prime}) \Rightarrow x = x^{\prime}\) : tout élément de \(F\) a au plus un antécédent.
- \(f\) est surjective si \(\forall y \in F,\ \exists x \in E,\ y = f(x)\) : tout élément de \(F\) a au moins un antécédent, autrement dit \(f(E) = F\).
- \(f\) est bijective si elle est injective et surjective : tout élément de \(F\) a exactement un antécédent.
La figure ci-dessous illustre ces trois situations avec des ensembles finis. À gauche, un point de \(F\) n’est atteint par aucune flèche. Au centre, un point de \(F\) reçoit deux flèches.
L’application \(f : E \to F\) est bijective si et seulement s’il existe \(g : F \to E\) telle que \(g \circ f = \mathrm{id}_E\) et \(f \circ g = \mathrm{id}_F\). Dans ce cas, \(g\) est unique : c’est la bijection réciproque \(f^{-1}\), et \(f^{-1}\) est elle-même bijective, de réciproque \(f\).
Si \(f\) est bijective, on pose \(g(y)\) égal à l’unique antécédent de \(y\). Alors \(f(g(y)) = y\) par construction, et \(g(f(x)) = x\) car \(x\) est l’antécédent de \(f(x)\). Réciproquement, supposons qu’un tel \(g\) existe. Si \(f(x) = f(x^{\prime})\), on applique \(g\) : \(x = x^{\prime}\), donc \(f\) est injective. De plus, tout \(y \in F\) s’écrit \(y = f(g(y))\), donc \(f\) est surjective. Enfin, si \(g\) et \(h\) conviennent, \(g = g \circ (f \circ h) = (g \circ f) \circ h = h\).
Soit \(f : E \to F\) et \(g : F \to G\).
- Si \(f\) et \(g\) sont injectives (resp. surjectives), alors \(g \circ f\) l’est aussi.
- Si \(f\) et \(g\) sont bijectives, alors \(g \circ f\) est bijective et \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\).
Supposons \(f\) et \(g\) injectives. Si \(g(f(x)) = g(f(x^{\prime}))\), l’injectivité de \(g\) donne \(f(x) = f(x^{\prime})\), puis celle de \(f\) donne \(x = x^{\prime}\). Le cas surjectif est analogue. Dans le cas bijectif, l’associativité donne \((f^{-1} \circ g^{-1}) \circ (g \circ f) = f^{-1} \circ \mathrm{id}_F \circ f = \mathrm{id}_E\). De même, \((g \circ f) \circ (f^{-1} \circ g^{-1}) = \mathrm{id}_G\). Le théorème précédent conclut.
Pour montrer qu’une application est bijective et expliciter sa réciproque, on fixe \(y \in F\) et on résout l’équation \(f(x) = y\) d’inconnue \(x \in E\). S’il existe exactement une solution, alors \(f\) est bijective, et cette solution exprimée en fonction de \(y\) donne \(f^{-1}(y)\). Pour prouver une non-injectivité, il suffit d’exhiber \(x \neq x^{\prime}\) tels que \(f(x) = f(x^{\prime})\).
Soit \(f : \mathbb{R} \setminus \{1\} \to \mathbb{R} \setminus \{3\}\), \(x \mapsto \dfrac{3x}{x – 1}\). D’abord, \(f(x) = 3\) conduirait à \(3x = 3x – 3\), ce qui est impossible : \(f\) est bien à valeurs dans \(\mathbb{R} \setminus \{3\}\). Soit ensuite \(y \neq 3\). L’équation \(3x = y(x – 1)\) équivaut à \(x(y – 3) = y\), donc à \(x = \dfrac{y}{y – 3}\). Cette valeur est différente de \(1\). Ainsi, \(f\) est bijective et \(f^{-1}(y) = \dfrac{y}{y – 3}\).
VI. Relations d’équivalence et relations d’ordre
Une relation binaire \(\mathcal{R}\) sur \(E\) est la donnée, pour chaque couple \((x, y) \in E^2\), d’une proposition vraie ou fausse notée \(x \mathcal{R} y\). On distingue quatre propriétés possibles.
La relation \(\mathcal{R}\) sur \(E\) est :
- réflexive si \(\forall x \in E,\ x \mathcal{R} x\) ;
- symétrique si \(\forall (x, y) \in E^2,\ x \mathcal{R} y \Rightarrow y \mathcal{R} x\) ;
- antisymétrique si \(\forall (x, y) \in E^2,\ (x \mathcal{R} y \wedge y \mathcal{R} x) \Rightarrow x = y\) ;
- transitive si \(\forall (x, y, z) \in E^3,\ (x \mathcal{R} y \wedge y \mathcal{R} z) \Rightarrow x \mathcal{R} z\).
1. Relations d’équivalence et congruences
Une relation d’équivalence est une relation réflexive, symétrique et transitive. La classe d’équivalence de \(x\) est \(\mathrm{cl}(x) = \{y \in E \mid x \mathcal{R} y\}\).
Les classes d’équivalence d’une relation d’équivalence sur \(E\) forment une partition de \(E\). De plus, \(x \mathcal{R} y\) si et seulement si \(\mathrm{cl}(x) = \mathrm{cl}(y)\).
Par réflexivité, \(x \in \mathrm{cl}(x)\) : chaque classe est non vide, et leur réunion vaut \(E\). Supposons \(x \mathcal{R} y\) et soit \(z \in \mathrm{cl}(y)\). Par transitivité, \(x \mathcal{R} z\), donc \(\mathrm{cl}(y) \subset \mathrm{cl}(x)\). Par symétrie, on obtient l’autre inclusion. Enfin, si deux classes ont un élément commun \(z\), alors \(x \mathcal{R} z\) et \(y \mathcal{R} z\), d’où \(x \mathcal{R} y\) et \(\mathrm{cl}(x) = \mathrm{cl}(y)\). Deux classes distinctes sont donc disjointes.
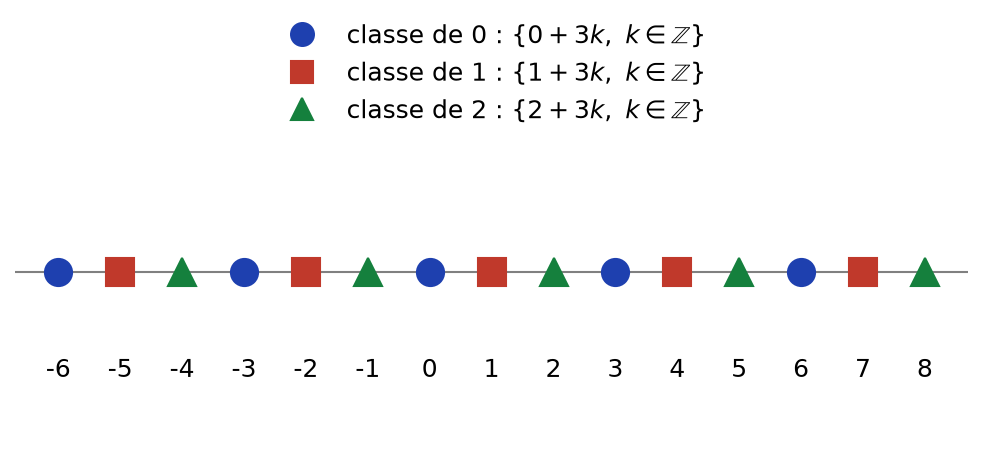
Soit \(n \in \mathbb{N}^{*}\). On dit que \(a\) et \(b\) sont congrus modulo \(n\), et on écrit \(a \equiv b \ [n]\), si \(n\) divise \(b – a\). C’est une relation d’équivalence sur \(\mathbb{Z}\). En effet, \(n\) divise \(0\), puis \(-(b-a)\) dès qu’il divise \(b – a\), et enfin \((c – b) + (b – a)\) s’il divise les deux termes. Il y a exactement \(n\) classes, celles de \(0, 1, \ldots, n-1\). La figure ci-dessous montre les trois classes modulo \(3\).
De plus, les congruences sont compatibles avec les opérations. Si \(a \equiv b \ [n]\) et \(c \equiv d \ [n]\), alors \(a + c \equiv b + d \ [n]\) et \(ac \equiv bd \ [n]\). En effet, \(bd – ac = b(d – c) + c(b – a)\) est un multiple de \(n\).
2. Relations d’ordre
Une relation d’ordre est une relation réflexive, antisymétrique et transitive. Elle est totale si deux éléments quelconques sont toujours comparables : \(\forall (x, y) \in E^2,\ x \mathcal{R} y \vee y \mathcal{R} x\). Sinon, l’ordre est dit partiel.
L’ordre usuel \(\leq\,\) sur \(\mathbb{R}\) est total. En revanche, l’inclusion sur \(\mathcal{P}(E)\) est un ordre partiel dès que \(E\) a deux éléments \(a \neq b\) : \(\{a\}\) et \(\{b\}\) ne sont pas comparables. De même, la divisibilité sur \(\mathbb{N}^{*}\) est un ordre partiel, car \(2\) ne divise pas \(3\) et \(3\) ne divise pas \(2\). Sur \(\mathbb{Z}\), en revanche, la divisibilité n’est pas antisymétrique : \(2\) divise \(-2\) et \(-2\) divise \(2\).
Pour vérifier qu’une relation est une relation d’équivalence ou d’ordre, on contrôle une à une les trois propriétés, en citant à chaque fois les quantificateurs. Pour prouver qu’une propriété échoue, un seul contre-exemple explicite suffit.
Ce qu’il faut retenir
- La négation de \(P \Rightarrow Q\) est \(P \wedge \neg Q\) ; une implication équivaut à sa contraposée, pas à sa réciproque.
- Pour nier une phrase quantifiée, on échange \(\forall\) et \(\exists\) sans changer leur ordre, puis on nie la propriété finale.
- L’analyse donne l’unicité et la forme des solutions ; la synthèse, obligatoire, donne l’existence.
- Une récurrence double initialise deux rangs ; une récurrence forte utilise tous les rangs précédents.
- Une égalité d’ensembles se prouve par double inclusion ou par équivalences, en partant de « Soit \(x\) ».
- Les indicatrices traduisent les opérations ensemblistes en calculs : \(\mathbf{1}_{A \cap B} = \mathbf{1}_A \mathbf{1}_B\).
- \(f^{-1}(B)\) existe pour toute application ; on a \(A \subset f^{-1}(f(A))\) et \(f(f^{-1}(B)) \subset B\).
- Pour une bijection, on résout \(f(x) = y\) ; de plus, \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\).
- Les classes d’une relation d’équivalence forment une partition ; les congruences en sont l’exemple central.
- Un ordre est réflexif, antisymétrique et transitif ; il est total si deux éléments sont toujours comparables.
Questions fréquentes sur logique, ensembles et applications
Comment nier une phrase avec plusieurs quantificateurs ?
On échange chaque \(\forall\) et chaque \(\exists\) sans modifier leur ordre ni les ensembles qui les suivent, puis on nie la propriété finale. Par exemple, la négation de \(\forall \varepsilon > 0,\ \exists N,\ \forall n \geq\, N,\ |u_n| \leq\, \varepsilon\) est \(\exists \varepsilon > 0,\ \forall N,\ \exists n \geq\, N,\ |u_n| > \varepsilon\). Une implication finale \(A \Rightarrow B\) devient \(A\) et non \(B\).
Quand faut-il une récurrence forte plutôt qu'une récurrence simple ?
On utilise une récurrence forte quand la propriété au rang \(n+1\) dépend d’un rang inférieur quelconque, et pas seulement du rang \(n\). C’est le cas pour la décomposition en facteurs premiers : un diviseur de \(n+1\) peut être n’importe quel entier plus petit. Si seuls les rangs \(n\) et \(n+1\) servent, une récurrence double suffit, avec deux initialisations.
Que signifie \(f^{-1}(B)\) quand \(f\) n'est pas bijective ?
La notation \(f^{-1}(B)\) désigne l’image réciproque \(\{x \in E \mid f(x) \in B\}\). Elle existe pour toute application, même non bijective. Par exemple, pour \(f(x) = x^2\), on a \(f^{-1}([1,4]) = [-2,-1] \cup [1,2]\). Quand \(f\) est bijective, elle coïncide avec l’image directe de \(B\) par la bijection réciproque.
Pourquoi la synthèse est-elle indispensable dans un raisonnement par analyse-synthèse ?
L’analyse part d’une solution supposée et n’obtient que des conditions nécessaires. Le candidat trouvé peut donc ne pas convenir. La synthèse vérifie qu’il est réellement solution, ce qui prouve l’existence. Sans elle, on a seulement démontré qu’il y a au plus une solution.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur logique, ensembles et applications
- Chapitre suivant : Calculs algébriques : sommes, produits, inégalités
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé