Ce cours de suites récurrentes sup couvre deux familles de suites. D’abord, les suites que l’on sait calculer : suites arithmético-géométriques et récurrences linéaires d’ordre 2 à coefficients constants, résolues par l’équation caractéristique. Ensuite, les suites définies par \(u_{n+1} = f(u_n)\), que l’on étudie sans formule explicite.
Pour ces dernières, vous apprendrez un plan d’étude complet : recherche d’un intervalle stable, monotonie par le signe de \(f(x) – x\), identification de la limite parmi les points fixes, représentation en escalier ou en escargot. Ce chapitre du premier semestre prolonge l’étude des suites réelles et des fonctions usuelles.
Enfin, il ouvre sur la vitesse de convergence et la méthode de Newton. Ces outils reviennent dans les chapitres sur les accroissements finis, les développements limités et les séries, ainsi que dans de nombreux problèmes d’écrit.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur suites récurrentes.
I. Suites arithmétiques, géométriques et arithmético-géométriques
Ces trois familles de suites se traitent entièrement par le calcul. En effet, leur terme général s’écrit explicitement. Elles servent ensuite de référence : on compare souvent une suite récurrente compliquée à une suite géométrique. Dans tout le chapitre, les suites sont réelles, sauf mention contraire.
1. Suites arithmétiques et géométriques
Une suite \((u_n)\) est arithmétique de raison \(r\) si \(u_{n+1} = u_n + r\) pour tout \(n \in \mathbb{N}\). Elle est géométrique de raison \(q\) si \(u_{n+1} = q\,u_n\) pour tout \(n \in \mathbb{N}\).
Pour tous entiers \(n\) et \(p\), une suite arithmétique vérifie \(u_n = u_p + (n – p)\,r\), et une suite géométrique vérifie \(u_n = u_0\,q^n\). De plus, on dispose des sommes suivantes :
\[\sum_{k=0}^{n} u_k = (n+1)\,\frac{u_0 + u_n}{2} \quad \text{(arithmétique)}, \qquad \sum_{k=0}^{n} q^k = \frac{1 – q^{n+1}}{1 – q} \quad (q \neq 1).\]
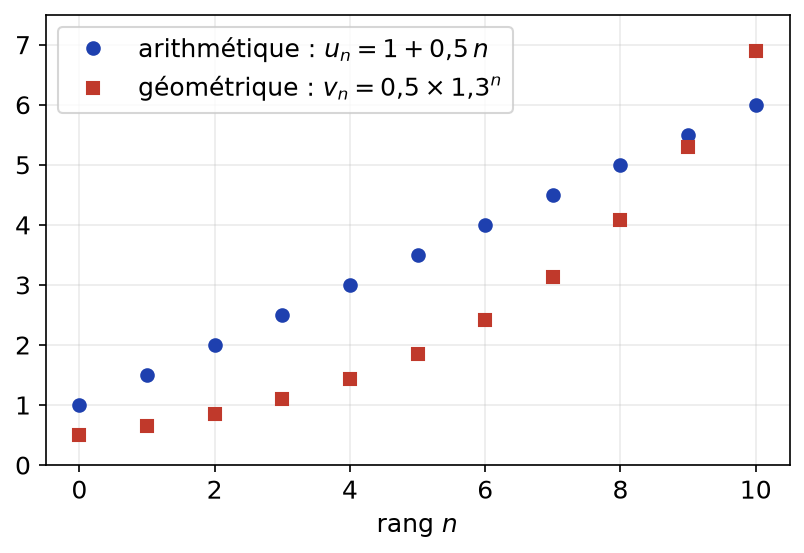
Le comportement d’une suite géométrique dépend seulement de \(q\). Si \(|q| < 1\), alors \(q^n \to 0\). Si \(q > 1\), alors \(q^n \to +\infty\). Enfin, si \(q \leq\, -1\), la suite \((q^n)\) diverge. La figure ci-dessous compare une croissance arithmétique, linéaire, et une croissance géométrique, exponentielle.
2. Suites arithmético-géométriques
Une suite \((u_n)\) est arithmético-géométrique s’il existe deux réels \(a\) et \(b\) tels que \(u_{n+1} = a\,u_n + b\) pour tout \(n \in \mathbb{N}\).
Si \(a = 1\), la suite est arithmétique. Si \(b = 0\), elle est géométrique. On suppose donc désormais \(a \neq 1\). L’idée clé consiste à se ramener à une suite géométrique grâce à un point fixe.
Soit \(a \neq 1\) et \(\ell = \dfrac{b}{1 – a}\) l’unique solution de \(\ell = a\ell + b\). Alors, pour tout \(n \in \mathbb{N}\), on a
\[u_n = \ell + a^n\,(u_0 – \ell).\]
On soustrait membre à membre \(u_{n+1} = a u_n + b\) et \(\ell = a \ell + b\). On obtient \(u_{n+1} – \ell = a\,(u_n – \ell)\). Ainsi, la suite \(v_n = u_n – \ell\) est géométrique de raison \(a\). Par conséquent, \(v_n = a^n v_0\), ce qui donne la formule.
Pour une suite \(u_{n+1} = a u_n + b\) avec \(a \neq 1\) : d’abord, résoudre \(\ell = a\ell + b\) ; ensuite, poser \(v_n = u_n – \ell\) et vérifier que \(v_{n+1} = a v_n\) ; enfin, revenir à \(u_n = \ell + a^n (u_0 – \ell)\). Si \(|a| < 1\), la suite converge vers \(\ell\), quel que soit \(u_0\).
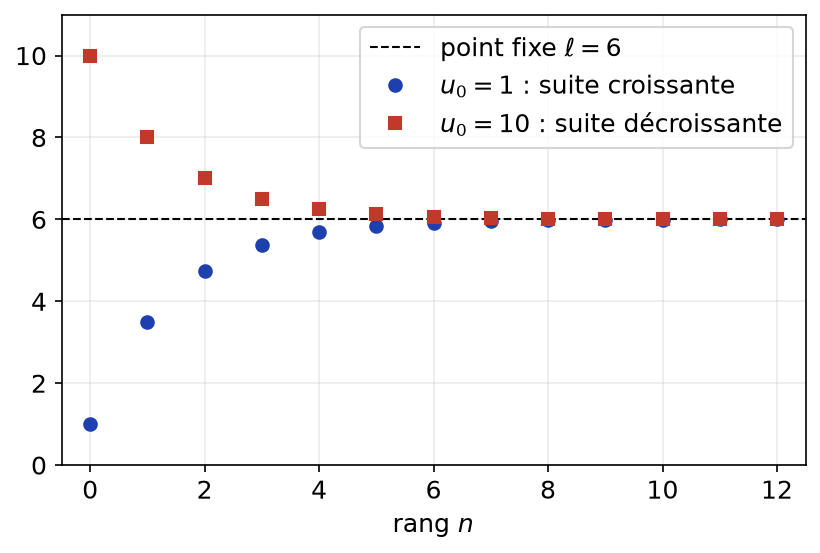
Soit \(u_0 = 1\) et \(u_{n+1} = \frac{1}{2} u_n + 3\). Le point fixe vérifie \(\ell = \frac{\ell}{2} + 3\), donc \(\ell = 6\). Par conséquent, \(u_n = 6 – 5 \cdot 2^{-n}\) et \(u_n \to 6\). Avec \(u_0 = 10\), on trouve \(u_n = 6 + 4 \cdot 2^{-n}\), qui décroît vers 6.
La figure suivante montre ces deux suites. Elles convergent vers le même point fixe, l’une par valeurs inférieures, l’autre par valeurs supérieures.
II. Suites récurrentes linéaires d’ordre 2
On étudie maintenant des suites où chaque terme dépend des deux précédents. Le modèle est la suite de Fibonacci. Cette théorie ressemble beaucoup à celle des équations différentielles linéaires d’ordre 2 à coefficients constants.
1. Équation caractéristique
Soit \(a, b \in \mathbb{K}\) avec \(\mathbb{K} = \mathbb{R}\) ou \(\mathbb{C}\), et \(b \neq 0\). Une suite \((u_n)\) vérifie une récurrence linéaire homogène d’ordre 2 si \(u_{n+2} = a\,u_{n+1} + b\,u_n\) pour tout \(n\). Son équation caractéristique est \(r^2 = a r + b\), autrement dit \(r^2 – a r – b = 0\).
Une telle suite est entièrement déterminée par \(u_0\) et \(u_1\). De plus, une combinaison linéaire de deux solutions est encore une solution. L’ensemble des solutions forme donc un espace vectoriel. On admet ici qu’il est de dimension 2, puisque l’application \(u \mapsto (u_0, u_1)\) est bijective.
Pour \(r \neq 0\), la suite géométrique \((r^n)\) vérifie la récurrence si et seulement si \(r\) est racine de l’équation caractéristique.
On a \(r^{n+2} – a r^{n+1} – b r^n = r^n (r^2 – a r – b)\). Comme \(r^n \neq 0\), cette quantité est nulle pour tout \(n\) si et seulement si \(r^2 – ar – b = 0\).
2. Terme général
Cas complexe (\(\mathbb{K} = \mathbb{C}\)) :
- si l’équation caractéristique a deux racines distinctes \(r_1\) et \(r_2\), alors les solutions sont les suites \(u_n = \lambda\,r_1^n + \mu\,r_2^n\), avec \(\lambda, \mu \in \mathbb{C}\) ;
- si elle a une racine double \(r_0\), alors les solutions sont les suites \(u_n = (\lambda + \mu n)\,r_0^n\).
Dans le premier cas, \((r_1^n)\) et \((r_2^n)\) sont solutions d’après le lemme. Elles ne sont pas proportionnelles, car \(r_1 \neq r_2\). Elles forment donc une base de l’espace des solutions, qui est de dimension 2. Dans le second cas, on a \(a = 2 r_0\) et \(b = -r_0^2\). On vérifie alors que \((n r_0^n)\) est solution : \((n+2) r_0^{n+2} – 2r_0 (n+1) r_0^{n+1} + r_0^2\, n r_0^n = r_0^{n+2}(n + 2 – 2n – 2 + n) = 0\). Enfin, \((r_0^n)\) et \((n r_0^n)\) ne sont pas proportionnelles.
Cas réel (\(a, b\) réels, suites réelles) :
- si \(\Delta = a^2 + 4b > 0\), deux racines réelles \(r_1 \neq r_2\) et \(u_n = \lambda r_1^n + \mu r_2^n\) ;
- si \(\Delta = 0\), une racine double \(r_0\) et \(u_n = (\lambda + \mu n) r_0^n\) ;
- si \(\Delta < 0\), deux racines conjuguées \(\rho\,e^{\pm i\theta}\) et \(u_n = \rho^n\big(\lambda \cos(n\theta) + \mu \sin(n\theta)\big)\) ;
avec \(\lambda, \mu\) réels, fixés par \(u_0\) et \(u_1\).
Dans le troisième cas, on part de la solution complexe \(u_n = \alpha\,\rho^n e^{in\theta} + \beta\,\rho^n e^{-in\theta}\). Ensuite, on écrit qu’une suite réelle est égale à sa partie réelle. On obtient ainsi une combinaison de \(\rho^n \cos(n\theta)\) et de \(\rho^n \sin(n\theta)\).
Pour résoudre \(u_{n+2} = a u_{n+1} + b u_n\) : d’abord, écrire et résoudre \(r^2 – ar – b = 0\) ; ensuite, écrire la forme générale selon le signe de \(\Delta\) ; enfin, déterminer \(\lambda\) et \(\mu\) par un système de deux équations donné par \(u_0\) et \(u_1\). Vérifiez toujours le résultat sur \(u_2\).
La suite de Fibonacci vérifie \(F_0 = 0\), \(F_1 = 1\) et \(F_{n+2} = F_{n+1} + F_n\). L’équation \(r^2 – r – 1 = 0\) a pour racines \(\varphi = \frac{1 + \sqrt{5}}{2}\) et \(\psi = \frac{1 – \sqrt{5}}{2}\). Ainsi, \(F_n = \lambda \varphi^n + \mu \psi^n\). Les conditions \(\lambda + \mu = 0\) et \(\lambda \varphi + \mu \psi = 1\) donnent \(\lambda = -\mu = \frac{1}{\sqrt{5}}\). Par conséquent, \(F_n = \frac{\varphi^n – \psi^n}{\sqrt{5}}\) (formule de Binet).
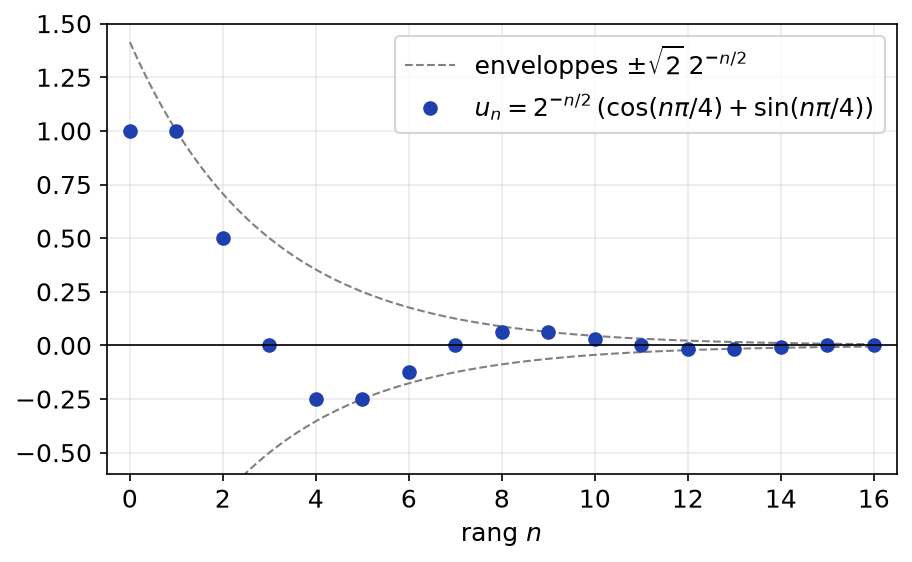
Soit \(u_0 = u_1 = 1\) et \(u_{n+2} = u_{n+1} – \frac{1}{2} u_n\). L’équation \(r^2 – r + \frac{1}{2} = 0\) a pour racines \(\frac{1 \pm i}{2} = \frac{1}{\sqrt{2}}\,e^{\pm i\pi/4}\). Donc \(u_n = 2^{-n/2}\big(\lambda \cos\frac{n\pi}{4} + \mu \sin\frac{n\pi}{4}\big)\). On trouve \(\lambda = 1\), puis \(\frac{1}{2}(1 + \mu) = 1\), soit \(\mu = 1\).
Comme le montre la figure ci-dessous, cette suite oscille. Son module décroît comme \(2^{-n/2}\), car le module des racines vaut \(\frac{1}{\sqrt{2}} < 1\).
Le module des racines règle le comportement asymptotique. Si toutes les racines sont de module strictement inférieur à 1, alors toute solution tend vers 0. En revanche, si une racine est de module strictement supérieur à 1, une solution générique n’est pas bornée.
III. Suites récurrentes u(n+1) = f(u(n)) et intervalles stables
On aborde maintenant le cœur du chapitre : les suites récurrentes non linéaires. En général, on ne sait pas calculer leur terme général. On les étudie donc qualitativement : bonne définition, monotonie, limite, puis vitesse.
1. Bonne définition et intervalle stable
Soit \(f : D \to \mathbb{R}\). Une partie \(I \subset D\) est stable par \(f\) si \(f(I) \subset I\), c’est-à-dire si \(\forall x \in I,\ f(x) \in I\).
Si \(I\) est stable par \(f\) et si \(u_0 \in I\), alors la relation \(u_{n+1} = f(u_n)\) définit une unique suite, et \(u_n \in I\) pour tout \(n \in \mathbb{N}\).
On raisonne par récurrence sur \(n\). D’abord, \(u_0 \in I\). Ensuite, si \(u_n\) est défini et appartient à \(I\), alors \(u_n \in D\). Donc \(u_{n+1} = f(u_n)\) est défini, et il appartient à \(f(I) \subset I\).
Pour trouver un intervalle stable, on dresse le tableau de variations de \(f\). Si \(f\) est croissante sur \([\alpha, \beta]\), il suffit de vérifier \(f(\alpha) \geq\, \alpha\) et \(f(\beta) \leq\, \beta\). En effet, on a alors \(f([\alpha, \beta]) = [f(\alpha), f(\beta)] \subset [\alpha, \beta]\). Les intervalles délimités par des points fixes consécutifs sont souvent de bons candidats.
Sans intervalle stable, la suite peut ne pas exister. Par exemple, avec \(f(x) = \sqrt{x – 1}\) et \(u_0 = 5\), on obtient \(u_1 = 2\), puis \(u_2 = 1\), puis \(u_3 = 0\). Le terme \(u_4 = \sqrt{-1}\) n’est donc pas défini.
2. Représentation en escalier ou en escargot
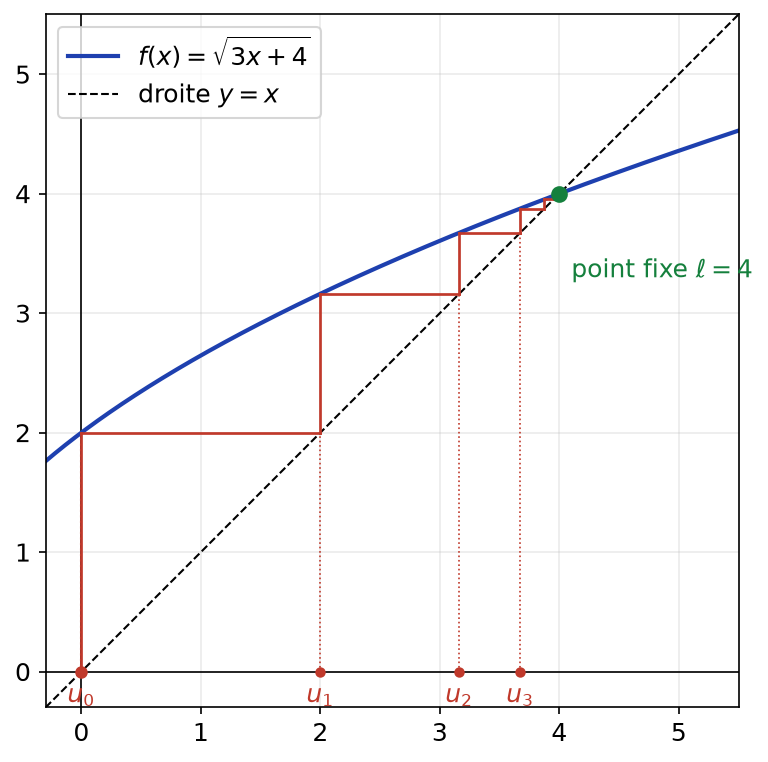
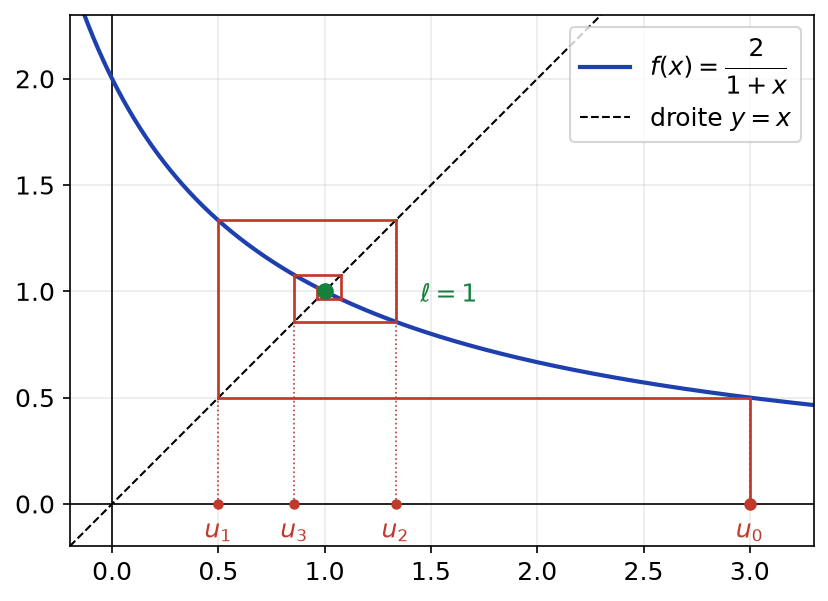
On trace la courbe de \(f\) et la droite \(y = x\). On place \(u_0\) sur l’axe des abscisses. Ensuite, on monte verticalement jusqu’à la courbe : l’ordonnée obtenue est \(u_1\). Puis on rejoint horizontalement la droite \(y = x\), ce qui reporte \(u_1\) en abscisse. On recommence ainsi de proche en proche.
Si \(f\) est croissante, on obtient un escalier. Prenons \(f(x) = \sqrt{3x + 4}\) et \(u_0 = 0\). La figure ci-dessous montre des marches qui montent vers le point fixe 4.
Si \(f\) est décroissante, on obtient un escargot : les termes tournent autour du point fixe. Par exemple, avec \(f(x) = \frac{2}{1 + x}\) et \(u_0 = 3\), les termes sont alternativement au-dessus et au-dessous de 1.
IV. Monotonie d’une suite récurrente
1. Par le signe de f(x) − x
Soit \(I\) un intervalle stable par \(f\) et \(u_0 \in I\). Si \(f(x) – x \geq\, 0\) pour tout \(x \in I\), alors \((u_n)\) est croissante. Si \(f(x) – x \leq\, 0\) pour tout \(x \in I\), alors \((u_n)\) est décroissante.
Pour tout \(n\), on a \(u_{n+1} – u_n = f(u_n) – u_n\). Or \(u_n \in I\), donc cette différence a le signe de \(f – \mathrm{id}\) sur \(I\).
Géométriquement, \(f(x) – x \geq\, 0\) signifie que la courbe de \(f\) est au-dessus de la droite \(y = x\). C’est pourquoi on étudie en premier le signe de \(g(x) = f(x) – x\). Ses zéros sont exactement les points fixes de \(f\).
2. Par le sens de variation de f
Soit \(I\) stable par \(f\) et \(u_0 \in I\).
- Si \(f\) est croissante sur \(I\), alors \((u_n)\) est monotone. Elle est croissante si \(u_1 \geq\, u_0\), et décroissante si \(u_1 \leq\, u_0\).
- Si \(f\) est décroissante sur \(I\), alors \(f \circ f\) est croissante sur \(I\). Par conséquent, les suites \((u_{2n})\) et \((u_{2n+1})\) sont monotones, de sens contraires.
Supposons \(f\) croissante et \(u_0 \leq\, u_1\). Si \(u_n \leq\, u_{n+1}\), alors \(f(u_n) \leq\, f(u_{n+1})\), soit \(u_{n+1} \leq\, u_{n+2}\). On conclut par récurrence. Si \(f\) est décroissante, \(f \circ f\) est croissante. De plus, \(u_{2n+2} = (f \circ f)(u_{2n})\) et \(u_{2n+3} = (f \circ f)(u_{2n+1})\). On applique donc le premier point à chacune des deux suites extraites. Enfin, si \(u_{2n} \leq\, u_{2n+2}\), alors \(u_{2n+1} = f(u_{2n}) \geq\, f(u_{2n+2}) = u_{2n+3}\) : les sens sont contraires.
Une suite récurrente n’est pas « de même monotonie que \(f\) ». Si \(f\) est croissante, \((u_n)\) peut être décroissante : tout dépend de la position de \(u_1\) par rapport à \(u_0\). Si \(f\) est décroissante, \((u_n)\) n’est en général pas monotone.
V. Limite d’une suite récurrente et points fixes
1. Le théorème du point fixe
Un réel \(\ell\) est un point fixe de \(f\) si \(f(\ell) = \ell\). Graphiquement, c’est l’abscisse d’un point d’intersection de la courbe de \(f\) avec la droite \(y = x\).
Soit \((u_n)\) définie par \(u_{n+1} = f(u_n)\). Si \(u_n \to \ell\), si \(\ell\) appartient au domaine de \(f\) et si \(f\) est continue en \(\ell\), alors \(f(\ell) = \ell\).
Par continuité de \(f\) en \(\ell\) et par composition des limites, \(f(u_n) \to f(\ell)\). Or \(f(u_n) = u_{n+1}\), et \((u_{n+1})\) est une suite extraite de \((u_n)\). Donc \(u_{n+1} \to \ell\). Par unicité de la limite, on obtient \(f(\ell) = \ell\).
Si \(I = [\alpha, \beta]\) est un segment stable et si \(u_0 \in I\), alors tous les termes sont dans \(I\). Donc la limite éventuelle appartient aussi à \(I\), par passage à la limite dans les inégalités larges. C’est ainsi qu’on choisit le bon point fixe lorsqu’il y en a plusieurs.
Le théorème ne dit pas que la suite converge. Il affirme seulement que la limite, si elle existe, est un point fixe. Par ailleurs, l’hypothèse de continuité est indispensable. Par exemple, si \(f(x) = \frac{x}{2}\) pour \(x > 0\) et \(f(0) = 1\), la suite issue de \(u_0 = 1\) tend vers 0. Pourtant, \(f(0) = 1 \neq 0\).
2. Plan d’étude complet
Pour étudier \(u_{n+1} = f(u_n)\) :
- étudier les variations de \(f\) et le signe de \(f(x) – x\), ce qui donne les points fixes ;
- trouver un intervalle stable contenant \(u_0\) (souvent délimité par des points fixes) ;
- en déduire la monotonie de \((u_n)\), ou celle de \((u_{2n})\) et \((u_{2n+1})\) ;
- conclure par le théorème de la limite monotone, puis identifier la limite parmi les points fixes de l’intervalle ;
- si la suite est croissante et qu’aucun point fixe ne convient, conclure que \(u_n \to +\infty\).
Soit \(f(x) = x^2\). Les points fixes sont 0 et 1, et \(f(x) – x = x(x – 1)\). Si \(u_0 \in [0, 1[\), l’intervalle \([0, 1[\) est stable et \(f(x) \leq\, x\) sur cet intervalle. La suite est donc décroissante et minorée par 0. Elle converge vers un point fixe de \([0, u_0]\), c’est-à-dire vers 0. Si \(u_0 > 1\), la suite est croissante. Si elle convergeait, sa limite \(\ell \geq\, u_0 > 1\) serait un point fixe : c’est impossible. Par conséquent, \(u_n \to +\infty\).
La figure ci-dessous illustre ces deux comportements. Le point fixe 0 attire les suites voisines, alors que le point fixe 1 les repousse.
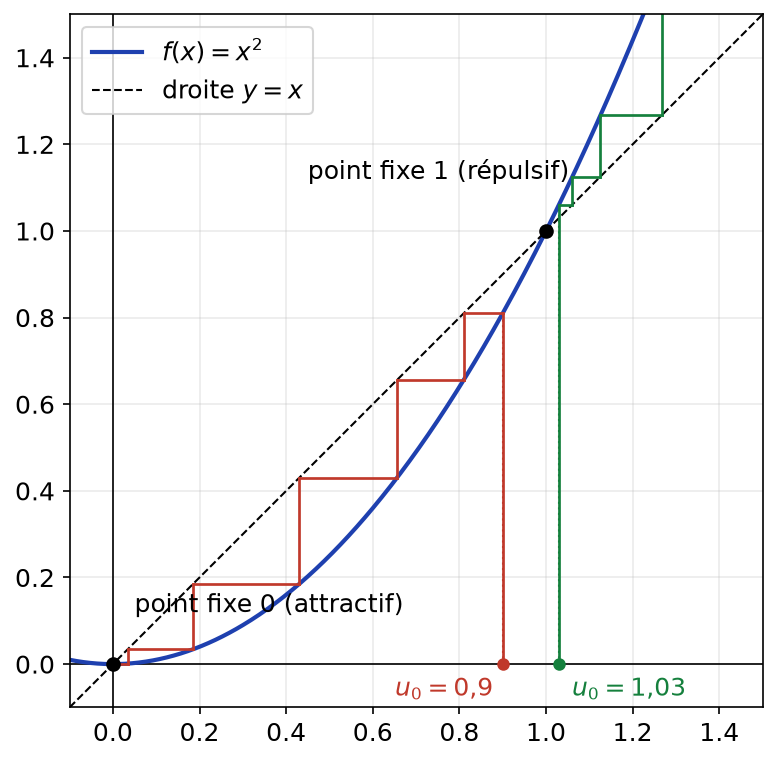
On parle de point fixe attractif lorsque les suites qui partent assez près convergent vers lui. Si \(f\) est de classe \(\mathcal{C}^1\), c’est le cas quand \(|f^{\prime}(\ell)| < 1\). Le point est répulsif quand \(|f^{\prime}(\ell)| > 1\). Ces critères sont justifiés plus tard grâce à l’inégalité des accroissements finis ; ici, ils servent seulement d’intuition.
VI. Vitesse de convergence et méthode de Newton
Savoir qu’une suite converge ne suffit pas en pratique. On veut aussi savoir combien d’itérations sont nécessaires pour atteindre une précision donnée.
1. Convergence géométrique
S’il existe \(k \in [0, 1[\) tel que \(|u_{n+1} – \ell| \leq\, k\,|u_n – \ell|\) pour tout \(n\), alors \(|u_n – \ell| \leq\, k^n\,|u_0 – \ell|\) et \(u_n \to \ell\).
La démonstration est une récurrence immédiate. On parle alors de convergence géométrique, ou linéaire. Dans les exercices, on obtient souvent une telle inégalité par un calcul direct de \(u_{n+1} – \ell = f(u_n) – f(\ell)\).
Pour garantir \(|u_n – \ell| \leq\, \varepsilon\), il suffit que \(k^n M \leq\, \varepsilon\), où \(M\) majore \(|u_0 – \ell|\). Autrement dit, il suffit que
\[n \geq\, \frac{\ln(M/\varepsilon)}{\ln(1/k)}.\]
On prend donc le plus petit entier qui vérifie cette inégalité. Ce rang est suffisant, mais il n’est pas forcément optimal.
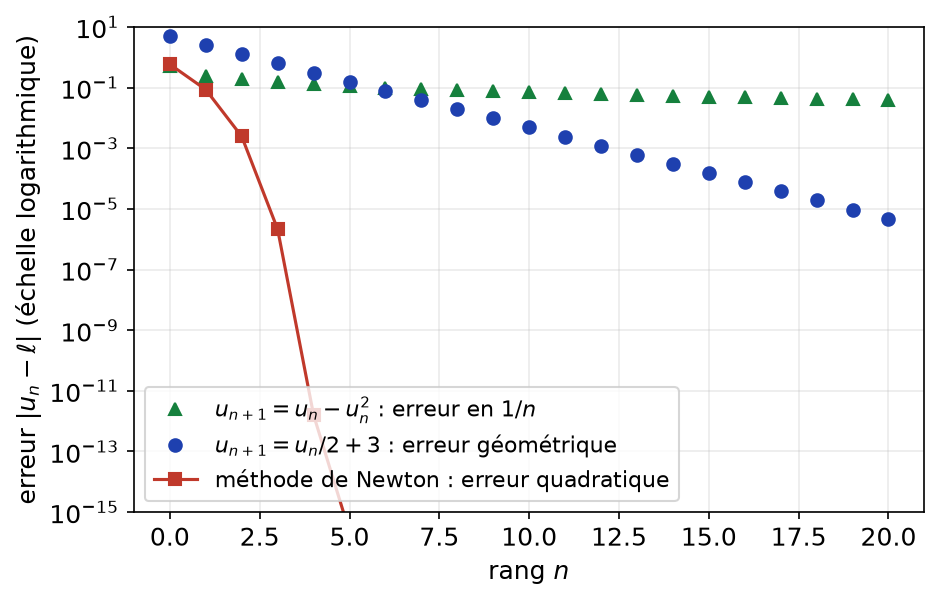
Pour \(u_{n+1} = \frac{u_n}{2} + 3\) et \(u_0 = 1\), on a exactement \(|u_n – 6| = 5 \cdot 2^{-n}\). Pour obtenir une erreur au plus \(10^{-6}\), il faut \(2^n \geq\, 5 \cdot 10^6\). Or \(2^{22} = 4\,194\,304\) et \(2^{23} = 8\,388\,608\). Ainsi, il faut et il suffit que \(n \geq\, 23\).
À l’inverse, certaines suites convergent lentement. Par exemple, pour \(u_{n+1} = u_n – u_n^2\) avec \(u_0 = \frac{1}{2}\), on montre que \(u_n\) est de l’ordre de \(\frac{1}{n}\). Il faut alors environ mille itérations pour gagner trois décimales. Ce phénomène peut se produire quand \(f^{\prime}(\ell) = 1\).
2. Méthode de Newton
On cherche un zéro \(\alpha\) d’une fonction \(g\) dérivable. Depuis un point \(u_n\), on remplace \(g\) par sa tangente en \(u_n\). Ensuite, on prend pour \(u_{n+1}\) l’abscisse où cette tangente coupe l’axe des abscisses.
La méthode de Newton associée à \(g\) est la suite récurrente \(u_{n+1} = f(u_n)\), avec
\[f(x) = x – \frac{g(x)}{g^{\prime}(x)} \qquad (g^{\prime}(x) \neq 0).\]
Les points fixes de \(f\) sont exactement les zéros de \(g\).
La figure ci-dessous montre les premières tangentes pour \(g(x) = x^2 – 2\) et \(u_0 = 2\). Dès la troisième étape, le point obtenu est visuellement confondu avec \(\sqrt{2}\).
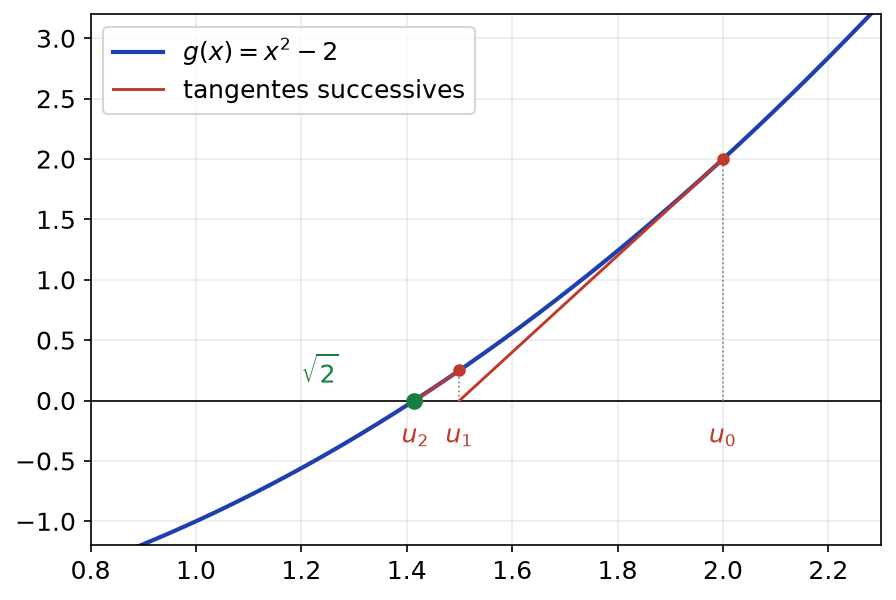
Pour \(g(x) = x^2 – 2\), on obtient \(f(x) = \frac{1}{2}(x + \frac{2}{x})\). Un calcul direct donne
\[u_{n+1} – \sqrt{2} = \frac{(u_n – \sqrt{2})^2}{2\,u_n}.\]
Ainsi, l’erreur est élevée au carré à chaque étape : on parle de convergence quadratique. En pratique, le nombre de décimales exactes double environ à chaque itération. Avec \(u_0 = 2\), on trouve \(u_1 = \frac{3}{2}\), \(u_2 = \frac{17}{12}\) et \(u_3 = \frac{577}{408}\), déjà exact à \(3 \cdot 10^{-6}\) près.
Pour comparer les trois vitesses, on trace l’erreur en échelle logarithmique. Une convergence géométrique donne alors des points alignés. En revanche, la méthode de Newton plonge très vite, et la suite \(u_n – u_n^2\) stagne presque.
La méthode de Newton exige un bon point de départ. Loin du zéro, ou près d’un point où \(g^{\prime}\) s’annule, la suite peut diverger. C’est pourquoi on commence souvent par localiser le zéro, par dichotomie par exemple, avant d’itérer.
Ce qu’il faut retenir
- Une suite arithmético-géométrique \(u_{n+1} = a u_n + b\) (\(a \neq 1\)) s’écrit \(u_n = \ell + a^n(u_0 – \ell)\), où \(\ell = \frac{b}{1 – a}\).
- Pour \(u_{n+2} = a u_{n+1} + b u_n\), on résout \(r^2 – ar – b = 0\) ; la forme générale dépend du signe de \(\Delta\).
- Avec deux racines conjuguées \(\rho e^{\pm i\theta}\), les solutions réelles sont \(\rho^n(\lambda \cos n\theta + \mu \sin n\theta)\).
- Pour \(u_{n+1} = f(u_n)\), on cherche d’abord un intervalle stable contenant \(u_0\).
- Le signe de \(f(x) – x\) sur l’intervalle stable donne la monotonie de la suite.
- Si \(f\) est croissante, la suite est monotone ; si \(f\) est décroissante, on étudie \((u_{2n})\) et \((u_{2n+1})\).
- Si \(u_n \to \ell\) et \(f\) est continue en \(\ell\), alors \(f(\ell) = \ell\) : la limite est à chercher parmi les points fixes.
- Une inégalité \(|u_{n+1} – \ell| \leq\, k|u_n – \ell|\) avec \(k < 1\) fournit le nombre d’itérations nécessaire.
- La méthode de Newton converge de façon quadratique près d’un zéro simple : l’erreur est élevée au carré à chaque étape.
Questions fréquentes sur suites récurrentes
Comment trouver un intervalle stable pour une suite récurrente ?
On dresse le tableau de variations de \(f\) et on repère ses points fixes. Si \(f\) est croissante sur \([\alpha, \beta]\) avec \(f(\alpha) \geq\, \alpha\) et \(f(\beta) \leq\, \beta\), alors \([\alpha, \beta]\) est stable. Les intervalles compris entre deux points fixes consécutifs sont souvent les bons candidats.
La limite d'une suite récurrente est-elle toujours un point fixe ?
Oui si la suite converge vers \(\ell\) et si \(f\) est continue en \(\ell\) : alors \(f(\ell) = \ell\). Sans continuité, ou si \(\ell\) sort du domaine de \(f\), la conclusion peut être fausse. De plus, ce théorème ne prouve pas la convergence : il faut d’abord l’établir, par exemple par monotonie.
Que faire quand l'équation caractéristique a des racines complexes ?
Si les racines sont \(\rho e^{\pm i\theta}\) avec \(\theta \notin \pi\mathbb{Z}\), les suites réelles solutions s’écrivent \(\rho^n(\lambda\cos n\theta + \mu\sin n\theta)\). On détermine ensuite \(\lambda\) et \(\mu\) à partir de \(u_0\) et \(u_1\). Le module \(\rho\) indique si la suite tend vers 0, reste bornée ou explose.
Pourquoi la méthode de Newton est-elle si rapide ?
Près d’un zéro simple, l’erreur à l’étape suivante est proportionnelle au carré de l’erreur actuelle. Pour \(\sqrt{2}\), on a exactement \(u_{n+1} – \sqrt{2} = \frac{(u_n – \sqrt{2})^2}{2u_n}\). Le nombre de décimales exactes double donc environ à chaque itération.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur suites récurrentes
- À maîtriser avant : Nombres réels et suites numériques, Fonctions usuelles et techniques de dérivation
- Chapitre précédent : Nombres réels et suites numériques
- Chapitre suivant : Limites et continuité des fonctions
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé