Ce corrigé Lebesgue L3 rédige chaque solution comme sur une copie de partiel. Chaque interversion commence par le nom du théorème, puis la vérification de ses hypothèses : mesurabilité, positivité ou domination, convergence presque partout. Les calculs intermédiaires sont détaillés.
Soyez attentif à trois points. D’abord, une fonction dominante ne doit jamais dépendre de n. Ensuite, pour une intégrale à paramètre sur un intervalle ouvert, on domine localement, sur chaque segment. Enfin, une intégrale semi-convergente n’est pas une intégrale de Lebesgue.
Des figures illustrent les solutions : fonction dominante, fonctions solutions, arches de sin x / x ou approximations de Gamma. Des points de méthode résument les réflexes à retenir.
Les énoncés se trouvent sur la page exercices de maths en L3 sur intégrale de Lebesgue.
Corrigé de l’exercice 1 : Intégrale d’une fonction étagée positive
- On découpe \(\mathbb{R}\) selon les intervalles en jeu. Pour \(x \in [0, 1[\) irrationnel, seul le premier terme compte : \(f(x) = 2\). Pour \(x \in [0, 1[\) rationnel, \(f(x) = 2 + 3 = 5\). En \(x = 1\), qui est rationnel, les trois termes interviennent : \(f(1) = 6\). Ensuite, \(f(x) = 3\) sur \(]1, 3]\) et \(f(x) = 1\) sur \(]3, 5]\). Enfin, \(f\) est nulle ailleurs. Écriture canonique :
\[f = 2 \cdot \mathbf{1}_{[0, 1[ \setminus \mathbb{Q}} + 5 \cdot \mathbf{1}_{[0, 1[ \cap \mathbb{Q}} + 6 \cdot \mathbf{1}_{\{1\}} + 3 \cdot \mathbf{1}_{]1, 3]} + \mathbf{1}_{]3, 5]}.\] - Les ensembles \([0, 1[ \cap \mathbb{Q}\) et \(\{1\}\) sont dénombrables, donc de mesure nulle. Par conséquent, \(\lambda([0, 1[ \setminus \mathbb{Q}) = 1\). L’écriture canonique donne
\[\int f \, d\lambda = 2 \times 1 + 5 \times 0 + 6 \times 0 + 3 \times 2 + 1 \times 2 = 10.\]
Par linéarité, on trouve aussi \(2 \times 3 + 1 \times 4 + 3 \times 0 = 10\). Les deux calculs donnent \(\int f \, d\lambda = 10\). - On a \(f \mathbf{1}_{[2, +\infty[} = 3 \cdot \mathbf{1}_{[2, 3]} + \mathbf{1}_{]3, 5]}\). Donc \(\int_{[2, +\infty[} f \, d\lambda = 3 \times 1 + 1 \times 2 = 5\).
Corrigé de l’exercice 2 : Fonction de Dirichlet et intégrale de Riemann
- Soit \(\varphi\) une fonction en escalier telle que \(\varphi \leq\, D\), constante égale à \(c\) sur un intervalle ouvert \(]\alpha, \beta[\) de sa subdivision. Cet intervalle contient un irrationnel \(x\), donc \(c \leq\, D(x) = 0\). Ainsi \(\int_0^1 \varphi \leq\, 0\). De même, toute fonction en escalier \(\psi \geq\, D\) vaut au moins \(1\) sur chaque intervalle ouvert, car ceux-ci contiennent des rationnels. Donc \(\int_0^1 \psi \geq\, 1\). L’écart entre les deux intégrales ne tend jamais vers \(0\). La fonction \(D\) n’est pas Riemann-intégrable.
- La fonction \(D\) est l’indicatrice du borélien \(\mathbb{Q} \cap [0, 1]\), donc elle est étagée. Or cet ensemble est dénombrable : \(\lambda(\mathbb{Q} \cap [0, 1]) = \sum_{q} \lambda(\{q\}) = 0\). Donc \(\int_{[0, 1]} D \, d\lambda = 0\).
- La fonction \(g\) coïncide avec \(x \mapsto x\) hors de \(\mathbb{Q}\), donc presque partout. Elle est mesurable, car \(g = x \mathbf{1}_{[0,1] \setminus \mathbb{Q}} + x^2 \mathbf{1}_{\mathbb{Q} \cap [0,1]}\). De plus, \(0 \leq\, g \leq\, 1\). Ensuite, deux fonctions égales presque partout ont la même intégrale. Ainsi \(g \in \mathcal{L}^1\) et \(\int_{[0, 1]} g \, d\lambda = \int_0^1 x \, dx = \frac{1}{2}\).
- Posons \(x_k = \frac{k}{n}\). Sur \([x_{k-1}, x_k]\), on a \(x^2 \leq\, x\). Par densité des irrationnels, le sup de \(g\) vaut \(x_k\). De même, l’inf vaut \(x_{k-1}^2\), atteint en \(x_{k-1}\), qui est rationnel. D’où
\[U_n = \sum_{k=1}^{n} \frac{k}{n} \cdot \frac{1}{n} = \frac{n+1}{2n} \to \frac{1}{2}, \qquad L_n = \sum_{k=1}^{n} \frac{(k-1)^2}{n^3} = \frac{(n-1)(2n-1)}{6n^2} \to \frac{1}{3}.\]
Plus généralement, le raisonnement de la question 1 montre que toute fonction en escalier \(\psi \geq\, g\) vérifie \(\int \psi \geq\, \frac{1}{2}\). De même, toute \(\varphi \leq\, g\) vérifie \(\int \varphi \leq\, \frac{1}{3}\). Donc \(g\) n’est pas Riemann-intégrable, bien qu’elle soit Lebesgue-intégrable.
Corrigé de l’exercice 3 : Approximation de l’identité par des fonctions étagées
- Pour \(x \in [\frac{k}{2^n}, \frac{k+1}{2^n}[\), on a \(\lfloor 2^n x \rfloor = k\). Par conséquent,
\[\varphi_n = \sum_{k=0}^{2^n – 1} \frac{k}{2^n} \mathbf{1}_{[k 2^{-n}, (k+1) 2^{-n}[} + \mathbf{1}_{\{1\}}.\] - Pour tout réel \(y\), \(2 \lfloor y \rfloor\) est un entier inférieur à \(2y\), donc \(2 \lfloor y \rfloor \leq\, \lfloor 2y \rfloor\). Avec \(y = 2^n x\), on obtient \(\varphi_n(x) \leq\, \varphi_{n+1}(x)\). Ensuite, \(\lfloor y \rfloor \leq\, y < \lfloor y \rfloor + 1\) donne \(\varphi_n(x) \leq\, x < \varphi_n(x) + 2^{-n}\). Donc \(\varphi_n \leq\, \varphi_{n+1} \leq\, f\) et \(0 \leq\, f – \varphi_n \leq\, 2^{-n}\).
- Le point \(\{1\}\) est de mesure nulle. Ainsi
\[\int \varphi_n \, d\lambda = \sum_{k=0}^{2^n – 1} \frac{k}{2^n} \cdot \frac{1}{2^n} = \frac{1}{4^n} \cdot \frac{(2^n – 1) 2^n}{2} = \frac{1}{2}(1 – \frac{1}{2^n}).\]
On trouve \(\int \varphi_n \, d\lambda = \frac{1 – 2^{-n}}{2}\). - La suite \((\varphi_n)\) est croissante, positive, et converge simplement vers \(f\). Le théorème de convergence monotone donne donc \(\int f \, d\lambda = \lim \int \varphi_n\). Ainsi \(\int_{[0, 1]} x \, d\lambda(x) = \frac{1}{2}\).
Corrigé de l’exercice 4 : Une limite par convergence monotone
- Si \(x = 0\), la suite est constante. Soit \(x > 0\) et \(g(y) = y \ln(1 + \frac{x}{y})\). En posant \(u = \frac{x}{y}\), on obtient
\[g^{\prime}(y) = \ln(1 + \frac{x}{y}) – \frac{x/y}{1 + x/y} = \ln(1 + u) – \frac{u}{1 + u}.\]
Posons \(h(u) = \ln(1 + u) – \frac{u}{1+u}\). Alors \(h(0) = 0\) et \(h^{\prime}(u) = \frac{1}{1 + u} – \frac{1}{(1 + u)^2} = \frac{u}{(1 + u)^2} \geq\, 0\). Donc \(h \geq\, 0\), et \(g\) est croissante. Par conséquent, \(n \mapsto e^{g(n)} = (1 + \frac{x}{n})^n\) est croissante. La suite est croissante. - L’inégalité de concavité \(\ln(1 + u) \leq\, u\) donne \(n \ln(1 + \frac{x}{n}) \leq\, x\). Donc \((1 + \frac{x}{n})^n \leq\, e^x\).
- On pose \(f_n(x) = (1 + \frac{x}{n})^n e^{-2x} \mathbf{1}_{[0, n]}(x)\) sur \([0, +\infty[\). Ces fonctions sont continues par morceaux, donc mesurables, et positives. De plus, \(\mathbf{1}_{[0, n]} \leq\, \mathbf{1}_{[0, n+1]}\), et la question 1 montre que \((f_n)\) est croissante. Enfin, \(f_n(x) \to e^x e^{-2x} = e^{-x}\). Le théorème de convergence monotone donne
\[\lim I_n = \int_0^{+\infty} e^{-x} \, dx = 1.\]
Ainsi \(\lim_{n \to +\infty} I_n = 1\).
Point de méthode : la question 2 fournit aussi la domination \(f_n \leq\, e^{-x}\). La convergence dominée marche donc également, mais la monotonie évite de chercher une fonction dominante.
Corrigé de l’exercice 5 : Série de fonctions positives et zêta de 2
- Pour \(x > 0\), on a \(0 < e^{-x} < 1\). La série géométrique donne
\[\frac{x}{e^x – 1} = \frac{x e^{-x}}{1 – e^{-x}} = \sum_{n=1}^{+\infty} x e^{-nx}.\]
Chaque terme \(x e^{-nx}\) est positif et continu sur \(]0, +\infty[\). - Pour des fonctions mesurables positives, le corollaire du théorème de convergence monotone permet d’intervertir somme et intégrale sans autre condition. Ensuite, une intégration par parties donne \(\int_0^{+\infty} x e^{-nx} \, dx = \frac{1}{n^2}\). Par conséquent,
\[\int_0^{+\infty} \frac{x}{e^x – 1} \, dx = \sum_{n=1}^{+\infty} \frac{1}{n^2} = \frac{\pi^2}{6}.\]
L’intégrale vaut \(\frac{\pi^2}{6}\). - De même, \(\frac{x^2}{e^x – 1} = \sum_{n \geq\, 1} x^2 e^{-nx}\), avec des termes positifs. Avec le changement de variable \(u = nx\), on obtient \(\int_0^{+\infty} x^2 e^{-nx} \, dx = \frac{1}{n^3} \int_0^{+\infty} u^2 e^{-u} \, du = \frac{\Gamma(3)}{n^3} = \frac{2}{n^3}\). Donc \(\int_0^{+\infty} \frac{x^2}{e^x – 1} \, dx = 2 \sum_{n \geq\, 1} \frac{1}{n^3} \approx 2{,}404\).
Corrigé de l’exercice 6 : Le rêve du bachelier
- Le changement de variable \(x = e^{-u}\) est une bijection \(C^1\) décroissante de \(]0, +\infty[\) sur \(]0, 1[\), avec \(dx = -e^{-u} du\). Les fonctions sont positives, ce qui justifie le calcul dans \([0, +\infty]\) :
\[\int_0^1 x^n (-\ln x)^n \, dx = \int_0^{+\infty} e^{-nu} u^n e^{-u} \, du = \int_0^{+\infty} u^n e^{-(n+1)u} \, du.\]
Ensuite, on pose \(v = (n+1) u\) : l’intégrale vaut \(\frac{1}{(n+1)^{n+1}} \int_0^{+\infty} v^n e^{-v} \, dv\). Donc \(\int_0^1 x^n (-\ln x)^n \, dx = \frac{n!}{(n+1)^{n+1}}\). - Pour \(x \in ]0, 1[\), on a \(x^{-x} = e^{-x \ln x} = \sum_{n \geq\, 0} \frac{(-x \ln x)^n}{n!}\). Or \(-x \ln x \geq\, 0\) sur \(]0, 1[\), donc tous les termes sont positifs. D’après le corollaire de Beppo Levi, on intègre terme à terme :
\[\int_0^1 x^{-x} \, dx = \sum_{n=0}^{+\infty} \frac{1}{n!} \cdot \frac{n!}{(n+1)^{n+1}} = \sum_{n=0}^{+\infty} \frac{1}{(n+1)^{n+1}}.\]
Avec \(k = n + 1\), on obtient \(\int_0^1 x^{-x} \, dx = \sum_{k \geq\, 1} k^{-k}\). - Pour \(k \geq\, 6\), on a \(k^{-k} \leq\, 6^{-k}\). Donc le reste vérifie \(R_5 = \sum_{k \geq\, 6} k^{-k} \leq\, \frac{6^{-6}}{1 – 1/6} \approx 2{,}6 \times 10^{-5}\). Ensuite, \(S_5 = 1 + 0{,}25 + 0{,}037037 + 0{,}003906 + 0{,}00032 = 1{,}291263\). La valeur exacte est donc comprise entre \(1{,}291263\) et \(1{,}291289\). L’intégrale vaut environ \(1{,}2913\) à \(10^{-4}\) près.
Corrigé de l’exercice 7 : Cas d’inégalité stricte dans le lemme de Fatou
- Soit \(x \in ]0, 1]\). Dès que \(n > \frac{1}{x}\), on a \(x \notin ]0, 1/n]\), donc \(f_n(x) = 0\). En \(0\), \(f_n(0) = 0\). Ainsi \(\liminf f_n = 0\). Par ailleurs, \(\int f_n = n \cdot \frac{1}{n} = 1\). On obtient \(0 < 1\) : l’inégalité de Fatou est stricte.
- Pour \(x\) fixé, \(f_n(x) = 0\) dès que \(n > x\). Donc \(\liminf f_n = 0\), alors que \(\int f_n = 1\). Ici encore \(0 < 1\).
- Si \(x \in [0, 1]\), la suite \((f_n(x))\) vaut alternativement \(1\) et \(0\). Il en est de même si \(x \in ]1, 2]\). Donc \(\liminf f_n = 0\) sur \([0, 2]\), tandis que \(\int f_n = 1\) pour tout \(n\). Même conclusion : \(\int \liminf f_n = 0 < 1 = \liminf \int f_n\). Ici, la limite simple n’existe même pas.
- Pour \(x\) fixé, \(k_n(x) = 0\) dès que \(n > x\), donc \(\liminf k_n = 0\) et \(\int \liminf k_n = 0\). Or \(\int k_n = -1\) pour tout \(n\). L’inégalité \(0 \leq\, -1\) est fausse. Le lemme de Fatou échoue, car l’hypothèse de positivité des \(k_n\) manque.
Corrigé de l’exercice 8 : Une suite sans domination intégrable
- On a \(f_n(0) = 0\). Pour \(x > 0\), les croissances comparées donnent \(n^2 e^{-nx} \to 0\). La suite \((f_n)\) converge simplement vers \(0\) sur \([0, 1]\).
- Avec \(u = nx\), puis une intégration par parties :
\[\int_0^1 n^2 x e^{-nx} \, dx = \int_0^n u e^{-u} \, du = [-(u + 1) e^{-u}]_0^n = 1 – (n + 1) e^{-n}.\]
Donc \(\int_0^1 f_n \to 1\). - Le lemme de Fatou donne ici \(\int \liminf f_n = 0 \leq\, 1 = \liminf \int f_n\) : l’inégalité est stricte. En revanche, si le théorème de convergence dominée s’appliquait, la limite des intégrales vaudrait \(\int 0 = 0\). Donc aucune fonction intégrable ne domine la suite \((f_n)\).
- Soit \(x \in ]0, 1]\) et \(k = \lfloor 1/x \rfloor \geq\, 1\). Alors \(k \leq\, \frac{1}{x} < k + 1\), donc \(kx \leq\, 1\) et \(x > \frac{1}{k+1}\). Par conséquent,
\[f_k(x) = k^2 x e^{-kx} \geq\, \frac{k^2}{k+1} e^{-1} \geq\, \frac{k}{2e},\]
car \(k + 1 \leq\, 2k\). Enfin, \(k > \frac{1}{x} – 1\). Ainsi \(\sup_n f_n(x) \geq\, \frac{1}{2e}(\frac{1}{x} – 1)\), qui n’est pas intégrable au voisinage de \(0\). La meilleure majoration possible, \(\sup_n f_n\), n’est donc pas intégrable. On retrouve le résultat de la question 3.
Corrigé de l’exercice 9 : Convergence dominée avec un sinus
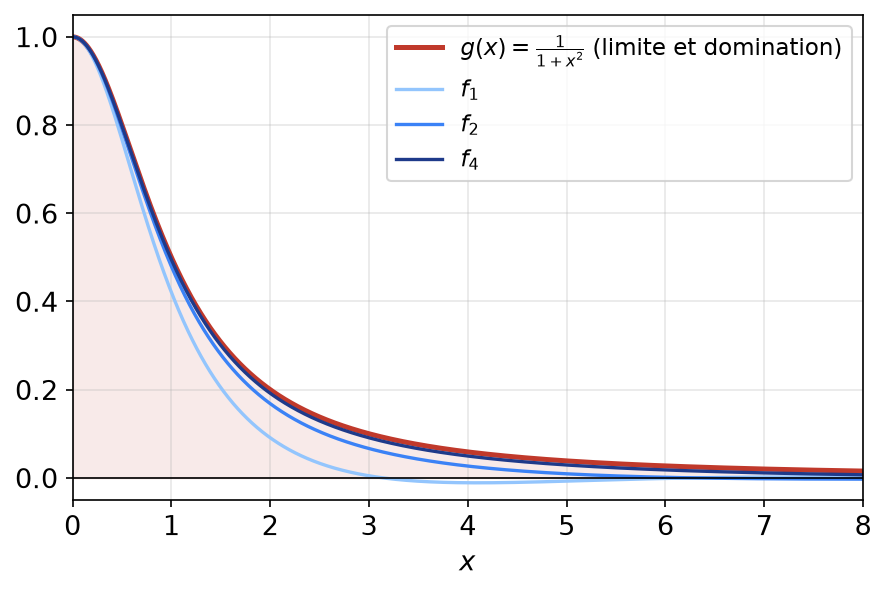
- On pose \(f_n(x) = \frac{n \sin(x/n)}{x (1 + x^2)}\) sur \(]0, +\infty[\). Cette fonction est continue, donc mesurable. De plus, l’inégalité \(|\sin u| \leq\, |u|\) donne
\[|f_n(x)| \leq\, \frac{n \cdot x/n}{x (1 + x^2)} = \frac{1}{1 + x^2}.\]
La fonction \(g(x) = \frac{1}{1 + x^2}\) est intégrable sur \(]0, +\infty[\), d’intégrale \(\frac{\pi}{2}\). Donc \(f_n\) est intégrable et \(I_n\) est bien définie. - Pour \(x > 0\) fixé, \(\sin(x/n) \sim x/n\), donc \(f_n(x) \to \frac{1}{1 + x^2}\). La majoration de la question 1 est indépendante de \(n\). Le théorème de convergence dominée s’applique :
\[\lim_{n \to +\infty} I_n = \int_0^{+\infty} \frac{dx}{1 + x^2} = \frac{\pi}{2}.\]
La limite vaut \(\frac{\pi}{2}\). Comme le montre la figure ci-dessous, les \(f_n\) restent toutes sous la fonction dominante, qui est aussi leur limite.
- La fonction \(h_n(x) = \frac{\arctan(nx)}{1 + x^2}\) est continue et vérifie \(|h_n(x)| \leq\, \frac{\pi/2}{1 + x^2}\), intégrable. Pour \(x > 0\), \(\arctan(nx) \to \frac{\pi}{2}\) ; en \(0\), la suite est nulle, mais \(\{0\}\) est négligeable. Par convergence dominée, la limite vaut \(\frac{\pi}{2} \cdot \frac{\pi}{2} = \frac{\pi^2}{4}\).
Corrigé de l’exercice 10 : Limite de l’intégrale de 1/(1+x^n)
- La fonction \(x \mapsto \frac{1}{1 + x^n}\) est continue et positive. Elle est majorée par \(1\) sur \([0, 1]\) et par \(\frac{1}{x^n} \leq\, \frac{1}{x^2}\) sur \([1, +\infty[\), puisque \(n \geq\, 2\). Donc \(I_n\) et \(J_n\) sont finies.
- Posons \(f_n(x) = \frac{1}{1 + x^n}\). Si \(0 \leq\, x < 1\), \(x^n \to 0\), donc \(f_n(x) \to 1\). Si \(x > 1\), \(f_n(x) \to 0\). Le point \(x = 1\) est négligeable. Ensuite, pour tout \(n \geq\, 2\), on a la domination \(0 \leq\, f_n \leq\, g\), avec \(g = \mathbf{1}_{[0, 1]} + \frac{1}{x^2} \mathbf{1}_{]1, +\infty[}\), intégrable. Par convergence dominée, \(I_n \to \int_0^1 1 \, dx\). Ainsi \(\lim I_n = 1\).
- Le changement de variable \(x = u^{1/n}\), avec \(dx = \frac{1}{n} u^{1/n – 1} du\), donne
\[n J_n = \int_1^{+\infty} \frac{u^{1/n – 1}}{1 + u} \, du.\]
Pour \(u \geq\, 1\) et \(n \geq\, 2\), on a \(u^{1/n – 1} \leq\, u^{-1/2}\). Or \(\frac{u^{-1/2}}{1 + u} \leq\, u^{-3/2}\) est intégrable sur \([1, +\infty[\). De plus, \(u^{1/n – 1} \to u^{-1}\). Par convergence dominée,
\[n J_n \to \int_1^{+\infty} \frac{du}{u (1 + u)} = [\ln \frac{u}{1 + u}]_1^{+\infty} = 0 – \ln \frac{1}{2} = \ln 2.\]
Donc \(J_n \sim \frac{\ln 2}{n}\).
Corrigé de l’exercice 11 : Concentration de la masse au bord
- Pour \(x \in [0, 1[\), \(n x^{n-1} \to 0\) par croissances comparées. La limite simple est nulle sur \([0, 1[\), alors que \(f_n(1) = \frac{n}{2} \to +\infty\).
- On intègre par parties avec \(u(x) = \frac{1}{1 + x}\) et \(v(x) = x^n\), toutes deux de classe \(C^1\) sur \([0, 1]\) :
\[I_n = [\frac{x^n}{1 + x}]_0^1 + \int_0^1 \frac{x^n}{(1 + x)^2} \, dx = \frac{1}{2} + \int_0^1 \frac{x^n}{(1 + x)^2} \, dx.\]
La formule est démontrée. - La suite \(\frac{x^n}{(1 + x)^2}\) tend vers \(0\) sur \([0, 1[\) et elle est majorée par \(1\), intégrable sur \([0, 1]\). Par convergence dominée, l’intégrale tend vers \(0\). Donc \(\lim I_n = \frac{1}{2}\).
- Supposons qu’une telle \(g\) existe. Alors la convergence dominée s’appliquerait à \((f_n)\), qui tend vers \(0\) presque partout. On aurait \(I_n \to 0\), ce qui contredit la question 3. Aucune domination intégrable n’est possible.
Point de méthode : quand la masse se concentre en un point, la convergence dominée échoue. Une intégration par parties transfère alors la concentration dans un terme de bord explicite.
Corrigé de l’exercice 12 : Intégration terme à terme de séries alternées
- On sépare les termes pairs : \(\sum_{n \geq\, 1} \frac{1}{(2n)^2} = \frac{1}{4} \cdot \frac{\pi^2}{6}\). Ces séries convergent absolument, donc
\[\sum_{n=1}^{+\infty} \frac{(-1)^{n+1}}{n^2} = \sum_{n=1}^{+\infty} \frac{1}{n^2} – 2 \sum_{n=1}^{+\infty} \frac{1}{(2n)^2} = \frac{\pi^2}{6} – \frac{\pi^2}{12}.\]
La somme vaut \(\frac{\pi^2}{12}\). - Pour \(x \in ]0, 1[\), on a \(\frac{\ln(1 + x)}{x} = \sum_{n \geq\, 1} u_n(x)\), avec \(u_n(x) = \frac{(-1)^{n+1} x^{n-1}}{n}\). Les termes changent de signe : on utilise donc le théorème d’intégration terme à terme de la partie V. Les \(u_n\) sont continues et
\[\sum_{n \geq\, 1} \int_0^1 |u_n(x)| \, dx = \sum_{n \geq\, 1} \frac{1}{n^2} < +\infty.\]
L’hypothèse est donc vérifiée, et \(\int_0^1 u_n = \frac{(-1)^{n+1}}{n^2}\). D’après la question 1, \(\int_0^1 \frac{\ln(1 + x)}{x} \, dx = \frac{\pi^2}{12}\). - On a \(\sin(x) e^{-nx} = \operatorname{Im}(e^{(i – n)x})\), et \(|e^{(i-n)x}| = e^{-nx}\) est intégrable. Donc
\[\int_0^{+\infty} e^{(i – n)x} \, dx = \frac{1}{n – i} = \frac{n + i}{n^2 + 1}.\]
En prenant la partie imaginaire, \(\int_0^{+\infty} \sin(x) e^{-nx} \, dx = \frac{1}{n^2 + 1}\). - Pour \(x > 0\), \(\frac{\sin x}{e^x – 1} = \sum_{n \geq\, 1} \sin(x) e^{-nx}\). Ensuite, \(|\sin x| \leq\, x\) donne
\[\int_0^{+\infty} |\sin(x)| e^{-nx} \, dx \leq\, \int_0^{+\infty} x e^{-nx} \, dx = \frac{1}{n^2},\]
terme général d’une série convergente. Le théorème d’intégration terme à terme s’applique. Avec la question 3, on obtient \(\int_0^{+\infty} \frac{\sin x}{e^x – 1} \, dx = \sum_{n \geq\, 1} \frac{1}{n^2 + 1} \approx 1{,}0767\).
Corrigé de l’exercice 13 : Intégrale de sin x / x et espace L¹
- La fonction \(f\) se prolonge par continuité en \(0\) par \(f(0) = 1\). Il suffit donc d’étudier \(\int_1^{+\infty}\). Pour \(X > 1\), une intégration par parties donne
\[\int_1^X \frac{\sin x}{x} \, dx = [-\frac{\cos x}{x}]_1^X – \int_1^X \frac{\cos x}{x^2} \, dx.\]
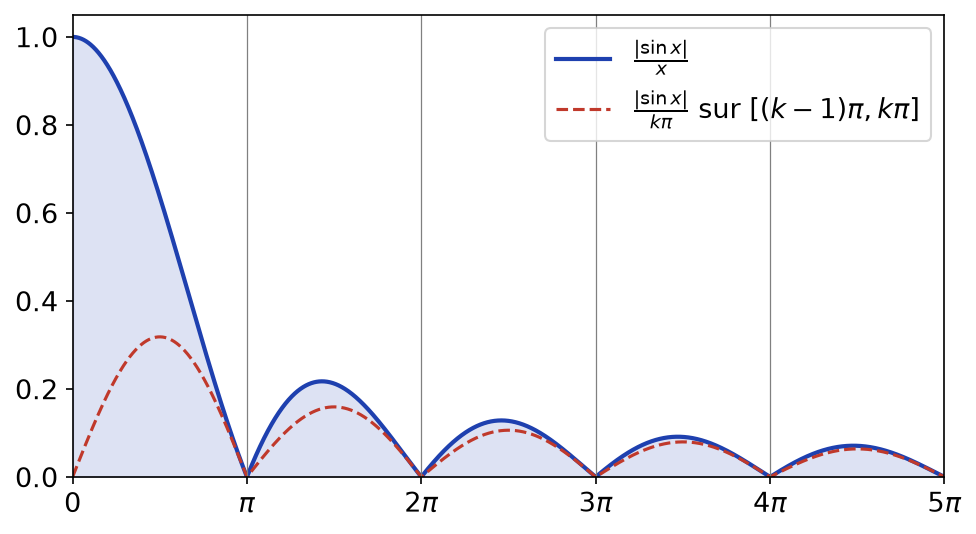
Le crochet tend vers \(\cos 1\). De plus, \(|\frac{\cos x}{x^2}| \leq\, \frac{1}{x^2}\), donc la dernière intégrale converge absolument. L’intégrale impropre \(\int_0^{+\infty} \frac{\sin x}{x} \, dx\) converge. - Sur \([(k-1)\pi, k\pi]\), on a \(\frac{1}{x} \geq\, \frac{1}{k\pi}\). Or \(\int_{(k-1)\pi}^{k\pi} |\sin x| \, dx = 2\). Donc chaque arche contribue au moins \(\frac{2}{k\pi}\). En sommant sur \(k\), \(\int_0^{n\pi} \frac{|\sin x|}{x} \, dx \geq\, \frac{2}{\pi} \sum_{k=1}^{n} \frac{1}{k}\). La figure ci-dessous représente ces arches et leurs minorants en pointillés.

- La fonction \(|f|\) est positive. D’après la partie VI du cours, son intégrale de Lebesgue est la limite de \(\int_0^{n\pi} |f|\). Or la série harmonique diverge. Donc \(\int |f| \, d\lambda = +\infty\) et \(f \notin \mathcal{L}^1(]0, +\infty[)\).
- On a \(f^+ + f^- = |f|\) et \(f^+ – f^- = f\). Pour \(X > 0\), notons \(A(X) = \int_0^X f^+\) et \(B(X) = \int_0^X f^-\). La question 1 montre que \(A(X) – B(X)\) a une limite finie. En revanche, \(A(X) + B(X) \to +\infty\) d’après la question 3. Par conséquent, \(A(X)\) et \(B(X)\) tendent toutes deux vers \(+\infty\). Par convergence monotone, \(\int f^+ \, d\lambda = \int f^- \, d\lambda = +\infty\). La différence \(\int f^+ – \int f^-\) est de la forme \(\infty – \infty\), donc l’intégrale de Lebesgue de \(f\) n’est pas définie.
Corrigé de l’exercice 14 : Continuité absolue de l’intégrale
- Les fonctions \(g_n\) sont mesurables, positives, et croissent vers \(|f|\). Par convergence monotone, \(\int g_n \to \int |f|\). Comme \(\int |f| < +\infty\), on peut soustraire. Donc \(\int (|f| – g_n) \, d\lambda = \int |f| – \int g_n \to 0\).
- Soit \(\varepsilon > 0\). D’après la question 1, il existe \(N \geq\, 1\) tel que \(\int (|f| – g_N) < \frac{\varepsilon}{2}\). Posons \(\delta = \frac{\varepsilon}{2N}\). Si \(\lambda(A) < \delta\), alors
\[\int_A |f| = \int_A (|f| – g_N) + \int_A g_N \leq\, \int_{\mathbb{R}} (|f| – g_N) + N \lambda(A) < \frac{\varepsilon}{2} + \frac{\varepsilon}{2}.\]
Ainsi \(\int_A |f| \, d\lambda < \varepsilon\). - Soit \(x < y\). Dans tous les cas de signe, on a \(F(y) – F(x) = \int_{]x, y]} f \, d\lambda\), d’où \(|F(y) – F(x)| \leq\, \int_{[x, y]} |f|\). Si \(y – x < \delta\), la question 2 donne \(|F(y) – F(x)| < \varepsilon\). Or \(\delta\) ne dépend ni de \(x\) ni de \(y\). Donc \(F\) est uniformément continue sur \(\mathbb{R}\).
- Pour tout \(\delta \in ]0, 1]\), l’ensemble \(A = ]0, \delta[\) vérifie \(\lambda(A) = \delta\). Pourtant \(\int_A \frac{dx}{x} = +\infty\). La conclusion tombe en défaut, car \(\frac{1}{x}\) n’est pas intégrable sur \(]0, 1]\).
Point de méthode : tronquer \(|f|\) en \(\min(|f|, n)\) ramène un problème sur une fonction intégrable à un problème sur une fonction bornée. La convergence monotone contrôle l’erreur.
Corrigé de l’exercice 15 : Lemme de Scheffé
- Si \(f \geq\, f_n\), alors \((f – f_n)^+ = f – f_n \leq\, f\), car \(f_n \geq\, 0\). Sinon, \((f – f_n)^+ = 0 \leq\, f\). De plus, \(a \mapsto a^+\) est continue, et \(f – f_n \to 0\) presque partout. Donc \(0 \leq\, (f – f_n)^+ \leq\, f\) et \((f – f_n)^+ \to 0\) presque partout.
- La fonction \(f\) est intégrable et ne dépend pas de \(n\) : c’est une fonction dominante. Par convergence dominée, \(\int (f – f_n)^+ \, d\mu \to 0\).
- Si \(a \geq\, 0\), \(2a^+ – a = a = |a|\). Si \(a < 0\), \(2a^+ – a = -a = |a|\). Avec \(a = f – f_n\), on obtient
\[\int |f_n – f| \, d\mu = 2 \int (f – f_n)^+ \, d\mu – \int f \, d\mu + \int f_n \, d\mu.\]
Le premier terme tend vers \(0\) et la différence des deux autres aussi, par hypothèse. Donc \(\int |f_n – f| \, d\mu \to 0\). - Sur \(\mathbb{R}\), prenons \(f_n = \mathbf{1}_{[0, 1]} + \mathbf{1}_{[n, n+1]}\) et \(f = \mathbf{1}_{[0, 1]}\). On a \(f_n \to f\) partout. Cependant, \(\int f_n = 2\) ne tend pas vers \(\int f = 1\). Et \(\int |f_n – f| = 1\) ne tend pas vers \(0\) : l’hypothèse est indispensable.
- Pour \(x \in ]0, 1]\), \(x^{1/n} = e^{(\ln x)/n} \to 1\), donc \(f_n(x) \to 1\). Ensuite, \(\int_0^1 f_n = (1 + \frac{1}{n}) \cdot \frac{1}{1 + 1/n} = 1 = \int_0^1 1\). Les \(f_n\) sont positives et intégrables. Le lemme de Scheffé donne \(\int_0^1 |f_n(x) – 1| \, dx \to 0\).
Corrigé de l’exercice 16 : Transformée de Fourier d’une fonction intégrable
- Posons \(h(\xi, x) = f(x) e^{-ix\xi}\). Pour tout \(\xi\), \(x \mapsto h(\xi, x)\) est mesurable et \(|h(\xi, x)| = |f(x)|\). Donc \(\widehat{f}(\xi)\) est définie et \(|\widehat{f}(\xi)| \leq\, \|f\|_1\). Ensuite, pour tout \(x\), \(\xi \mapsto h(\xi, x)\) est continue, et la domination \(|h| \leq\, |f|\) ne dépend pas de \(\xi\). Le théorème de continuité sous l’intégrale montre que \(\widehat{f}\) est continue et bornée par \(\|f\|_1\).
- Pour tout \(x\), \(\xi \mapsto h(\xi, x)\) est dérivable, et \(\frac{\partial h}{\partial \xi}(\xi, x) = -ix f(x) e^{-ix\xi}\). Or \(|\frac{\partial h}{\partial \xi}| = |x f(x)|\), intégrable et indépendant de \(\xi\). Le théorème de dérivation s’applique. La continuité de la dérivée découle ensuite de la question 1 appliquée à \(x f(x)\). Donc \(\widehat{f}\) est \(C^1\) et \(\widehat{f}^{\prime}(\xi) = -i \int_{\mathbb{R}} x f(x) e^{-ix\xi} \, dx\).
- Pour \(f = \mathbf{1}_{[-1, 1]}\) et \(\xi \neq 0\) :
\[\widehat{f}(\xi) = \int_{-1}^{1} e^{-ix\xi} \, dx = \frac{e^{i\xi} – e^{-i\xi}}{i\xi} = \frac{2 \sin \xi}{\xi},\]
et \(\widehat{f}(0) = 2\). Pour \(f(x) = e^{-|x|}\), on découpe en deux :
\[\widehat{f}(\xi) = \int_0^{+\infty} e^{-(1 + i\xi)x} \, dx + \int_0^{+\infty} e^{-(1 – i\xi)x} \, dx = \frac{1}{1 + i\xi} + \frac{1}{1 – i\xi}.\]
On obtient \(\widehat{\mathbf{1}_{[-1,1]}}(\xi) = \frac{2 \sin \xi}{\xi}\) et \(\widehat{f}(\xi) = \frac{2}{1 + \xi^2}\). - La fonction \(x e^{-|x|}\) est intégrable et impaire, donc \(\widehat{f}^{\prime}(0) = -i \int_{\mathbb{R}} x e^{-|x|} \, dx = 0\). D’autre part, la dérivée de \(\frac{2}{1 + \xi^2}\) vaut \(\frac{-4\xi}{(1 + \xi^2)^2}\), nulle en \(0\). Les deux calculs concordent.
Corrigé de l’exercice 17 : Régularité de la fonction Gamma
- La fonction \(t \mapsto t^{x-1} e^{-t}\) est continue et positive sur \(]0, +\infty[\). En \(0\), elle est équivalente à \(t^{x-1}\), intégrable sur \(]0, 1]\) si et seulement si \(x – 1 > -1\). Au voisinage de \(+\infty\), elle est négligeable devant \(\frac{1}{t^2}\), donc toujours intégrable. Elle est intégrable si et seulement si \(x > 0\).
- Posons \(h(x, t) = t^{x-1} e^{-t} = e^{(x-1)\ln t} e^{-t}\). Pour \(t\) fixé, \(h\) est \(C^{\infty}\) en \(x\), avec \(\frac{\partial^k h}{\partial x^k}(x, t) = (\ln t)^k t^{x-1} e^{-t}\). Fixons \(0 < a < b\). Pour \(x \in [a, b]\), on a \(t^{x-1} \leq\, t^{a-1}\) si \(t \leq\, 1\), et \(t^{x-1} \leq\, t^{b-1}\) si \(t \geq\, 1\). D’où
\[|\frac{\partial^k h}{\partial x^k}(x, t)| \leq\, g_k(t) = |\ln t|^k (t^{a-1} + t^{b-1}) e^{-t}.\]
En \(0\), \(|\ln t|^k t^{a-1} = o(t^{a/2 – 1})\), intégrable car \(a/2 > 0\). En \(+\infty\), \(g_k(t) = o(1/t^2)\). Donc \(g_k\) est intégrable. Le théorème de dérivation, appliqué \(k\) fois sur chaque \([a, b]\), donne le résultat. \(\Gamma\) est \(C^{\infty}\) sur \(]0, +\infty[\) et \(\Gamma^{(k)}(x) = \int_0^{+\infty} (\ln t)^k t^{x-1} e^{-t} \, dt\). - Pour \(0 < \varepsilon < A\), on intègre par parties :
\[\int_{\varepsilon}^{A} t^x e^{-t} \, dt = [-t^x e^{-t}]_{\varepsilon}^{A} + x \int_{\varepsilon}^{A} t^{x-1} e^{-t} \, dt.\]
Le crochet tend vers \(0\) quand \(\varepsilon \to 0\) et \(A \to +\infty\), car \(x > 0\). Donc \(\Gamma(x + 1) = x \Gamma(x)\). Enfin, \(\Gamma(1) = \int_0^{+\infty} e^{-t} \, dt = 1\), et une récurrence donne la suite. Ainsi \(\Gamma(n + 1) = n!\). - On a \(\Gamma^{\prime\prime}(x) = \int_0^{+\infty} (\ln t)^2 t^{x-1} e^{-t} \, dt > 0\), car l’intégrande est positive et non nulle presque partout. Donc \(\Gamma\) est convexe. Ensuite, \(\Gamma(x) = \frac{\Gamma(x + 1)}{x}\), et \(\Gamma\) est continue en \(1\) avec \(\Gamma(1) = 1\). Par conséquent, \(\Gamma(x) \sim \frac{1}{x}\) quand \(x \to 0^+\).
Point de méthode : sur un intervalle ouvert, on ne cherche pas une domination globale. On domine sur chaque segment \([a, b]\), puis on conclut car la dérivabilité est une propriété locale.
Corrigé de l’exercice 18 : Une équation différentielle vérifiée par une intégrale
- Posons \(h(x, t) = \frac{e^{-xt}}{1 + t^2}\) pour \(x \geq\, 0\) et \(t \geq\, 0\). Pour tout \(t\), \(x \mapsto h(x, t)\) est continue. De plus, \(0 \leq\, h(x, t) \leq\, \frac{1}{1 + t^2}\), intégrable et indépendant de \(x\). Le théorème de continuité s’applique. \(F\) est définie et continue sur \([0, +\infty[\), et \(F(0) = \int_0^{+\infty} \frac{dt}{1 + t^2} = \frac{\pi}{2}\).
- Pour \(x > 0\), on a \(0 \leq\, h(x, t) \leq\, e^{-xt}\), d’où \(0 \leq\, F(x) \leq\, \int_0^{+\infty} e^{-xt} \, dt = \frac{1}{x}\). Par encadrement, \(\lim_{x \to +\infty} F(x) = 0\).
- Pour \(k \in \{1, 2\}\), on a \(\frac{\partial^k h}{\partial x^k}(x, t) = \frac{(-t)^k e^{-xt}}{1 + t^2}\). Fixons \(a > 0\). Pour \(x \geq\, a\),
\[|\frac{\partial^k h}{\partial x^k}(x, t)| \leq\, \frac{t^k e^{-at}}{1 + t^2} \leq\, t^k e^{-at},\]
qui est intégrable sur \([0, +\infty[\). Le théorème de dérivation s’applique deux fois sur \([a, +\infty[\), pour tout \(a > 0\). Donc \(F\) est \(C^2\) sur \(]0, +\infty[\), avec \(F^{\prime\prime}(x) = \int_0^{+\infty} \frac{t^2 e^{-xt}}{1 + t^2} \, dt\). Par linéarité,
\[F^{\prime\prime}(x) + F(x) = \int_0^{+\infty} \frac{(t^2 + 1) e^{-xt}}{1 + t^2} \, dt = \int_0^{+\infty} e^{-xt} \, dt.\]
Ainsi \(F^{\prime\prime}(x) + F(x) = \frac{1}{x}\) pour tout \(x > 0\). - On a \(-F^{\prime}(x) = \int_0^{+\infty} \frac{t e^{-xt}}{1 + t^2} \, dt\). Soit \((x_n)\) une suite décroissante vers \(0\). Les fonctions \(t \mapsto \frac{t e^{-x_n t}}{1 + t^2}\) sont positives et croissent vers \(\frac{t}{1 + t^2}\), qui n’est pas intégrable sur \([0, +\infty[\), car elle est équivalente à \(\frac{1}{t}\). Par convergence monotone, \(-F^{\prime}(x_n) \to +\infty\). Ensuite, pour \(x > 0\), le théorème des accroissements finis donne \(c_x \in ]0, x[\) tel que \(\frac{F(x) – F(0)}{x} = F^{\prime}(c_x)\), grâce à la continuité de \(F\) en \(0\). Ce quotient tend donc vers \(-\infty\). Ainsi \(F^{\prime}(x) \to -\infty\) quand \(x \to 0^+\), et \(F\) n’est pas dérivable à droite en \(0\).
Corrigé de l’exercice 19 : Intégrale de Gauss par une intégrale à paramètre
- Posons \(h(x, t) = \frac{e^{-x^2 (1 + t^2)}}{1 + t^2}\) sur \(\mathbb{R} \times [0, 1]\). Cette fonction est continue, et \(\frac{\partial h}{\partial x}(x, t) = -2x e^{-x^2 (1 + t^2)}\). Fixons \(A > 0\). Pour \(|x| \leq\, A\), on a \(|\frac{\partial h}{\partial x}(x, t)| \leq\, 2A\), constante intégrable sur \([0, 1]\). Le théorème de dérivation s’applique sur \([-A, A]\) pour tout \(A\). La continuité de \(F^{\prime}\) découle de la même domination. \(F\) est \(C^1\) et \(F^{\prime}(x) = -2x \int_0^1 e^{-x^2 (1 + t^2)} \, dt\).
- On a \(F^{\prime}(x) = -2 e^{-x^2} \int_0^1 x e^{-x^2 t^2} \, dt\). Pour \(x \neq 0\), le changement de variable \(u = xt\) donne \(\int_0^1 x e^{-x^2 t^2} \, dt = \int_0^x e^{-u^2} \, du\). Cette égalité reste vraie pour \(x = 0\). Par ailleurs, \(G^{\prime}(x) = 2 e^{-x^2} \int_0^x e^{-u^2} \, du\). Donc \(F^{\prime} + G^{\prime} = 0\) sur \(\mathbb{R}\).
- La fonction \(F + G\) est donc constante sur l’intervalle \(\mathbb{R}\). Or \(G(0) = 0\) et \(F(0) = \int_0^1 \frac{dt}{1 + t^2} = \arctan 1\). Ainsi \(F + G = \frac{\pi}{4}\).
- Pour \(t \in [0, 1]\), on a \(e^{-x^2 (1 + t^2)} \leq\, e^{-x^2}\). Donc \(0 \leq\, F(x) \leq\, e^{-x^2} \int_0^1 \frac{dt}{1 + t^2} = \frac{\pi}{4} e^{-x^2}\). Par conséquent, \(F(x) \to 0\), puis \(G(x) \to \frac{\pi}{4}\) quand \(x \to +\infty\). Enfin, la fonction \(e^{-t^2}\) est positive : par convergence monotone, \(\int_0^{+\infty} e^{-t^2} \, dt = \lim_{x \to +\infty} \sqrt{G(x)}\). On obtient \(\int_0^{+\infty} e^{-t^2} \, dt = \frac{\sqrt{\pi}}{2}\). La figure ci-dessous montre \(F\) qui décroît, \(G\) qui croît, et leur somme constante.


Corrigé de l’exercice 20 : Transformée de Fourier de la gaussienne
- Posons \(h(x, t) = e^{-t^2} \cos(xt)\). Pour tout \(t\), \(h\) est \(C^1\) en \(x\), avec \(\frac{\partial h}{\partial x}(x, t) = -t e^{-t^2} \sin(xt)\). On a les dominations \(|h| \leq\, e^{-t^2}\) et \(|\frac{\partial h}{\partial x}| \leq\, t e^{-t^2}\), intégrables sur \([0, +\infty[\) et indépendantes de \(x\). Le théorème de dérivation montre que \(F\) est \(C^1\) sur \(\mathbb{R}\), avec \(F^{\prime}(x) = -\int_0^{+\infty} t e^{-t^2} \sin(xt) \, dt\).
- On intègre par parties avec \(u(t) = \sin(xt)\) et \(v(t) = \frac{1}{2} e^{-t^2}\), de sorte que \(v^{\prime}(t) = -t e^{-t^2}\). Le crochet \([\frac{1}{2} \sin(xt) e^{-t^2}]_0^{+\infty}\) est nul. Donc
\[F^{\prime}(x) = \int_0^{+\infty} \sin(xt) \, v^{\prime}(t) \, dt = -\int_0^{+\infty} x \cos(xt) \cdot \frac{1}{2} e^{-t^2} \, dt.\]
Ainsi \(F^{\prime}(x) = -\frac{x}{2} F(x)\). - Posons \(\Phi(x) = F(x) e^{x^2/4}\). Alors \(\Phi^{\prime}(x) = (F^{\prime}(x) + \frac{x}{2} F(x)) e^{x^2/4} = 0\). Donc \(\Phi\) est constante, égale à \(\Phi(0) = F(0) = \frac{\sqrt{\pi}}{2}\). Par conséquent, \(F(x) = \frac{\sqrt{\pi}}{2} e^{-x^2/4}\).
- On a \(e^{-ixt} = \cos(xt) – i \sin(xt)\). La fonction \(t \mapsto e^{-t^2} \sin(xt)\) est intégrable et impaire, donc son intégrale sur \(\mathbb{R}\) est nulle. De plus, \(t \mapsto e^{-t^2} \cos(xt)\) est paire. Donc \(\int_{\mathbb{R}} e^{-t^2} e^{-ixt} \, dt = 2F(x) = \sqrt{\pi} \, e^{-x^2/4}\).
Corrigé de l’exercice 21 : Intégrale de Dirichlet régularisée
- On prolonge \(\frac{\sin t}{t}\) par \(1\) en \(0\). L’inégalité \(|\sin t| \leq\, t\) donne \(|e^{-xt} \frac{\sin t}{t}| \leq\, e^{-xt}\), intégrable sur \([0, +\infty[\) pour \(x > 0\). Donc \(F(x)\) est définie et \(|F(x)| \leq\, \int_0^{+\infty} e^{-xt} \, dt = \frac{1}{x}\).
- Posons \(h(x, t) = e^{-xt} \frac{\sin t}{t}\). Alors \(\frac{\partial h}{\partial x}(x, t) = -e^{-xt} \sin t\), continue en \(x\). Fixons \(a > 0\). Pour \(x \geq\, a\), on a \(|\frac{\partial h}{\partial x}| \leq\, e^{-at}\), intégrable. Le théorème de dérivation s’applique sur \([a, +\infty[\), donc sur \(]0, +\infty[\). Ensuite, comme dans l’exercice 12,
\[\int_0^{+\infty} e^{-xt} \sin t \, dt = \operatorname{Im} \int_0^{+\infty} e^{(i – x)t} \, dt = \operatorname{Im} \frac{x + i}{x^2 + 1} = \frac{1}{1 + x^2}.\]
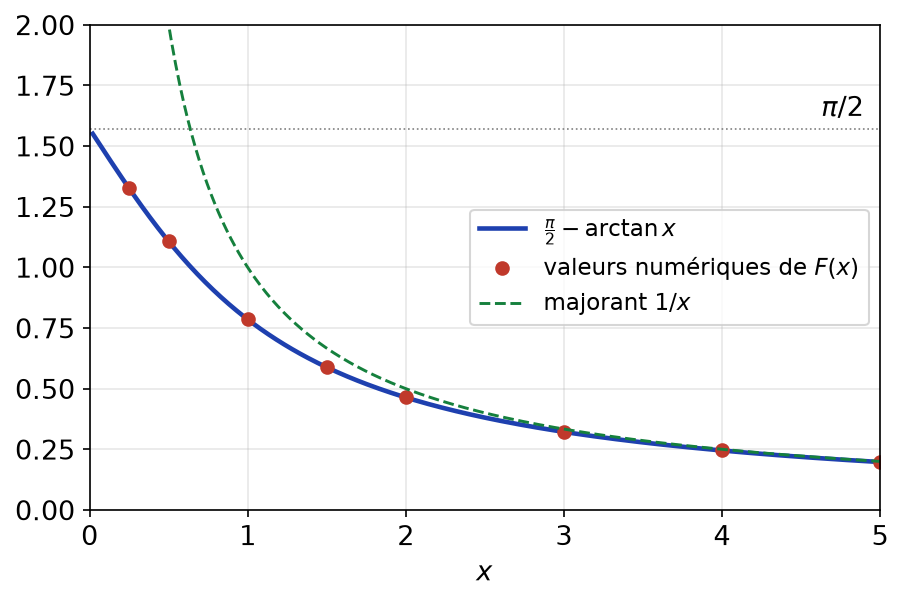
Donc \(F\) est \(C^1\) et \(F^{\prime}(x) = -\frac{1}{1 + x^2}\). - La fonction \(F + \arctan\) a une dérivée nulle sur l’intervalle \(]0, +\infty[\). Elle est donc constante, égale à \(C\). Quand \(x \to +\infty\), \(F(x) \to 0\) d’après la question 1, et \(\arctan x \to \frac{\pi}{2}\). Donc \(C = \frac{\pi}{2}\). Ainsi \(F(x) = \frac{\pi}{2} – \arctan x\) pour tout \(x > 0\). La figure ci-dessous confronte cette formule à des valeurs numériques de \(F\) et au majorant \(\frac{1}{x}\).

- Pour appliquer le théorème de continuité sur \([0, +\infty[\), il faudrait une fonction \(g\) intégrable telle que \(e^{-xt} \frac{|\sin t|}{t} \leq\, g(t)\) pour tout \(x \geq\, 0\). En prenant \(x = 0\), on aurait \(\frac{|\sin t|}{t} \leq\, g(t)\). Or l’exercice 13 montre que \(\frac{|\sin t|}{t}\) n’est pas intégrable. Aucune domination n’est donc possible. D’ailleurs, \(t \mapsto \frac{\sin t}{t}\) n’est même pas dans \(\mathcal{L}^1\) : \(F(0)\) n’a de sens que comme intégrale impropre. Un argument supplémentaire, par intégration par parties, montre que cette intégrale impropre vaut bien \(\lim_{x \to 0^+} F(x) = \frac{\pi}{2}\).
Corrigé de l’exercice 22 : Problème : formule de Gauss pour la fonction Gamma
- Soit \(t > 0\). Si \(t > n\), alors \(f_n(t) = 0 \leq\, f_{n+1}(t)\). Si \(t = n\), alors \(f_n(t) = 0\) aussi. Supposons enfin \(t < n\). Posons \(g(y) = y \ln(1 – \frac{t}{y})\) pour \(y > t\), et \(u = \frac{t}{y} \in ]0, 1[\). Alors
\[g^{\prime}(y) = \ln(1 – u) + \frac{u}{1 – u}.\]
La fonction \(k(u) = \ln(1 – u) + \frac{u}{1 – u}\) vérifie \(k(0) = 0\) et \(k^{\prime}(u) = -\frac{1}{1 – u} + \frac{1}{(1 – u)^2} = \frac{u}{(1 – u)^2} \geq\, 0\). Donc \(g\) est croissante, et \((1 – \frac{t}{n})^n = e^{g(n)} \leq\, e^{g(n+1)}\). En multipliant par \(t^{x-1} > 0\), on obtient \(0 \leq\, f_n(t) \leq\, f_{n+1}(t)\). Enfin, pour \(t\) fixé et \(n > t\), \(n \ln(1 – \frac{t}{n}) \to -t\). Donc \((f_n)\) est croissante, positive, et \(f_n(t) \to t^{x-1} e^{-t}\). - Les \(f_n\) sont continues par morceaux sur \(]0, +\infty[\), donc mesurables. La question 1 permet d’appliquer le théorème de convergence monotone :
\[\int_0^n t^{x-1}(1 – \frac{t}{n})^n dt = \int_0^{+\infty} f_n(t) \, dt \to \int_0^{+\infty} t^{x-1} e^{-t} \, dt.\]
Ainsi \(\Gamma(x) = \lim_{n \to +\infty} \int_0^n t^{x-1}(1 – \frac{t}{n})^n dt\). La figure ci-dessous illustre cette convergence croissante pour \(x = 2\).
- Le changement de variable \(t = nu\), avec \(dt = n \, du\), donne
\[\int_0^n t^{x-1}(1 – \frac{t}{n})^n dt = \int_0^1 n^{x-1} u^{x-1} (1 – u)^n \, n \, du.\]
On obtient bien \(n^x J_n(x)\). - Soit \(n \geq\, 1\). On intègre par parties sur \([\varepsilon, 1]\) avec \(v(u) = \frac{u^x}{x}\) et \(w(u) = (1 – u)^n\), puis on fait tendre \(\varepsilon\) vers \(0\). Le crochet \([\frac{u^x}{x}(1 – u)^n]_0^1\) est nul, car \(x > 0\) et \(n \geq\, 1\). Donc
\[J_n(x) = \frac{n}{x} \int_0^1 u^x (1 – u)^{n-1} \, du = \frac{n}{x} J_{n-1}(x + 1).\]
Ensuite, \(J_0(y) = \int_0^1 u^{y-1} \, du = \frac{1}{y}\). En itérant \(n\) fois la relation,
\[J_n(x) = \frac{n}{x} \cdot \frac{n-1}{x+1} \cdots \frac{1}{x+n-1} \, J_0(x + n) = \frac{n!}{x (x+1) \cdots (x+n-1)} \cdot \frac{1}{x+n}.\]
Ainsi \(J_n(x) = \frac{n!}{x (x+1) \cdots (x+n)}\). - Les questions 2, 3 et 4 donnent directement
\[\Gamma(x) = \lim_{n \to +\infty} n^x J_n(x) = \lim_{n \to +\infty} \frac{n^x \, n!}{x (x+1) \cdots (x+n)}.\]
Pour \(x = 1\), le quotient vaut \(\frac{n \cdot n!}{(n+1)!} = \frac{n}{n+1} \to 1\). On retrouve \(\Gamma(1) = 1\) : la formule de Gauss est démontrée et vérifiée. - Le changement de variable \(t = s^2\), avec \(dt = 2s \, ds\), donne \(\Gamma(\frac{1}{2}) = \int_0^{+\infty} t^{-1/2} e^{-t} \, dt = 2 \int_0^{+\infty} e^{-s^2} \, ds\). D’après l’exercice 19, \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\). Ensuite, pour \(x = \frac{1}{2}\),
\[x (x+1) \cdots (x+n) = \frac{1 \cdot 3 \cdot 5 \cdots (2n+1)}{2^{n+1}} = \frac{(2n+1)!}{2^{n+1} \cdot 2^n \, n!}.\]
En effet, \(1 \cdot 3 \cdots (2n+1) = \frac{(2n+1)!}{2 \cdot 4 \cdots 2n} = \frac{(2n+1)!}{2^n \, n!}\). La formule de Gauss devient
\[\sqrt{\pi} = \lim_{n \to +\infty} \frac{\sqrt{n} \, n! \, 2^{2n+1} \, n!}{(2n+1)!}.\]
Donc \(\lim \frac{\sqrt{n} \, 2^{2n+1} (n!)^2}{(2n+1)!} = \sqrt{\pi}\). Numériquement, pour \(n = 200\), on trouve environ \(1{,}769\), contre \(\sqrt{\pi} \approx 1{,}772\).

Point de méthode : pour une intégrale sur \([0, n]\), on écrit l’intégrande avec l’indicatrice \(\mathbf{1}_{]0, n]}\). La question devient alors une interversion limite-intégrale sur un domaine fixe.
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : intégrale de Lebesgue, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur intégrale de Lebesgue
- À maîtriser avant : Tribus, mesures et fonctions mesurables
- Chapitre précédent : Tribus, mesures et fonctions mesurables
- Chapitre suivant : Mesure produit, Fubini et changement de variables
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3