Ce corrigé normés L3 rédige chaque solution comme en partiel. Pour une norme subordonnée, on procède toujours en deux temps : une majoration fine, puis un vecteur extrémal ou une suite minimisante qui prouve l’optimalité. Pour une non-équivalence ou une non-continuité, on exhibe une suite explicite et l’on calcule ses normes.
Soyez vigilants sur trois points. D’abord, la continuité dépend des normes choisies au départ et à l’arrivée. Ensuite, une borne supérieure n’est pas toujours atteinte en dimension infinie. Enfin, les arguments de dimension finie ne s’appliquent jamais à \(C([0,1])\) ou à \(\mathbb{R}[X]\).
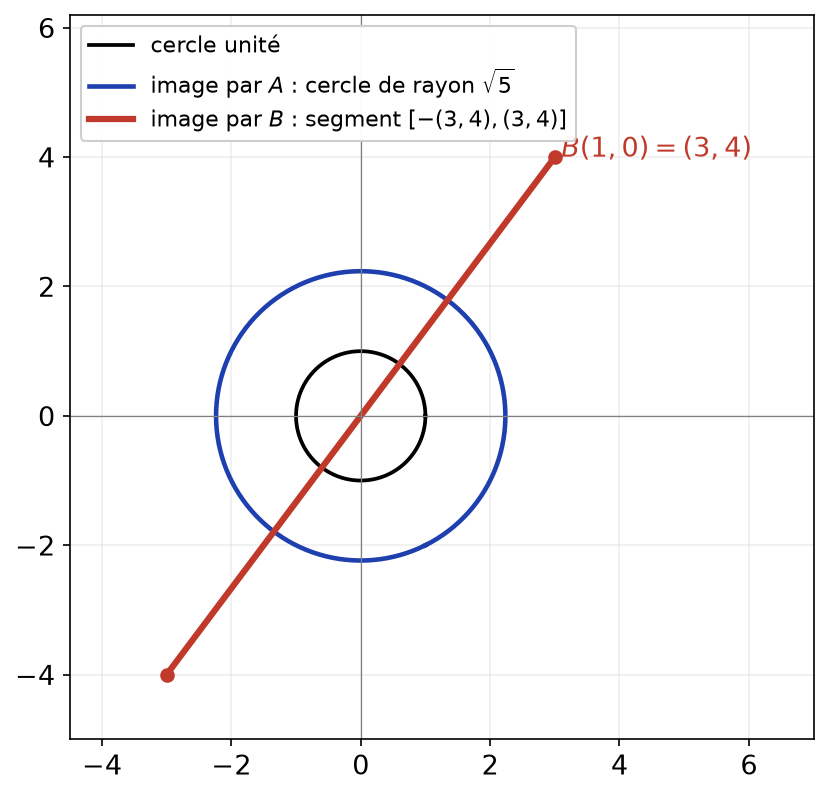
Les figures accompagnent les solutions : boule unité dessinée, fonctions qui approchent la norme, image du cercle unité par une matrice. Relisez-les en parallèle du texte, car elles montrent souvent où chercher le vecteur qui réalise l’égalité. Quand votre solution diffère de celle proposée, vérifiez simplement que chaque inégalité est justifiée et que chaque constante reste indépendante du vecteur.
Les énoncés se trouvent sur la page exercices de maths en L3 sur espaces vectoriels normés.
Corrigé de l’exercice 1 : Une norme sur R² et sa boule unité
- L’application \(N\) est à valeurs dans \(\mathbb{R}_+\). Si \(N(x,y) = 0\), alors \(|x| = 0\) et \(|x – y| = 0\), donc \(x = 0\) puis \(y = x = 0\). Ensuite, pour \(\lambda \in \mathbb{R}\), \(N(\lambda x, \lambda y) = \max(|\lambda| |x|, |\lambda| |x – y|) = |\lambda| N(x,y)\). Enfin, pour deux vecteurs \((x,y)\) et \((x^{\prime}, y^{\prime})\), on a \(|x + x^{\prime}| \leq\, |x| + |x^{\prime}| \leq\, N(x,y) + N(x^{\prime},y^{\prime})\). De même, \(|(x + x^{\prime}) – (y + y^{\prime})| \leq\, |x – y| + |x^{\prime} – y^{\prime}| \leq\, N(x,y) + N(x^{\prime},y^{\prime})\). Le maximum des deux membres de gauche vérifie donc l’inégalité triangulaire. Ainsi, \(N\) est une norme sur \(\mathbb{R}^2\).
- La condition \(N(x,y) \leq\, 1\) équivaut à \(-1 \leq\, x \leq\, 1\) et \(x – 1 \leq\, y \leq\, x + 1\). C’est l’intersection d’une bande verticale et d’une bande oblique parallèle à la droite \(y = x\). Pour \(x = 1\), on obtient \(y \in [0, 2]\) ; pour \(x = -1\), on obtient \(y \in [-2, 0]\). La boule unité est le parallélogramme de sommets \((1,0)\), \((1,2)\), \((-1,0)\) et \((-1,-2)\). La figure ci-dessous la compare au carré unité de \(N_\infty\).

- D’abord, \(|x – y| \leq\, |x| + |y| \leq\, 2 N_\infty(x,y)\) et \(|x| \leq\, N_\infty(x,y)\), donc \(N \leq\, 2 N_\infty\). Pour \((1, -1)\), on trouve \(N = \max(1, 2) = 2\) et \(N_\infty = 1\) : la constante \(\beta = 2\) est optimale. Ensuite, \(|x| \leq\, N(x,y)\) et \(|y| \leq\, |x| + |y – x| \leq\, 2 N(x,y)\). Par conséquent, \(N_\infty \leq\, 2 N\), soit \(\frac12 N_\infty \leq\, N\). Pour \((1, 2)\), on a \(N = \max(1, 1) = 1\) et \(N_\infty = 2\) : l’égalité est atteinte. Les meilleures constantes sont \(\alpha = \frac12\) et \(\beta = 2\). Sur la figure, le sommet \((1,2)\) est le point de la boule de \(N\) le plus éloigné pour \(N_\infty\), et le point \((\frac12, -\frac12)\) le plus proche de l’origine.
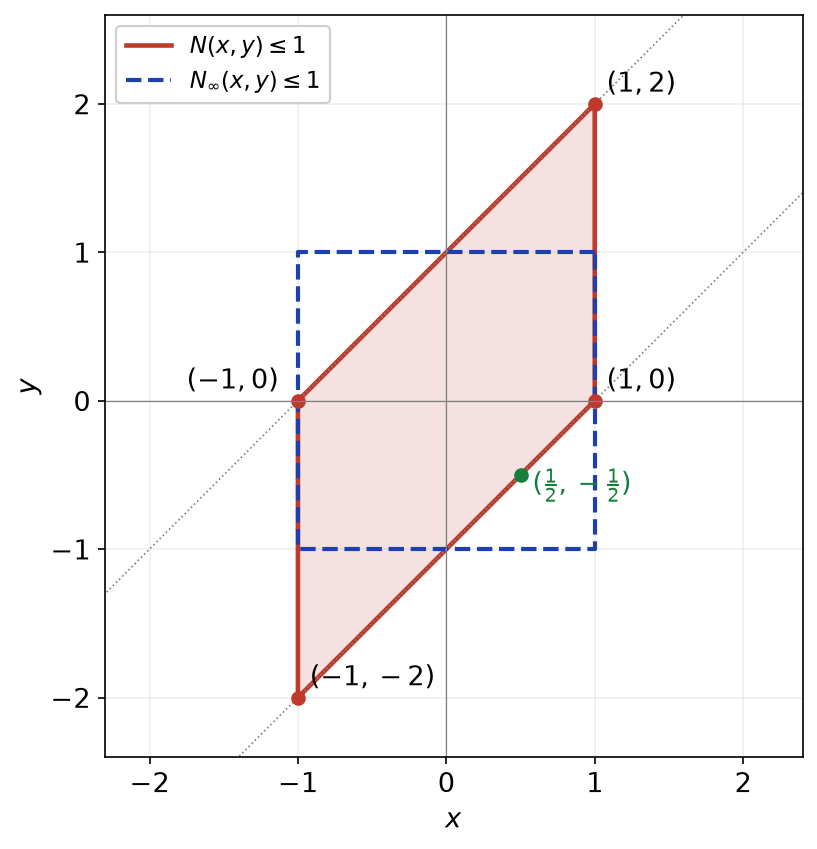
Point de méthode : les constantes optimales se lisent sur le dessin, en cherchant les points des deux sphères unités qui se touchent ou s’éloignent le plus.
Corrigé de l’exercice 2 : Comparaison des normes usuelles de K^n
- Soit \(i_0\) un indice tel que \(|x_{i_0}| = N_\infty(x)\). Alors \(N_\infty(x)^2 = |x_{i_0}|^2 \leq\, \sum |x_i|^2 = N_2(x)^2\). Ensuite, en développant, \(N_1(x)^2 = \sum_i |x_i|^2 + \sum_{i \neq j} |x_i| |x_j| \geq\, N_2(x)^2\). Donc \(N_\infty \leq\, N_2 \leq\, N_1\).
- L’inégalité de Cauchy-Schwarz appliquée aux vecteurs \((|x_1|, \ldots, |x_n|)\) et \((1, \ldots, 1)\) donne \[N_1(x) = \sum_{i=1}^n 1 \cdot |x_i| \leq\, \sqrt{n} \, \Big( \sum_{i=1}^n |x_i|^2 \Big)^{1/2} = \sqrt{n} \, N_2(x).\] De plus, \(\sum |x_i|^2 \leq\, n \, N_\infty(x)^2\). Donc \(N_1 \leq\, \sqrt{n} \, N_2\) et \(N_2 \leq\, \sqrt{n} \, N_\infty\).
- Pour \(x = e_1 = (1, 0, \ldots, 0)\), on a \(N_\infty(e_1) = N_2(e_1) = N_1(e_1) = 1\). Ainsi, les inégalités \(N_\infty \leq\, N_2\) et \(N_2 \leq\, N_1\) sont des égalités en \(e_1\). Pour \(x = (1, \ldots, 1)\), on a \(N_\infty = 1\), \(N_2 = \sqrt{n}\) et \(N_1 = n\). Donc \(N_1 = \sqrt{n} \, N_2\) et \(N_2 = \sqrt{n} \, N_\infty\) en ce vecteur. Toutes les constantes sont optimales. On en déduit aussi \(N_\infty \leq\, N_1 \leq\, n N_\infty\), avec égalités en \(e_1\) et en \((1, \ldots, 1)\).
Corrigé de l’exercice 3 : Suites sommables et suites bornées
- Soit \(u \in \ell^1\). Pour tout \(n\), \(|u_n| \leq\, \sum_{k} |u_k| = \|u\|_1\). Ainsi, \(u\) est bornée et \(\|u\|_\infty \leq\, \|u\|_1\). La suite constante \(w = (1, 1, \ldots)\) est bornée, mais \(\sum |w_n|\) diverge. Donc \(\ell^1 \subsetneq \ell^\infty\) et \(\|\cdot\|_\infty \leq\, \|\cdot\|_1\) sur \(\ell^1\).
- La suite \(v^{(k)}\) a \(k\) termes non nuls, tous égaux à \(1/k\). Donc \(\|v^{(k)}\|_1 = k \cdot \frac1k = 1\) et \(\|v^{(k)}\|_\infty = \frac1k\).
- Le quotient \(\|v^{(k)}\|_1 / \|v^{(k)}\|_\infty = k\) n’est pas borné. Par conséquent, il n’existe aucune constante \(\beta\) telle que \(\|u\|_1 \leq\, \beta \|u\|_\infty\) sur \(\ell^1\). Les deux normes ne sont pas équivalentes.
Dans \((\ell^1, \|\cdot\|_\infty)\), on a \(\|v^{(k)}\|_\infty = 1/k \to 0\) : la suite converge vers \(0\). Dans \((\ell^1, \|\cdot\|_1)\), supposons qu’elle converge vers \(w\). Pour tout \(n\), \(|v^{(k)}_n – w_n| \leq\, \|v^{(k)} – w\|_1 \to 0\). Or \(v^{(k)}_n = 1/k \to 0\) dès que \(k > n\), donc \(w_n = 0\). Alors \(\|v^{(k)}\|_1 \to 0\), ce qui contredit \(\|v^{(k)}\|_1 = 1\). La suite diverge dans \((\ell^1, \|\cdot\|_1)\).
Corrigé de l’exercice 4 : Normes intégrales sur C([0,1])
- L’inégalité de Cauchy-Schwarz pour les intégrales donne \(\int_0^1 |f| \cdot 1 \leq\, \big( \int_0^1 f^2 \big)^{1/2} \big( \int_0^1 1 \big)^{1/2}\), soit \(\|f\|_1 \leq\, \|f\|_2\). Ensuite, \(f^2 \leq\, \|f\|_\infty^2\) sur \([0,1]\), donc \(\int_0^1 f^2 \leq\, \|f\|_\infty^2\). D’où \(\|f\|_1 \leq\, \|f\|_2 \leq\, \|f\|_\infty\).
- La fonction \(f_n\) vaut \(1 – nx\) sur \([0, 1/n]\) et \(0\) ensuite. Elle est positive et maximale en \(0\), donc \(\|f_n\|_\infty = 1\). Ensuite, \[\|f_n\|_1 = \int_0^{1/n} (1 – nx) \, dx = \frac1n – \frac{n}{2n^2} = \frac{1}{2n}, \qquad \|f_n\|_2^2 = \int_0^{1/n} (1 – nx)^2 \, dx = \Big[ -\frac{(1 – nx)^3}{3n} \Big]_0^{1/n} = \frac{1}{3n}.\] Donc \(\|f_n\|_1 = \frac{1}{2n}\), \(\|f_n\|_2 = \frac{1}{\sqrt{3n}}\) et \(\|f_n\|_\infty = 1\).
- On calcule les quotients : \(\|f_n\|_\infty / \|f_n\|_1 = 2n\), puis \(\|f_n\|_\infty / \|f_n\|_2 = \sqrt{3n}\), enfin \(\|f_n\|_2 / \|f_n\|_1 = \frac{2n}{\sqrt{3n}} = \frac{2\sqrt{n}}{\sqrt{3}}\). Ces trois quotients tendent vers \(+\infty\). Ainsi, aucune des inégalités \(\|f\|_\infty \leq\, \beta \|f\|_1\), \(\|f\|_\infty \leq\, \beta \|f\|_2\), \(\|f\|_2 \leq\, \beta \|f\|_1\) ne peut être vraie. Deux quelconques des trois normes ne sont pas équivalentes.
Point de méthode : une fois les inégalités « faciles » établies, une seule famille de fonctions bien choisie suffit à réfuter toutes les inégalités inverses.
Corrigé de l’exercice 5 : Une norme de type C^1
- Pour \(f \in E\), \(f^{\prime}\) est continue sur le segment \([0,1]\), donc bornée : \(N(f)\) est un réel positif. L’homogénéité est immédiate. Pour l’inégalité triangulaire, \(|f(0) + g(0)| \leq\, |f(0)| + |g(0)|\) et \(\|f^{\prime} + g^{\prime}\|_\infty \leq\, \|f^{\prime}\|_\infty + \|g^{\prime}\|_\infty\). Enfin, si \(N(f) = 0\), alors \(f^{\prime} = 0\), donc \(f\) est constante, et \(f(0) = 0\) : \(f = 0\). \(N\) est une norme sur \(E\).
- Soit \(x \in [0,1]\). Comme \(f\) est de classe \(C^1\), le théorème fondamental de l’analyse donne \(f(x) = f(0) + \int_0^x f^{\prime}(t) \, dt\). Donc \(|f(x)| \leq\, |f(0)| + x \|f^{\prime}\|_\infty \leq\, N(f)\). En passant au sup, \(\|f\|_\infty \leq\, N(f)\).
- Pour \(p_n(x) = x^n\) avec \(n \geq\, 1\), on a \(\|p_n\|_\infty = 1\), \(p_n(0) = 0\) et \(p_n^{\prime}(x) = n x^{n-1}\), d’où \(\|p_n^{\prime}\|_\infty = n\). Ainsi, \(N(p_n) / \|p_n\|_\infty = n \to +\infty\). Il n’existe donc aucune constante \(\beta\) avec \(N \leq\, \beta \|\cdot\|_\infty\) : les normes ne sont pas équivalentes.
- L’application \(D\) est linéaire. Pour la norme \(N\), on a \(\|D f\|_\infty = \|f^{\prime}\|_\infty \leq\, N(f)\). Donc \(D\) est continue de \((E, N)\) dans \((C([0,1]), \|\cdot\|_\infty)\), de norme au plus \(1\) (et exactement \(1\), en prenant \(f(x) = x\)). En revanche, pour \(\|\cdot\|_\infty\) au départ, \(\|D p_n\|_\infty = n\) alors que \(\|p_n\|_\infty = 1\). Donc \(D\) n’est pas continue de \((E, \|\cdot\|_\infty)\) dans \((C([0,1]), \|\cdot\|_\infty)\).
Corrigé de l’exercice 6 : Deux normes non équivalentes sur R[X]
- Un polynôme est continu, donc borné sur un segment : \(N_1\) et \(N_2\) sont à valeurs dans \(\mathbb{R}_+\). Homogénéité et inégalité triangulaire découlent de celles de la valeur absolue, par passage au sup. Si \(N_1(P) = 0\), alors \(P\) s’annule sur \([0,1]\), qui est infini ; donc \(P = 0\). Il en va de même pour \(N_2\). \(N_1\) et \(N_2\) sont des normes.
- Pour \(P_n = X^n\), la fonction \(x \mapsto x^n\) est croissante sur \(\mathbb{R}_+\). Donc \(N_1(X^n) = 1\) et \(N_2(X^n) = 3^n\). Si l’on avait \(N_2 \leq\, C N_1\), on aurait \(3^n \leq\, C\) pour tout \(n\), ce qui est absurde. Aucune constante \(C\) ne convient.
- Pour \(Q_n = (3 – X)^n\), la fonction \(x \mapsto (3 – x)^n\) est décroissante sur \([0,3]\) et positive. Donc \(N_1(Q_n) = Q_n(0) = 3^n\) et \(N_2(Q_n) = Q_n(2) = 1\). Comme précédemment, \(N_1 \leq\, C N_2\) donnerait \(3^n \leq\, C\) pour tout \(n\). Aucune constante ne convient non plus dans ce sens. La figure de l’énoncé illustre cette symétrie : \(x^3\) est petit sur \([0,1]\) et grand sur \([2,3]\), et c’est l’inverse pour \((3 – x)^3\).
- L’espace \(\mathbb{R}_n[X]\) est de dimension finie \(n + 1\). Or toutes les normes y sont équivalentes. Les restrictions de \(N_1\) et \(N_2\) à \(\mathbb{R}_n[X]\) sont équivalentes ; les constantes dépendent de \(n\) et tendent vers l’infini avec \(n\), d’après les questions précédentes (elles sont au moins \(3^n\)).
Corrigé de l’exercice 7 : Continuité de formes linéaires sur C([0,1])
- La linéarité de \(\psi\) vient de celle de l’intégrale. Ensuite, \(|\psi(f)| \leq\, \int_0^1 t |f(t)| \, dt \leq\, \|f\|_\infty \int_0^1 t \, dt = \frac12 \|f\|_\infty\). Donc \(\psi\) est continue et \(\|\psi\|_{\mathrm{op}} \leq\, \frac12\). Pour \(f = 1\), on a \(\|f\|_\infty = 1\) et \(\psi(1) = \frac12\). Donc \(\|\psi\|_{\mathrm{op}} = \frac12\).
- La forme \(\chi\) est linéaire et \(|\chi(f)| \leq\, |f(0)| + |f(1)| \leq\, 2 \|f\|_\infty\). Pour \(f = 1\), \(\chi(1) = 2\). Donc \(\chi\) est continue et \(\|\chi\|_{\mathrm{op}} = 2\).
- De même, \(|\theta(f)| \leq\, 2 \|f\|_\infty\). Cette fois, \(f = 1\) donne \(\theta(1) = 0\) : il faut un autre candidat. Le cas d’égalité demande \(f(0) = 1\) et \(f(1) = -1\). La fonction \(f(t) = 1 – 2t\) convient : \(\|f\|_\infty = 1\) et \(\theta(f) = 1 – (-1) = 2\). Donc \(\|\theta\|_{\mathrm{op}} = 2\).
Point de méthode : on lit dans chaque majoration les conditions d’égalité, puis on fabrique une fonction qui les satisfait toutes.
Corrigé de l’exercice 8 : Une norme subordonnée non atteinte
- La forme \(\varphi\) est linéaire. De plus, \(|\varphi(f)| \leq\, \big| \int_0^1 f \big| + |f(1/2)| \leq\, \|f\|_\infty + \|f\|_\infty\). Donc \(\varphi\) est continue et \(\|\varphi\|_{\mathrm{op}} \leq\, 2\).
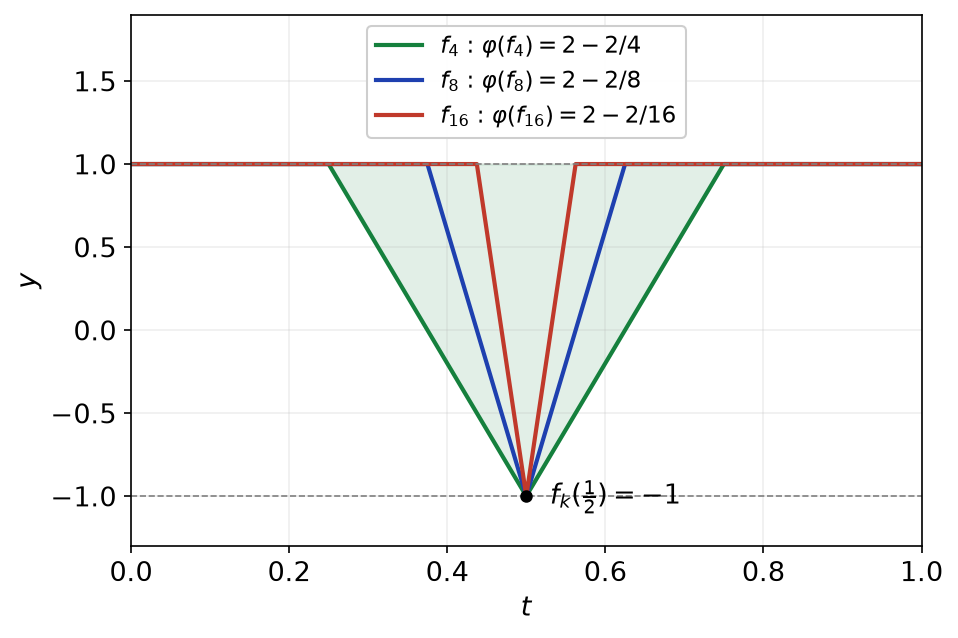
- La fonction \(f_k\) est continue, à valeurs dans \([-1, 1]\), et \(\|f_k\|_\infty = 1\). Hors de l’intervalle \(I_k = \big[\frac12 – \frac1k, \frac12 + \frac1k\big]\), on a \(1 – f_k = 0\). Sur \(I_k\), le graphe de \(1 – f_k\) est un triangle de base \(\frac2k\) et de hauteur \(2\). Donc \(\int_0^1 (1 – f_k) = \frac12 \cdot \frac2k \cdot 2 = \frac2k\), et \(\int_0^1 f_k = 1 – \frac2k\). Comme \(f_k(1/2) = -1\), on obtient \[\varphi(f_k) = 1 – \frac2k + 1 = 2 – \frac2k.\] Par conséquent, \(\|\varphi\|_{\mathrm{op}} \geq\, 2 – \frac2k\) pour tout \(k \geq\, 3\). En faisant tendre \(k\) vers l’infini, \(\|\varphi\|_{\mathrm{op}} = 2\). La figure ci-dessous montre les fonctions \(f_k\) : l’aire hachurée, perdue par rapport à la constante \(1\), vaut \(2/k\).

- Supposons \(\|f\|_\infty = 1\) et \(|\varphi(f)| = 2\). Quitte à remplacer \(f\) par \(-f\), on peut supposer \(\varphi(f) = 2\). Comme \(\int_0^1 f \leq\, 1\) et \(-f(1/2) \leq\, 1\), il faut \(\int_0^1 f = 1\) et \(f(1/2) = -1\). Or \(1 – f\) est continue, positive et d’intégrale nulle : elle est identiquement nulle. Donc \(f = 1\), ce qui contredit \(f(1/2) = -1\). La norme de \(\varphi\) n’est pas atteinte.
Corrigé de l’exercice 9 : Évaluation en un point et choix de la norme
- La forme \(\delta_0\) est linéaire et \(|\delta_0(f)| = |f(0)| \leq\, \|f\|_\infty\). Pour \(f = 1\), il y a égalité. Donc \(\delta_0\) est continue sur \((E, \|\cdot\|_\infty)\) et \(\|\delta_0\|_{\mathrm{op}} = 1\).
- On a \(\|g_n\|_1 = \int_0^1 (1 – x)^n \, dx = \frac{1}{n+1}\) et \(\delta_0(g_n) = 1\). Ainsi, \(g_n \to 0\) dans \((E, \|\cdot\|_1)\), mais \(\delta_0(g_n)\) ne tend pas vers \(\delta_0(0) = 0\). Donc \(\delta_0\) n’est pas continue en \(0\) pour \(\|\cdot\|_1\).
- L’ensemble \(H = \delta_0^{-1}(\{0\})\) est l’image réciproque du fermé \(\{0\}\) par une application continue. Donc \(H\) est fermé dans \((E, \|\cdot\|_\infty)\).
- Soit \(f \in E\). Posons \(h_n = f – f(0) g_n\). Alors \(h_n(0) = f(0) – f(0) = 0\), donc \(h_n \in H\). De plus, \(\|f – h_n\|_1 = |f(0)| \, \|g_n\|_1 = \frac{|f(0)|}{n+1} \to 0\). Tout élément de \(E\) est limite d’éléments de \(H\) pour \(\|\cdot\|_1\) : \(H\) est dense. Comme \(H \neq E\), il n’est pas fermé pour cette norme, conformément au critère du cours.
Corrigé de l’exercice 10 : Dérivation des polynômes
- On a \(N_\infty(X^n) = 1\) et \(D(X^n) = n X^{n-1}\), d’où \(N_\infty(D X^n) = n\) pour \(n \geq\, 1\). S’il existait \(C\) avec \(N_\infty(DP) \leq\, C N_\infty(P)\), on aurait \(n \leq\, C\) pour tout \(n\). Donc \(D\) n’est pas continue pour \(N_\infty\).
- De même, \(\|X^n\| = \sup_{[0,1]} x^n = 1\) et \(\|D X^n\| = \sup_{[0,1]} n x^{n-1} = n\). Donc \(D\) n’est pas continue pour \(\sup_{[0,1]} |\cdot|\).
- La somme définissant \(N(P)\) est finie. Si \(N(P) = 0\), tous les \(a_k\) sont nuls. Homogénéité et inégalité triangulaire viennent de celles de la valeur absolue. Donc \(N\) est une norme. Ensuite, si \(P = \sum_{k \geq\, 0} a_k X^k\), alors \(DP = \sum_{k \geq\, 1} k a_k X^{k-1}\), dont le coefficient de degré \(j\) est \((j+1) a_{j+1}\). Donc \[N(DP) = \sum_{j \geq\, 0} j! \, (j+1) \, |a_{j+1}| = \sum_{k \geq\, 1} k! \, |a_k| \leq\, N(P).\] Ainsi, \(D\) est continue et \(\|D\|_{\mathrm{op}} \leq\, 1\). Pour \(P = X\), on a \(N(X) = 1! = 1\) et \(N(DX) = N(1) = 0! = 1\). Donc \(\|D\|_{\mathrm{op}} = 1\).
Point de méthode : la continuité d’un opérateur dépend des normes ; ici, les poids \(k!\) compensent exactement le facteur \(k\) créé par la dérivation.
Corrigé de l’exercice 11 : Opérateur de Volterra
- Pour \(f\) continue, \(Vf\) est la primitive de \(f\) nulle en \(0\). Elle est de classe \(C^1\), donc continue. La linéarité de l’intégrale donne celle de \(V\). Ainsi, \(V\) est un endomorphisme de \(E\).
- Pour \(x \in [0,1]\), \(|Vf(x)| \leq\, \int_0^x |f| \leq\, x \|f\|_\infty \leq\, \|f\|_\infty\). Donc \(\|V f\|_\infty \leq\, \|f\|_\infty\) : \(V\) est continue et \(\|V\|_{\mathrm{op}} \leq\, 1\). Pour \(f = 1\), \(Vf(x) = x\), donc \(\|Vf\|_\infty = 1 = \|f\|_\infty\). Donc \(\|V\|_{\mathrm{op}} = 1\), et cette norme est atteinte.
- On a \(|Vf(x)| \leq\, \int_0^x |f(t)| \, dt\). On intègre en \(x\), puis on échange l’ordre d’intégration sur le triangle \(0 \leq\, t \leq\, x \leq\, 1\) (théorème de Fubini pour une fonction continue) : \[\|Vf\|_1 \leq\, \int_0^1 \Big( \int_0^x |f(t)| \, dt \Big) dx = \int_0^1 |f(t)| \Big( \int_t^1 dx \Big) dt = \int_0^1 (1 – t) |f(t)| \, dt.\] Comme \(1 – t \leq\, 1\), il vient \(\|Vf\|_1 \leq\, \|f\|_1\) : \(V\) est continue pour \(\|\cdot\|_1\).
- D’abord, \(\|h_n\|_1 = 2n \int_0^{1/n} (1 – nt) \, dt = 2n \cdot \frac{1}{2n} = 1\). Ensuite, \(h_n \geq\, 0\), donc \(V h_n \geq\, 0\), et le calcul précédent devient une égalité : \[\|V h_n\|_1 = \int_0^1 (1 – t) h_n(t) \, dt = 1 – \int_0^{1/n} 2n \, t (1 – nt) \, dt = 1 – 2n \Big( \frac{1}{2n^2} – \frac{1}{3n^2} \Big) = 1 – \frac{1}{3n}.\] Donc la norme de \(V\) pour \(\|\cdot\|_1\) est au moins \(1 – \frac{1}{3n}\) pour tout \(n\) ; avec la question 3, elle vaut exactement \(1\). Enfin, si \(f \neq 0\), la fonction continue positive \(t |f(t)|\) n’est pas identiquement nulle. Donc \(\int_0^1 t |f(t)| \, dt > 0\), et \(\|Vf\|_1 \leq\, \|f\|_1 – \int_0^1 t|f(t)| \, dt < \|f\|_1\). La norme n’est pas atteinte.
Corrigé de l’exercice 12 : Opérateurs de multiplication sur l^1
- Pour \(u \in \ell^1\), on a \(|a_n u_n| \leq\, \|a\|_\infty |u_n|\). Par comparaison, la série \(\sum a_n u_n\) converge absolument et \(\|M_a u\|_1 \leq\, \|a\|_\infty \|u\|_1\). L’application \(M_a\) est clairement linéaire. Donc \(M_a\) est un endomorphisme continu de \(\ell^1\), avec \(\|M_a\|_{\mathrm{op}} \leq\, \|a\|_\infty\). Ensuite, \(\|e_n\|_1 = 1\) et \(\|M_a e_n\|_1 = |a_n|\), donc \(\|M_a\|_{\mathrm{op}} \geq\, |a_n|\) pour tout \(n\). En passant au sup, \(\|M_a\|_{\mathrm{op}} = \|a\|_\infty\).
- Posons \(s = \|a\|_\infty\). Si \(|a_m| = s\) pour un indice \(m\), alors \(\|M_a e_m\|_1 = s \|e_m\|_1\) : la norme est atteinte. Réciproquement, supposons \(\|M_a u\|_1 = s \|u\|_1\) avec \(u \neq 0\). Alors \(\sum_n (s – |a_n|) |u_n| = 0\), avec des termes positifs. Donc \(|a_n| = s\) pour tout \(n\) tel que \(u_n \neq 0\), et un tel \(n\) existe. La norme est atteinte si et seulement si \(\sup_n |a_n|\) est un maximum.
- Prenons \(a_n = 1 – \frac{1}{n+1}\). Alors \(\|a\|_\infty = 1\), mais \(|a_n| < 1\) pour tout \(n\). La norme \(\|M_a\|_{\mathrm{op}} = 1\) n’est pas atteinte.
- Soit \(u_n = \frac{1}{(n+1)^2}\), qui définit une suite de \(\ell^1\). Pour \(n \geq\, 1\), \(n u_n = \frac{n}{(n+1)^2} \geq\, \frac{n}{(2n)^2} = \frac{1}{4n}\). Par comparaison avec la série harmonique, \(\sum n u_n\) diverge. Donc \(M_a u \notin \ell^1\) : la formule ne définit pas un endomorphisme de \(\ell^1\) lorsque \(a\) n’est pas bornée.
Corrigé de l’exercice 13 : Calculs de normes matricielles
- Pour \(A\), les sommes des modules par colonne valent \(1 + 2 = 3\) et \(2 + 1 = 3\), et par ligne \(3\) et \(3\). Pour \(B\), les sommes par colonne valent \(3 + 4 = 7\) et \(0\) ; par ligne, \(3\) et \(4\). Donc \(\|A\|_1 = \|A\|_\infty = 3\), \(\|B\|_1 = 7\) et \(\|B\|_\infty = 4\).
- On a \(Ax = (x_1 + 2x_2, \, -2x_1 + x_2)\), donc \[N_2(Ax)^2 = (x_1 + 2x_2)^2 + (-2x_1 + x_2)^2 = 5x_1^2 + 5x_2^2 = 5 N_2(x)^2,\] car les doubles produits \(4x_1x_2\) et \(-4x_1x_2\) se compensent. Ainsi, \(N_2(Ax) = \sqrt{5} \, N_2(x)\) pour tout \(x\) : \(A\) est \(\sqrt5\) fois une isométrie. Ensuite, \(Bx = (3x_1, 4x_1)\), donc \(N_2(Bx) = 5 |x_1| \leq\, 5 N_2(x)\), avec égalité pour \(x = (1, 0)\). Donc \(\|A\|_2 = \sqrt5\) et \(\|B\|_2 = 5\). La figure ci-dessous montre l’image du cercle unité : un cercle de rayon \(\sqrt5\) pour \(A\), un segment de demi-longueur \(5\) pour \(B\).

- Le polynôme caractéristique de \(A\) est \((1 – \lambda)^2 + 4\), de racines \(1 \pm 2i\), de module \(\sqrt5\). Celui de \(B\) est \(\lambda(\lambda – 3)\), de racines \(0\) et \(3\). Donc \(\rho(A) = \sqrt5\) et \(\rho(B) = 3\). Par ailleurs, \(\|A\|_F = \sqrt{1 + 4 + 4 + 1} = \sqrt{10}\) et \(\|B\|_F = \sqrt{9 + 16} = 5\). On obtient \(\rho(A) = \|A\|_2 = \sqrt5 < 3 < \sqrt{10}\) et \(\rho(B) = 3 < 4 < 5 = \|B\|_2 = \|B\|_F < 7\). Le rayon spectral minore bien toutes les normes subordonnées, et la valeur de la norme dépend fortement de la norme choisie sur \(\mathbb{R}^2\).
Corrigé de l’exercice 14 : Formules des normes subordonnées N1 et N∞
- Notons \(L = \max_i \sum_j |a_{ij}|\). Pour tout \(x\) et tout \(i\), \(|(Ax)_i| \leq\, \sum_j |a_{ij}| |x_j| \leq\, L \, N_\infty(x)\), donc \(\|A\|_\infty \leq\, L\). Soit \(i_0\) une ligne réalisant le maximum, et \(x_j = 1\) si \(a_{i_0 j} \geq\, 0\), \(x_j = -1\) sinon. Alors \(N_\infty(x) = 1\) et \((Ax)_{i_0} = \sum_j |a_{i_0 j}| = L\). Donc \(N_\infty(Ax) \geq\, L\). Ainsi, \(\|A\|_\infty = \max_i \sum_j |a_{ij}|\).
- Notons \(K = \max_j \sum_i |a_{ij}|\). On a \[N_1(Ax) = \sum_i \Big| \sum_j a_{ij} x_j \Big| \leq\, \sum_j |x_j| \sum_i |a_{ij}| \leq\, K \, N_1(x),\] après échange des deux sommes finies. Soit \(j_0\) une colonne réalisant le maximum. Alors \(A e_{j_0}\) est la colonne \(j_0\), donc \(N_1(A e_{j_0}) = K\) et \(N_1(e_{j_0}) = 1\). Ainsi, \(\|A\|_1 = \max_j \sum_i |a_{ij}|\).
- Les lignes de \(A^{T}\) sont les colonnes de \(A\). Donc les sommes par ligne de \(A^{T}\) sont les sommes par colonne de \(A\). Par conséquent, \(\|A^{T}\|_\infty = \|A\|_1\).
- Par l’inégalité de Cauchy-Schwarz, \(|(AB)_{ij}|^2 = \big| \sum_k a_{ik} b_{kj} \big|^2 \leq\, \big( \sum_k |a_{ik}|^2 \big) \big( \sum_k |b_{kj}|^2 \big)\). En sommant sur \(i\) et \(j\), on obtient \(\|AB\|_F^2 \leq\, \|A\|_F^2 \|B\|_F^2\) : la norme de Frobenius est sous-multiplicative. Cependant, toute norme subordonnée vérifie \(\|I_n\| = \sup_{x \neq 0} \|x\| / \|x\| = 1\), alors que \(\|I_n\|_F = \sqrt{n}\). Pour \(n \geq\, 2\), la norme de Frobenius n’est subordonnée à aucune norme.
Corrigé de l’exercice 15 : Rayon spectral et série de Neumann
- Soit \(\lambda \in \mathbb{C}\) une valeur propre de \(A\) et \(x \neq 0\) un vecteur propre associé. Alors \(|\lambda| \, \|x\| = \|\lambda x\| = \|Ax\| \leq\, \|A\|_{\mathrm{op}} \|x\|\). En divisant par \(\|x\| > 0\), \(|\lambda| \leq\, \|A\|_{\mathrm{op}}\). En prenant le maximum sur les valeurs propres, \(\rho(A) \leq\, \|A\|_{\mathrm{op}}\).
- La matrice \(N\) est triangulaire à diagonale nulle : sa seule valeur propre est \(0\), donc \(\rho(N) = 0\). Pourtant \(N \neq 0\), donc \(\|N\|_{\mathrm{op}} > 0\) (par exemple, \(\|N\|_\infty = 1\)). L’inégalité est stricte, et \(\rho\) ne vérifie pas l’axiome de séparation : ce n’est pas une norme.
- Posons \(q = \|A\|_{\mathrm{op}} < 1\). Par sous-multiplicativité, \(\|A^k\|_{\mathrm{op}} \leq\, q^k\), terme général d’une série géométrique convergente. Donc \(\sum A^k\) converge absolument. Or \(\mathcal{M}_n(\mathbb{C})\) est de dimension finie, donc complet : une série absolument convergente y converge. Notons \(S\) sa somme et \(S_m = \sum_{k=0}^m A^k\). On a \((I_n – A) S_m = S_m (I_n – A) = I_n – A^{m+1}\), et \(A^{m+1} \to 0\). Par continuité du produit, \((I_n – A) S = S (I_n – A) = I_n\). Enfin, \(\|S\|_{\mathrm{op}} \leq\, \sum q^k = \frac{1}{1 – q}\). Donc \(I_n – A\) est inversible, d’inverse \(\sum_{k \geq\, 0} A^k\), et \(\|(I_n – A)^{-1}\|_{\mathrm{op}} \leq\, \frac{1}{1 – \|A\|_{\mathrm{op}}}\).
- Ici, \(\|A\|_\infty = \max(\frac12, \frac13) = \frac12\). La borne annoncée est \(\frac{1}{1 – 1/2} = 2\). Directement, \(I_2 – A = \begin{pmatrix} 1 & -1/2 \\ -1/3 & 1 \end{pmatrix}\) a pour déterminant \(1 – \frac16 = \frac56\). Donc \[(I_2 – A)^{-1} = \frac65 \begin{pmatrix} 1 & 1/2 \\ 1/3 & 1 \end{pmatrix} = \begin{pmatrix} 6/5 & 3/5 \\ 2/5 & 6/5 \end{pmatrix}.\] Les sommes par ligne valent \(\frac95\) et \(\frac85\). Donc \(\|(I_2 – A)^{-1}\|_\infty = \frac95 \leq\, 2\) : la majoration est vérifiée.
Corrigé de l’exercice 16 : Équivalence des normes sur R_n[X]
- Positivité, homogénéité et inégalité triangulaire sont immédiates. Si \(N(P) = 0\), alors \(P(0) = P(1) = \cdots = P(n) = 0\). Le polynôme \(P\), de degré au plus \(n\), a alors \(n + 1\) racines distinctes, donc il est nul. \(N\) est une norme sur \(\mathbb{R}_n[X]\). En revanche, sur \(\mathbb{R}_{n+1}[X]\), le polynôme \(X(X-1)\cdots(X-n)\) est non nul et vérifie \(N = 0\). Ce n’est plus une norme.
- L’application \(\|Q\| = \sup_{[0,1]} |Q|\) est une norme sur \(\mathbb{R}_n[X]\), car un polynôme nul sur \([0,1]\) est nul. L’application \(D : P \mapsto P^{\prime}\) est linéaire de \(\mathbb{R}_n[X]\) dans lui-même. Or \(\mathbb{R}_n[X]\) est de dimension finie, donc \(D\) est continue de \((\mathbb{R}_n[X], N)\) dans \((\mathbb{R}_n[X], \|\cdot\|)\). Il existe donc \(C_n > 0\) tel que \(\sup_{[0,1]} |P^{\prime}| \leq\, C_n N(P)\).
- Pour \(P = a + bX\), on a \(P^{\prime} = b = P(1) – P(0)\). Donc \(\sup_{[0,1]} |P^{\prime}| = |b| \leq\, |P(0)| + |P(1)| = N(P)\), ce qui prouve \(C_1 \leq\, 1\). Pour \(P = X\), \(N(X) = 0 + 1 = 1\) et \(P^{\prime} = 1\). La meilleure constante est \(C_1 = 1\).
- L’hypothèse s’écrit \(N(P_m) \to 0\). Sur \(\mathbb{R}_n[X]\), la norme \(N^{\prime}(P) = \max_k |a_k|\) est équivalente à \(N\). Donc \(N^{\prime}(P_m) \to 0\) : les coefficients de \(P_m\) tendent vers \(0\). Enfin, pour \(x \in [0,1]\), \(|P_m(x)| \leq\, \sum_k |a_k^{(m)}| \leq\, (n+1) N^{\prime}(P_m)\). Donc \(P_m \to 0\) uniformément sur \([0,1]\).
Point de méthode : en dimension finie, on n’a jamais besoin de calculer les constantes d’équivalence pour obtenir une inégalité ; leur existence suffit.
Corrigé de l’exercice 17 : Applications bilinéaires continues
- La bilinéarité vient de la linéarité de l’intégrale. De plus, \(|B(f,g)| \leq\, \int_0^1 |f| |g| \leq\, \|f\|_\infty \|g\|_\infty\). Donc \(B\) est continue, avec \(C = 1\). Pour \(f = g = 1\), il y a égalité. La meilleure constante vaut \(1\).
- On a \(\|f_n\|_1 = n \cdot \frac{1}{2n} = \frac12\) et, d’après l’exercice 4, \(B(f_n, f_n) = n^2 \int_0^{1/n} (1 – nx)^2 \, dx = n^2 \cdot \frac{1}{3n} = \frac{n}{3}\). Si \(B\) était continue pour \(\|\cdot\|_1\), il existerait \(C\) avec \(\frac{n}{3} \leq\, C \cdot \frac12 \cdot \frac12\) pour tout \(n\). C’est absurde : \(B\) n’est pas continue sur \((E, \|\cdot\|_1)^2\).
- L’inégalité de Cauchy-Schwarz donne \(|B(f,g)| \leq\, \|f\|_2 \|g\|_2\). Donc \(B\) est continue sur \((E, \|\cdot\|_2)^2\) ; c’est d’ailleurs le produit scalaire associé à \(\|\cdot\|_2\).
- Le produit de deux fonctions continues est continu, et \(\Pi\) est bilinéaire. Pour tout \(x\), \(|f(x) g(x)| \leq\, \|f\|_\infty \|g\|_\infty\). Donc \(\|fg\|_\infty \leq\, \|f\|_\infty \|g\|_\infty\) et \(\Pi\) est continue, de constante optimale \(1\) (atteinte en \(f = g = 1\)).
Corrigé de l’exercice 18 : Produit matriciel et ouverture de GL_n
- Le produit matriciel est bilinéaire. De plus, une norme subordonnée est sous-multiplicative : \(\|AB\| \leq\, \|A\| \, \|B\|\). D’après la caractérisation des applications bilinéaires continues, \((A, B) \mapsto AB\) est continue.
- On écrit \(A^2 – B^2 = A(A – B) + (A – B)B\). Attention, on n’a pas \(A^2 – B^2 = (A-B)(A+B)\) en général, car \(A\) et \(B\) ne commutent pas. Il vient \(\|A^2 – B^2\| \leq\, \|A\| \|A – B\| + \|A – B\| \|B\|\). Donc \(\|A^2 – B^2\| \leq\, (\|A\| + \|B\|) \|A – B\|\).
- Le déterminant est une application \(n\)-linéaire des colonnes. Or \(\mathcal{M}_{n,1}(\mathbb{R})\) est de dimension finie, donc toute application multilinéaire sur ce produit est continue. On peut aussi dire que \(\det A\) est un polynôme en les coefficients. Ainsi, \(\det\) est continue. Par conséquent, \(GL_n(\mathbb{R}) = \det^{-1}(\mathbb{R}^*)\) est ouvert, comme image réciproque d’un ouvert.
- Soit \(A \in \mathcal{M}_n(\mathbb{R})\). La fonction \(t \mapsto \det(A – t I_n) = (-1)^n \chi_A(t)\) est polynomiale, de degré \(n\), donc non nulle. Elle n’a qu’un nombre fini de racines. Il existe donc \(k_0\) tel que \(A_k = A – \frac1k I_n\) soit inversible pour \(k \geq\, k_0\). Comme \(\|A_k – A\| = \frac1k \to 0\), toute matrice est limite de matrices inversibles : \(GL_n(\mathbb{R})\) est dense.
Corrigé de l’exercice 19 : Opérateur à noyau
- Par linéarité de l’intégrale, \(Tf(x) = x \int_0^1 f(t) \, dt – \int_0^1 t f(t) \, dt\). C’est une fonction affine de \(x\), donc continue. Ainsi, \(T\) est un endomorphisme de \(E\), d’image contenue dans \(\mathbb{R}_1[X]\).
- Pour \(x \in [0,1]\), on coupe l’intégrale en \(x\) : \[g(x) = \int_0^x (x – t) \, dt + \int_x^1 (t – x) \, dt = \frac{x^2}{2} + \frac{(1 – x)^2}{2}.\] Cette fonction est un trinôme convexe, minimal en \(x = \frac12\) où il vaut \(\frac14\). Son maximum sur \([0,1]\) vaut \(\frac12\), atteint en \(0\) et en \(1\). Ensuite, \(|Tf(x)| \leq\, \int_0^1 |x – t| |f(t)| \, dt \leq\, g(x) \|f\|_\infty\). Donc \(\|Tf\|_\infty \leq\, \frac12 \|f\|_\infty\) et \(\|T\|_{\mathrm{op}} \leq\, \frac12\).
- Pour \(f = -1\), \(Tf(x) = -\int_0^1 (x – t) \, dt = -\big(x – \frac12\big) = \frac12 – x\). Donc \(\|Tf\|_\infty = \frac12 = \frac12 \|f\|_\infty\). Par conséquent, \(\|T\|_{\mathrm{op}} = \frac12\), et cette norme est atteinte. La figure ci-dessous compare \(g\) et \(|Tf|\) : ils coïncident en \(x = 0\) et \(x = 1\), là où \(g\) est maximale.

Le choix \(f = -1\) s’explique : en \(x = 0\), le noyau \(x – t = -t\) est négatif, donc on prend \(f\) égale au signe de \(-t\), c’est-à-dire \(-1\).
- Pour \(x, t \in [0,1]\), on a \(|x – t| \leq\, 1\). Donc \(|Tf(x)| \leq\, \int_0^1 |f(t)| \, dt = \|f\|_1\) pour tout \(x\). Ainsi, \(\|Tf\|_\infty \leq\, \|f\|_1\) : \(T\) est continue de \((E, \|\cdot\|_1)\) dans \((E, \|\cdot\|_\infty)\), de norme au plus \(1\).
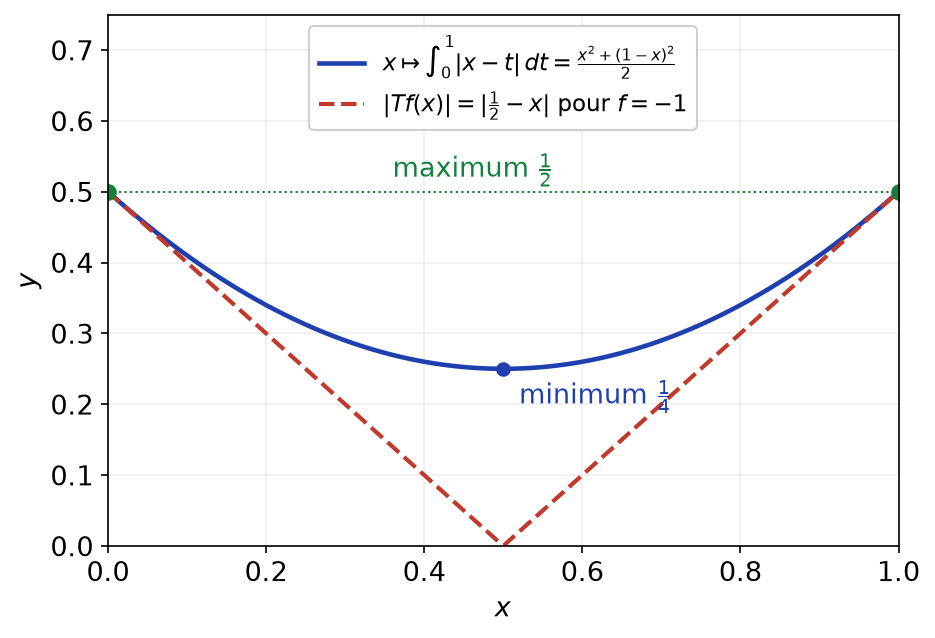
Point de méthode : pour un opérateur à noyau continu \(K\) sur \((C([0,1]), \|\cdot\|_\infty)\), on a toujours \(\|T\|_{\mathrm{op}} \leq\, \sup_x \int_0^1 |K(x,t)| \, dt\) ; pour l’égalité, on choisit \(f\) proche du signe de \(K(x_0, \cdot)\) au point \(x_0\) qui réalise le sup.
Corrigé de l’exercice 20 : Dual de l^1
- Pour \(u \in \ell^1\), \(|a_n u_n| \leq\, \|a\|_\infty |u_n|\), donc la série \(\sum a_n u_n\) converge absolument. La forme \(\varphi_a\) est bien définie et linéaire. De plus, \(|\varphi_a(u)| \leq\, \|a\|_\infty \|u\|_1\), donc \(\varphi_a\) est continue et \(\|\varphi_a\|_{\mathrm{op}} \leq\, \|a\|_\infty\). Enfin, \(|\varphi_a(e_n)| = |a_n|\) avec \(\|e_n\|_1 = 1\). Donc \(\|\varphi_a\|_{\mathrm{op}} \geq\, \sup |a_n|\), puis \(\|\varphi_a\|_{\mathrm{op}} = \|a\|_\infty\).
- La suite \(u – S_N\) a ses termes nuls jusqu’au rang \(N\) et égaux à \(u_n\) ensuite. Donc \(\|u – S_N\|_1 = \sum_{n > N} |u_n|\), reste d’une série convergente. Ainsi, \(\|u – S_N\|_1 \to 0\) : \(S_N \to u\) dans \(\ell^1\).
- D’abord, \(|a_n| = |\varphi(e_n)| \leq\, \|\varphi\|_{\mathrm{op}} \|e_n\|_1 = \|\varphi\|_{\mathrm{op}}\), donc \(a \in \ell^\infty\) et \(\|a\|_\infty \leq\, \|\varphi\|_{\mathrm{op}}\). Ensuite, par linéarité, \(\varphi(S_N) = \sum_{n=0}^N u_n a_n\). Comme \(\varphi\) est continue et \(S_N \to u\), on a \(\varphi(S_N) \to \varphi(u)\). Par ailleurs, \(\sum_{n=0}^N a_n u_n \to \varphi_a(u)\) d’après la question 1. Par unicité de la limite, \(\varphi(u) = \varphi_a(u)\) pour tout \(u\) : \(\varphi = \varphi_a\).
- L’application \(a \mapsto \varphi_a\) est linéaire. D’après la question 1, elle conserve la norme, donc elle est injective. D’après la question 3, elle est surjective sur le dual topologique \((\ell^1)^{\prime}\). C’est donc une bijection linéaire isométrique de \(\ell^\infty\) sur \((\ell^1)^{\prime}\).
- Pour \(u = (1, 1, \ldots)\), la suite \(u – S_N\) vaut \(0\) jusqu’au rang \(N\), puis \(1\). Donc \(\|u – S_N\|_\infty = 1\) pour tout \(N\). La suite \((S_N)\) ne converge pas vers \(u\) dans \(\ell^\infty\) : les \(e_n\) n’engendrent pas un sous-espace dense de \(\ell^\infty\), et l’argument de la question 3 ne s’y transpose pas.
Corrigé de l’exercice 21 : Problème : dimension finie contre dimension infinie
Partie A.
- Notons \(J_n = \big[\frac{1}{n+2}, \frac{1}{n+1}\big]\). La fonction \(f_n\) est continue, positive, nulle hors de \(J_n\) et vaut \(1\) au milieu de \(J_n\), son maximum. Donc \(\|f_n\|_\infty = 1\). Soit \(n < m\). Alors \(m + 1 \geq\, n + 2\), donc \(\frac{1}{m+1} \leq\, \frac{1}{n+2}\) : les intervalles \(J_m\) et \(J_n\) se touchent au plus en une extrémité, où les deux fonctions sont nulles. Ainsi, en tout point, l’une au moins de \(f_n(x)\), \(f_m(x)\) est nulle, et \(|f_n(x) – f_m(x)| = \max(f_n(x), f_m(x))\). Donc \(\|f_n – f_m\|_\infty = 1\) pour \(n \neq m\). La figure ci-dessous montre ces bosses à supports disjoints, qui s’accumulent vers \(0\).

- Toute suite extraite \((f_{\sigma(n)})\) vérifie \(\|f_{\sigma(n)} – f_{\sigma(m)}\|_\infty = 1\) pour \(n \neq m\). Elle n’est donc pas de Cauchy, et ne converge pas. Ainsi, la suite \((f_n)\) de la boule unité fermée n’a aucune valeur d’adhérence. La boule unité fermée de \(E\) n’est pas compacte, bien qu’elle soit fermée et bornée. En dimension finie, au contraire, toute norme est équivalente à \(N_\infty\), et le théorème de Bolzano-Weierstrass rend compacte toute partie fermée bornée.

Partie B.
- Pour \(X^n\), on a \(\|X^n\| = 1\) et \(\varphi(X^n) = 2^n\). La forme \(\varphi\) n’est donc pas bornée sur la boule unité. Elle n’est pas continue.
- On a \(\|P_n\| = \sup_{[0,1]} (x/2)^n = 2^{-n}\) et \(\varphi(P_n) = (2/2)^n = 1\). Soit \(Q \in \mathbb{R}[X]\). Posons \(Q_n = Q – \varphi(Q) P_n\). Alors \(\varphi(Q_n) = \varphi(Q) – \varphi(Q) = 0\), donc \(Q_n \in \ker \varphi\). De plus, \(\|Q – Q_n\| = |Q(2)| \, 2^{-n} \to 0\). Donc \(\ker \varphi\) est dense dans \(\mathbb{R}[X]\). C’est un hyperplan dense, donc non fermé.
Partie C.
- Si \(\varphi\) est continue, \(\ker \varphi = \varphi^{-1}(\{0\})\) est l’image réciproque d’un fermé par une application continue. Il est donc fermé.
- Si \(\varphi\) n’est pas continue, elle n’est pas bornée sur la boule unité, d’après le théorème de caractérisation. Pour tout \(n \geq\, 1\), il existe donc \(x_n\) avec \(\|x_n\| \leq\, 1\) et \(|\varphi(x_n)| \geq\, n\). Posons \(y_n = x_n / \varphi(x_n)\). Alors \(\varphi(y_n) = 1\) et \(\|y_n\| \leq\, \frac1n \to 0\). Pour \(x \in E\), le vecteur \(x – \varphi(x) y_n\) appartient à \(\ker \varphi\) et tend vers \(x\). Donc \(\ker \varphi\) est dense dans \(E\).
- Si \(\varphi\) est continue, son noyau est fermé. Réciproquement, supposons \(\varphi\) non continue. Alors \(\varphi \neq 0\), donc \(\ker \varphi \neq E\), et \(\ker \varphi\) est dense : il ne peut pas être fermé, sinon il serait égal à son adhérence \(E\). Ainsi, \(\varphi\) est continue si et seulement si \(\ker \varphi\) est fermé. En dimension finie, toute forme linéaire est continue. Par conséquent, tout hyperplan d’un espace normé de dimension finie est fermé. La partie B montre que ce n’est plus vrai en dimension infinie.
Point de méthode : la construction \(x – \varphi(x) y_n\) est la même dans les exercices 9 et 21 ; elle transforme une suite qui « met en défaut » la continuité en une approximation par des éléments du noyau.
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : espaces vectoriels normés, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur espaces vectoriels normés
- À maîtriser avant : Espaces métriques : ouverts, fermés, continuité
- Chapitre précédent : Espaces métriques : ouverts, fermés, continuité
- Chapitre suivant : Compacité et connexité
- Le même thème en maths spé : espaces vectoriels normés, exercices de maths spé
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3