Ce chapitre relie deux points de vue sur l’algèbre linéaire. D’un côté, une application linéaire est un objet géométrique ; de l’autre, sa matrice est un tableau de nombres sur lequel on calcule. Vous verrez comment écrire cette matrice dans des bases, pourquoi la composition correspond au produit matriciel, et quand une matrice est inversible.
Le cœur du chapitre est le changement de base : la matrice de passage et la formule \(A^{\prime}=Q^{-1}AP\) permettent de choisir une base où la matrice devient simple. On en déduit les notions de matrices équivalentes et semblables, le calcul du rang et son invariance par transposition, ainsi que la trace d’un endomorphisme.
Ce cours du second semestre de L1 prolonge l’étude des applications linéaires. Il prépare directement les déterminants, puis la réduction des endomorphismes étudiée en deuxième année.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur matrices et changement de base.
I. Matrice d’une application linéaire dans des bases
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Les espaces \(E\) et \(F\) sont de dimension finie. On note \(p=\dim E\) et \(n=\dim F\). Une application linéaire est entièrement déterminée par les images des vecteurs d’une base. Ainsi, pour la décrire, il suffit de ranger ces images dans un tableau. Ce tableau est la matrice de l’application.
1. Définition
Soit \(\mathcal{B}=(e_1,\ldots,e_p)\) une base de \(E\) et \(\mathcal{C}=(f_1,\ldots,f_n)\) une base de \(F\). Soit \(u\in\mathcal{L}(E,F)\). Pour tout \(j\), on écrit \(u(e_j)=\sum_{i=1}^{n}a_{ij}f_i\). La matrice \(\mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u)=(a_{ij})\in\mathcal{M}_{n,p}(\mathbb{K})\) est la matrice de \(u\) dans les bases \(\mathcal{B}\) et \(\mathcal{C}\). Sa colonne numéro \(j\) contient les coordonnées de \(u(e_j)\) dans \(\mathcal{C}\).
La matrice a donc autant de colonnes que la dimension de l’espace de départ. Elle a autant de lignes que la dimension de l’espace d’arrivée. Lorsque \(E=F\) et \(\mathcal{B}=\mathcal{C}\), on note simplement \(\mathrm{Mat}_{\mathcal{B}}(u)\), qui est une matrice carrée.
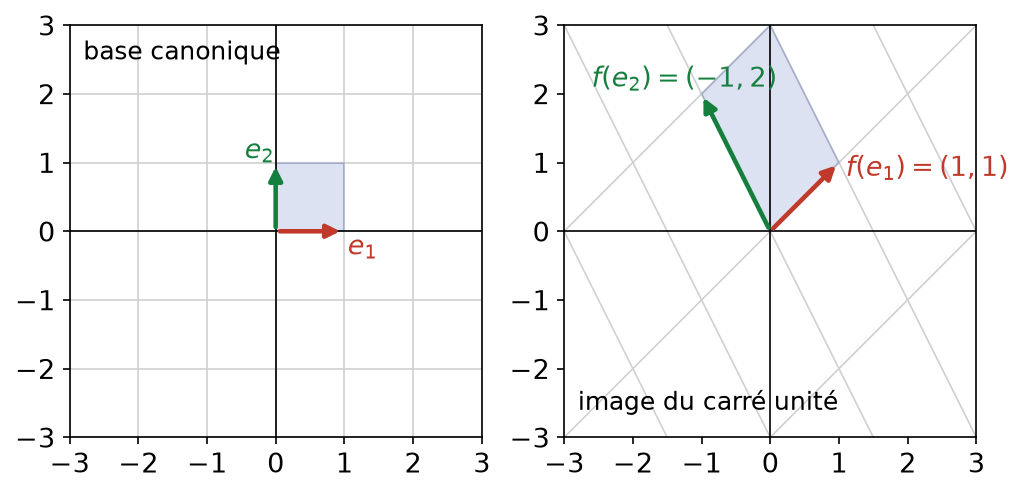
Soit \(u\) l’endomorphisme de \(\mathbb{R}^2\) défini par \(u(x,y)=(x-y,\,x+2y)\). Dans la base canonique \((e_1,e_2)\), on a \(u(e_1)=(1, 1)\) et \(u(e_2)=(-1, 2)\). Par conséquent :
\[\mathrm{Mat}_{\mathcal{B}}(u)=\begin{pmatrix}1 -1\\ 1 2\end{pmatrix}.\]
Comme le montre la figure ci-dessous, les colonnes décrivent l’image du carré unité : c’est le parallélogramme construit sur \(u(e_1)\) et \(u(e_2)\).
Soit \(T:\mathbb{R}_2[X]\to\mathbb{R}^2\), \(P\mapsto (P(0),P(1))\). Dans les bases canoniques \((1,X,X^2)\) et \((e_1,e_2)\), on calcule \(T(1)=(1, 1)\), \(T(X)=(0, 1)\) et \(T(X^2)=(0, 1)\). D’où une matrice à 2 lignes et 3 colonnes :
\[\mathrm{Mat}(T)=\begin{pmatrix}1 0 0\\ 1 1 1\end{pmatrix}.\]
2. Calcul des coordonnées de l’image
Soit \(x\in E\) de colonne de coordonnées \(X\) dans \(\mathcal{B}\), et \(Y\) la colonne des coordonnées de \(u(x)\) dans \(\mathcal{C}\). Si \(A=\mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u)\), alors \(Y=AX\).
Écrivons \(x=\sum_{j}x_je_j\). Par linéarité, on obtient :
\[u(x)=\sum_{j=1}^{p}x_j\,u(e_j)=\sum_{j=1}^{p}x_j\sum_{i=1}^{n}a_{ij}f_i=\sum_{i=1}^{n}\Big(\sum_{j=1}^{p}a_{ij}x_j\Big)f_i.\]
La coordonnée numéro \(i\) de \(u(x)\) vaut donc \(\sum_j a_{ij}x_j\). C’est exactement le coefficient \(i\) de \(AX\).
Pour écrire la matrice de \(u\) dans les bases \(\mathcal{B}\) et \(\mathcal{C}\) : d’abord, calculez l’image de chaque vecteur de \(\mathcal{B}\) ; ensuite, décomposez-la dans \(\mathcal{C}\) ; enfin, rangez les coordonnées en colonne, dans l’ordre de \(\mathcal{B}\). Ne mettez jamais les images en ligne.
La matrice dépend des bases choisies. Changer l’ordre des vecteurs de \(\mathcal{B}\) permute les colonnes. De même, changer l’ordre des vecteurs de \(\mathcal{C}\) permute les lignes.
II. Opérations sur les applications et sur les matrices
Le passage d’une application à sa matrice respecte les opérations. C’est ce qui rend le calcul matriciel si efficace. En effet, toute question sur des applications linéaires en dimension finie se ramène à un calcul.
1. L’isomorphisme entre applications et matrices
Les bases \(\mathcal{B}\) et \(\mathcal{C}\) étant fixées, l’application \(\Phi:\mathcal{L}(E,F)\to\mathcal{M}_{n,p}(\mathbb{K})\), \(u\mapsto \mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u)\) est un isomorphisme d’espaces vectoriels. En particulier, \(\dim\mathcal{L}(E,F)=np\).
D’abord, \(\Phi\) est linéaire. En effet, les coordonnées de \((\lambda u+v)(e_j)=\lambda u(e_j)+v(e_j)\) sont les combinaisons correspondantes des coordonnées. Ensuite, \(\Phi\) est bijective. Soit \(A=(a_{ij})\) une matrice. D’après le théorème de construction par l’image d’une base, il existe une unique \(u\) telle que \(u(e_j)=\sum_i a_{ij}f_i\) pour tout \(j\). Autrement dit, \(A\) a un unique antécédent. Enfin, \(\dim\mathcal{M}_{n,p}(\mathbb{K})=np\), d’où la dimension de \(\mathcal{L}(E,F)\).
Par cet isomorphisme, la base canonique \((E_{ij})\) de \(\mathcal{M}_{n,p}(\mathbb{K})\) correspond à une base de \(\mathcal{L}(E,F)\). L’application associée à \(E_{ij}\) envoie \(e_j\) sur \(f_i\) et les autres \(e_k\) sur \(0\).
2. Matrice d’une composée et produit matriciel
Soit \(G\) un troisième espace, de base \(\mathcal{D}\). Pour \(u\in\mathcal{L}(E,F)\) et \(v\in\mathcal{L}(F,G)\), on a :
\[\mathrm{Mat}_{\mathcal{B},\mathcal{D}}(v\circ u)=\mathrm{Mat}_{\mathcal{C},\mathcal{D}}(v)\times \mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u).\]
Notons \(A\) la matrice de \(u\) et \(B\) celle de \(v\). Soit \(x\in E\) de colonne \(X\). D’après la proposition précédente, \(u(x)\) a pour colonne \(AX\). Ensuite, \(v(u(x))\) a pour colonne \(B(AX)=(BA)X\). Appliquons ceci à \(x=e_j\), dont la colonne est le vecteur élémentaire \(E_j\). La colonne \(j\) de la matrice de \(v\circ u\) vaut donc \((BA)E_j\), qui est la colonne \(j\) de \(BA\).
Ce théorème explique la définition, à première vue étrange, du produit matriciel. De plus, il donne gratuitement l’associativité du produit, car la composition est associative. Enfin, il explique la non-commutativité : en général, \(v\circ u\neq u\circ v\).
La rotation \(r_\theta\) du plan a pour matrice \(R_\theta=\begin{pmatrix}\cos\theta -\sin\theta\\ \sin\theta \cos\theta\end{pmatrix}\) dans la base canonique. Comme \(r_\theta\circ r_\varphi=r_{\theta+\varphi}\), on obtient \(R_\theta R_\varphi=R_{\theta+\varphi}\). En développant le produit, on retrouve les formules d’addition du cosinus et du sinus.
3. Matrice inversible et isomorphisme
On suppose \(\dim E=\dim F=n\). Alors \(u\in\mathcal{L}(E,F)\) est un isomorphisme si et seulement si \(A=\mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u)\) est inversible. Dans ce cas, \(\mathrm{Mat}_{\mathcal{C},\mathcal{B}}(u^{-1})=A^{-1}\).
Supposons que \(u\) est bijective, et notons \(B\) la matrice de \(u^{-1}\). Par le théorème de composition, \(BA=\mathrm{Mat}_{\mathcal{B}}(u^{-1}\circ u)=I_n\). De même, \(AB=I_n\). Donc \(A\) est inversible, d’inverse \(B\). Réciproquement, supposons \(A\) inversible. Soit \(v\) l’application de matrice \(A^{-1}\) dans les bases \(\mathcal{C}\) et \(\mathcal{B}\). Alors \(v\circ u\) a pour matrice \(A^{-1}A=I_n\), donc \(v\circ u=\mathrm{id}_E\). De même, \(u\circ v=\mathrm{id}_F\). Ainsi \(u\) est bijective.
Soit \(A\in\mathcal{M}_n(\mathbb{K})\). Les assertions suivantes sont équivalentes : \(A\) est inversible ; les colonnes de \(A\) forment une base de \(\mathbb{K}^n\) ; il existe \(B\) telle que \(AB=I_n\) ; il existe \(B\) telle que \(BA=I_n\).
Le dernier point repose sur la dimension finie. En effet, une application linéaire entre espaces de même dimension finie est bijective dès qu’elle est injective, ou dès qu’elle est surjective. C’est pourquoi un inverse d’un seul côté suffit pour les matrices carrées.
III. Matrice de passage et formules de changement de base
Un même vecteur a des coordonnées différentes dans deux bases. De même, un même endomorphisme a des matrices différentes. Les formules de changement de base relient ces descriptions. Elles permettent de choisir une base où la matrice est simple.
1. Matrice de passage
Soit \(\mathcal{B}\) et \(\mathcal{B}^{\prime}\) deux bases de \(E\). La matrice de passage de \(\mathcal{B}\) à \(\mathcal{B}^{\prime}\), notée \(P_{\mathcal{B}}^{\mathcal{B}^{\prime}}\), est la matrice dont la colonne \(j\) contient les coordonnées du vecteur \(e^{\prime}_j\) dans \(\mathcal{B}\). Autrement dit, \(P_{\mathcal{B}}^{\mathcal{B}^{\prime}}=\mathrm{Mat}_{\mathcal{B}^{\prime},\mathcal{B}}(\mathrm{id}_E)\).
Retenez l’ordre : on exprime les nouveaux vecteurs dans l’ancienne base. Par ailleurs, la matrice de passage est toujours inversible, car elle représente l’identité. Plus précisément, \(\big(P_{\mathcal{B}}^{\mathcal{B}^{\prime}}\big)^{-1}=P_{\mathcal{B}^{\prime}}^{\mathcal{B}}\).
Soit \(x\in E\), de colonne \(X\) dans \(\mathcal{B}\) et \(X^{\prime}\) dans \(\mathcal{B}^{\prime}\). Si \(P=P_{\mathcal{B}}^{\mathcal{B}^{\prime}}\), alors \(X=PX^{\prime}\), donc \(X^{\prime}=P^{-1}X\).
On applique la proposition \(Y=AX\) à \(\mathrm{id}_E\), avec la base \(\mathcal{B}^{\prime}\) au départ et \(\mathcal{B}\) à l’arrivée. L’image de \(x\) est \(x\) lui-même. Sa colonne dans \(\mathcal{B}\) vaut donc \(PX^{\prime}\).
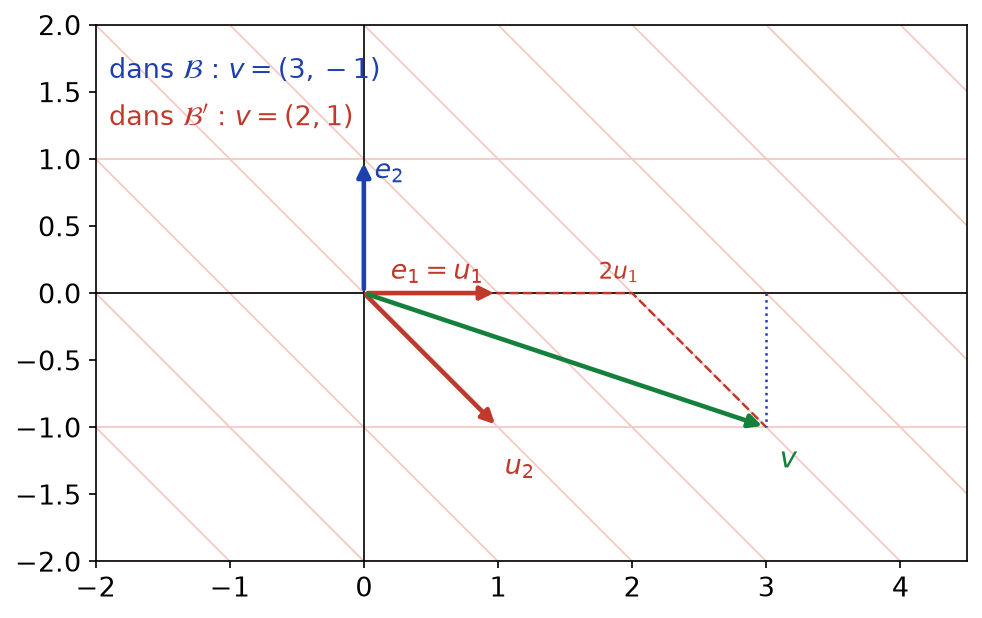
Dans \(\mathbb{R}^2\), prenons \(u_1=(1, 0)\) et \(u_2=(1,-1)\). La matrice de passage de la base canonique à \(\mathcal{B}^{\prime}=(u_1,u_2)\) est \(P=\begin{pmatrix}1 1\\ 0 -1\end{pmatrix}\). On vérifie que \(P^2=I_2\), donc \(P^{-1}=P\). Pour \(v=(3,-1)\), on trouve \(X^{\prime}=PX=(2, 1)\). Autrement dit, \(v=2u_1+u_2\), comme le montre la figure ci-dessous.
2. Formules de changement de base
Soit \(u\in\mathcal{L}(E,F)\). On note \(A\) sa matrice dans \((\mathcal{B},\mathcal{C})\) et \(A^{\prime}\) sa matrice dans \((\mathcal{B}^{\prime},\mathcal{C}^{\prime})\). Soit \(P=P_{\mathcal{B}}^{\mathcal{B}^{\prime}}\) et \(Q=P_{\mathcal{C}}^{\mathcal{C}^{\prime}}\). Alors :
\[A^{\prime}=Q^{-1}AP.\]
En particulier, pour un endomorphisme \(u\) de \(E\), avec \(A=\mathrm{Mat}_{\mathcal{B}}(u)\) et \(A^{\prime}=\mathrm{Mat}_{\mathcal{B}^{\prime}}(u)\), on a \(A^{\prime}=P^{-1}AP\).
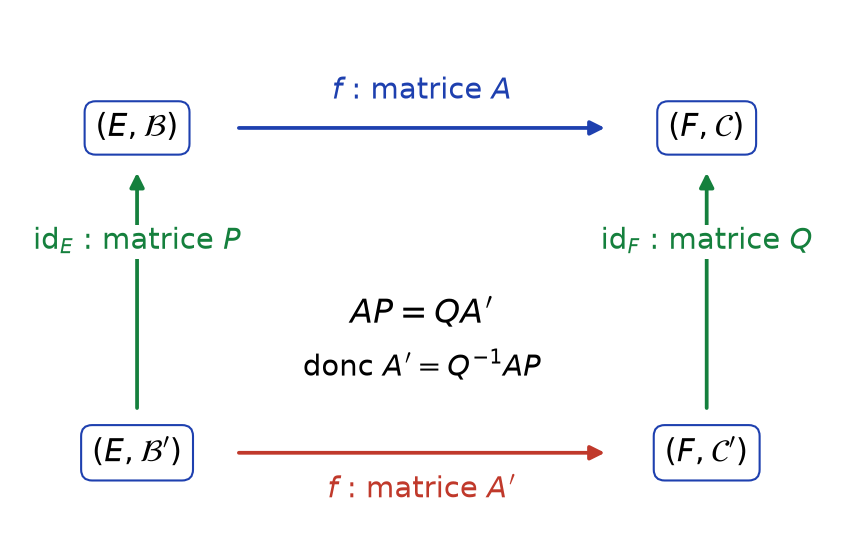
On écrit \(u=\mathrm{id}_F\circ u\circ\mathrm{id}_E\), en munissant chaque espace de la base adaptée. D’un côté, \(u\) de \((E,\mathcal{B}^{\prime})\) vers \((F,\mathcal{C})\) s’écrit \(u\circ\mathrm{id}_E\), de matrice \(AP\). De l’autre, il s’écrit \(\mathrm{id}_F\circ u\), de matrice \(QA^{\prime}\). Par conséquent \(AP=QA^{\prime}\), puis \(A^{\prime}=Q^{-1}AP\) car \(Q\) est inversible.
Le diagramme ci-dessous résume la démonstration. Les deux chemins de \((E,\mathcal{B}^{\prime})\) vers \((F,\mathcal{C})\) représentent la même application ; ils ont donc la même matrice.
Pour appliquer la formule de changement de base à un endomorphisme : d’abord, écrivez \(P\) en plaçant en colonnes les nouveaux vecteurs exprimés dans l’ancienne base. Ensuite, calculez \(P^{-1}\), par exemple en résolvant \(PX^{\prime}=X\). Enfin, calculez \(P^{-1}AP\). Souvent, il est plus rapide de calculer directement \(u(e^{\prime}_j)\) et de le décomposer dans \(\mathcal{B}^{\prime}\) : cela donne la colonne \(j\) de \(A^{\prime}\) sans aucun inverse.
Soit \(u\) l’endomorphisme de \(\mathbb{R}^2\) de matrice \(A=\begin{pmatrix}3 1\\ 0 2\end{pmatrix}\) dans la base canonique. Avec \(u_1=(1, 0)\) et \(u_2=(1,-1)\), on obtient \(u(u_1)=(3, 0)=3u_1\) et \(u(u_2)=(2,-2)=2u_2\). Donc la matrice de \(u\) dans \(\mathcal{B}^{\prime}\) est diagonale :
\[P^{-1}AP=\begin{pmatrix}3 0\\ 0 2\end{pmatrix}.\]
On en déduit, par exemple, \(A^k=P\,\mathrm{diag}(3^k,2^k)\,P^{-1}\) pour tout entier \(k\).
IV. Matrices équivalentes, matrices semblables et rang
Les formules précédentes conduisent à deux relations entre matrices. La première concerne les applications entre deux espaces ; la seconde, les endomorphismes.
1. Deux relations d’équivalence
Deux matrices \(A,B\in\mathcal{M}_{n,p}(\mathbb{K})\) sont équivalentes s’il existe \(Q\in GL_n(\mathbb{K})\) et \(P\in GL_p(\mathbb{K})\) telles que \(B=Q^{-1}AP\). Deux matrices carrées \(A,B\in\mathcal{M}_n(\mathbb{K})\) sont semblables s’il existe \(P\in GL_n(\mathbb{K})\) telle que \(B=P^{-1}AP\).
Ainsi, deux matrices sont équivalentes si et seulement si elles représentent la même application linéaire dans des couples de bases différents. De même, deux matrices sont semblables si et seulement si elles représentent le même endomorphisme dans deux bases. Ce sont des relations d’équivalence. De plus, deux matrices semblables sont équivalentes : il suffit de prendre \(Q=P\).
2. Rang d’une matrice
Le rang d’une matrice \(A\in\mathcal{M}_{n,p}(\mathbb{K})\) est le rang de la famille de ses colonnes, vues comme vecteurs de \(\mathbb{K}^n\). On le note \(\mathrm{rg}(A)\).
Si \(A=\mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u)\), alors \(\mathrm{rg}(A)=\mathrm{rg}(u)=\dim\mathrm{Im}\,u\). En outre, \(\mathrm{rg}(A)\leq\,\min(n,p)\), et \(A\in\mathcal{M}_n(\mathbb{K})\) est inversible si et seulement si \(\mathrm{rg}(A)=n\).
En effet, \(\mathrm{Im}\,u\) est engendrée par les \(u(e_j)\). Or l’application « coordonnées dans \(\mathcal{C}\) » est un isomorphisme de \(F\) sur \(\mathbb{K}^n\). Elle envoie donc la famille des \(u(e_j)\) sur la famille des colonnes, et un isomorphisme conserve le rang d’une famille.
Une matrice \(A\in\mathcal{M}_{n,p}(\mathbb{K})\) est de rang \(r\) si et seulement si elle est équivalente à la matrice \(J_r\), qui a des \(1\) aux places \((1, 1),\ldots,(r,r)\) et des \(0\) ailleurs. Par conséquent, deux matrices de même taille sont équivalentes si et seulement si elles ont le même rang.
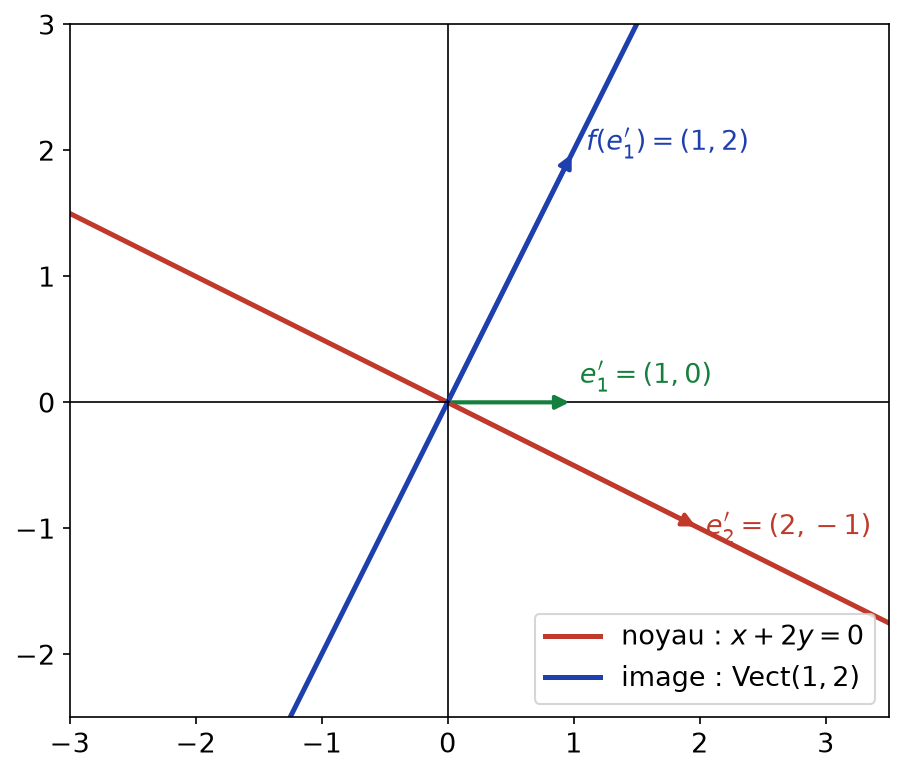
Soit \(u\) l’application canoniquement associée à \(A\), de rang \(r\). Par le théorème du rang, \(\ker u\) est de dimension \(p-r\). Soit \(S\) un supplémentaire de \(\ker u\), de base \((e^{\prime}_1,\ldots,e^{\prime}_r)\). On complète par une base \((e^{\prime}_{r+1},\ldots,e^{\prime}_p)\) du noyau. Les vecteurs \(f^{\prime}_i=u(e^{\prime}_i)\), pour \(i\leq\, r\), forment une base de \(\mathrm{Im}\,u\) : en effet, \(u\) restreinte à \(S\) est injective. On les complète en une base de \(\mathbb{K}^n\). Dans ces nouvelles bases, la matrice de \(u\) est exactement \(J_r\). Réciproquement, \(Q^{-1}AP\) a le même rang que \(A\), car multiplier par une matrice inversible ne change pas le rang.
La figure ci-dessous illustre cette construction pour \(u(x,y)=(x+2y,\,2x+4y)\), de rang 1. Le vecteur \(e^{\prime}_1=(1, 0)\) est hors du noyau, et \(e^{\prime}_2=(2,-1)\) engendre le noyau. Ensuite, \(f^{\prime}_1=u(e^{\prime}_1)=(1, 2)\) engendre l’image. On complète par \(f^{\prime}_2=(0, 1)\) et la matrice devient \(J_1\).
Pour toute matrice \(A\), on a \(\mathrm{rg}(A^{T})=\mathrm{rg}(A)\). Autrement dit, le rang des colonnes est égal au rang des lignes.
Soit \(r=\mathrm{rg}(A)\). On écrit \(A=QJ_rP^{-1}\), avec \(P\) et \(Q\) inversibles. En transposant, \(A^{T}=(P^{-1})^{T}J_r^{T}Q^{T}\). Or les matrices \((P^{-1})^{T}\) et \(Q^{T}\) sont inversibles, et \(J_r^{T}\) est la matrice \(J_r\) de taille \(p\times n\), de rang \(r\). Donc \(\mathrm{rg}(A^{T})=r\).
3. Calcul pratique du rang
Pour calculer le rang d’une matrice, utilisez la méthode du pivot de Gauss. Les opérations élémentaires sur les lignes (échange, multiplication par un scalaire non nul, ajout d’un multiple d’une autre ligne) reviennent à multiplier à gauche par une matrice inversible. Elles conservent donc le rang. Grâce à la transposition, les opérations sur les colonnes le conservent aussi. On se ramène à une matrice échelonnée : son rang est le nombre de lignes non nulles.
Pour \(A=\begin{pmatrix}1 2 1\\ 2 5 3\\ 1 3 2\end{pmatrix}\), les opérations \(L_2arrow L_2-2L_1\) et \(L_3arrow L_3-L_1\) donnent les lignes \((0, 1, 1)\) et \((0, 1, 1)\). Ensuite, \(L_3arrow L_3-L_2\) annule la dernière ligne. Il reste deux lignes non nulles, donc \(\mathrm{rg}(A)=2\).
Deux matrices de même rang sont équivalentes, mais pas forcément semblables. Par exemple, \(\begin{pmatrix}1 0\\ 0 0\end{pmatrix}\) et \(\begin{pmatrix}0 1\\ 0 0\end{pmatrix}\) sont de rang 1. Cependant, la première est un projecteur, alors que le carré de la seconde est nul. Elles ne peuvent donc pas représenter le même endomorphisme.
V. Trace d’une matrice et d’un endomorphisme
La trace est un invariant très simple à calculer. Elle permet souvent de prouver que deux matrices ne sont pas semblables.
La trace d’une matrice carrée \(A=(a_{ij})\in\mathcal{M}_n(\mathbb{K})\) est la somme de ses coefficients diagonaux : \(\mathrm{tr}(A)=\sum_{i=1}^{n}a_{ii}\). L’application \(\mathrm{tr}\) est une forme linéaire sur \(\mathcal{M}_n(\mathbb{K})\).
Pour \(A\in\mathcal{M}_{n,p}(\mathbb{K})\) et \(B\in\mathcal{M}_{p,n}(\mathbb{K})\), on a \(\mathrm{tr}(AB)=\mathrm{tr}(BA)\).
Les deux produits sont carrés, de tailles \(n\) et \(p\). On calcule en échangeant l’ordre des sommes :
\[\mathrm{tr}(AB)=\sum_{i=1}^{n}\sum_{k=1}^{p}a_{ik}b_{ki}=\sum_{k=1}^{p}\sum_{i=1}^{n}b_{ki}a_{ik}=\mathrm{tr}(BA).\]
Deux matrices semblables ont la même trace. En effet, \(\mathrm{tr}(P^{-1}AP)=\mathrm{tr}(APP^{-1})=\mathrm{tr}(A)\). Par conséquent, la trace de la matrice d’un endomorphisme \(u\) ne dépend pas de la base choisie : on l’appelle la trace de \(u\), notée \(\mathrm{tr}(u)\).
Il n’existe pas de matrices \(A,B\in\mathcal{M}_n(\mathbb{R})\) telles que \(AB-BA=I_n\). En effet, la trace du membre de gauche est nulle, alors que \(\mathrm{tr}(I_n)=n\neq0\).
La trace n’est pas multiplicative : en général, \(\mathrm{tr}(AB)\neq\mathrm{tr}(A)\,\mathrm{tr}(B)\). De plus, on peut permuter circulairement les facteurs, \(\mathrm{tr}(ABC)=\mathrm{tr}(CAB)\), mais pas les échanger n’importe comment.
VI. Interpréter matriciellement un projecteur ou une symétrie
Rappelons que si \(E=F\oplus G\), le projecteur \(p\) sur \(F\) parallèlement à \(G\) vérifie \(p\circ p=p\). La symétrie \(s\) par rapport à \(F\) parallèlement à \(G\) vérifie \(s\circ s=\mathrm{id}_E\), et \(s=2p-\mathrm{id}_E\). Le bon choix de base rend leurs matrices très simples.
On suppose \(\dim F=r\). Dans une base adaptée à \(E=F\oplus G\), c’est-à-dire obtenue en concaténant une base de \(F\) et une base de \(G\), on a :
\[\mathrm{Mat}(p)=\begin{pmatrix}I_r 0\\ 0 0\end{pmatrix},\qquad \mathrm{Mat}(s)=\begin{pmatrix}I_r 0\\ 0 -I_{n-r}\end{pmatrix}.\]
En conséquence, \(\mathrm{tr}(p)=\mathrm{rg}(p)\) et \(\mathrm{tr}(s)=2r-n\).
Pour un vecteur \(x\) de \(F\), on a \(p(x)=x\) et \(s(x)=x\). Pour un vecteur \(x\) de \(G\), on a \(p(x)=0\) et \(s(x)=-x\). Les colonnes s’en déduisent immédiatement. Enfin, \(\mathrm{Im}\,p=F\), donc \(\mathrm{rg}(p)=r\), et la trace se lit sur la diagonale.
Pour reconnaître un projecteur à partir de sa matrice \(A\) dans une base quelconque : vérifiez que \(A^2=A\). Ensuite, l’image est \(\ker(A-I_n)\) et le noyau est \(\ker A\). Pour une symétrie, vérifiez que \(A^2=I_n\) ; elle se fait par rapport à \(\ker(A-I_n)\), parallèlement à \(\ker(A+I_n)\).
Soit \(A=\begin{pmatrix}1 0\\ 1 0\end{pmatrix}\), donc \(p(x,y)=(x,x)\). On vérifie que \(A^2=A\). Le noyau est la droite \(x=0\), et l’image est la droite \(D\) d’équation \(y=x\). Ainsi \(p\) est la projection sur \(D\) parallèlement à l’axe des ordonnées. La symétrie associée a pour matrice \(2A-I_2=\begin{pmatrix}1 0\\ 2 -1\end{pmatrix}\). La figure ci-dessous montre un point \(M\), son projeté et son symétrique.
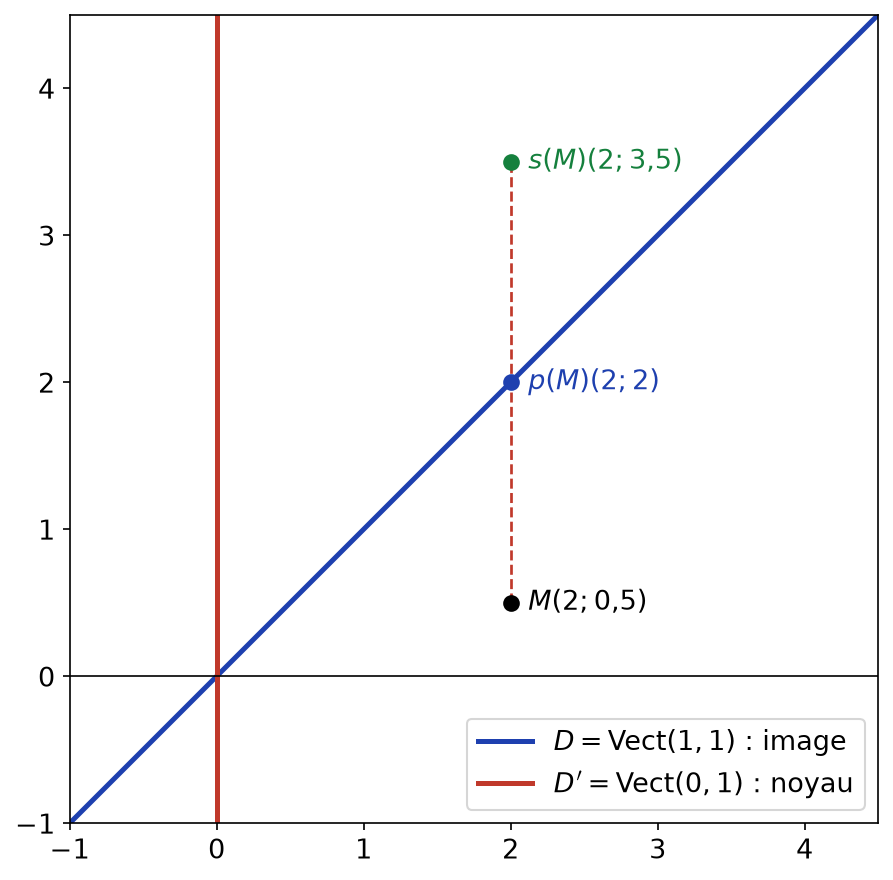
Dans la base \(\big((1, 1),(0, 1)\big)\), adaptée à cette décomposition, la matrice de \(p\) devient \(\mathrm{diag}(1, 0)\). On vérifie alors que \(\mathrm{tr}(A)=1=\mathrm{rg}(A)\).
Ce qu’il faut retenir
- La colonne \(j\) de \(\mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u)\) contient les coordonnées de \(u(e_j)\) dans \(\mathcal{C}\), et \(Y=AX\).
- L’application \(u\mapsto \mathrm{Mat}_{\mathcal{B},\mathcal{C}}(u)\) est un isomorphisme, donc \(\dim\mathcal{L}(E,F)=\dim E\times \dim F\).
- La matrice d’une composée est le produit des matrices, dans le même ordre.
- Un isomorphisme a une matrice inversible, et la matrice de l’inverse est l’inverse de la matrice.
- La matrice de passage \(P\) contient les nouveaux vecteurs exprimés dans l’ancienne base, et \(X=PX^{\prime}\).
- Formules de changement de base : \(A^{\prime}=Q^{-1}AP\) en général, \(A^{\prime}=P^{-1}AP\) pour un endomorphisme.
- Même taille et même rang équivaut à matrices équivalentes ; la similitude est plus exigeante.
- Le rang se calcule par le pivot de Gauss, et \(\mathrm{rg}(A^{T})=\mathrm{rg}(A)\).
- \(\mathrm{tr}(AB)=\mathrm{tr}(BA)\), donc deux matrices semblables ont la même trace.
- Un projecteur vérifie \(A^2=A\) et \(\mathrm{tr}(A)=\mathrm{rg}(A)\) ; une symétrie vérifie \(A^2=I_n\).
Questions fréquentes sur matrices et changement de base
Dans quel sens écrit-on une matrice de passage ?
La matrice de passage de l’ancienne base B à la nouvelle base B’ contient en colonnes les coordonnées des nouveaux vecteurs exprimés dans l’ancienne base. Elle transforme les nouvelles coordonnées en anciennes : X = PX’. Pour obtenir les nouvelles coordonnées, il faut donc utiliser l’inverse de P.
Quelle différence entre matrices équivalentes et matrices semblables ?
Deux matrices sont équivalentes si elles représentent la même application linéaire avec des bases qui peuvent différer au départ et à l’arrivée : B = Q^{-1}AP. Elles sont semblables si elles représentent le même endomorphisme dans deux bases, avec la même base au départ et à l’arrivée : B = P^{-1}AP. Deux matrices de même taille sont équivalentes si et seulement si elles ont le même rang, mais la similitude est bien plus exigeante.
Pourquoi la trace d'un endomorphisme est-elle bien définie ?
Pour toutes matrices A et B de tailles compatibles, tr(AB) = tr(BA). On en déduit que tr(P^{-1}AP) = tr(A), donc toutes les matrices d’un même endomorphisme ont la même trace. C’est cette valeur commune que l’on appelle la trace de l’endomorphisme.
Comment calculer rapidement le rang d'une matrice ?
On applique la méthode du pivot de Gauss : les opérations élémentaires sur les lignes ou sur les colonnes ne changent pas le rang. On se ramène ainsi à une matrice échelonnée, dont le rang est le nombre de lignes non nulles. Pour une matrice carrée, on peut aussi commencer par le déterminant : s’il est non nul, le rang est maximal.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur matrices et changement de base
- À maîtriser avant : Applications linéaires, Systèmes linéaires et calcul matriciel
- Chapitre précédent : Applications linéaires
- Chapitre suivant : Déterminants
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3