Ce corrigé vectorielles spé rédige chaque solution comme en devoir surveillé. Chaque dérivation cite la règle utilisée : application linéaire, application bilinéaire ou multilinéaire, composition. Les calculs matriciels respectent toujours l’ordre des facteurs, et chaque résultat final est vérifié sur un exemple quand c’est possible.
Soyez attentif à trois points. D’abord, le théorème de Rolle et l’égalité des accroissements finis sont faux pour les fonctions vectorielles. Seule l’inégalité des accroissements finis est permise. Ensuite, une formule de Taylor se choisit selon le but : limite, majoration ou égalité exacte. Enfin, l’intégrale d’une fonction vectorielle se calcule par coordonnées, et l’inégalité triangulaire sert à la majorer. Des figures illustrent la cycloïde, les rotations, le barycentre et l’optimisation finale.
Les énoncés se trouvent sur la page exercices de maths spé sur fonctions vectorielles.
Corrigé de l’exercice 1 : Dérivabilité par coordonnées
- Dans \(\mathbb{R}^2\), toutes les normes sont équivalentes. Avec la norme \(\|(x, y)\|_\infty = \max(|x|, |y|)\), un vecteur tend vers \((\ell_1, \ell_2)\) si et seulement si chaque coordonnée tend vers \(\ell_i\). Or le taux d’accroissement de \(f = (f_1, f_2)\) a pour coordonnées les taux de \(f_1\) et de \(f_2\). Donc \(f\) est dérivable en \(a\) si et seulement si \(f_1\) et \(f_2\) le sont, et \(f^{\prime}(a) = (f_1^{\prime}(a), f_2^{\prime}(a))\).
- Pour \(t > 0\), \(\frac{g(t) – g(0)}{t} = (1, \frac{|t|}{t}) = (1, 1)\). Pour \(t < 0\), ce taux vaut \((1, -1)\). Ainsi \(g_d^{\prime}(0) = (1, 1)\) et \(g_g^{\prime}(0) = (1, -1)\) ; ces vecteurs diffèrent, donc \(g\) n’est pas dérivable en \(0\). La trajectoire présente un point anguleux, comme le montre la figure de l’énoncé.
- La première coordonnée \(t\) est de classe \(\mathcal{C}^\infty\). Étudions \(k_2(t) = t|t|\). Sur \(]0, +\infty[\), \(k_2(t) = t^2\) et \(k_2^{\prime}(t) = 2t\). Sur \(]-\infty, 0[\), \(k_2(t) = -t^2\) et \(k_2^{\prime}(t) = -2t\). En \(0\), le taux \(\frac{t|t|}{t} = |t|\) tend vers \(0\). Donc \(k_2\) est dérivable sur \(\mathbb{R}\) avec \(k_2^{\prime}(t) = 2|t|\), qui est continue. En revanche, \(t \mapsto 2|t|\) n’est pas dérivable en \(0\). Par conséquent, \(k^{\prime}(t) = (1, 2|t|)\) : \(k\) est de classe \(\mathcal{C}^1\) mais pas deux fois dérivable en \(0\), donc pas de classe \(\mathcal{C}^2\).
- Les coordonnées \(t^2\) et \(t^3\) sont polynomiales, donc \(h\) est de classe \(\mathcal{C}^\infty\), et \(h^{\prime}(t) = (2t, 3t^2)\). En particulier \(h^{\prime}(0) = (0, 0)\). La vitesse s’annule en \(0\) : le mobile s’arrête puis repart dans le sens opposé. En effet, pour \(t \neq 0\), la direction \(\frac{h^{\prime}(t)}{\|h^{\prime}(t)\|}\) vaut \(\frac{(2, 3t)}{\sqrt{4 + 9t^2}}\,\mathrm{signe}(t)\). Elle tend vers \((1, 0)\) en \(0^{+}\) et vers \((-1, 0)\) en \(0^{-}\). La trajectoire \(y = \pm x^{3/2}\) présente donc une pointe (point de rebroussement). Ainsi, une fonction très régulière peut avoir une trajectoire non lisse là où sa vitesse s’annule.
Point de méthode : dérivabilité de la fonction et régularité géométrique de la trajectoire sont deux choses distinctes ; la seconde demande aussi \(f^{\prime}(t) \neq 0\).
Corrigé de l’exercice 2 : Arche de cycloïde
- Les coordonnées sont de classe \(\mathcal{C}^\infty\). On obtient \(f^{\prime}(t) = (1 – \cos t, \sin t)\). Ce vecteur est nul si et seulement si \(\cos t = 1\) et \(\sin t = 0\), c’est-à-dire \(t \in 2\pi\mathbb{Z}\). Sur \([0, 2\pi]\), \(f^{\prime}(t) = 0\) exactement pour \(t = 0\) et \(t = 2\pi\).
- On calcule \(\|f^{\prime}(t)\|^2 = (1 – \cos t)^2 + \sin^2 t = 2 – 2\cos t\). Or \(1 – \cos t = 2\sin^2(t/2)\), donc \(\|f^{\prime}(t)\|^2 = 4\sin^2(t/2)\). Pour \(t \in [0, 2\pi]\), on a \(t/2 \in [0, \pi]\), donc \(\sin(t/2) \geq\, 0\). Ainsi \(\|f^{\prime}(t)\| = 2\sin(t/2)\).
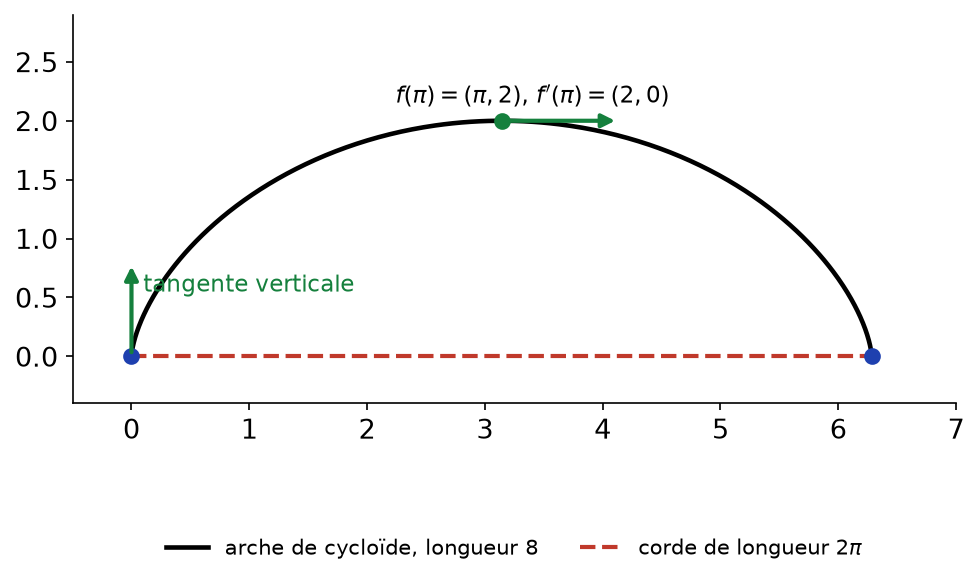
- Pour \(t \in ]0, 2\pi[\), on utilise \(1 – \cos t = 2\sin^2(t/2)\) et \(\sin t = 2\sin(t/2)\cos(t/2)\). Il vient \[\frac{f^{\prime}(t)}{\|f^{\prime}(t)\|} = \frac{\big(2\sin^2(t/2), 2\sin(t/2)\cos(t/2)\big)}{2\sin(t/2)} = \big(\sin(t/2), \cos(t/2)\big).\] Cette direction tend vers \((0, 1)\) quand \(t \to 0^{+}\) : la trajectoire arrive à l’origine avec une tangente verticale.
- On a \(\ell = \int_0^{2\pi} 2\sin(t/2)\,dt = \big[-4\cos(t/2)\big]_0^{2\pi} = 4 + 4\). Donc \(\ell = 8\). Par ailleurs, \(f(2\pi) – f(0) = (2\pi, 0)\), de norme \(2\pi \approx 6{,}28\). On retrouve \(\|f(2\pi) – f(0)\| \leq\, \int_0^{2\pi}\|f^{\prime}\|\) : la corde est plus courte que l’arc. La figure ci-dessous résume l’étude : sommet \(f(\pi) = (\pi, 2)\) où la vitesse \((2, 0)\) est horizontale, et tangentes verticales aux extrémités.
Corrigé de l’exercice 3 : Trace, transposée et sous-espaces
- La trace \(\operatorname{tr} : \mathcal{M}_n(\mathbb{R}) \to \mathbb{R}\) et la transposition sont linéaires. D’après le cours, \(L \circ M\) est dérivable et \((L \circ M)^{\prime} = L(M^{\prime})\) pour toute application linéaire \(L\) en dimension finie. Donc \((\operatorname{tr} M)^{\prime} = \operatorname{tr}(M^{\prime})\) et \((M^{T})^{\prime} = (M^{\prime})^{T}\).
- L’application \(X \mapsto PX\) est linéaire sur \(\mathcal{M}_n(\mathbb{R})\). Le même résultat donne \((PM)^{\prime} = PM^{\prime}\).
- D’abord, \(\operatorname{tr} M(t) = e^t + \cos t\). Donc \((\operatorname{tr} M)^{\prime}(t) = e^t – \sin t\), qui est bien la trace de \(M^{\prime}(t) = \begin{pmatrix} e^t 1 \\ 2t -\sin t \end{pmatrix}\). Ensuite, \[PM(t) = \begin{pmatrix} e^t + t^2 t + \cos t \\ t^2 \cos t \end{pmatrix}, \quad \text{donc} \quad (PM)^{\prime}(t) = \begin{pmatrix} e^t + 2t 1 – \sin t \\ 2t -\sin t \end{pmatrix}.\] Enfin, \(PM^{\prime}(t) = \begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\begin{pmatrix} e^t 1 \\ 2t -\sin t \end{pmatrix} = \begin{pmatrix} e^t + 2t 1 – \sin t \\ 2t -\sin t \end{pmatrix}\). Les deux calculs coïncident.
- Soit \(G\) un supplémentaire de \(F\) dans \(E\) et \(p\) la projection sur \(G\) parallèlement à \(F\). Elle est linéaire et \(\ker p = F\). Par hypothèse, \(p \circ f = 0\). En dérivant, \(p(f^{\prime}(t)) = (p \circ f)^{\prime}(t) = 0\), donc \(f^{\prime}(t) \in \ker p = F\). Ainsi \(f^{\prime}(t) \in F\) pour tout \(t\). L’ensemble \(\mathcal{S}_n(\mathbb{R})\) des matrices symétriques est un sous-espace vectoriel de \(\mathcal{M}_n(\mathbb{R})\). Par conséquent, si \(M(t)\) est symétrique pour tout \(t\), alors \(M^{\prime}(t)\) l’est aussi.
Corrigé de l’exercice 4 : Fonctions de norme constante
- Le produit scalaire est bilinéaire. D’après le cours, \(\langle f, f \rangle\) est dérivable et \(\langle f, f \rangle^{\prime} = \langle f^{\prime}, f \rangle + \langle f, f^{\prime} \rangle\). Par symétrie, \((\|f\|^2)^{\prime} = 2\langle f, f^{\prime} \rangle\).
- Comme \(\|f\| \geq\, 0\), la fonction \(\|f\|\) est constante si et seulement si \(\|f\|^2\) l’est. Or, sur l’intervalle \(I\), une fonction réelle dérivable est constante si et seulement si sa dérivée est nulle. Donc \(\|f\|\) est constante si et seulement si \(\langle f(t), f^{\prime}(t) \rangle = 0\) pour tout \(t \in I\).
- On a \(f^{\prime}(t) = (-2\cos t\sin t, \cos^2 t – \sin^2 t, \cos t)\). Ensuite, \[\langle f, f^{\prime} \rangle = -2\cos^3 t\sin t + \sin t\cos t(\cos^2 t – \sin^2 t) + \sin t\cos t = \sin t\cos t\,(1 – \cos^2 t – \sin^2 t) = 0.\] Donc \(\|f\|\) est constante, égale à \(\|f(0)\| = \|(1, 0, 0)\| = 1\). La trajectoire est tracée sur la sphère unité (rayon 1). On le vérifie directement : \(\cos^4 t + \sin^2 t\cos^2 t + \sin^2 t = \cos^2 t + \sin^2 t = 1\).
- D’après la question 1, \((\|X\|^2)^{\prime} = 2\langle X, AX \rangle = 2X^{T}AX\). Ce réel est égal à sa transposée \(X^{T}A^{T}X = -X^{T}AX\). Il est donc nul. Par la question 2, \(\|X\|\) est constante.
Corrigé de l’exercice 5 : Dérivée de la norme euclidienne
- La fonction \(\|f\|^2\) est dérivable et strictement positive sur \(I\). De plus, la racine carrée est dérivable sur \(]0, +\infty[\). Par composition, \(\varphi = \sqrt{\|f\|^2}\) est dérivable et \[\varphi^{\prime} = \frac{(\|f\|^2)^{\prime}}{2\sqrt{\|f\|^2}} = \frac{2\langle f, f^{\prime} \rangle}{2\|f\|}.\] Ainsi \(\varphi^{\prime} = \dfrac{\langle f, f^{\prime} \rangle}{\|f\|}\).
- L’inégalité de Cauchy-Schwarz donne \(|\langle f, f^{\prime} \rangle| \leq\, \|f\|\,\|f^{\prime}\|\). En divisant par \(\|f\| > 0\), on obtient \(|\varphi^{\prime}(t)| \leq\, \|f^{\prime}(t)\|\), avec égalité si et seulement si \(f(t)\) et \(f^{\prime}(t)\) sont colinéaires.
- Pour \(t > 0\), \(f(t) \neq 0\), \(f^{\prime}(t) = (1, 2t)\), \(\langle f, f^{\prime} \rangle = t + 2t^3\) et \(\|f(t)\| = t\sqrt{1 + t^2}\). La formule donne \(\varphi^{\prime}(t) = \frac{t(1 + 2t^2)}{t\sqrt{1 + t^2}}\). Directement, \(\varphi(t) = t\sqrt{1 + t^2}\) et \(\varphi^{\prime}(t) = \sqrt{1 + t^2} + \frac{t^2}{\sqrt{1 + t^2}}\). Dans les deux cas, \(\varphi^{\prime}(t) = \dfrac{1 + 2t^2}{\sqrt{1 + t^2}}\).
- Comme \(f(t_0) = 0\), on a \(\frac{\|f(t)\| – \|f(t_0)\|}{t – t_0} = \frac{|t – t_0|}{t – t_0}\|\frac{f(t) – f(t_0)}{t – t_0}\|\). La norme tend vers \(\|f^{\prime}(t_0)\|\) par continuité de la norme. Le premier facteur vaut \(1\) à droite et \(-1\) à gauche. Ainsi la dérivée à droite vaut \(\|f^{\prime}(t_0)\|\) et la dérivée à gauche \(-\|f^{\prime}(t_0)\|\) ; elles diffèrent car \(f^{\prime}(t_0) \neq 0\), donc \(\|f\|\) n’est pas dérivable en \(t_0\). L’exemple \(f(t) = (t, 0)\) en \(0\) redonne la valeur absolue.
Corrigé de l’exercice 6 : Dérivée d’un déterminant
- \(D_1(t) = t\) et \(D_2(t) = \begin{vmatrix} t 1 \\ 1 t \end{vmatrix} = t^2 – 1\).
- La colonne \(j\) s’écrit \(C_j(t) = U + (t – 1)e_j\), où \(U\) est la colonne dont tous les coefficients valent \(1\). Donc \(C_j^{\prime}(t) = e_j\). Le déterminant est multilinéaire par rapport aux colonnes, donc \[D_n^{\prime}(t) = \sum_{j=1}^{n} \det\big(C_1, \ldots, C_{j-1}, e_j, C_{j+1}, \ldots, C_n\big).\] Développons le \(j\)-ième terme selon la colonne \(j\). Celle-ci ne contient qu’un \(1\), en ligne \(j\), de signe \((-1)^{j+j} = 1\). Le mineur obtenu en supprimant la ligne \(j\) et la colonne \(j\) est de taille \(n – 1\), avec des \(t\) sur la diagonale et des \(1\) ailleurs. Il vaut donc \(D_{n-1}(t)\). Ainsi \(D_n^{\prime}(t) = n\,D_{n-1}(t)\).
- Pour \(t = 1\), la matrice a toutes ses colonnes égales. Donc \(D_n(1) = 0\) pour \(n \geq\, 2\).
- Posons \(P_n(t) = (t – 1)^{n-1}(t + n – 1)\). On a \(P_1 = D_1\) et \(P_2 = D_2\). Supposons \(D_{n-1} = P_{n-1}\) pour un \(n \geq\, 2\). On calcule \[P_n^{\prime}(t) = (t – 1)^{n-2}\big[(n – 1)(t + n – 1) + (t – 1)\big] = (t – 1)^{n-2}\big[nt + n^2 – 2n\big] = n\,P_{n-1}(t).\] Ainsi \(D_n\) et \(P_n\) ont la même dérivée \(nP_{n-1}\) sur \(\mathbb{R}\) et la même valeur \(0\) en \(1\). Elles sont donc égales. Par récurrence, \(D_n(t) = (t – 1)^{n-1}(t + n – 1)\). Pour \(n = 3\), Sarrus donne \(D_3(t) = t^3 + 1 + 1 – t – t – t = t^3 – 3t + 2\). Or \((t – 1)^2(t + 2) = (t^2 – 2t + 1)(t + 2) = t^3 – 3t + 2\). Le résultat est confirmé.
Point de méthode : quand les colonnes dérivées sont des vecteurs de base, chaque terme de \(D^{\prime}\) se réduit à un mineur, ce qui donne une relation de récurrence.
Corrigé de l’exercice 7 : Produit mixte d’une courbe de l’espace
- Le déterminant est trilinéaire et \(f, f^{\prime}, f^{\prime\prime}\) sont dérivables. La règle de dérivation multilinéaire donne \[\varphi^{\prime} = \det(f^{\prime}, f^{\prime}, f^{\prime\prime}) + \det(f, f^{\prime\prime}, f^{\prime\prime}) + \det(f, f^{\prime}, f^{\prime\prime\prime}).\] Les deux premiers déterminants ont deux colonnes égales, donc sont nuls. Il reste \(\varphi^{\prime} = \det(f, f^{\prime}, f^{\prime\prime\prime})\).
- On a \(f^{\prime} = (-\sin t, \cos t, 1)\), \(f^{\prime\prime} = (-\cos t, -\sin t, 0)\) et \(f^{\prime\prime\prime} = (\sin t, -\cos t, 0)\). En développant selon la troisième ligne, \[\varphi(t) = \begin{vmatrix} \cos t -\sin t -\cos t \\ \sin t \cos t -\sin t \\ t 1 0 \end{vmatrix} = t(\sin^2 t + \cos^2 t) – 1 \cdot (-\cos t\sin t + \sin t\cos t) = t.\] Donc \(\varphi^{\prime}(t) = 1\). De même, \(\det(f, f^{\prime}, f^{\prime\prime\prime}) = t(\sin t\cos t – \sin t\cos t) – (-\cos^2 t – \sin^2 t) = 1\). On obtient \(\varphi(t) = t\) et la formule est vérifiée.
- Par linéarité par rapport à la troisième colonne, \(\det(f, f^{\prime}, af + bf^{\prime} + cf^{\prime\prime}) = c\det(f, f^{\prime}, f^{\prime\prime})\), car les deux autres termes ont deux colonnes colinéaires. Donc \(\varphi^{\prime} = c\varphi\). C’est une équation différentielle linéaire scalaire d’ordre 1 à coefficient continu. Ainsi \(\varphi(t) = \varphi(t_0)\exp(\int_{t_0}^{t} c(s)\,ds)\) ; en particulier, \(\varphi\) est identiquement nulle dès qu’elle s’annule en un point.
- On a \(f^{\prime} = (0, e^t, -e^{-t})\), \(f^{\prime\prime} = (0, e^t, e^{-t})\) et \(f^{\prime\prime\prime} = (0, e^t, -e^{-t}) = f^{\prime}\). Ici \(a = 0\), \(b = 1\) et \(c = 0\), donc \(\varphi\) est constante. En \(t = 0\), \(\varphi(0) = \det\big((1, 1, 1), (0, 1, -1), (0, 1, 1)\big) = 1 \times (1 + 1) = 2\). Directement, en développant selon la première ligne, \(\varphi(t) = 1 \times (e^t e^{-t} + e^{-t}e^t) = 2\). Les deux méthodes donnent \(\varphi = 2\).
Corrigé de l’exercice 8 : Wronskien d’une équation différentielle
- Les solutions sont de classe \(\mathcal{C}^2\). On dérive le déterminant colonne par colonne : \[W^{\prime} = \begin{vmatrix} y_1^{\prime} y_2 \\ y_1^{\prime\prime} y_2^{\prime} \end{vmatrix} + \begin{vmatrix} y_1 y_2^{\prime} \\ y_1^{\prime} y_2^{\prime\prime} \end{vmatrix} = y_1y_2^{\prime\prime} – y_2y_1^{\prime\prime}.\] En effet, les termes \(y_1^{\prime}y_2^{\prime}\) se compensent. Ensuite, on remplace \(y_i^{\prime\prime} = -ay_i^{\prime} – by_i\) : \[W^{\prime} = y_1(-ay_2^{\prime} – by_2) – y_2(-ay_1^{\prime} – by_1) = -a(y_1y_2^{\prime} – y_2y_1^{\prime}).\] Donc \(W^{\prime} = -aW\).
- C’est une équation linéaire d’ordre 1. Sa solution valant \(W(t_0)\) en \(t_0\) est unique. Ainsi \(W(t) = W(t_0)\exp(-\int_{t_0}^{t} a(s)\,ds)\). Comme l’exponentielle ne s’annule pas, \(W\) est soit identiquement nul, soit jamais nul.
- Pour \(y_1 = t\) : \(0 + \frac{1}{t} – \frac{t}{t^2} = 0\). Pour \(y_2 = 1/t\) : \(y_2^{\prime} = -1/t^2\) et \(y_2^{\prime\prime} = 2/t^3\), donc \(\frac{2}{t^3} – \frac{1}{t^3} – \frac{1}{t^3} = 0\). Ce sont bien des solutions. Leur wronskien vaut \(W(t) = t \cdot (-\frac{1}{t^2}) – \frac{1}{t} \cdot 1 = -\frac{2}{t}\). Avec \(a(t) = 1/t\) et \(t_0 = 1\), la question 2 donne \(W(t) = W(1)e^{-\ln t} = -2 \cdot \frac{1}{t}\). On retrouve \(W(t) = -2/t\).
Corrigé de l’exercice 9 : Produit matriciel et inverse d’une matrice
- Le produit matriciel \((X, Y) \mapsto XY\) est bilinéaire. Donc \((AA)^{\prime} = A^{\prime}A + AA^{\prime}\). Pour l’exemple, \(A^{\prime}(t) = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\). On calcule \(A^2 = tI_2\), donc \((A^2)^{\prime} = I_2\). En revanche, \(2AA^{\prime} = 2\begin{pmatrix} 0 t \\ 1 0 \end{pmatrix}\begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix} = \begin{pmatrix} 0 0 \\ 0 2 \end{pmatrix}\). Ainsi \((A^2)^{\prime} = I_2 \neq 2AA^{\prime}\).
- D’après la formule \(A^{-1} = \frac{1}{\det A}\operatorname{com}(A)^{T}\), chaque coefficient de \(A^{-1}\) est un quotient de polynômes en les coefficients de \(A\), de dénominateur \(\det A\) qui ne s’annule pas. Ces coefficients sont donc dérivables. Ensuite, on dérive \(AA^{-1} = I_n\) : \(A^{\prime}A^{-1} + A(A^{-1})^{\prime} = 0\). En multipliant à gauche par \(A^{-1}\), \((A^{-1})^{\prime} = -A^{-1}A^{\prime}A^{-1}\).
- On a \(\det A(t) = 1 – t^2 \neq 0\) sur \(]-1, 1[\) et \(A(t)^{-1} = \frac{1}{1 – t^2}\begin{pmatrix} 1 -t \\ -t 1 \end{pmatrix}\). Première méthode : on dérive les coefficients. On trouve \((\frac{1}{1 – t^2})^{\prime} = \frac{2t}{(1 – t^2)^2}\) et \((\frac{-t}{1 – t^2})^{\prime} = -\frac{1 + t^2}{(1 – t^2)^2}\). Seconde méthode : avec \(A^{\prime} = \begin{pmatrix} 0 1 \\ 1 0 \end{pmatrix}\), \[A^{-1}A^{\prime}A^{-1} = \frac{1}{(1 – t^2)^2}\begin{pmatrix} -t 1 \\ 1 -t \end{pmatrix}\begin{pmatrix} 1 -t \\ -t 1 \end{pmatrix} = \frac{1}{(1 – t^2)^2}\begin{pmatrix} -2t 1 + t^2 \\ 1 + t^2 -2t \end{pmatrix}.\] Les deux méthodes donnent \((A^{-1})^{\prime}(t) = \dfrac{1}{(1 – t^2)^2}\begin{pmatrix} 2t -(1 + t^2) \\ -(1 + t^2) 2t \end{pmatrix}\).
Corrigé de l’exercice 10 : Matrices de rotation
- En dérivant coefficient par coefficient, \(R^{\prime}(t) = \begin{pmatrix} -\sin t -\cos t \\ \cos t -\sin t \end{pmatrix}\). Par ailleurs, \(R(t)J\) et \(JR(t)\) valent tous deux \(\begin{pmatrix} -\sin t -\cos t \\ \cos t -\sin t \end{pmatrix}\) après calcul. Donc \(R^{\prime}(t) = R(t)J = JR(t)\).
- Par composition, \(t \mapsto R(-t)\) a pour dérivée \(-R^{\prime}(-t) = -JR(-t)\). La règle du produit donne \[\Phi^{\prime}(t) = R(s + t)J\,R(-t) – R(s + t)\,JR(-t) = 0.\] Sur \(\mathbb{R}\), \(\Phi\) est donc constante, égale à \(\Phi(0) = R(s)\). Ainsi \(R(s + t)R(-t) = R(s)\). On multiplie à droite par \(R(t)\) et on utilise \(R(-t)R(t) = I_2\). On obtient \(R(s + t) = R(s)R(t)\).
- On dérive \(M^{T}M = I_n\) avec la règle du produit et la linéarité de la transposition : \((M^{\prime})^{T}M + M^{T}M^{\prime} = 0\). Or \((M^{T}M^{\prime})^{T} = (M^{\prime})^{T}M\). Donc \(M^{T}M^{\prime}\) est antisymétrique. Pour \(M = R\), on a \(R^{T}R^{\prime} = R^{T}RJ = J\), qui est bien antisymétrique.
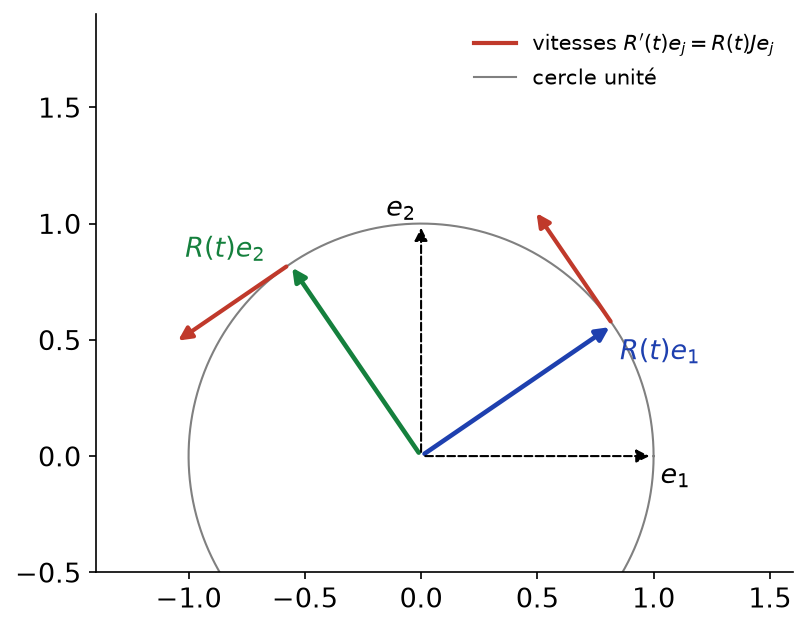
- On a \(R^{\prime}(t)e_1 = R(t)Je_1 = R(t)e_2\) et \(R^{\prime}(t)e_2 = R(t)Je_2 = -R(t)e_1\). Le point \(R(t)e_j\) décrit le cercle unité à vitesse de norme 1, et sa vitesse est obtenue en tournant \(R(t)e_j\) d’un quart de tour direct. La figure ci-dessous représente la base tournée et ces deux vitesses.
Corrigé de l’exercice 11 : Changement de paramètre
- Par la règle de composition, \((f \circ \varphi)^{\prime}(s) = \varphi^{\prime}(s)f^{\prime}(\varphi(s)) = 2s(-\sin s^2, \cos s^2)\). Directement, \((f \circ \varphi)(s) = (\cos s^2, \sin s^2)\), dont la dérivée est \((-2s\sin s^2, 2s\cos s^2)\). Les deux calculs donnent \((f \circ \varphi)^{\prime}(s) = 2s(-\sin s^2, \cos s^2)\).
- Comme \(\|(-\sin s^2, \cos s^2)\| = 1\), \(\|(f \circ \varphi)^{\prime}(s)\| = 2|s|\), qui s’annule seulement en \(s = 0\). Le point y rebrousse chemin sur le cercle.
- La règle de composition donne \((f \circ \theta)^{\prime}(s) = \theta^{\prime}(s)f^{\prime}(\theta(s))\). Comme \(\theta\) est croissante, ses taux d’accroissement sont positifs, donc \(\theta^{\prime}(s) \geq\, 0\). Ainsi \((f \circ \theta)^{\prime}(s)\) est un multiple positif ou nul de \(f^{\prime}(\theta(s))\) ; si \(\theta^{\prime}(s) > 0\), il est non nul et de même sens. Un reparamétrage croissant conserve donc la tangente et le sens de parcours.
- Avec \(\theta = \ln\), dérivable sur \(]0, +\infty[\) de dérivée \(1/s\), \(\big(f(\ln s)\big)^{\prime} = \dfrac{1}{s}\big(-\sin(\ln s), \cos(\ln s)\big)\).
Corrigé de l’exercice 12 : Spirale logarithmique et dérivées successives
- Les coordonnées sont produits de fonctions \(\mathcal{C}^\infty\), donc \(f\) est de classe \(\mathcal{C}^\infty\). Raisonnons par récurrence. La formule est vraie pour \(n = 0\). Supposons \(f^{(n)}(t) = 2^{n/2}e^t(\cos\theta, \sin\theta)\) avec \(\theta = t + n\pi/4\). En dérivant, \[f^{(n+1)}(t) = 2^{n/2}e^t(\cos\theta – \sin\theta, \sin\theta + \cos\theta).\] Or \(\cos\theta – \sin\theta = \sqrt{2}\cos(\theta + \pi/4)\) et \(\sin\theta + \cos\theta = \sqrt{2}\sin(\theta + \pi/4)\). Donc \(f^{(n+1)}(t) = 2^{(n+1)/2}e^t\big(\cos(t + (n+1)\pi/4), \sin(t + (n+1)\pi/4)\big)\), ce qui achève la récurrence.
- On a \(\|f(t)\| = e^t\), \(\|f^{\prime}(t)\| = \sqrt{2}e^t\) et \(\langle f, f^{\prime} \rangle = \sqrt{2}e^{2t}\cos(\pi/4) = e^{2t}\). Le cosinus de l’angle vaut donc \(\frac{e^{2t}}{\sqrt{2}e^{2t}} = \frac{\sqrt{2}}{2}\). L’angle entre \(f(t)\) et \(f^{\prime}(t)\) vaut \(\pi/4\) pour tout \(t\).
- Le produit scalaire est bilinéaire. Si \(f\) et \(g\) sont de classe \(\mathcal{C}^n\), alors \(\langle f, g \rangle^{(n)} = \sum_{k=0}^{n}\binom\,{n}{k}\langle f^{(k)}, g^{(n-k)} \rangle\).
- D’une part, \(\|f\|^2 = e^{2t}\), donc \((\|f\|^2)^{(n)} = 2^ne^{2t}\). D’autre part, \(f^{(k)}\) et \(f^{(n-k)}\) ont pour angles polaires \(t + k\pi/4\) et \(t + (n – k)\pi/4\). Leur produit scalaire vaut donc \(2^{k/2}2^{(n-k)/2}e^{2t}\cos(\frac{(2k – n)\pi}{4})\). La formule de Leibniz donne \[2^ne^{2t} = 2^{n/2}e^{2t}\sum_{k=0}^{n}\binom\,{n}{k}\cos(\frac{(2k – n)\pi}{4}).\] En simplifiant par \(2^{n/2}e^{2t}\), \(\sum_{k=0}^{n}\binom\,{n}{k}\cos(\frac{(2k – n)\pi}{4}) = 2^{n/2}\). Pour \(n = 2\), on vérifie \(0 + 2 + 0 = 2\).
Corrigé de l’exercice 13 : Intégrales de fonctions vectorielles
- On intègre coordonnée par coordonnée : \(\int_0^{\pi}\cos t\,dt = 0\), \(\int_0^{\pi}\sin t\,dt = 2\) et \(\int_0^{\pi}t\,dt = \frac{\pi^2}{2}\). Donc \(\int_0^{\pi}(\cos t, \sin t, t)\,dt = (0, 2, \frac{\pi^2}{2})\).
- De même, \(\int_0^1 1 = 1\), \(\int_0^1 2t = 1\), \(\int_0^1 3t^2 = 1\) et \(\int_0^1 e^t = e – 1\). Ainsi \(\int_0^1 M = \begin{pmatrix} 1 1 \\ 1 e – 1 \end{pmatrix}\), de trace \(e\). Par ailleurs, \(\int_0^1(1 + e^t)\,dt = 1 + e – 1 = e\). L’égalité est vérifiée, conformément à \(L(\int f) = \int L(f)\).
- On a \(\int_0^{\pi}u = (0, 2)\), de norme \(2\). De plus, \(\|u(t)\| = 1\), donc \(\int_0^{\pi}\|u\| = \pi\). On obtient \(2 \leq\, \pi\), en accord avec l’inégalité triangulaire.
- On calcule \(U(x) = (\sin x, 1 – \cos x)\). Ensuite, \(\|U(x)\|^2 = \sin^2 x + (1 – \cos x)^2 = 2 – 2\cos x = 4\sin^2(x/2)\). Donc \(\|U(x)\| = 2|\sin(x/2)|\). L’inégalité triangulaire donne \(\|U(x)\| \leq\, \int_0^x\|u\| = x\), soit \(|\sin(x/2)| \leq\, x/2\).
Corrigé de l’exercice 14 : Sommes de Riemann et barycentre
- Posons \(f(t) = (\cos t, \sin t)\), continue sur \([0, \pi]\). On écrit \(S_n = \frac{1}{\pi} \cdot \frac{\pi}{n}\sum_{k=1}^{n} f(\frac{k\pi}{n})\). On reconnaît \(\frac{1}{\pi}\) fois une somme de Riemann de \(f\) sur \([0, \pi]\). Par le théorème des sommes de Riemann, \(S_n \to \frac{1}{\pi}\int_0^{\pi}f = \frac{1}{\pi}(0, 2)\). Donc \(S_n \to (0, \frac{2}{\pi})\).
- On identifie \(S_n\) à \(\frac{1}{n}\sum_{k=1}^{n}\omega^k\) avec \(\omega = e^{i\pi/n} \neq 1\). La somme géométrique vaut \(\omega\frac{1 – \omega^n}{1 – \omega} = \frac{2\omega}{1 – \omega}\), car \(\omega^n = -1\). Or \(1 – \omega = -2i\sin(\frac{\pi}{2n})e^{i\pi/(2n)}\). Il vient \[\sum_{k=1}^{n}\omega^k = \frac{2e^{i\pi/n}}{-2i\sin(\frac{\pi}{2n})e^{i\pi/(2n)}} = \frac{i\,e^{i\pi/(2n)}}{\sin(\frac{\pi}{2n})} = -1 + i\cot\frac{\pi}{2n}.\] Donc \(S_n = \frac{1}{n}(-1, \cot\frac{\pi}{2n})\). Pour \(n = 2\), on trouve \((-\frac{1}{2}, \frac{1}{2})\), ce qui correspond bien à la moyenne de \(i\) et de \(-1\).
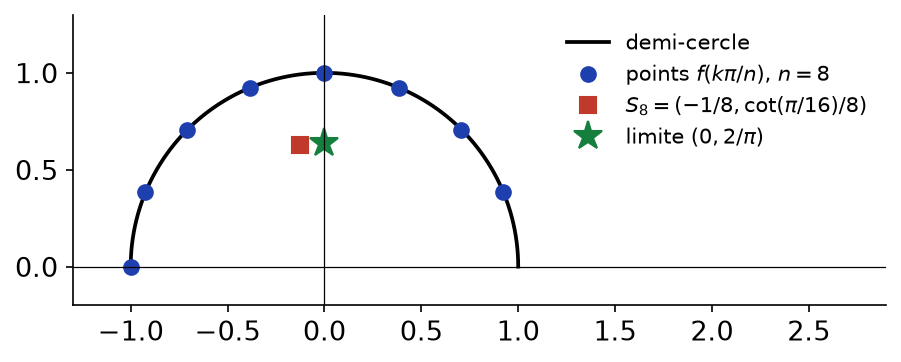
- D’abord, \(-1/n \to 0\). Ensuite, \(\cot x \sim 1/x\) en \(0\), donc \(\frac{1}{n}\cot\frac{\pi}{2n} \sim \frac{1}{n}\cdot\frac{2n}{\pi} = \frac{2}{\pi}\). On retrouve \(S_n \to (0, 2/\pi)\). La figure ci-dessous montre, pour \(n = 8\), les points du demi-cercle, leur isobarycentre \(S_8\) et la limite.
Point de méthode : une moyenne \(\frac{1}{n}\sum f(k/n)\) de vecteurs se traite exactement comme une somme de Riemann réelle ; il suffit de repérer le pas et l’intervalle.
Corrigé de l’exercice 15 : Spirale de Cornu
- La fonction \(g : t \mapsto (\cos t^2, \sin t^2)\) est continue sur \(\mathbb{R}\). D’après le théorème fondamental, \(F\) est de classe \(\mathcal{C}^1\) et \(F^{\prime} = g\). Or \(g\) est de classe \(\mathcal{C}^\infty\), donc \(F\) l’est aussi. Ainsi \(F^{\prime}(x) = (\cos x^2, \sin x^2)\).
- \(\|F^{\prime}(x)\|^2 = \cos^2 x^2 + \sin^2 x^2 = 1\). Par l’inégalité des accroissements finis entre \(0\) et \(x\), \(\|F(x) – F(0)\| \leq\, |x|\). Comme \(F(0) = 0\), on a \(\|F(x)\| \leq\, |x|\).
- Dans \(F(-x) = \int_0^{-x}g(t)\,dt\), on pose \(t = -u\). Alors \(F(-x) = -\int_0^{x}g(-u)\,du = -\int_0^x g(u)\,du\), car \(g\) est paire. Donc \(F(-x) = -F(x)\) : la trajectoire est symétrique par rapport à l’origine.
- On a \(G(x) = F(2x) – F(x)\). Par composition, \(G^{\prime}(x) = 2F^{\prime}(2x) – F^{\prime}(x) = 2(\cos 4x^2, \sin 4x^2) – (\cos x^2, \sin x^2)\).
- La vitesse \(F^{\prime}(x)\) n’est jamais nulle. La tangente est verticale si et seulement si sa première coordonnée est nulle, c’est-à-dire \(\cos x^2 = 0\). Les réels cherchés sont \(x = \sqrt{\frac{\pi}{2} + k\pi}\), avec \(k \in \mathbb{N}\). La vitesse tourne d’un angle \(x^2\) de plus en plus vite, ce qui explique l’enroulement visible sur la figure de l’énoncé.
Corrigé de l’exercice 16 : Accroissements finis sur le cercle
- On a \(f(2\pi) – f(0) = 1 – 1 = 0\). En revanche, \(f^{\prime}(c) = ie^{ic}\) est de module \(1\), donc \(2\pi f^{\prime}(c) \neq 0\). Aucun \(c\) ne convient : l’égalité des accroissements finis est fausse pour les fonctions vectorielles.
- La fonction \(f\) est de classe \(\mathcal{C}^1\) et \(|f^{\prime}(t)| = 1\) pour tout \(t\). L’inégalité des accroissements finis sur le segment d’extrémités \(a\) et \(b\) donne \(|e^{ib} – e^{ia}| \leq\, |b – a|\).
- Posons \(u = b – a\). On factorise par l’angle moitié : \(e^{ib} – e^{ia} = e^{ia}e^{iu/2}(e^{iu/2} – e^{-iu/2}) = e^{ia}e^{iu/2} \cdot 2i\sin(u/2)\). Donc \(|e^{ib} – e^{ia}| = 2|\sin(u/2)|\). La question 2 donne \(2|\sin(u/2)| \leq\, |u|\) pour tout réel \(u\). En remplaçant \(u\) par \(2u\), on obtient \(|\sin u| \leq\, |u|\).
- Soit \(g = (g_1, g_2)\). Pour \(i \in \{1, 2\}\), on a \(|g_i^{\prime}(t)| \leq\, \|g^{\prime}(t)\| \leq\, \frac{1}{1 + t^2}\) (norme euclidienne). Or \(t \mapsto \frac{1}{1 + t^2}\) est intégrable sur \([0, +\infty[\). Par comparaison, \(g_i^{\prime}\) est intégrable, donc \(\int_0^x g_i^{\prime}\) a une limite finie quand \(x \to +\infty\). Enfin, \(g(x) = g(0) + \int_0^x g^{\prime}\) par le théorème fondamental. Donc \(g\) admet une limite en \(+\infty\), égale à \(g(0) + \int_0^{+\infty}g^{\prime}\). En outre, l’inégalité triangulaire donne \(\|g(y) – g(x)\| \leq\, \arctan y – \arctan x\) pour \(x \leq\, y\).
Corrigé de l’exercice 17 : Unicité par les accroissements finis
- La fonction \(\|f\|\) est continue sur le segment \([0, h]\), donc elle y atteint son maximum \(m\). Soit \(t \in [0, h]\). Pour \(u \in [0, t]\), on a \(\|f^{\prime}(u)\| \leq\, k\|f(u)\| \leq\, km\). L’inégalité des accroissements finis sur \([0, t]\) donne alors \[\|f(t)\| = \|f(t) – f(0)\| \leq\, km\,t \leq\, kmh \leq\, \frac{m}{2}.\] En prenant le maximum sur \(t\), on obtient \(m \leq\, m/2\), donc \(m \leq\, 0\). Ainsi \(m = 0\) et \(f\) est nulle sur \([0, h]\).
- L’ensemble considéré contient \(h\), donc \(s \geq\, h > 0\). Pour tout \(\tau < s\), il existe \(\tau^{\prime} \in ]\tau, s]\) avec \(f\) nulle sur \([0, \tau^{\prime}]\). Donc \(f\) est nulle sur \([0, s[\), puis en \(s\) par continuité. Supposons \(s < 1\). La fonction \(\tilde{f} : u \mapsto f(s + u)\) sur \([0, 1 – s]\) vérifie \(\tilde{f}(0) = 0\) et \(\|\tilde{f}^{\prime}\| \leq\, k\|\tilde{f}\|\). La question 1, appliquée avec \(\tilde{h} = \min(1 – s, \frac{1}{2k})\), montre que \(f\) est nulle sur \([s, s + \tilde{h}]\). Cela contredit la définition de \(s\). Donc \(s = 1\) et \(f\) est nulle sur \([0, 1]\).
- Soit \(X\) et \(Y\) deux solutions et \(Z = X – Y\). Alors \(Z\) est de classe \(\mathcal{C}^1\), \(Z(0) = 0\) et \(Z^{\prime} = A(t)Z\). La fonction \(t \mapsto \|A(t)\|\) est continue sur le segment \([0, 1]\), donc bornée. Posons \(k = 1 + \max\|A\| > 0\). Par définition de la norme subordonnée, \(\|Z^{\prime}(t)\| \leq\, \|A(t)\|\,\|Z(t)\| \leq\, k\|Z(t)\|\). D’après la question 2, \(Z = 0\). Le problème admet donc au plus une solution.
Point de méthode : l’inégalité des accroissements finis sur un petit intervalle fournit une contraction \(m \leq\, m/2\) ; un argument de borne supérieure propage ensuite le résultat.
Corrigé de l’exercice 18 : Déterminant au voisinage de l’identité
- Le déterminant est un polynôme en les coefficients, qui sont affines en \(t\). Donc \(\varphi\) est polynomiale, de classe \(\mathcal{C}^\infty\). La colonne \(j\) de \(I_n + tA\) vaut \(e_j + tA_j\), où \(A_j\) est la colonne \(j\) de \(A\), et sa dérivée vaut \(A_j\). La règle de dérivation d’un déterminant donne, en \(t = 0\), \[\varphi^{\prime}(0) = \sum_{j=1}^{n}\det(e_1, \ldots, e_{j-1}, A_j, e_{j+1}, \ldots, e_n).\] En développant selon les colonnes \(e_i\), le \(j\)-ième terme vaut \(a_{jj}\). Donc \(\varphi^{\prime}(0) = \operatorname{tr}A\).
- La fonction \(\varphi\) est de classe \(\mathcal{C}^1\) et \(\varphi(0) = 1\). La formule de Taylor-Young à l’ordre 1 donne \(\det(I_n + tA) = 1 + t\operatorname{tr}A + o(t)\).
- Fixons \(t\) et posons \(N(h) = M(t)^{-1}M(t + h)\). L’application \(X \mapsto M(t)^{-1}X\) est linéaire. Donc \(N\) est dérivable en \(0\), avec \(N(0) = I_n\) et \(N^{\prime}(0) = M(t)^{-1}M^{\prime}(t)\). Posons \(\psi(h) = \det N(h)\). La règle multilinéaire en \(h = 0\) donne, comme à la question 1, \(\psi^{\prime}(0) = \operatorname{tr}N^{\prime}(0)\). Or \(\det M(t + h) = \det M(t)\,\psi(h)\) par multiplicativité du déterminant. En dérivant en \(h = 0\), \((\det M)^{\prime}(t) = \det M(t)\operatorname{tr}\big(M(t)^{-1}M^{\prime}(t)\big)\).
- On a \(\det M(t) = 1 – t^2\), de dérivée \(-2t\). D’après l’exercice 9, \(M^{-1}M^{\prime} = \frac{1}{1 – t^2}\begin{pmatrix} -t 1 \\ 1 -t \end{pmatrix}\), de trace \(\frac{-2t}{1 – t^2}\). Le produit par \(1 – t^2\) vaut \(-2t\). La formule est vérifiée.
Corrigé de l’exercice 19 : Formules de Taylor pour l’exponentielle complexe
- La fonction \(f\) est de classe \(\mathcal{C}^\infty\), avec \(f^{\prime}(u) = ie^{iu}\) et \(f^{\prime\prime}(u) = -e^{iu}\). La formule avec reste intégral à l’ordre 1 en \(0\) s’écrit \[e^{it} = 1 + it + \int_0^t (t – u)(-e^{iu})du.\] L’inégalité triangulaire donne \(|e^{it} – 1 – it| \leq\, |\int_0^t|t – u|\,du| = \frac{t^2}{2}\). Donc \(|e^{it} – 1 – it| \leq\, t^2/2\). Les parties réelle et imaginaire de \(e^{it} – 1 – it\) sont \(\cos t – 1\) et \(\sin t – t\), de modules inférieurs au module total. Ainsi \(|1 – \cos t| \leq\, t^2/2\) et \(|\sin t – t| \leq\, t^2/2\).
- Par récurrence, \(f^{(k)}(t) = i^ke^{it}\), de module \(1\), et \(f^{(k)}(0) = i^k\). L’inégalité de Taylor-Lagrange avec \(M_{n+1} = 1\) donne \[|e^{it} – \sum_{k=0}^{n}\frac{(it)^k}{k!}| \leq\, \frac{|t|^{n+1}}{(n+1)!}.\] Pour \(t\) fixé, \(\frac{|t|^{n+1}}{(n+1)!} \to 0\) par croissances comparées. Donc \(e^{it} = \sum_{k=0}^{+\infty}\frac{(it)^k}{k!}\).
- Taylor-Young à l’ordre 2 en \(0\) donne \(e^{it} = 1 + it – \frac{t^2}{2} + o(t^2)\). Un \(o(t^2)\) vectoriel a des coordonnées en \(o(t^2)\). Ainsi \(\cos t = 1 – \frac{t^2}{2} + o(t^2)\) et \(\sin t = t + o(t^2)\). Par conséquent, \(\frac{1 – \cos t}{t^2} \to \frac{1}{2}\) et \(\frac{t – \sin t}{t^2} \to 0\).
Corrigé de l’exercice 20 : Inégalité de Landau-Kolmogorov
- La fonction \(f\) est de classe \(\mathcal{C}^2\) et \(\|f^{\prime\prime}\| \leq\, M_2\). L’inégalité de Taylor-Lagrange à l’ordre 1, entre \(x\) et \(x + h\) puis entre \(x\) et \(x – h\), donne \(\|f(x + h) – f(x) – hf^{\prime}(x)\| \leq\, \frac{M_2h^2}{2}\) et \(\|f(x – h) – f(x) + hf^{\prime}(x)\| \leq\, \frac{M_2h^2}{2}\).
- Notons \(R_+\) et \(R_-\) les deux vecteurs précédents. En soustrayant, \(2hf^{\prime}(x) = f(x + h) – f(x – h) – R_+ + R_-\). L’inégalité triangulaire donne \(2h\|f^{\prime}(x)\| \leq\, 2M_0 + M_2h^2\). En divisant par \(2h > 0\), \(\|f^{\prime}(x)\| \leq\, \frac{M_0}{h} + \frac{hM_2}{2}\).
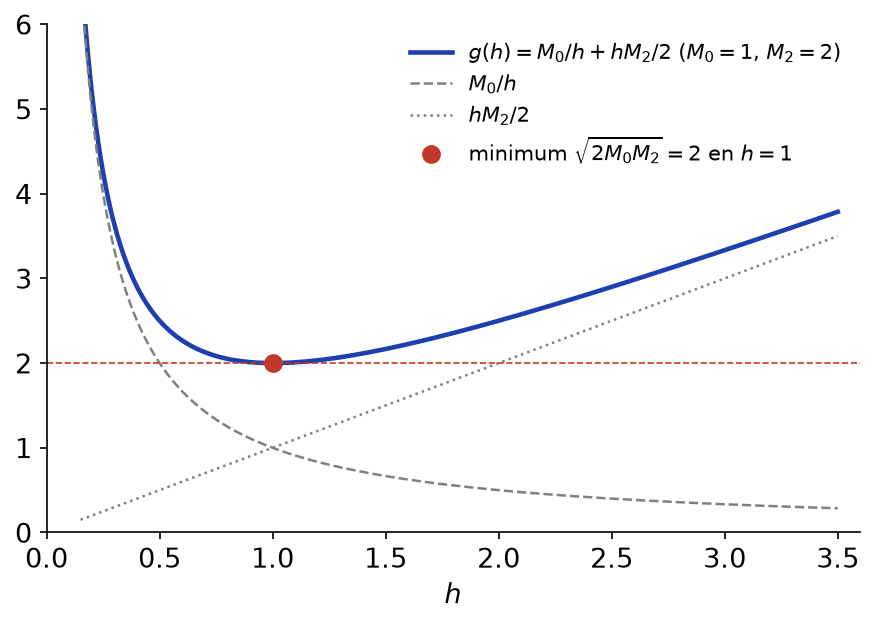
- Posons \(g(h) = \frac{M_0}{h} + \frac{hM_2}{2}\) sur \(]0, +\infty[\). Sa dérivée \(g^{\prime}(h) = -\frac{M_0}{h^2} + \frac{M_2}{2}\) s’annule en \(h_0 = \sqrt{2M_0/M_2}\). Elle est négative avant et positive après. Le minimum vaut \[g(h_0) = M_0\sqrt{\frac{M_2}{2M_0}} + \frac{M_2}{2}\sqrt{\frac{2M_0}{M_2}} = 2\sqrt{\frac{M_0M_2}{2}} = \sqrt{2M_0M_2}.\] En prenant \(h = h_0\), \(\|f^{\prime}(x)\| \leq\, \sqrt{2M_0M_2}\) pour tout \(x\) : \(f^{\prime}\) est bornée. La figure ci-dessous montre ce compromis entre les deux termes pour \(M_0 = 1\) et \(M_2 = 2\).
- On a \(\|f\| = 1\), donc \(M_0 = 1\). Ensuite, \(f^{\prime\prime} = -\omega^2f\), donc \(M_2 = \omega^2\). L’inégalité annonce \(\|f^{\prime}\| \leq\, \sqrt{2}\,\omega\). Or \(f^{\prime}(t) = \omega(-\sin\omega t, \cos\omega t)\), de norme \(\omega\). L’inégalité est bien vérifiée, puisque \(\omega \leq\, \sqrt{2}\,\omega\).
Corrigé de l’exercice 21 : Problème : mouvement à accélération centrale
- Le produit vectoriel est bilinéaire. D’après le cours, \(C\) est dérivable et \(C^{\prime} = f^{\prime} \wedge f^{\prime} + f \wedge f^{\prime\prime}\). Par antisymétrie, \(f^{\prime} \wedge f^{\prime} = 0\). De plus, \(f \wedge f^{\prime\prime} = \lambda\,f \wedge f = 0\). Ainsi \(C^{\prime} = 0\) sur l’intervalle \(I\). Donc \(C\) est constante.
- Pour tout \(t\), \(\langle f(t), C_0 \rangle = \langle f(t) \wedge f^{\prime}(t), f(t) \rangle = \det(f(t), f^{\prime}(t), f(t)) = 0\), car deux colonnes sont égales. Donc \(f(t) \in C_0^{\perp}\), plan vectoriel puisque \(C_0 \neq 0\) : le mouvement est plan.
- On a \(f^{\prime}(t) = (-a\sin t, b\cos t, 0)\) et \(f^{\prime\prime}(t) = (-a\cos t, -b\sin t, 0) = -f(t)\). Ici \(\lambda = -1\). Ensuite, \(f \wedge f^{\prime} = \big(0, 0, ab\cos^2 t + ab\sin^2 t\big)\). Donc \(C_0 = (0, 0, ab)\).
- Comme \(\|f(u) \wedge f^{\prime}(u)\| = \|C_0\|\) pour tout \(u\), on obtient \(\mathcal{A}(t) = \frac{1}{2}\int_0^t\|C_0\|\,du\). Ainsi \(\mathcal{A}(t) = \frac{1}{2}\|C_0\|t\) : des durées égales balaient des aires égales. Dans l’exemple, l’ellipse est parcourue une fois quand \(t\) décrit \([0, 2\pi]\). Son aire vaut \(\mathcal{A}(2\pi) = \frac{1}{2}ab \cdot 2\pi = \pi ab\).
- Par la règle bilinéaire, \(\mathcal{E}^{\prime} = 2\langle f^{\prime}, f^{\prime\prime} \rangle + 2\omega^2\langle f, f^{\prime} \rangle = 2\langle f^{\prime}, -\omega^2f \rangle + 2\omega^2\langle f, f^{\prime} \rangle = 0\). Donc \(\mathcal{E}\) est constante. Dans l’exemple, \(\omega = 1\) et \[\mathcal{E} = a^2\sin^2 t + b^2\cos^2 t + a^2\cos^2 t + b^2\sin^2 t = a^2 + b^2.\] On trouve \(\mathcal{E} = a^2 + b^2\).
Corrigé de l’exercice 22 : Problème : groupe à un paramètre de matrices
- Fixons \(t\). La fonction \(s \mapsto M(s + t)\) a pour dérivée \(M^{\prime}(s + t)\). Par ailleurs, \(X \mapsto XM(t)\) est linéaire, donc \(s \mapsto M(s)M(t)\) a pour dérivée \(M^{\prime}(s)M(t)\). En \(s = 0\), \(M^{\prime}(t) = AM(t)\). De même, en dérivant par rapport à \(t\) en \(t = 0\), à \(s\) fixé, \(M^{\prime}(s) = M(s)A\). Donc \(M^{\prime}(t) = AM(t) = M(t)A\) pour tout \(t\).
- Comme \(M\) est dérivable et \(X \mapsto AX\) linéaire, \(M^{\prime} = AM\) est dérivable, de dérivée \(AM^{\prime} = A^2M\). Supposons \(M^{(k)} = A^kM\). Alors \(M^{(k)}\) est dérivable et \(M^{(k+1)} = A^kM^{\prime} = A^{k+1}M\). Par récurrence, \(M\) est de classe \(\mathcal{C}^\infty\) et \(M^{(k)} = A^kM\). En particulier, \(M^{(k)}(0) = A^k\).
- La fonction \(u \mapsto \|M(u)\|\) est continue sur le segment \([-|t|, |t|]\), donc \(K\) existe. Pour \(u\) entre \(0\) et \(t\), la sous-multiplicativité donne \(\|M^{(N+1)}(u)\| \leq\, \|A\|^{N+1}K\). L’inégalité de Taylor-Lagrange à l’ordre \(N\) en \(0\) s’écrit alors \[\|M(t) – \sum_{k=0}^{N}\frac{t^k}{k!}A^k\| \leq\, \frac{K\|A\|^{N+1}|t|^{N+1}}{(N+1)!}.\] Le majorant tend vers \(0\) quand \(N \to +\infty\), par croissances comparées. Donc \(M(t) = \sum_{k=0}^{+\infty}\frac{t^k}{k!}A^k\) : \(M\) est entièrement déterminée par \(A\).
- La fonction \(\delta = \det \circ M\) est dérivable par la règle multilinéaire. En \(0\), les colonnes de \(M(0) = I_n\) sont les \(e_j\) et celles de \(M^{\prime}(0)\) sont les \(A_j\). Comme dans l’exercice 18, \(\delta^{\prime}(0) = \sum_j\det(e_1, \ldots, A_j, \ldots, e_n) = \operatorname{tr}A\). Ensuite, \(\delta(s + t) = \delta(s)\delta(t)\) par multiplicativité du déterminant. En dérivant par rapport à \(s\) en \(s = 0\), \(\delta^{\prime}(t) = \delta^{\prime}(0)\delta(t) = (\operatorname{tr}A)\delta(t)\). Avec \(\delta(0) = 1\), on obtient \(\delta(t) = e^{t\operatorname{tr}A}\). Ce réel est non nul, donc \(M(t)\) est toujours inversible.
- D’après l’exercice 10, \(R(0) = I_2\), \(R(s + t) = R(s)R(t)\) et \(A = R^{\prime}(0) = J\). Comme \(J^2 = -I_2\), on a \(J^{2p} = (-1)^pI_2\) et \(J^{2p+1} = (-1)^pJ\). La série se sépare donc en \[\sum_{k=0}^{+\infty}\frac{t^k}{k!}J^k = (\sum_{p=0}^{+\infty}\frac{(-1)^pt^{2p}}{(2p)!})I_2 + (\sum_{p=0}^{+\infty}\frac{(-1)^pt^{2p+1}}{(2p+1)!})J = \cos t\,I_2 + \sin t\,J.\] Cette matrice est exactement \(R(t)\). Enfin, \(\operatorname{tr}J = 0\) et \(\det R(t) = 1 = e^{0}\). Tous les résultats du problème sont vérifiés sur les rotations.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : fonctions vectorielles, cours de maths spé
- Les énoncés : exercices de maths spé sur fonctions vectorielles
- À maîtriser avant : Normes, espaces vectoriels normés et suites
- Chapitre précédent : Séries entières
- Chapitre suivant : Intégrales généralisées et fonctions intégrables
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup