Ce cours de licence 1 sur les bases et dimension prolonge le chapitre sur les espaces vectoriels. Vous y apprenez à reconnaître une famille libre, une famille génératrice et une base, puis à calculer des coordonnées. Les bases canoniques de \(\mathbb{K}^n\), des polynômes et des matrices servent d’exemples de référence.
Le cœur du chapitre est la construction rigoureuse de la dimension. Nous démontrons d’abord le théorème de la base incomplète, puis le lemme d’échange, qui garantit que toutes les bases ont le même cardinal. Viennent ensuite la dimension d’un sous-espace, la formule de Grassmann et le rang d’une famille, calculé par le pivot.
Ces outils sont indispensables pour la suite du semestre. En effet, les applications linéaires, le théorème du rang, les matrices de changement de base et les déterminants reposent tous sur la notion de dimension.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur bases et dimension.
I. Familles libres, liées et génératrices
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) et \(E\) est un \(\mathbb{K}\)-espace vectoriel. Une famille finie de vecteurs est une liste ordonnée \((x_1, \ldots, x_p)\) : les répétitions sont permises. Le chapitre précédent a défini le sous-espace engendré \(\mathrm{Vect}(x_1, \ldots, x_p)\), c’est-à-dire l’ensemble des combinaisons linéaires \(\lambda_1 x_1 + \cdots + \lambda_p x_p\). Nous étudions maintenant deux questions complémentaires. D’abord, ces vecteurs suffisent-ils à tout engendrer ? Ensuite, sont-ils indépendants les uns des autres ?
1. Familles génératrices
La famille \((x_1, \ldots, x_p)\) est génératrice de \(E\) lorsque \(\mathrm{Vect}(x_1, \ldots, x_p) = E\). Autrement dit, tout vecteur \(x\) de \(E\) s’écrit \(x = \lambda_1 x_1 + \cdots + \lambda_p x_p\) avec des scalaires \(\lambda_i\) convenables.
Ajouter des vecteurs à une famille génératrice donne encore une famille génératrice. En revanche, retirer un vecteur peut faire perdre cette propriété. Toutefois, si \(x_p\) est combinaison linéaire de \(x_1, \ldots, x_{p-1}\), alors \(\mathrm{Vect}(x_1, \ldots, x_p) = \mathrm{Vect}(x_1, \ldots, x_{p-1})\) : on peut donc retirer \(x_p\) sans rien perdre.
Dans \(\mathbb{R}^2\), la famille \(((1, 0),(0, 1),(1, 1))\) est génératrice. En effet, \((x,y) = x(1, 0) + y(0, 1)\). Le troisième vecteur est superflu, puisque \((1, 1) = (1, 0) + (0, 1)\).
2. Familles libres et familles liées
La famille \((x_1, \ldots, x_p)\) est libre (ses vecteurs sont linéairement indépendants) si \[\lambda_1 x_1 + \cdots + \lambda_p x_p = 0 \;\Rightarrow\; \lambda_1 = \cdots = \lambda_p = 0.\] Sinon, elle est liée : il existe des scalaires non tous nuls tels que \(\lambda_1 x_1 + \cdots + \lambda_p x_p = 0\). Une telle égalité s’appelle une relation de dépendance linéaire.
Ainsi, une famille libre est une famille dont la seule combinaison nulle est la combinaison triviale. Par convention, la famille vide est libre et engendre \(\{0\}\).
1. La famille \((x)\) est libre si et seulement si \(x \neq 0\). Toute famille contenant le vecteur nul, ou deux fois le même vecteur, est liée.
2. La famille \((x, y)\) est libre si et seulement si \(x\) et \(y\) ne sont pas colinéaires.
3. Pour \(p \geq\, 2\), la famille \((x_1, \ldots, x_p)\) est liée si et seulement si l’un de ses vecteurs est combinaison linéaire des autres.
4. Toute sous-famille d’une famille libre est libre. Toute sur-famille d’une famille liée est liée.
Montrons le point 3. Supposons la famille liée : il existe une relation \(\sum \lambda_i x_i = 0\) avec, par exemple, \(\lambda_k \neq 0\). Alors \(x_k = -\sum_{i \neq k} \frac{\lambda_i}{\lambda_k} x_i\). Réciproquement, si \(x_k = \sum_{i \neq k} \mu_i x_i\), la relation \(x_k – \sum_{i \neq k} \mu_i x_i = 0\) a un coefficient égal à 1 devant \(x_k\). Elle est donc non triviale. Le point 4 s’en déduit : une relation non triviale entre certains vecteurs reste une relation non triviale dans la famille complète, en mettant des coefficients nuls ailleurs.
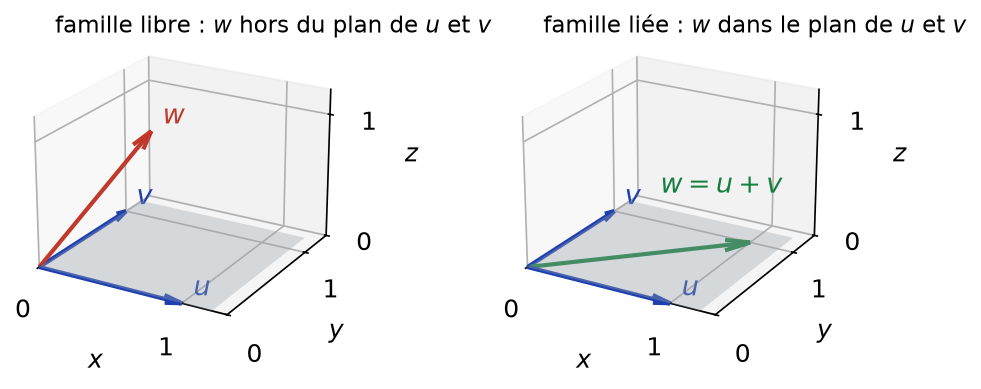
Géométriquement, dans \(\mathbb{R}^3\), trois vecteurs forment une famille libre exactement quand ils ne sont pas dans un même plan passant par l’origine. Comme le montre la figure ci-dessous, la famille de gauche est libre, tandis que celle de droite est liée.
Si \((x_1, \ldots, x_p)\) est libre et si \(x \notin \mathrm{Vect}(x_1, \ldots, x_p)\), alors la famille \((x_1, \ldots, x_p, x)\) est encore libre.
Soit \(\lambda_1 x_1 + \cdots + \lambda_p x_p + \lambda x = 0\). Si \(\lambda \neq 0\), on obtient \(x = -\frac{1}{\lambda}\sum \lambda_i x_i\), donc \(x \in \mathrm{Vect}(x_1, \ldots, x_p)\) : c’est exclu. Par conséquent \(\lambda = 0\). Il reste \(\sum \lambda_i x_i = 0\), et la liberté de la famille initiale donne \(\lambda_1 = \cdots = \lambda_p = 0\).
Pour montrer qu’une famille \((x_1, \ldots, x_p)\) est libre, on part d’une combinaison nulle \(\lambda_1 x_1 + \cdots + \lambda_p x_p = 0\) et l’on prouve que tous les \(\lambda_i\) sont nuls.
Dans \(\mathbb{K}^n\), cela revient à résoudre un système linéaire homogène. Pour des fonctions, on évalue en des points bien choisis, on dérive ou l’on passe à la limite. Pour des polynômes, on regarde les degrés ou les coefficients dominants.
Enfin, pour montrer qu’une famille est liée, il suffit d’exhiber une relation non triviale.
Une famille \((P_0, \ldots, P_n)\) de polynômes non nuls de degrés deux à deux distincts est libre. En effet, supposons une relation \(\sum \lambda_k P_k = 0\) non triviale. Parmi les indices où \(\lambda_k \neq 0\), choisissons celui dont le degré \(\deg P_k\) est maximal. Le terme correspondant a un degré strictement supérieur à celui de tous les autres : la somme n’est donc pas nulle. C’est une contradiction.
II. Bases et coordonnées
1. Définition d’une base
Une base de \(E\) est une famille à la fois libre et génératrice de \(E\).
La famille \(\mathcal{B} = (e_1, \ldots, e_n)\) est une base de \(E\) si et seulement si tout vecteur \(x\) de \(E\) s’écrit de manière unique \[x = x_1 e_1 + \cdots + x_n e_n.\] Les scalaires \(x_1, \ldots, x_n\) sont les coordonnées de \(x\) dans la base \(\mathcal{B}\).
L’existence de l’écriture équivaut au caractère générateur. Supposons ensuite la famille libre et deux écritures \(\sum x_i e_i = \sum y_i e_i\). Alors \(\sum (x_i – y_i) e_i = 0\), donc \(x_i = y_i\) pour tout \(i\). Réciproquement, si l’écriture est unique, celle du vecteur nul est \(0 = 0 e_1 + \cdots + 0 e_n\). Toute combinaison nulle a donc des coefficients nuls : la famille est libre.
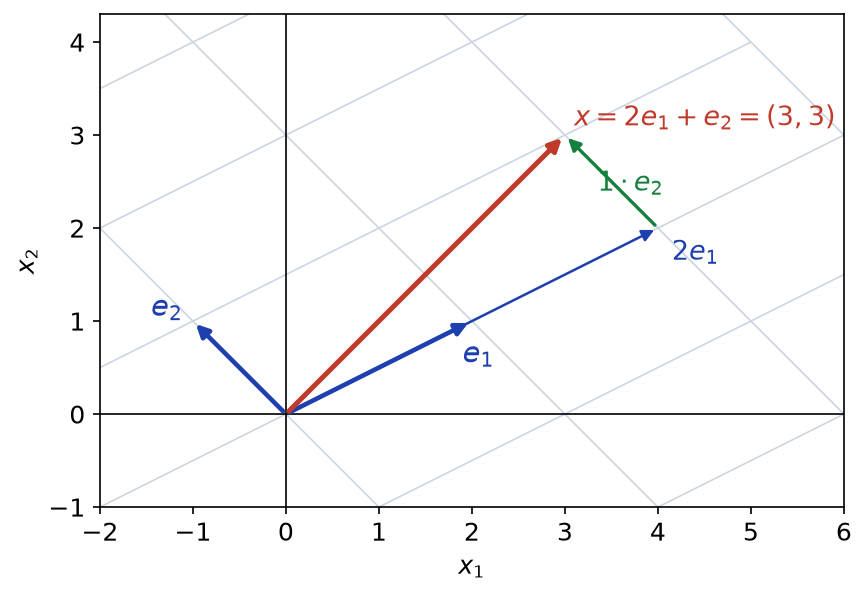
Les coordonnées dépendent de la base choisie. Par exemple, dans \(\mathbb{R}^2\), prenons \(e_1 = (2, 1)\) et \(e_2 = (-1, 1)\). Ces vecteurs ne sont pas colinéaires, donc ils forment une famille libre ; nous verrons au paragraphe IV qu’ils forment alors une base. Le vecteur \(x = (3, 3)\) vérifie \(x = 2e_1 + e_2\). Ses coordonnées sont donc \((2, 1)\) dans la base \((e_1, e_2)\), mais \((3, 3)\) dans la base usuelle. La figure ci-dessous montre ce quadrillage oblique.
2. Bases canoniques
1. Dans \(\mathbb{K}^n\), les vecteurs \(\varepsilon_1 = (1, 0,\ldots,0), \ldots, \varepsilon_n = (0,\ldots,0, 1)\) forment la base canonique. Les coordonnées de \((x_1, \ldots, x_n)\) sont ses composantes.
2. Dans \(\mathbb{K}_n[X]\), la base canonique est \((1, X, X^2, \ldots, X^n)\). Elle compte \(n+1\) vecteurs.
3. Dans \(\mathcal{M}_{n,p}(\mathbb{K})\), la base canonique est formée des matrices élémentaires \(E_{ij}\), qui ont un 1 en position \((i,j)\) et des 0 ailleurs. Elle compte \(np\) vecteurs.
Un même ensemble peut changer de structure. Ainsi, \(\mathbb{C}\) est un \(\mathbb{C}\)-espace vectoriel de base \((1)\), mais aussi un \(\mathbb{R}\)-espace vectoriel de base \((1, i)\). Il faut toujours préciser le corps des scalaires.
III. Espaces de dimension finie et théorème de la base incomplète
L’espace \(E\) est de dimension finie s’il admet une famille génératrice finie. Dans le cas contraire, on dit que \(E\) est de dimension infinie.
Les espaces \(\mathbb{K}^n\), \(\mathbb{K}_n[X]\) et \(\mathcal{M}_{n,p}(\mathbb{K})\) sont de dimension finie, grâce à leurs bases canoniques. En revanche, \(\mathbb{K}[X]\) est de dimension infinie. En effet, si \((P_1, \ldots, P_m)\) engendrait \(\mathbb{K}[X]\), tout polynôme serait de degré au plus \(\max \deg P_i\). Or \(X^{d+1}\), avec \(d = \max \deg P_i\), contredit cela.
Le résultat central de cette partie affirme qu’on peut toujours compléter une famille libre en une base, en puisant dans une famille génératrice donnée.
Théorème de la base incomplète. Soit \(E\) de dimension finie, \(\mathcal{L}\) une famille libre et \(\mathcal{G}\) une famille génératrice finie de \(E\). Alors il existe une base \(\mathcal{B}\) de \(E\) obtenue en ajoutant à \(\mathcal{L}\) certains vecteurs de \(\mathcal{G}\).
Considérons les familles libres obtenues en ajoutant à \(\mathcal{L}\) des vecteurs de \(\mathcal{G}\). Il y en a au moins une, \(\mathcal{L}\) elle-même, et il y en a un nombre fini. Choisissons-en une, notée \(\mathcal{B}\), de cardinal maximal. Elle est libre par construction.
Montrons qu’elle est génératrice. Soit \(g\) un vecteur de \(\mathcal{G}\). Si \(g\) n’appartenait pas à \(\mathrm{Vect}(\mathcal{B})\), la famille \(\mathcal{B}\) complétée par \(g\) serait libre d’après la proposition du I. Elle contredirait alors la maximalité de \(\mathcal{B}\). Donc tous les vecteurs de \(\mathcal{G}\) sont dans \(\mathrm{Vect}(\mathcal{B})\). Par conséquent \(E = \mathrm{Vect}(\mathcal{G}) \subset \mathrm{Vect}(\mathcal{B})\), et \(\mathcal{B}\) est une base.
Soit \(E \neq \{0\}\) de dimension finie. Alors :
1. \(E\) possède au moins une base ;
2. de toute famille génératrice finie, on peut extraire une base (prendre \(\mathcal{L}\) vide) ;
3. toute famille libre peut être complétée en une base (prendre pour \(\mathcal{G}\) une base connue).
Pour compléter une famille libre \((x_1, \ldots, x_p)\) de \(\mathbb{K}^n\), on essaie d’ajouter un à un les vecteurs de la base canonique. On garde un vecteur s’il n’appartient pas au sous-espace engendré par ceux déjà retenus ; sinon, on l’écarte. On s’arrête dès que l’on a \(n\) vecteurs.
Pour extraire une base d’une famille génératrice, on procède de même : on parcourt la famille et l’on retire chaque vecteur qui est combinaison linéaire des précédents retenus.
IV. Dimension d’un espace vectoriel
1. Le lemme d’échange
Toutes les bases d’un espace de dimension finie ont-elles le même nombre d’éléments ? La réponse est oui, et elle repose sur un argument d’échange. On remplace, un par un, les vecteurs d’une famille génératrice par ceux d’une famille libre.
Lemme d’échange. Soit \((g_1, \ldots, g_n)\) une famille génératrice de \(E\) et \(x = a_1 g_1 + \cdots + a_n g_n\) un vecteur de \(E\) avec \(a_k \neq 0\). Alors la famille obtenue en remplaçant \(g_k\) par \(x\) est encore génératrice de \(E\).
Comme \(a_k \neq 0\), on a \(g_k = \frac{1}{a_k}(x – \sum_{i \neq k} a_i g_i)\). Ainsi \(g_k\) appartient au sous-espace \(F\) engendré par \(x\) et les \(g_i\) pour \(i \neq k\). Ce sous-espace contient donc tous les \(g_i\), d’où \(E \subset F\), puis \(F = E\).
Si \(E\) est engendré par \(n\) vecteurs, toute famille libre de \(E\) a au plus \(n\) éléments.
Soit \((g_1, \ldots, g_n)\) génératrice et \((x_1, \ldots, x_p)\) libre. Supposons par l’absurde \(p > n\). Montrons par récurrence sur \(j \in \{0, \ldots, n\}\) qu’après renumérotation des \(g_i\), la famille \((x_1, \ldots, x_j, g_{j+1}, \ldots, g_n)\) est génératrice. Pour \(j = 0\), c’est l’hypothèse.
Supposons le résultat vrai au rang \(j – 1\), avec \(j \leq\, n\). On écrit alors \(x_j = \sum_{i < j} b_i x_i + \sum_{i \geq\, j} c_i g_i\). Si tous les \(c_i\) étaient nuls, \(x_j\) serait combinaison linéaire de \(x_1, \ldots, x_{j-1}\). Cela contredirait la liberté des \(x_i\). Donc un coefficient \(c_k\) est non nul. Quitte à renuméroter, \(k = j\), et le lemme d’échange remplace \(g_j\) par \(x_j\).
Au rang \(j = n\), la famille \((x_1, \ldots, x_n)\) est génératrice. Or \(p > n\) : le vecteur \(x_{n+1}\) est donc combinaison linéaire de \(x_1, \ldots, x_n\). C’est absurde, puisque la famille des \(x_i\) est libre. Finalement, \(p \leq\, n\).
2. Invariance de la dimension
Dans un espace \(E\) de dimension finie, toutes les bases ont le même nombre d’éléments. Ce nombre s’appelle la dimension de \(E\), notée \(\dim E\). Par convention, \(\dim \{0\} = 0\).
D’après le théorème de la base incomplète, \(E\) possède une base finie. Soit \(\mathcal{B}\) une base à \(n\) éléments et \(\mathcal{B}^{\prime}\) une autre base. La famille \(\mathcal{B}^{\prime}\) est libre et \(\mathcal{B}\) est génératrice. Le théorème précédent donne donc \(\mathrm{card}\, \mathcal{B}^{\prime} \leq\, n\). En échangeant les rôles, on obtient \(n \leq\, \mathrm{card}\, \mathcal{B}^{\prime}\). D’où l’égalité.
Grâce aux bases canoniques, \(\dim \mathbb{K}^n = n\), \(\dim \mathbb{K}_n[X] = n+1\) et \(\dim \mathcal{M}_{n,p}(\mathbb{K}) = np\). De plus, \(\dim_{\mathbb{C}} \mathbb{C} = 1\) alors que \(\dim_{\mathbb{R}} \mathbb{C} = 2\). Une droite vectorielle est un espace de dimension 1 ; un plan vectoriel est un espace de dimension 2.
3. Cardinal des familles libres et génératrices
Soit \(E\) de dimension \(n\) et \(\mathcal{F}\) une famille de \(p\) vecteurs de \(E\).
1. Si \(\mathcal{F}\) est libre, alors \(p \leq\, n\), avec égalité si et seulement si \(\mathcal{F}\) est une base.
2. Si \(\mathcal{F}\) est génératrice, alors \(p \geq\, n\), avec égalité si et seulement si \(\mathcal{F}\) est une base.
3. En particulier, si \(p = n\) : \(\mathcal{F}\) libre \(\Leftrightarrow\) \(\mathcal{F}\) génératrice \(\Leftrightarrow\) \(\mathcal{F}\) base.
Pour le point 1, on complète \(\mathcal{F}\) en une base. Celle-ci a \(n\) éléments, donc \(p \leq\, n\). Si \(p = n\), on n’a rien ajouté : \(\mathcal{F}\) est déjà une base. Pour le point 2, on extrait de \(\mathcal{F}\) une base à \(n\) éléments, donc \(p \geq\, n\). Si \(p = n\), on n’a rien retiré. Le point 3 résume les deux premiers.
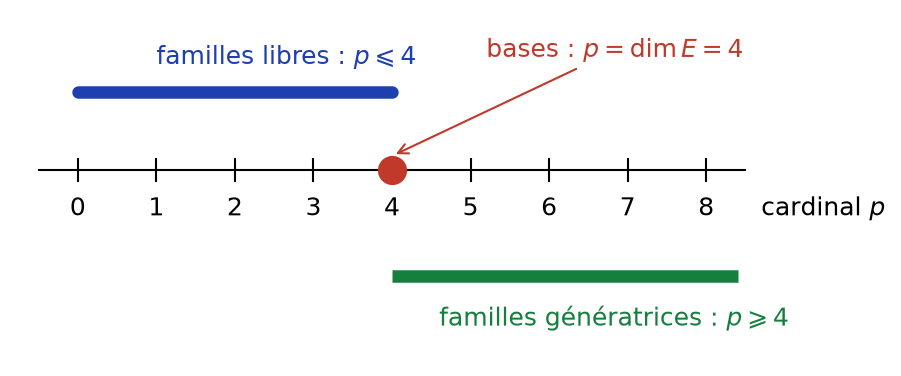
La figure ci-dessous résume ces contraintes pour un espace de dimension 4. Les familles libres vivent à gauche, les familles génératrices à droite, et les bases au point de rencontre.
Le critère « \(n\) vecteurs libres en dimension \(n\) forment une base » est très efficace, mais il exige de connaître la dimension. Par ailleurs, une famille de \(n\) vecteurs deux à deux non colinéaires n’est pas forcément libre dès que \(n \geq\, 3\) : pensez à trois vecteurs d’un même plan.
V. Dimension d’un sous-espace et formule de Grassmann
1. Sous-espaces d’un espace de dimension finie
Soit \(E\) de dimension \(n\) et \(F\) un sous-espace de \(E\). Alors \(F\) est de dimension finie et \(\dim F \leq\, n\). De plus, \(\dim F = n\) si et seulement si \(F = E\).
Toute famille libre de \(F\) est libre dans \(E\), donc a au plus \(n\) éléments. Choisissons une famille libre \(\mathcal{L}\) de \(F\) de cardinal maximal \(p \leq\, n\). Pour tout \(y \in F\), la famille \(\mathcal{L}\) complétée par \(y\) est liée, donc \(y \in \mathrm{Vect}(\mathcal{L})\) d’après la proposition du I. Ainsi \(\mathcal{L}\) engendre \(F\) : c’est une base de \(F\), et \(\dim F = p \leq\, n\). Enfin, si \(p = n\), la famille \(\mathcal{L}\) est libre avec \(n\) vecteurs dans \(E\). C’est donc une base de \(E\), d’où \(F = E\).
Si \(F \subset G\) sont deux sous-espaces de dimension finie avec \(\dim F = \dim G\), alors \(F = G\). De plus, tout sous-espace \(F\) de \(E\) admet un supplémentaire \(G\), et \(\dim F + \dim G = \dim E\).
Pour le second point, on complète une base \((e_1, \ldots, e_p)\) de \(F\) en une base \((e_1, \ldots, e_n)\) de \(E\). Ensuite, on pose \(G = \mathrm{Vect}(e_{p+1}, \ldots, e_n)\). Ce supplémentaire n’est pas unique : il dépend des vecteurs ajoutés.
2. Formule de Grassmann
Formule de Grassmann. Si \(F\) et \(G\) sont deux sous-espaces de dimension finie de \(E\), alors \[\dim(F + G) = \dim F + \dim G – \dim(F \cap G).\]
Soit \((u_1, \ldots, u_r)\) une base de \(F \cap G\). On la complète en une base \((u_1, \ldots, u_r, f_1, \ldots, f_s)\) de \(F\), puis en une base \((u_1, \ldots, u_r, g_1, \ldots, g_t)\) de \(G\). Montrons que \(\mathcal{B} = (u_1, \ldots, u_r, f_1, \ldots, f_s, g_1, \ldots, g_t)\) est une base de \(F + G\).
D’abord, \(\mathcal{B}\) engendre \(F + G\), car elle contient une base de \(F\) et une base de \(G\). Ensuite, soit \(\sum \alpha_i u_i + \sum \beta_j f_j + \sum \gamma_k g_k = 0\). Le vecteur \(v = \sum \gamma_k g_k\) appartient à \(G\). Il vaut aussi \(-\sum \alpha_i u_i – \sum \beta_j f_j\), qui est dans \(F\). Donc \(v \in F \cap G\), et l’on écrit \(v = \sum \delta_i u_i\).
Alors \(\sum \delta_i u_i – \sum \gamma_k g_k = 0\). La liberté de la base de \(G\) donne tous les \(\gamma_k\) nuls. Il reste \(\sum \alpha_i u_i + \sum \beta_j f_j = 0\), d’où tous les \(\alpha_i\) et \(\beta_j\) nuls. Finalement \(\dim(F + G) = r + s + t = (r + s) + (r + t) – r\).
1. La somme \(F + G\) est directe si et seulement si \(\dim(F + G) = \dim F + \dim G\).
2. Si \(\dim E = n\), les sous-espaces \(F\) et \(G\) sont supplémentaires si et seulement si \(F \cap G = \{0\}\) et \(\dim F + \dim G = n\).
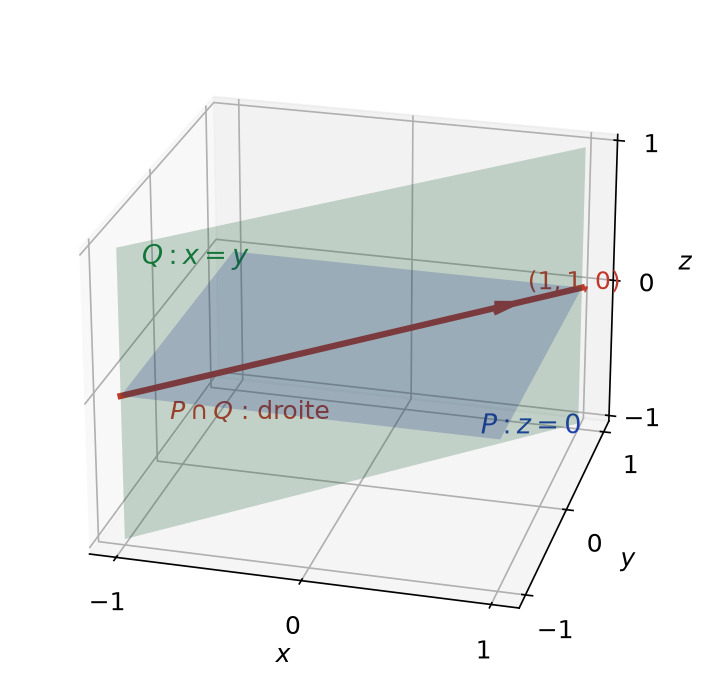
Dans \(\mathbb{R}^3\), soit \(P\) le plan d’équation \(z = 0\) et \(Q\) le plan d’équation \(x = y\). Leur intersection est la droite dirigée par \((1, 1, 0)\). La formule de Grassmann donne \(\dim(P + Q) = 2 + 2 – 1 = 3\). Par conséquent \(P + Q = \mathbb{R}^3\), mais la somme n’est pas directe. La figure ci-dessous représente cette situation.
Plus généralement, deux plans vectoriels distincts de \(\mathbb{R}^3\) se coupent toujours selon une droite. En effet, \(\dim(P + Q) \leq\, 3\), donc \(\dim(P \cap Q) \geq\, 2 + 2 – 3 = 1\).
VI. Rang d’une famille et recherche de bases par le pivot
1. Rang d’une famille de vecteurs
Le rang d’une famille finie \((x_1, \ldots, x_p)\) est la dimension du sous-espace qu’elle engendre : \[\mathrm{rg}(x_1, \ldots, x_p) = \dim \mathrm{Vect}(x_1, \ldots, x_p).\]
1. On a \(\mathrm{rg}(x_1, \ldots, x_p) \leq\, p\), avec égalité si et seulement si la famille est libre.
2. Si \(E\) est de dimension \(n\), on a aussi \(\mathrm{rg}(x_1, \ldots, x_p) \leq\, n\), avec égalité si et seulement si la famille engendre \(E\).
3. Le sous-espace engendré, donc le rang, ne change pas si l’on échange deux vecteurs, si l’on multiplie un vecteur par un scalaire non nul, ou si l’on ajoute à un vecteur un multiple d’un autre.
Le point 1 vient de l’extraction d’une base de \(\mathrm{Vect}(x_1, \ldots, x_p)\) à partir des \(x_i\). Pour le point 3, traitons le cas de \(x_1 \mapsto x_1 + \lambda x_2\). Le nouveau vecteur est dans l’ancien \(\mathrm{Vect}\). Inversement, \(x_1 = (x_1 + \lambda x_2) – \lambda x_2\) est dans le nouveau. Les deux sous-espaces sont donc égaux.
2. La méthode du pivot
Pour trouver le rang et une base de \(\mathrm{Vect}(x_1, \ldots, x_p)\) dans \(\mathbb{K}^n\), on écrit les vecteurs en lignes d’un tableau. Ensuite, on applique les opérations élémentaires du pivot de Gauss sur les lignes, jusqu’à obtenir une forme échelonnée.
Les lignes non nulles de la forme échelonnée forment alors une famille libre, car chacune possède un pivot dans une colonne où les suivantes sont nulles. Elles constituent donc une base de \(\mathrm{Vect}(x_1, \ldots, x_p)\), et leur nombre est le rang. Enfin, une ligne devenue nulle fournit une relation de dépendance entre les vecteurs de départ.
Cherchons le rang de \(x_1 = (1, 1, 0)\), \(x_2 = (1, 0, 1)\) et \(x_3 = (3, 2, 1)\). Les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – 3L_1\) donnent \((0, -1, 1)\) et \((0, -1, 1)\). Puis \(L_3 arrow L_3 – L_2\) donne la ligne nulle. \[\begin{pmatrix} 1 1 0 \\ 1 0 1 \\ 3 2 1 \end{pmatrix} \to \begin{pmatrix} 1 1 0 \\ 0 -1 1 \\ 0 -1 1 \end{pmatrix} \to \begin{pmatrix} 1 1 0 \\ 0 -1 1 \\ 0 0 0 \end{pmatrix}\] Le rang vaut donc 2. La ligne nulle s’écrit \((x_3 – 3x_1) – (x_2 – x_1) = 0\), soit \(x_3 = 2x_1 + x_2\).
3. Sous-espaces définis par des équations
Un sous-espace de \(\mathbb{K}^n\) est souvent donné par un système d’équations linéaires homogènes. Dans ce cas, on résout le système par le pivot, puis on exprime les inconnues principales en fonction des inconnues libres, appelées paramètres.
Pour trouver une base de \(F = \{x \in \mathbb{K}^n : \text{système homogène}\}\), on résout le système. On écrit la solution générale sous la forme \(x = t_1 v_1 + \cdots + t_k v_k\), où \(t_1, \ldots, t_k\) sont les paramètres. La famille \((v_1, \ldots, v_k)\) engendre \(F\). De plus, elle est libre, car \(v_j\) est le seul vecteur ayant une composante non nulle à la place du paramètre \(t_j\). Ainsi \(\dim F = k\), soit le nombre d’inconnues moins le nombre d’équations indépendantes.
Le sous-espace \(H = \{(x,y,z) \in \mathbb{R}^3 : x – 2y + 3z = 0\}\) s’écrit \(x = 2y – 3z\). Donc \((x,y,z) = y(2, 1, 0) + z(-3, 0, 1)\). La famille \(((2, 1, 0),(-3, 0, 1))\) est une base de \(H\), et \(\dim H = 2\) : c’est un plan.
4. Base d’une somme et d’une intersection
Somme. Si \(F = \mathrm{Vect}(\mathcal{F})\) et \(G = \mathrm{Vect}(\mathcal{G})\), alors \(F + G\) est engendré par la réunion des deux familles. On en extrait une base par le pivot.
Intersection. Si \(F\) et \(G\) sont donnés par des équations, on réunit les équations et l’on résout. Si \(F\) est donné par une famille génératrice, on écrit un vecteur général de \(F\) avec des paramètres, puis on impose les équations de \(G\).
Contrôle. Enfin, on vérifie toujours la cohérence des dimensions avec la formule de Grassmann.
Dans \(\mathbb{R}^3\), soit \(F = \mathrm{Vect}((1, 0, 0),(0, 1, 1))\) et \(G\) le plan d’équation \(y = 0\). Un vecteur de \(F\) s’écrit \((a, b, b)\). Il appartient à \(G\) si et seulement si \(b = 0\). Donc \(F \cap G = \mathrm{Vect}((1, 0, 0))\) est de dimension 1. Par la formule de Grassmann, \(\dim(F + G) = 2 + 2 – 1 = 3\), donc \(F + G = \mathbb{R}^3\).
Ce qu’il faut retenir
- Une famille est libre si sa seule combinaison nulle est triviale ; elle est liée si l’un de ses vecteurs est combinaison linéaire des autres.
- Une base est une famille libre et génératrice ; tout vecteur y a des coordonnées uniques.
- Les bases canoniques donnent \(\dim \mathbb{K}^n = n\), \(\dim \mathbb{K}_n[X] = n+1\) et \(\dim \mathcal{M}_{n,p}(\mathbb{K}) = np\).
- Théorème de la base incomplète : on complète une famille libre en une base avec des vecteurs d’une famille génératrice.
- Le lemme d’échange montre qu’une famille libre n’a jamais plus d’éléments qu’une famille génératrice ; toutes les bases ont donc le même cardinal.
- En dimension \(n\) : libre implique au plus \(n\) vecteurs, génératrice au moins \(n\), et \(n\) vecteurs libres ou générateurs forment une base.
- Un sous-espace \(F\) vérifie \(\dim F \leq\, \dim E\), avec égalité si et seulement si \(F = E\).
- Formule de Grassmann : \(\dim(F+G) = \dim F + \dim G – \dim(F \cap G)\).
- Le rang d’une famille est la dimension de l’espace engendré ; le pivot sur les lignes le calcule et fournit une base.
Questions fréquentes sur bases et dimension
Quelle est la différence entre une famille libre et une famille génératrice ?
Une famille libre n’admet que la combinaison linéaire nulle triviale : aucun vecteur n’est superflu. Une famille génératrice permet d’écrire tout vecteur de l’espace comme combinaison de ses vecteurs. Une base possède les deux propriétés à la fois.
Comment montrer rapidement qu'une famille est une base ?
Si vous connaissez la dimension \(n\) de l’espace et que la famille compte exactement \(n\) vecteurs, il suffit de prouver qu’elle est libre, ou bien qu’elle est génératrice. L’autre propriété en découle automatiquement. Sans connaître la dimension, il faut vérifier les deux.
Pourquoi la dimension est-elle bien définie ?
Le lemme d’échange montre qu’une famille libre a toujours au plus autant d’éléments qu’une famille génératrice. Deux bases étant chacune libre et génératrice, chacune a au plus autant d’éléments que l’autre. Elles ont donc le même cardinal, que l’on appelle dimension.
À quoi sert la formule de Grassmann ?
Elle relie les dimensions de deux sous-espaces, de leur somme et de leur intersection : \(\dim(F+G) = \dim F + \dim G – \dim(F \cap G)\). Elle permet de calculer l’une de ces dimensions à partir des autres, de prouver qu’une somme est directe ou que deux sous-espaces sont supplémentaires.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur bases et dimension
- À maîtriser avant : Espaces vectoriels et sous-espaces vectoriels
- Chapitre précédent : Espaces vectoriels et sous-espaces vectoriels
- Chapitre suivant : Applications linéaires
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3