Ce corrigé dimension sup rédige chaque solution comme on l’attend en devoir surveillé. Chaque fois que c’est possible, on privilégie l’argument de dimension au calcul. Ainsi, pour montrer qu’une famille est une base, on vérifie qu’elle est libre et qu’elle a le bon nombre de vecteurs. De même, pour montrer une égalité de sous-espaces, on combine une inclusion et une égalité des dimensions.
Soyez vigilants sur trois points. D’abord, citez le théorème utilisé : base incomplète, formule de Grassmann ou caractérisation des supplémentaires. Ensuite, pour trois sous-espaces ou plus, des intersections deux à deux nulles ne suffisent pas. Enfin, vérifiez toujours un résultat numérique sur un cas particulier. Les figures illustrent les décompositions, les solutions et les suites obtenues.
Les énoncés se trouvent sur la page exercices de maths sup sur dimension finie.
Corrigé de l’exercice 1 : Base et dimension d’un sous-espace de R4
- Le vecteur nul vérifie les deux équations. De plus, si \(X\) et \(Y\) vérifient deux équations linéaires homogènes, alors \(\lambda X + \mu Y\) les vérifie aussi. Donc \(F\) est un sous-espace vectoriel de \(\mathbb{R}^4\).
- La seconde équation donne \(x = y – 2z\). En reportant dans la première, on obtient \(y – 2z + y + z + t = 0\), soit \(t = -2y + z\). Ainsi \[(x, y, z, t) = y(1, 1, 0, -2) + z(-2, 0, 1, 1).\] La famille \((f_1, f_2)\), avec \(f_1 = (1, 1, 0, -2)\) et \(f_2 = (-2, 0, 1, 1)\), engendre donc \(F\). Elle est libre, car les vecteurs ne sont pas colinéaires : leurs deuxièmes coordonnées valent \(1\) et \(0\), leurs troisièmes \(0\) et \(1\). Donc \((f_1, f_2)\) est une base de \(F\) et \(\dim F = 2\).
- On vérifie : \(3 + 1 – 1 – 3 = 0\) et \(3 – 1 – 2 = 0\), donc \(w \in F\). D’après la question précédente, ses coordonnées sont ses composantes \(y = 1\) et \(z = -1\). En effet, \(f_1 – f_2 = (3, 1, -1, -3)\). Les coordonnées de \(w\) sont \((1, -1)\).
Point de méthode : résoudre le système en exprimant certaines inconnues en fonction des autres donne directement une famille génératrice, qu’il suffit ensuite de vérifier libre.
Corrigé de l’exercice 2 : Trois vecteurs de R3
- La famille compte trois vecteurs et \(\dim \mathbb{R}^3 = 3\). Il suffit donc de montrer qu’elle est libre. Supposons \(a u_1 + b u_2 + c u_3 = 0\). On obtient \(a + b = 0\), \(a + c = 0\) et \(b + c = 0\). Ainsi \(b = -a\) et \(c = -a\), puis \(b + c = -2a = 0\). Donc \(a = b = c = 0\). La famille est libre, donc c’est une base de \(\mathbb{R}^3\).
- On cherche \(a, b, c\) avec \(a + b = x\), \(a + c = y\), \(b + c = z\). En additionnant, \(a + b + c = \frac{x + y + z}{2}\). On retranche ensuite chaque équation : \[a = \frac{x + y – z}{2}, \quad b = \frac{x – y + z}{2}, \quad c = \frac{-x + y + z}{2}.\] Ce sont les coordonnées de \((x, y, z)\) dans la base \((u_1, u_2, u_3)\).
- On remarque que \(u_1 – u_2 = (0, 1, -1) = u_3^{\prime}\). La famille est donc liée, et ce n’est pas une base. Par ailleurs, \(u_1\) et \(u_2\) ne sont pas colinéaires. Ainsi \(\mathrm{Vect}(u_1, u_2, u_3^{\prime}) = \mathrm{Vect}(u_1, u_2)\) est de dimension \(2\). Le rang vaut \(2\).
Corrigé de l’exercice 3 : Rang d’une famille de quatre vecteurs
- On calcule \(v_2 – v_1 = (1, -1, -1, 1) = v_3\) et \(v_1 + v_2 = (3, 3, 1, 1) = v_4\). Donc \(v_3 = v_2 – v_1\) et \(v_4 = v_1 + v_2\).
- Ainsi \(V = \mathrm{Vect}(v_1, v_2)\). De plus, \(v_1\) et \(v_2\) ne sont pas colinéaires : la troisième coordonnée de \(v_1\) vaut \(1\) et celle de \(v_2\) vaut \(0\), tandis que la quatrième vaut \(0\) et \(1\). Le rang vaut \(2\) et \((v_1, v_2)\) est une base de \(V\).
- Un vecteur de \(V\) s’écrit \(a v_1 + b v_2 = (a + 2b, 2a + b, a, b)\). Donc \(z = a\), \(t = b\), puis \(x = z + 2t\) et \(y = 2z + t\). Réciproquement, un vecteur vérifiant ces deux relations s’écrit \(z v_1 + t v_2\). Donc \(V\) est défini par \(x – z – 2t = 0\) et \(y – 2z – t = 0\). On vérifie sur \(v_1\) : \(1 – 1 – 0 = 0\) et \(2 – 2 – 0 = 0\).
Corrigé de l’exercice 4 : Compléter une famille libre de R4
- Si \(a u_1 + b u_2 = 0\), la première coordonnée donne \(a = 0\), puis la quatrième donne \(b = 0\). La famille \((u_1, u_2)\) est libre.
- Non. En effet, \(u_2 = e_3 + e_4\), donc la famille \((u_1, u_2, e_3, e_4)\) est liée. Ce n’est pas une base. Autrement dit, \(\mathrm{Vect}(u_1, u_2)\) et \(\mathrm{Vect}(e_3, e_4)\) ont en commun la droite engendrée par \(u_2\).
- Supposons \(a u_1 + b u_2 + c e_1 + d e_3 = 0\). Coordonnée par coordonnée : \(a + c = 0\), \(2a = 0\), \(a + b + d = 0\), \(b = 0\). On obtient \(a = 0\), \(b = 0\), puis \(c = 0\) et \(d = 0\). La famille est libre et compte \(4\) vecteurs en dimension \(4\). C’est donc une base de \(\mathbb{R}^4\).
- C’est le théorème de la base incomplète : toute famille libre se complète en une base avec des vecteurs d’une famille génératrice, ici la base canonique. La question 2 montre cependant que tous les choix ne conviennent pas.
Corrigé de l’exercice 5 : Égalité de deux sous-espaces par la dimension
- Les vecteurs \((1, 2, 3)\) et \((2, 3, 4)\) ne sont pas colinéaires : le double du premier est \((2, 4, 6)\). Donc \(\dim F = 2\). Ensuite, \(G\) est défini par une équation non triviale. On paramètre : \(x = 2y – z\), donc \(G = \mathrm{Vect}((2, 1, 0), (-1, 0, 1))\), avec deux vecteurs non colinéaires. Ainsi \(\dim F = \dim G = 2\).
- On a \(1 – 4 + 3 = 0\) et \(2 – 6 + 4 = 0\). Donc les deux générateurs de \(F\) sont dans \(G\), et \(F \subset G\) puisque \(G\) est un sous-espace. Comme de plus \(\dim F = \dim G\), on conclut que \(F = G\), par le théorème sur la dimension d’un sous-espace.
Corrigé de l’exercice 6 : Bases de polynômes à degrés échelonnés
- Les polynômes \((X – 1)^k\), pour \(k = 0, \ldots, 3\), sont de degrés \(0, 1, 2, 3\) deux à deux distincts. Une telle famille est libre, d’après le cours. Elle compte \(4\) vecteurs, et \(\dim \mathbb{R}_3[X] = 4\). C’est donc une base.
- On écrit \(X = (X – 1) + 1\) et on applique la formule du binôme : \[X^3 = 1 + 3(X – 1) + 3(X – 1)^2 + (X – 1)^3.\] Les coordonnées de \(X^3\) sont \((1, 3, 3, 1)\).
- Écrivons \(P = a_0 + a_1(X – 1) + a_2(X – 1)^2 + a_3(X – 1)^3\). En évaluant en \(1\), on obtient \(P(1) = a_0\). Ensuite, en dérivant \(k\) fois puis en évaluant en \(1\), seuls les termes de degré \(k\) subsistent : \(P^{(k)}(1) = k! \, a_k\). Donc \(a_k = \frac{P^{(k)}(1)}{k!}\), ce qui est la formule annoncée. On retrouve la question 2 : pour \(X^3\), on a \(\frac{P^{\prime\prime}(1)}{2} = \frac{6}{2} = 3\).
- Les polynômes \(1\), \(X\), \(X(X – 1)\), \(X(X – 1)(X – 2)\) sont de degrés \(0, 1, 2, 3\). Pour la même raison, \(\mathcal{C}\) est une base de \(\mathbb{R}_3[X]\). On développe ensuite \(X(X – 1)(X – 2) = X^3 – 3X^2 + 2X\). Donc \(X^3 = X(X – 1)(X – 2) + 3X^2 – 2X\). Or \(3X^2 – 2X = 3X(X – 1) + X\). Finalement \(X^3 = X(X – 1)(X – 2) + 3X(X – 1) + X\), de coordonnées \((0, 1, 3, 1)\).
Corrigé de l’exercice 7 : Dimension d’un produit d’espaces
- D’après le cours, \(\dim E = \dim \mathbb{R}^2 + \dim \mathbb{R}_2[X] = 2 + 3\). Donc \(\dim E = 5\), et une base est \[\big(((1, 0), 0), ((0, 1), 0), ((0, 0), 1), ((0, 0), X), ((0, 0), X^2)\big).\]
- L’élément nul \(((0, 0), 0)\) appartient à \(H\). Si \(((a, b), P)\) et \(((a^{\prime}, b^{\prime}), Q)\) sont dans \(H\), alors \((\lambda P + \mu Q)(0) = \lambda a + \mu a^{\prime}\), et de même en \(1\). Donc \(H\) est un sous-espace de \(E\).
- Un élément de \(H\) est entièrement déterminé par \(P\) : il s’écrit \(((P(0), P(1)), P)\). Avec \(P = \alpha + \beta X + \gamma X^2\), on a \(P(0) = \alpha\) et \(P(1) = \alpha + \beta + \gamma\). Ainsi \(H\) est engendré par \(h_1 = ((1, 1), 1)\), \(h_2 = ((0, 1), X)\) et \(h_3 = ((0, 1), X^2)\). Cette famille est libre : une combinaison nulle donne \(\alpha + \beta X + \gamma X^2 = 0\) sur la seconde composante. Donc \((h_1, h_2, h_3)\) est une base de \(H\) et \(\dim H = 3\).
Corrigé de l’exercice 8 : Rang d’une famille à paramètre
- L’égalité \(a u + b v + c w = 0\) s’écrit \[\begin{cases} a + b + mc = 0 \\ a + mb + c = 0 \\ ma + b + c = 0 \end{cases}\] En retranchant la deuxième ligne à la première, on obtient \((1 – m)b + (m – 1)c = 0\), soit \((m – 1)(c – b) = 0\). De même, la deuxième moins la troisième donne \((1 – m)a + (m – 1)b = 0\). Donc \((m – 1)(b – c) = 0\) et \((m – 1)(a – b) = 0\).
- Premier cas, \(m = 1\) : les trois vecteurs valent \((1, 1, 1)\). Le rang vaut \(1\).
Deuxième cas, \(m \neq 1\) : on obtient \(a = b = c\), puis la première équation donne \((m + 2)a = 0\). Si de plus \(m \neq -2\), alors \(a = b = c = 0\) : la famille est libre et le rang vaut \(3\).
Troisième cas, \(m = -2\) : on a \(u + v + w = (m + 2)(1, 1, 1) = 0\), donc la famille est liée. Cependant \(u = (1, 1, -2)\) et \(v = (1, -2, 1)\) ne sont pas colinéaires. Le rang vaut \(2\).
- Trois vecteurs forment une base de \(\mathbb{R}^3\) si et seulement si leur rang vaut \(3\). C’est le cas exactement pour \(m \notin \{1, -2\}\).
Corrigé de l’exercice 9 : Deux plans de R3
- Pour \(P_1\), on écrit \(z = -x – y\), donc \(P_1 = \mathrm{Vect}((1, 0, -1), (0, 1, -1))\), de dimension \(2\). De même, \(P_2 = \mathrm{Vect}((1, 0, -1), (2, 1, 0))\) est de dimension \(2\). Enfin, \((0, 1, -1) \in P_1\) mais \(0 – 2 – 1 = -3 \neq 0\), donc ce vecteur n’est pas dans \(P_2\). Les plans sont distincts.
- On a \(P_1 \subset P_1 + P_2\), et l’inclusion est stricte car \(P_2 \not\subset P_1\). Donc \(\dim(P_1 + P_2) > 2\), d’où \(P_1 + P_2 = \mathbb{R}^3\). La formule de Grassmann donne alors \(\dim(P_1 \cap P_2) = 2 + 2 – 3\). Ainsi \(\dim(P_1 + P_2) = 3\) et \(\dim(P_1 \cap P_2) = 1\).
- On résout le système. En soustrayant les deux équations, \(3y = 0\), donc \(y = 0\) et \(z = -x\). Une base de \(P_1 \cap P_2\) est \(((1, 0, -1))\). On retrouve bien une droite.
- Dans \(\mathbb{R}^4\), les plans \(\mathrm{Vect}(e_1, e_2)\) et \(\mathrm{Vect}(e_3, e_4)\) ont pour intersection \(\{0\}\). En revanche, dans \(\mathbb{R}^3\), la somme de deux plans est de dimension au plus \(3\). Par Grassmann, \(\dim(P \cap Q) \geq\, 2 + 2 – 3 = 1\). Deux plans de \(\mathbb{R}^3\) ont donc toujours au moins une droite en commun.
Corrigé de l’exercice 10 : Formule de Grassmann dans R4
- Les vecteurs \(f_1\) et \(f_2\) ne sont pas colinéaires, de même que \(g_1\) et \(g_2\). Donc \(\dim F = \dim G = 2\).
- On calcule \(f_1 – f_2 = (1, 0, -1, 0)\) et \(g_1 – g_2 = (-1, 0, 1, 0)\), dont la somme est nulle. La famille est donc liée, et son rang est au plus \(3\). Montrons que \((f_1, f_2, g_1)\) est libre. Si \(a f_1 + b f_2 + c g_1 = 0\), on obtient \((a, a + b, b + c, c) = 0\), donc \(a = b = c = 0\). Comme \(g_2 = f_1 – f_2 + g_1\), on a \(\mathrm{Vect}(f_1, f_2, g_1, g_2) = \mathrm{Vect}(f_1, f_2, g_1)\). Le rang vaut \(3\).
- Or \(F + G = \mathrm{Vect}(f_1, f_2, g_1, g_2)\), donc \(\dim(F + G) = 3\). La formule de Grassmann donne \(\dim(F \cap G) = 2 + 2 – 3 = 1\). Par ailleurs, la relation s’écrit \(f_1 – f_2 = g_2 – g_1\). Ce vecteur non nul \((1, 0, -1, 0)\) est dans \(F\) et dans \(G\). Donc \(F \cap G = \mathrm{Vect}((1, 0, -1, 0))\).
- Notons \(K\) l’hyperplan d’équation \(x – y + z – t = 0\). On vérifie : \(f_1\) donne \(1 – 1 = 0\), \(f_2\) donne \(-1 + 1 = 0\), \(g_1\) donne \(1 – 1 = 0\), et \(g_2\) donne \(1 – 1 = 0\). Donc \(F + G \subset K\). Or \(K\) est de dimension \(3\), car on peut paramétrer par \(y, z, t\). Les dimensions étant égales, \(F + G = K\).
Corrigé de l’exercice 11 : Matrices symétriques, antisymétriques et triangulaires
- Notons \(E_{ij}\) les matrices élémentaires. Une matrice symétrique s’écrit \(\sum_i m_{ii} E_{ii} + \sum_{i < j} m_{ij}(E_{ij} + E_{ji})\). Ces matrices forment une famille génératrice de \(\mathcal{S}_n\), et elle est libre car les \(E_{ij}\) le sont. On compte \(n + \frac{n(n – 1)}{2}\) éléments. De même, \((E_{ij} – E_{ji})_{i < j}\) est une base de \(\mathcal{A}_n\), car la diagonale d’une matrice antisymétrique est nulle. Enfin, \((E_{ij})_{i \leq\, j}\) est une base de \(\mathcal{T}_n\). Ainsi \(\dim \mathcal{S}_n = \dim \mathcal{T}_n = \frac{n(n + 1)}{2}\) et \(\dim \mathcal{A}_n = \frac{n(n – 1)}{2}\).
- Si \(M \in \mathcal{S}_n \cap \mathcal{A}_n\), alors \(M = M^{\top} = -M\), donc \(M = 0\). De plus, \(\frac{n(n + 1)}{2} + \frac{n(n – 1)}{2} = n^2 = \dim \mathcal{M}_n(\mathbb{R})\). D’après la caractérisation dimensionnelle, \(\mathcal{M}_n(\mathbb{R}) = \mathcal{S}_n \oplus \mathcal{A}_n\).
- Une matrice symétrique et triangulaire supérieure a ses coefficients sous la diagonale nuls, donc aussi au-dessus par symétrie. Ainsi \(\mathcal{S}_n \cap \mathcal{T}_n\) est l’espace des matrices diagonales, de dimension \(n\). Par Grassmann, \[\dim(\mathcal{S}_n + \mathcal{T}_n) = \frac{n(n + 1)}{2} + \frac{n(n + 1)}{2} – n = n^2.\] Donc \(\mathcal{S}_n + \mathcal{T}_n = \mathcal{M}_n(\mathbb{R})\). Cependant, la somme n’est pas directe, car l’intersection contient \(I_n \neq 0\).
Corrigé de l’exercice 12 : Un supplémentaire dans l’espace des polynômes de degré au plus 3
- Le polynôme nul s’annule en \(1\), et une combinaison linéaire de polynômes nuls en \(1\) est nulle en \(1\). Donc \(F\) est un sous-espace. Ensuite, les trois polynômes proposés s’annulent en \(1\) et sont de degrés \(1, 2, 3\) : ils forment une famille libre de \(F\), d’où \(\dim F \geq\, 3\). Par ailleurs, \(1 \notin F\), donc \(F \neq E\) et \(\dim F < 4\). Ainsi \(\dim F = 3\), et la famille est une base de \(F\).
- Soit \(P = a(X^2 + 1) \in F \cap G\). Alors \(P(1) = 2a = 0\), donc \(a = 0\). Ainsi \(F \cap G = \{0\}\). De plus, \(\dim F + \dim G = 3 + 1 = 4 = \dim E\). Par la caractérisation dimensionnelle, \(E = F \oplus G\).
- On cherche \(a\) tel que \(X^3 – a(X^2 + 1) \in F\). La condition s’écrit \(1 – 2a = 0\), soit \(a = \frac{1}{2}\). Donc \(X^3 = (X^3 – \frac{X^2 + 1}{2}) + \frac{X^2 + 1}{2}\), où le premier terme est dans \(F\) et le second dans \(G\).
- Non pour \(\mathrm{Vect}(X – 1)\) : ce polynôme s’annule en \(1\), donc la droite est incluse dans \(F\) et \(F \cap \mathrm{Vect}(X – 1) \neq \{0\}\). En revanche, \(X\) vaut \(1\) en \(1\), donc \(X \notin F\). Or \(F\) est un hyperplan de \(E\). Par conséquent, \(\mathrm{Vect}(X)\) est un supplémentaire de \(F\).
Corrigé de l’exercice 13 : Hyperplan et droite supplémentaires
- On a \(H = \mathrm{Vect}((1, -1, 0), (0, 1, -1))\) en écrivant \(x = -y – z\). Ces deux vecteurs ne sont pas colinéaires, donc \(\dim H = 2\). Ensuite, \(1 + 1 + 1 = 3 \neq 0\), donc \(a \notin H\). Ainsi \(H \cap \mathbb{R}a = \{0\}\) et \(2 + 1 = 3\). Donc \(\mathbb{R}^3 = H \oplus \mathbb{R}a\).
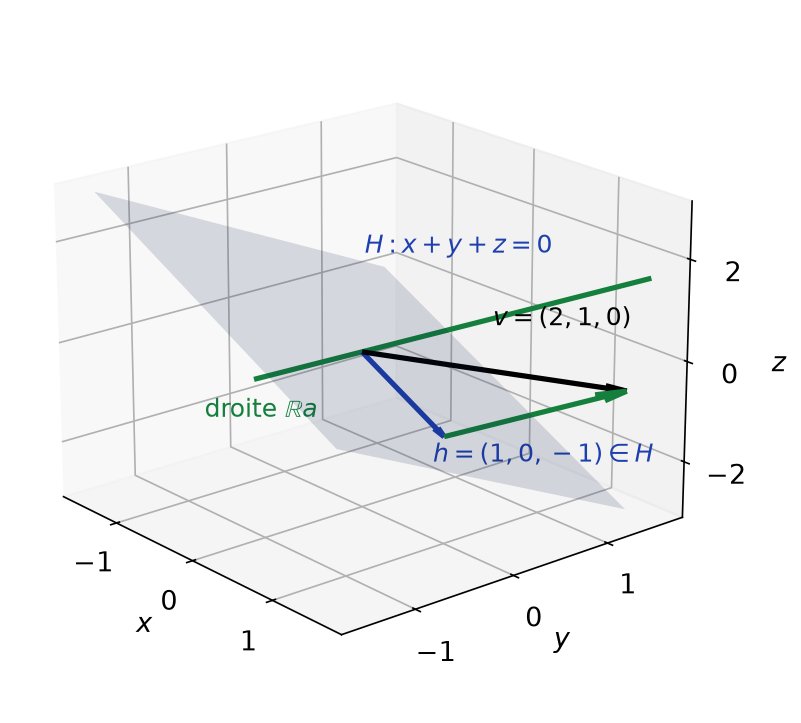
- On cherche \(\lambda\) tel que \((x, y, z) – \lambda(1, 1, 1) \in H\). La condition est \(x + y + z – 3\lambda = 0\). Posons \(m = \frac{x + y + z}{3}\). Alors \((x, y, z) = (x – m, y – m, z – m) + m(1, 1, 1)\). Pour \(v = (2, 1, 0)\), on trouve \(m = 1\), donc \(v = (1, 0, -1) + (1, 1, 1)\).
La figure ci-dessous montre cette décomposition : le vecteur \(h = (1, 0, -1)\) est dans le plan \(H\), et le vecteur \((1, 1, 1)\) sur la droite \(\mathbb{R}a\).

- Une droite \(\mathbb{R}u\), avec \(u \neq 0\), est supplémentaire de l’hyperplan \(H\) si et seulement si \(u \notin H\). Or \(b\) vérifie \(1 – 1 + 0 = 0\), donc \(b \in H\). En revanche, \(c\) donne \(1 \neq 0\). Seul \(c\) engendre une droite supplémentaire de \(H\).
Corrigé de l’exercice 14 : Polynômes interpolateurs de Lagrange
- On calcule \(L_{-1}(-1) = \frac{(-1)(-2)}{2} = 1\), \(L_{-1}(0) = 0\) et \(L_{-1}(1) = 0\). Ensuite, \(L_0(-1) = 0\), \(L_0(0) = 1\) et \(L_0(1) = 0\). Enfin, \(L_1(-1) = 0\), \(L_1(0) = 0\) et \(L_1(1) = 1\). Ainsi \(L_i(j)\) vaut \(1\) si \(i = j\) et \(0\) sinon.
- Supposons \(\alpha L_{-1} + \beta L_0 + \gamma L_1 = 0\). En évaluant en \(-1\), en \(0\) et en \(1\), la question 1 donne \(\alpha = 0\), \(\beta = 0\) et \(\gamma = 0\). La famille est libre, et elle compte \(3 = \dim \mathbb{R}_2[X]\) vecteurs. C’est donc une base de \(\mathbb{R}_2[X]\).
- Soit \(P \in \mathbb{R}_2[X]\). Il s’écrit \(P = \alpha L_{-1} + \beta L_0 + \gamma L_1\). En évaluant en \(-1\), on trouve \(\alpha = P(-1)\). De même, \(\beta = P(0)\) et \(\gamma = P(1)\). D’où la formule. Pour \(P = X^2 + X + 1\), on a \(P(-1) = 1\), \(P(0) = 1\), \(P(1) = 3\), et \[\frac{X^2 – X}{2} + (1 – X^2) + \frac{3X^2 + 3X}{2} = 2X^2 + X + 1 – X^2 = X^2 + X + 1.\]
- Par la formule précédente, le polynôme cherché est unique, et vaut \[P = 2L_{-1} – L_0 + 4L_1 = (X^2 – X) – (1 – X^2) + 2(X^2 + X).\] Donc \(P = 4X^2 + X – 1\). On vérifie : \(P(-1) = 4 – 1 – 1 = 2\), \(P(0) = -1\) et \(P(1) = 4\).
La figure ci-dessous montre les trois polynômes de base et le polynôme \(P\), qui passe par les trois points imposés.

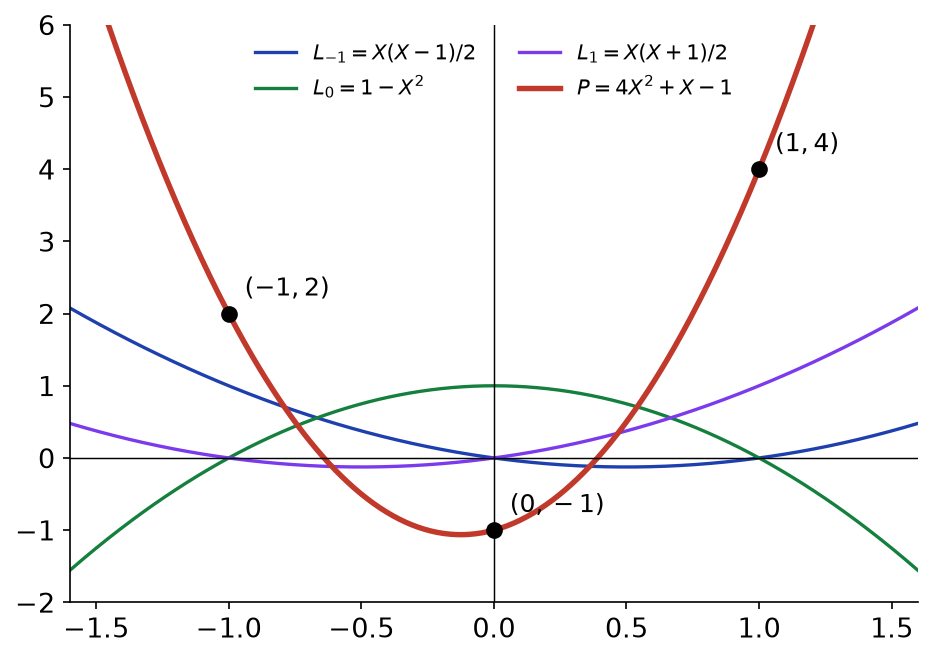
Point de méthode : pour montrer qu’une famille de polynômes est libre, évaluer en des points bien choisis est souvent plus rapide que de comparer les coefficients.
Corrigé de l’exercice 15 : Base adaptée à une somme directe dans les matrices carrées d’ordre 2
- On a \[a I_2 + b D + c S + d J = \begin{pmatrix} a + b c + d \\ c – d a – b \end{pmatrix}.\] Si cette matrice est nulle, alors \(a + b = a – b = 0\) et \(c + d = c – d = 0\). Donc \(a = b = c = d = 0\), et la famille est libre.
- La famille est libre et compte \(4 = \dim \mathcal{M}_2(\mathbb{R})\) vecteurs : c’est une base. Par conséquent, \(F_1 + F_2 + F_3 = \mathcal{M}_2(\mathbb{R})\). Or \(\dim F_1 + \dim F_2 + \dim F_3 = 1 + 2 + 1 = 4\). La somme a pour dimension la somme des dimensions, donc elle est directe. Ainsi \(\mathcal{M}_2(\mathbb{R}) = F_1 \oplus F_2 \oplus F_3\), et \((I_2, D, S, J)\) concatène des bases de \(F_1\), \(F_2\), \(F_3\) : c’est une base adaptée.
- On résout \(a + b = 1\), \(a – b = 3\), \(c + d = 2\), \(c – d = 0\). On trouve \(a = 2\), \(b = -1\), \(c = 1\), \(d = 1\). Donc \(M = 2I_2 + (-D + S) + J\), avec \(2I_2 \in F_1\), \(-D + S \in F_2\) et \(J \in F_3\). On vérifie : \(\begin{pmatrix} 2 0 \\ 0 2 \end{pmatrix} + \begin{pmatrix} -1 1 \\ 1 1 \end{pmatrix} + \begin{pmatrix} 0 1 \\ -1 0 \end{pmatrix} = M\).
- Deux droites distinctes ont une intersection qui est un sous-espace strict d’une droite, donc de dimension \(0\). Ainsi \(D_i \cap D_j = \{0\}\). Cependant, \(D_1 + D_2 + D_3 \subset \mathbb{R}^2\) est de dimension au plus \(2\), alors que \(1 + 1 + 1 = 3\). La somme n’est donc pas directe.
Corrigé de l’exercice 16 : Suites récurrentes linéaires d’ordre 2
- La suite nulle est dans \(S\), et la relation est linéaire, donc \(S\) est stable par combinaison linéaire. Soit \(\alpha\) la suite de \(S\) de premiers termes \((1, 0)\) et \(\beta\) celle de premiers termes \((0, 1)\). Pour \(u \in S\), la suite \(u_0 \alpha + u_1 \beta\) est dans \(S\) et a les mêmes deux premiers termes que \(u\). Par récurrence double, elle est égale à \(u\). Donc \((\alpha, \beta)\) engendre \(S\). Elle est libre, car les deux premiers termes d’une combinaison nulle donnent les coefficients. Donc \(\dim S = 2\).
- On a \(2^{n+1} + 2 \cdot 2^n = 4 \cdot 2^n = 2^{n+2}\), et \((-1)^{n+1} + 2(-1)^n = (-1)^n = (-1)^{n+2}\). Les deux suites sont donc dans \(S\). Leurs premiers termes \((1, 2)\) et \((1, -1)\) ne sont pas proportionnels, donc elles forment une famille libre. Comme \(\dim S = 2\), c’est une base de \(S\).
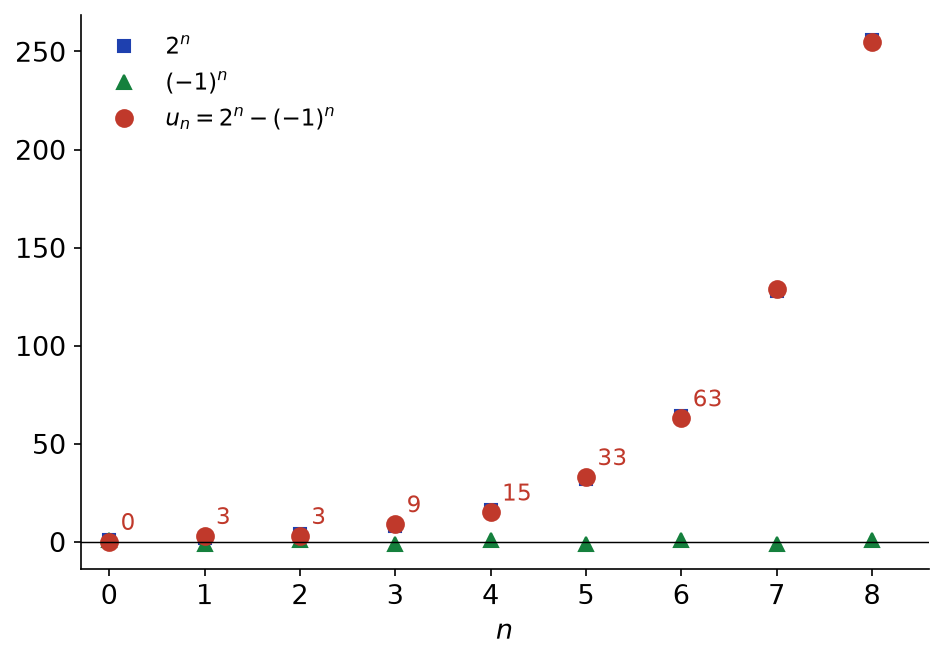
- On écrit \(u_n = \lambda 2^n + \mu(-1)^n\). Les conditions donnent \(\lambda + \mu = 0\) et \(2\lambda – \mu = 3\). Donc \(3\lambda = 3\), \(\lambda = 1\) et \(\mu = -1\). Ainsi \(u_n = 2^n – (-1)^n\). On vérifie : \(u_2 = 3 + 0 = 3\) et \(4 – 1 = 3\) ; \(u_3 = 3 + 6 = 9\) et \(8 + 1 = 9\).
La figure ci-dessous représente les premiers termes : la suite suit de près \(2^n\), la partie \((-1)^n\) restant bornée.

- Soit \(u = \lambda(2^n) + \mu((-1)^n)\). Si \(\lambda \neq 0\), alors \(|u_n| \geq\, |\lambda| 2^n – |\mu|\), qui tend vers \(+\infty\). La suite n’est donc pas bornée. Réciproquement, si \(\lambda = 0\), la suite \(\mu(-1)^n\) est bornée. Les suites bornées de \(S\) forment la droite \(\mathrm{Vect}(((-1)^n))\), de dimension \(1\).
Corrigé de l’exercice 17 : Équation différentielle linéaire d’ordre 2
- D’après le cours, \(S\) est un espace vectoriel de dimension \(2\). L’équation caractéristique \(r^2 + r – 2 = 0\) se factorise en \((r – 1)(r + 2) = 0\). Donc \(x \mapsto e^x\) et \(x \mapsto e^{-2x}\) sont solutions. Elles ne sont pas proportionnelles : si \(\lambda e^x + \mu e^{-2x} = 0\), l’évaluation en \(0\) donne \(\lambda + \mu = 0\), et la dérivée en \(0\) donne \(\lambda – 2\mu = 0\), d’où \(\lambda = \mu = 0\). C’est une famille libre de deux vecteurs en dimension \(2\), donc une base de \(S\).
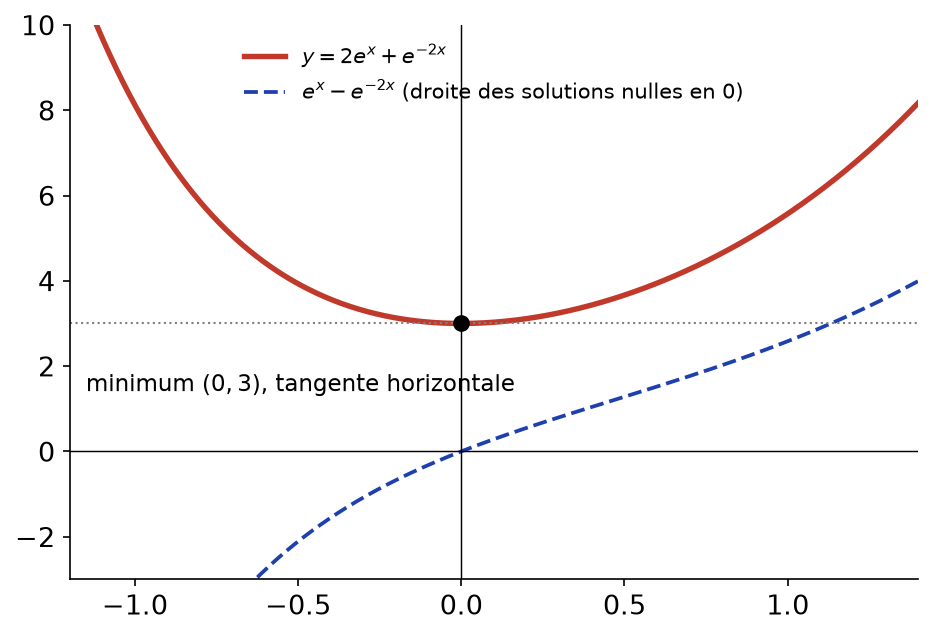
- On écrit \(y = \lambda e^x + \mu e^{-2x}\). Les conditions donnent \(\lambda + \mu = 3\) et \(\lambda – 2\mu = 0\). Donc \(\lambda = 2\mu\), \(3\mu = 3\), \(\mu = 1\), \(\lambda = 2\). La solution est \(y(x) = 2e^x + e^{-2x}\). Sa dérivée vaut \[y^{\prime}(x) = 2e^x – 2e^{-2x} = 2e^{-2x}(e^{3x} – 1),\] qui a le signe de \(x\). Donc \(y\) décroît sur \(]-\infty, 0]\), croît sur \([0, +\infty[\), et admet un minimum égal à \(3\) en \(0\).
La figure ci-dessous confirme cette étude : la courbe admet une tangente horizontale au point \((0, 3)\).

- Une solution \(\lambda e^x + \mu e^{-2x}\) est nulle en \(0\) si et seulement si \(\lambda + \mu = 0\). Ces solutions s’écrivent donc \(\lambda(e^x – e^{-2x})\). Elles forment la droite vectorielle engendrée par \(x \mapsto e^x – e^{-2x}\).
- On a \(\alpha(e^x + e^{-2x}) + \beta(e^x – e^{-2x}) = (\alpha + \beta)e^x + (\alpha – \beta)e^{-2x}\). Si c’est nul, la liberté de \((e^x, e^{-2x})\) donne \(\alpha + \beta = \alpha – \beta = 0\), donc \(\alpha = \beta = 0\). Cette famille libre de deux solutions est une base de \(S\).
Corrigé de l’exercice 18 : Espaces qui ne sont pas de dimension finie
- Supposons que \(\mathbb{R}[X]\) soit engendré par \(P_1, \ldots, P_m\). Posons \(d = \max \deg P_i\). Toute combinaison linéaire des \(P_i\) est alors de degré au plus \(d\). Or \(X^{d+1}\) est de degré \(d + 1\). C’est absurde. Donc \(\mathbb{R}[X]\) n’est pas de dimension finie.
- Si l’espace était de dimension finie \(N\), toute famille libre aurait au plus \(N\) éléments, d’après le lemme fondamental. Or il contient une famille libre de \(N + 1\) vecteurs. C’est absurde, donc l’espace est de dimension infinie.
- Pour tout \(n\), les fonctions \(x \mapsto x^k\), \(k = 0, \ldots, n – 1\), sont continues. Elles forment une famille libre, car un polynôme qui s’annule sur \(\mathbb{R}\) est nul. Par la question 2, \(\mathcal{C}^0(\mathbb{R}, \mathbb{R})\) n’est pas de dimension finie.
- Notons \(\delta^{(k)}\) la suite dont le terme d’indice \(k\) vaut \(1\) et les autres \(0\). Pour tout \(n\), la famille \((\delta^{(0)}, \ldots, \delta^{(n-1)})\) est libre : le terme d’indice \(k\) d’une combinaison nulle donne le \(k\)-ième coefficient. Donc \(\mathbb{R}^{\mathbb{N}}\) n’est pas de dimension finie.
Corrigé de l’exercice 19 : Intersection d’hyperplans
- La formule de Grassmann donne \(\dim(A \cap H) = \dim A + \dim H – \dim(A + H)\). Or \(\dim H = n – 1\) et \(\dim(A + H) \leq\, n\). Donc \(\dim(A \cap H) \geq\, \dim A + (n – 1) – n = \dim A – 1\).
- On raisonne par récurrence sur \(p\). Pour \(p = 1\), on a \(\dim H_1 = n – 1\). Supposons le résultat vrai au rang \(p – 1\). On applique la question 1 avec \(A = H_1 \cap \cdots \cap H_{p-1}\) et \(H = H_p\) : \[\dim(A \cap H_p) \geq\, \dim A – 1 \geq\, n – (p – 1) – 1 = n – p.\] Le résultat est donc vrai pour tout \(p\).
- L’ensemble \(H_a\) est un sous-espace, car l’évaluation en \(a\) est linéaire. Les polynômes \((X – a)X^k\), pour \(k = 0, \ldots, 3\), sont dans \(H_a\) et de degrés \(1, 2, 3, 4\) : ils sont libres, d’où \(\dim H_a \geq\, 4\). De plus, \(1 \notin H_a\), donc \(H_a \neq \mathbb{R}_4[X]\) et \(\dim H_a < 5\). Ainsi \(\dim H_a = 4\) : c’est un hyperplan de base \(((X – a)X^k)_{0 \leq\, k \leq\, 3}\).
- Un polynôme qui s’annule en \(0\), \(1\) et \(2\), trois racines distinctes, est divisible par \(X(X – 1)(X – 2)\). Pour un degré au plus \(4\), le quotient est de degré au plus \(1\). Donc \(H_0 \cap H_1 \cap H_2 = \{X(X – 1)(X – 2)(\alpha + \beta X)\}\). Une base est \((X(X – 1)(X – 2), X^2(X – 1)(X – 2))\), et la dimension vaut \(2\). La question 2 donnait \(\dim \geq\, 5 – 3 = 2\) : la minoration est ici atteinte.
Point de méthode : chaque condition linéaire indépendante fait perdre au plus une dimension ; la formule de Grassmann rend ce principe rigoureux.
Corrigé de l’exercice 20 : Intersection de trois sous-espaces
- Par la formule de Grassmann, \(\dim(F \cap G) = \dim F + \dim G – \dim(F + G)\). Comme \(F + G \subset E\), on a \(\dim(F + G) \leq\, n\). Donc \(\dim(F \cap G) \geq\, \dim F + \dim G – n\).
- On applique la question 1 aux sous-espaces \(F \cap G\) et \(K\) : \[\dim(F \cap G \cap K) \geq\, \dim(F \cap G) + \dim K – n \geq\, \dim F + \dim G – n + \dim K – n.\] D’où \(\dim(F \cap G \cap K) \geq\, \dim F + \dim G + \dim K – 2n\).
- Ici, \(n = 5\) et les trois dimensions valent \(4\). On obtient \(\dim(F \cap G \cap K) \geq\, 12 – 10 = 2\). L’intersection contient donc un plan.
- Les plans d’équations \(z = 0\), \(y = 0\) et \(y = z\) contiennent tous l’axe \(\mathbb{R}e_1\). Les deux premiers se coupent exactement selon cet axe. L’intersection des trois est donc la droite \(\mathbb{R}e_1\). Si l’on prend trois fois le même plan, l’intersection est ce plan. Enfin, la minoration vaut ici \(6 – 6 = 0\). Les plans \(x = 0\), \(y = 0\), \(z = 0\) ont pour intersection \(\{0\}\). L’inégalité est donc optimale.
Corrigé de l’exercice 21 : Supplémentaire commun à deux sous-espaces
- Si \(F^{\prime} \subset G^{\prime}\), alors \(F^{\prime} \cup G^{\prime} = G^{\prime} \neq E\). Il en va de même si \(G^{\prime} \subset F^{\prime}\). Sinon, il existe \(x \in F^{\prime} \setminus G^{\prime}\) et \(y \in G^{\prime} \setminus F^{\prime}\). Si \(x + y \in F^{\prime}\), alors \(y = (x + y) – x \in F^{\prime}\), ce qui est exclu. De même, \(x + y \in G^{\prime}\) entraînerait \(x \in G^{\prime}\). Donc \(x + y \notin F^{\prime} \cup G^{\prime}\), et \(F^{\prime} \cup G^{\prime} \neq E\).
- Comme \(p < n\), on a \(F \neq E\) et \(G \neq E\). La question 1 fournit \(x \notin F \cup G\), et \(x \neq 0\) car \(0 \in F\). Si \(\lambda x \in F\) avec \(\lambda \neq 0\), alors \(x \in F\) : c’est exclu. Donc \(F \cap \mathbb{R}x = \{0\}\), et de même pour \(G\). Les sommes \(F \oplus \mathbb{R}x\) et \(G \oplus \mathbb{R}x\) sont directes et de dimension \(p + 1\).
- On montre, par récurrence descendante sur \(p\) de \(n\) à \(0\), que deux sous-espaces de dimension \(p\) ont un supplémentaire commun. Si \(p = n\), alors \(F = G = E\), et \(\{0\}\) convient.
Supposons le résultat vrai en dimension \(p + 1\), avec \(p < n\). On pose \(F^{\prime} = F \oplus \mathbb{R}x\) et \(G^{\prime} = G \oplus \mathbb{R}x\), avec \(x\) donné par la question 2. Par hypothèse, ils ont un supplémentaire commun \(H^{\prime}\), de dimension \(n – p – 1\). Comme \(x \in F^{\prime}\), on a \(\mathbb{R}x \cap H^{\prime} = \{0\}\). On pose donc \(H = H^{\prime} \oplus \mathbb{R}x\), de dimension \(n – p\).
Ensuite, \(F + H = F + \mathbb{R}x + H^{\prime} = F^{\prime} + H^{\prime} = E\). De plus, \(\dim F + \dim H = p + (n – p) = n\). Par la caractérisation dimensionnelle, \(E = F \oplus H\). Le même raisonnement donne \(E = G \oplus H\). Ainsi \(H\) est un supplémentaire commun à \(F\) et \(G\).
- Le vecteur \((1, 1)\) n’appartient à aucune des deux droites. Une droite non contenue dans une droite de \(\mathbb{R}^2\) en est un supplémentaire, car \(1 + 1 = 2\). La droite \(\mathbb{R}(1, 1)\) est un supplémentaire commun.
Point de méthode : pour construire un objet en dimension finie, on peut ajouter les vecteurs un par un et raisonner par récurrence sur la dimension manquante.
Corrigé de l’exercice 22 : Polynômes en cosinus
- On linéarise : \(\cos(kx)\cos(lx) = \frac{1}{2}(\cos((k – l)x) + \cos((k + l)x))\). Pour un entier \(m \neq 0\), on a \(\int_0^{\pi} \cos(mx) \, dx = \frac{\sin(m\pi)}{m} = 0\). Ainsi, l’intégrale vaut \(0\) si \(k \neq l\), \(\frac{\pi}{2}\) si \(k = l \geq\, 1\), et \(\pi\) si \(k = l = 0\).
- Supposons \(\sum_{k=0}^{n} \lambda_k c_k = 0\). On multiplie par \(c_l\) et on intègre sur \([0, \pi]\). Par la question 1, seul le terme d’indice \(l\) subsiste : \(\lambda_l \int_0^{\pi} c_l^2 = 0\). Cette intégrale est strictement positive, donc \(\lambda_l = 0\). La famille est libre et \(\dim V = n + 1\).
- Pour \(k = 1\), on a \(c_1 = p_1\), avec \(a_1 = 1 = 2^0\). Pour \(k = 2\), on a \(c_2 = 2p_2 – p_0\), avec \(a_2 = 2\). Supposons la propriété vraie aux rangs \(k – 1\) et \(k\), avec \(k \geq\, 2\). La formule rappelée donne \(c_{k+1} = 2 p_1 c_k – c_{k-1}\). Or \(p_1 p_j = p_{j+1}\), donc \(2 p_1 c_k\) est combinaison de \(p_1, \ldots, p_{k+1}\), avec le coefficient \(2 \cdot 2^{k-1} = 2^k\) devant \(p_{k+1}\). Enfin, \(c_{k-1}\) ne fait intervenir que \(p_0, \ldots, p_{k-1}\). La propriété est donc vraie au rang \(k + 1\), avec \(a_{k+1} = 2^k\).
- La question 3, avec \(c_0 = p_0\), montre que chaque \(c_k\) est dans \(W\). Donc \(V \subset W\). Par ailleurs, \(W\) est engendré par \(n + 1\) vecteurs, donc \(\dim W \leq\, n + 1 = \dim V\). Avec l’inclusion, on obtient \(\dim W = n + 1\) et \(V = W\). Enfin, \((p_0, \ldots, p_n)\) engendre \(W\) et compte \(n + 1 = \dim W\) vecteurs. C’est donc une base de \(W\).
- On a \(c_2 = 2p_2 – p_0\), donc \(p_2 = \frac{1}{2}c_0 + \frac{1}{2}c_2\). Ensuite, \(c_3 = 2p_1 c_2 – c_1 = 4p_3 – 2p_1 – p_1 = 4p_3 – 3p_1\). Donc \(p_3 = \frac{3}{4}c_1 + \frac{1}{4}c_3\), c’est-à-dire \(\cos^3 x = \frac{3\cos x + \cos 3x}{4}\). La figure de l’énoncé illustre la première relation : \(\cos^2 x\) oscille entre \(0\) et \(1\) autour de la valeur moyenne \(\frac{1}{2}\).
Corrigé de l’exercice 23 : Problème, récurrence linéaire d’ordre 3
Partie A.
- La suite nulle appartient à \(S\). De plus, si \(u\) et \(v\) sont dans \(S\), alors \(\lambda u + \mu v\) vérifie la relation, par linéarité. Donc \(S\) est un sous-espace vectoriel de \(\mathbb{R}^{\mathbb{N}}\).
- Soit \(u \in S\) et \(v = u_0 \varepsilon^{(0)} + u_1 \varepsilon^{(1)} + u_2 \varepsilon^{(2)}\). La suite \(v\) est dans \(S\) et a les mêmes trois premiers termes que \(u\). Par récurrence forte, \(u_n = v_n\) pour tout \(n\), car chaque terme est déterminé par les trois précédents. La famille est donc génératrice. Elle est libre : les trois premiers termes d’une combinaison nulle donnent ses coefficients. C’est une base, et \(\dim S = 3\).
Partie B.
- Le réel \(1\) est racine, car \(1 – 3 + 2 = 0\). On factorise : \(r^3 – 3r + 2 = (r – 1)(r^2 + r – 2)\). Or \(r^2 + r – 2 = (r – 1)(r + 2)\). Donc \(r^3 – 3r + 2 = (r – 1)^2(r + 2)\).
- Pour \(a\), on a \(1 = 3 – 2\). Pour \(b\), on a \(3(n + 1) – 2n = n + 3\). Pour \(c\), on a \[3(-2)^{n+1} – 2(-2)^n = (-6 – 2)(-2)^n = -8(-2)^n = (-2)^{n+3}.\] Les trois suites sont donc dans \(S\).
- Supposons \(\alpha a + \beta b + \gamma c = 0\). Les termes d’indices \(0\), \(1\), \(2\) donnent \(\alpha + \gamma = 0\), \(\alpha + \beta – 2\gamma = 0\) et \(\alpha + 2\beta + 4\gamma = 0\). La première donne \(\alpha = -\gamma\), puis la deuxième \(\beta = 3\gamma\). La troisième devient \(-\gamma + 6\gamma + 4\gamma = 9\gamma = 0\). Donc \(\alpha = \beta = \gamma = 0\). La famille est libre, compte trois vecteurs et \(\dim S = 3\) : c’est une base de \(S\).
Partie C.
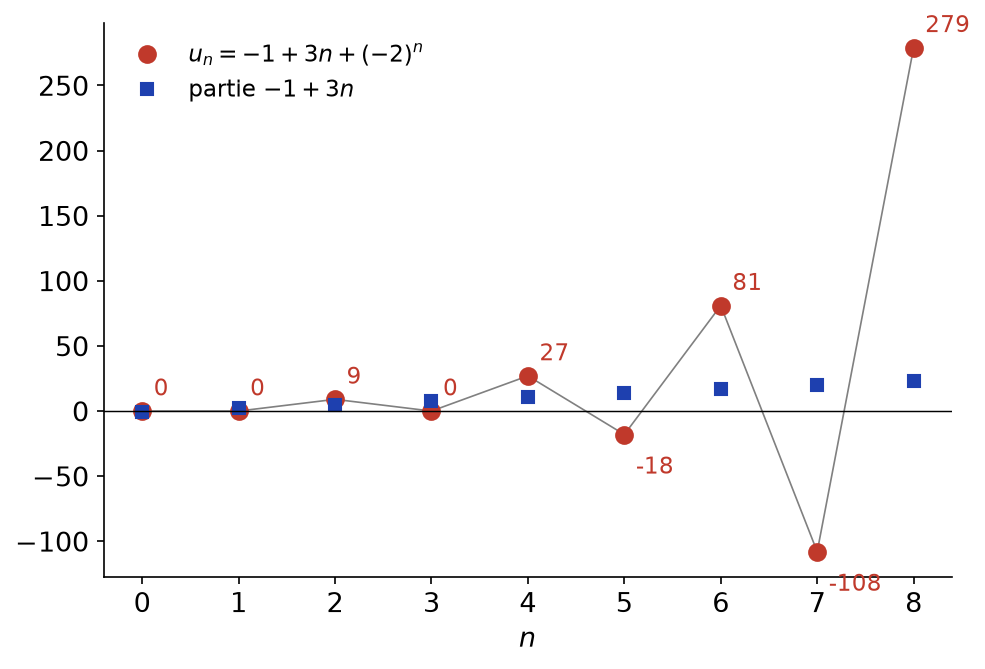
- On écrit \(u_n = \alpha + \beta n + \gamma(-2)^n\). Les conditions donnent \(\alpha + \gamma = 0\), \(\alpha + \beta – 2\gamma = 0\) et \(\alpha + 2\beta + 4\gamma = 9\). Comme ci-dessus, \(\alpha = -\gamma\), \(\beta = 3\gamma\), puis \(9\gamma = 9\). Donc \(\gamma = 1\), \(\beta = 3\), \(\alpha = -1\). Ainsi \(u_n = -1 + 3n + (-2)^n\). Vérification : la relation donne \(u_3 = 3u_1 – 2u_0 = 0\), et la formule donne \(-1 + 9 – 8 = 0\). De même, \(u_4 = 3u_2 – 2u_1 = 27\), et \(-1 + 12 + 16 = 27\).
La figure ci-dessous montre les premiers termes : l’alternance de signe provient du terme \((-2)^n\), qui domine rapidement la partie affine.

- Soit \(u = \alpha a + \beta b + \gamma c\). Si \(\gamma \neq 0\), alors \(|u_n| \geq\, |\gamma| 2^n – |\alpha| – |\beta| n\), qui tend vers \(+\infty\) par croissances comparées. Si \(\gamma = 0\) et \(\beta \neq 0\), alors \(|u_n| \geq\, |\beta| n – |\alpha|\) tend aussi vers \(+\infty\). Réciproquement, les suites constantes sont bornées. Donc \(S_b = \mathrm{Vect}(a)\), de dimension \(1\).
- Une suite de \(S\) qui converge est bornée, donc constante d’après la question précédente. Si elle tend vers \(0\), cette constante est nulle. Seule la suite nulle converge vers \(0\).
Point de méthode : le calcul de la dimension, par les conditions initiales, garantit qu’il suffit de trouver trois solutions libres pour les avoir toutes.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : dimension finie, cours de maths sup
- Les énoncés : exercices de maths sup sur dimension finie
- À maîtriser avant : Espaces vectoriels, familles libres et génératrices
- Chapitre précédent : Espaces vectoriels, familles libres et génératrices
- Chapitre suivant : Applications linéaires et théorème du rang
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé