Voici le corrigé du contrôle de maths de L3 sur le thème : convergence dominée et intégrales à paramètre.
Voici la correction complète du partiel sur la convergence dominée. Pour chaque limite ou chaque régularité, nous exhibons une fonction dominante explicite et justifions son intégrabilité, car c’est là que se joue la note.
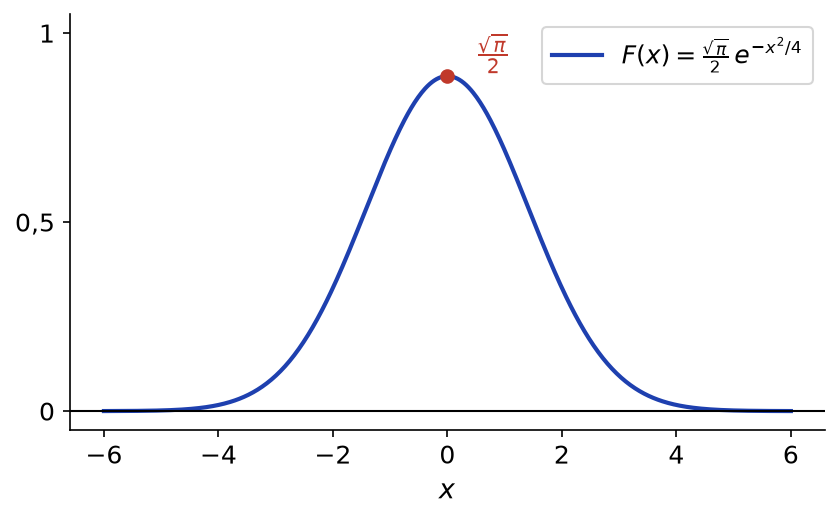
Vous y trouverez la preuve de la continuité des intégrales à paramètre par la caractérisation séquentielle, les dominations locales qui rendent la fonction Gamma de classe C1, puis la résolution de l’équation différentielle satisfaite par la transformée de la gaussienne, avec sa courbe. Le problème montre pourquoi le sinus cardinal n’est pas intégrable au sens de Lebesgue. Un barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l3 : convergence dominée et intégrales à paramètre.
| Exercice | Points |
| Exercice 1 : Question de cours, convergence dominée et continuité | 4 points |
| Exercice 2 : Trois limites d’intégrales | 3 points |
| Exercice 3 : La fonction Gamma | 4 points |
| Exercice 4 : Une intégrale à paramètre calculée par équation différentielle | 5 points |
| Exercice 5 : Problème, sinus cardinal et intégrale de Lebesgue | 4 points |
| Total | 20 points |
Exercice 1 : Question de cours, convergence dominée et continuité (4 points)
- Théorème de convergence dominée. Soit \((f_n)\) une suite de fonctions mesurables de \(X\) dans \(\mathbb{R}\) (ou \(\mathbb{C}\)) telle que : \((f_n)\) converge \(\mu\)-presque partout vers une fonction \(f\) ; il existe \(g\) intégrable, positive, avec \(|f_n| \leq\, g\) presque partout pour tout \(n\). Alors \(f\) est intégrable, \(\int_X |f_n – f| \,\mathrm{d}\mu \to 0\) et \(\int_X f_n \,\mathrm{d}\mu \to \int_X f \,\mathrm{d}\mu\).
- Dérivation sous le signe intégrale. Soit \(f : I \times X \to \mathbb{R}\) telle que : pour tout \(x \in I\), \(t \mapsto f(x, t)\) est intégrable ; pour presque tout \(t\), \(x \mapsto f(x, t)\) est dérivable sur \(I\) ; il existe \(g\) intégrable avec \(|\frac{\partial f}{\partial x}(x, t)| \leq\, g(t)\) pour tout \(x \in I\) et presque tout \(t\). Alors \(F\) est dérivable sur \(I\) et \(F^{\prime}(x) = \int_X \frac{\partial f}{\partial x}(x, t) \,\mathrm{d}\mu(t)\). Si de plus \(x \mapsto \frac{\partial f}{\partial x}(x, t)\) est continue, \(F\) est de classe \(C^1\).
- Pour tout \(x \in I\), la fonction \(t \mapsto f(x, t)\) est mesurable et dominée par \(g\) intégrable. Elle est donc intégrable : \(F\) est définie sur \(I\).
Soit ensuite \(x_0 \in I\) et \((x_n)\) une suite de \(I\) qui converge vers \(x_0\). On pose \(h_n(t) = f(x_n, t)\). Vérifions les hypothèses du théorème de convergence dominée :
– chaque \(h_n\) est mesurable ;
– pour presque tout \(t\), la continuité de \(x \mapsto f(x, t)\) donne \(h_n(t) \to f(x_0, t)\) ;
– pour tout \(n\) et presque tout \(t\), \(|h_n(t)| \leq\, g(t)\), avec \(g\) intégrable et indépendante de \(n\).
Le théorème donne \(F(x_n) = \int h_n \to \int f(x_0, t) \,\mathrm{d}\mu(t) = F(x_0)\). Par la caractérisation séquentielle de la continuité, \(F\) est continue en \(x_0\), donc sur \(I\).
Barème : a) 1 point (0,5 si la domination indépendante de \(n\) manque) ; b) 1 point ; c) 2 points : 0,5 pour la définition de \(F\), 1 point pour les trois hypothèses vérifiées, 0,5 pour l’argument séquentiel.
Exercice 2 : Trois limites d’intégrales (3 points)
- Posons \(f_n(x) = \frac{n \sin(x/n)}{x(1 + x^2)}\) sur \(]0, +\infty[\). Ces fonctions sont continues, donc mesurables. Pour \(x > 0\) fixé, \(n \sin(x/n) \to x\), donc \(f_n(x) \to \frac{1}{1 + x^2}\). De plus, l’inégalité \(|\sin u| \leq\, |u|\) donne \(|f_n(x)| \leq\, \frac{1}{1 + x^2}\), fonction intégrable sur \(]0, +\infty[\) et indépendante de \(n\). Par convergence dominée, la limite vaut \(\int_{0}^{+\infty} \frac{\mathrm{d}x}{1 + x^2}\). Elle est égale à \(\dfrac{\pi}{2}\).
- Posons \(f_n(x) = (1 – \frac{x}{n})^n \mathbf{1}_{[0, n]}(x)\) sur \([0, +\infty[\). Pour \(0 \leq\, x < n\), on a \(\ln(1 – \frac{x}{n}) \leq\, -\frac{x}{n}\) (concavité du logarithme), donc \(0 \leq\, f_n(x) \leq\, e^{-x}\). L’inégalité reste vraie pour \(x \geq\, n\), où \(f_n(x) = 0\). La fonction \(e^{-x}\) est intégrable sur \([0, +\infty[\). Pour \(x\) fixé, dès que \(n > x\), \(f_n(x) = \exp(n \ln(1 – \frac{x}{n})) \to e^{-x}\). Par convergence dominée, la limite vaut \(\int_{0}^{+\infty} e^{-x} \,\mathrm{d}x = 1\). On peut contrôler : l’intégrale vaut exactement \(\frac{n}{n + 1}\).
- Posons \(f_n(x) = \frac{1 + n x}{(1 + x)^n}\) sur \([0, 1]\). L’inégalité de Bernoulli \((1 + x)^n \geq\, 1 + n x\) donne \(0 \leq\, f_n \leq\, 1\). La constante 1 est intégrable sur \([0, 1]\), qui est de mesure finie. Pour \(x \in \,]0, 1]\) et \(n \geq\, 2\), la formule du binôme donne \((1 + x)^n \geq\, \frac{n(n-1)}{2} x^2\), d’où \(f_n(x) \leq\, \frac{2(1 + n x)}{n(n-1) x^2} \to 0\). Ainsi \(f_n \to 0\) presque partout (hors de \(\{0\}\), négligeable). Par convergence dominée, la limite vaut 0.
Barème : 1 point par limite : 0,5 pour la domination explicite, 0,25 pour la limite simple, 0,25 pour la valeur.
Exercice 3 : La fonction Gamma (4 points)
- La fonction \(t \mapsto t^{x-1} e^{-t}\) est continue et positive sur \(]0, +\infty[\). Son intégrabilité se ramène donc à l’étude en 0 et en l’infini. En 0, \(t^{x-1} e^{-t} \sim t^{x-1}\), intégrable sur \(]0, 1]\) si et seulement si \(1 – x < 1\), c’est-à-dire \(x > 0\) (critère de Riemann, comparaison des fonctions positives). En l’infini, \(t^{x+1} e^{-t} \to 0\), donc \(t^{x-1} e^{-t} \leq\, \frac{1}{t^2}\) pour \(t\) assez grand : c’est intégrable sur \([1, +\infty[\) pour tout \(x\). La fonction est intégrable si et seulement si \(x > 0\).
- Soit \(x \in [a, b]\). Si \(0 < t \leq\, 1\), alors \(t^{x-1} \leq\, t^{a-1}\), car \(x \geq\, a\) et \(\ln t \leq\, 0\). Si \(t \geq\, 1\), alors \(t^{x-1} \leq\, t^{b-1}\). Dans tous les cas, \(0 < t^{x-1} e^{-t} \leq\, \varphi(t) = (t^{a-1} + t^{b-1}) e^{-t}\), et \(\varphi\) est intégrable d’après a), car \(a > 0\) et \(b > 0\). De plus, pour tout \(t > 0\), \(x \mapsto t^{x-1} e^{-t} = e^{(x-1)\ln t – t}\) est continue. Le théorème de continuité (exercice 1 c) donne la continuité de \(\Gamma\) sur \([a, b]\). Ceci vaut pour tout segment de \(]0, +\infty[\), donc \(\Gamma\) est continue sur \(]0, +\infty[\).
- Pour \(t > 0\), \(x \mapsto t^{x-1} e^{-t}\) est de classe \(C^1\), de dérivée \(\ln(t)\, t^{x-1} e^{-t}\). Sur \([a, b]\), on a la domination \(|\ln t| \,t^{x-1} e^{-t} \leq\, |\ln t| \,\varphi(t)\). Cette fonction est intégrable. En effet, en 0, \(t^{a/2} |\ln t| \to 0\), donc \(|\ln t| \,t^{a-1} \leq\, t^{a/2 – 1}\) près de 0, et \(\frac{a}{2} > 0\). En l’infini, \(|\ln t| \,t^{b-1} e^{-t} = o(\frac{1}{t^2})\). Le théorème de dérivation s’applique sur tout segment, donc \(\Gamma\) est \(C^1\) sur \(]0, +\infty[\), avec \(\Gamma^{\prime}(x) = \displaystyle\int_{0}^{+\infty} \ln(t)\, t^{x-1} e^{-t} \,\mathrm{d}t\).
- Soit \(x > 0\). Sur \([\varepsilon, A]\), une intégration par parties donne \(\int_{\varepsilon}^{A} t^{x} e^{-t} \,\mathrm{d}t = [-t^{x} e^{-t}]_{\varepsilon}^{A} + x \int_{\varepsilon}^{A} t^{x-1} e^{-t} \,\mathrm{d}t\). Le crochet tend vers 0 quand \(\varepsilon \to 0\) et \(A \to +\infty\), donc \(\Gamma(x + 1) = x \Gamma(x)\). Comme \(\Gamma(1) = \int_{0}^{+\infty} e^{-t} \,\mathrm{d}t = 1\), une récurrence donne \(\Gamma(n + 1) = n!\). Enfin, \(\Gamma(x) = \frac{\Gamma(x + 1)}{x}\) et \(\Gamma(x + 1) \to \Gamma(1) = 1\) quand \(x \to 0^{+}\), par continuité. Donc \(\Gamma(x) \sim \dfrac{1}{x}\) en \(0^{+}\).
Barème : a) 1 point (0,5 par borne) ; b) 1 point : 0,5 pour la domination, 0,5 pour la conclusion locale puis globale ; c) 1 point : 0,5 pour l’intégrabilité de la domination, 0,5 pour la formule ; d) 1 point : 0,5 pour la relation fonctionnelle, 0,25 pour \(n!\), 0,25 pour l’équivalent.
Erreur fréquente : chercher une domination valable sur tout \(]0, +\infty[\) ; elle n’existe pas, et il faut travailler sur un segment \([a, b]\).
Exercice 4 : Une intégrale à paramètre calculée par équation différentielle (5 points)
- Posons \(f(x, t) = e^{-t^2} \cos(x t)\). Pour tout \(x\), \(t \mapsto f(x, t)\) est continue, donc mesurable. Pour tout \(t\), \(x \mapsto f(x, t)\) est continue. Enfin, \(|f(x, t)| \leq\, e^{-t^2}\), fonction intégrable sur \([0, +\infty[\) et indépendante de \(x\). Le théorème de continuité donne alors que \(F\) est définie et continue sur \(\mathbb{R}\).
- Pour tout \(t\), \(x \mapsto f(x, t)\) est de classe \(C^1\), de dérivée \(\frac{\partial f}{\partial x}(x, t) = -t e^{-t^2} \sin(x t)\). On a la domination \(|\frac{\partial f}{\partial x}(x, t)| \leq\, t e^{-t^2}\), indépendante de \(x\). Cette fonction est intégrable sur \([0, +\infty[\), d’intégrale \([-\frac{1}{2} e^{-t^2}]_{0}^{+\infty} = \frac{1}{2}\). Le théorème de dérivation sous le signe intégrale s’applique donc sur \(\mathbb{R}\) : \(F\) est \(C^1\) et \(F^{\prime}(x) = -\displaystyle\int_{0}^{+\infty} t e^{-t^2} \sin(x t) \,\mathrm{d}t\).
- Sur \([0, A]\), on intègre par parties avec \(u(t) = \sin(x t)\) et \(v(t) = -\frac{1}{2} e^{-t^2}\) :
\[\int_{0}^{A} t e^{-t^2} \sin(x t) \,\mathrm{d}t = [-\frac{1}{2} e^{-t^2} \sin(x t)]_{0}^{A} + \frac{x}{2} \int_{0}^{A} e^{-t^2} \cos(x t) \,\mathrm{d}t.\]
Le crochet vaut \(-\frac{1}{2} e^{-A^2} \sin(x A)\), qui tend vers 0. Les deux intégrales convergent quand \(A \to +\infty\), car les intégrandes sont intégrables. On obtient \(\int_{0}^{+\infty} t e^{-t^2} \sin(x t) \,\mathrm{d}t = \frac{x}{2} F(x)\), donc \(F^{\prime}(x) = -\dfrac{x}{2} F(x)\). - Posons \(H(x) = F(x) e^{x^2/4}\). Alors \(H^{\prime}(x) = e^{x^2/4}(F^{\prime}(x) + \frac{x}{2} F(x)) = 0\). Donc \(H\) est constante sur l’intervalle \(\mathbb{R}\), égale à \(H(0) = F(0) = \frac{\sqrt{\pi}}{2}\). Ainsi \(F(x) = \dfrac{\sqrt{\pi}}{2} e^{-x^2/4}\) pour tout réel \(x\).
Barème : a) 1 point ; b) 1,5 point : 1 point pour la domination de la dérivée partielle, 0,5 pour la conclusion ; c) 1,5 point : 1 point pour l’intégration par parties, 0,5 pour le passage à la limite ; d) 1 point.
Exercice 5 : Problème, sinus cardinal et intégrale de Lebesgue (4 points)
- Sur \(]0, 1]\), on a \(|\sin t| \leq\, t\), donc \(|s(t)| \leq\, 1\). La fonction \(s\) est continue, donc mesurable, et bornée sur un ensemble de mesure finie. Elle est intégrable sur \(]0, 1]\).
- Soit \(k \geq\, 1\). Pour \(t \in [k\pi, (k+1)\pi]\), on a \(\frac{1}{t} \geq\, \frac{1}{(k+1)\pi}\), et \(\int_{k\pi}^{(k+1)\pi} |\sin t| \,\mathrm{d}t = 2\). Donc \(\int_{k\pi}^{(k+1)\pi} |s(t)| \,\mathrm{d}t \geq\, \frac{2}{(k+1)\pi}\). En sommant pour \(k\) de 1 à \(N\),
\[\int_{]0, +\infty[} |s| \,\mathrm{d}\lambda \geq\, \int_{\pi}^{(N+1)\pi} |s(t)| \,\mathrm{d}t \geq\, \frac{2}{\pi} \sum_{k=1}^{N} \frac{1}{k + 1}.\]
La série harmonique diverge, donc \(\int |s| = +\infty\). La fonction \(s\) n’est pas intégrable au sens de Lebesgue sur \(]0, +\infty[\). - Pour \(A > 1\), une intégration par parties donne
\[\int_{1}^{A} \frac{\sin t}{t} \,\mathrm{d}t = [-\frac{\cos t}{t}]_{1}^{A} – \int_{1}^{A} \frac{\cos t}{t^2} \,\mathrm{d}t = \cos 1 – \frac{\cos A}{A} – \int_{1}^{A} \frac{\cos t}{t^2} \,\mathrm{d}t.\]
Or \(\frac{\cos A}{A} \to 0\). De plus, \(|\frac{\cos t}{t^2}| \leq\, \frac{1}{t^2}\), intégrable sur \([1, +\infty[\), donc la dernière intégrale a une limite finie. Avec a), \(\int_{0}^{A} s(t) \,\mathrm{d}t\) admet une limite finie quand \(A \to +\infty\) : l’intégrale impropre converge, sans convergence absolue. - Pour \(x > 0\), \(|e^{-x t} s(t)| \leq\, e^{-x t}\), intégrable sur \(]0, +\infty[\) : \(G(x)\) est définie. Fixons \(a > 0\) et travaillons sur \(]a, +\infty[\). La dérivée partielle \(\frac{\partial}{\partial x}(e^{-x t} s(t)) = -e^{-x t} \sin t\) est continue en \(x\), et dominée par \(e^{-a t}\), intégrable et indépendante de \(x\). Donc \(G\) est \(C^1\) sur \(]0, +\infty[\), avec
\[G^{\prime}(x) = -\int_{0}^{+\infty} e^{-x t} \sin t \,\mathrm{d}t = -\operatorname{Im} \int_{0}^{+\infty} e^{(-x + i) t} \,\mathrm{d}t = -\operatorname{Im} \frac{1}{x – i} = -\frac{1}{1 + x^2}.\]
Ensuite, soit \((x_n)\) une suite tendant vers \(+\infty\), avec \(x_n \geq\, 1\). Pour \(t > 0\), \(e^{-x_n t} s(t) \to 0\), et \(|e^{-x_n t} s(t)| \leq\, e^{-t}\), intégrable. Par convergence dominée, \(G(x_n) \to 0\) : \(G\) tend vers 0 en \(+\infty\). Comme \(G^{\prime} = -\arctan^{\prime}\) sur l’intervalle \(]0, +\infty[\), il existe une constante \(c\) telle que \(G(x) = c – \arctan x\). La limite en \(+\infty\) donne \(c = \frac{\pi}{2}\), d’où \(G(x) = \dfrac{\pi}{2} – \arctan x\).
Remarque : on ne peut pas faire tendre \(x\) vers 0 par convergence dominée, car une domination devrait majorer \(|s|\), non intégrable d’après b). Un argument plus fin (admis ici) montre que l’intégrale impropre de c) vaut \(\frac{\pi}{2}\).
Barème : a) 0,5 point ; b) 1 point : 0,5 pour la minoration, 0,5 pour la divergence ; c) 1 point : 0,5 pour l’intégration par parties, 0,5 pour la convergence ; d) 1,5 point : 0,5 pour la régularité avec domination sur \(]a, +\infty[\), 0,5 pour \(G^{\prime}\), 0,5 pour la limite et l’expression.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : convergence dominée et intégrales à paramètre
Pour consolider ce que le corrigé vous a appris, relisez le cours « Intégrale de Lebesgue » en L3 puis entraînez-vous avec les exercices corrigés intégrale de lebesgue.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.