Voici le corrigé du contrôle de maths de L3 sur le thème : réduction de Jordan et décomposition de Dunford.
Voici la correction détaillée du partiel de L3 sur la réduction des endomorphismes. Chaque calcul matriciel est vérifié, et les théorèmes utilisés sont cités : lemme des noyaux, relation de Bézout, codiagonalisation.
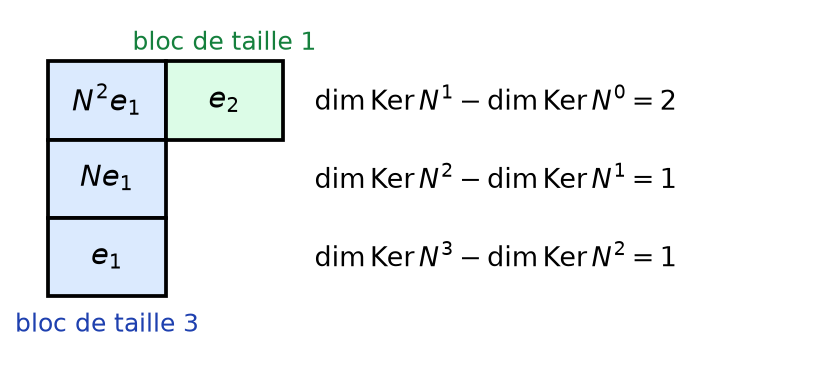
Vous y trouverez les projecteurs spectraux obtenus par une identité de Bézout, la décomposition de Dunford complète avec la vérification que D et N commutent, et le tableau de Young qui donne la réduite de Jordan du nilpotent, illustré par une figure. Les polynômes de Lagrange fournissent la base antéduale. Enfin, le calcul de l’exponentielle permet de résoudre le système différentiel du problème.
L’énoncé se trouve sur la page contrôle de maths l3 : réduction de jordan et décomposition de dunford.
| Exercice | Points |
| Exercice 1 : Question de cours : unicité de la décomposition de Dunford | 3 points |
| Exercice 2 : Décomposition de Dunford d’une matrice 3×3 | 5 points |
| Exercice 3 : Base duale et transposée | 3 points |
| Exercice 4 : Réduction de Jordan d’un nilpotent 4×4 | 5 points |
| Exercice 5 : Problème : exponentielle de matrice et système différentiel | 4 points |
| Total | 20 points |
Exercice 1 : Question de cours : unicité de la décomposition de Dunford (3 points)
- Décomposition de Dunford. Il existe un unique couple \((d, n)\) d’endomorphismes de \(E\) tel que \(d\) soit diagonalisable, \(n\) nilpotent, \(u = d + n\) et \(d \circ n = n \circ d\). De plus, \(d\) et \(n\) sont des polynômes en \(u\). Le résultat vaut sur \(\mathbb{C}\), où le polynôme caractéristique est scindé.
- Soit \(v\) diagonalisable et nilpotent, avec \(v^k = 0\). Si \(v(x) = \lambda\,x\) avec \(x \neq 0\), alors \(\lambda^k\,x = 0\), donc \(\lambda = 0\). Toutes les valeurs propres de \(v\) sont nulles. Comme \(v\) est diagonalisable, sa matrice dans une base de vecteurs propres est nulle. Donc \(v = 0\).
Unicité. Supposons \(u = d + n = d^{\prime} + n^{\prime}\), avec \(d^{\prime}\) diagonalisable, \(n^{\prime}\) nilpotent et \(d^{\prime}\,n^{\prime} = n^{\prime}\,d^{\prime}\). D’abord, \(d^{\prime}\) commute avec \(d^{\prime} + n^{\prime} = u\), donc avec tout polynôme en \(u\), en particulier avec \(d\) et \(n\). De même, \(n^{\prime}\) commute avec \(d\) et \(n\).
On a \(d – d^{\prime} = n^{\prime} – n\). Deux endomorphismes diagonalisables qui commutent sont codiagonalisables, donc \(d – d^{\prime}\) est diagonalisable. Ensuite, si \(n^p = n^{\prime\,p} = 0\), la formule du binôme (valable car \(n\) et \(n^{\prime}\) commutent) montre que \((n^{\prime} – n)^{2p} = 0\). Chaque terme contient en effet \(n^{\prime\,k}\) avec \(k \geq\, p\) ou \(n^{2p-k}\) avec \(2p – k \geq\, p\).
Ainsi \(d – d^{\prime}\) est diagonalisable et nilpotent, donc nul. Par conséquent \(d = d^{\prime}\) et \(n = n^{\prime}\).
Barème : a) 1 point (dont 0,5 point pour la commutation) ; b) 0,5 point pour le lemme, 0,5 point pour la commutation avec d et n, 1 point pour la conclusion (codiagonalisation et binôme).
Exercice 2 : Décomposition de Dunford d’une matrice 3×3 (5 points)
- On remplace la ligne \(L_2\) par \(L_2 – L_3\), ce qui ne change pas le déterminant :
\[\det(A – \lambda I_3) = \begin{vmatrix} -\lambda 2 1 \\ 0 2 – \lambda \lambda – 1 \\ -1 1 2 – \lambda \end{vmatrix}.\]On développe ensuite selon la première colonne :
\[\det(A – \lambda I_3) = -\lambda [ (2 – \lambda)^2 – (\lambda – 1) ] – [ 2(\lambda – 1) – (2 – \lambda) ].\]
On obtient \(-\lambda(\lambda^2 – 5\lambda + 5) – (3\lambda – 4) = -\lambda^3 + 5\lambda^2 – 8\lambda + 4\). Or \((1 – \lambda)(2 – \lambda)^2 = -\lambda^3 + 5\lambda^2 – 8\lambda + 4\). Donc \(\chi_A = (X – 1)(X – 2)^2\).
- On a \(A – I_3 = \begin{pmatrix} -1 2 1 \\ -1 2 1 \\ -1 1 1 \end{pmatrix}\). Le système se réduit à \(-x + 2y + z = 0\) et \(-x + y + z = 0\), d’où \(y = 0\) et \(z = x\). Donc \(\operatorname{Ker}(A – I_3) = \operatorname{Vect}\big((1, 0, 1)\big)\).
Ensuite, \(A – 2I_3 = \begin{pmatrix} -2 2 1 \\ -1 1 1 \\ -1 1 0 \end{pmatrix}\). La troisième ligne donne \(y = x\), puis la deuxième donne \(z = 0\). Donc \(\operatorname{Ker}(A – 2I_3) = \operatorname{Vect}\big((1, 1, 0)\big)\).
Enfin, \((A – 2I_3)^2 = \begin{pmatrix} 1 -1 0 \\ 0 0 0 \\ 1 -1 0 \end{pmatrix}\), dont le noyau est défini par \(x = y\). Donc \(\operatorname{Ker}(A – 2I_3)^2 = \operatorname{Vect}\big((1, 1, 0), (0, 0, 1)\big)\).
La valeur propre 2 est double, mais son sous-espace propre est de dimension 1. La matrice \(A\) n’est donc pas diagonalisable.
- On développe : \((X – 2)^2 – (X – 1)(X – 3) = X^2 – 4X + 4 – X^2 + 4X – 3 = 1\).
Par le lemme des noyaux, \(\mathbb{R}^3 = \operatorname{Ker}(A – I_3) \oplus \operatorname{Ker}(A – 2I_3)^2\). Posons \(p_1 = (A – 2I_3)^2\) et \(p_2 = -(A – I_3)(A – 3I_3)\). La relation de Bézout donne \(p_1 + p_2 = I_3\). Par le théorème de Cayley-Hamilton, \((A – I_3)\,p_1 = \chi_A(A) = 0\) et \((A – 2I_3)^2\,p_2 = 0\). Ainsi \(p_1\) est le projecteur sur \(\operatorname{Ker}(A – I_3)\) parallèlement à \(\operatorname{Ker}(A – 2I_3)^2\), et \(p_2 = I_3 – p_1\) est le projecteur associé.
\[p_1 = \begin{pmatrix} 1 -1 0 \\ 0 0 0 \\ 1 -1 0 \end{pmatrix}, \qquad p_2 = \begin{pmatrix} 0 1 0 \\ 0 1 0 \\ -1 1 1 \end{pmatrix}.\]
La partie diagonalisable vaut \(D = 1 \cdot p_1 + 2 \cdot p_2\), et \(N = A – D\) :
\[D = \begin{pmatrix} 1 1 0 \\ 0 2 0 \\ -1 1 2 \end{pmatrix}, \qquad N = \begin{pmatrix} -1 1 1 \\ -1 1 1 \\ 0 0 0 \end{pmatrix}.\]
Vérifications. D’abord, \(D\) agit par 1 sur \(\operatorname{Im} p_1\) et par 2 sur \(\operatorname{Im} p_2\) : elle est diagonalisable. Ensuite, un calcul direct donne \(N^2 = 0\). Enfin, \(D\,N = N\,D = \begin{pmatrix} -2 2 2 \\ -2 2 2 \\ 0 0 0 \end{pmatrix} = 2N\). La décomposition de Dunford de \(A\) est donc \(A = D + N\).
- La matrice \(M = \begin{pmatrix} 1 1 \\ 0 2 \end{pmatrix}\) a deux valeurs propres distinctes : elle est diagonalisable. Sa décomposition de Dunford est donc \(M = M + 0\). Les deux matrices proposées ne commutent pas : leurs produits valent \(\begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) dans un ordre et \(\begin{pmatrix} 0 2 \\ 0 0 \end{pmatrix}\) dans l’autre. L’étudiant se trompe : il oublie la condition de commutation.
Barème : a) 1 point ; b) 1 point pour les trois noyaux, 0,5 point pour la non-diagonalisabilité ; c) 0,5 point pour Bézout et le lemme des noyaux, 0,5 point pour les projecteurs, 1 point pour D et N avec les vérifications ; d) 0,5 point.
Erreur fréquente : prendre pour D la diagonale d’une forme triangulaire de A, sans vérifier que D et N commutent.
Exercice 3 : Base duale et transposée (3 points)
- On cherche des polynômes \(L_b\) tels que \(\varphi_a(L_b) = 1\) si \(a = b\) et \(0\) sinon. Ce sont les polynômes interpolateurs de Lagrange :
\[L_0 = \frac{(X – 1)(X – 2)}{2}, \qquad L_1 = -X(X – 2), \qquad L_2 = \frac{X(X – 1)}{2}.\]On vérifie par exemple \(L_0(0) = \frac{(-1)(-2)}{2} = 1\), \(L_1(1) = 1\) et \(L_2(2) = 1\), les autres valeurs étant nulles.
Si \(c_0\,\varphi_0 + c_1\,\varphi_1 + c_2\,\varphi_2 = 0\), on applique cette forme à \(L_b\) et on obtient \(c_b = 0\). La famille est donc libre. Comme \(\dim E^{*} = \dim E = 3\), c’est une base. Sa base antéduale est \((L_0, L_1, L_2)\).
- Par définition, \({^{t}u(\varphi_0) = \varphi_0 \circ u\), c’est-à-dire \(P \mapsto P^{\prime}(0)\). Dans la base duale, toute forme \(\psi\) s’écrit \(\psi = \sum_{j} \psi(L_j)\,\varphi_j\). On calcule donc les dérivées en 0 :
\(L_0^{\prime} = \frac{2X – 3}{2}\), donc \(L_0^{\prime}(0) = -\frac{3}{2}\) ;
\(L_1^{\prime} = -2X + 2\), donc \(L_1^{\prime}(0) = 2\) ;
\(L_2^{\prime} = \frac{2X – 1}{2}\), donc \(L_2^{\prime}(0) = -\frac{1}{2}\).
Ainsi \({^{t}u(\varphi_0) = -\frac{3}{2}\,\varphi_0 + 2\,\varphi_1 – \frac{1}{2}\,\varphi_2\), soit, pour tout \(P \in E\) :
\[P^{\prime}(0) = \frac{-3P(0) + 4P(1) – P(2)}{2}.\]
Contrôle avec \(P = X^2\) : \(\frac{0 + 4 – 4}{2} = 0 = P^{\prime}(0)\).
Barème : a) 0,5 point pour les polynômes de Lagrange, 1 point pour la base et la base antéduale ; b) 0,5 point pour la définition de la transposée, 0,5 point pour les coefficients, 0,5 point pour la formule.
Exercice 4 : Réduction de Jordan d’un nilpotent 4×4 (5 points)
- Le calcul donne
\[N^2 = \begin{pmatrix} -1 0 0 -1 \\ 1 0 0 1 \\ -1 0 0 -1 \\ 1 0 0 1 \end{pmatrix}, \qquad N^3 = 0.\]D’abord, \(N\) est de rang 2 : ses deuxième et quatrième lignes sont indépendantes, la troisième est l’opposée de la deuxième, et la première est l’opposée de la quatrième. Par le théorème du rang, \(\dim \operatorname{Ker} N = 2\). On trouve \(\operatorname{Ker} N = \operatorname{Vect}\big(e_2, (-1, 0, -1, 1)\big)\).
Ensuite, \(N^2\) est de rang 1, donc \(\dim \operatorname{Ker} N^2 = 3\). Enfin, \(\operatorname{Ker} N^3 = \mathbb{R}^4\). L’indice de nilpotence vaut 3.
- La ligne \(k\) du tableau de Young compte \(\dim \operatorname{Ker} N^k – \dim \operatorname{Ker} N^{k-1}\) cases, soit 2, puis 1, puis 1. Les colonnes ont pour hauteurs 3 et 1 : ce sont les tailles des blocs de Jordan.

\[J = \begin{pmatrix} 0 1 0 0 \\ 0 0 1 0 \\ 0 0 0 0 \\ 0 0 0 0 \end{pmatrix}.\]
La réduite de Jordan est formée d’un bloc de taille 3 et d’un bloc de taille 1.
- La première colonne de \(N^2\) montre que \(N^2 e_1 = (-1, 1, -1, 1) \neq 0\). Donc \(e_1 \notin \operatorname{Ker} N^2\). On forme la chaîne \(v_3 = e_1\), \(v_2 = N e_1 = (0, -1, 1, 0)\), \(v_1 = N^2 e_1 = (-1, 1, -1, 1)\). On a alors \(N v_1 = 0\), \(N v_2 = v_1\) et \(N v_3 = v_2\).
On complète par un vecteur de \(\operatorname{Ker} N\) non colinéaire à \(v_1\) : \(v_4 = e_2\), car la deuxième colonne de \(N\) est nulle. La famille \((v_1, v_2, v_3, v_4)\) est libre. En effet, la matrice \(P\) ci-dessous a pour déterminant \(-1\).
\[P = \begin{pmatrix} -1 0 1 0 \\ 1 -1 0 1 \\ -1 1 0 0 \\ 1 0 0 0 \end{pmatrix}.\]
Dans la base \((v_1, v_2, v_3, v_4)\), la matrice de \(N\) est \(J\) : \(N = P\,J\,P^{-1}\).
- Deux matrices nilpotentes sont semblables si et seulement si elles ont la même réduite de Jordan, c’est-à-dire la même partition de la taille en blocs. Les partitions de 4 sont \(4\), \(3 + 1\), \(2 + 2\), \(2 + 1 + 1\) et \(1 + 1 + 1 + 1\). Il y a donc 5 classes de similitude.
Barème : a) 0,5 point pour les puissances, 1 point pour les dimensions et l’indice ; b) 0,5 point pour le tableau, 0,5 point pour J ; c) 1 point pour la chaîne, 0,5 point pour le complément et P ; d) 1 point.
Exercice 5 : Problème : exponentielle de matrice et système différentiel (4 points)
- Les matrices \(D\) et \(N\) commutent d’après l’exercice 2, donc \(tD\) et \(tN\) aussi. Or, pour deux matrices qui commutent, l’exponentielle de la somme est le produit des exponentielles. Donc \(\exp(tA) = \exp(tD)\,\exp(tN)\).
- Comme \(N^2 = 0\), la série se réduit à deux termes : \(\exp(tN) = I_3 + tN\).
Par ailleurs, \(p_1\,p_2 = p_2\,p_1 = 0\) et \(p_i^2 = p_i\). Donc \(D^k = p_1 + 2^k\,p_2\) pour \(k \geq\, 1\), et aussi pour \(k = 0\) puisque \(p_1 + p_2 = I_3\). En sommant la série, \(\exp(tD) = e^{t}\,p_1 + e^{2t}\,p_2\).
- D’abord, \(p_1\,N = 0\). En effet, \(p_1\,N = p_1 A – p_1 D = p_1 A – p_1\), et \(A\,p_1 = p_1\) car \(\operatorname{Im} p_1 = \operatorname{Ker}(A – I_3)\). Ensuite, \(p_2\,N = N – p_1 N = N\). Par conséquent :
\[\exp(tA) = (e^{t}\,p_1 + e^{2t}\,p_2)(I_3 + tN) = e^{t}\,p_1 + e^{2t}\,(p_2 + tN).\]Avec \(p_2 + tN = \begin{pmatrix} -t 1 + t t \\ -t 1 + t t \\ -1 1 1 \end{pmatrix}\), on obtient :
\[\exp(tA) = \begin{pmatrix} e^{t} – t\,e^{2t} -e^{t} + (1 + t)\,e^{2t} t\,e^{2t} \\ -t\,e^{2t} (1 + t)\,e^{2t} t\,e^{2t} \\ e^{t} – e^{2t} -e^{t} + e^{2t} e^{2t} \end{pmatrix}.\]
Contrôle : pour \(t = 0\), on retrouve bien \(I_3\).
- D’après le théorème de Cauchy-Lipschitz linéaire, l’unique solution est \(X(t) = \exp(tA)\,X(0)\), c’est-à-dire la troisième colonne de \(\exp(tA)\). Donc \(X(t) = \big(t\,e^{2t},\; t\,e^{2t},\; e^{2t}\big)\).
Vérification. On a \(X^{\prime}(t) = \big((1 + 2t)\,e^{2t},\; (1 + 2t)\,e^{2t},\; 2e^{2t}\big)\). De plus, la première ligne de \(A\,X(t)\) vaut \(2t\,e^{2t} + e^{2t}\). La deuxième vaut \(-t\,e^{2t} + 3t\,e^{2t} + e^{2t} = (1 + 2t)\,e^{2t}\). La troisième vaut \(-t\,e^{2t} + t\,e^{2t} + 2e^{2t} = 2e^{2t}\). On retrouve bien \(X^{\prime}(t) = A\,X(t)\), avec \(X(0) = (0, 0, 1)\).
Barème : a) 1 point (commutation citée) ; b) 0,5 point pour exp(tN), 0,5 point pour exp(tD) ; c) 1 point ; d) 0,5 point pour la solution, 0,5 point pour la vérification.
Erreur fréquente : écrire \(\exp(tA) = \exp(tD)\,\exp(tN)\) avec une décomposition dont les termes ne commutent pas, ce qui donne un résultat faux.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : réduction de Jordan et décomposition de Dunford
Pour consolider ce que le corrigé vous a appris, relisez le cours « Réduction de Jordan » en L3 puis entraînez-vous avec les exercices corrigés réduction de jordan.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.