Ce chapitre ouvre l’étude des endomorphismes d’un espace euclidien. Il commence par le théorème de représentation des formes linéaires, qui permet de définir l’adjoint d’un endomorphisme. En base orthonormée, sa matrice est simplement la transposée. On en déduit un outil clé : l’orthogonal d’un sous-espace stable par \(u\) est stable par \(u^{*}\).
Ce cours sur les isométries vectorielles spé étudie ensuite les matrices orthogonales, les groupes \(O_n(\mathbb{R})\) et \(SO_n(\mathbb{R})\), l’orientation, puis les réflexions et les rotations. Dans le plan, tout se ramène aux nombres complexes de module 1. En dimension 3, on apprend à trouver l’axe et l’angle d’une rotation.
Enfin, la forme réduite d’une isométrie prépare directement le théorème spectral, étudié juste après. Ces méthodes reviennent sans cesse aux oraux, sous forme de calculs rapides ou d’exercices de réduction.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur isométries vectorielles.
I. Formes linéaires et adjoint d’un endomorphisme
Dans tout le chapitre, \(E\) désigne un espace euclidien, c’est-à-dire un \(\mathbb{R}\)-espace vectoriel de dimension finie \(n \geq\, 1\) muni d’un produit scalaire \(\langle \cdot, \cdot \rangle\). La norme associée est notée \(\|\cdot\|\). On suppose connus les résultats de première année : bases orthonormées, orthogonal d’un sous-espace, projection orthogonale.
1. Représentation des formes linéaires
Pour \(a \in E\), l’application \(x \mapsto \langle a, x \rangle\) est une forme linéaire. Le résultat suivant affirme qu’on les obtient toutes ainsi. C’est le point de départ de tout le chapitre.
Pour toute forme linéaire \(\varphi\) sur \(E\), il existe un unique vecteur \(a \in E\) tel que \(\varphi(x) = \langle a, x \rangle\) pour tout \(x \in E\). Autrement dit, l’application \(a \mapsto \langle a, \cdot \rangle\) est un isomorphisme de \(E\) sur son dual \(E^{*}\).
L’application \(\Phi : a \mapsto \langle a, \cdot \rangle\) est linéaire de \(E\) dans \(E^{*}\). Elle est injective : si \(\langle a, x \rangle = 0\) pour tout \(x\), alors en prenant \(x = a\) on obtient \(\|a\|^2 = 0\), donc \(a = 0\). Or \(\dim E^{*} = \dim E = n\). Par conséquent, \(\Phi\) est un isomorphisme, ce qui donne l’existence et l’unicité.
En pratique, on calcule \(a\) dans une base orthonormée \((e_1, \ldots, e_n)\). En effet, \(\varphi(e_i) = \langle a, e_i \rangle\) est la \(i\)-ième coordonnée de \(a\). Ainsi \(a = \sum_{i=1}^{n} \varphi(e_i)\, e_i\).
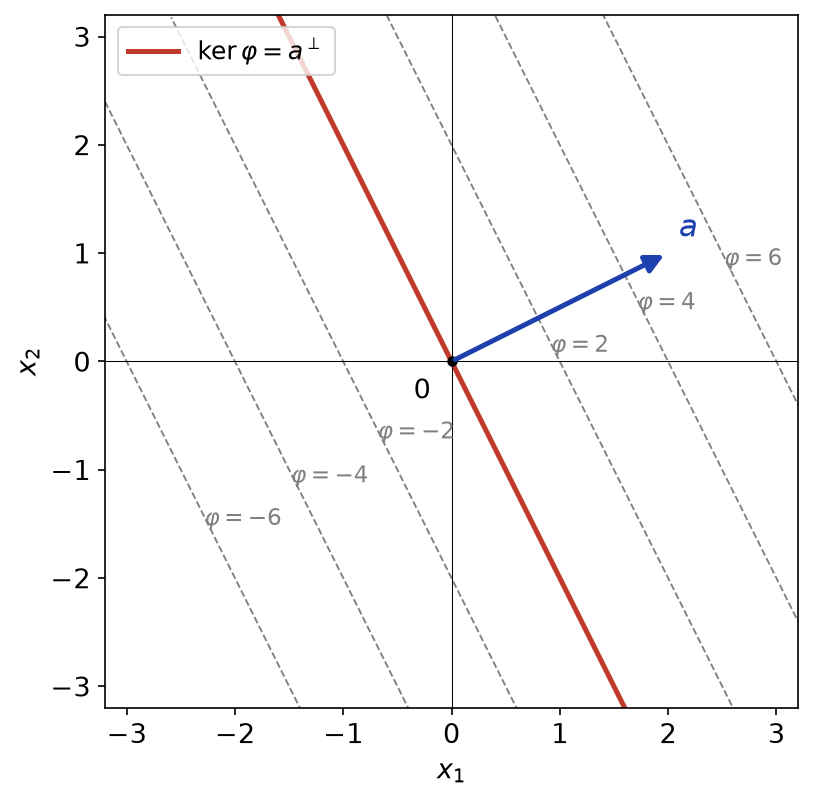
Dans \(\mathbb{R}^2\) muni du produit scalaire canonique, la forme \(\varphi(x_1, x_2) = 2x_1 + x_2\) est représentée par \(a = (2, 1)\). Son noyau est la droite \(a^{\perp}\), et les lignes de niveau \(\varphi = c\) sont des droites parallèles à \(a^{\perp}\).
La figure ci-dessous montre cette situation : le vecteur \(a\) est orthogonal aux lignes de niveau de \(\varphi\). De plus, \(\varphi\) croît le plus vite dans la direction de \(a\).
2. Existence et propriétés de l’adjoint
Pour tout \(u \in \mathcal{L}(E)\), il existe un unique endomorphisme \(u^{*} \in \mathcal{L}(E)\) tel que
\[\forall (x, y) \in E^2, \quad \langle u(x), y \rangle = \langle x, u^{*}(y) \rangle.\]
On l’appelle l’adjoint de \(u\).
Fixons \(y \in E\). L’application \(x \mapsto \langle u(x), y \rangle\) est une forme linéaire. D’après le théorème de représentation, il existe un unique vecteur, noté \(u^{*}(y)\), tel que \(\langle u(x), y \rangle = \langle u^{*}(y), x \rangle\) pour tout \(x\). Il reste à voir que \(u^{*}\) est linéaire. Pour \(y, z \in E\) et \(\lambda \in \mathbb{R}\), on a pour tout \(x\) :
\[\langle x, u^{*}(\lambda y + z) \rangle = \lambda \langle u(x), y \rangle + \langle u(x), z \rangle = \langle x, \lambda u^{*}(y) + u^{*}(z) \rangle.\]
Le vecteur \(u^{*}(\lambda y + z) – \lambda u^{*}(y) – u^{*}(z)\) est donc orthogonal à tout \(E\), donc nul.
Pour \(u, v \in \mathcal{L}(E)\) et \(\lambda \in \mathbb{R}\) :
- \((\lambda u + v)^{*} = \lambda u^{*} + v^{*}\) et \((u^{*})^{*} = u\) ;
- \((u \circ v)^{*} = v^{*} \circ u^{*}\) et \(\mathrm{id}_E^{*} = \mathrm{id}_E\) ;
- si \(u\) est inversible, \(u^{*}\) l’est aussi et \((u^{*})^{-1} = (u^{-1})^{*}\).
Chaque point se prouve par unicité. Par exemple, \(\langle u(v(x)), y \rangle = \langle v(x), u^{*}(y) \rangle = \langle x, v^{*}(u^{*}(y)) \rangle\). Ainsi \(v^{*} \circ u^{*}\) convient comme adjoint de \(u \circ v\).
3. Matrice de l’adjoint en base orthonormée
Soit \(\mathcal{B}\) une base orthonormée de \(E\) et \(A = \mathrm{Mat}_{\mathcal{B}}(u)\). Alors \(\mathrm{Mat}_{\mathcal{B}}(u^{*}) = A^{T}\).
Notons \(X\), \(Y\) les colonnes de coordonnées de \(x\), \(y\) dans \(\mathcal{B}\), et \(B\) la matrice de \(u^{*}\). Comme \(\mathcal{B}\) est orthonormée, \(\langle x, y \rangle = X^{T} Y\). La définition donne \((AX)^{T} Y = X^{T} B Y\), soit \(X^{T} A^{T} Y = X^{T} B Y\) pour toutes colonnes \(X\), \(Y\). En prenant les vecteurs de la base canonique, on obtient \(B = A^{T}\).
Ce résultat est faux dans une base quelconque. Si \(S\) est la matrice de Gram de la base, alors \(\langle x, y \rangle = X^{T} S Y\) et la matrice de \(u^{*}\) vaut \(S^{-1} A^{T} S\). Il faut donc toujours vérifier que la base est orthonormée avant de transposer.
On en déduit aussitôt que \(\mathrm{rg}(u^{*}) = \mathrm{rg}(u)\), \(\det(u^{*}) = \det(u)\), \(\mathrm{tr}(u^{*}) = \mathrm{tr}(u)\) et \(\chi_{u^{*}} = \chi_u\). En effet, une matrice et sa transposée ont même rang, même déterminant et même polynôme caractéristique.
Pour calculer l’adjoint de \(u\), deux voies existent. D’abord, si l’on dispose d’une base orthonormée, on écrit la matrice de \(u\) et on la transpose. Sinon, on part de \(\langle u(x), y \rangle\) et on transforme l’expression jusqu’à l’écrire \(\langle x, v(y) \rangle\) avec \(v\) linéaire : par unicité, \(u^{*} = v\). La seconde voie est souvent la seule praticable sur un espace de matrices ou de fonctions.
Sur \(\mathcal{M}_n(\mathbb{R})\) muni de \(\langle M, N \rangle = \mathrm{tr}(M^{T} N)\), fixons \(A\) et posons \(u(M) = AM\). Alors \(\langle AM, N \rangle = \mathrm{tr}(M^{T} A^{T} N) = \langle M, A^{T} N \rangle\). Par conséquent, \(u^{*}(N) = A^{T} N\).
II. Adjoint et sous-espaces stables
L’adjoint permet de fabriquer de nouveaux sous-espaces stables à partir d’anciens. C’est l’outil qui rend possible la réduction des isométries, puis celle des endomorphismes symétriques.
Soit \(F\) un sous-espace vectoriel de \(E\). Si \(F\) est stable par \(u\), alors \(F^{\perp}\) est stable par \(u^{*}\).
Soit \(y \in F^{\perp}\). Pour tout \(x \in F\), on a \(u(x) \in F\), donc \(\langle x, u^{*}(y) \rangle = \langle u(x), y \rangle = 0\). Ainsi \(u^{*}(y)\) est orthogonal à \(F\), c’est-à-dire \(u^{*}(y) \in F^{\perp}\).
Comme \((u^{*})^{*} = u\), on a aussi la réciproque : si \(F^{\perp}\) est stable par \(u^{*}\), alors \(F = (F^{\perp})^{\perp}\) est stable par \(u\). Ainsi, \(F\) est stable par \(u\) si et seulement si \(F^{\perp}\) est stable par \(u^{*}\).
Pour tout \(u \in \mathcal{L}(E)\), on a \(\ker u^{*} = (\mathrm{Im}\, u)^{\perp}\) et \(\mathrm{Im}\, u^{*} = (\ker u)^{\perp}\).
On a \(y \in \ker u^{*}\) si et seulement si \(\langle x, u^{*}(y) \rangle = 0\) pour tout \(x\), soit \(\langle u(x), y \rangle = 0\) pour tout \(x\). C’est exactement \(y \in (\mathrm{Im}\, u)^{\perp}\). En appliquant ce résultat à \(u^{*}\), on obtient \(\ker u = (\mathrm{Im}\, u^{*})^{\perp}\), d’où la seconde égalité par passage à l’orthogonal.
Pour trouver les plans stables par \(u\) dans un espace euclidien de dimension 3, on cherche les droites stables par \(u^{*}\). Concrètement, un plan \(P = n^{\perp}\) est stable par \(u\) si et seulement si \(n\) est un vecteur propre de \(u^{*}\). En base orthonormée, il suffit donc de chercher les vecteurs propres de \(A^{T}\).
Soit \(u\) canoniquement associé à \(A = \begin{pmatrix} 2 1 0 \\ 0 2 0 \\ 0 0 3 \end{pmatrix}\). Les vecteurs propres de \(A^{T}\) sont colinéaires à \((0, 1, 0)\) ou à \((0, 0, 1)\). Par conséquent, les seuls plans stables par \(u\) sont \(\{y = 0\}\) et \(\{z = 0\}\).
III. Matrices orthogonales et groupe orthogonal
1. Définition et caractérisations
Une matrice \(A \in \mathcal{M}_n(\mathbb{R})\) est orthogonale si \(A^{T} A = I_n\). On note \(O_n(\mathbb{R})\) leur ensemble, et \(SO_n(\mathbb{R})\) l’ensemble des matrices orthogonales de déterminant \(1\).
Pour \(A \in \mathcal{M}_n(\mathbb{R})\), les assertions suivantes sont équivalentes :
- \(A \in O_n(\mathbb{R})\) ;
- \(A A^{T} = I_n\), autrement dit \(A\) est inversible et \(A^{-1} = A^{T}\) ;
- les colonnes de \(A\) forment une base orthonormée de \(\mathbb{R}^n\) ;
- les lignes de \(A\) forment une base orthonormée de \(\mathbb{R}^n\).
Le coefficient \((i, j)\) de \(A^{T} A\) vaut \(\langle C_i, C_j \rangle\), où \(C_i\) est la \(i\)-ième colonne. Donc \(A^{T} A = I_n\) signifie que les colonnes sont orthonormées. De plus, en dimension finie, \(A^{T} A = I_n\) équivaut à \(A A^{T} = I_n\). Enfin, le coefficient \((i, j)\) de \(A A^{T}\) est le produit scalaire des lignes \(i\) et \(j\).
Si \(A\) est orthogonale, alors \(\det(A)^2 = \det(A^{T}A) = 1\). Ainsi \(\det A \in \{-1, 1\}\). La réciproque est fausse : la matrice \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\) a pour déterminant \(1\) sans être orthogonale.
\(O_n(\mathbb{R})\) est un sous-groupe de \(GL_n(\mathbb{R})\), appelé groupe orthogonal. \(SO_n(\mathbb{R})\) en est un sous-groupe, noyau du morphisme \(\det : O_n(\mathbb{R}) \to \{-1, 1\}\), appelé groupe spécial orthogonal.
En effet, \(I_n\) est orthogonale. Ensuite, si \(A, B \in O_n(\mathbb{R})\), alors \((AB)^{T} AB = B^{T} A^{T} A B = I_n\). Enfin, \((A^{-1})^{T} A^{-1} = A A^{T} = I_n\).
Soit \(\mathcal{B}\) une base orthonormée de \(E\) et \(\mathcal{B}^{\prime}\) une autre base. Alors \(\mathcal{B}^{\prime}\) est orthonormée si et seulement si la matrice de passage \(P\) de \(\mathcal{B}\) à \(\mathcal{B}^{\prime}\) est orthogonale.
Cette proposition a une conséquence pratique majeure. Dans ce cas, \(P^{-1} = P^{T}\), et la formule de changement de base s’écrit \(A^{\prime} = P^{T} A P\). On n’a donc jamais besoin d’inverser la matrice de passage.
Pour reconnaître une matrice orthogonale, on vérifie que chaque colonne est de norme \(1\), puis que les colonnes sont deux à deux orthogonales. Il y a \(n + \frac{n(n-1)}{2}\) conditions à tester. Ensuite, on calcule le déterminant pour savoir si \(A \in SO_n(\mathbb{R})\).
La matrice \(A = \frac{1}{3}\begin{pmatrix} 2 -1 2 \\ 2 2 -1 \\ -1 2 2 \end{pmatrix}\) a des colonnes de norme \(\frac{1}{3}\sqrt{4 + 4 + 1} = 1\). De plus, leurs produits scalaires deux à deux sont nuls, par exemple \(\frac{1}{9}(-2 + 4 – 2) = 0\). Enfin, \(\det A = \frac{27}{27} = 1\). Donc \(A \in SO_3(\mathbb{R})\).
2. Orientation d’un espace euclidien
Deux bases de \(E\) ont même orientation si le déterminant de la matrice de passage de l’une à l’autre est strictement positif. Orienter \(E\), c’est choisir une base de référence : les bases de même orientation qu’elle sont dites directes, les autres indirectes.
Échanger deux vecteurs d’une base change son orientation. En revanche, une permutation circulaire de trois vecteurs la conserve, car c’est une permutation paire.
Si \(\mathcal{B}\) et \(\mathcal{B}^{\prime}\) sont deux bases orthonormées directes, la matrice de passage est dans \(SO_n(\mathbb{R})\). Par conséquent, \(\det_{\mathcal{B}} = \det_{\mathcal{B}^{\prime}}\). Ce déterminant commun s’appelle le produit mixte, noté \([x_1, \ldots, x_n]\).
En dimension 3 orientée, le produit vectoriel \(x \wedge y\) est l’unique vecteur tel que \([x, y, z] = \langle x \wedge y, z \rangle\) pour tout \(z\). Il existe par le théorème de représentation. En base orthonormée directe, on retrouve les formules usuelles de coordonnées.
IV. Isométries vectorielles d’un espace euclidien
1. Définition et caractérisations
Une isométrie vectorielle de \(E\) est un endomorphisme \(u\) de \(E\) qui conserve la norme : \(\|u(x)\| = \|x\|\) pour tout \(x \in E\). On note \(O(E)\) leur ensemble.
Pour \(u \in \mathcal{L}(E)\), les assertions suivantes sont équivalentes :
- \(u\) est une isométrie ;
- \(u\) conserve le produit scalaire : \(\langle u(x), u(y) \rangle = \langle x, y \rangle\) pour tous \(x, y\) ;
- \(u^{*} \circ u = \mathrm{id}_E\), autrement dit \(u\) est inversible et \(u^{*} = u^{-1}\) ;
- \(u\) transforme une (ou toute) base orthonormée en une base orthonormée ;
- la matrice de \(u\) dans une base orthonormée est orthogonale.
Si \(u\) conserve la norme, l’identité de polarisation \(\langle x, y \rangle = \frac{1}{2}(\|x + y\|^2 – \|x\|^2 – \|y\|^2)\) montre que \(u\) conserve le produit scalaire. Ensuite, \(\langle u(x), u(y) \rangle = \langle x, y \rangle\) s’écrit \(\langle (u^{*} \circ u)(x) – x, y \rangle = 0\) pour tout \(y\), donc \(u^{*} \circ u = \mathrm{id}_E\). En dimension finie, \(u\) est alors inversible d’inverse \(u^{*}\). Par ailleurs, en base orthonormée, \(u^{*} u = \mathrm{id}_E\) se traduit par \(A^{T} A = I_n\). Enfin, si \(A\) est orthogonale, alors \(\|u(x)\|^2 = (AX)^{T} AX = X^{T} X = \|x\|^2\).
Ainsi \(O(E)\) est un groupe pour la composition, isomorphe à \(O_n(\mathbb{R})\) via le choix d’une base orthonormée. Les isométries de déterminant \(1\) forment le sous-groupe \(SO(E)\) : ce sont les rotations. Celles de déterminant \(-1\) sont parfois appelées isométries indirectes.
Soit \(u \in O(E)\). Les seules valeurs propres réelles possibles de \(u\) sont \(1\) et \(-1\). De plus, si \(F\) est stable par \(u\), alors \(u(F) = F\) et \(F^{\perp}\) est stable par \(u\).
Si \(u(x) = \lambda x\) avec \(x \neq 0\), alors \(\|x\| = |\lambda|\, \|x\|\), donc \(|\lambda| = 1\). Ensuite, \(u\) est injective, donc \(u(F) \subset F\) et l’égalité des dimensions donne \(u(F) = F\). Par suite, \(u^{-1}(F) = F\), c’est-à-dire que \(F\) est stable par \(u^{*} = u^{-1}\). D’après la partie II, \(F^{\perp}\) est alors stable par \((u^{*})^{*} = u\).
2. Symétries orthogonales et réflexions
Une symétrie orthogonale est une symétrie \(s\) par rapport à un sous-espace \(F\) parallèlement à \(F^{\perp}\). Lorsque \(F = H\) est un hyperplan, on dit que \(s\) est une réflexion.
Soit \(s\) une symétrie de \(E\), c’est-à-dire \(s^2 = \mathrm{id}_E\). Alors \(s\) est orthogonale si et seulement si \(s \in O(E)\), si et seulement si \(s^{*} = s\).
Posons \(F = \ker(s – \mathrm{id}_E)\) et \(G = \ker(s + \mathrm{id}_E)\). Si \(s\) est une isométrie, pour \(x \in F\) et \(y \in G\) on a \(\langle x, y \rangle = \langle s(x), s(y) \rangle = -\langle x, y \rangle\), donc \(F \perp G\). Réciproquement, si \(F \perp G\), le théorème de Pythagore donne \(\|s(x)\|^2 = \|x_F\|^2 + \|x_G\|^2 = \|x\|^2\). Enfin, pour \(s \in O(E)\), on a \(s^{*} = s^{-1} = s\). Inversement, si \(s^{*} = s\), alors \(s^{*} s = s^2 = \mathrm{id}_E\), donc \(s \in O(E)\).
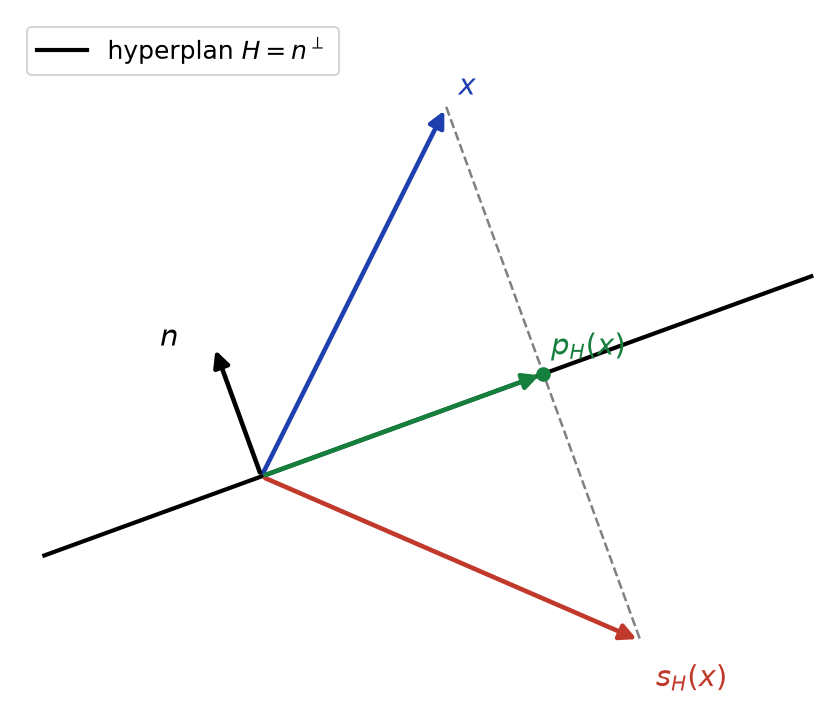
Pour une réflexion d’hyperplan \(H = n^{\perp}\), avec \(n \neq 0\), on dispose d’une formule explicite :
\[s_H(x) = x – 2\,\frac{\langle x, n \rangle}{\|n\|^2}\, n.\]
En effet, \(x – \frac{\langle x, n \rangle}{\|n\|^2} n\) est la projection orthogonale \(p_H(x)\), et \(s_H = 2p_H – \mathrm{id}_E\). Matriciellement, pour \(N\) la colonne de \(n\) en base orthonormée, \(s_H\) a pour matrice \(I_n – \frac{2}{N^{T}N} N N^{T}\). Comme le montre la figure ci-dessous, \(p_H(x)\) est le milieu de \(x\) et \(s_H(x)\).
Une réflexion a pour déterminant \(-1\) : dans une base orthonormée adaptée à \(H \oplus H^{\perp}\), sa matrice est \(\mathrm{diag}(1, \ldots, 1, -1)\). Plus généralement, une symétrie orthogonale par rapport à \(F\) a pour déterminant \((-1)^{\dim F^{\perp}}\).
V. Isométries du plan euclidien orienté
1. Le groupe O_2(R)
Pour \(\theta \in \mathbb{R}\), on pose
\[R(\theta) = \begin{pmatrix} \cos\theta -\sin\theta \\ \sin\theta \cos\theta \end{pmatrix}, \qquad S(\theta) = \begin{pmatrix} \cos\theta \sin\theta \\ \sin\theta -\cos\theta \end{pmatrix}.\]
On a \(SO_2(\mathbb{R}) = \{R(\theta),\ \theta \in \mathbb{R}\}\) et \(O_2(\mathbb{R}) \setminus SO_2(\mathbb{R}) = \{S(\theta),\ \theta \in \mathbb{R}\}\).
La première colonne \((a, b)\) d’une matrice orthogonale est unitaire. Il existe donc \(\theta\) tel que \(a = \cos\theta\) et \(b = \sin\theta\). La seconde colonne est unitaire et orthogonale à la première : c’est \((-\sin\theta, \cos\theta)\) ou son opposé. On obtient \(R(\theta)\), de déterminant \(1\), ou \(S(\theta)\), de déterminant \(-1\).
Les règles de calcul suivantes se vérifient avec les formules d’addition :
\[R(\theta) R(\theta^{\prime}) = R(\theta + \theta^{\prime}), \quad R(\theta) S(\varphi) = S(\theta + \varphi), \quad S(\varphi) R(\theta) = S(\varphi – \theta), \quad S(\varphi) S(\psi) = R(\varphi – \psi).\]
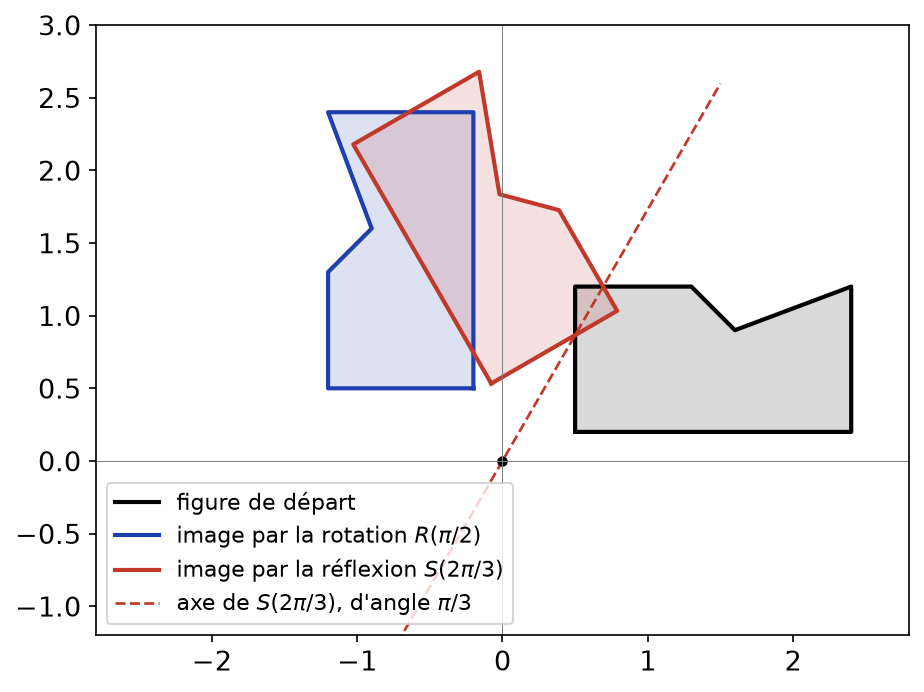
En particulier, \(S(\varphi)^2 = I_2\) et \(S(\varphi)\) est symétrique. C’est donc une réflexion, dont l’axe est la droite dirigée par \((\cos\frac{\varphi}{2}, \sin\frac{\varphi}{2})\). La figure suivante montre l’action d’une rotation et d’une réflexion sur une même figure. La rotation conserve le sens de parcours, alors que la réflexion l’inverse.
2. Rotations du plan et nombres complexes
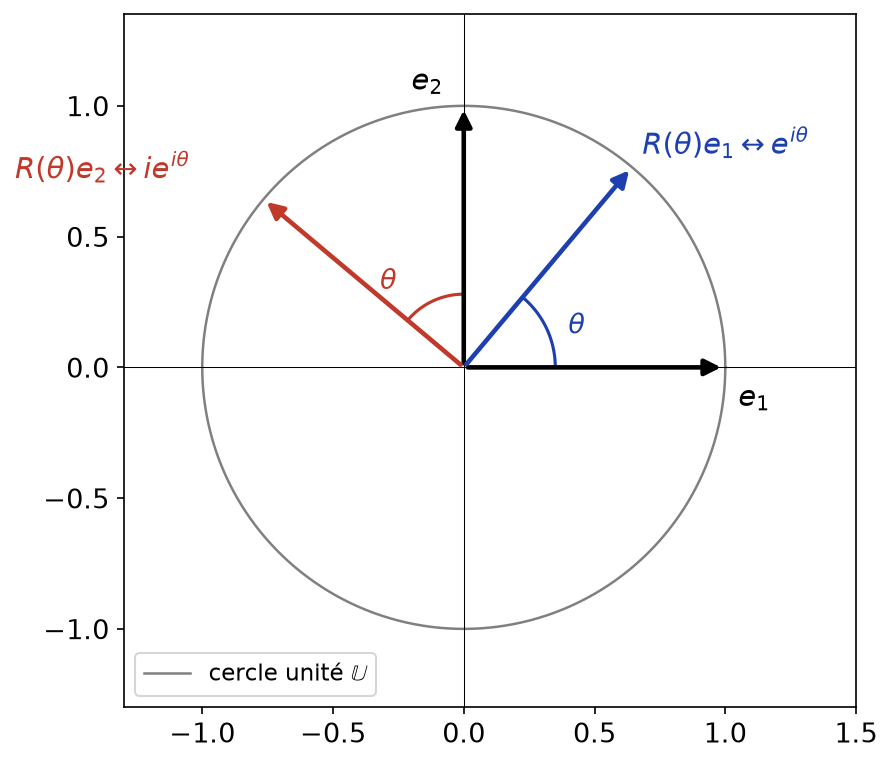
L’application \(e^{i\theta} \mapsto R(\theta)\) est bien définie et réalise un isomorphisme de groupes de \((\mathbb{U}, \times )\) sur \((SO_2(\mathbb{R}), \times )\). En particulier, \(SO_2(\mathbb{R})\) est commutatif.
Si \(e^{i\theta} = e^{i\theta^{\prime}}\), alors \(\theta – \theta^{\prime} \in 2\pi\mathbb{Z}\) et \(R(\theta) = R(\theta^{\prime})\) : l’application est bien définie. Elle est un morphisme car \(R(\theta)R(\theta^{\prime}) = R(\theta + \theta^{\prime})\). Elle est surjective d’après le théorème précédent. Enfin, \(R(\theta) = I_2\) impose \(\cos\theta = 1\), donc \(e^{i\theta} = 1\) : le noyau est trivial.
Géométriquement, si l’on identifie \((x, y)\) à \(z = x + iy\), la rotation \(R(\theta)\) devient \(z \mapsto e^{i\theta} z\). Comme le montre la figure ci-dessous, les images de \(e_1\) et \(e_2\) correspondent à \(e^{i\theta}\) et \(ie^{i\theta}\).
Soit \(E\) un plan euclidien orienté et \(r \in SO(E)\). La matrice de \(r\) est la même, égale à \(R(\theta)\), dans toute base orthonormée directe. Le réel \(\theta\), défini modulo \(2\pi\), est l’angle de la rotation. Dans une base orthonormée indirecte, la matrice devient \(R(-\theta)\).
En effet, la matrice de passage entre deux bases orthonormées directes est une matrice \(R(\alpha)\), qui commute avec \(R(\theta)\). Pour une base indirecte, la matrice de passage est une \(S(\alpha)\), et \(S(\alpha) R(\theta) S(\alpha) = R(-\theta)\).
Pour classer une isométrie \(u\) d’un plan euclidien, on écrit sa matrice \(A\) en base orthonormée. Si \(\det A = 1\), on lit \(\cos\theta\) et \(\sin\theta\) dans la première colonne : c’est la rotation d’angle \(\theta\). Si \(\det A = -1\), c’est une réflexion, et son axe est \(\ker(A – I_2)\). On le trouve en résolvant un système, ou en lisant l’angle \(\varphi\) de \(S(\varphi)\) puis en prenant la droite d’angle \(\frac{\varphi}{2}\).
VI. Réduction des isométries et rotations de l’espace
1. Forme réduite d’une isométrie
Tout endomorphisme d’un \(\mathbb{R}\)-espace vectoriel de dimension finie non nulle admet une droite ou un plan stable.
Soit \(A\) la matrice de \(u\) dans une base. Si \(A\) a une valeur propre réelle, un vecteur propre engendre une droite stable. Sinon, soit \(\lambda = a + ib\) une valeur propre complexe, avec \(b \neq 0\), et \(Z = X + iY\) un vecteur propre, où \(X, Y\) sont réels. En séparant parties réelle et imaginaire dans \(AZ = \lambda Z\), on obtient \(AX = aX – bY\) et \(AY = bX + aY\). Ainsi \(\mathrm{Vect}(X, Y)\) est stable. Il est de dimension 2, car \(X\) et \(Y\) ne sont pas colinéaires, sinon \(\lambda\) serait réelle.
Soit \(u \in O(E)\). Il existe une base orthonormée de \(E\) dans laquelle la matrice de \(u\) est diagonale par blocs :
\[\mathrm{diag}\big(I_p,\ -I_q,\ R(\theta_1),\ \ldots,\ R(\theta_k)\big), \quad \theta_j \in \mathbb{R} \setminus \pi\mathbb{Z}.\]
Traduction matricielle : toute \(A \in O_n(\mathbb{R})\) s’écrit \(A = P D P^{T}\) avec \(P \in O_n(\mathbb{R})\) et \(D\) de la forme ci-dessus.
On raisonne par récurrence sur \(n = \dim E\). D’après le lemme, il existe \(F\) stable par \(u\) de dimension 1 ou 2. Alors \(F^{\perp}\) est stable par \(u\) (partie IV), et les restrictions de \(u\) à \(F\) et \(F^{\perp}\) sont des isométries. Si \(\dim F = 1\), la restriction est \(\pm \mathrm{id}\). Si \(\dim F = 2\), c’est une rotation \(R(\theta)\) ou une réflexion. Or une réflexion du plan a pour matrice \(\mathrm{diag}(1, -1)\) dans une base orthonormée adaptée, et une rotation d’angle \(0\) ou \(\pi\) vaut \(\pm I_2\). On applique enfin l’hypothèse de récurrence à \(F^{\perp}\), puis on réordonne la base.
Autrement dit, une isométrie est une superposition de rotations planes dans des plans deux à deux orthogonaux, complétée par des symétries. On retiendra aussi que \(\det u = (-1)^q\).
2. Rotations de l’espace de dimension 3
Supposons \(E\) orienté et de dimension 3. Le théorème de réduction donne deux cas, selon le signe du déterminant.
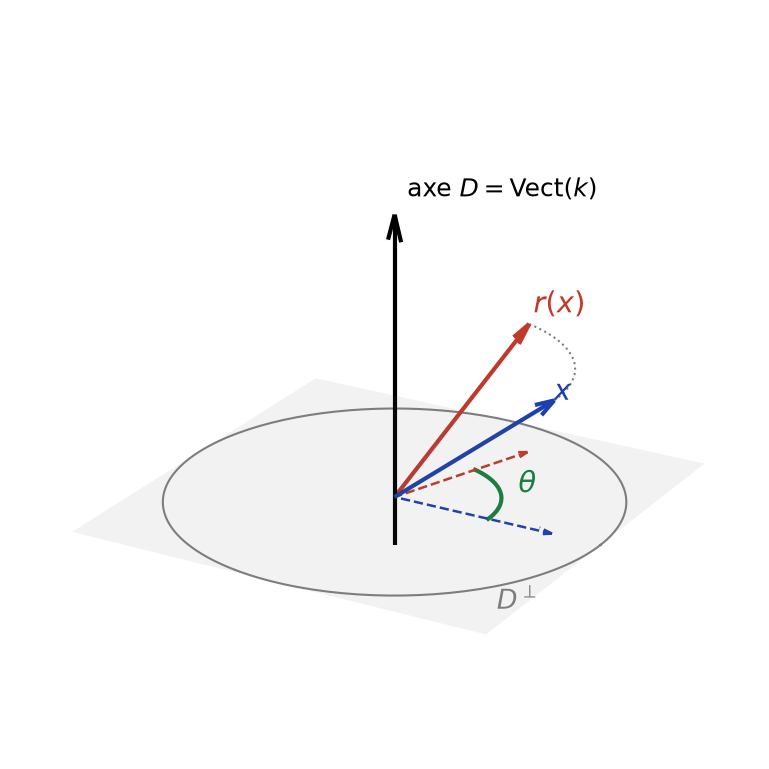
Soit \(r \in SO(E)\), \(r \neq \mathrm{id}_E\). Il existe un vecteur unitaire \(k\) et un réel \(\theta\) tels que, dans toute base orthonormée directe \((e_1, e_2, k)\), la matrice de \(r\) soit
\[\begin{pmatrix} \cos\theta -\sin\theta 0 \\ \sin\theta \cos\theta 0 \\ 0 0 1 \end{pmatrix}.\]
La droite \(D = \mathrm{Vect}(k) = \ker(r – \mathrm{id}_E)\) est l’axe de \(r\), et \(\theta\) est son angle, l’axe étant orienté par \(k\).
Le plan \(D^{\perp}\) est orienté par le choix de \(k\) : une base \((e_1, e_2)\) de \(D^{\perp}\) est directe si \((e_1, e_2, k)\) l’est. Changer \(k\) en \(-k\) change \(\theta\) en \(-\theta\). La figure ci-dessous représente cette situation : la composante de \(x\) sur l’axe est fixe, tandis que sa composante dans \(D^{\perp}\) tourne d’un angle \(\theta\).
Avec les notations précédentes, pour tout \(x \in E\) non colinéaire à \(k\) :
\[\mathrm{tr}(r) = 1 + 2\cos\theta, \qquad \det(k, x, r(x)) \text{ est du signe de } \sin\theta.\]
De plus, pour tout \(x \in E\), on a \(r(x) = \cos\theta\, x + (1 – \cos\theta)\langle x, k \rangle k + \sin\theta\, k \wedge x\).
La trace ne dépend pas de la base, d’où la première formule. Pour la seconde, on écrit \(x = \alpha e_1 + \beta e_2 + \gamma k\) dans une base orthonormée directe. Un calcul de déterminant donne alors \(\det(k, x, r(x)) = (\alpha^2 + \beta^2)\sin\theta\), qui est bien du signe de \(\sin\theta\).
Pour déterminer la nature de \(A \in O_3(\mathbb{R})\), on procède ainsi.
- On vérifie que \(A\) est orthogonale, puis on calcule \(\det A\).
- Si \(\det A = 1\) et \(A \neq I_3\), c’est une rotation. On trouve l’axe en résolvant \(AX = X\) et on choisit un vecteur directeur \(k\).
- On obtient \(\cos\theta\) par \(\mathrm{tr} A = 1 + 2\cos\theta\), puis le signe de \(\sin\theta\) par celui de \(\det(k, x, Ax)\) pour un \(x\) simple.
- Si \(\det A = -1\), alors \(-A\) est une rotation, et \(A\) est la composée de cette rotation avec \(-\mathrm{id}\). Si de plus \(A\) est symétrique et \(\mathrm{tr} A = 1\), c’est une réflexion.
Reprenons \(A = \frac{1}{3}\begin{pmatrix} 2 -1 2 \\ 2 2 -1 \\ -1 2 2 \end{pmatrix} \in SO_3(\mathbb{R})\). D’abord, \(A\) fixe \(k = \frac{1}{\sqrt{3}}(1, 1, 1)\) : chaque ligne a pour somme \(\frac{3}{3} = 1\). Ensuite, \(\mathrm{tr} A = 2 = 1 + 2\cos\theta\), donc \(\cos\theta = \frac{1}{2}\). Enfin, avec \(x = e_1\), on trouve \(\det(k, e_1, Ae_1) = \frac{1}{\sqrt{3}} > 0\). Par conséquent, \(A\) est la rotation d’axe dirigé par \((1, 1, 1)\) et d’angle \(\frac{\pi}{3}\).
Une rotation d’angle \(\pi\) est aussi appelée retournement. C’est la symétrie orthogonale par rapport à son axe, et sa matrice est symétrique. Ainsi, parmi les rotations, seuls \(\mathrm{id}_E\) et les retournements vérifient \(r^2 = \mathrm{id}_E\).
Ce qu’il faut retenir
- Toute forme linéaire sur \(E\) s’écrit de façon unique \(x \mapsto \langle a, x \rangle\).
- L’adjoint est défini par \(\langle u(x), y \rangle = \langle x, u^{*}(y) \rangle\) ; en base orthonormée, sa matrice est \(A^{T}\), et seulement dans ce cas.
- Si \(F\) est stable par \(u\), alors \(F^{\perp}\) est stable par \(u^{*}\) ; de plus \(\ker u^{*} = (\mathrm{Im}\, u)^{\perp}\).
- \(A \in O_n(\mathbb{R})\) si et seulement si \(A^{T}A = I_n\), si et seulement si ses colonnes forment une base orthonormée ; alors \(\det A = \pm 1\).
- Une isométrie conserve la norme, le produit scalaire, et vérifie \(u^{*} = u^{-1}\) ; ses valeurs propres réelles valent \(\pm 1\).
- Si \(F\) est stable par une isométrie \(u\), alors \(F^{\perp}\) l’est aussi.
- Une réflexion d’hyperplan \(n^{\perp}\) s’écrit \(x \mapsto x – 2\frac{\langle x, n \rangle}{\|n\|^2} n\).
- Dans le plan : les rotations \(R(\theta)\) forment un groupe isomorphe à \(\mathbb{U}\), les autres isométries sont des réflexions \(S(\varphi)\).
- Toute isométrie a, en base orthonormée, une matrice diagonale par blocs formée de \(1\), de \(-1\) et de blocs \(R(\theta)\).
- Une rotation de l’espace a un axe \(\ker(r – \mathrm{id})\), un angle donné par \(\mathrm{tr} = 1 + 2\cos\theta\) et le signe de \(\det(k, x, r(x))\).
Questions fréquentes sur isométries vectorielles
Pourquoi la matrice de l'adjoint n'est-elle pas toujours la transposée ?
La formule \(\mathrm{Mat}(u^{*}) = A^{T}\) n’est valable qu’en base orthonormée. Dans une base de matrice de Gram \(S\), on obtient \(S^{-1} A^{T} S\). C’est une erreur fréquente aux oraux : vérifiez toujours la base avant de transposer.
Comment trouver rapidement l'angle d'une rotation de l'espace ?
On trouve d’abord l’axe en résolvant \(AX = X\), puis on choisit un vecteur directeur \(k\). La trace donne \(\cos\theta\) par \(\mathrm{tr} A = 1 + 2\cos\theta\). Le signe de \(\sin\theta\) est celui de \(\det(k, x, Ax)\) pour un vecteur \(x\) simple non colinéaire à \(k\).
Une matrice de déterminant 1 est-elle une rotation ?
Non, il faut d’abord qu’elle soit orthogonale. Par exemple, \(\begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\) a pour déterminant 1 sans conserver la norme. On vérifie donc \(A^{T} A = I_n\) avant de parler de rotation.
Quelles sont les valeurs propres possibles d'une isométrie ?
Les seules valeurs propres réelles sont 1 et -1, car une isométrie conserve la norme. Les valeurs propres complexes sont toutes de module 1. La forme réduite en base orthonormée comporte donc des 1, des -1 et des blocs de rotation \(R(\theta)\).
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur isométries vectorielles
- À maîtriser avant : Polynômes d'endomorphismes et Cayley-Hamilton
- Chapitre précédent : Fonctions génératrices
- Chapitre suivant : Endomorphismes autoadjoints et théorème spectral
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup