Ce corrigé différentiel spé rédige entièrement les vingt-deux exercices du chapitre. Chaque solution commence par justifier la différentiabilité ou la classe C1, car aucune formule de calcul n’est licite sans cette étape. Les théorèmes utilisés sont ensuite cités par leur nom : règle de la chaîne, caractérisation par les dérivées partielles, intégrale de la différentielle le long d’un arc.
Restez vigilant sur trois points. D’abord, l’existence des dérivées partielles n’entraîne ni la continuité ni la différentiabilité. De plus, une fonction de différentielle nulle n’est constante que sur un ouvert connexe par arcs. Enfin, le théorème sur l’espace tangent exige que la différentielle ne s’annule pas au point étudié.
Les figures montrent les plans tangents, les lignes de niveau et les points remarquables obtenus dans les solutions.
Les énoncés se trouvent sur la page exercices de maths spé sur calcul différentiel.
Corrigé de l’exercice 1 : Dérivée selon un vecteur par la définition
- La fonction \(f\) est polynomiale. En dérivant par rapport à \(x\) à \(y\) fixé, puis par rapport à \(y\) à \(x\) fixé, on obtient \(\partial_{1} f(x, y) = 3x^{2} – 2y^{2}\) et \(\partial_{2} f(x, y) = -4xy + 1\).
- On a \(a + tv = (1 + 3t, 2 – t)\), donc \[\varphi(t) = (1 + 3t)^{3} – 2(1 + 3t)(2 – t)^{2} + (2 – t).\] Dérivons chaque terme. D’abord, \(\dfrac{d}{dt}(1 + 3t)^{3} = 9(1 + 3t)^{2}\), qui vaut \(9\) en \(0\). Ensuite, la dérivée de \((1 + 3t)(2 – t)^{2}\) vaut \(3(2 – t)^{2} – 2(1 + 3t)(2 – t)\), soit \(12 – 4 = 8\) en \(0\). Enfin, la dérivée de \(2 – t\) vaut \(-1\). Ainsi, \(\varphi^{\prime}(0) = 9 – 16 – 1\), d’où \(D_{v} f(a) = -8\).
- Les dérivées partielles de \(f\) sont polynomiales, donc continues sur \(\mathbb{R}^{2}\). Par conséquent, \(f\) est de classe \(C^{1}\), donc différentiable en \(a\). Alors \(D_{v} f(a) = df(a)(v) = 3\, \partial_{1} f(a) – \partial_{2} f(a)\). Or \(\partial_{1} f(a) = 3 – 8 = -5\) et \(\partial_{2} f(a) = -8 + 1 = -7\). On retrouve bien \(D_{v} f(a) = -15 + 7 = -8\).
- Dans la base canonique, orthonormée, \(\nabla f(a) = (-5, -7)\), de norme \(\sqrt{25 + 49} = \sqrt{74}\). D’après l’inégalité de Cauchy-Schwarz, pour \(\|u\| = 1\), \(D_{u} f(a) = \langle \nabla f(a), u \rangle \leq\, \sqrt{74}\), avec égalité si et seulement si \(u\) est colinéaire à \(\nabla f(a)\) et de même sens. Donc \(u = -\dfrac{1}{\sqrt{74}} (5, 7)\) et le maximum vaut \(\sqrt{74}\).
Corrigé de l’exercice 2 : Dérivées directionnelles sans continuité
- Soit \(v = (h, k)\) et \(t \neq 0\). Si \(k = 0\), alors \(f(th, 0) = 0\) (même si \(h = 0\)), donc le taux d’accroissement est nul et \(D_{v} f(0, 0) = 0\). Si \(k \neq 0\), alors \[\dfrac{f(th, tk)}{t} = \dfrac{1}{t} \cdot \dfrac{t^{3} h^{2} k}{t^{4} h^{4} + t^{2} k^{2}} = \dfrac{h^{2} k}{t^{2} h^{4} + k^{2}} \xrightarrow[t \to 0]{ \dfrac{h^{2}}{k}.\] Ainsi, \(D_{(h,k)} f(0, 0) = \dfrac{h^{2}}{k}\) si \(k \neq 0\), et \(0\) si \(k = 0\).
- Posons \(L(v) = D_{v} f(0, 0)\). On a \(L(1, 0) = 0\) et \(L(0, 1) = 0\), mais \(L(1, 1) = 1\). Donc \(L(1, 1) \neq L(1, 0) + L(0, 1)\) : \(L\) n’est pas linéaire. Or, si \(f\) était différentiable en \((0, 0)\), on aurait \(L = df(0, 0)\), linéaire. Par conséquent, \(f\) n’est pas différentiable en \((0, 0)\).
- Pour \(x \neq 0\), \(f(x, mx) = \dfrac{m x^{3}}{x^{4} + m^{2} x^{2}} = \dfrac{m x}{x^{2} + m^{2}}\). Si \(m \neq 0\), cette quantité tend vers \(0/m^{2} = 0\). Si \(m = 0\), elle est nulle. Donc \(f(x, mx) \to 0\) le long de toute droite (et de même sur l’axe vertical, où \(f\) est nulle).
- Pour \(x \neq 0\), \(f(x, x^{2}) = \dfrac{x^{4}}{x^{4} + x^{4}} = \dfrac{1}{2}\). Ainsi, \(f(x, x^{2}) \to 1/2 \neq f(0, 0)\) quand \(x \to 0\). Donc \(f\) n’est pas continue en \((0, 0)\), bien que sa restriction à chaque droite passant par l’origine le soit. La figure de l’énoncé le montre : la parabole \(y = x^{2}\) reste dans la zone où \(f\) vaut \(1/2\).
Point de méthode : pour montrer qu’une fonction n’est pas différentiable, il suffit souvent de trouver une direction où \(D_{v} f(a)\) n’existe pas, ou de prouver que \(v \mapsto D_{v} f(a)\) n’est pas linéaire, ou encore que \(f\) n’est pas continue.
Corrigé de l’exercice 3 : Matrices jacobiennes et composition
- Les composantes de \(F\) et \(G\) sont polynomiales. Leurs dérivées partielles existent donc et sont continues : \(F\) et \(G\) sont de classe \(C^{1}\). On obtient \[J_{F}(x, y, z) = \begin{pmatrix} yz xz xy \\ 2x -1 2z \end{pmatrix}, \qquad J_{G}(u, v) = \begin{pmatrix} 1 1 \\ 1 -1 \\ v u \end{pmatrix}.\]
- En \(a = (1, -1, 2)\), on a \(yz = -2\), \(xz = 2\), \(xy = -1\), \(2x = 2\) et \(2z = 4\). Donc \(dF(a)(h_{1}, h_{2}, h_{3}) = ( -2h_{1} + 2h_{2} – h_{3},\ 2h_{1} – h_{2} + 4h_{3} )\).
- D’abord, \(G(1, 0) = (1, 1, 0)\). Ensuite, \(J_{F}(1, 1, 0) = \begin{pmatrix} 0 0 1 \\ 2 -1 0 \end{pmatrix}\) et \(J_{G}(1, 0) = \begin{pmatrix} 1 1 \\ 1 -1 \\ 0 1 \end{pmatrix}\). La règle de la chaîne donne \(J_{F \circ G}(1, 0) = J_{F}(1, 1, 0) \, J_{G}(1, 0)\), d’où \(J_{F \circ G}(1, 0) = \begin{pmatrix} 0 1 \\ 1 3 \end{pmatrix}\).
- Directement, \(F \circ G(u, v) = ( (u^{2} – v^{2}) uv,\ (u + v)^{2} – (u – v) + u^{2} v^{2} )\). La première composante vaut \(u^{3} v – u v^{3}\) : ses dérivées partielles sont \(3u^{2} v – v^{3}\) et \(u^{3} – 3uv^{2}\), soit \(0\) et \(1\) en \((1, 0)\). La seconde a pour dérivées \(2(u + v) – 1 + 2uv^{2}\) et \(2(u + v) + 1 + 2u^{2} v\), soit \(1\) et \(3\) en \((1, 0)\). On retrouve bien la même matrice.
Corrigé de l’exercice 4 : Norme euclidienne et forme quadratique
- On a vu dans le cours que \(\varphi : x \mapsto \|x\|^{2}\) est différentiable, avec \(d\varphi(a)(h) = 2 \langle a, h \rangle\). Sur \(E \setminus \{0\}\), \(\varphi\) est à valeurs dans \(]0, +\infty[\), où la racine carrée est dérivable. Par la règle de la chaîne, \(N = \sqrt{\varphi}\) est différentiable en \(a \neq 0\), et \[dN(a)(h) = \dfrac{1}{2\sqrt{\varphi(a)}} \, d\varphi(a)(h) = \dfrac{\langle a, h \rangle}{\|a\|}.\] Donc \(\nabla N(a) = \dfrac{a}{\|a\|}\), vecteur unitaire.
- Soit \(v \neq 0\). Alors \(t \mapsto N(tv) = |t| \|v\|\) n’est pas dérivable en \(0\) : ses dérivées à droite et à gauche valent \(\|v\|\) et \(-\|v\|\). Donc \(D_{v} N(0)\) n’existe pas, et \(N\) n’est pas différentiable en \(0\).
- L’application \(B(x, y) = \langle u(x), y \rangle\) est bilinéaire et \(q(x) = B(x, x)\). Par la règle de la chaîne appliquée à \(x \mapsto (x, x)\), linéaire, puis à \(B\), on obtient \[dq(a)(h) = B(h, a) + B(a, h) = \langle u(h), a \rangle + \langle u(a), h \rangle.\] Or \(\langle u(h), a \rangle = \langle h, u^{*}(a) \rangle\). Ainsi, \(dq(a)(h) = \langle (u + u^{*})(a), h \rangle\), d’où \(\nabla q(a) = (u + u^{*})(a)\), qui vaut \(2u(a)\) si \(u\) est symétrique.
- Ici \(u(x, y) = (x + 2y, 3y)\), donc \(q(x, y) = x(x + 2y) + 3y^{2} = x^{2} + 2xy + 3y^{2}\). Les dérivées partielles donnent \(\nabla q(x, y) = (2x + 2y, 2x + 6y)\). Par ailleurs, la matrice de \(u + u^{*}\) est \(\begin{pmatrix} 1 2 \\ 0 3 \end{pmatrix} + \begin{pmatrix} 1 0 \\ 2 3 \end{pmatrix} = \begin{pmatrix} 2 2 \\ 2 6 \end{pmatrix}\). Son image de \((x, y)\) est \((2x + 2y, 2x + 6y)\) : la formule est vérifiée.
Corrigé de l’exercice 5 : Une fonction de classe C¹ par ses dérivées partielles
- Sur l’ouvert \(\mathbb{R}^{2} \setminus \{(0, 0)\}\), \(f\) est un quotient de polynômes dont le dénominateur ne s’annule pas. Elle y est donc de classe \(C^{1}\). Écrivons \(f = \dfrac{x^{3} y – x y^{3}}{x^{2} + y^{2}}\). Alors \[\partial_{x} f = \dfrac{(3x^{2} y – y^{3})(x^{2} + y^{2}) – 2x(x^{3} y – x y^{3})}{(x^{2} + y^{2})^{2}}.\] Le numérateur vaut \(3x^{4} y + 3x^{2} y^{3} – x^{2} y^{3} – y^{5} – 2x^{4} y + 2x^{2} y^{3} = x^{4} y + 4x^{2} y^{3} – y^{5}\). Donc \(\partial_{x} f(x, y) = \dfrac{y(x^{4} + 4x^{2} y^{2} – y^{4})}{(x^{2} + y^{2})^{2}}\).
- On a \(f(y, x) = \dfrac{yx(y^{2} – x^{2})}{x^{2} + y^{2}} = -f(x, y)\). Dérivons l’égalité \(f(x, y) = -f(y, x)\) par rapport à \(y\) : on obtient \(\partial_{y} f(x, y) = -\partial_{x} f(y, x)\). Ainsi, \(\partial_{y} f(x, y) = \dfrac{x(x^{4} – 4x^{2} y^{2} – y^{4})}{(x^{2} + y^{2})^{2}}\).
- Pour tout \(t\), \(f(t, 0) = 0\) et \(f(0, t) = 0\). Les taux d’accroissement sont nuls, donc \(\partial_{x} f(0, 0) = \partial_{y} f(0, 0) = 0\).
- Il reste à prouver la continuité des dérivées partielles en l’origine. On a \(x^{4} + 4x^{2} y^{2} + y^{4} \leq\, 2(x^{4} + 2x^{2} y^{2} + y^{4}) = 2(x^{2} + y^{2})^{2}\). Par l’inégalité triangulaire, \[|\partial_{x} f(x, y)| \leq\, \dfrac{|y| (x^{4} + 4x^{2} y^{2} + y^{4})}{(x^{2} + y^{2})^{2}} \leq\, 2|y| \xrightarrow[(x,y) \to (0,0)]{ 0.\] De même, \(|\partial_{y} f(x, y)| \leq\, 2|x| \to 0\). Les deux dérivées partielles sont donc continues en \((0, 0)\), et sur \(\mathbb{R}^{2}\). D’après le théorème de caractérisation, \(f\) est de classe \(C^{1}\) sur \(\mathbb{R}^{2}\).
- Pour \(y \neq 0\), \(\partial_{x} f(0, y) = \dfrac{y \times (-y^{4})}{y^{4}} = -y\), et cette formule vaut aussi en \(y = 0\). De même, pour \(x \neq 0\), \(\partial_{y} f(x, 0) = \dfrac{x \cdot x^{4}}{x^{4}} = x\). Donc \(\partial_{x} f(0, y) = -y\) et \(\partial_{y} f(x, 0) = x\). Ces fonctions sont dérivables, ce qui servira dans l’étude des dérivées secondes.
Corrigé de l’exercice 6 : Dérivée le long d’un cercle
- La fonction \(f\) est polynomiale, donc \(C^{1}\), et \(\nabla f(x, y) = (2x + y, x + 2y)\). De plus, \(\gamma^{\prime}(t) = (-\sin t, \cos t)\). La règle de la chaîne donne \[(f \circ \gamma)^{\prime}(t) = -(2\cos t + \sin t) \sin t + (\cos t + 2\sin t) \cos t = \cos^{2} t – \sin^{2} t.\] Ainsi, \((f \circ \gamma)^{\prime}(t) = \cos(2t)\).
- Directement, \(f(\gamma(t)) = \cos^{2} t + \cos t \sin t + \sin^{2} t = 1 + \dfrac{1}{2} \sin(2t)\). Sa dérivée vaut \(\cos(2t)\) : le résultat est confirmé.
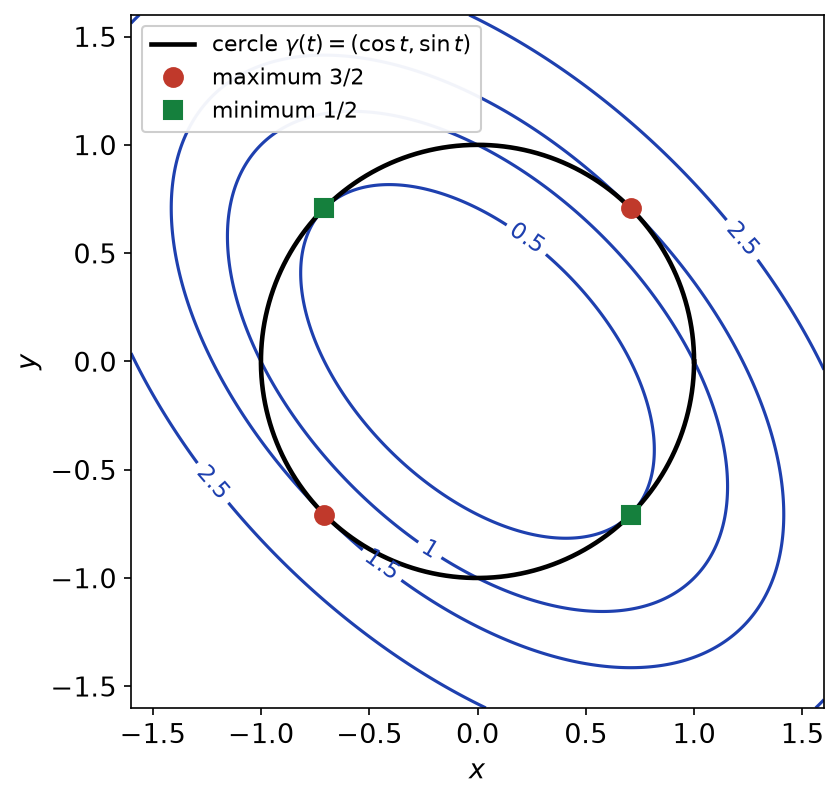
- Comme \(\sin(2t)\) décrit \([-1, 1]\), \(f\) prend sur le cercle toutes les valeurs de \([1/2, 3/2]\). Le maximum \(3/2\) est atteint pour \(t = \pi/4\) ou \(5\pi/4\) modulo \(2\pi\). Le minimum \(1/2\) est atteint pour \(t = 3\pi/4\) ou \(7\pi/4\). Donc \(\max = \dfrac{3}{2}\) en \(\pm ( \dfrac{\sqrt{2}}{2}, \dfrac{\sqrt{2}}{2} )\) et \(\min = \dfrac{1}{2}\) en \(\pm ( -\dfrac{\sqrt{2}}{2}, \dfrac{\sqrt{2}}{2} )\).
- En \(p = ( \dfrac{\sqrt{2}}{2}, \dfrac{\sqrt{2}}{2} )\), on a \(\nabla f(p) = ( \dfrac{3\sqrt{2}}{2}, \dfrac{3\sqrt{2}}{2} ) = 3p\). Le gradient est donc colinéaire au vecteur position, c’est-à-dire normal au cercle. En effet, en un extremum de \(f \circ \gamma\), la dérivée \(\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle\) est nulle. Autrement dit, la ligne de niveau de \(f\) est tangente au cercle en ce point, comme le montre la figure ci-dessous.
Corrigé de l’exercice 7 : Gradient et tangente à une ellipse
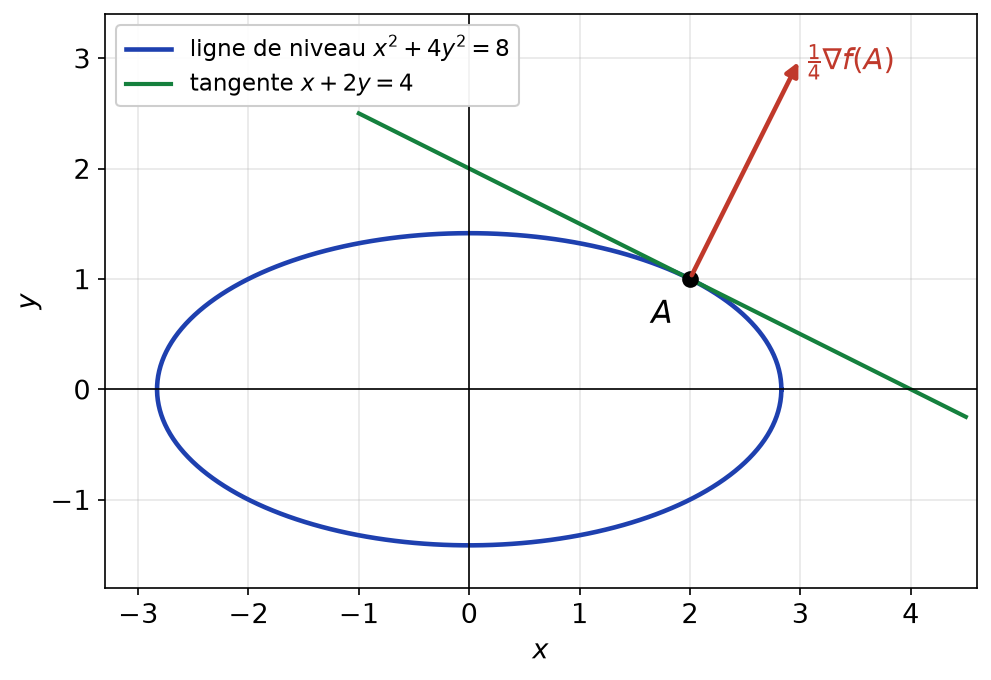
- On a \(f(2, 1) = 4 + 4 = 8\), donc \(A \in \mathcal{C}\). De plus, \(\nabla f(x, y) = (2x, 8y)\), d’où \(\nabla f(A) = (4, 8)\).
- Posons \(g = f – 8\), de classe \(C^{1}\), avec \(\mathcal{C} = \{ g = 0 \}\). Comme \(dg(A) = df(A) \neq 0\), le théorème du cours donne \(T_{A} \mathcal{C} = \ker dg(A) = \{ (h, k) : 4h + 8k = 0 \}\), c’est-à-dire \(T_{A} \mathcal{C} = \operatorname{Vect}( (2, -1) )\). La tangente est la droite \(A + T_{A} \mathcal{C}\), d’équation \(4(x – 2) + 8(y – 1) = 0\). Après simplification, la tangente a pour équation \(x + 2y = 4\).
- On a \(\gamma^{\prime}(t) = (-2\sqrt{2} \sin t, \sqrt{2} \cos t)\) et \(\nabla f(\gamma(t)) = (4\sqrt{2} \cos t, 8\sqrt{2} \sin t)\). Leur produit scalaire vaut \(-16 \cos t \sin t + 16 \sin t \cos t = 0\). Il est bien nul. Sans calcul : \(f(\gamma(t)) = 8\) pour tout \(t\), donc \((f \circ \gamma)^{\prime}(t) = 0\), et cette dérivée vaut \(\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle\) par la règle de la chaîne.
- La direction de plus forte croissance est celle du gradient, de norme \(\sqrt{16 + 64} = 4\sqrt{5}\). Donc \(u = \dfrac{1}{\sqrt{5}} (1, 2)\) et \(D_{u} f(A) = 4\sqrt{5}\). La figure ci-dessous montre ce gradient, orthogonal à la tangente.
Corrigé de l’exercice 8 : Plan tangent à un ellipsoïde
- On a \(1 + 2 + 3 = 6\), donc \(A \in \mathcal{S}\). Posons \(g(x, y, z) = x^{2} + 2y^{2} + 3z^{2} – 6\), de classe \(C^{1}\), de gradient \((2x, 4y, 6z)\). En \(A\), \(\nabla g(A) = (2, 4, 6) \neq 0\). Le plan tangent a donc pour équation \(2(x – 1) + 4(y – 1) + 6(z – 1) = 0\), soit \(x + 2y + 3z = 6\).
- Le gradient \((2x, 4y, 6z)\) ne s’annule qu’en l’origine. Or \(g(0, 0, 0) = -6 \neq 0\), donc l’origine n’est pas sur \(\mathcal{S}\). Ainsi, \(dg\) ne s’annule en aucun point de \(\mathcal{S}\), et le plan tangent y est partout défini.
- Le plan tangent en \(M\) est parallèle au plan \(x + y + z = 0\) si et seulement si leurs vecteurs normaux sont colinéaires. Il faut donc \(2x = 4y = 6z = \mu\) pour un réel \(\mu\), c’est-à-dire \((x, y, z) = ( \dfrac{\mu}{2}, \dfrac{\mu}{4}, \dfrac{\mu}{6} )\). En reportant dans l’équation de \(\mathcal{S}\), \[\mu^{2} ( \dfrac{1}{4} + \dfrac{2}{16} + \dfrac{3}{36} ) = \dfrac{11 \mu^{2}}{24} = 6, \quad \text{donc } \mu^{2} = \dfrac{144}{11}.\] Ainsi, \(\mu = \pm \dfrac{12}{\sqrt{11}}\), et les points cherchés sont \(\pm \dfrac{1}{\sqrt{11}} (6, 3, 2)\). En ces points, le plan tangent a pour équation \(x + y + z = c\), avec \(c = \pm \dfrac{6 + 3 + 2}{\sqrt{11}}\). Donc les plans tangents sont \(x + y + z = \sqrt{11}\) et \(x + y + z = -\sqrt{11}\).
Corrigé de l’exercice 9 : Plan tangent à la selle de cheval
- Posons \(g(x, y, z) = x^{2} – y^{2} – z\), polynomiale donc \(C^{1}\). Alors \(\mathcal{S} = \{ g = 0 \}\) et \(\nabla g = (2x, -2y, -1)\). La troisième composante vaut toujours \(-1\), donc \(dg\) ne s’annule jamais, en particulier sur \(\mathcal{S}\).
- Au point \(M = (a, b, a^{2} – b^{2})\), le vecteur \((2a, -2b, -1)\) est normal au plan tangent. L’équation est \(2a(x – a) – 2b(y – b) – (z – a^{2} + b^{2}) = 0\). En développant, \(P_{a,b} : z = 2ax – 2by – a^{2} + b^{2}\).
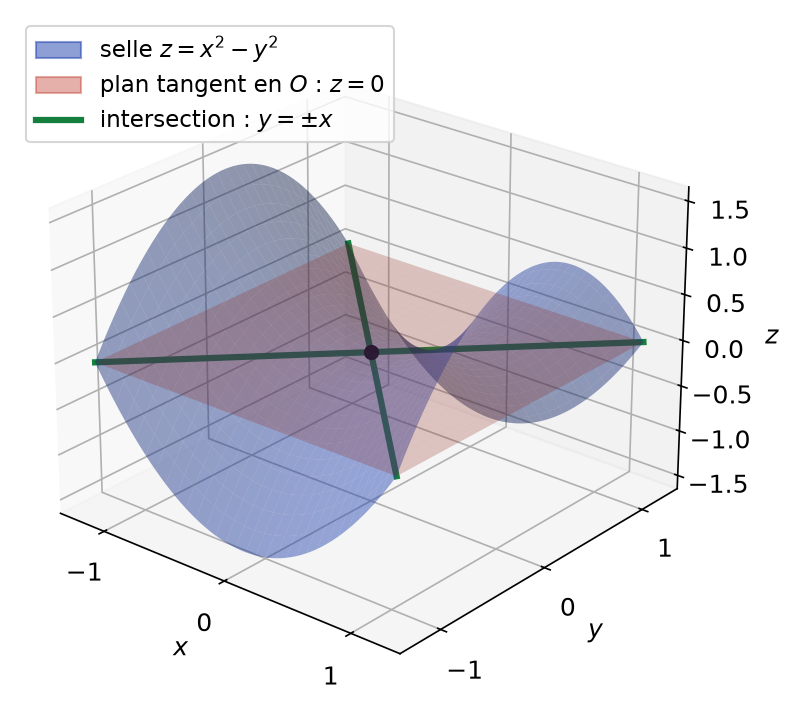
- Pour \(a = b = 0\), on obtient \(P_{0,0} : z = 0\). Un point de \(\mathcal{S} \cap P_{0,0}\) vérifie \(z = 0\) et \(x^{2} – y^{2} = 0\), soit \((x – y)(x + y) = 0\). Donc \(\mathcal{S} \cap P_{0,0}\) est la réunion des droites \(\{ y = x, z = 0 \}\) et \(\{ y = -x, z = 0 \}\). Le plan tangent traverse la surface : l’origine n’est ni un maximum ni un minimum de \(x^{2} – y^{2}\).
- Pour \(a = b = 1\), on obtient \(P_{1,1} : z = 2x – 2y\). Un point de \(\mathcal{S}\) est dans \(P_{1,1}\) si et seulement si \(x^{2} – y^{2} = 2x – 2y\), c’est-à-dire \((x – y)(x + y – 2) = 0\). Si \(x = y\), alors \(z = 0\). Si \(x + y = 2\), alors \(z = 2x – 2y\). Donc \(\mathcal{S} \cap P_{1,1}\) est la réunion des droites \(\{ x = y, z = 0 \}\) et \(\{ x + y = 2, z = 2x – 2y \}\), qui se coupent au point de contact \((1, 1, 0)\).
La figure ci-dessous représente la selle, son plan tangent horizontal en l’origine et les deux droites d’intersection.
Corrigé de l’exercice 10 : Équation de transport et changement de variables linéaire
- L’application \(\psi\) est linéaire, de matrice \(\begin{pmatrix} 2 -3 \\ 0 1 \end{pmatrix}\), de déterminant \(2 \neq 0\). Elle est donc bijective. Si \(u = 2x – 3y\) et \(v = y\), alors \(x = (u + 3v)/2\). Ainsi, \(\psi^{-1}(u, v) = ( \dfrac{u + 3v}{2}, v )\).
- La fonction \(g = f \circ \psi^{-1}\) est \(C^{1}\), comme composée de fonctions \(C^{1}\). Par la règle de la chaîne, \[\partial_{v} g(u, v) = \dfrac{3}{2} \partial_{x} f(x, y) + \partial_{y} f(x, y) = \dfrac{1}{2} ( 3\, \partial_{x} f + 2\, \partial_{y} f )(x, y),\] où \((x, y) = \psi^{-1}(u, v)\). Ainsi, \(\partial_{v} g = \dfrac{1}{2} ( 3\, \partial_{x} f + 2\, \partial_{y} f ) \circ \psi^{-1}\).
- Comme \(\psi^{-1}\) est une bijection de \(\mathbb{R}^{2}\), \(f\) vérifie \((\mathcal{E})\) si et seulement si \(\partial_{v} g = 0\) sur \(\mathbb{R}^{2}\). Dans ce cas, pour \(u\) fixé, \(v \mapsto g(u, v)\) a une dérivée nulle sur l’intervalle \(\mathbb{R}\). Elle est donc constante, et \(g(u, v) = g(u, 0) = h(u)\), avec \(h\) de classe \(C^{1}\). Réciproquement, toute fonction \(g(u, v) = h(u)\) convient. En revenant à \(f = g \circ \psi\), les solutions sont les \(f(x, y) = h(2x – 3y)\), avec \(h \in C^{1}(\mathbb{R}, \mathbb{R})\).
- La condition \(f(x, 0) = h(2x) = \sin x\) impose \(h(u) = \sin(u/2)\). Donc \(f(x, y) = \sin( x – \dfrac{3y}{2} )\). On vérifie : \(3 \cos(\cdot) + 2 \times ( -\dfrac{3}{2} ) \cos(\cdot) = 0\). Géométriquement, les solutions sont constantes sur les droites \(2x – 3y = c\), dirigées par \((3, 2)\). En effet, \((\mathcal{E})\) s’écrit \(D_{(3,2)} f = 0\).
Point de méthode : pour une équation \(\alpha\, \partial_{x} f + \beta\, \partial_{y} f = 0\), on choisit une nouvelle variable constante le long du vecteur \((\alpha, \beta)\), ici \(u = 2x – 3y\), et une seconde variable qui complète en une base.
Corrigé de l’exercice 11 : Coordonnées polaires sur un demi-plan
- Pour \((r, \theta) \in V\), on a \(r \cos \theta > 0\), donc \(\Phi(V) \subset U\). Soit \((x, y) \in U\) et posons \(r = \sqrt{x^{2} + y^{2}} > 0\), \(\theta = \arctan(y/x) \in ]-\pi/2, \pi/2[\). Alors \(\cos \theta = \dfrac{1}{\sqrt{1 + \tan^{2} \theta}} = \dfrac{x}{r}\), car \(x > 0\), et \(\sin \theta = \tan \theta \cos \theta = \dfrac{y}{r}\). Donc \(\Phi(r, \theta) = (x, y)\). Inversement, si \(\Phi(r, \theta) = (x, y)\), alors \(r = \sqrt{x^{2} + y^{2}}\) et \(\tan \theta = y/x\), ce qui détermine \(\theta\) dans \(]-\pi/2, \pi/2[\). \(\Phi\) est donc bijective de \(V\) sur \(U\). Enfin, \(\Phi\) et sa réciproque ont des composantes \(C^{1}\), obtenues par opérations sur des fonctions usuelles (\(x^{2} + y^{2} > 0\) et \(x \neq 0\) sur \(U\)).
- Par la règle de la chaîne, avec \((x, y) = \Phi(r, \theta)\) : \(\partial_{r} g = \cos \theta\, \partial_{x} f + \sin \theta\, \partial_{y} f\) et \(\partial_{\theta} g = -r \sin \theta\, \partial_{x} f + r \cos \theta\, \partial_{y} f\). Ainsi, \(r\, \partial_{r} g = (x\, \partial_{x} f + y\, \partial_{y} f) \circ \Phi\) et \(\partial_{\theta} g = (x\, \partial_{y} f – y\, \partial_{x} f) \circ \Phi\).
- Comme \(\Phi\) est bijective, l’équation équivaut à \(r\, \partial_{r} g = r^{2}\) sur \(V\), c’est-à-dire \(\partial_{r} (g – r^{2}/2) = 0\). Pour \(\theta\) fixé, \(r \mapsto g(r, \theta) – r^{2}/2\) est donc constante sur l’intervalle \(]0, +\infty[\). Ainsi, \(g(r, \theta) = r^{2}/2 + \varphi(\theta)\), où \(\varphi(\theta) = g(1, \theta) – 1/2\) est \(C^{1}\). On revient à \(f = g \circ \Phi^{-1}\) et on pose \(\chi = \varphi \circ \arctan\), de classe \(C^{1}\) sur \(\mathbb{R}\). On obtient \(f(x, y) = \dfrac{x^{2} + y^{2}}{2} + \chi( \dfrac{y}{x} )\). Réciproquement, pour une telle fonction, \(x\, \partial_{x} + y\, \partial_{y}\) appliqué à \(\chi(y/x)\) donne \(\chi^{\prime}(y/x) ( -\dfrac{y}{x} + \dfrac{y}{x} ) = 0\), et appliqué à \((x^{2} + y^{2})/2\) donne \(x^{2} + y^{2}\). Les solutions sont les \(f(x, y) = \dfrac{x^{2} + y^{2}}{2} + \chi( \dfrac{y}{x} )\), avec \(\chi \in C^{1}(\mathbb{R}, \mathbb{R})\).
Corrigé de l’exercice 12 : Fonctions homogènes et relation d’Euler
- Fixons \(x \in U\). Pour \(t > 0\), \(tx \in U\) et \(f(tx) = t^{\alpha} f(x)\). Le membre de gauche est dérivable en \(t\) par la règle de la chaîne, de dérivée \(df(tx)(x) = \sum_{i} x_{i}\, \partial_{i} f(tx)\). Celui de droite a pour dérivée \(\alpha t^{\alpha – 1} f(x)\). En \(t = 1\), on obtient la relation d’Euler \(\sum_{i=1}^{n} x_{i}\, \partial_{i} f(x) = \alpha f(x)\).
- La fonction \(\varphi\) est dérivable sur \(]0, +\infty[\) et \[\varphi^{\prime}(t) = -\alpha t^{-\alpha – 1} f(tx) + t^{-\alpha} \sum_{i} x_{i}\, \partial_{i} f(tx) = t^{-\alpha – 1} ( \sum_{i} (t x_{i})\, \partial_{i} f(tx) – \alpha f(tx) ).\] La relation d’Euler au point \(tx\) montre que la parenthèse est nulle. Ainsi, \(\varphi\) est constante sur l’intervalle \(]0, +\infty[\), et \(\varphi(t) = \varphi(1) = f(x)\). Donc \(f(tx) = t^{\alpha} f(x)\) : \(f\) est homogène de degré \(\alpha\).
- On a \(f(tx, ty) = t f(x, y)\) pour \(t > 0\) : \(f\) est homogène de degré \(1\). Calculons \[\partial_{x} f = \dfrac{3x^{2}(x^{2} + y^{2}) – 2x(x^{3} + y^{3})}{(x^{2} + y^{2})^{2}} = \dfrac{x^{4} + 3x^{2} y^{2} – 2x y^{3}}{(x^{2} + y^{2})^{2}},\] et, par symétrie des rôles, \(\partial_{y} f = \dfrac{y^{4} + 3x^{2} y^{2} – 2x^{3} y}{(x^{2} + y^{2})^{2}}\). Alors le numérateur de \(x\, \partial_{x} f + y\, \partial_{y} f\) vaut \(x^{5} + x^{3} y^{2} + x^{2} y^{3} + y^{5} = (x^{3} + y^{3})(x^{2} + y^{2})\). On obtient bien \(x\, \partial_{x} f + y\, \partial_{y} f = f\).
- Soit \(f\) homogène de degré \(1\) sur \(\mathbb{R}^{n}\) et différentiable en \(0\). D’abord, \(f(0) = f(2 \cdot 0) = 2 f(0)\), donc \(f(0) = 0\). Ensuite, pour \(x\) fixé, \(D_{x} f(0) = \lim_{t \to 0^{+}} \dfrac{f(tx)}{t} = f(x)\). Or \(D_{x} f(0) = df(0)(x)\), donc \(f = df(0)\) est linéaire. Pour notre exemple prolongé, \(f(1, 0) = 1\), \(f(0, 1) = 1\) et \(f(1, 1) = 1 \neq 2\) : \(f\) n’est pas linéaire. Donc le prolongement n’est pas différentiable en \((0, 0)\). Pourtant, il y est continu, car \(|f(x, y)| \leq\, \dfrac{|x|^{3} + |y|^{3}}{x^{2} + y^{2}} \leq\, |x| + |y|\).
Corrigé de l’exercice 13 : Différentielle du déterminant
- Pour \(A = \begin{pmatrix} a b \\ c d \end{pmatrix}\) et \(H = \begin{pmatrix} h_{1} h_{2} \\ h_{3} h_{4} \end{pmatrix}\), on a \[\det(A + H) = \det A + (a h_{4} + d h_{1} – b h_{3} – c h_{2}) + (h_{1} h_{4} – h_{2} h_{3}).\] Le dernier terme est un \(O(\|H\|^{2}) = o(H)\). Donc \(d(\det)(A)(H) = d h_{1} – c h_{2} – b h_{3} + a h_{4}\). Par ailleurs, \(\operatorname{com}(A) = \begin{pmatrix} d -c \\ -b a \end{pmatrix}\), et la trace de \(\operatorname{com}(A)^{T} H\) vaut \(\sum_{i,j} \operatorname{com}(A)_{ij} H_{ij} = d h_{1} – c h_{2} – b h_{3} + a h_{4}\). Les deux expressions coïncident.
- L’application \((C_{1}, \ldots, C_{n}) \mapsto \det(C_{1}, \ldots, C_{n})\) est \(n\)-linéaire. D’après le cours, elle est différentiable, et sa différentielle en \((C_{1}, \ldots, C_{n})\) appliquée à \((H_{1}, \ldots, H_{n})\) est la somme annoncée. Comme \(A \mapsto (C_{1}, \ldots, C_{n})\) est linéaire, la règle de la chaîne donne \(d(\det)(A)(H) = \sum_{j=1}^{n} \det(C_{1}, \ldots, H_{j}, \ldots, C_{n})\). Pour \(A = I_{n}\), \(C_{i} = e_{i}\). En développant \(\det(e_{1}, \ldots, H_{j}, \ldots, e_{n})\) selon les lignes \(i \neq j\), on trouve le coefficient \(H_{jj}\). Donc \(d(\det)(I_{n})(H) = \sum_{j} H_{jj} = \operatorname{tr} H\).
- On a \(\det(A + H) = \det(A) \det(I_{n} + A^{-1} H)\). Or \(\det(I_{n} + K) = 1 + \operatorname{tr} K + o(K)\) d’après la question 2. Avec \(K = A^{-1} H\), on a \(\|K\| \leq\, \|A^{-1}\| \|H\|\), donc \(o(K) = o(H)\). Ainsi, \(\det(A + H) = \det A + \det(A) \operatorname{tr}(A^{-1} H) + o(H)\), d’où \(d(\det)(A)(H) = \det(A) \operatorname{tr}(A^{-1} H)\). On retrouve la formule \(\operatorname{com}(A)^{T} = \det(A) A^{-1}\).
- L’arc \(E(t) = \exp(tB)\) est dérivable, de dérivée \(B \exp(tB)\), et il est à valeurs dans \(GL_{n}(\mathbb{R})\), d’inverse \(\exp(-tB)\). Par la règle de la chaîne, \[\delta^{\prime}(t) = d(\det)(E(t))( B E(t) ) = \det(E(t)) \operatorname{tr}( E(t)^{-1} B E(t) ) = \operatorname{tr}(B)\, \delta(t),\] car deux matrices semblables ont la même trace. De plus, \(\delta(0) = \det I_{n} = 1\). Par unicité de la solution de ce problème de Cauchy linéaire, \(\det(\exp(tB)) = e^{t \operatorname{tr} B}\).
Corrigé de l’exercice 14 : Différentielle de l’inversion matricielle
- L’ensemble \(GL_{n}(\mathbb{R}) = \det^{-1}(\mathbb{R}^{*})\) est l’image réciproque d’un ouvert par une application continue : il est ouvert. Ensuite, \(\varphi(A) = \dfrac{1}{\det A} \operatorname{com}(A)^{T}\). Chaque coefficient de \(\varphi(A)\) est un quotient de polynômes en les coefficients de \(A\), à dénominateur \(\det A \neq 0\). Ses dérivées partielles existent et sont continues, donc \(\varphi\) est de classe \(C^{1}\).
- L’application \(A \mapsto A \varphi(A)\) est la composée de \(A \mapsto (A, \varphi(A))\) et du produit, bilinéaire. Sa différentielle en \(A\) est donc \(H \mapsto H \varphi(A) + A\, d\varphi(A)(H)\). Or \(A \varphi(A) = I_{n}\) est constante, de différentielle nulle. Ainsi, \(A\, d\varphi(A)(H) = -H A^{-1}\). En multipliant à gauche par \(A^{-1}\), \(d\varphi(A)(H) = -A^{-1} H A^{-1}\).
- Posons \(B = A + H\), inversible. D’abord, \(B^{-1} – A^{-1} = B^{-1}(A – B) A^{-1} = -B^{-1} H A^{-1}\). Ensuite, \[B^{-1} – A^{-1} + A^{-1} H A^{-1} = (A^{-1} – B^{-1}) H A^{-1} = B^{-1} H A^{-1} H A^{-1},\] en réutilisant l’égalité précédente. L’identité est démontrée. Comme \(\varphi\) est continue, \(B^{-1} \to A^{-1}\) quand \(H \to 0\). Donc \(\|B^{-1}\| \leq\, 2\|A^{-1}\|\) pour \(H\) assez petit, et le reste est majoré par \(2 \|A^{-1}\|^{3} \|H\|^{2} = o(H)\). On retrouve \(d\varphi(A)(H) = -A^{-1} H A^{-1}\).
- Le produit étant bilinéaire, \((A + H)^{2} = A^{2} + AH + HA + H^{2}\), et \(\|H^{2}\| \leq\, \|H\|^{2}\). Donc \(d(A \mapsto A^{2})(A)(H) = AH + HA\), qui diffère de \(2AH\) si \(A\) et \(H\) ne commutent pas. Ensuite, \(A^{-2} = \varphi(A)^{2}\). La règle de la chaîne et la règle du produit donnent \(d\varphi(A)(H) \varphi(A) + \varphi(A) d\varphi(A)(H)\). Ainsi, \(d(A \mapsto A^{-2})(A)(H) = -A^{-1} H A^{-2} – A^{-2} H A^{-1}\).
- Par la règle de la chaîne, \(( M^{-1} )^{\prime}(t) = -M(t)^{-1} M^{\prime}(t) M(t)^{-1}\). Pour l’exemple, \(M(t)^{-1} = \begin{pmatrix} 1 -t \\ 0 1 \end{pmatrix}\), de dérivée \(\begin{pmatrix} 0 -1 \\ 0 0 \end{pmatrix}\). Par ailleurs, \(M^{\prime}(t) = N\), avec \(N = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\). On calcule \(M^{-1} N = N\), puis \(N M^{-1} = N\). Donc \(-M^{-1} N M^{-1} = -N\). Les deux calculs donnent \(\begin{pmatrix} 0 -1 \\ 0 0 \end{pmatrix}\).
Corrigé de l’exercice 15 : Produit vectoriel et loi des aires
- Le produit vectoriel est bilinéaire sur \(\mathbb{R}^{3} \times \mathbb{R}^{3}\), de dimension finie. D’après le cours, \(B\) est différentiable et \(dB(a, b)(h, k) = h \wedge b + a \wedge k\).
- L’arc \(t \mapsto (\gamma(t), \gamma^{\prime}(t))\) est dérivable, de dérivée \((\gamma^{\prime}(t), \gamma^{\prime\prime}(t))\). Par la règle de la chaîne, \[( \gamma \wedge \gamma^{\prime} )^{\prime}(t) = \gamma^{\prime}(t) \wedge \gamma^{\prime}(t) + \gamma(t) \wedge \gamma^{\prime\prime}(t).\] Or \(\gamma^{\prime} \wedge \gamma^{\prime} = 0\). Donc \(( \gamma \wedge \gamma^{\prime} )^{\prime} = \gamma \wedge \gamma^{\prime\prime}\).
- Si \(\gamma^{\prime\prime}(t)\) est colinéaire à \(\gamma(t)\), alors \(\gamma(t) \wedge \gamma^{\prime\prime}(t) = 0\). La dérivée de \(L\) est donc nulle sur l’intervalle \(\mathbb{R}\), et \(L\) est constant. Ensuite, \(\langle \gamma(t), L \rangle = \langle \gamma(t), \gamma(t) \wedge \gamma^{\prime}(t) \rangle = \det(\gamma(t), \gamma(t), \gamma^{\prime}(t)) = 0\). Ainsi, si \(L \neq 0\), la trajectoire est contenue dans le plan vectoriel \(L^{\perp}\).
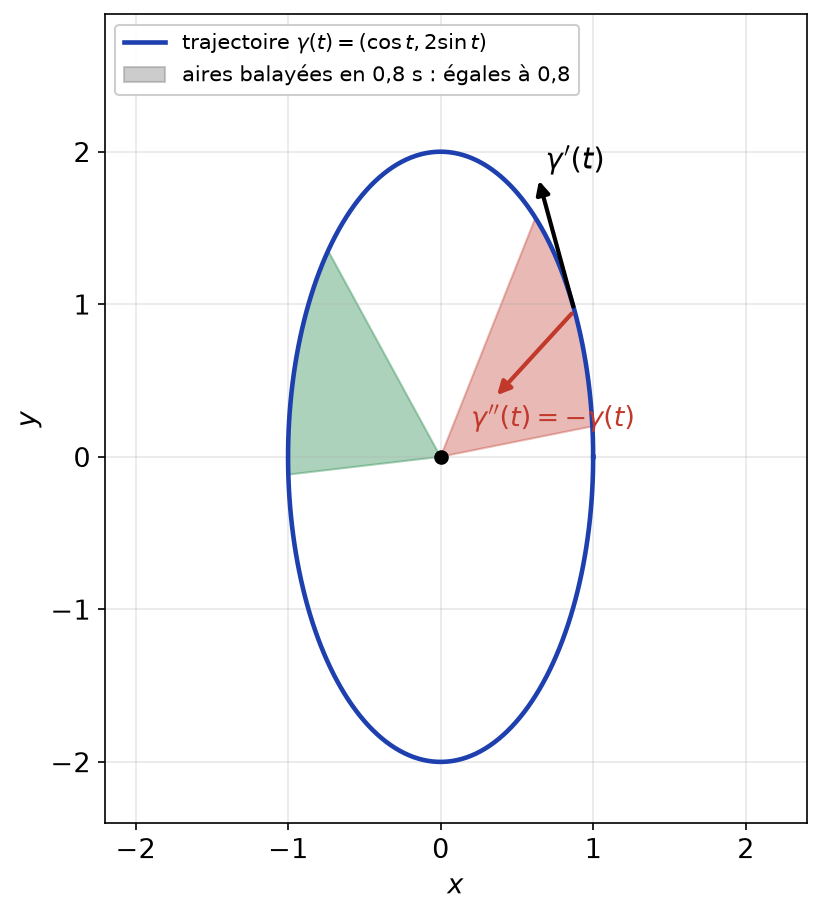
- On a \(\gamma^{\prime}(t) = (-\sin t, 2\cos t, 0)\) et \(\gamma^{\prime\prime}(t) = (-\cos t, -2\sin t, 0) = -\gamma(t)\) : l’hypothèse est vérifiée. Puis \(L = \gamma \wedge \gamma^{\prime}\) a ses deux premières composantes nulles, et sa troisième vaut \(\cos t \times 2\cos t – 2\sin t \times (-\sin t) = 2\). Donc \(L = (0, 0, 2)\), et la trajectoire est dans le plan \(z = 0\). L’aire balayée entre \(t_{1}\) et \(t_{2}\) vaut \(\dfrac{1}{2} \times 2 \times (t_{2} – t_{1})\), soit \(t_{2} – t_{1}\) : des durées égales balaient des aires égales. La figure ci-dessous le montre sur deux intervalles de durée \(0{,}8\).
Corrigé de l’exercice 16 : Inégalité des accroissements finis
- La fonction \(f\) est un produit de fonctions \(C^{1}\), donc elle est \(C^{1}\). On a \(\nabla f(x, y) = (\cos x \cos y, -\sin x \sin y)\). Ainsi, \[\|\nabla f(x, y)\|^{2} = \cos^{2} x \cos^{2} y + \sin^{2} x \sin^{2} y \leq\, \cos^{2} x + \sin^{2} x = 1,\] car \(\cos^{2} y \leq\, 1\) et \(\sin^{2} y \leq\, 1\). Donc \(\|\nabla f(x, y)\| \leq\, 1\).
- Le segment \(\gamma(t) = a + t(b – a)\), \(t \in [0, 1]\), est de classe \(C^{1}\), de dérivée \(b – a\). D’après le théorème d’intégration le long d’un arc, \[f(b) – f(a) = \int_{0}^{1} \langle \nabla f(a + t(b – a)), b – a \rangle\, dt.\] Par l’inégalité de Cauchy-Schwarz et la question 1, l’intégrande est majorée en valeur absolue par \(\|b – a\|\). Donc \(|f(b) – f(a)| \leq\, \|b – a\|\).
- Prenons \(a = (0, 0)\) et \(b = (t, 0)\) avec \(t > 0\). Alors \(\dfrac{|f(b) – f(a)|}{\|b – a\|} = \dfrac{\sin t}{t} \to 1\) quand \(t \to 0\). Aucune constante \(k < 1\) ne convient donc : la constante \(1\) est optimale.
- Il suffit d’appliquer la question 2 à \(a = (x^{\prime}, y^{\prime})\) et \(b = (x, y)\), avec la norme euclidienne. On obtient l’inégalité demandée.
Corrigé de l’exercice 17 : Dérivée partielle nulle sur un ouvert non convexe
- La demi-droite \(D = \{0\} \times [0, +\infty[\) est fermée, donc \(U = \mathbb{R}^{2} \setminus D\) est ouvert. Montrons que tout point \((x, y)\) de \(U\) se relie à \(\Omega = (0, -1)\). Si \(x \neq 0\), le segment vertical de \((x, y)\) à \((x, -1)\) évite \(D\), car son abscisse est non nulle. Ensuite, le segment horizontal de \((x, -1)\) à \(\Omega\) évite \(D\), car son ordonnée est négative. Si \(x = 0\), alors \(y < 0\) et le segment de \((0, y)\) à \(\Omega\) est inclus dans \(\{0\} \times ]-\infty, 0[ \subset U\). Ainsi, \(U\) est connexe par arcs.
- D’après le théorème du cours, sur un ouvert connexe par arcs, \(f\) est constante.
- Étudions \(f\) au voisinage de chaque point \(p = (x_{0}, y_{0})\) de \(U\). Si \(x_{0} < 0\), ou si \(x_{0} = 0\) (alors \(y_{0} < 0\)), ou si \(y_{0} < 0\), alors \(f\) est nulle au voisinage de \(p\). Si \(x_{0} > 0\), alors au voisinage de \(p\), \(f(x, y) = \max(y, 0)^{2}\). Or \(y \mapsto \max(y, 0)^{2}\) est de classe \(C^{1}\), de dérivée \(2\max(y, 0)\). Dans tous les cas, les dérivées partielles existent et sont continues au voisinage de \(p\), avec \(\partial_{x} f = 0\). Donc \(f\) est de classe \(C^{1}\) sur \(U\) et \(\partial_{x} f = 0\). Pourtant, \(f(1, 1) = 1\) et \(f(-1, 1) = 0\) : \(f\) ne dépend pas que de \(y\).
- Fixons \(y\) et notons \(I_{y} = \{ x : (x, y) \in W \}\), qui est un intervalle. La fonction \(x \mapsto g(x, y)\) est dérivable sur \(I_{y}\), de dérivée \(\partial_{x} g(x, y) = 0\). Elle est donc constante sur cet intervalle : \(g(x, y) = k(y)\). Ainsi, \(g\) ne dépend que de \(y\). Pour \(U\), la section \(\{ x : (x, 1) \in U \} = \mathbb{R}^{*}\) n’est pas un intervalle : c’est pourquoi le contre-exemple de la question 3 est possible.
Point de méthode : la connexité par arcs suffit pour conclure quand toute la différentielle est nulle. En revanche, pour une seule dérivée partielle nulle, il faut des sections convexes dans la direction correspondante.
Corrigé de l’exercice 18 : Espaces tangents à la sphère et aux groupes de matrices
- Soit \(v \in T_{x} S\) et \(\gamma\) un arc associé. Pour \(t\) voisin de \(0\), \(\langle \gamma(t), \gamma(t) \rangle = 1\). Le produit scalaire est bilinéaire, donc on peut dériver en \(0\) : \(2 \langle \gamma^{\prime}(0), \gamma(0) \rangle = 0\), c’est-à-dire \(\langle v, x \rangle = 0\). Réciproquement, soit \(v \in x^{\perp}\). Si \(v = 0\), l’arc constant convient. Sinon, posons \(\gamma(t) = \cos(t\|v\|)\, x + \sin(t\|v\|) \dfrac{v}{\|v\|}\). Par le théorème de Pythagore, \(\|\gamma(t)\|^{2} = \cos^{2} + \sin^{2} = 1\). De plus, \(\gamma(0) = x\) et \(\gamma^{\prime}(0) = v\). Donc \(T_{x} S = x^{\perp}\).
- Posons \(g(x) = \|x\|^{2} – 1\), de classe \(C^{1}\), avec \(dg(x)(h) = 2 \langle x, h \rangle\). Pour \(x \in S\), \(dg(x)(x) = 2 \neq 0\). Le théorème donne \(T_{x} S = \ker dg(x) = x^{\perp}\).
- Soit \(A \in T_{I_{n}} O_{n}(\mathbb{R})\) et \(\gamma\) un arc associé. On a \(\gamma(t)^{T} \gamma(t) = I_{n}\). L’application \(M \mapsto M^{T}\) est linéaire et le produit est bilinéaire. En dérivant en \(0\), on obtient \(\gamma^{\prime}(0)^{T} \gamma(0) + \gamma(0)^{T} \gamma^{\prime}(0) = 0\), soit \(A^{T} + A = 0\). Réciproquement, soit \(A\) antisymétrique et \(\gamma(t) = \exp(tA)\). Alors \(\gamma(t)^{T} = \exp(tA^{T}) = \exp(-tA) = \gamma(t)^{-1}\), donc \(\gamma(t) \in O_{n}(\mathbb{R})\). De plus, \(\gamma^{\prime}(0) = A\). Ainsi, \(T_{I_{n}} O_{n}(\mathbb{R}) = \mathcal{A}_{n}(\mathbb{R})\), de dimension \(\dfrac{n(n-1)}{2}\).
- Posons \(g(M) = \det M – 1\), de classe \(C^{1}\). D’après l’exercice 13, \(dg(I_{n})(H) = \operatorname{tr} H\), forme linéaire non nulle. Le théorème s’applique donc et \(T_{I_{n}} SL_{n}(\mathbb{R}) = \{ H \in \mathcal{M}_{n}(\mathbb{R}) : \operatorname{tr} H = 0 \}\), hyperplan de dimension \(n^{2} – 1\).
Corrigé de l’exercice 19 : Espace tangent en un point singulier
- Soit \(v = (h, 0)\). L’arc \(\gamma(t) = (th, 0)\) est à valeurs dans \(X\), avec \(\gamma(0) = 0\) et \(\gamma^{\prime}(0) = v\). Donc \(v \in T_{0} X\), et de même pour \((0, k)\). Ainsi, \(X \subset T_{0} X\). Réciproquement, soit \(\gamma = (\gamma_{1}, \gamma_{2})\) à valeurs dans \(X\), dérivable en \(0\), avec \(\gamma(0) = 0\) et \(\gamma^{\prime}(0) = (h, k)\). Alors \(\gamma_{1}(t) \gamma_{2}(t) = 0\), et \(\dfrac{\gamma_{1}(t)}{t} \cdot \dfrac{\gamma_{2}(t)}{t} = 0\) pour \(t \neq 0\). En passant à la limite, \(hk = 0\), donc \((h, k) \in X\). Ainsi, \(T_{0} X = X\), qui n’est pas un sous-espace vectoriel : \((1, 0) + (0, 1) = (1, 1) \notin X\).
- On a \(dg(x, y)(h, k) = yh + xk\), donc \(dg(0, 0) = 0\). L’hypothèse \(dg(x) \neq 0\) du théorème n’est pas satisfaite : l’origine est un point singulier de \(X\).
- Par la définition : \(X\) coïncide avec l’axe \(\mathbb{R} \times \{0\}\) sur la boule de centre \((1, 0)\) et de rayon \(1/2\). Un arc dans \(X\) passant par \((1, 0)\) reste, pour \(t\) petit, dans cette boule par continuité. Il est donc de la forme \((\gamma_{1}(t), 0)\), de vecteur dérivé \((\gamma_{1}^{\prime}(0), 0)\). Inversement, \(\gamma(t) = (1 + th, 0)\) convient pour tout \(h\). Donc \(T_{(1,0)} X = \mathbb{R} \times \{0\}\). Par le théorème : \(dg(1, 0)(h, k) = k\) est non nulle, et \(T_{(1,0)} X = \ker dg(1, 0) = \mathbb{R} \times \{0\}\).
- Soit \(\gamma(t) = (a(t), |a(t)|)\) un arc à valeurs dans \(Y\), dérivable en \(0\), avec \(a(0) = 0\). La fonction \(b = |a|\) est dérivable en \(0\), avec \(b(0) = 0\) et \(b \geq\, 0\). Donc \(b(t)/t \geq\, 0\) pour \(t > 0\) et \(b(t)/t \leq\, 0\) pour \(t < 0\). En passant à la limite, \(b^{\prime}(0) = 0\). Ensuite, \(|a(t)/t| = b(t)/|t| \to 0\), donc \(a^{\prime}(0) = 0\). Ainsi, \(T_{(0,0)} Y = \{ (0, 0) \}\) : le coin de \(Y\) interdit toute direction non nulle.
Corrigé de l’exercice 20 : Problème : différentiabilité des normes usuelles
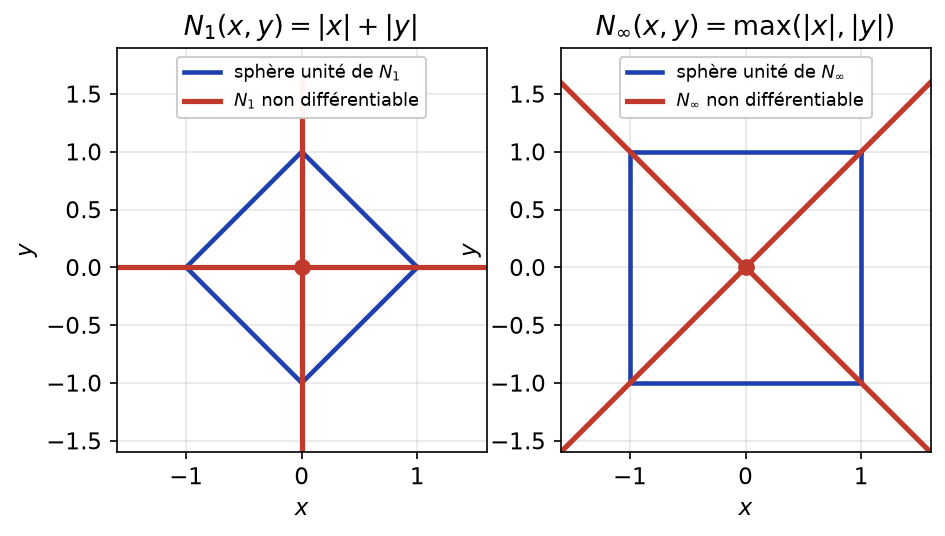
- Soit \(v \neq 0\). Pour tout réel \(t\), \(N(tv) = |t| N(v)\), avec \(N(v) > 0\). Le taux \(\dfrac{N(tv) – N(0)}{t}\) vaut \(N(v)\) pour \(t > 0\) et \(-N(v)\) pour \(t < 0\). Il n’a donc pas de limite en \(0\), et \(D_{v} N(0)\) n’existe pas. Aucune norme n’est différentiable en \(0\).
- Supposons \(ab \neq 0\) et notons \(\varepsilon_{1} = \operatorname{sgn}(a)\), \(\varepsilon_{2} = \operatorname{sgn}(b)\). Sur la boule de centre \((a, b)\) et de rayon \(\min(|a|, |b|)\) pour \(N_{\infty}\), \(x\) et \(y\) gardent les signes de \(a\) et \(b\). Donc \(N_{1}(x, y) = \varepsilon_{1} x + \varepsilon_{2} y\) y est linéaire, et \(N_{1}\) est différentiable en \((a, b)\), avec \(\nabla N_{1}(a, b) = (\operatorname{sgn} a, \operatorname{sgn} b)\). Supposons maintenant \(a = 0\), avec \(b\) quelconque. Alors \(t \mapsto N_{1}(t, b) = |t| + |b|\) n’est pas dérivable en \(0\), donc \(\partial_{x} N_{1}(0, b)\) n’existe pas. De même si \(b = 0\). Ainsi, \(N_{1}\) est différentiable en \((a, b)\) si et seulement si \(ab \neq 0\).
- Supposons \(|a| > |b|\). Par continuité, \(|x| > |y|\) et \(x\) a le signe de \(a\) au voisinage de \((a, b)\). Donc \(N_{\infty}(x, y) = \operatorname{sgn}(a)\, x\) y est linéaire, et \(dN_{\infty}(a, b)(h, k) = \operatorname{sgn}(a)\, h\). De même, si \(|b| > |a|\), \(dN_{\infty}(a, b)(h, k) = \operatorname{sgn}(b)\, k\). Supposons enfin \(|a| = |b| = c\). Si \(c = 0\), la question 1 conclut. Si \(c > 0\), posons \(v = (\operatorname{sgn} a, 0)\). Pour \(|t| < c\), \(|a + t \operatorname{sgn} a| = c + t\), donc \(N_{\infty}((a, b) + tv) = \max(c + t, c)\). Cette quantité vaut \(c + t\) pour \(t > 0\) et \(c\) pour \(t < 0\) : les dérivées à droite et à gauche valent \(1\) et \(0\). Donc \(N_{\infty}\) n’est pas différentiable quand \(|a| = |b|\).
- D’après l’exercice 4, \(N_{2}\) est différentiable exactement sur \(\mathbb{R}^{2} \setminus \{0\}\). Géométriquement, \(N_{1}\) n’est pas différentiable sur les deux axes, \(N_{\infty}\) sur les deux diagonales \(y = \pm x\), et \(N_{2}\) seulement en l’origine. Ces droites passent par les « coins » des sphères unités, comme le montre la figure ci-dessous.
- Si \(ab \neq 0\), alors \(dN_{1}(a, b)(a, b) = \operatorname{sgn}(a) a + \operatorname{sgn}(b) b = |a| + |b|\). Donc \(dN_{1}(p)(p) = N_{1}(p)\). Pour une norme \(N\) différentiable en \(p \neq 0\), on a \(N((1 + s)p) = (1 + s) N(p)\) pour \(|s| < 1\). Ainsi, \(\dfrac{N(p + sp) – N(p)}{s} = N(p)\), et en faisant tendre \(s\) vers \(0\) on obtient \(dN(p)(p) = D_{p} N(p) = N(p)\). C’est la relation d’Euler de l’exercice 12, en degré \(1\).
Corrigé de l’exercice 21 : Problème : fonctions radiales
- Tout \((x, y) \neq (0, 0)\) s’écrit \((r \cos \theta, r \sin \theta)\) avec \(r = \sqrt{x^{2} + y^{2}} > 0\) et \(\theta\) un argument de \(x + iy\). Donc \(\Phi\) est surjective de \(]0, +\infty[ \times \mathbb{R}\) sur \(U\). Ensuite, \(\Phi\) est \(C^{1}\) à valeurs dans \(U\), donc \(g = f \circ \Phi\) est \(C^{1}\). Comme dans l’exercice 11, la règle de la chaîne donne \(\partial_{\theta} g = (x\, \partial_{y} f – y\, \partial_{x} f) \circ \Phi\) et \(r\, \partial_{r} g = (x\, \partial_{x} f + y\, \partial_{y} f) \circ \Phi\).
- Supposons (i). Alors \(\partial_{\theta} g = 0\) sur \(]0, +\infty[ \times \mathbb{R}\). Pour \(r\) fixé, \(\theta \mapsto g(r, \theta)\) est donc constante sur l’intervalle \(\mathbb{R}\). Ainsi, \(g(r, \theta) = g(r, 0) = f(r, 0)\). Posons \(h(r) = f(r, 0)\), de classe \(C^{1}\) comme composée. Pour \((x, y) \in U\), écrivons \((x, y) = \Phi(r, \theta)\) avec \(r = \sqrt{x^{2} + y^{2}}\). Alors \(f(x, y) = g(r, \theta) = h(r)\), ce qui prouve (ii). Réciproquement, si \(f = h \circ N_{2}\), la règle de la chaîne et l’exercice 4 donnent \(\partial_{x} f = h^{\prime}(r) \dfrac{x}{r}\) et \(\partial_{y} f = h^{\prime}(r) \dfrac{y}{r}\). Alors \(y\, \partial_{x} f – x\, \partial_{y} f = 0\). Les deux propriétés sont équivalentes.
- Le calcul précédent donne \(\nabla f(x, y) = \dfrac{h^{\prime}(r)}{r} (x, y)\) : le gradient est radial. Les lignes de niveau \(\{ f = c \}\) sont des réunions de cercles centrés en l’origine, puisque \(f\) ne dépend que de \(r\). Le gradient, radial, est bien orthogonal à ces cercles.
- Pour \(f = h \circ N_{2}\), on a \(x\, \partial_{x} f + y\, \partial_{y} f = r h^{\prime}(r)\). L’équation devient \(r h^{\prime}(r) = r^{2} h(r)\), soit \(h^{\prime}(r) = r h(r)\) sur \(]0, +\infty[\). Cette équation différentielle linéaire a pour solutions \(h(r) = C e^{r^{2}/2}\). Réciproquement, ces fonctions conviennent. Les solutions sont les \(f(x, y) = C \exp( \dfrac{x^{2} + y^{2}}{2} )\), \(C \in \mathbb{R}\).
- Soit \(f\) solution. Alors \(y\, \partial_{x} f – x\, \partial_{y} f = \dfrac{yx – xy}{r^{3}} = 0\), donc \(f\) est radiale d’après la question 2 : \(f = h \circ N_{2}\). La question 3 donne alors \(\dfrac{h^{\prime}(r)}{r} = \dfrac{1}{r^{3}}\), soit \(h^{\prime}(r) = \dfrac{1}{r^{2}}\) et \(h(r) = C – \dfrac{1}{r}\). Réciproquement, \(\nabla( -\dfrac{1}{r} ) = \dfrac{1}{r^{2}} \cdot \dfrac{(x, y)}{r}\) convient. Les solutions sont les \(f(x, y) = C – \dfrac{1}{\sqrt{x^{2} + y^{2}}}\), \(C \in \mathbb{R}\). On pouvait aussi conclure directement : \(U\) est connexe par arcs, donc deux solutions diffèrent d’une constante.
Corrigé de l’exercice 22 : Problème : un champ qui n’est pas un gradient
- Notons \(\rho = x^{2} + y^{2}\). On a \(\partial_{y} P = -\dfrac{\rho – 2y^{2}}{\rho^{2}} = \dfrac{y^{2} – x^{2}}{\rho^{2}}\) et \(\partial_{x} Q = \dfrac{\rho – 2x^{2}}{\rho^{2}} = \dfrac{y^{2} – x^{2}}{\rho^{2}}\). Donc \(\partial_{y} P = \partial_{x} Q\) sur \(U\).
- L’arc \(\gamma\) est \(C^{1}\), à valeurs dans \(U\), avec \(\gamma(0) = \gamma(1) = (1, 0)\). D’après le théorème d’intégration le long d’un arc, \[0 = f(\gamma(1)) – f(\gamma(0)) = \int_{0}^{1} \langle V(\gamma(t)), \gamma^{\prime}(t) \rangle\, dt.\] Or \(V(\gamma(t)) = (-\sin 2\pi t, \cos 2\pi t)\) et \(\gamma^{\prime}(t) = 2\pi (-\sin 2\pi t, \cos 2\pi t)\). Leur produit scalaire vaut \(2\pi\), donc l’intégrale vaut \(2\pi \neq 0\). C’est une contradiction : \(V\) n’est le gradient d’aucune fonction \(C^{1}\) sur \(U\).
- Sur \(H\), \(f_{0}\) est \(C^{1}\) et \[\partial_{x} f_{0} = \dfrac{-y/x^{2}}{1 + y^{2}/x^{2}} = \dfrac{-y}{x^{2} + y^{2}}, \qquad \partial_{y} f_{0} = \dfrac{1/x}{1 + y^{2}/x^{2}} = \dfrac{x}{x^{2} + y^{2}}.\] Donc \(\nabla f_{0} = V\) sur \(H\). Si \(f\) est une autre solution, alors \(d(f – f_{0}) = 0\) sur \(H\). Or \(H\) est convexe, donc connexe par arcs. Par conséquent, les solutions sur \(H\) sont les \(f_{0} + c\), \(c \in \mathbb{R}\).
- On a \(r \geq\, |x|\), avec égalité si et seulement si \(y = 0\). Donc \(x + r \geq\, x + |x| \geq\, 0\). De plus, \(x + r = 0\) impose \(y = 0\) et \(x \leq\, 0\), c’est-à-dire un point retiré. Ainsi, \(x + r > 0\) sur \(U^{\prime}\), et \(\theta\) y est de classe \(C^{1}\). Posons \(s = \dfrac{y}{x + r}\). En utilisant \(r^{2} = x^{2} + y^{2}\), on obtient \(1 + s^{2} = \dfrac{2r(r + x)}{(x + r)^{2}}\), donc \(\dfrac{2}{1 + s^{2}} = \dfrac{x + r}{r}\). Ensuite, avec \(\partial_{x} r = x/r\), on trouve \(\partial_{x} s = \dfrac{-y}{r(x + r)}\). De même, \(\partial_{y} s = \dfrac{(x + r) – y^{2}/r}{(x + r)^{2}} = \dfrac{x(x + r)}{r (x + r)^{2}} = \dfrac{x}{r(x + r)}\). En multipliant par \(\dfrac{x + r}{r}\), on obtient \(\partial_{x} \theta = \dfrac{-y}{r^{2}} = P\) et \(\partial_{y} \theta = \dfrac{x}{r^{2}} = Q\) : \(V\) est un gradient sur \(U^{\prime}\).
- La condition \(\partial_{y} P = \partial_{x} Q\) est la même sur \(U\), \(H\) et \(U^{\prime}\). Pourtant, \(V\) est un gradient sur \(H\) et sur \(U^{\prime}\), mais pas sur \(U\). La différence tient à la forme du domaine : \(U\) contient un lacet qui entoure l’origine, alors que \(U^{\prime}\), fendu le long d’une demi-droite, n’en contient pas. La fonction \(\theta\) est une détermination continue de l’angle polaire, qui ne peut être prolongée continûment à tout \(U\).
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : calcul différentiel, cours de maths spé
- Les énoncés : exercices de maths spé sur calcul différentiel
- À maîtriser avant : Compacité, connexité par arcs et dimension finie, Fonctions vectorielles d'une variable réelle
- Chapitre précédent : Exponentielle de matrice et systèmes différentiels
- Chapitre suivant : Fonctions de classe C^k et optimisation
- Le même thème en L3 : calcul différentiel, exercices de maths en L3
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup