Ces exercices espérance L3 entraînent tous les réflexes du chapitre. Vous identifierez des lois par la méthode de la fonction muette, vous calculerez des lois de vecteurs images avec un jacobien, et vous démontrerez l’indépendance de variables aléatoires ou son absence.
Ensuite, plusieurs énoncés portent sur la covariance, les vecteurs gaussiens et le calcul de fonctions caractéristiques. Enfin, l’espérance conditionnelle intervient dans les cas discret et à densité, jusqu’aux sommes aléatoires. Deux problèmes longs relient les lois gamma et bêta, puis la moyenne et la variance empiriques d’un échantillon gaussien.
Les exercices sont classés par difficulté croissante. Cherchez chaque question sérieusement avant d’ouvrir le corrigé : c’est l’effort de recherche qui fixe les méthodes.
Avant de commencer, relisez le cours de maths en L3 sur variables aléatoires et espérance.
Exercice 1 : Variables aléatoires sur l’espace de Lebesgue
On munit \(\Omega = [0,1]\) de sa tribu borélienne et de la mesure de Lebesgue \(\lambda\). Pour \(\omega \in \Omega\), on pose \(X(\omega) = \lfloor 3\omega \rfloor\) et \(Y(\omega) = 4\omega(1 – \omega)\). La figure ci-dessous représente ces deux fonctions.

- Justifier que \((\Omega, \mathcal{B}([0,1]), \lambda)\) est un espace probabilisé et que \(X\) et \(Y\) sont des variables aléatoires.
- Déterminer la loi de \(X\) et son espérance.
- Calculer la fonction de répartition de \(Y\). En déduire que \(Y\) a une densité, que l’on précisera.
- Calculer \(E[Y]\) de deux manières : avec le théorème de transfert sur \(\Omega\), puis avec la densité de \(Y\).
- Les variables \(X\) et \(Y\) sont-elles indépendantes ?
Exercice 2 : Fonction muette et loi uniforme
Soit \(X\) une variable de loi uniforme sur \(]0,1[\) et \(\lambda > 0\).
- Par la méthode de la fonction muette, montrer que \(Y = -\frac{1}{\lambda} \ln X\) suit la loi exponentielle \(\mathcal{E}(\lambda)\).
- Déterminer la loi de \(Z = X^2\) et calculer \(E[Z]\).
- Déterminer la loi de \(W = 1/X\). La variable \(W\) est-elle intégrable ?
- Soit \(F\) une bijection continue strictement croissante de \(\mathbb{R}\) sur \(]0,1[\). Montrer que \(F^{-1}(X)\) a pour fonction de répartition \(F\).
Exercice 3 : Moments des lois usuelles
- Soit \(X\) de loi \(\mathcal{P}(\lambda)\). Calculer \(E[X]\), \(E[X(X-1)]\), puis \(\operatorname{Var}(X)\).
- Soit \(G\) de loi géométrique \(\mathcal{G}(p)\) sur \(\mathbb{N}^{*}\), avec \(0 < p < 1\). Calculer \(E[G]\) et \(\operatorname{Var}(G)\).
- Soit \(T\) de loi \(\mathcal{E}(\lambda)\). Montrer que \(E[T^n] = n!/\lambda^n\) pour tout \(n \in \mathbb{N}\).
- Soit \(Z\) de loi \(\mathcal{N}(0,1)\). Montrer que \(E[Z] = 0\) et \(E[Z^2] = 1\). En déduire l’espérance et la variance de \(m + \sigma Z\).
Exercice 4 : Espérance et fonction de queue
- Soit \(X\) une variable aléatoire positive. Démontrer que \(E[X] = \int_0^{+\infty} P(X > t) \, dt\), en justifiant l’échange des intégrales.
- Retrouver ainsi l’espérance de la loi \(\mathcal{E}(\lambda)\).
- Soit \(N\) à valeurs dans \(\mathbb{N}\). En déduire que \(E[N] = \sum_{k \geq\, 1} P(N \geq\, k)\), puis retrouver l’espérance de la loi \(\mathcal{G}(p)\).
- Soit \(p > 0\). Montrer que \(E[X^p] = \int_0^{+\infty} p t^{p-1} P(X > t) \, dt\). Vérifier la formule pour \(p = 2\) et \(X\) de loi \(\mathcal{E}(\lambda)\).
Exercice 5 : Loi de Cauchy et absence d’espérance
Soit \(U\) de loi uniforme sur \(]-\pi/2, \pi/2[\) et \(X = \tan U\).
- Montrer que \(X\) a pour densité \(f(x) = \frac{1}{\pi(1+x^2)}\).
- Montrer que \(X\) n’est pas intégrable.
- Montrer que \(1/X\) suit la même loi que \(X\).
- Calculer \(P(|X| > t)\) pour \(t > 0\), et en donner un équivalent quand \(t \to +\infty\).
Exercice 6 : Calcul de fonctions caractéristiques
- Calculer la fonction caractéristique de la loi de Bernoulli \(\mathcal{B}(p)\), puis celle de la loi binomiale \(\mathcal{B}(n,p)\).
- Calculer la fonction caractéristique de la loi \(\mathcal{P}(\lambda)\).
- Calculer la fonction caractéristique de la loi uniforme sur \([-a, a]\), avec \(a > 0\).
- Montrer que la fonction caractéristique de \(\mathcal{E}(\lambda)\) est \(t \mapsto \frac{\lambda}{\lambda – it}\).
- En dérivant cette fonction en 0, retrouver l’espérance et la variance de \(\mathcal{E}(\lambda)\).
Exercice 7 : Indépendance deux à deux et mutuelle
- Soient \(A\) et \(B\) deux événements indépendants. Montrer que \(A\) et \(B^c\) sont indépendants. En déduire que les tribus \(\sigma(A) = \{\emptyset, A, A^c, \Omega\}\) et \(\sigma(B)\) sont indépendantes.
- On lance deux dés équilibrés : \(X_1\) et \(X_2\) sont indépendantes et uniformes sur \(\{1, \ldots, 6\}\). On pose \(A = \{X_1 \text{ pair}\}\), \(B = \{X_2 \text{ pair}\}\) et \(C = \{X_1 + X_2 \text{ pair}\}\). Calculer \(P(A)\), \(P(B)\) et \(P(C)\).
- Montrer que \(A\), \(B\), \(C\) sont indépendants deux à deux.
- Sont-ils mutuellement indépendants ? Que peut-on dire des variables \(\mathbf{1}_A\), \(\mathbf{1}_B\), \(\mathbf{1}_C\) ?
Exercice 8 : Indépendance et densité produit
- Soit \((X, Y)\) de densité \(f(x, y) = 4xy\) sur \([0,1]^2\) et nulle ailleurs. Vérifier que \(f\) est une densité, calculer les lois marginales et montrer que \(X\) et \(Y\) sont indépendantes.
- Soit maintenant \((X, Y)\) de densité \(g(x, y) = x + y\) sur \([0,1]^2\) et nulle ailleurs. Vérifier que \(g\) est une densité et calculer les densités marginales.
- Sous la densité \(g\), les variables \(X\) et \(Y\) sont-elles indépendantes ? Calculer \(\operatorname{Cov}(X, Y)\).
- Sous la densité \(g\), calculer \(P(X + Y \leq\, 1)\).
Exercice 9 : Minimum d’exponentielles indépendantes
Soient \(X\) et \(Y\) indépendantes, de lois \(\mathcal{E}(\lambda)\) et \(\mathcal{E}(\mu)\). On pose \(M = \min(X, Y)\).
- Montrer que \(P(X > s + t \mid X > s) = P(X > t)\) pour tous \(s, t \geq\, 0\).
- Déterminer la loi de \(M\).
- Calculer \(P(X < Y)\).
- Montrer que \(M\) et l’événement \(\{X < Y\}\) sont indépendants, c’est-à-dire que les tribus \(\sigma(M)\) et \(\sigma(\mathbf{1}_{\{X < Y\}})\) sont indépendantes.
Exercice 10 : Produit de convolution
- Soient \(X\) et \(Y\) indépendantes, de densités \(f\) et \(g\). Montrer, par la méthode de la fonction muette, que \(X + Y\) a pour densité \(f * g\).
- Soient \(X\) et \(Y\) indépendantes de loi uniforme sur \([0,1]\). Déterminer la densité de \(X + Y\).
- Soient \(X_1, \ldots, X_n\) indépendantes de loi \(\mathcal{E}(\lambda)\). Montrer que \(S_n = X_1 + \cdots + X_n\) a pour densité \(s \mapsto \frac{\lambda^n s^{n-1}}{(n-1)!} e^{-\lambda s} \mathbf{1}_{s > 0}\).
- En déduire \(P(S_2 \leq\, 1)\) pour \(\lambda = 1\).
Exercice 11 : Coordonnées polaires d’un couple gaussien
Soient \(X\) et \(Y\) indépendantes de loi \(\mathcal{N}(0,1)\). On écrit \((X, Y) = (R \cos\Theta, R\sin\Theta)\) avec \(R > 0\) et \(\Theta \in ]0, 2\pi[\), ce qui est possible presque sûrement.
- Déterminer la densité du couple \((R, \Theta)\). Montrer que \(R\) et \(\Theta\) sont indépendantes et préciser leurs lois.
- Montrer que \(R^2 = X^2 + Y^2\) suit la loi \(\mathcal{E}(1/2)\). Calculer \(P(X^2 + Y^2 \leq\, 1)\).
- Soient \(U\) et \(V\) indépendantes de loi uniforme sur \(]0,1[\). Montrer que \(\sqrt{-2\ln U} \cos(2\pi V)\) et \(\sqrt{-2\ln U} \sin(2\pi V)\) sont indépendantes de loi \(\mathcal{N}(0,1)\).
- Montrer que \(Y/X\) suit la loi de Cauchy.
Exercice 12 : Rapport et somme d’exponentielles
Soient \(X\) et \(Y\) indépendantes de loi \(\mathcal{E}(1)\). On pose \(U = X + Y\) et \(V = \frac{X}{X+Y}\).
- Montrer que \(\varphi : (x, y) \mapsto \big(x + y, \frac{x}{x+y}\big)\) est un \(C^1\)-difféomorphisme de \(]0, +\infty[^2\) sur \(]0, +\infty[ \times ]0,1[\), et expliciter sa réciproque.
- Déterminer la densité du couple \((U, V)\).
- En déduire les lois de \(U\) et de \(V\), et montrer qu’elles sont indépendantes.
- En déduire \(E[X \mid U]\).
Exercice 13 : Covariance nulle sans indépendance
- Soit \(X\) uniforme sur \([-1,1]\) et \(Y = X^2\). Calculer \(\operatorname{Cov}(X, Y)\).
- Montrer que \(X\) et \(Y\) ne sont pas indépendantes.
- Soient \(X\) et \(Y\) deux variables de Bernoulli. Montrer que si \(\operatorname{Cov}(X, Y) = 0\), alors \(X\) et \(Y\) sont indépendantes.
- Soient \(X, Y\) réelles telles que \(\operatorname{Cov}(h(X), k(Y)) = 0\) pour toutes fonctions \(h, k\) mesurables bornées. Montrer que \(X\) et \(Y\) sont indépendantes.
Exercice 14 : Matrice de covariance
Soient \(X\) et \(Y\) indépendantes, centrées, de variances \(\operatorname{Var}(X) = 1\) et \(\operatorname{Var}(Y) = 2\).
- Soit \(Z\) un vecteur aléatoire de \(\mathbb{R}^d\) de carré intégrable. Montrer que \(\Gamma_Z\) est symétrique positive et que \(\Gamma_{AZ} = A \Gamma_Z A^{T}\) pour toute matrice \(A\) à \(d\) colonnes.
- Calculer la matrice de covariance de \(W = (X + Y, X – Y)\).
- Déterminer le réel \(c\) tel que \(X – Y – c(X + Y)\) soit non corrélée à \(X + Y\).
- Calculer la matrice de covariance de \(T = (X, Y, X + Y)\). Montrer qu’elle n’est pas inversible et interpréter un vecteur de son noyau.
Exercice 15 : Lois de Laplace et de Cauchy
La loi de Laplace a pour densité \(f(x) = \frac{1}{2} e^{-|x|}\) sur \(\mathbb{R}\).
- Montrer que la fonction caractéristique de la loi de Laplace est \(t \mapsto \frac{1}{1+t^2}\).
- À l’aide de la formule d’inversion, en déduire que la fonction caractéristique de la loi de Cauchy est \(t \mapsto e^{-|t|}\).
- Soient \(X\) et \(Y\) indépendantes de loi \(\mathcal{E}(1)\). Montrer que \(X – Y\) suit la loi de Laplace.
- La fonction caractéristique de la loi de Cauchy est-elle dérivable en 0 ? Commenter.
Exercice 16 : Moments de la loi normale par la fonction caractéristique
Soit \(Z\) de loi \(\mathcal{N}(0,1)\), de fonction caractéristique \(\varphi(t) = e^{-t^2/2}\).
- Montrer que \(Z\) admet des moments de tous ordres.
- En développant \(\varphi\) en série entière, montrer que \(E[Z^{2k+1}] = 0\) et \(E[Z^{2k}] = \frac{(2k)!}{2^k k!}\).
- Retrouver ce résultat par une intégration par parties, en établissant \(E[Z^{2k+2}] = (2k+1) E[Z^{2k}]\).
- Soit \(X\) de loi \(\mathcal{N}(m, \sigma^2)\). Calculer \(E[(X – m)^4]\) et \(E[X^3]\).
Exercice 17 : Stabilité des lois normales et de Cauchy
- Soient \(X\) et \(Y\) indépendantes, de lois \(\mathcal{N}(m_1, \sigma_1^2)\) et \(\mathcal{N}(m_2, \sigma_2^2)\). Déterminer la loi de \(X + Y\).
- Soient \(X_1, \ldots, X_n\) indépendantes de loi \(\mathcal{N}(0,1)\) et \(\overline{X}_n = \frac{1}{n}\sum_{k=1}^{n} X_k\). Déterminer la loi de \(\overline{X}_n\) et la limite de \(P(|\overline{X}_n| > \varepsilon)\) pour \(\varepsilon > 0\).
- Soient \(X_1, \ldots, X_n\) indépendantes de loi de Cauchy, de fonction caractéristique \(e^{-|t|}\). Déterminer la loi de \(\overline{X}_n\) et calculer \(P(|\overline{X}_n| > 1)\).
- Soient \(a, b > 0\) et \(X, Y\) indépendantes de loi de Cauchy. Déterminer la loi de \(aX + bY\) et en donner la densité.
Exercice 18 : Manipulation d’un vecteur gaussien
Soit \(X = (X_1, X_2)\) un vecteur gaussien centré de matrice de covariance \(\Gamma = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\).
- Vérifier que \(\Gamma\) est bien une matrice de covariance.
- Déterminer les lois de \(X_1 + X_2\) et de \(X_1 – X_2\). Montrer que ces deux variables sont indépendantes.
- Déterminer le réel \(a\) tel que \(X_2 – a X_1\) soit indépendante de \(X_1\). En déduire \(E[X_2 \mid X_1]\) et la loi de \(X_2 – E[X_2 \mid X_1]\).
- Écrire la densité de \(X\).
- Trouver une matrice triangulaire inférieure \(A\) telle que \(AA^{T} = \Gamma\). Comment simuler \(X\) à partir de deux variables indépendantes de loi \(\mathcal{N}(0,1)\) ?
Exercice 19 : Amincissement d’une loi de Poisson
Un nombre \(N\) de clients, de loi \(\mathcal{P}(\lambda)\), entre dans un magasin. Chacun achète avec probabilité \(p \in ]0,1[\), indépendamment des autres et de \(N\). On note \(X\) le nombre d’acheteurs, de sorte que \(P(X = k \mid N = n) = \binom\,{n}{k} p^k (1-p)^{n-k}\) pour \(0 \leq\, k \leq\, n\). On pose \(q = 1 – p\) et \(Y = N – X\).
- Déterminer la loi de \(X\).
- Calculer \(P(X = k, Y = m)\) et montrer que \(X\) et \(Y\) sont indépendantes. Préciser la loi de \(Y\).
- Calculer \(E[X \mid N]\) et vérifier la relation \(E\big[E[X \mid N]\big] = E[X]\).
- Calculer \(E[N \mid X]\).
Exercice 20 : Densités conditionnelles sur un domaine
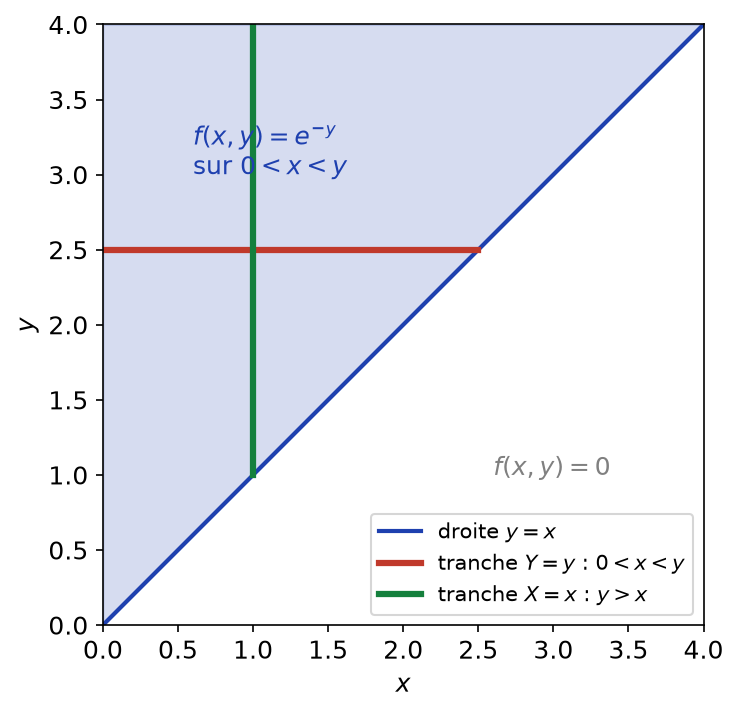
Soit \((X, Y)\) de densité \(f(x, y) = e^{-y} \mathbf{1}_{\{0 < x < y\}}\). Le domaine où \(f\) est non nulle est représenté ci-dessous.
- Vérifier que \(f\) est une densité de probabilité.
- Déterminer les lois marginales de \(X\) et de \(Y\). Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Déterminer la densité conditionnelle de \(X\) sachant \(Y = y\), puis \(E[X \mid Y]\).
- Déterminer la densité conditionnelle de \(Y\) sachant \(X = x\), puis \(E[Y \mid X]\).
- Montrer que \(X\) et \(Y – X\) sont indépendantes, de même loi.
Exercice 21 : Composantes gaussiennes d’un vecteur non gaussien
Soit \(X\) de loi \(\mathcal{N}(0,1)\) et \(\varepsilon\) indépendante de \(X\), avec \(P(\varepsilon = 1) = P(\varepsilon = -1) = \frac{1}{2}\). On pose \(Y = \varepsilon X\).
- Montrer que \(Y\) suit la loi \(\mathcal{N}(0,1)\).
- Calculer \(\operatorname{Cov}(X, Y)\).
- Calculer \(P(X + Y = 0)\). Le vecteur \((X, Y)\) est-il gaussien ?
- Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Calculer la fonction caractéristique \(\varphi_{(X,Y)}(s,t)\) et vérifier qu’elle n’est pas de la forme \(\varphi_X(s) \varphi_Y(t)\).
- Calculer \(E[Y \mid X]\) et \(E[Y^2 \mid X]\).
Exercice 22 : Sommes aléatoires et identité de Wald
Soit \((X_k)_{k \geq\, 1}\) une suite de variables indépendantes de même loi, de carré intégrable, de moyenne \(m\), de variance \(\sigma^2\) et de fonction caractéristique \(\varphi_X\). Soit \(N\) une variable à valeurs dans \(\mathbb{N}\), de carré intégrable, indépendante de la suite \((X_k)\). On pose \(S = \sum_{k=1}^{N} X_k\), avec \(S = 0\) si \(N = 0\), et \(G_N(z) = E[z^N]\) pour \(|z| \leq\, 1\).
- Calculer \(E[S \mid N]\) et en déduire l’identité de Wald \(E[S] = m E[N]\).
- Montrer que \(\operatorname{Var}(S) = \sigma^2 E[N] + m^2 \operatorname{Var}(N)\).
- Montrer que \(\varphi_S(t) = G_N(\varphi_X(t))\).
- On suppose \(N\) de loi \(\mathcal{P}(\lambda)\) et \(X_k\) de loi \(\mathcal{B}(p)\). Déterminer la loi de \(S\).
- On suppose \(N\) de loi \(\mathcal{G}(r)\) sur \(\mathbb{N}^{*}\), avec \(0 < r < 1\), et \(X_k\) de loi \(\mathcal{E}(\lambda)\). Montrer que \(S\) suit la loi \(\mathcal{E}(r\lambda)\).
Exercice 23 : Problème : lois gamma et bêta
Pour \(a > 0\), la loi \(\Gamma(a, 1)\) a pour densité \(f_a(x) = \frac{1}{\Gamma(a)} x^{a-1} e^{-x} \mathbf{1}_{x > 0}\). On note \(\operatorname{Log}\) la détermination principale du logarithme sur \(\{z \in \mathbb{C} : \operatorname{Re} z > 0\}\), et \((1 – it)^{-a} = \exp(-a \operatorname{Log}(1 – it))\).
- Soit \(X\) de loi \(\Gamma(a, 1)\). Calculer \(E[X]\) et \(\operatorname{Var}(X)\).
- Montrer que la fonction caractéristique \(\varphi\) de \(X\) est dérivable et vérifie \((1 – it) \varphi^{\prime}(t) = ia \varphi(t)\). En déduire que \(\varphi(t) = (1 – it)^{-a}\).
- Soient \(X\) et \(Y\) indépendantes de lois \(\Gamma(a,1)\) et \(\Gamma(b,1)\). Déterminer la loi de \(X + Y\).
- On pose \(U = X + Y\) et \(V = X/(X+Y)\). Déterminer la densité du couple \((U, V)\). Montrer que \(U\) et \(V\) sont indépendantes et que \(V\) a pour densité \(\frac{\Gamma(a+b)}{\Gamma(a)\Gamma(b)} v^{a-1}(1-v)^{b-1}\) sur \(]0,1[\).
- En déduire la formule \(\int_0^1 v^{a-1}(1-v)^{b-1} \, dv = \frac{\Gamma(a)\Gamma(b)}{\Gamma(a+b)}\), puis la valeur de \(\Gamma(1/2)\).
- Calculer \(E[V]\) en utilisant l’indépendance de \(U\) et \(V\), puis \(E[X \mid U]\).
Exercice 24 : Problème : moyenne et variance empiriques gaussiennes
Soient \(n \geq\, 2\) et \(X_1, \ldots, X_n\) indépendantes de loi \(\mathcal{N}(m, \sigma^2)\), avec \(\sigma > 0\). On pose
\[\overline{X} = \frac{1}{n}\sum_{i=1}^{n} X_i \quad \text{et} \quad S^2 = \frac{1}{n-1}\sum_{i=1}^{n} (X_i – \overline{X})^2.\]
On admet que la loi \(\Gamma(a, \lambda)\) a pour fonction caractéristique \(t \mapsto (1 – it/\lambda)^{-a}\).
- Montrer que \(X = (X_1, \ldots, X_n)\) est un vecteur gaussien et donner sa moyenne et sa covariance.
- Déterminer la loi de \(\overline{X}\).
- Calculer \(\operatorname{Cov}(\overline{X}, X_i – \overline{X})\). En déduire que \(\overline{X}\) et \(S^2\) sont indépendantes.
- Montrer que \(E[S^2] = \sigma^2\).
- Soit \(Q\) une matrice orthogonale dont la première ligne est \(\frac{1}{\sqrt{n}}(1, \ldots, 1)\). On pose \(Y_i = (X_i – m)/\sigma\) et \(W = QY\). Montrer que les \(W_i\) sont indépendantes de loi \(\mathcal{N}(0,1)\) et que \(\frac{(n-1)S^2}{\sigma^2} = \sum_{i=2}^{n} W_i^2\).
- Montrer que \(W_i^2\) suit la loi \(\Gamma(1/2, 1/2)\). En déduire que \(\frac{(n-1)S^2}{\sigma^2}\) suit la loi \(\Gamma\big(\frac{n-1}{2}, \frac{1}{2}\big)\), appelée loi du khi-deux à \(n-1\) degrés de liberté.
Le corrigé des exercices
Chaque exercice est corrigé en détail, question par question, sur la page suivante.

Pour aller plus loin en L3
- Le cours : variables aléatoires et espérance, cours de maths en L3
- À maîtriser avant : Intégrale de Lebesgue et théorèmes de convergence, Mesure produit, Fubini et changement de variables
- Chapitre précédent : Espaces de Hilbert et analyse de Fourier
- Chapitre suivant : Convergences, grands nombres et central limite
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3