Ce chapitre construit la théorie des équations différentielles L3 sur des bases rigoureuses. Vous y démontrerez le théorème de Cauchy-Lipschitz par un argument de point fixe, puis vous apprendrez à décrire les solutions sans les calculer. Le lemme de Gronwall fournit l’unicité et la dépendance continue, tandis que le théorème des bouts sépare les solutions globales de celles qui explosent en temps fini.
Au second semestre, ce chapitre exploite la topologie des espaces métriques et le calcul différentiel. Il traite ensuite les systèmes linéaires, leur résolvante et leur wronskien, puis l’exponentielle de matrice pour les coefficients constants. Enfin, il aborde les systèmes autonomes, la stabilité des équilibres par linéarisation et la méthode d’Euler.
Ces outils servent ensuite en mécanique, en dynamique des populations, en analyse numérique et dans l’étude des équations aux dérivées partielles.
Pour vous entraîner ensuite, travaillez les exercices de maths en L3 sur équations différentielles.
I. Équations différentielles et problème de Cauchy
Dans tout le chapitre, \(I\) désigne un intervalle ouvert de \(\mathbb{R}\), \(U\) un ouvert de \(\mathbb{R} \times \mathbb{R}^n\) et \(\| \cdot \|\) une norme sur \(\mathbb{R}^n\). Les inconnues sont des fonctions \(y\) d’une variable réelle \(t\), à valeurs dans \(\mathbb{R}^n\). Le cas \(n = 1\) est celui des équations scalaires ; le cas \(n \geq\, 2\) est celui des systèmes différentiels.
Soit \(f : U \to \mathbb{R}^n\) continue. Une solution de l’équation \(y^{\prime} = f(t, y)\) est un couple \((J, y)\) où \(J\) est un intervalle non trivial et \(y : J \to \mathbb{R}^n\) une fonction dérivable telle que, pour tout \(t \in J\), \((t, y(t)) \in U\) et \(y^{\prime}(t) = f(t, y(t))\). Étant donné \((t_0, y_0) \in U\), le problème de Cauchy consiste à chercher les solutions vérifiant de plus \(t_0 \in J\) et \(y(t_0) = y_0\).
Une solution est automatiquement de classe \(C^1\), car \(y^{\prime} = f(\cdot, y)\) est continue. De plus, le théorème fondamental de l’analyse fournit une reformulation très utile. En effet, on remplace une équation portant sur une dérivée par une équation portant sur une intégrale.
Une fonction continue \(y : J \to \mathbb{R}^n\), dont le graphe est inclus dans \(U\), est solution du problème de Cauchy si et seulement si \[\forall t \in J, \quad y(t) = y_0 + \int_{t_0}^{t} f(s, y(s))\, \mathrm{d}s.\] C’est la forme intégrale du problème de Cauchy.
Une équation d’ordre \(p\) se ramène toujours à un système d’ordre 1. Ainsi, pour \(x^{(p)} = g(t, x, x^{\prime}, \ldots, x^{(p-1)})\), on pose \(Y = (x, x^{\prime}, \ldots, x^{(p-1)})\). On obtient alors \(Y^{\prime} = F(t, Y)\), avec des conditions initiales portant sur \(x(t_0), \ldots, x^{(p-1)}(t_0)\).
L’équation du pendule \(\theta^{\prime\prime} + \sin \theta = 0\) devient le système \(x^{\prime} = y\), \(y^{\prime} = -\sin x\) avec \(x = \theta\) et \(y = \theta^{\prime}\). Par conséquent, un problème de Cauchy pour le pendule demande deux données : la position initiale et la vitesse initiale.
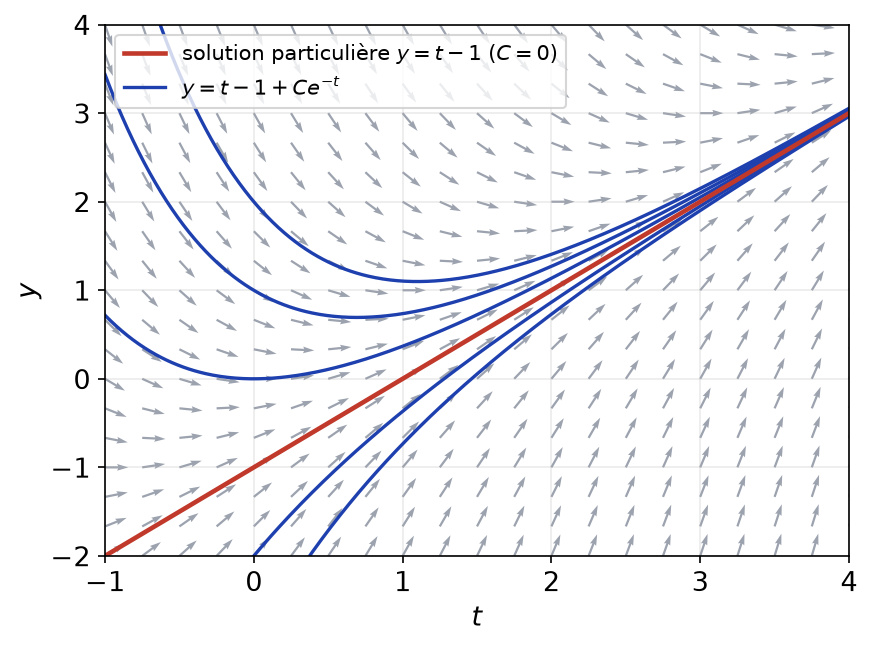
Pour une équation scalaire, on visualise l’équation par son champ de directions. En chaque point \((t, y)\), on trace un petit segment de pente \(f(t, y)\). Une solution est alors une courbe tangente en chacun de ses points au segment tracé. La figure ci-dessous représente le champ de \(y^{\prime} = t – y\), dont les solutions sont \(y = t – 1 + C e^{-t}\).
II. Le lemme de Gronwall
Avant d’établir l’existence des solutions, nous avons besoin d’un outil de comparaison. Le lemme de Gronwall transforme une inégalité intégrale en une majoration explicite. Il sert à prouver l’unicité, la dépendance continue et la convergence des schémas numériques.
Lemme de Gronwall. Soient \(a \in \mathbb{R}\), \(t_0 < b\) et \(u, \beta : [t_0, b[ \to \mathbb{R}\) continues, avec \(\beta \geq\, 0\). Si \[\forall t \in [t_0, b[, \quad u(t) \leq\, a + \int_{t_0}^{t} \beta(s) u(s)\, \mathrm{d}s,\] alors \[\forall t \in [t_0, b[, \quad u(t) \leq\, a \exp( \int_{t_0}^{t} \beta(s)\, \mathrm{d}s ).\]
Posons \(v(t) = a + \int_{t_0}^{t} \beta u\) et \(B(t) = \int_{t_0}^{t} \beta\). La fonction \(v\) est de classe \(C^1\) et \(v^{\prime} = \beta u \leq\, \beta v\), car \(\beta \geq\, 0\) et \(u \leq\, v\). Ensuite, la fonction \(w = v e^{-B}\) vérifie \(w^{\prime} = (v^{\prime} – \beta v) e^{-B} \leq\, 0\). Donc \(w\) décroît, et \(w(t) \leq\, w(t_0) = a\). Finalement, \(u(t) \leq\, v(t) \leq\, a e^{B(t)}\).
Le cas \(a = 0\) est capital : si \(u \geq\, 0\) et \(u(t) \leq\, \int_{t_0}^{t} \beta u\), alors \(u = 0\). C’est exactement ce qui donnera l’unicité. Le même énoncé vaut à gauche de \(t_0\), en remplaçant \(\int_{t_0}^{t}\) par \(\int_{t}^{t_0}\).
Supposons \(f\) continue sur \(I \times \mathbb{R}^n\) et \(L\)-lipschitzienne par rapport à \(y\). Si \(y\) et \(z\) sont deux solutions sur un intervalle \(J\) contenant \(t_0\), alors \[\forall t \in J, \quad \|y(t) – z(t)\| \leq\, \|y(t_0) – z(t_0)\|\, e^{L|t – t_0|}.\]
En effet, pour \(t \geq\, t_0\), la forme intégrale donne \(\|y(t) – z(t)\| \leq\, \|y(t_0) – z(t_0)\| + \int_{t_0}^{t} L \|y(s) – z(s)\|\, \mathrm{d}s\). Il suffit alors d’appliquer le lemme. Autrement dit, deux solutions proches au départ restent proches sur tout intervalle borné : c’est la dépendance continue par rapport à la condition initiale.
III. Le théorème de Cauchy-Lipschitz
1. Fonctions lipschitziennes par rapport à la seconde variable
La fonction \(f : U \to \mathbb{R}^n\) est localement lipschitzienne par rapport à \(y\) si tout point de \(U\) admet un voisinage \(V\) et une constante \(L\) tels que \(\|f(t, y) – f(t, z)\| \leq\, L \|y – z\|\) pour tous \((t, y), (t, z) \in V\).
En pratique, on vérifie rarement cette condition à la main. En effet, toute fonction de classe \(C^1\) sur \(U\) est localement lipschitzienne par rapport à \(y\), grâce à l’inégalité des accroissements finis appliquée sur une petite boule fermée. De même, si \(\partial f / \partial y\) est bornée par \(L\) sur \(J \times \mathbb{R}^n\), alors \(f\) y est \(L\)-lipschitzienne en \(y\).
2. Version globale et démonstration par point fixe
Cauchy-Lipschitz, version globale. Soit \(f : I \times \mathbb{R}^n \to \mathbb{R}^n\) continue. On suppose que, pour tout segment \(K \subset I\), il existe \(L_K\) tel que \(f\) soit \(L_K\)-lipschitzienne par rapport à \(y\) sur \(K \times \mathbb{R}^n\). Alors, pour tout \((t_0, y_0) \in I \times \mathbb{R}^n\), le problème de Cauchy admet une unique solution définie sur \(I\) tout entier.
Fixons un segment \(K = [c, d] \subset I\) contenant \(t_0\), et notons \(L = L_K > 0\). Sur \(E = C(K, \mathbb{R}^n)\), on considère la norme \(N(y) = \sup_{t \in K} e^{-2L|t – t_0|} \|y(t)\|\). Elle est équivalente à la norme uniforme, donc \((E, N)\) est complet. On définit ensuite \(\Phi(y)(t) = y_0 + \int_{t_0}^{t} f(s, y(s))\, \mathrm{d}s\). Pour \(y, z \in E\) et \(t \geq\, t_0\), on obtient \[\|\Phi(y)(t) – \Phi(z)(t)\| \leq\, \int_{t_0}^{t} L e^{2L(s – t_0)} N(y – z)\, \mathrm{d}s \leq\, \frac{1}{2} e^{2L(t – t_0)} N(y – z).\] Le cas \(t \leq\, t_0\) est symétrique. Par conséquent, \(N(\Phi(y) – \Phi(z)) \leq\, \frac{1}{2} N(y – z)\). Le théorème du point fixe de Banach fournit alors un unique point fixe, c’est-à-dire une unique solution sur \(K\). Enfin, les solutions obtenues sur des segments emboîtés coïncident par unicité. Leur recollement donne l’unique solution sur \(I\).
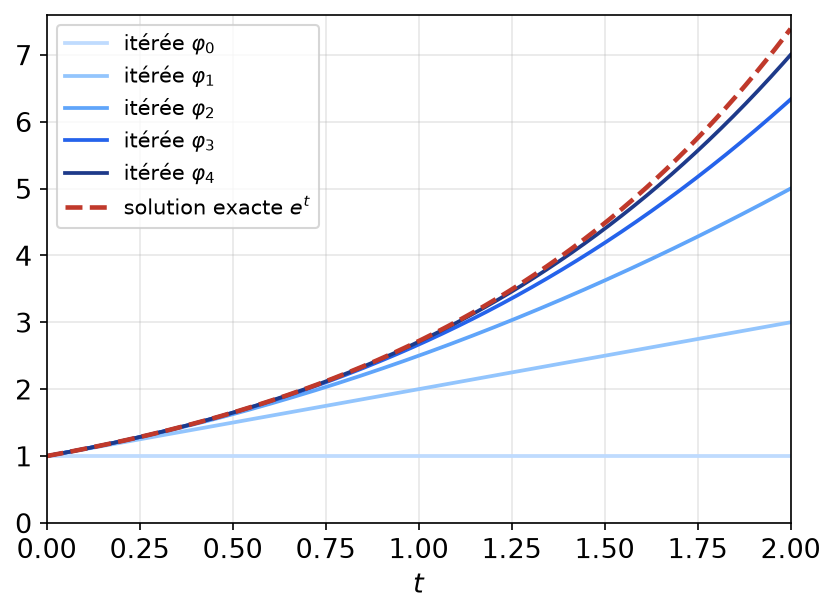
La figure ci-dessous montre les itérées \(\varphi_{k+1} = \Phi(\varphi_k)\), dites itérées de Picard, pour \(y^{\prime} = y\) et \(y(0) = 1\). Partant de \(\varphi_0 = 1\), on trouve \(\varphi_k(t) = \sum_{j=0}^{k} t^j / j!\), qui converge vers \(e^t\).
3. Version locale
Cauchy-Lipschitz, version locale. Soit \(f : U \to \mathbb{R}^n\) continue et localement lipschitzienne par rapport à \(y\). Pour tout \((t_0, y_0) \in U\), le problème de Cauchy admet une unique solution maximale. Son intervalle de définition est ouvert, et toute autre solution du même problème en est une restriction.
La preuve reprend l’argument précédent sur un cylindre \([t_0 – \alpha, t_0 + \alpha] \times \overline{B}(y_0, r)\) inclus dans \(U\). On choisit \(\alpha \leq\, r / M\), où \(M\) majore \(\|f\|\) sur ce cylindre : ainsi, \(\Phi\) envoie les fonctions à valeurs dans la boule dans elles-mêmes. L’unicité découle ensuite du lemme de Gronwall. Enfin, la solution maximale est la réunion de toutes les solutions du problème, qui se recollent grâce à l’unicité.
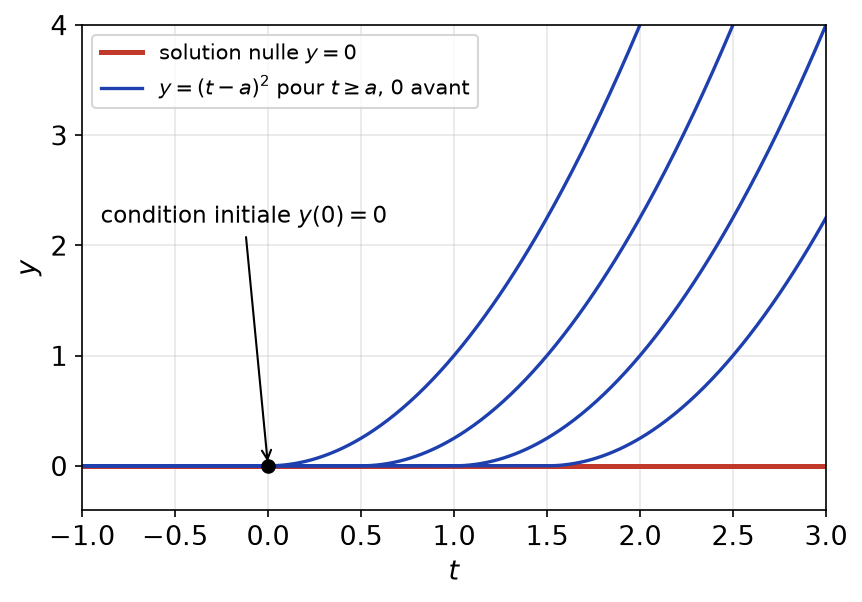
La continuité seule ne suffit pas pour l’unicité. Par exemple, \(y^{\prime} = 2\sqrt{|y|}\) avec \(y(0) = 0\) admet la solution nulle, mais aussi, pour tout \(a \geq\, 0\), la fonction égale à \(0\) sur \(]-\infty, a]\) et à \((t – a)^2\) sur \([a, +\infty[\). Ici, \(y \mapsto 2\sqrt{|y|}\) n’est lipschitzienne sur aucun voisinage de \(0\).
Comme le montre la figure ci-dessous, une infinité de solutions quittent l’axe des abscisses à des instants différents. L’existence reste cependant garantie par le théorème de Cauchy-Peano, qui n’exige que la continuité de \(f\) ; ce résultat est hors programme.
Pour justifier l’existence et l’unicité d’une solution : on écrit l’équation sous la forme \(y^{\prime} = f(t, y)\), on précise l’ouvert \(U\), puis on vérifie que \(f\) est de classe \(C^1\) sur \(U\). Si, de plus, \(\partial f / \partial y\) est bornée sur chaque \(K \times \mathbb{R}^n\), la version globale donne directement une solution définie sur \(I\).
Une conséquence géométrique est fondamentale : deux trajectoires \(t \mapsto (t, y(t))\) de solutions distinctes ne se coupent jamais. En particulier, une solution scalaire ne peut pas traverser une solution constante. Cette remarque suffit souvent à encadrer une solution sans la calculer.
IV. Solutions maximales, solutions globales et théorème des bouts
Une solution \((J, y)\) est maximale si elle n’admet aucun prolongement en une solution définie sur un intervalle strictement plus grand. Lorsque \(U = I \times \mathbb{R}^n\), une solution est globale si elle est définie sur \(I\) tout entier.
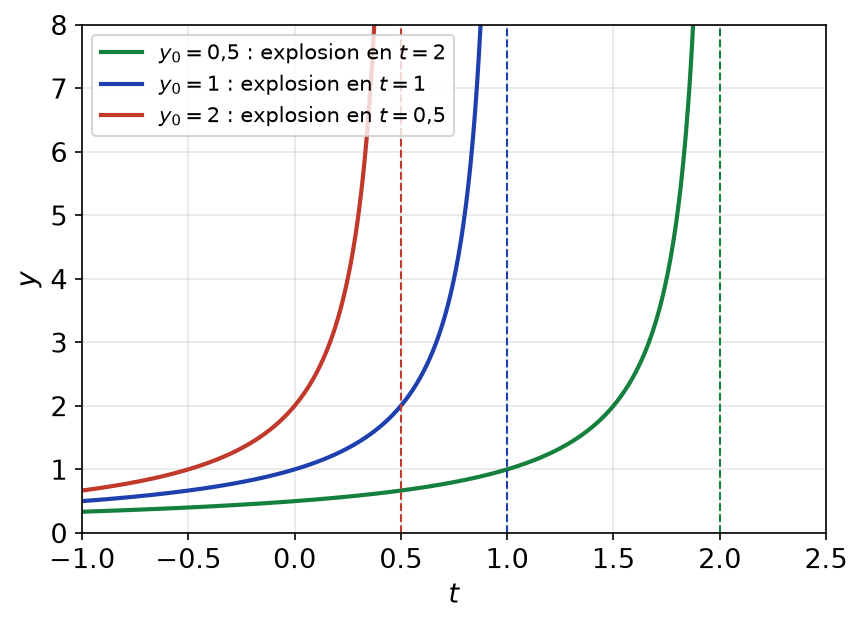
Une solution globale est maximale, mais la réciproque est fausse. Ainsi, pour \(y^{\prime} = y^2\) et \(y(0) = y_0 > 0\), la solution maximale est \(y(t) = y_0 / (1 – y_0 t)\) sur \(]-\infty, 1/y_0[\). Elle n’est pas globale : elle explose en temps fini, comme le montre la figure suivante.
Théorème des bouts, ou de sortie de tout compact. Soit \(f\) continue et localement lipschitzienne par rapport à \(y\) sur \(U\), et \(y\) une solution maximale définie sur \(]\alpha, \omega[\). Pour tout compact \(C \subset U\), il existe \(\tau < \omega\) tel que \((t, y(t)) \notin C\) pour tout \(t \in \, ]\tau, \omega[\). Même énoncé en \(\alpha\).
Si \(U = I \times \mathbb{R}^n\), avec \(I = \, ]a, b[\), et si \(\omega < b\), alors \(\|y(t)\| \to +\infty\) quand \(t \to \omega\). Par contraposée, une solution maximale bornée au voisinage de \(\omega\) vérifie \(\omega = b\).
Prouvons la version bornée du corollaire. Supposons \(\omega < b\) et \(\|y\| \leq\, R\) sur \([t_0, \omega[\). Alors \(y^{\prime} = f(t, y)\) est bornée par le maximum \(M\) de \(\|f\|\) sur le compact \([t_0, \omega] \times \overline{B}(0, R)\). Donc \(\|y(t) – y(s)\| \leq\, M |t – s|\), et le critère de Cauchy donne une limite \(\ell\) en \(\omega\). Ensuite, la forme intégrale passe à la limite : \(y(\omega) = \ell\) prolonge \(y\) en une solution sur \(]\alpha, \omega]\). Enfin, le problème de Cauchy en \((\omega, \ell)\) possède une solution sur \([\omega, \omega + \eta[\), qui prolonge encore \(y\). Cela contredit la maximalité.
Pour montrer qu’une solution maximale est globale, sans la calculer : on établit une majoration a priori de \(\|y(t)\|\) sur tout intervalle borné, par exemple en étudiant \(\|y\|^2\), une intégrale première ou une inégalité de Gronwall. Puis on conclut par le théorème des bouts. Inversement, pour prouver une explosion, on compare à une équation explicite, par exemple \(y^{\prime} \geq\, 1 + y^2\).
Considérons \(y^{\prime} = -y^3\). On a \((y^2)^{\prime} = -2y^4 \leq\, 0\), donc \(|y(t)| \leq\, |y(t_0)|\) pour \(t \geq\, t_0\). La solution maximale est donc définie jusqu’à \(+\infty\). En revanche, dans le passé, elle explose : pour \(y_0 \neq 0\), on trouve \(y(t)^{-2} = y_0^{-2} + 2(t – t_0)\), qui s’annule en \(t = t_0 – 1/(2y_0^2)\).
V. Systèmes différentiels linéaires
1. Existence globale et structure des solutions
On considère \(X^{\prime} = A(t) X + B(t)\), où \(A : I \to \mathcal{M}_n(\mathbb{R})\) et \(B : I \to \mathbb{R}^n\) sont continues. Sur tout segment \(K \subset I\), la fonction \(A\) est bornée par une constante \(L_K\) pour la norme subordonnée. Par conséquent, \(f(t, X) = A(t)X + B(t)\) est \(L_K\)-lipschitzienne en \(X\), et la version globale s’applique.
Les solutions maximales d’un système linéaire sont globales, c’est-à-dire définies sur \(I\). L’ensemble \(\mathcal{S}\) des solutions du système homogène \(X^{\prime} = A(t) X\) est un espace vectoriel de dimension \(n\). Plus précisément, pour tout \(t_0 \in I\), l’application \(X \mapsto X(t_0)\) est un isomorphisme de \(\mathcal{S}\) sur \(\mathbb{R}^n\).
La linéarité de cette application est immédiate. De plus, elle est surjective par existence, et injective par unicité. Une base \((X_1, \ldots, X_n)\) de \(\mathcal{S}\) s’appelle un système fondamental de solutions, et la matrice \(\Phi(t)\) de colonnes \(X_j(t)\) une matrice fondamentale.
2. Résolvante et wronskien
La résolvante \(R(t, s)\) est l’unique matrice telle que, pour toute solution \(X\) du système homogène, \(X(t) = R(t, s) X(s)\). Pour une matrice fondamentale \(\Phi\), on a \(R(t, s) = \Phi(t) \Phi(s)^{-1}\). Le wronskien de \(n\) solutions est \(W(t) = \det(X_1(t), \ldots, X_n(t))\).
La résolvante vérifie \(R(t, t) = I_n\), \(R(t, s) R(s, u) = R(t, u)\) et \(\partial_t R(t, s) = A(t) R(t, s)\). Le wronskien vérifie la formule de Liouville \[W(t) = W(t_0) \exp( \int_{t_0}^{t} \operatorname{tr} A(s)\, \mathrm{d}s ).\] En particulier, \(W\) est soit identiquement nul, soit jamais nul.
Variation des constantes. L’unique solution de \(X^{\prime} = A(t) X + B(t)\) telle que \(X(t_0) = X_0\) est \[X(t) = R(t, t_0) X_0 + \int_{t_0}^{t} R(t, s) B(s)\, \mathrm{d}s.\]
On cherche \(X(t) = R(t, t_0) C(t)\). Alors \(X^{\prime} = A(t) X + R(t, t_0) C^{\prime}(t)\). L’équation équivaut donc à \(C^{\prime}(t) = R(t_0, t) B(t)\), puisque \(R(t, t_0)^{-1} = R(t_0, t)\). On intègre avec \(C(t_0) = X_0\), puis on utilise \(R(t, t_0) R(t_0, s) = R(t, s)\).
Sur \(]0, +\infty[\), l’équation \(t^2 y^{\prime\prime} – 2t y^{\prime} + 2y = 0\) admet les solutions \(t\) et \(t^2\). Leur wronskien vaut \(t \cdot 2t – 1 \cdot t^2 = t^2\). Or \(\operatorname{tr} A(t) = 2/t\), et Liouville prédit bien \(W(t) = W(1)\, t^2\).
VI. Systèmes à coefficients constants et exponentielle de matrice
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), la série \(\sum_{k \geq\, 0} A^k / k!\) converge absolument pour toute norme d’algèbre, car \(\|A^k / k!\| \leq\, \|A\|^k / k!\). Sa somme est l’exponentielle \(e^A\).
Si \(AB = BA\), alors \(e^{A + B} = e^A e^B\). En particulier, \(e^A\) est inversible d’inverse \(e^{-A}\). De plus, \(t \mapsto e^{tA}\) est dérivable, de dérivée \(A e^{tA}\), et \(\det e^{A} = e^{\operatorname{tr} A}\). Enfin, \(e^{P D P^{-1}} = P e^{D} P^{-1}\).
La solution de \(X^{\prime} = A X\), \(X(t_0) = X_0\), est \(X(t) = e^{(t – t_0)A} X_0\). Autrement dit, la résolvante vaut \(R(t, s) = e^{(t – s)A}\). Avec un second membre, \(X(t) = e^{(t – t_0)A} X_0 + \int_{t_0}^{t} e^{(t – s)A} B(s)\, \mathrm{d}s\).
Pour calculer \(e^{tA}\) : si \(A = P D P^{-1}\) avec \(D = \operatorname{diag}(\lambda_i)\), alors \(e^{tA} = P \operatorname{diag}(e^{\lambda_i t}) P^{-1}\). Sinon, on utilise la décomposition de Dunford \(A = D + N\), avec \(D\) diagonalisable, \(N\) nilpotente et \(DN = ND\). Alors \(e^{tA} = e^{tD} \sum_{k=0}^{n-1} t^k N^k / k!\), la somme étant finie.
Pour \(A = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix} = I_2 + N\), avec \(N^2 = 0\), on obtient \(e^{tA} = e^{t}(I_2 + tN) = e^{t} \begin{pmatrix} 1 & t \\ 0 & 1 \end{pmatrix}\). Les solutions sont donc \(x(t) = (x_0 + t y_0) e^t\) et \(y(t) = y_0 e^t\).
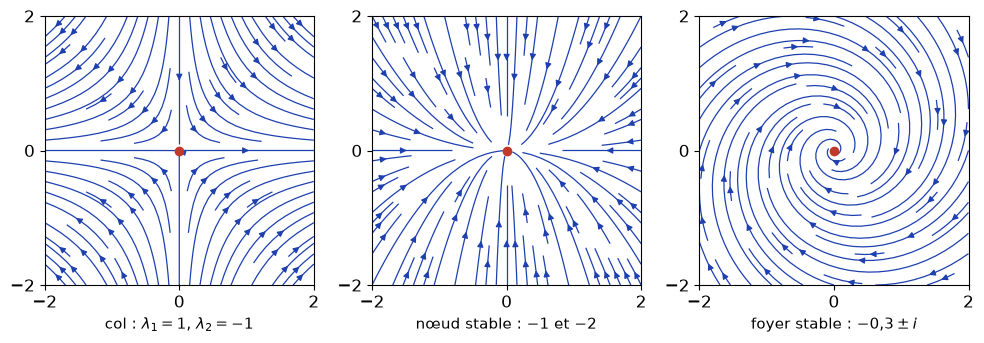
Le comportement des solutions est dicté par les valeurs propres. En dimension 2, on distingue principalement le col (valeurs propres réelles de signes opposés), le nœud (réelles de même signe) et le foyer (complexes conjuguées non réelles). La figure ci-dessous représente ces trois portraits de phase.
VII. Systèmes autonomes, portrait de phase et stabilité
1. Trajectoires et équilibres
Un système est autonome si \(f\) ne dépend pas de \(t\) : \(X^{\prime} = F(X)\), avec \(F : \Omega \to \mathbb{R}^n\) de classe \(C^1\) sur un ouvert \(\Omega\). Un point \(a \in \Omega\) tel que \(F(a) = 0\) est un point d’équilibre : la fonction constante égale à \(a\) est solution. Le portrait de phase est le dessin des trajectoires \(\{X(t)\}\) dans \(\Omega\).
Pour un système autonome, si \(X\) est solution, alors \(t \mapsto X(t + c)\) l’est aussi. Par conséquent, par tout point de \(\Omega\) passe une seule trajectoire, et deux trajectoires sont disjointes ou confondues. De plus, une fonction \(H\) telle que \(\langle \nabla H(X), F(X) \rangle = 0\) est une intégrale première : elle est constante le long des solutions, et les trajectoires sont incluses dans ses lignes de niveau.
2. Stabilité d’un équilibre
L’équilibre \(a\) est stable si, pour tout \(\varepsilon > 0\), il existe \(\delta > 0\) tel que toute solution avec \(\|X(0) – a\| < \delta\) soit définie sur \([0, +\infty[\) et vérifie \(\|X(t) – a\| < \varepsilon\) pour tout \(t \geq\, 0\). Il est asymptotiquement stable s’il est stable et si, de plus, \(X(t) \to a\) pour \(X(0)\) assez proche de \(a\). Sinon, il est instable.
Cas linéaire. Pour \(X^{\prime} = AX\), l’origine est asymptotiquement stable si et seulement si toutes les valeurs propres de \(A\) ont une partie réelle strictement négative. Elle est instable dès qu’une valeur propre a une partie réelle strictement positive.
En effet, par la décomposition de Dunford, les coefficients de \(e^{tA}\) sont des combinaisons de termes \(t^k e^{\lambda t}\). Si \(\operatorname{Re} \lambda < 0\) pour tout \(\lambda\), tous ces termes tendent vers \(0\). Inversement, si \(A v = \lambda v\) avec \(\operatorname{Re} \lambda > 0\), la solution \(e^{\lambda t} v\) (ou sa partie réelle) part à l’infini, même pour \(v\) très petit.
3. Linéarisation
Stabilité par linéarisation. Soit \(a\) un équilibre de \(X^{\prime} = F(X)\), avec \(F\) de classe \(C^1\), et \(A = \mathrm{d}F(a)\) la jacobienne en \(a\). Si toutes les valeurs propres de \(A\) ont une partie réelle strictement négative, \(a\) est asymptotiquement stable. Si l’une d’elles a une partie réelle strictement positive, \(a\) est instable.
Si les valeurs propres ont des parties réelles négatives ou nulles, avec au moins une nulle, la linéarisation ne permet pas de conclure. On utilise alors une intégrale première ou une fonction de Lyapunov \(V\), minimale en \(a\) et décroissante le long des trajectoires.
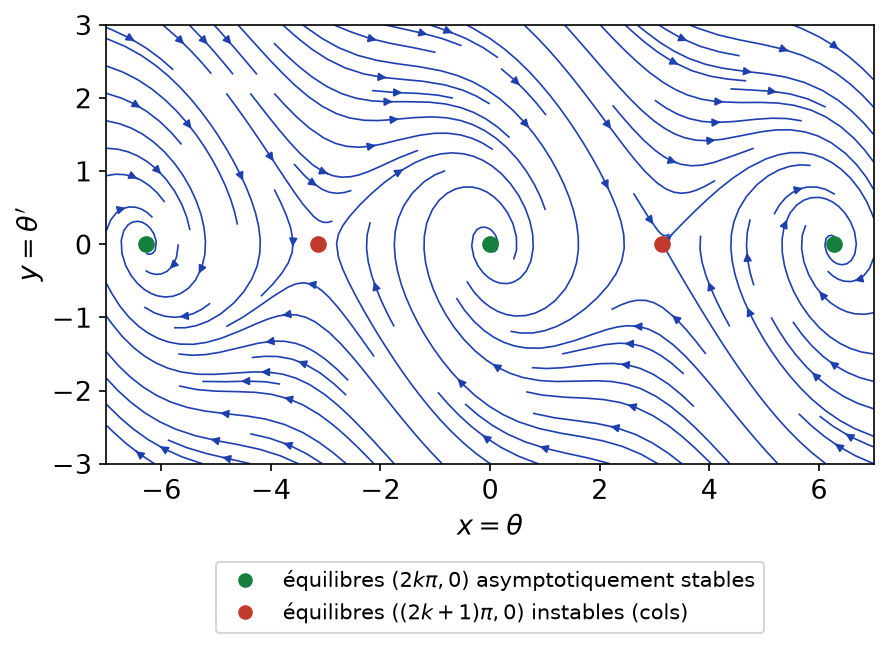
Le pendule amorti \(x^{\prime} = y\), \(y^{\prime} = -\sin x – \frac{1}{2} y\) a pour équilibres les points \((k\pi, 0)\). La jacobienne vaut \(\begin{pmatrix} 0 & 1 \\ -\cos x & -1/2 \end{pmatrix}\). En \((0, 0)\), le polynôme caractéristique \(\lambda^2 + \frac{1}{2}\lambda + 1\) a deux racines de partie réelle \(-1/4\) : l’équilibre est asymptotiquement stable. En \((\pi, 0)\), on obtient \(\lambda^2 + \frac{1}{2}\lambda – 1\), dont les racines sont de signes opposés : c’est un col, donc un équilibre instable.
Le portrait de phase ci-dessous confirme cette étude. Les trajectoires s’enroulent autour des positions basses \((2k\pi, 0)\), tandis que les positions hautes repoussent les solutions voisines.
Pour étudier la stabilité d’un équilibre : on résout \(F(a) = 0\), on calcule la jacobienne \(\mathrm{d}F(a)\), puis sa trace \(T\) et son déterminant \(D\) en dimension 2. Si \(D < 0\), c’est un col instable. Si \(D > 0\) et \(T < 0\), l’équilibre est asymptotiquement stable. Si \(D > 0\) et \(T > 0\), il est instable. Si \(T = 0\) et \(D > 0\), on cherche une intégrale première.
VIII. La méthode d’Euler
La plupart des équations ne se résolvent pas explicitement. On approche alors la solution par un schéma numérique. Le plus simple remplace la courbe par sa tangente sur de petits intervalles.
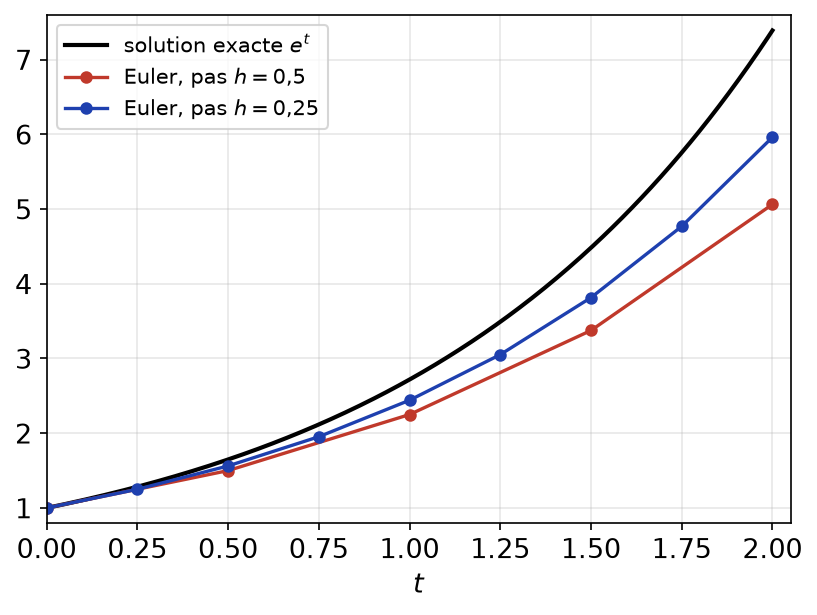
Pour \(y^{\prime} = f(t, y)\), \(y(t_0) = y_0\), sur \([t_0, t_0 + T]\), on fixe un pas \(h = T / N\) et on pose \(t_k = t_0 + k h\). La méthode d’Euler définit \(y_{k+1} = y_k + h f(t_k, y_k)\) pour \(0 \leq\, k < N\).
Supposons \(f\) \(L\)-lipschitzienne en \(y\), avec \(L > 0\), et la solution exacte \(y\) de classe \(C^2\) avec \(\|y^{\prime\prime}\| \leq\, M\). Alors \[\max_{0 \leq\, k \leq\, N} \|y(t_k) – y_k\| \leq\, \frac{M h}{2L} ( e^{LT} – 1 ).\] La méthode d’Euler est donc convergente d’ordre 1.
Posons \(e_k = \|y(t_k) – y_k\|\). La formule de Taylor avec reste intégral donne \(y(t_{k+1}) = y(t_k) + h f(t_k, y(t_k)) + r_k\), avec \(\|r_k\| \leq\, M h^2 / 2\). En soustrayant le schéma, on obtient \(e_{k+1} \leq\, (1 + hL) e_k + M h^2 / 2\). Comme \(e_0 = 0\), une récurrence donne \(e_k \leq\, \frac{M h^2}{2} \cdot \frac{(1 + hL)^k – 1}{hL}\). Enfin, \((1 + hL)^k \leq\, e^{khL} \leq\, e^{LT}\).
La figure ci-dessous compare les approximations d’Euler de \(y^{\prime} = y\), \(y(0) = 1\), à la solution \(e^t\). Ici, \(y_k = (1 + h)^k\). On constate que diviser le pas par deux divise l’erreur finale à peu près par deux.
Ce qu’il faut retenir
- Un problème de Cauchy \(y^{\prime} = f(t, y)\), \(y(t_0) = y_0\), équivaut à sa forme intégrale ; toute équation d’ordre \(p\) se ramène à un système d’ordre 1.
- Le lemme de Gronwall transforme \(u \leq\, a + \int \beta u\) en \(u \leq\, a\, e^{\int \beta}\) ; il donne l’unicité et la dépendance continue.
- Cauchy-Lipschitz : si \(f\) est continue et localement lipschitzienne en \(y\) (par exemple \(C^1\)), il existe une unique solution maximale, sur un intervalle ouvert.
- La démonstration repose sur le théorème du point fixe de Banach appliqué à \(\Phi(y) = y_0 + \int_{t_0}^{t} f(s, y(s))\, \mathrm{d}s\).
- Théorème des bouts : une solution maximale sort de tout compact ; si elle reste bornée, elle est globale.
- Les systèmes linéaires ont des solutions globales ; l’espace des solutions homogènes est de dimension \(n\) ; la résolvante et le wronskien obéissent à la formule de Liouville.
- À coefficients constants, \(X(t) = e^{(t – t_0)A} X_0\) ; on calcule \(e^{tA}\) par diagonalisation ou par Dunford.
- Un équilibre est asymptotiquement stable si les valeurs propres de la jacobienne ont toutes une partie réelle négative, instable si l’une est positive ; le cas critique demande une intégrale première ou une fonction de Lyapunov.
- La méthode d’Euler converge avec une erreur en \(O(h)\), grâce à une version discrète du lemme de Gronwall.
Questions fréquentes sur équations différentielles
Quelle différence entre solution maximale et solution globale ?
Une solution maximale ne peut pas être prolongée en une solution sur un intervalle plus grand. Une solution globale est définie sur tout l’intervalle I où vit l’équation. Toute solution globale est maximale, mais la réciproque est fausse : pour y’ = y² et y(0) = 1, la solution maximale 1/(1 – t) vit seulement sur ]-∞, 1[.
Comment montrer qu'une solution maximale est globale sans la calculer ?
On établit une majoration a priori de la solution sur tout intervalle borné, par exemple en dérivant le carré de sa norme, en utilisant une intégrale première ou le lemme de Gronwall. Ensuite, le théorème des bouts conclut : une solution qui reste bornée près d’une borne finie pourrait être prolongée, ce qui contredirait sa maximalité.
Pourquoi la continuité de f ne suffit-elle pas pour l'unicité ?
La continuité garantit l’existence locale, mais pas l’unicité. Par exemple, y’ = 2√|y| avec y(0) = 0 admet la solution nulle et une infinité de solutions qui quittent l’axe à des instants différents. Le caractère localement lipschitzien en y, vérifié par toute fonction de classe C¹, est l’hypothèse qui assure l’unicité.
Que faire quand la linéarisation ne permet pas de conclure ?
Si la jacobienne a des valeurs propres de partie réelle nulle, la linéarisation est muette. On cherche alors une intégrale première, comme l’énergie du pendule, ou une fonction de Lyapunov qui décroît le long des trajectoires. Ses lignes de niveau piègent les solutions et permettent de prouver la stabilité.
Pour aller plus loin en L3
- Les énoncés : exercices de maths en L3 sur équations différentielles
- À maîtriser avant : Complétude, espaces de Banach et point fixe, Réduction de Jordan et décomposition de Dunford
- Chapitre précédent : Inversion locale, fonctions implicites et extrema liés
- Chapitre suivant : Fonctions holomorphes et formule de Cauchy
- Le même thème en L1 : équations différentielles, cours de maths en L1
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3