Ce chapitre de topologie L2 donne un sens précis à la proximité dans \(\mathbb{R}^n\). Vous y étudierez les normes usuelles \(\|\cdot\|_1\), \(\|\cdot\|_2\) et \(\|\cdot\|_\infty\), les distances et les boules qu’elles définissent, puis la convergence des suites de vecteurs. Le résultat central est l’équivalence des normes en dimension finie : les notions étudiées ne dépendent pas de la norme choisie.
La seconde moitié du cours construit le vocabulaire topologique. D’abord, vous apprendrez à reconnaître les ouverts et les fermés, notamment grâce à la caractérisation séquentielle. Ensuite, vous déterminerez l’intérieur, l’adhérence et la frontière d’une partie. Enfin, le théorème de Bolzano-Weierstrass conduit aux parties compactes, qui sont exactement les fermés bornés.
Ce chapitre du premier semestre prépare directement l’étude des fonctions de plusieurs variables : limites, continuité, extremums et calcul différentiel reposent sur ces outils.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur topologie de R^n.
I. Normes sur R^n
En première année, la proximité entre deux réels se mesure avec la valeur absolue. Dans \(\mathbb{R}^n\), il faut un outil qui joue le même rôle pour des vecteurs. C’est la notion de norme. Elle permet ensuite de définir les limites, la continuité et la différentiabilité des fonctions de plusieurs variables.
Dans tout le chapitre, \(n \geq\, 1\) est un entier et un vecteur de \(\mathbb{R}^n\) s’écrit \(x = (x_1, \ldots, x_n)\).
Une norme sur \(\mathbb{R}^n\) est une application \(N : \mathbb{R}^n \to \mathbb{R}_+\) qui vérifie, pour tous \(x, y \in \mathbb{R}^n\) et tout \(\lambda \in \mathbb{R}\) :
- la séparation : \(N(x) = 0 \Rightarrow x = 0\) ;
- l’homogénéité : \(N(\lambda x) = |\lambda| \, N(x)\) ;
- l’inégalité triangulaire : \(N(x + y) \leq\, N(x) + N(y)\).
L’homogénéité avec \(\lambda = 0\) donne \(N(0) = 0\). De plus, elle donne \(N(-x) = N(x)\). On en déduit une conséquence très utile de l’inégalité triangulaire.
Pour toute norme \(N\) et tous \(x, y \in \mathbb{R}^n\), on a l’inégalité triangulaire renversée \(\big|N(x) – N(y)\big| \leq\, N(x – y)\).
On écrit \(x = (x – y) + y\). L’inégalité triangulaire donne \(N(x) \leq\, N(x – y) + N(y)\), donc \(N(x) – N(y) \leq\, N(x – y)\). En échangeant les rôles de \(x\) et \(y\), on obtient \(N(y) – N(x) \leq\, N(y – x) = N(x – y)\). Les deux inégalités donnent le résultat.
1. Les trois normes usuelles
Pour \(x = (x_1, \ldots, x_n) \in \mathbb{R}^n\), on pose :
\[\|x\|_1 = \sum_{i=1}^{n} |x_i|, \qquad \|x\|_2 = \Big(\sum_{i=1}^{n} x_i^2\Big)^{1/2}, \qquad \|x\|_\infty = \max_{1 \leq\, i \leq\, n} |x_i|.\]
Ce sont respectivement la norme 1, la norme euclidienne et la norme infinie.
Pour \(\|\cdot\|_1\) et \(\|\cdot\|_\infty\), les trois axiomes découlent directement des propriétés de la valeur absolue. Par exemple, \(|x_i + y_i| \leq\, |x_i| + |y_i| \leq\, \|x\|_\infty + \|y\|_\infty\) pour tout \(i\), et on passe au maximum. En revanche, l’inégalité triangulaire pour \(\|\cdot\|_2\) demande un argument : l’inégalité de Cauchy-Schwarz.
Inégalité de Cauchy-Schwarz. Pour tous \(x, y \in \mathbb{R}^n\), on a \(\Big|\displaystyle\sum_{i=1}^n x_i y_i\Big| \leq\, \|x\|_2 \, \|y\|_2\). Par conséquent, \(\|\cdot\|_2\) vérifie l’inégalité triangulaire (inégalité de Minkowski).
On note \(\langle x, y \rangle = \sum x_i y_i\). Si \(y = 0\), l’inégalité est évidente. Sinon, pour tout réel \(t\), on a \(0 \leq\, \|x + t y\|_2^2 = \|x\|_2^2 + 2t\langle x, y \rangle + t^2 \|y\|_2^2\). Ce trinôme en \(t\) garde un signe constant, donc son discriminant est négatif ou nul : \(4\langle x, y \rangle^2 – 4\|x\|_2^2 \|y\|_2^2 \leq\, 0\). D’où l’inégalité.
Ensuite, \(\|x + y\|_2^2 = \|x\|_2^2 + 2\langle x, y \rangle + \|y\|_2^2 \leq\, \|x\|_2^2 + 2\|x\|_2\|y\|_2 + \|y\|_2^2 = (\|x\|_2 + \|y\|_2)^2\). On prend la racine carrée, ce qui conclut.
Pour \(x = (2, -3, 6)\), on trouve \(\|x\|_1 = 11\), \(\|x\|_2 = \sqrt{4 + 9 + 36} = 7\) et \(\|x\|_\infty = 6\). On observe que \(\|x\|_\infty \leq\, \|x\|_2 \leq\, \|x\|_1\). Ce n’est pas un hasard, comme on le verra dans la partie III.
2. Vérifier qu’une application est une norme
Beaucoup de normes s’obtiennent à partir des normes usuelles. Ainsi, si \(A\) est une matrice inversible de taille \(n\), l’application \(x \mapsto \|Ax\|_1\) est une norme. En effet, la séparation vient de l’injectivité de \(A\), et les deux autres axiomes de la linéarité.
Pour montrer que \(N\) est une norme, on vérifie d’abord que \(N\) est à valeurs positives. Ensuite, on traite la séparation : on suppose \(N(x) = 0\) et on prouve \(x = 0\). On vérifie l’homogénéité par un calcul direct. Enfin, l’inégalité triangulaire se ramène souvent à celle de la valeur absolue, ou à Cauchy-Schwarz. Pour montrer que \(N\) n’est pas une norme, un seul contre-exemple suffit : un vecteur non nul d’image nulle, ou deux vecteurs qui mettent en défaut un axiome.
L’application \(N(x, y) = |x|\) n’est pas une norme sur \(\mathbb{R}^2\), car \(N(0, 1) = 0\) alors que \((0,1) \neq 0\). De même, \(N(x,y) = x^2 + y^2\) n’est pas homogène : \(N(2, 0) = 4 \neq 2 \, N(1, 0)\).
II. Distance, boules et parties bornées
Une norme mesure la longueur d’un vecteur. Par conséquent, elle mesure aussi l’écart entre deux points : c’est la longueur du vecteur qui les joint.
Soit \(N\) une norme sur \(\mathbb{R}^n\). La distance associée est \(d(x, y) = N(x – y)\). Pour \(a \in \mathbb{R}^n\) et \(r > 0\), on définit :
- la boule ouverte \(B(a, r) = \{x \in \mathbb{R}^n \mid N(x – a) < r\}\) ;
- la boule fermée \(B_f(a, r) = \{x \in \mathbb{R}^n \mid N(x – a) \leq\, r\}\) ;
- la sphère \(S(a, r) = \{x \in \mathbb{R}^n \mid N(x – a) = r\}\).
La distance vérifie \(d(x, y) = d(y, x)\), \(d(x, y) = 0 \Leftrightarrow x = y\) et l’inégalité triangulaire \(d(x, z) \leq\, d(x, y) + d(y, z)\). Toutes ces propriétés viennent des axiomes de la norme.
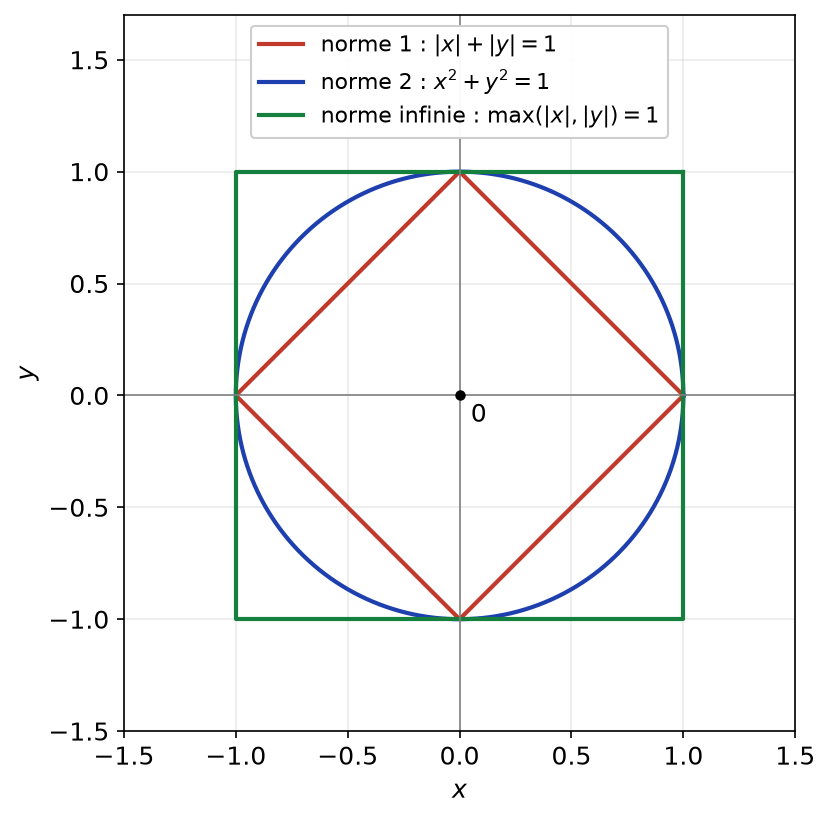
La forme d’une boule dépend de la norme choisie. Dans le plan, la boule unité fermée de \(\|\cdot\|_2\) est le disque usuel. Celle de \(\|\cdot\|_\infty\) est le carré \([-1, 1]^2\). Enfin, celle de \(\|\cdot\|_1\) est un carré tourné d’un quart de tour, de sommets \((\pm 1, 0)\) et \((0, \pm 1)\). La figure ci-dessous représente les trois sphères unités.
Toute boule, ouverte ou fermée, est convexe : si \(x, y \in B(a, r)\) et \(t \in [0, 1]\), alors \((1-t)x + ty \in B(a, r)\).
On écrit \((1-t)x + ty – a = (1-t)(x – a) + t(y – a)\). L’inégalité triangulaire et l’homogénéité donnent \(N\big((1-t)x + ty – a\big) \leq\, (1-t)N(x-a) + tN(y-a) < (1-t)r + tr = r\). La preuve est identique pour la boule fermée, avec des inégalités larges.
Ce résultat fournit un test rapide. Si l’ensemble \(\{N \leq\, 1\}\) n’est pas convexe, alors \(N\) n’est pas une norme. Par exemple, \(N(x,y) = (\sqrt{|x|} + \sqrt{|y|})^2\) a une « boule unité » en forme d’étoile à bords courbés vers l’intérieur. Ainsi, elle ne vérifie pas l’inégalité triangulaire.
Une partie \(A\) de \(\mathbb{R}^n\) est bornée pour la norme \(N\) s’il existe \(M \geq\, 0\) tel que \(N(x) \leq\, M\) pour tout \(x \in A\). Autrement dit, \(A\) est contenue dans une boule centrée en \(0\).
La partie \(A = \{(x, y) \mid x^4 + y^4 \leq\, 1\}\) est bornée. En effet, \(x^4 \leq\, 1\) et \(y^4 \leq\, 1\), donc \(\|(x,y)\|_\infty \leq\, 1\). En revanche, l’hyperbole \(\{xy = 1\}\) n’est pas bornée : elle contient les points \((k, 1/k)\), dont la norme infinie vaut \(k\).
III. Suites de R^n et équivalence des normes
1. Convergence d’une suite
Soit \(N\) une norme sur \(\mathbb{R}^n\) et \((u_k)_{k \in \mathbb{N}}\) une suite de vecteurs de \(\mathbb{R}^n\). On dit que \((u_k)\) converge vers \(\ell \in \mathbb{R}^n\) pour \(N\) si \(N(u_k – \ell) \to 0\), c’est-à-dire :
\[\forall \varepsilon > 0,\ \exists K \in \mathbb{N},\ \forall k \geq\, K,\ N(u_k – \ell) < \varepsilon.\]
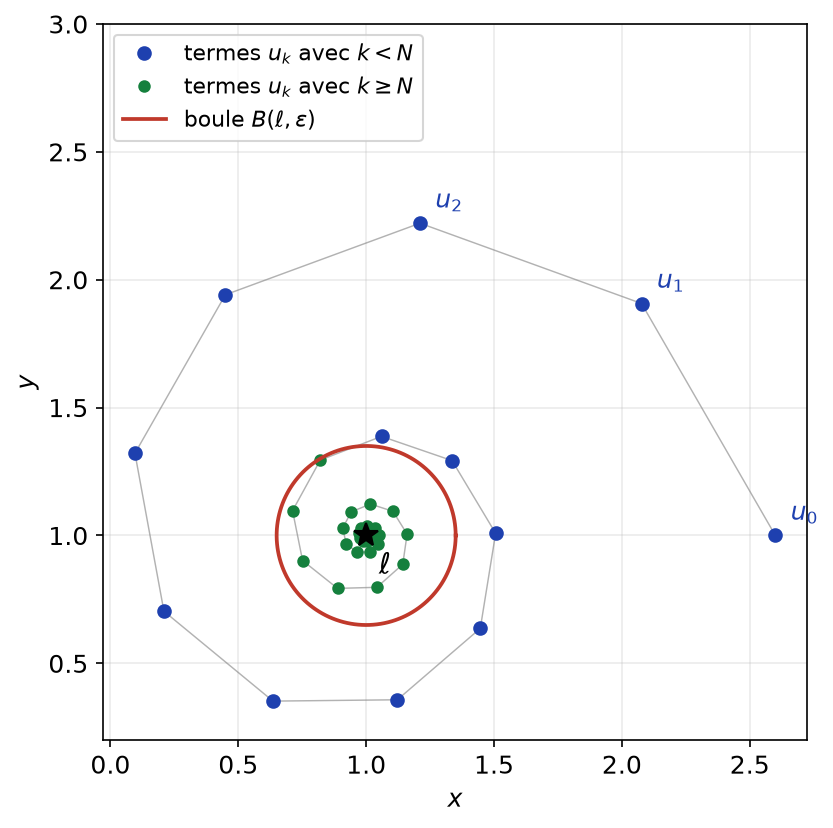
Géométriquement, à partir d’un certain rang, tous les termes sont dans la boule \(B(\ell, \varepsilon)\). La figure suivante montre une suite du plan qui s’enroule vers sa limite. Les termes d’indice assez grand restent dans la boule rouge.
Comme pour les suites réelles, la limite est unique. En effet, si \(\ell\) et \(\ell^{\prime}\) sont deux limites, alors \(N(\ell – \ell^{\prime}) \leq\, N(\ell – u_k) + N(u_k – \ell^{\prime})\) tend vers \(0\). Donc \(N(\ell – \ell^{\prime}) = 0\) et \(\ell = \ell^{\prime}\). De plus, une suite convergente est bornée.
2. Normes équivalentes
La définition de la convergence fait intervenir une norme. On doit donc se demander si le choix de la norme change les suites convergentes. La notion suivante répond à la question.
Deux normes \(N\) et \(N^{\prime}\) sur \(\mathbb{R}^n\) sont équivalentes s’il existe deux réels \(\alpha, \beta > 0\) tels que, pour tout \(x \in \mathbb{R}^n\), \(\alpha N(x) \leq\, N^{\prime}(x) \leq\, \beta N(x)\).
Si \(N\) et \(N^{\prime}\) sont équivalentes, alors \(N(u_k – \ell) \to 0\) équivaut à \(N^{\prime}(u_k – \ell) \to 0\). Ainsi, les suites convergentes et leurs limites sont les mêmes. De même, les parties bornées sont les mêmes pour les deux normes.
Pour tout \(x \in \mathbb{R}^n\) :
\[\|x\|_\infty \leq\, \|x\|_2 \leq\, \|x\|_1 \leq\, \sqrt{n}\,\|x\|_2 \leq\, n \, \|x\|_\infty.\]
En particulier, les trois normes usuelles sont deux à deux équivalentes.
Soit \(i_0\) un indice tel que \(|x_{i_0}| = \|x\|_\infty\). Alors \(\|x\|_\infty^2 = x_{i_0}^2 \leq\, \sum x_i^2\), d’où la première inégalité. Ensuite, en développant \(\big(\sum |x_i|\big)^2\), on obtient \(\sum x_i^2\) plus des doubles produits positifs, ce qui donne la deuxième. Pour la troisième, on applique Cauchy-Schwarz aux vecteurs \((1, \ldots, 1)\) et \((|x_1|, \ldots, |x_n|)\) : \(\sum |x_i| \leq\, \sqrt{n}\, \|x\|_2\). Enfin, \(\sum x_i^2 \leq\, n \|x\|_\infty^2\), d’où la dernière.
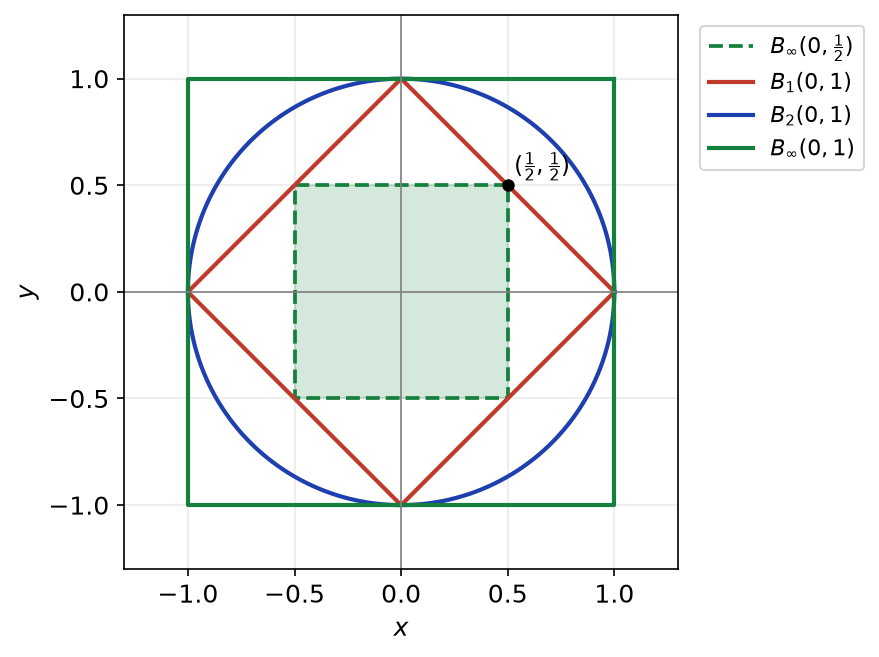
Dans le plan, ces inégalités se lisent sur les boules. Par exemple, \(\|x\|_1 \leq\, 2\|x\|_\infty\) signifie que la boule \(B_\infty(0, \frac{1}{2})\) est contenue dans \(B_1(0,1)\). De même, \(\|x\|_\infty \leq\, \|x\|_2 \leq\, \|x\|_1\) donne les inclusions \(B_1(0,1) \subset B_2(0,1) \subset B_\infty(0,1)\). La figure ci-dessous montre cet emboîtement ; le point \((\frac{1}{2}, \frac{1}{2})\) prouve que le rayon \(\frac{1}{2}\) ne peut pas être augmenté.
Pour comparer deux normes \(N\) et \(N^{\prime}\), on cherche d’abord une majoration \(N^{\prime}(x) \leq\, \beta N(x)\) par des inégalités terme à terme ou par Cauchy-Schwarz. Ensuite, on cherche une minoration \(N^{\prime}(x) \geq\, \alpha N(x)\). Pour prouver qu’une constante est optimale, on exhibe un vecteur pour lequel l’inégalité est une égalité. Souvent, un vecteur de la base canonique ou le vecteur \((1, \ldots, 1)\) suffit.
Le résultat suivant est le théorème central du chapitre. Nous le démontrerons dans la partie VI, car sa preuve utilise la compacité.
Sur \(\mathbb{R}^n\), toutes les normes sont équivalentes.
Par conséquent, la convergence d’une suite, le caractère borné d’une partie et toutes les notions topologiques de ce chapitre ne dépendent pas de la norme. On peut donc choisir la norme la plus commode dans chaque calcul.
Une suite \(u_k = (u_{k,1}, \ldots, u_{k,n})\) converge vers \(\ell = (\ell_1, \ldots, \ell_n)\) si et seulement si, pour tout \(i\), la suite réelle \((u_{k,i})_k\) converge vers \(\ell_i\).
On utilise la norme infinie. Pour tout \(i\), on a \(|u_{k,i} – \ell_i| \leq\, \|u_k – \ell\|_\infty\), d’où le sens direct. Réciproquement, si chaque coordonnée converge, alors \(\|u_k – \ell\|_\infty = \max_i |u_{k,i} – \ell_i|\) est le maximum d’un nombre fini de suites qui tendent vers \(0\). Il tend donc vers \(0\).
L’équivalence des normes est fausse en dimension infinie. Sur l’espace des polynômes, \(N_1(P) = \sum |a_k|\) et \(N_\infty(P) = \max |a_k|\) ne sont pas équivalentes : pour \(P = 1 + X + \cdots + X^m\), on a \(N_1(P) = m + 1\) et \(N_\infty(P) = 1\). Cette remarque sort du cadre de \(\mathbb{R}^n\), mais elle montre le rôle de la dimension finie.
IV. Ouverts et fermés : la topologie de R^n
La topologie étudie les parties de \(\mathbb{R}^n\) du point de vue de la proximité. Grâce à l’équivalence des normes, on fixe une norme quelconque \(\|\cdot\|\) : les notions qui suivent n’en dépendent pas.
Une partie \(U\) de \(\mathbb{R}^n\) est un ouvert si, pour tout \(a \in U\), il existe \(r > 0\) tel que \(B(a, r) \subset U\). Une partie \(F\) est un fermé si son complémentaire \(\mathbb{R}^n \setminus F\) est un ouvert.
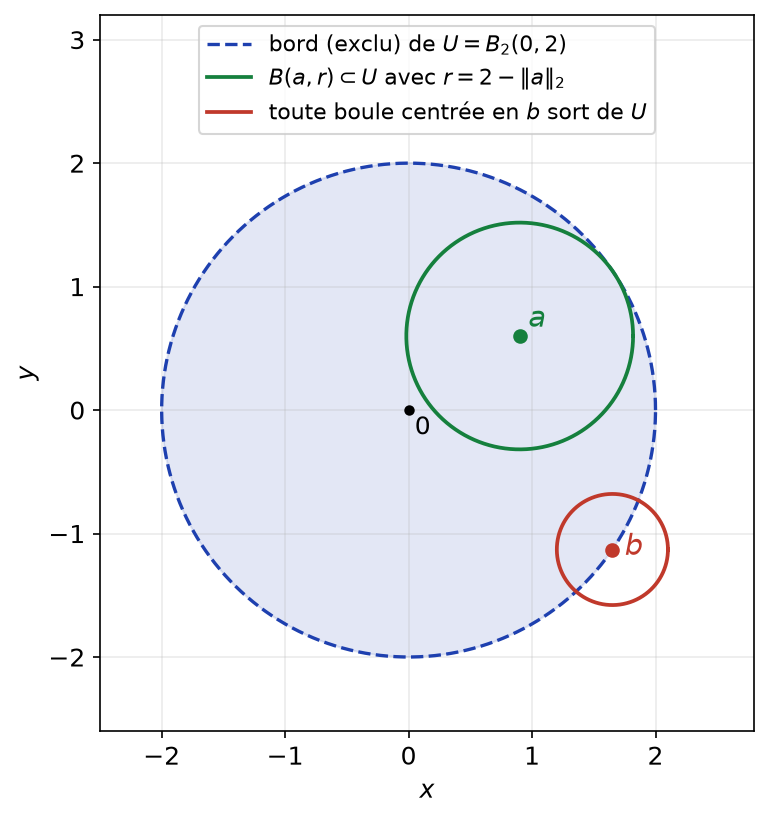
Autrement dit, un ouvert contient une petite boule autour de chacun de ses points. La figure ci-dessous illustre la définition pour le disque ouvert \(U = B_2(0, 2)\). Autour du point \(a\), la boule de rayon \(2 – \|a\|_2\) reste dans \(U\). En revanche, un point \(b\) du cercle n’appartient pas à \(U\), et toute boule centrée en \(b\) sort de \(U\).
Une boule ouverte est un ouvert. Une boule fermée et une sphère sont des fermés.
Soit \(x \in B(a, r)\) et \(\rho = r – \|x – a\| > 0\). Pour \(y \in B(x, \rho)\), on a \(\|y – a\| \leq\, \|y – x\| + \|x – a\| < \rho + \|x – a\| = r\). Donc \(B(x, \rho) \subset B(a, r)\). Les autres assertions se démontrent de la même façon sur le complémentaire, ou plus rapidement grâce au théorème de la partie suivante.
Les parties \(\emptyset\) et \(\mathbb{R}^n\) sont à la fois ouvertes et fermées. Une réunion quelconque d’ouverts est un ouvert ; une intersection finie d’ouverts est un ouvert. Par passage au complémentaire, une intersection quelconque de fermés est un fermé, et une réunion finie de fermés est un fermé.
Pour l’intersection finie \(U_1 \cap \cdots \cap U_p\), on prend le plus petit des rayons \(r_1, \ldots, r_p\). Ce minimum est strictement positif car il y en a un nombre fini. En revanche, l’intersection des ouverts \(]-\frac{1}{k}, \frac{1}{k}[\) vaut \(\{0\}\), qui n’est pas ouvert.
1. Caractérisation séquentielle des fermés
Montrer qu’une partie est fermée à partir de la définition est souvent lourd. Le théorème suivant donne un critère beaucoup plus maniable.
Une partie \(F\) de \(\mathbb{R}^n\) est fermée si et seulement si, pour toute suite \((u_k)\) d’éléments de \(F\) qui converge vers \(\ell \in \mathbb{R}^n\), on a \(\ell \in F\).
Supposons \(F\) fermé et soit \((u_k)\) une suite de \(F\) de limite \(\ell\). Par l’absurde, si \(\ell \notin F\), alors \(\ell\) appartient à l’ouvert \(\mathbb{R}^n \setminus F\). Il existe donc \(r > 0\) tel que \(B(\ell, r) \cap F = \emptyset\). Or \(u_k \in B(\ell, r)\) pour \(k\) assez grand, ce qui contredit \(u_k \in F\).
Réciproquement, supposons la propriété séquentielle et montrons que le complémentaire est ouvert. Par l’absurde, soit \(a \notin F\) tel qu’aucune boule \(B(a, r)\) ne soit incluse dans \(\mathbb{R}^n \setminus F\). Pour tout \(k \geq\, 1\), on choisit \(u_k \in F \cap B(a, \frac{1}{k})\). Alors \(u_k \to a\), donc \(a \in F\) : c’est absurde.
Pour montrer qu’une partie définie par des inégalités larges ou des égalités est fermée, on prend une suite \((u_k)\) de la partie qui converge vers \(\ell\). Ensuite, on passe à la limite dans les relations, coordonnée par coordonnée. Pour montrer qu’une partie est ouverte, on cherche explicitement un rayon \(r\) autour de chaque point, ou on montre que le complémentaire est fermé. Pour prouver qu’une partie n’est pas fermée, il suffit d’exhiber une suite de la partie qui converge hors de la partie.
La partie \(P = \{(x,y) \mid y \geq\, x^2\}\) est fermée. En effet, si \((x_k, y_k) \in P\) converge vers \((a, b)\), alors \(x_k \to a\) et \(y_k \to b\). En passant à la limite dans \(y_k \geq\, x_k^2\), on obtient \(b \geq\, a^2\), donc \((a, b) \in P\). En revanche, \(]0, 1] \times \mathbb{R}\) n’est pas fermée : la suite \((\frac{1}{k}, 0)\) converge vers \((0,0)\), qui n’est pas dans la partie.
V. Intérieur, adhérence et frontière
Une partie quelconque n’est en général ni ouverte ni fermée. On l’encadre alors par un ouvert et un fermé naturels.
Soit \(A \subset \mathbb{R}^n\) et \(a \in \mathbb{R}^n\).
- Le point \(a\) est intérieur à \(A\) s’il existe \(r > 0\) tel que \(B(a, r) \subset A\). L’ensemble de ces points est l’intérieur, noté \(\mathring{A}\).
- Le point \(a\) est adhérent à \(A\) si, pour tout \(r > 0\), \(B(a, r) \cap A \neq \emptyset\). L’ensemble de ces points est l’adhérence, notée \(\overline{A}\).
- La frontière de \(A\) est \(\mathrm{Fr}(A) = \overline{A} \setminus \mathring{A}\).
On a \(\mathring{A} \subset A \subset \overline{A}\). L’intérieur \(\mathring{A}\) est le plus grand ouvert contenu dans \(A\), et l’adhérence \(\overline{A}\) est le plus petit fermé contenant \(A\). De plus, \(A\) est ouvert si et seulement si \(A = \mathring{A}\), et fermé si et seulement si \(A = \overline{A}\). Enfin, le complémentaire de \(\overline{A}\) est l’intérieur du complémentaire de \(A\).
La dernière égalité se vérifie directement : \(a \notin \overline{A}\) signifie qu’une boule centrée en \(a\) ne rencontre pas \(A\). Autrement dit, cette boule est contenue dans le complémentaire de \(A\). On en déduit que \(\mathrm{Fr}(A) = \overline{A} \cap \overline{\mathbb{R}^n \setminus A}\), qui est donc un fermé.
Caractérisation séquentielle de l’adhérence. Un point \(a\) appartient à \(\overline{A}\) si et seulement s’il existe une suite d’éléments de \(A\) qui converge vers \(a\).
Si \(a \in \overline{A}\), on choisit, pour tout \(k \geq\, 1\), un point \(u_k \in A \cap B(a, \frac{1}{k})\). Alors \(\|u_k – a\| < \frac{1}{k}\), donc \(u_k \to a\). Réciproquement, si \(u_k \in A\) et \(u_k \to a\), toute boule \(B(a, r)\) contient les \(u_k\) pour \(k\) assez grand, donc rencontre \(A\).
Soit \(A\) la réunion du disque ouvert unité, du segment \([1, 2] \times \{0\}\) et du point \((2{,}5 ; 0{,}8)\). L’intérieur de \(A\) est le disque ouvert : en effet, une boule centrée sur le segment ou sur le point isolé déborde de \(A\). L’adhérence est la réunion du disque fermé, du segment et du point isolé. La figure ci-dessous représente ces trois ensembles.
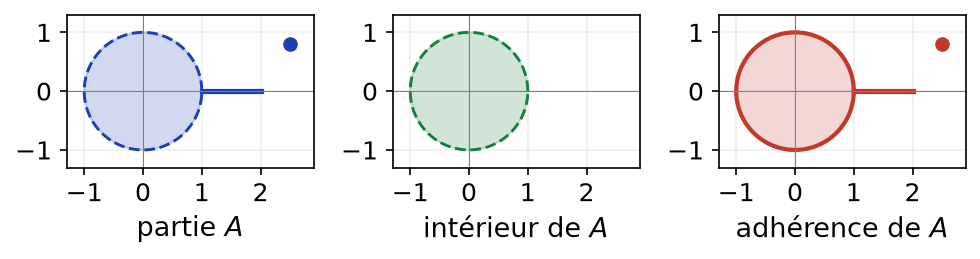
Pour déterminer l’intérieur et l’adhérence d’une partie \(A\), on devine d’abord les réponses sur un dessin. Ensuite, on encadre : on exhibe un ouvert \(U \subset A\) et un fermé \(F \supset A\), ce qui donne \(U \subset \mathring{A}\) et \(\overline{A} \subset F\). Enfin, on montre les inclusions réciproques point par point : un point de \(A \setminus U\) n’est pas intérieur (une boule autour de lui déborde), et un point de \(F\) est limite d’une suite de \(A\).
Dans \(\mathbb{R}\), l’ensemble \(\mathbb{Q}\) est d’intérieur vide, car tout intervalle contient un irrationnel. Son adhérence est \(\mathbb{R}\), car tout réel est limite de ses approximations décimales. Par conséquent, \(\mathrm{Fr}(\mathbb{Q}) = \mathbb{R}\).
VI. Parties compactes de R^n
Sur \(\mathbb{R}\), le théorème de Bolzano-Weierstrass affirme que toute suite bornée admet une sous-suite convergente. Ce résultat s’étend à \(\mathbb{R}^n\).
Théorème de Bolzano-Weierstrass. Toute suite bornée de \(\mathbb{R}^n\) admet une suite extraite convergente.
On raisonne par extractions successives, avec la norme infinie. La suite réelle \((u_{k,1})\) est bornée, donc elle admet une extraction \(\varphi_1\) telle que \((u_{\varphi_1(k),1})\) converge. Ensuite, la suite \((u_{\varphi_1(k),2})\) est bornée : on en extrait une sous-suite convergente, d’indices \(\varphi_1 \circ \varphi_2\). La première coordonnée converge toujours le long de cette nouvelle extraction. Après \(n\) étapes, toutes les coordonnées convergent le long de \(\varphi_1 \circ \cdots \circ \varphi_n\). Le corollaire de la partie III conclut.
Une partie \(K\) de \(\mathbb{R}^n\) est compacte si toute suite d’éléments de \(K\) admet une suite extraite qui converge vers un élément de \(K\).
Une partie de \(\mathbb{R}^n\) est compacte si et seulement si elle est fermée et bornée.
Soit \(K\) fermée et bornée, et \((u_k)\) une suite de \(K\). Elle est bornée, donc par Bolzano-Weierstrass elle admet une extraction convergente. Sa limite est dans \(K\), car \(K\) est fermée. Ainsi, \(K\) est compacte.
Réciproquement, soit \(K\) compacte. Si \(K\) n’était pas bornée, il existerait \(u_k \in K\) avec \(\|u_k\| \geq\, k\). Aucune extraction ne serait bornée, donc aucune ne convergerait : c’est absurde. Ensuite, si \(u_k \in K\) converge vers \(\ell\), une extraction converge vers un point de \(K\). Or cette extraction converge aussi vers \(\ell\), donc \(\ell \in K\) : \(K\) est fermée.
Les boules fermées et les sphères sont compactes. Le pavé \([0,1]^n\) est compact. En revanche, une droite est fermée mais non bornée, et la boule ouverte est bornée mais non fermée : aucune des deux n’est compacte.
1. Démonstration de l’équivalence des normes
Nous pouvons maintenant prouver le théorème annoncé dans la partie III. Il suffit de montrer que toute norme \(N\) est équivalente à \(\|\cdot\|_1\), car la relation « être équivalente » est transitive.
Soit \((e_1, \ldots, e_n)\) la base canonique et \(\beta = \max_i N(e_i) > 0\). D’abord, pour \(x = \sum x_i e_i\), on a \(N(x) \leq\, \sum |x_i| \, N(e_i) \leq\, \beta \|x\|_1\).
Ensuite, l’inégalité triangulaire renversée donne \(|N(x) – N(y)| \leq\, N(x – y) \leq\, \beta \|x – y\|_1\). Donc, si \(u_k \to x\) pour \(\|\cdot\|_1\), alors \(N(u_k) \to N(x)\).
La sphère \(S = \{x \mid \|x\|_1 = 1\}\) est fermée et bornée pour \(\|\cdot\|_1\), donc compacte. Soit \(\alpha = \inf_{x \in S} N(x)\) et \((u_k)\) une suite de \(S\) telle que \(N(u_k) \to \alpha\). Par compacité, une extraction converge vers \(x_0 \in S\), et \(N(x_0) = \alpha\). Comme \(x_0 \neq 0\), on a \(\alpha > 0\).
Enfin, pour \(x \neq 0\), le vecteur \(x / \|x\|_1\) est dans \(S\), donc \(N(x / \|x\|_1) \geq\, \alpha\). Par homogénéité, \(\alpha \|x\|_1 \leq\, N(x) \leq\, \beta \|x\|_1\).
Ce qu’il faut retenir
- Une norme vérifie la séparation, l’homogénéité et l’inégalité triangulaire ; on en déduit \(|N(x) – N(y)| \leq\, N(x – y)\).
- Les normes usuelles vérifient \(\|x\|_\infty \leq\, \|x\|_2 \leq\, \|x\|_1 \leq\, \sqrt{n}\,\|x\|_2 \leq\, n\|x\|_\infty\) ; l’inégalité triangulaire de \(\|\cdot\|_2\) repose sur Cauchy-Schwarz.
- Les boules d’une norme sont convexes ; leur forme dépend de la norme.
- Sur \(\mathbb{R}^n\), toutes les normes sont équivalentes : convergence, bornitude, ouverts et fermés ne dépendent pas de la norme.
- Une suite de \(\mathbb{R}^n\) converge si et seulement si chacune de ses coordonnées converge.
- Un ouvert contient une boule autour de chacun de ses points ; un fermé est le complémentaire d’un ouvert.
- Une partie est fermée si et seulement si elle contient les limites de ses suites convergentes.
- L’intérieur est le plus grand ouvert inclus, l’adhérence le plus petit fermé contenant, et la frontière est \(\overline{A} \setminus \mathring{A}\).
- Toute suite bornée admet une extraction convergente ; les compacts de \(\mathbb{R}^n\) sont exactement les fermés bornés.
Questions fréquentes sur topologie de R^n
Pourquoi peut-on choisir n'importe quelle norme sur R^n ?
Parce que toutes les normes sur \(\mathbb{R}^n\) sont équivalentes : pour deux normes \(N\) et \(N^{\prime}\), il existe \(\alpha, \beta > 0\) avec \(\alpha N \leq\, N^{\prime} \leq\, \beta N\). Les suites convergentes, les parties bornées, les ouverts et les fermés sont donc les mêmes pour toutes les normes. On prend la plus commode, souvent \(\|\cdot\|_\infty\) pour les majorations.
Une partie qui n'est pas ouverte est-elle forcément fermée ?
Non. La plupart des parties ne sont ni ouvertes ni fermées, comme \(]0, 1] \times \mathbb{R}\) dans le plan. De plus, \(\emptyset\) et \(\mathbb{R}^n\) sont à la fois ouvertes et fermées. Il faut donc toujours traiter les deux questions séparément.
Comment montrer rapidement qu'une partie est fermée ?
On utilise la caractérisation séquentielle : on prend une suite de la partie qui converge vers \(\ell\), puis on passe à la limite dans les égalités et inégalités larges qui la définissent. Si \(\ell\) vérifie encore ces relations, la partie est fermée. Pour prouver le contraire, il suffit d’une suite de la partie dont la limite en sort.
Quelle différence entre fermé et compact dans R^n ?
Un compact de \(\mathbb{R}^n\) est un fermé qui est en plus borné. Par exemple, une droite ou une hyperbole sont fermées mais pas compactes. La compacité garantit que toute suite de la partie admet une suite extraite qui converge dans la partie, ce qui sert à prouver l’existence d’extremums.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur topologie de R^n
- Chapitre précédent : Groupes, sous-groupes et morphismes
- Chapitre suivant : Plusieurs variables : limites et dérivées partielles
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3