Ce corrigé séries Fourier reprend les 22 exercices de la fiche avec une rédaction complète, comme en partiel. Chaque calcul de coefficients est détaillé : choix de la forme exponentielle ou réelle, usage de la parité, intégrations par parties.
Avant d’appliquer le théorème de Dirichlet, les solutions vérifient toujours que la fonction est de classe C¹ par morceaux et calculent la demi-somme des limites. De même, la convergence normale n’est invoquée que pour une fonction continue. Pour la formule de Parseval, surveillez le facteur \(\frac{1}{2}\) devant \(\sum (a_n^2 + b_n^2)\) et le terme \(\frac{a_0^2}{4}\) : ce sont les erreurs les plus fréquentes.
Enfin, les exercices sur les équations différentielles montrent comment raisonner par analyse et synthèse, et comment repérer une résonance. Des figures illustrent les sommes partielles obtenues.
Les énoncés se trouvent sur la page exercices de maths en L2 sur séries de Fourier.
Les notations sont celles de la fiche d’exercices. On rappelle la forme réelle de la formule de Parseval : \(\frac{1}{2\pi}\int_{-\pi}^{\pi}|f|^2 = \frac{|a_0|^2}{4} + \frac{1}{2}\sum_{n \geq\, 1}(|a_n|^2 + |b_n|^2)\).
Corrigé de l’exercice 1 : Orthogonalité des exponentielles
- On a \(e^{int}\,\overline{e^{imt}} = e^{i(n-m)t}\). Si \(n = m\), l’intégrale vaut \(\int_{-\pi}^{\pi} 1\,dt = 2\pi\). Sinon, posons \(k = n – m \neq 0\). Alors \(\int_{-\pi}^{\pi} e^{ikt}\,dt = \frac{e^{ik\pi} – e^{-ik\pi}}{ik} = \frac{2i\sin(k\pi)}{ik} = 0\). L’intégrale vaut \(2\pi\) si \(n = m\) et \(0\) sinon.
- D’abord, \(\cos nt\cos mt = \frac{1}{2}\big(\cos(n-m)t + \cos(n+m)t\big)\). Or \(\int_{-\pi}^{\pi}\cos kt\,dt = 0\) pour \(k \neq 0\) et vaut \(2\pi\) pour \(k = 0\). Comme \(n + m \geq\, 2\), on obtient \(\pi\) si \(n = m\) et \(0\) sinon. De même, \(\sin nt\sin mt = \frac{1}{2}\big(\cos(n-m)t – \cos(n+m)t\big)\) donne le même résultat. Enfin, \(t \mapsto \cos nt\sin mt\) est impaire, donc son intégrale est nulle. Ainsi \(\int\cos nt\cos mt = \int\sin nt\sin mt = \pi\,\delta_{nm}\) et \(\int\cos nt\sin mt = 0\).
- Le polynôme \(P\) est déjà écrit sous forme réelle : \(\frac{a_0}{2} = 3\), \(a_1 = 2\), \(b_2 = -4\), \(a_5 = 1\), les autres coefficients étant nuls. Par orthogonalité, le carré de la norme est la somme des carrés des coordonnées : \(\frac{1}{2\pi}\int_{-\pi}^{\pi} P^2 = 3^2 + \frac{1}{2}(2^2 + 4^2 + 1^2) = 9 + \frac{21}{2}\). Donc \(\frac{1}{2\pi}\int_{-\pi}^{\pi}P(t)^2\,dt = \frac{39}{2}\).
Point de méthode : pour un polynôme trigonométrique, la formule de Parseval n’est qu’une conséquence directe de l’orthonormalité ; elle évite de développer des carrés fastidieux.
Corrigé de l’exercice 2 : Coefficients d’un polynôme trigonométrique
- D’une part, \(\sin^3 x = (\frac{e^{ix} – e^{-ix}}{2i})^3 = \frac{e^{3ix} – 3e^{ix} + 3e^{-ix} – e^{-3ix}}{-8i}\). En regroupant, \(\sin^3 x = -\frac{1}{4}\cdot\frac{e^{3ix} – e^{-3ix}}{2i} + \frac{3}{4}\cdot\frac{e^{ix} – e^{-ix}}{2i}\). D’autre part, \(\cos^4 x = \frac{1}{16}(e^{ix} + e^{-ix})^4 = \frac{1}{16}\big(e^{4ix} + 4e^{2ix} + 6 + 4e^{-2ix} + e^{-4ix}\big)\). Ainsi \(\sin^3 x = \frac{3\sin x – \sin 3x}{4}\) et \(\cos^4 x = \frac{3 + 4\cos 2x + \cos 4x}{8}\).
- Par unicité des coefficients d’un polynôme trigonométrique, on lit les \(c_n\) dans les écritures exponentielles. Comme \(\frac{1}{-8i} = \frac{i}{8}\), on a pour \(f\) : \(c_3 = \frac{i}{8}\), \(c_1 = -\frac{3i}{8}\), \(c_{-1} = \frac{3i}{8}\), \(c_{-3} = -\frac{i}{8}\), et \(c_n = 0\) sinon. Pour \(g\) : \(c_0 = \frac{3}{8}\), \(c_{\pm 2} = \frac{1}{4}\), \(c_{\pm 4} = \frac{1}{16}\), et \(c_n = 0\) sinon. On vérifie au passage que \(c_{-n} = \overline{c_n}\), car \(f\) et \(g\) sont réelles.
- D’abord, \(\int_{-\pi}^{\pi}\cos^4 t\,dt = 2\pi\,c_0(g) = \frac{3\pi}{4}\). Ensuite, \(\cos^8 = g^2\), et Parseval donne \(\frac{1}{2\pi}\int_{-\pi}^{\pi}g^2 = \sum|c_n(g)|^2 = \frac{9}{64} + 2\cdot\frac{1}{16} + 2\cdot\frac{1}{256}\). Or cette somme vaut \(\frac{36 + 32 + 2}{256} = \frac{70}{256} = \frac{35}{128}\). Donc \(\int_{-\pi}^{\pi}\cos^4 t\,dt = \frac{3\pi}{4}\) et \(\int_{-\pi}^{\pi}\cos^8 t\,dt = \frac{35\pi}{64}\).
Corrigé de l’exercice 3 : Parité et liens entre coefficients
- Pour \(n = 0\), \(c_0 = \frac{1}{2\pi}\int f = \frac{a_0}{2}\). Pour \(n \geq\, 1\), on écrit \(e^{-int} = \cos nt – i\sin nt\). Ainsi, \(c_n = \frac{1}{2\pi}\int f\cos nt – \frac{i}{2\pi}\int f\sin nt = \frac{a_n – ib_n}{2}\). De même, \(e^{int} = \cos nt + i\sin nt\) donne \(c_{-n} = \frac{a_n + ib_n}{2}\). Les trois formules sont établies.
- Si \(f\) est réelle, \(\overline{c_n} = \frac{1}{2\pi}\int_{-\pi}^{\pi}\overline{f(t)}\,\overline{e^{-int}}\,dt = \frac{1}{2\pi}\int_{-\pi}^{\pi}f(t)e^{int}\,dt = c_{-n}\). Donc \(c_{-n} = \overline{c_n}\) pour tout \(n\).
- Si \(f\) est paire, \(t \mapsto f(t)\sin nt\) est impaire, donc \(b_n = 0\). En revanche, \(t \mapsto f(t)\cos nt\) est paire, donc \(\int_{-\pi}^{\pi} = 2\int_0^{\pi}\). Ainsi \(b_n = 0\) et \(a_n = \frac{2}{\pi}\int_0^{\pi}f(t)\cos nt\,dt\). Si \(f\) est impaire, les rôles s’échangent : \(a_n = 0\) et \(b_n = \frac{2}{\pi}\int_0^{\pi}f(t)\sin nt\,dt\).
- Avec le changement de variable \(u = -t\), on obtient \(c_n(h) = \frac{1}{2\pi}\int_{-\pi}^{\pi}f(u)e^{inu}\,du = c_{-n}(f)\). Ensuite, avec \(u = t + \pi\) et l’invariance de l’intégrale sur une période, \(c_n(g) = \frac{1}{2\pi}\int_0^{2\pi}f(u)e^{-in(u – \pi)}\,du = e^{in\pi}c_n(f)\). Donc \(c_n(h) = c_{-n}(f)\) et \(c_n(g) = (-1)^n c_n(f)\).
- L’hypothèse s’écrit \(g = -f\). Par linéarité et la question précédente, \((-1)^nc_n(f) = -c_n(f)\). Pour \(n\) pair, cela donne \(2c_n(f) = 0\). Les coefficients d’indice pair sont nuls. Par exemple, le créneau de l’exercice 4 vérifie cette propriété.
Corrigé de l’exercice 4 : Coefficients d’un signal créneau
- Pour \(x \in \,]0, \pi[\), \(-x \in \,]-\pi, 0[\), donc \(f(-x) = -1 = -f(x)\). De plus, \(f(0) = 0\) et \(f(-\pi) = f(\pi) = 0\). Par périodicité, \(f\) est impaire sur \(\mathbb{R}\). Enfin, \(f\) est constante sur \(]-\pi, 0[\) et sur \(]0, \pi[\) : ses restrictions se prolongent en fonctions constantes, donc \(C^1\). La fonction \(f\) est impaire et de classe \(C^1\) par morceaux.
- Comme \(f\) est impaire, \(a_n = 0\). Ensuite, \(b_n = \frac{2}{\pi}\int_0^{\pi}\sin nt\,dt = \frac{2}{\pi}[-\frac{\cos nt}{n}]_0^{\pi} = \frac{2}{\pi}\cdot\frac{1 – (-1)^n}{n}\). Ainsi \(a_n = 0\), \(b_n = \frac{4}{\pi n}\) pour \(n\) impair et \(b_n = 0\) pour \(n\) pair.
- Seuls les indices impairs \(n = 2k + 1 \leq\, 2p + 1\) interviennent. Donc \(S_{2p+1}(f)(x) = \frac{4}{\pi}\sum_{k=0}^{p}\frac{\sin((2k+1)x)}{2k+1}\).
- Pour \(n \geq\, 1\), \(c_n = \frac{a_n – ib_n}{2} = -\frac{ib_n}{2}\) et \(c_{-n} = \frac{ib_n}{2}\). Pour \(n\) impair positif, \(c_n = -\frac{2i}{\pi n}\) et \(c_{-n} = \frac{2i}{\pi n} = -\frac{2i}{\pi(-n)}\). Ainsi \(c_n(f) = -\frac{2i}{\pi n}\) pour tout \(n\) impair de \(\mathbb{Z}\), et \(c_n(f) = 0\) pour \(n\) pair.
Corrigé de l’exercice 5 : Coefficients de la valeur absolue
- La fonction \(x \mapsto |x|\) est paire sur \([-\pi, \pi]\). Elle prend la même valeur \(\pi\) en \(-\pi\) et en \(\pi\), donc son prolongement \(2\pi\)-périodique est bien défini et continu en \(\pm\pi\). Par ailleurs, \(f\) est affine sur \([-\pi, 0]\) et sur \([0, \pi]\). Ainsi \(f\) est paire, continue et de classe \(C^1\) par morceaux.
- Comme \(f\) est paire, \(b_n = 0\). D’abord, \(a_0 = \frac{2}{\pi}\int_0^{\pi}t\,dt = \pi\). Ensuite, pour \(n \geq\, 1\), une intégration par parties donne \(\int_0^{\pi}t\cos nt\,dt = [\frac{t\sin nt}{n}]_0^{\pi} – \frac{1}{n}\int_0^{\pi}\sin nt\,dt = \frac{(-1)^n – 1}{n^2}\). Par conséquent, \(a_n = \frac{2((-1)^n – 1)}{\pi n^2}\). On obtient \(a_0 = \pi\), \(a_n = -\frac{4}{\pi n^2}\) pour \(n\) impair, \(a_n = 0\) pour \(n \geq\, 2\) pair, et \(b_n = 0\).
- La série de Fourier s’écrit \(\frac{\pi}{2} – \frac{4}{\pi}\sum_{k=0}^{+\infty}\frac{\cos((2k+1)x)}{(2k+1)^2}\). Comme \(f\) est continue et \(C^1\) par morceaux, le théorème de convergence normale assure que cette série converge normalement vers \(f\) sur \(\mathbb{R}\). On le vérifie aussi directement : le terme général est majoré par \(\frac{4}{\pi(2k+1)^2}\).
Corrigé de l’exercice 6 : Créneau : Dirichlet et Parseval
- La fonction \(f\) est \(C^1\) par morceaux et continue en \(\frac{\pi}{2}\). Le théorème de Dirichlet donne donc \(f(\frac{\pi}{2}) = 1 = \frac{4}{\pi}\sum_{k \geq\, 0}\frac{\sin((2k+1)\pi/2)}{2k+1}\). Or \(\sin\big((2k+1)\frac{\pi}{2}\big) = (-1)^k\). Ainsi \(\sum_{k=0}^{+\infty}\frac{(-1)^k}{2k+1} = \frac{\pi}{4}\).
- En \(0\), les limites sont \(f(0^+) = 1\) et \(f(0^-) = -1\), de demi-somme \(0\). Le théorème annonce donc que la série vaut \(0\) en \(0\). C’est cohérent, car tous les termes \(\sin(n\cdot 0)\) sont nuls.
- On a \(\frac{1}{2\pi}\int_{-\pi}^{\pi}f^2 = 1\), car \(f^2 = 1\) sauf en un nombre fini de points par période. Parseval donne \(1 = \frac{1}{2}\sum_{k \geq\, 0}\frac{16}{\pi^2(2k+1)^2}\). Donc \(\sum_{k=0}^{+\infty}\frac{1}{(2k+1)^2} = \frac{\pi^2}{8}\).
- Notons \(S = \sum_{n \geq\, 1}\frac{1}{n^2}\), qui converge. Les termes pairs donnent \(\sum_{k \geq\, 1}\frac{1}{4k^2} = \frac{S}{4}\). Ainsi \(S = \frac{S}{4} + \frac{\pi^2}{8}\), d’où \(\frac{3S}{4} = \frac{\pi^2}{8}\). Finalement \(\sum_{n=1}^{+\infty}\frac{1}{n^2} = \frac{\pi^2}{6}\).
- Les sommes partielles \(S_N(f)\) sont continues. Si elles convergeaient uniformément, leur limite serait continue. Or, par Dirichlet, cette limite est \(f\) elle-même (qui vaut déjà la demi-somme aux sauts), et \(f\) est discontinue en \(0\). La convergence n’est donc pas uniforme sur \(\mathbb{R}\).
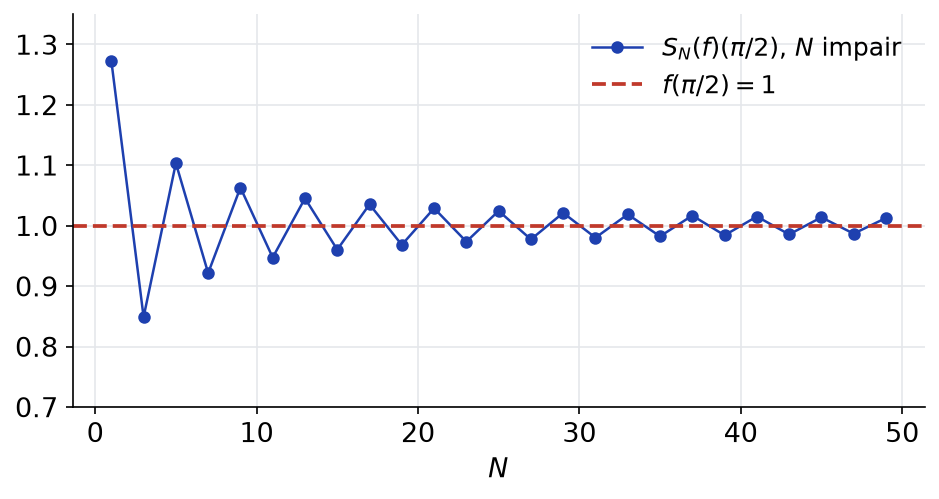
La figure ci-dessous montre les valeurs \(S_N(f)(\frac{\pi}{2})\) : elles oscillent autour de \(1\) et s’en rapprochent lentement, au rythme d’une série alternée.
Corrigé de l’exercice 7 : Valeur absolue et somme des inverses des carrés impairs
- La série converge vers \(f\) en tout point (exercice 5). En \(x = 0\), on obtient \(0 = \frac{\pi}{2} – \frac{4}{\pi}\sum_{k \geq\, 0}\frac{1}{(2k+1)^2}\). Donc \(\sum_{k=0}^{+\infty}\frac{1}{(2k+1)^2} = \frac{\pi^2}{8}\).
- D’une part, \(\frac{1}{2\pi}\int_{-\pi}^{\pi}t^2\,dt = \frac{\pi^2}{3}\). D’autre part, \(\frac{a_0^2}{4} = \frac{\pi^2}{4}\) et \(\frac{1}{2}\sum a_n^2 = \frac{1}{2}\sum_{k}\frac{16}{\pi^2(2k+1)^4} = \frac{8}{\pi^2}T\), où \(T = \sum_{k \geq\, 0}\frac{1}{(2k+1)^4}\). Ainsi \(\frac{\pi^2}{3} – \frac{\pi^2}{4} = \frac{\pi^2}{12} = \frac{8T}{\pi^2}\), d’où \(T = \frac{\pi^4}{96}\). Ensuite, avec \(U = \sum_{n \geq\, 1}\frac{1}{n^4}\), les termes pairs valent \(\frac{U}{16}\). Donc \(\frac{15U}{16} = \frac{\pi^4}{96}\). On obtient \(\sum_{k=0}^{+\infty}\frac{1}{(2k+1)^4} = \frac{\pi^4}{96}\) et \(\sum_{n=1}^{+\infty}\frac{1}{n^4} = \frac{\pi^4}{90}\).
- Par convergence de la série en tout point, \(f(x) – S_{2p+1}(f)(x) = -\frac{4}{\pi}\sum_{k \geq\, p+1}\frac{\cos((2k+1)x)}{(2k+1)^2}\). Donc \(|f(x) – S_{2p+1}(f)(x)| \leq\, \frac{4}{\pi}\sum_{k \geq\, p+1}\frac{1}{(2k+1)^2}\). Comme \(t \mapsto \frac{1}{(2t+1)^2}\) décroît, \(\frac{1}{(2k+1)^2} \leq\, \int_{k-1}^{k}\frac{dt}{(2t+1)^2}\). En sommant, \(\sum_{k \geq\, p+1}\frac{1}{(2k+1)^2} \leq\, \int_p^{+\infty}\frac{dt}{(2t+1)^2} = \frac{1}{2(2p+1)}\). Ainsi \(|f(x) – S_{2p+1}(f)(x)| \leq\, \frac{2}{\pi(2p+1)}\) pour tout réel \(x\).
- Il suffit que \(\frac{2}{\pi(2p+1)} \leq\, 10^{-2}\), c’est-à-dire \(2p + 1 \geq\, \frac{200}{\pi} \approx 63{,}7\). Le plus petit entier impair convenable est \(65\). Le choix \(p = 32\), soit \(S_{65}(f)\), garantit une erreur uniforme au plus \(10^{-2}\).
Corrigé de l’exercice 8 : Fonction en dents de scie
- On a \(c_0 = \frac{1}{2\pi}\int_{-\pi}^{\pi}t\,dt = 0\). Pour \(n \neq 0\), on intègre par parties : \(\int_{-\pi}^{\pi}te^{-int}\,dt = [\frac{te^{-int}}{-in}]_{-\pi}^{\pi} + \frac{1}{in}\int_{-\pi}^{\pi}e^{-int}\,dt\). La seconde intégrale est nulle. Le crochet vaut \(\frac{\pi(-1)^n + \pi(-1)^n}{-in} = \frac{2i\pi(-1)^n}{n}\). Donc \(c_n = \frac{i(-1)^n}{n}\). Ensuite, \(a_n = c_n + c_{-n} = 0\) et \(b_n = i(c_n – c_{-n}) = i\cdot\frac{2i(-1)^n}{n}\). Ainsi \(c_n = \frac{i(-1)^n}{n}\) (\(n \neq 0\)), \(a_n = 0\) et \(b_n = \frac{2(-1)^{n+1}}{n}\).
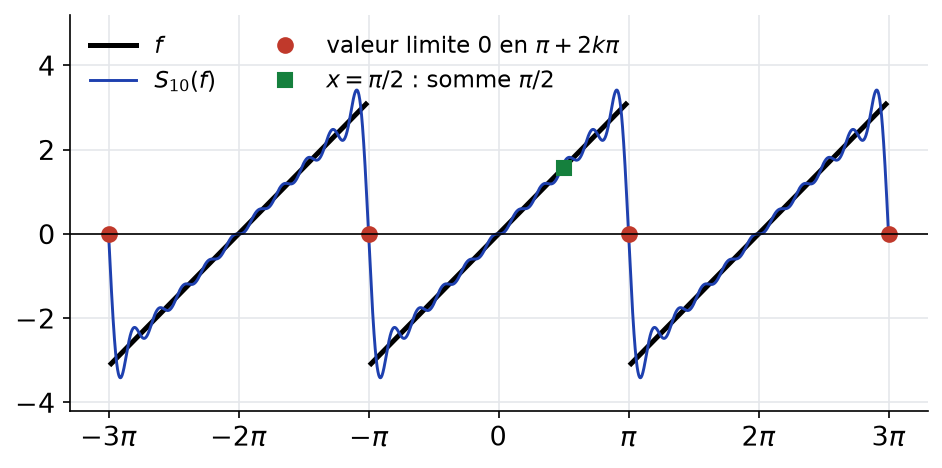
- La fonction \(f\) est \(C^1\) par morceaux (affine sur \(]-\pi, \pi[\)). Elle est continue en tout \(x \notin \pi + 2\pi\mathbb{Z}\) et, en \(\pi\), la demi-somme des limites vaut \(\frac{\pi + (-\pi)}{2} = 0 = f(\pi)\). Le théorème de Dirichlet donne donc la convergence en tout point vers \(f\). Pour tout réel \(x\), \(2\sum_{n=1}^{+\infty}\frac{(-1)^{n+1}}{n}\sin nx = f(x)\) ; en particulier cette somme vaut \(x\) sur \(]-\pi, \pi[\) et \(0\) en \(\pm\pi\).
- En \(x = \frac{\pi}{2}\), \(\sin\frac{n\pi}{2}\) vaut \(0\) pour \(n\) pair et \((-1)^k\) pour \(n = 2k+1\). Comme \((-1)^{n+1} = 1\) pour \(n\) impair, on a \(\frac{\pi}{2} = 2\sum_{k \geq\, 0}\frac{(-1)^k}{2k+1}\). On retrouve \(\sum_{k=0}^{+\infty}\frac{(-1)^k}{2k+1} = \frac{\pi}{4}\).
- D’une part, \(\frac{1}{2\pi}\int_{-\pi}^{\pi}t^2\,dt = \frac{\pi^2}{3}\). D’autre part, \(\frac{1}{2}\sum b_n^2 = 2\sum\frac{1}{n^2}\). Donc \(\sum_{n=1}^{+\infty}\frac{1}{n^2} = \frac{\pi^2}{6}\).
- On a \(|b_n| = \frac{2}{n}\), terme général d’une série divergente. La série \(\sum|b_n|\) diverge : la série de Fourier ne converge pas normalement. C’est attendu, car \(f\) est discontinue. En effet, une convergence normale serait uniforme et donnerait une somme continue.
La figure suivante superpose \(f\) et \(S_{10}(f)\). On y voit la convergence vers \(0\) aux points de saut et la valeur \(\frac{\pi}{2}\) atteinte en \(x = \frac{\pi}{2}\).
Corrigé de l’exercice 9 : Développement de x² et somme des 1/n⁴
- La fonction \(f\) est paire, donc \(b_n = 0\). D’abord, \(a_0 = \frac{2}{\pi}\int_0^{\pi}t^2\,dt = \frac{2\pi^2}{3}\). Ensuite, pour \(n \geq\, 1\), une primitive de \(t^2\cos nt\) est \(\frac{t^2\sin nt}{n} + \frac{2t\cos nt}{n^2} – \frac{2\sin nt}{n^3}\). Entre \(0\) et \(\pi\), elle varie de \(\frac{2\pi(-1)^n}{n^2}\). Donc \(a_0 = \frac{2\pi^2}{3}\), \(a_n = \frac{4(-1)^n}{n^2}\) pour \(n \geq\, 1\), et \(b_n = 0\).
- Comme \(f(-\pi) = f(\pi)\), \(f\) est continue ; elle est aussi \(C^1\) par morceaux. Par le théorème de convergence normale, sa série de Fourier converge normalement vers \(f\) ; d’ailleurs \(|a_n\cos nx| \leq\, \frac{4}{n^2}\). Pour \(x \in [-\pi, \pi]\), \(x^2 = \frac{\pi^2}{3} + 4\sum_{n=1}^{+\infty}\frac{(-1)^n\cos nx}{n^2}\).
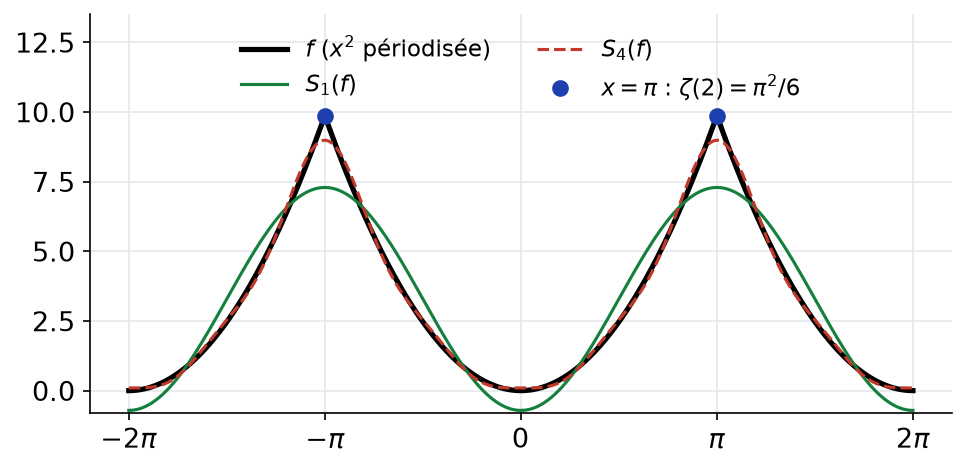
- En \(x = \pi\), \(\cos n\pi = (-1)^n\), d’où \(\pi^2 = \frac{\pi^2}{3} + 4\sum\frac{1}{n^2}\). En \(x = 0\), on obtient \(0 = \frac{\pi^2}{3} + 4\sum\frac{(-1)^n}{n^2}\). Ainsi \(\sum_{n=1}^{+\infty}\frac{1}{n^2} = \frac{\pi^2}{6}\) et \(\sum_{n=1}^{+\infty}\frac{(-1)^{n+1}}{n^2} = \frac{\pi^2}{12}\).
- D’une part, \(\frac{1}{2\pi}\int_{-\pi}^{\pi}t^4\,dt = \frac{\pi^4}{5}\). D’autre part, \(\frac{a_0^2}{4} = \frac{\pi^4}{9}\) et \(\frac{1}{2}\sum a_n^2 = 8\sum\frac{1}{n^4}\). Donc \(8\sum\frac{1}{n^4} = \frac{\pi^4}{5} – \frac{\pi^4}{9} = \frac{4\pi^4}{45}\). On obtient \(\sum_{n=1}^{+\infty}\frac{1}{n^4} = \frac{\pi^4}{90}\).
- La convergence étant uniforme sur \([-\pi, \pi]\), on peut intégrer terme à terme sur le segment d’extrémités \(0\) et \(x\). Or \(\int_0^x\cos nt\,dt = \frac{\sin nx}{n}\). Ainsi \(\frac{x^3}{3} = \frac{\pi^2 x}{3} + 4\sum\frac{(-1)^n\sin nx}{n^3}\). En multipliant par \(3\) : \(x^3 – \pi^2x = 12\sum_{n=1}^{+\infty}\frac{(-1)^n\sin nx}{n^3}\) pour tout \(x \in [-\pi, \pi]\).
La figure ci-dessous illustre la convergence normale : dès \(N = 4\), la somme partielle épouse \(f\), y compris aux points anguleux \(\pm\pi\) utilisés à la question 3.
Corrigé de l’exercice 10 : Somme de la série des sin(nx)/n
- Soit \(x \in \,]0, 2\pi[\). Alors \(2\pi – x \in \,]0, 2\pi[\), et par périodicité \(g(-x) = g(2\pi – x) = \frac{\pi – 2\pi + x}{2} = -\frac{\pi – x}{2} = -g(x)\). Comme \(g(0) = 0\), l’imparité vaut sur \([0, 2\pi[\), donc sur \(\mathbb{R}\) par périodicité. Enfin, \(g\) est affine sur \(]0, 2\pi[\). La fonction \(g\) est impaire et \(C^1\) par morceaux.
- Comme \(g\) est impaire, \(b_n = \frac{2}{\pi}\int_0^{\pi}\frac{\pi – t}{2}\sin nt\,dt = \frac{1}{\pi}\int_0^{\pi}(\pi – t)\sin nt\,dt\). Par parties, \(\int_0^{\pi}(\pi – t)\sin nt\,dt = [-\frac{(\pi – t)\cos nt}{n}]_0^{\pi} – \frac{1}{n}\int_0^{\pi}\cos nt\,dt = \frac{\pi}{n}\). Ainsi \(b_n(g) = \frac{1}{n}\) (et \(a_n(g) = 0\)).
- La fonction \(g\) est continue sur \(]0, 2\pi[\). Le théorème de Dirichlet donne donc la convergence vers \(g(x)\) sur cet intervalle. En \(0\), \(g(0^+) = \frac{\pi}{2}\) et \(g(0^-) = -\frac{\pi}{2}\), de demi-somme nulle. Donc \(\sum_{n=1}^{+\infty}\frac{\sin nx}{n} = \frac{\pi – x}{2}\) pour \(x \in \,]0, 2\pi[\), et la série vaut \(0\) en \(x = 0\).
- Avec \(x = \frac{\pi}{3} \in \,]0, 2\pi[\), on obtient \(\frac{\pi – \pi/3}{2} = \frac{\pi}{3}\). Donc \(\sum_{n=1}^{+\infty}\frac{1}{n}\sin\frac{n\pi}{3} = \frac{\pi}{3}\).
- Pour \(x \in \,]0, 2\pi[\), on a \(\pi – x \in \,]-\pi, \pi[\), donc \(\frac{1}{2}f(\pi – x) = \frac{\pi – x}{2} = g(x)\). En \(x = 0\), \(\frac{1}{2}f(\pi) = 0 = g(0)\). Les deux fonctions étant \(2\pi\)-périodiques, l’égalité vaut sur \(\mathbb{R}\). Ensuite, avec \(u = \pi – t\), on a \(b_n(g) = \frac{1}{2\pi}\int f(u)\sin(n\pi – nu)\,du\). Or \(\sin(n\pi – nu) = -(-1)^n\sin nu\). Donc \(b_n(g) = -\frac{(-1)^n}{2}b_n(f) = -\frac{(-1)^n}{2}\cdot\frac{2(-1)^{n+1}}{n}\). On retrouve bien \(b_n(g) = \frac{1}{n}\).
Corrigé de l’exercice 11 : Période quelconque : une parabole de période 2
- La fonction \(f\) est paire, donc \(b_n = 0\). D’abord, \(a_0 = \int_{-1}^{1}(1 – t^2)\,dt = 2 – \frac{2}{3} = \frac{4}{3}\). Ensuite, pour \(n \geq\, 1\), \(\int_{-1}^{1}\cos(n\pi t)\,dt = 0\). Une primitive de \(t^2\cos(kt)\), avec \(k = n\pi\), est \(\frac{t^2\sin kt}{k} + \frac{2t\cos kt}{k^2} – \frac{2\sin kt}{k^3}\). Entre \(-1\) et \(1\), elle varie de \(\frac{4(-1)^n}{n^2\pi^2}\). Par conséquent, \(a_n = 0 – \frac{4(-1)^n}{n^2\pi^2}\). Donc \(a_0 = \frac{4}{3}\), \(a_n = \frac{4(-1)^{n+1}}{n^2\pi^2}\) pour \(n \geq\, 1\), et \(b_n = 0\).
- Comme \(f(-1) = f(1) = 0\), \(f\) est continue sur \(\mathbb{R}\). De plus, elle est polynomiale sur chaque \([2k – 1, 2k + 1]\), donc \(C^1\) par morceaux. Le théorème de convergence normale, transposé à la période \(2\), s’applique. Ainsi \(f(x) = \frac{2}{3} + \frac{4}{\pi^2}\sum_{n=1}^{+\infty}\frac{(-1)^{n+1}}{n^2}\cos(n\pi x)\) pour tout réel \(x\).
- En \(x = 0\) : \(1 = \frac{2}{3} + \frac{4}{\pi^2}\sum\frac{(-1)^{n+1}}{n^2}\). En \(x = 1\), où \(\cos(n\pi) = (-1)^n\) : \(0 = \frac{2}{3} – \frac{4}{\pi^2}\sum\frac{1}{n^2}\). Donc \(\sum_{n=1}^{+\infty}\frac{(-1)^{n+1}}{n^2} = \frac{\pi^2}{12}\) et \(\sum_{n=1}^{+\infty}\frac{1}{n^2} = \frac{\pi^2}{6}\).
- D’une part, \(\frac{1}{2}\int_{-1}^{1}(1 – t^2)^2\,dt = \int_0^1(1 – 2t^2 + t^4)\,dt = 1 – \frac{2}{3} + \frac{1}{5} = \frac{8}{15}\). D’autre part, \(\frac{a_0^2}{4} = \frac{4}{9}\) et \(\frac{1}{2}\sum a_n^2 = \frac{8}{\pi^4}\sum\frac{1}{n^4}\). Or \(\frac{8}{15} – \frac{4}{9} = \frac{24 – 20}{45} = \frac{4}{45}\). Donc \(\sum_{n=1}^{+\infty}\frac{1}{n^4} = \frac{4}{45}\cdot\frac{\pi^4}{8} = \frac{\pi^4}{90}\).
Corrigé de l’exercice 12 : Valeur absolue du sinus
- On a \(|\sin(-x)| = |\sin x|\) et \(|\sin(x + \pi)| = |-\sin x| = |\sin x|\). La fonction est continue comme composée de fonctions continues. Enfin, sur \([0, \pi]\), elle coïncide avec \(\sin\), qui est \(C^1\). La fonction \(f\) est paire, continue, \(\pi\)-périodique et \(C^1\) par morceaux.
- Comme \(f\) est paire, \(a_n = \frac{2}{\pi}\int_0^{\pi}\sin t\cos nt\,dt\). On linéarise : \(\sin t\cos nt = \frac{1}{2}\big(\sin((n+1)t) – \sin((n-1)t)\big)\). Pour \(m \neq 0\), \(\int_0^{\pi}\sin mt\,dt = \frac{1 – (-1)^m}{m}\). Si \(n\) est pair, \(n \pm 1\) est impair, et l’on obtient \(\frac{1}{2}(\frac{2}{n+1} – \frac{2}{n-1}) = \frac{-2}{n^2 – 1}\). Si \(n \geq\, 3\) est impair, les deux intégrales sont nulles ; pour \(n = 1\), \(\int_0^{\pi}\sin t\cos t\,dt = [\frac{\sin^2 t}{2}]_0^{\pi} = 0\). Ainsi \(a_n = -\frac{4}{\pi(n^2 – 1)}\) pour \(n\) pair (en particulier \(a_0 = \frac{4}{\pi}\)), \(a_n = 0\) pour \(n\) impair, et \(b_n = 0\).
- La fonction \(f\) est continue et \(C^1\) par morceaux, donc sa série de Fourier converge normalement vers elle. En posant \(n = 2k\), on a \(n^2 – 1 = 4k^2 – 1\). Donc \(|\sin x| = \frac{2}{\pi} – \frac{4}{\pi}\sum_{k=1}^{+\infty}\frac{\cos 2kx}{4k^2 – 1}\) pour tout réel \(x\).
- En \(x = 0\) : \(0 = \frac{2}{\pi} – \frac{4}{\pi}\sum\frac{1}{4k^2 – 1}\), d’où la valeur \(\frac{1}{2}\). Autre méthode : \(\frac{1}{4k^2 – 1} = \frac{1}{2}(\frac{1}{2k – 1} – \frac{1}{2k + 1})\), et la somme télescopique vaut \(\frac{1}{2}\cdot 1\). En \(x = \frac{\pi}{2}\), \(\cos(k\pi) = (-1)^k\), donc \(1 = \frac{2}{\pi} – \frac{4}{\pi}\sum\frac{(-1)^k}{4k^2 – 1}\). Ainsi \(\sum_{k=1}^{+\infty}\frac{1}{4k^2 – 1} = \frac{1}{2}\) et \(\sum_{k=1}^{+\infty}\frac{(-1)^k}{4k^2 – 1} = \frac{2 – \pi}{4}\).
- D’une part, \(\frac{1}{2\pi}\int_{-\pi}^{\pi}\sin^2 t\,dt = \frac{1}{2}\). D’autre part, \(\frac{a_0^2}{4} = \frac{4}{\pi^2}\) et \(\frac{1}{2}\sum_k a_{2k}^2 = \frac{8}{\pi^2}\sum\frac{1}{(4k^2 – 1)^2}\). Donc \(\frac{8}{\pi^2}\sum\frac{1}{(4k^2 – 1)^2} = \frac{1}{2} – \frac{4}{\pi^2} = \frac{\pi^2 – 8}{2\pi^2}\). On obtient \(\sum_{k=1}^{+\infty}\frac{1}{(4k^2 – 1)^2} = \frac{\pi^2 – 8}{16}\), soit environ \(0{,}1169\), ce que confirme le calcul des premiers termes (\(\frac{1}{9} + \frac{1}{225} + \frac{1}{1225} \approx 0{,}1164\)).
Corrigé de l’exercice 13 : Inégalité de Bessel et coefficients impossibles
- Pour \(n \geq\, 1\), l’identité du parallélogramme donne \(|c_n|^2 + |c_{-n}|^2 = \frac{|a_n – ib_n|^2 + |a_n + ib_n|^2}{4} = \frac{|a_n|^2 + |b_n|^2}{2}\). L’inégalité de Bessel devient donc, pour \(f\) réelle : \(\frac{a_0^2}{4} + \frac{1}{2}\sum_{n=1}^{+\infty}(a_n^2 + b_n^2) \leq\, \frac{1}{2\pi}\int_{-\pi}^{\pi}f(t)^2\,dt\). Le même calcul vaut pour \(f\) complexe, avec des modules.
- Par l’absurde, supposons qu’une telle \(f\) existe. Par Bessel, \(\sum|b_n|^2\) converge. Or \(|b_n|^2 = \frac{1}{n}\), terme général de la série harmonique, qui diverge. Aucune fonction de \(\mathcal{D}\) n’admet ces coefficients. Pourtant \(\frac{1}{\sqrt{n}} \to 0\) : Riemann-Lebesgue ne suffit donc pas à caractériser les coefficients de Fourier.
- Comme \(\frac{(\ln(n+1))^2}{n} \to 0\), on a \(\frac{1}{(\ln(n+1))^2} \geq\, \frac{1}{n}\) à partir d’un certain rang. Par comparaison de séries à termes positifs, \(\sum\frac{1}{(\ln(n+1))^2}\) diverge. Il n’existe donc pas non plus de telle fonction.
- On écrit \(\sin^2(nt) = \frac{1 – \cos 2nt}{2}\). Ainsi, \(\int_{-\pi}^{\pi}f(t)\sin^2(nt)\,dt = \frac{1}{2}\int_{-\pi}^{\pi}f – \frac{\pi}{2}a_{2n}(f)\). Par le lemme de Riemann-Lebesgue, \(a_{2n}(f) \to 0\). Donc l’intégrale tend vers \(\frac{1}{2}\int_{-\pi}^{\pi}f(t)\,dt\).
- Par la formule de dérivation, \(in\,c_n(f) = c_n(f^{\prime})\), avec \(f^{\prime} \in \mathcal{D}\). Le lemme de Riemann-Lebesgue appliqué à \(f^{\prime}\) donne \(c_n(f^{\prime}) \to 0\). Donc \(n\,c_n(f) \to 0\) : les coefficients sont \(o(\frac{1}{n})\).
Corrigé de l’exercice 14 : Meilleure approximation en moyenne quadratique
- Notons \(f(t) = t\) sur \(]-\pi, \pi[\), prolongée en dent de scie, et \(s_k(t) = \sin kt\). Alors \(I(a, b) = 2\pi\,\|f – (as_1 + bs_2)\|_2^2\). Donc \(I(a, b)\) est, au facteur \(2\pi\) près, le carré de la distance de \(f\) à un élément de \(F = \mathrm{Vect}(s_1, s_2)\) pour la forme \(\langle f, g \rangle = \frac{1}{2\pi}\int_{-\pi}^{\pi}f\overline{g}\).
- Le minimum est atteint par la projection orthogonale \(p(f)\) de \(f\) sur \(F\). Comme \((s_1, s_2)\) est orthogonale avec \(\int_{-\pi}^{\pi}s_k^2 = \pi\), on a \(p(f) = \frac{\int f s_1}{\pi}s_1 + \frac{\int f s_2}{\pi}s_2 = b_1(f)s_1 + b_2(f)s_2\). L’exercice 8 donne \(b_1 = 2\) et \(b_2 = -1\). Ensuite, par Pythagore, le minimum vaut \(\int_{-\pi}^{\pi}t^2\,dt – \int_{-\pi}^{\pi}p(f)^2 = \frac{2\pi^3}{3} – \pi(4 + 1)\). Le minimum est atteint en \((a, b) = (2, -1)\) et vaut \(\frac{2\pi^3}{3} – 5\pi \approx 4{,}96\).
- Le même raisonnement, avec le sous-espace des polynômes trigonométriques réels de degré au plus \(N\), montre que le minimum est atteint en \(S_N(f)\). Comme \(a_n = 0\) et \(b_n^2 = \frac{4}{n^2}\), on obtient \(m_N = \int_{-\pi}^{\pi}t^2\,dt – \pi\sum_{n=1}^{N}b_n^2\). Donc \(m_N = \frac{2\pi^3}{3} – 4\pi\sum_{n=1}^{N}\frac{1}{n^2}\).
- Par le théorème de Parseval, \(\|f – S_N(f)\|_2 \to 0\), c’est-à-dire \(m_N = 2\pi\|f – S_N(f)\|_2^2 \to 0\). En passant à la limite, \(4\pi\sum\frac{1}{n^2} = \frac{2\pi^3}{3}\). On retrouve \(\sum_{n=1}^{+\infty}\frac{1}{n^2} = \frac{\pi^2}{6}\).
La figure ci-dessous compare \(f\) et sa meilleure approximation \(p(f) = 2\sin t – \sin 2t\). L’aire colorée représente l’écart \(f – p(f)\), dont l’intégrale du carré vaut environ \(4{,}96\). L’écart se concentre près de \(\pm\pi\), là où la dent de scie est discontinue après périodisation.

Corrigé de l’exercice 15 : Noyau de Dirichlet
- En \(t = 0\), chacun des \(2N + 1\) termes vaut \(1\). Pour \(t \notin 2\pi\mathbb{Z}\), on a \(e^{it} \neq 1\), et la somme géométrique donne \(D_N(t) = e^{-iNt}\frac{e^{i(2N+1)t} – 1}{e^{it} – 1}\). On factorise \(e^{i(N+\frac{1}{2})t}\) au numérateur et \(e^{it/2}\) au dénominateur. Il reste \(\frac{2i\sin((N + \frac{1}{2})t)}{2i\sin(t/2)}\). Donc \(D_N(t) = \frac{\sin((N + \frac{1}{2})t)}{\sin(t/2)}\) et \(D_N(0) = 2N + 1\).
- Par l’exercice 1, \(\int_{-\pi}^{\pi}e^{ikt}\,dt = 0\) pour \(k \neq 0\). Donc \(\int_{-\pi}^{\pi}D_N = 2\pi\). Ensuite, \(D_N\) est réelle et, par orthonormalité, \(\frac{1}{2\pi}\int D_N^2 = \|D_N\|_2^2 = \sum_{k=-N}^{N}1^2\). Ainsi \(\int_{-\pi}^{\pi}D_N = 2\pi\) et \(\frac{1}{2\pi}\int_{-\pi}^{\pi}D_N^2 = 2N + 1\).
- Par linéarité de l’intégrale, \(S_N(f)(x) = \sum_{k=-N}^{N}\frac{1}{2\pi}\int_{-\pi}^{\pi}f(t)e^{ik(x – t)}\,dt = \frac{1}{2\pi}\int_{-\pi}^{\pi}f(t)D_N(x – t)\,dt\). Le changement de variable \(u = x – t\) donne une intégrale sur \([x – \pi, x + \pi]\), de longueur \(2\pi\). Par périodicité, on peut la ramener à \([-\pi, \pi]\). Ainsi \(S_N(f)(x) = \frac{1}{2\pi}\int_{-\pi}^{\pi}f(x – u)D_N(u)\,du\).
- Sur \(]0, \pi]\), on a \(0 < \sin\frac{t}{2} \leq\, \frac{t}{2}\), donc \(|D_N(t)| \geq\, \frac{2|\sin((N + \frac{1}{2})t)|}{t}\). Avec \(u = (N + \frac{1}{2})t\), on obtient \(\int_0^{\pi}|D_N| \geq\, 2\int_0^{(N + \frac{1}{2})\pi}\frac{|\sin u|}{u}\,du \geq\, 2\sum_{k=0}^{N-1}\int_{k\pi}^{(k+1)\pi}\frac{|\sin u|}{(k+1)\pi}\,du\). Or \(\int_{k\pi}^{(k+1)\pi}|\sin u|\,du = 2\). Donc \(\int_0^{\pi}|D_N| \geq\, \frac{4}{\pi}\sum_{k=1}^{N}\frac{1}{k}\). Comme la série harmonique diverge, \(\int_0^{\pi}|D_N(t)|\,dt \to +\infty\). Le noyau n’est donc pas borné en moyenne : c’est pourquoi la seule continuité de \(f\) ne suffit pas à garantir la convergence, et pourquoi Dirichlet demande une hypothèse \(C^1\) par morceaux.
Corrigé de l’exercice 16 : Une fraction rationnelle en cosinus
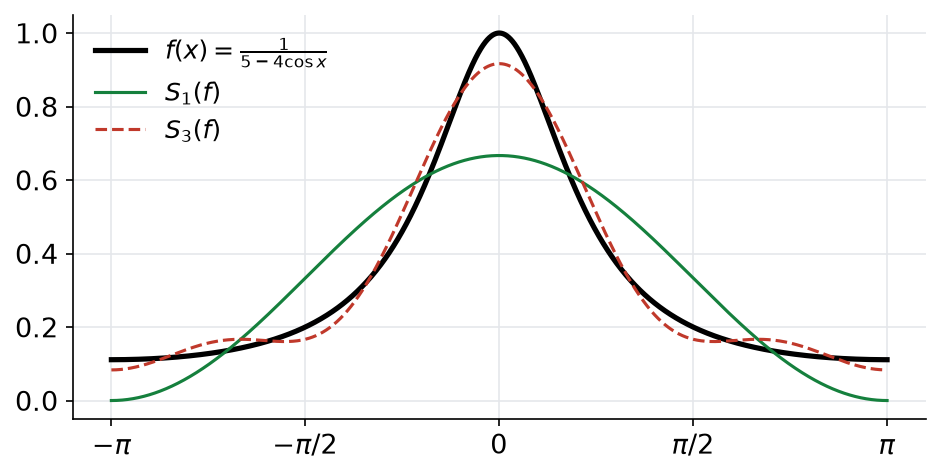
- La série converge normalement, car \(|2^{-|n|}e^{inx}| = 2^{-|n|}\), terme général d’une série convergente. Posons \(q = \frac{e^{ix}}{2}\), avec \(|q| = \frac{1}{2}\). Les termes d’indices \(n\) et \(-n\) sont conjugués, donc la somme vaut \(1 + 2\,\mathrm{Re}\sum_{n \geq\, 1}q^n = 1 + 2\,\mathrm{Re}\frac{e^{ix}}{2 – e^{ix}}\). En multipliant par le conjugué, \(\frac{e^{ix}}{2 – e^{ix}} = \frac{e^{ix}(2 – e^{-ix})}{|2 – e^{ix}|^2} = \frac{2e^{ix} – 1}{5 – 4\cos x}\). Sa partie réelle est \(\frac{2\cos x – 1}{5 – 4\cos x}\). Ainsi la somme vaut \(\frac{5 – 4\cos x + 4\cos x – 2}{5 – 4\cos x}\). Donc \(\sum_{n \in \mathbb{Z}}2^{-|n|}e^{inx} = \frac{3}{5 – 4\cos x}\).
- On a \(f = \frac{1}{3}\sum_n 2^{-|n|}e_n\), avec convergence uniforme. On peut donc intégrer terme à terme contre \(\overline{e_m}\), qui est bornée. Par orthonormalité, \(c_m(f) = \frac{1}{3}\sum_n 2^{-|n|}\langle e_n, e_m \rangle\). Ainsi \(c_n(f) = \frac{2^{-|n|}}{3}\) pour tout \(n \in \mathbb{Z}\).
- Par périodicité, \(\int_0^{2\pi}f(x)\cos nx\,dx = \pi a_n(f) = \pi(c_n + c_{-n}) = \frac{2\pi}{3}2^{-n}\) pour \(n \geq\, 1\). Pour \(n = 0\), l’intégrale vaut \(2\pi c_0 = \frac{2\pi}{3}\), ce qui correspond à la même formule. Donc \(\int_0^{2\pi}\frac{\cos nx}{5 – 4\cos x}\,dx = \frac{2\pi}{3\cdot 2^n}\) pour tout \(n \in \mathbb{N}\).
- Par Parseval, \(\frac{1}{2\pi}\int_0^{2\pi}f^2 = \sum_n\frac{4^{-|n|}}{9} = \frac{1}{9}(1 + 2\sum_{n \geq\, 1}4^{-n})\). Or \(\sum_{n \geq\, 1}4^{-n} = \frac{1}{3}\), donc cette somme vaut \(\frac{1}{9}\cdot\frac{5}{3} = \frac{5}{27}\). Ainsi \(\int_0^{2\pi}\frac{dx}{(5 – 4\cos x)^2} = \frac{10\pi}{27}\).
La figure suivante montre \(f\) et ses sommes partielles \(S_1(f)\) et \(S_3(f)\). Les coefficients décroissent géométriquement, d’où une convergence très rapide.
Corrigé de l’exercice 17 : Équation différentielle périodique sans résonance
- La fonction \(y\) est \(C^2\) et \(2\pi\)-périodique. Donc \(y\) et \(y^{\prime}\) sont continues, périodiques et \(C^1\). La formule de dérivation s’applique deux fois : \(c_n(y^{\prime\prime}) = in\,c_n(y^{\prime}) = (in)^2c_n(y)\). Ainsi \(c_n(y^{\prime\prime}) = -n^2c_n(y)\).
- Par linéarité, l’équation donne \((2 – n^2)c_n(y) = c_n(f)\). Or \(2 – n^2 \neq 0\) pour tout entier \(n\), car \(\sqrt{2}\) est irrationnel. Donc \(c_n(y) = \frac{c_n(f)}{2 – n^2}\). En forme réelle, \(a_0(y) = \frac{\pi^2}{3}\), \(a_n(y) = \frac{4(-1)^n}{n^2(2 – n^2)}\) et \(b_n(y) = 0\). Deux solutions ont les mêmes coefficients et sont continues : elles sont donc égales, par le corollaire d’unicité. Il y a au plus une solution, qui vaut nécessairement \(y(x) = \frac{\pi^2}{6} + 4\sum_{n=1}^{+\infty}\frac{(-1)^n\cos nx}{n^2(2 – n^2)}\).
- Pour \(n \geq\, 2\), \(|2 – n^2| = n^2 – 2 \geq\, \frac{n^2}{2}\). Les termes de la série sont donc majorés par \(\frac{8}{n^4}\), ceux de la série dérivée par \(\frac{8}{n^3}\) et ceux de la série dérivée seconde par \(\frac{8}{n^2}\). Ces trois séries convergent normalement. Par le théorème de dérivation terme à terme, \(y\) est \(C^2\) et \(y^{\prime\prime}(x) = -4\sum\frac{(-1)^n\cos nx}{2 – n^2}\). Ensuite, \(y^{\prime\prime} + 2y = \frac{\pi^2}{3} + 4\sum\frac{(-1)^n\cos nx}{2 – n^2}(\frac{2}{n^2} – 1) = \frac{\pi^2}{3} + 4\sum\frac{(-1)^n\cos nx}{n^2}\). Par l’exercice 9, cette somme vaut \(f(x)\) : la fonction \(y\) est bien l’unique solution.
- Les solutions de \(y^{\prime\prime} + 2y = 0\) sont \(A\cos(\sqrt{2}x) + B\sin(\sqrt{2}x)\). Posons \(\theta = 2\sqrt{2}\pi\). La périodicité impose \(y(2\pi) = y(0)\) et \(y^{\prime}(2\pi) = y^{\prime}(0)\), soit \((\cos\theta – 1)A + (\sin\theta)B = 0\) et \(-(\sin\theta)A + (\cos\theta – 1)B = 0\). Le déterminant vaut \((\cos\theta – 1)^2 + \sin^2\theta = 2 – 2\cos\theta\). Il est non nul, car \(\theta \notin 2\pi\mathbb{Z}\). Donc \(A = B = 0\). La différence de deux solutions périodiques, solution périodique de l’équation homogène, est nulle : on retrouve l’unicité.
Corrigé de l’exercice 18 : Équation différentielle et résonance
- Par l’absurde, soit \(y\) une solution \(2\pi\)-périodique de \((E_4)\). Comme \(y^{\prime\prime} = f – 4y\) est continue, \(y\) est \(C^2\). L’exercice 17 donne alors \((4 – n^2)c_n(y) = c_n(f)\). Pour \(n = 2\), on obtient \(0 = c_2(f) = \frac{a_2(f)}{2} = -\frac{2}{3\pi}\), ce qui est absurde. L’équation \((E_4)\) n’a aucune solution \(2\pi\)-périodique : c’est une résonance.
- Les solutions de \((E_9)\) sont \(y_p + A\cos 3x + B\sin 3x\), où \(y_p\) est une solution particulière. Or les fonctions \(\cos 3x\) et \(\sin 3x\) sont \(2\pi\)-périodiques. Il suffit donc de trouver une solution particulière périodique. L’analyse donne \((9 – n^2)c_n(y) = c_n(f)\). Pour \(n = \pm 3\), \(c_n(f) = 0\) car \(3\) est impair : aucune contradiction. On pose donc \(y_p(x) = \frac{2}{9\pi} – \frac{4}{\pi}\sum_{k=1}^{+\infty}\frac{\cos 2kx}{(4k^2 – 1)(9 – 4k^2)}\). Comme \(|9 – 4k^2| \geq\, 1\) et \((4k^2-1)|9-4k^2| \sim 16k^4\), la série et ses deux dérivées convergent normalement. La dérivation terme à terme donne \(y_p^{\prime\prime} + 9y_p = \frac{2}{\pi} – \frac{4}{\pi}\sum\frac{\cos 2kx}{4k^2 – 1} = f\). Toutes les solutions de \((E_9)\) sont \(2\pi\)-périodiques : ce sont les fonctions \(y_p + A\cos 3x + B\sin 3x\), avec \((A, B) \in \mathbb{R}^2\).
- Une condition nécessaire est \((\lambda – n^2)c_n(f) = 0\) pour tout \(n\) tel que \(\lambda = n^2\). Or \(c_n(f) \neq 0\) exactement pour \(n\) pair (y compris \(n = 0\), où \(c_0 = \frac{2}{\pi}\)). Donc \(\lambda = 4k^2\), \(k \in \mathbb{N}\), est exclu. Réciproquement, si \(\lambda \neq 4k^2\) pour tout \(k\), la fonction \(\frac{a_0(f)}{2\lambda} + \sum_{k \geq\, 1}\frac{a_{2k}(f)}{\lambda – 4k^2}\cos 2kx\) est bien définie. Elle est \(C^2\) par convergence normale des séries dérivées, et solution comme à la question 2. L’équation \((E_\lambda)\) admet une solution \(2\pi\)-périodique si et seulement si \(\lambda \notin \{4k^2 : k \in \mathbb{N}\}\).
Point de méthode : la résonance ne se produit qu’aux fréquences effectivement présentes dans le second membre. C’est pourquoi \(\lambda = 9\) n’est pas un obstacle : \(|\sin x|\) ne contient aucune composante \(\cos 3x\).
Corrigé de l’exercice 19 : Exponentielle et somme des 1/(n² + a²)
- On a \(c_n = \frac{1}{2\pi}\int_{-\pi}^{\pi}e^{(a – in)t}\,dt = \frac{e^{(a – in)\pi} – e^{-(a – in)\pi}}{2\pi(a – in)}\), car \(a – in \neq 0\). Or \(e^{-in\pi} = e^{in\pi} = (-1)^n\). Le numérateur vaut donc \((-1)^n(e^{a\pi} – e^{-a\pi}) = 2(-1)^n\operatorname{sh}(a\pi)\). Ainsi \(c_n(f) = \frac{(-1)^n\operatorname{sh}(a\pi)}{\pi(a – in)}\).
- La fonction \(f\) est \(C^1\) par morceaux. En \(\pi\), \(f(\pi^-) = e^{a\pi}\) et \(f(\pi^+) = f(-\pi^+) = e^{-a\pi}\), de demi-somme \(\operatorname{ch}(a\pi)\). Par Dirichlet, \(S_N(f)(\pi) = \sum_{|n| \leq\, N}c_n(-1)^n \to \operatorname{ch}(a\pi)\). Or \((-1)^nc_n = \frac{\operatorname{sh}(a\pi)}{\pi(a – in)}\), et \(\frac{1}{a – in} + \frac{1}{a + in} = \frac{2a}{a^2 + n^2}\). Donc \(\operatorname{ch}(a\pi) = \frac{\operatorname{sh}(a\pi)}{\pi}(\frac{1}{a} + \sum_{n \geq\, 1}\frac{2a}{a^2 + n^2})\). En isolant la somme : \(\sum_{n=1}^{+\infty}\frac{1}{n^2 + a^2} = \frac{\pi\operatorname{coth}(a\pi)}{2a} – \frac{1}{2a^2}\).
- D’une part, \(\frac{1}{2\pi}\int_{-\pi}^{\pi}e^{2at}\,dt = \frac{\operatorname{sh}(2a\pi)}{2a\pi}\). D’autre part, \(|c_n|^2 = \frac{\operatorname{sh}^2(a\pi)}{\pi^2(a^2 + n^2)}\). Parseval donne \(\sum_{n \in \mathbb{Z}}\frac{1}{a^2 + n^2} = \frac{\pi\operatorname{sh}(2a\pi)}{2a\operatorname{sh}^2(a\pi)} = \frac{\pi\operatorname{coth}(a\pi)}{a}\), grâce à \(\operatorname{sh}(2u) = 2\operatorname{sh}u\operatorname{ch}u\). Or le membre de gauche vaut \(\frac{1}{a^2} + 2\sum_{n \geq\, 1}\frac{1}{a^2 + n^2}\). On retrouve exactement la formule de la question 2.
- Pour \(a \in \,]0, 1]\), \(0 \leq\, \frac{1}{n^2 + a^2} \leq\, \frac{1}{n^2}\) : la série de fonctions de \(a\) converge normalement sur \([0, 1]\). Sa somme est donc continue en \(0\), et tend vers \(\sum\frac{1}{n^2}\). Par ailleurs, \(\operatorname{coth}u = \frac{1}{u} + \frac{u}{3} + O(u^3)\). Donc \(\frac{\pi\operatorname{coth}(a\pi)}{2a} – \frac{1}{2a^2} = \frac{1}{2a^2} + \frac{\pi^2}{6} + O(a^2) – \frac{1}{2a^2}\). En passant à la limite, \(\sum_{n=1}^{+\infty}\frac{1}{n^2} = \frac{\pi^2}{6}\).
Corrigé de l’exercice 20 : Convergence normale pour une fonction C¹ par morceaux
- Soit \(-\pi = x_0 < \cdots < x_p = \pi\) une subdivision adaptée. Sur chaque \([x_{k-1}, x_k]\), on intègre par parties avec le prolongement \(C^1\) : \(\int_{x_{k-1}}^{x_k}f^{\prime}(t)e^{-int}\,dt = \big[f(t)e^{-int}\big]_{x_{k-1}}^{x_k} + in\int_{x_{k-1}}^{x_k}f(t)e^{-int}\,dt\). Comme \(f\) est continue, les crochets se télescopent. Il reste \(f(\pi)e^{-in\pi} – f(-\pi)e^{in\pi} = 0\) par périodicité. Donc \(c_n(f^{\prime}) = in\,c_n(f)\).
- Pour \(n \neq 0\), \(|c_n(f)| = \frac{|c_n(f^{\prime})|}{|n|}\). L’inégalité de Cauchy-Schwarz dans \(\ell^2\) donne \(\sum_{n \neq 0}\frac{|c_n(f^{\prime})|}{|n|} \leq\, (\sum_{n \neq 0}\frac{1}{n^2})^{1/2}(\sum_{n \neq 0}|c_n(f^{\prime})|^2)^{1/2}\). Or \(\sum_{n \neq 0}\frac{1}{n^2} = 2\cdot\frac{\pi^2}{6} = \frac{\pi^2}{3}\), et Bessel appliqué à \(f^{\prime}\) majore la seconde somme par \(\|f^{\prime}\|_2^2\). Donc \(\sum_{n \neq 0}|c_n(f)| \leq\, \frac{\pi}{\sqrt{3}}\|f^{\prime}\|_2\).
- Comme \(f\) est continue et \(C^1\) par morceaux, Dirichlet donne \(f(x) = \sum_{n \in \mathbb{Z}}c_ne^{inx}\) pour tout \(x\). Ainsi \(|f(x) – S_N(f)(x)| \leq\, \sum_{|n| > N}|c_n(f)|\). Le même argument qu’en 2 donne la majoration \((\sum_{|n| > N}\frac{1}{n^2})^{1/2}\|f^{\prime}\|_2\). Enfin, par comparaison série-intégrale, \(\sum_{n > N}\frac{1}{n^2} \leq\, \int_N^{+\infty}\frac{dt}{t^2} = \frac{1}{N}\), donc \(\sum_{|n| > N}\frac{1}{n^2} \leq\, \frac{2}{N}\). Ainsi \(\sup_{\mathbb{R}}|f – S_N(f)| \leq\, \sqrt{\frac{2}{N}}\,\|f^{\prime}\|_2\).
- Pour \(f(x) = |x|\) sur \([-\pi, \pi]\), \(f^{\prime} = \pm 1\) sauf en un nombre fini de points, donc \(\|f^{\prime}\|_2 = 1\). On obtient \(\sup|f – S_N(f)| \leq\, \sqrt{2/N}\). Cette majoration, en \(N^{-1/2}\), est bien moins bonne que celle de l’exercice 7, en \(N^{-1}\). Par exemple, pour garantir \(10^{-2}\), il faudrait ici \(N \geq\, 20\,000\), contre \(N = 65\) avec le calcul explicite des coefficients.
- Le créneau de l’exercice 4 est \(C^1\) par morceaux mais discontinu. Sa série de Fourier ne converge pas uniformément, puisque les \(S_N(f)\) sont continues et que la limite ne l’est pas. De plus, \(\sum|b_n| = \frac{4}{\pi}\sum\frac{1}{2k+1} = +\infty\). La continuité est donc indispensable : sans elle, l’intégration par parties laisse des termes de bord, et \(c_n(f^{\prime}) = in\,c_n(f)\) devient faux.
Corrigé de l’exercice 21 : Inégalité de Wirtinger
- L’hypothèse donne \(c_0(f) = 0\). Par la formule de dérivation, \(c_n(f^{\prime}) = in\,c_n(f)\). La formule de Parseval, appliquée à \(f\) puis à \(f^{\prime} \in \mathcal{D}\), donne \(\frac{1}{2\pi}\int_0^{2\pi}f^2 = \sum_{n \neq 0}|c_n(f)|^2\) et \(\frac{1}{2\pi}\int_0^{2\pi}f^{\prime 2} = \sum_{n \neq 0}n^2|c_n(f)|^2\). Or \(n^2 \geq\, 1\) pour \(n \neq 0\). Donc \(\int_0^{2\pi}f^2 \leq\, \int_0^{2\pi}f^{\prime 2}\).
- La différence des deux membres vaut \(2\pi\sum_{|n| \geq\, 2}(n^2 – 1)|c_n(f)|^2\), somme de termes positifs. Il y a égalité si et seulement si \(c_n(f) = 0\) pour \(|n| \geq\, 2\). Dans ce cas, \(f\) et \(c_1e_1 + c_{-1}e_{-1}\) sont continues et ont les mêmes coefficients : elles sont égales. Réciproquement, ces fonctions réalisent l’égalité. L’égalité a lieu exactement pour \(f(x) = \alpha\cos x + \beta\sin x\), avec \(\alpha, \beta\) réels.
- Soit \(G\) la fonction impaire sur \([-\pi, \pi]\) égale à \(g\) sur \([0, \pi]\), prolongée par \(2\pi\)-périodicité. Elle est bien définie et continue, car \(g(0) = 0\) et \(G(-\pi) = -g(\pi) = 0 = G(\pi)\). Elle est \(C^1\) par morceaux, et \(\int_{-\pi}^{\pi}G = 0\) par imparité. De plus, \(G^{\prime}(x) = g^{\prime}(-x)\) pour \(x \in \,]-\pi, 0[\). Donc \(\int_{-\pi}^{\pi}G^2 = 2\int_0^{\pi}g^2\) et \(\int_{-\pi}^{\pi}G^{\prime 2} = 2\int_0^{\pi}g^{\prime 2}\). La question 1 s’applique à \(G\). Ainsi \(\int_0^{\pi}g^2 \leq\, \int_0^{\pi}g^{\prime 2}\), avec égalité si et seulement si \(g(t) = \beta\sin t\).
- On a \(\int_0^{\pi}t^2(\pi – t)^2\,dt = \frac{\pi^5}{30}\) (calcul détaillé à l’exercice 22). Ensuite, \(g^{\prime}(t) = \pi – 2t\) et \(\int_0^{\pi}(\pi – 2t)^2\,dt = [-\frac{(\pi – 2t)^3}{6}]_0^{\pi} = \frac{\pi^3}{3}\). On vérifie \(\frac{\pi^5}{30} \approx 10{,}20 \leq\, \frac{\pi^3}{3} \approx 10{,}34\) : l’écart est faible, car \(g\) est très proche de \(\frac{8}{\pi}\sin t\).
Corrigé de l’exercice 22 : Problème : valeurs de ζ(6) et d’une série alternée
- La définition sur \([0, \pi]\) et l’imparité imposent \(f(x) = -x(\pi + x)\) sur \([-\pi, 0]\). Les deux formules donnent \(0\) en \(0\), donc l’imparité est compatible. Ensuite, \(f(\pi) = 0\) et \(f(-\pi) = -f(\pi) = 0\) : le prolongement \(2\pi\)-périodique est bien défini et continu en \(\pm\pi\). Enfin, \(f\) est polynomiale sur \([-\pi, 0]\) et sur \([0, \pi]\). La fonction \(f\) est bien définie, continue et \(C^1\) par morceaux.
- Comme \(f\) est impaire, \(a_n = 0\) et \(b_n = \frac{2}{\pi}\int_0^{\pi}t(\pi – t)\sin nt\,dt\). Une première intégration par parties donne \([-\frac{t(\pi – t)\cos nt}{n}]_0^{\pi} + \frac{1}{n}\int_0^{\pi}(\pi – 2t)\cos nt\,dt\), et le crochet est nul. Une seconde donne \(\frac{1}{n}([\frac{(\pi – 2t)\sin nt}{n}]_0^{\pi} + \frac{2}{n}\int_0^{\pi}\sin nt\,dt) = \frac{2}{n^2}\cdot\frac{1 – (-1)^n}{n}\). Donc \(b_n = \frac{2}{\pi}\cdot\frac{4}{n^3} = \frac{8}{\pi n^3}\) pour \(n\) impair, et \(b_n = 0\) pour \(n\) pair.
- La fonction \(f\) est continue et \(C^1\) par morceaux : le théorème de convergence normale s’applique. On le voit aussi car \(|b_n\sin nx| \leq\, \frac{8}{\pi n^3}\). Pour tout réel \(x\), \(f(x) = \frac{8}{\pi}\sum_{k=0}^{+\infty}\frac{\sin((2k+1)x)}{(2k+1)^3}\), la convergence étant normale.
- En \(x = \frac{\pi}{2}\), \(f(\frac{\pi}{2}) = \frac{\pi^2}{4}\) et \(\sin\big((2k+1)\frac{\pi}{2}\big) = (-1)^k\). Donc \(\frac{\pi^2}{4} = \frac{8}{\pi}\sum\frac{(-1)^k}{(2k+1)^3}\). Ainsi \(\sum_{k=0}^{+\infty}\frac{(-1)^k}{(2k+1)^3} = \frac{\pi^3}{32}\). On retrouve aussi ce résultat avec la formule de l’exercice 9, question 5, en \(x = \frac{\pi}{2}\).
- On développe \(t^2(\pi – t)^2 = \pi^2t^2 – 2\pi t^3 + t^4\). Donc \(\int_0^{\pi}t^2(\pi – t)^2\,dt = \frac{\pi^5}{3} – \frac{\pi^5}{2} + \frac{\pi^5}{5} = \frac{10 – 15 + 6}{30}\pi^5 = \frac{\pi^5}{30}\). Par imparité de \(f\), \(\frac{1}{2\pi}\int_{-\pi}^{\pi}f^2 = \frac{1}{\pi}\cdot\frac{\pi^5}{30} = \frac{\pi^4}{30}\). Parseval donne \(\frac{\pi^4}{30} = \frac{1}{2}\sum_k\frac{64}{\pi^2(2k+1)^6}\). Donc \(\int_0^{\pi}t^2(\pi – t)^2\,dt = \frac{\pi^5}{30}\) et \(\sum_{k=0}^{+\infty}\frac{1}{(2k+1)^6} = \frac{\pi^6}{960}\).
- Les termes pairs de \(\zeta(6)\) valent \(\sum\frac{1}{(2k)^6} = \frac{\zeta(6)}{64}\). Donc \(\frac{63}{64}\zeta(6) = \frac{\pi^6}{960}\), puis \(\zeta(6) = \frac{64\pi^6}{63\cdot 960} = \frac{\pi^6}{945}\). On obtient \(\zeta(6) = \frac{\pi^6}{945}\).
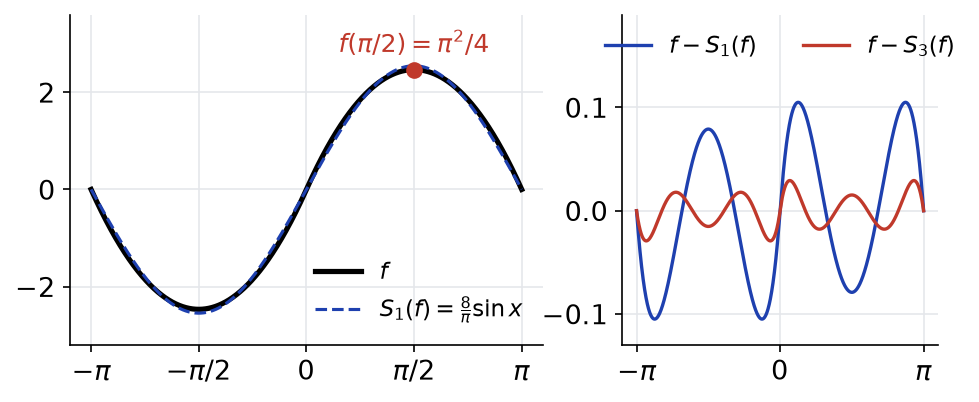
- Par la question 3, \(f(x) – \frac{8}{\pi}\sin x = \frac{8}{\pi}\sum_{k \geq\, 1}\frac{\sin((2k+1)x)}{(2k+1)^3}\), donc \(|f(x) – \frac{8}{\pi}\sin x| \leq\, \frac{8}{\pi}\sum_{k \geq\, 1}\frac{1}{(2k+1)^3}\). On isole le terme \(k = 1\), égal à \(\frac{1}{27}\). Pour \(k \geq\, 2\), la décroissance donne \(\frac{1}{(2k+1)^3} \leq\, \int_{k-1}^{k}\frac{dt}{(2t+1)^3}\), d’où \(\sum_{k \geq\, 2}\frac{1}{(2k+1)^3} \leq\, \int_1^{+\infty}\frac{dt}{(2t+1)^3} = \frac{1}{36}\). Ainsi la somme est au plus \(\frac{1}{27} + \frac{1}{36} = \frac{7}{108}\). Donc \(\sup_{\mathbb{R}}|f – \frac{8}{\pi}\sin x| \leq\, \frac{56}{108\pi} = \frac{14}{27\pi} \approx 0{,}165\).
Comme le montre la figure ci-dessous, \(f\) et \(S_1(f) = \frac{8}{\pi}\sin x\) sont presque confondues. À droite, l’écart \(f – S_1(f)\) reste sous \(0{,}11\) en valeur absolue, ce qui respecte la borne \(0{,}165\) ; l’écart \(f – S_3(f)\) est encore plus petit.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : séries de Fourier, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur séries de Fourier
- À maîtriser avant : Suites et séries de fonctions, Produit scalaire et espaces euclidiens
- Chapitre précédent : Isométries, endomorphismes symétriques et théorème spectral
- Chapitre suivant : Formes quadratiques, coniques et quadriques
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3