Ce corrigé matrices sup rédige chaque solution comme on l’attend en devoir surveillé. Pour écrire une matrice, on calcule toujours les images des vecteurs de base et on les range en colonnes. Pour un rang, on applique le pivot de Gauss sans jamais diviser par une quantité qui peut s’annuler.
Soyez attentif à trois points. D’abord, le sens de la matrice de passage : \(X = PX^{\prime}\) donne les anciennes coordonnées. Ensuite, l’ordre des facteurs dans \(P^{-1} A P\). Enfin, la trace sert à contrôler un calcul, mais elle ne prouve jamais que deux matrices sont semblables.
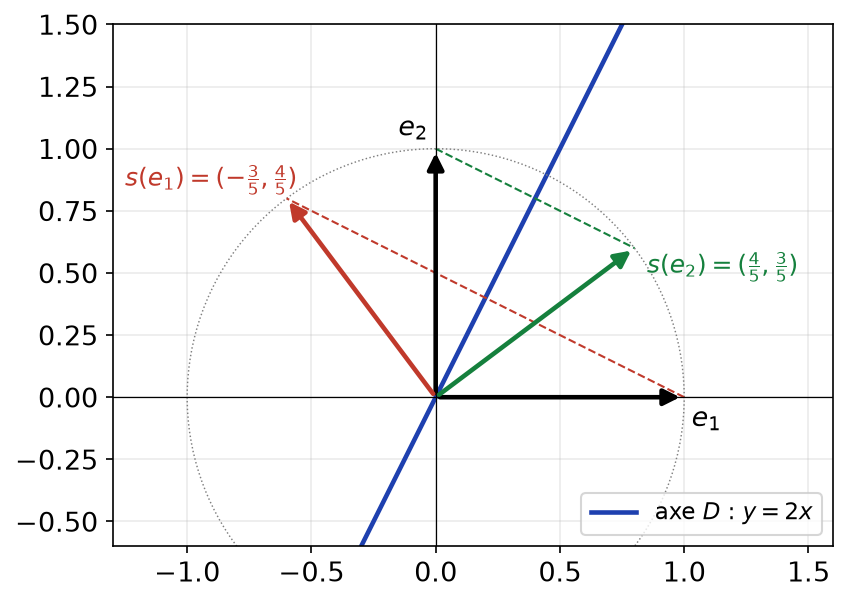
Des figures illustrent les résultats : réflexion du plan, noyau et image d’une matrice, rang selon un paramètre et somme des carrés obtenue par changement de base.
Les énoncés se trouvent sur la page exercices de maths sup sur matrices et applications linéaires.
Corrigé de l’exercice 1 : Matrice d’une application linéaire et d’une famille
- Chaque coordonnée de \(u(x, y, z)\) est une combinaison linéaire de \(x\), \(y\), \(z\), sans terme constant. Par conséquent, \(u\) est linéaire. Ensuite, on calcule les images des vecteurs de la base canonique : \(u(e_1) = (1, 3)\), \(u(e_2) = (2, -1)\) et \(u(e_3) = (-1, 2)\). Ces images forment les colonnes, donc \(A = \begin{pmatrix} 1 2 -1 \\ 3 -1 2 \end{pmatrix}\).
- La colonne de \((1, 1, 1)\) est \(X = {^t(1, 1, 1)\). Ainsi, \(AX = \begin{pmatrix} 1 + 2 – 1 \\ 3 – 1 + 2 \end{pmatrix}\), d’où \(u(1, 1, 1) = (2, 4)\).
- On range les coordonnées de \(v_1\) et de \(v_2\) en colonnes : \(V = \begin{pmatrix} 1 -1 \\ 0 1 \\ 2 0 \end{pmatrix}\).
- Le produit \(AV\) donne d’un coup les deux images :
\[AV = \begin{pmatrix} 1 + 0 – 2 -1 + 2 + 0 \\ 3 + 0 + 4 -3 – 1 + 0 \end{pmatrix} = \begin{pmatrix} -1 1 \\ 7 -4 \end{pmatrix}.\]
Donc \(u(v_1) = (-1, 7)\) et \(u(v_2) = (1, -4)\), et la matrice de la famille est \(AV\). Pour une matrice carrée d’ordre 2, on sait que \(\begin{pmatrix} a b \\ c d \end{pmatrix}\) est inversible si et seulement si \(ad – bc \neq 0\). Ici, \(ad – bc = 4 – 7 = -3\). Par conséquent, \(\big(u(v_1), u(v_2)\big)\) est une base de \(\mathbb{R}^2\).
Point de méthode : la matrice d’une famille d’images s’obtient par un seul produit, \(\operatorname{Mat}(u) \times \operatorname{Mat}(\text{famille})\).
Corrigé de l’exercice 2 : Matrice de la dérivation
- On a \(D(1) = 0\), \(D(X) = 1\), \(D(X^2) = 2X\) et \(D(X^3) = 3X^2\). En plaçant ces coordonnées en colonnes, on obtient
\[N = \begin{pmatrix} 0 1 0 0 \\ 0 0 2 0 \\ 0 0 0 3 \\ 0 0 0 0 \end{pmatrix}.\] - L’espace de départ est de dimension 4 et l’espace d’arrivée de dimension 3. La matrice a donc 3 lignes et 4 colonnes : \(\begin{pmatrix} 0 1 0 0 \\ 0 0 2 0 \\ 0 0 0 3 \end{pmatrix} \in \mathcal{M}_{3,4}(\mathbb{R})\). On a simplement supprimé la dernière ligne, qui était nulle.
- Les colonnes 2, 3 et 4 de \(N\) sont proportionnelles à \(e_1\), \(e_2\), \(e_3\), donc libres, et la première est nulle. Ainsi, \(\operatorname{rg} D = 3\). D’après le théorème du rang, \(\dim \ker D = 4 – 3 = 1\). Or les constantes ont une dérivée nulle, donc \(\ker D = \mathbb{R}_0[X]\), l’ensemble des polynômes constants. Enfin, la diagonale de \(N\) est nulle, donc \(\operatorname{tr} D = 0\).
- Le calcul direct, ou la lecture de \(D^2\) et \(D^3\) sur la base, donne
\[N^2 = \begin{pmatrix} 0 0 2 0 \\ 0 0 0 6 \\ 0 0 0 0 \\ 0 0 0 0 \end{pmatrix}, \qquad N^3 = \begin{pmatrix} 0 0 0 6 \\ 0 0 0 0 \\ 0 0 0 0 \\ 0 0 0 0 \end{pmatrix}, \qquad N^4 = 0.\]
En effet, \(D^2(X^2) = 2\), \(D^2(X^3) = 6X\) et \(D^3(X^3) = 6\). Finalement, \(N^4 = 0\) traduit le fait que la dérivée quatrième d’un polynôme de degré au plus 3 est nulle.
Corrigé de l’exercice 3 : Translation de la variable dans les polynômes
- Pour \(P, Q \in \mathbb{R}_2[X]\) et \(\lambda, \mu\) réels, \((\lambda P + \mu Q)(X + 1) = \lambda P(X + 1) + \mu Q(X + 1)\). De plus, \(P(X + 1)\) a le même degré que \(P\). Donc \(\tau\) est un endomorphisme de \(\mathbb{R}_2[X]\). Ensuite, \(\tau(1) = 1\), \(\tau(X) = 1 + X\) et \(\tau(X^2) = 1 + 2X + X^2\). D’où \(T = \begin{pmatrix} 1 1 1 \\ 0 1 2 \\ 0 0 1 \end{pmatrix}\).
- Posons \(\sigma(P) = P(X – 1)\). Alors \(\tau(\sigma(P)) = P(X – 1 + 1) = P\), et de même \(\sigma(\tau(P)) = P\). Ainsi, \(\tau\) est bijective, et \(\tau^{-1}(P) = P(X – 1)\).
- La matrice de \(\tau^{-1}\) est l’inverse de \(T\). Or \(\sigma(1) = 1\), \(\sigma(X) = X – 1\) et \(\sigma(X^2) = 1 – 2X + X^2\). Donc \(T^{-1} = \begin{pmatrix} 1 -1 1 \\ 0 1 -2 \\ 0 0 1 \end{pmatrix}\). Vérifions : la première ligne de \(T T^{-1}\) vaut \((1, -1 + 1, 1 – 2 + 1) = (1, 0, 0)\) ; la deuxième vaut \((0, 1, -2 + 2) = (0, 1, 0)\) ; la troisième vaut \((0, 0, 1)\). On a bien \(T T^{-1} = I_3\).
- Par récurrence, \(\tau^k(P) = P(X + k)\). Or \((X + k)^2 = k^2 + 2kX + X^2\). Par conséquent, \(T^k = \begin{pmatrix} 1 k k^2 \\ 0 1 2k \\ 0 0 1 \end{pmatrix}\). Pour \(k = -1\), on retrouve bien \(T^{-1}\).
Point de méthode : pour inverser la matrice d’un automorphisme, cherchez d’abord la réciproque géométrique ; le calcul matriciel sert ensuite de vérification.
Corrigé de l’exercice 4 : Réflexion et rotation du plan
- La matrice de \((u_1, u_2)\) est \(\begin{pmatrix} 1 -2 \\ 2 1 \end{pmatrix}\), et \(ad – bc = 1 + 4 = 5 \neq 0\). Donc \(\mathcal{B}^{\prime}\) est une base. Ensuite, \(s(u_1) = u_1\) car \(u_1 \in D\), et \(s(u_2) = -u_2\) car \(u_2\) dirige la direction de symétrie. Ainsi, \(D^{\prime} = \begin{pmatrix} 1 0 \\ 0 -1 \end{pmatrix}\).
- La matrice de passage contient \(u_1\) et \(u_2\) en colonnes : \(P = \begin{pmatrix} 1 -2 \\ 2 1 \end{pmatrix}\). Pour une matrice d’ordre 2 inversible, l’inverse vaut \(\frac{1}{ad – bc}\begin{pmatrix} d -b \\ -c a \end{pmatrix}\). D’où \(P^{-1} = \frac{1}{5}\begin{pmatrix} 1 2 \\ -2 1 \end{pmatrix}\).
- La formule de changement de base donne \(S = P D^{\prime} P^{-1}\). D’abord, \(P D^{\prime} = \begin{pmatrix} 1 2 \\ 2 -1 \end{pmatrix}\). Ensuite,
\[S = \frac{1}{5}\begin{pmatrix} 1 – 4 2 + 2 \\ 2 + 2 4 – 1 \end{pmatrix} = \frac{1}{5}\begin{pmatrix} -3 4 \\ 4 3 \end{pmatrix}.\]
On contrôle que \(S u_1 = \frac{1}{5}(-3 + 8, 4 + 6) = (1, 2) = u_1\). Enfin, \(s(3, 1) = \frac{1}{5}(-9 + 4, 12 + 3) = (-1, 3)\). La figure ci-dessous montre les images de \(e_1\) et \(e_2\), c’est-à-dire les colonnes de \(S\), symétriques de \(e_1\) et \(e_2\) par rapport à \(D\).
- La rotation d’angle \(\frac{\pi}{2}\) a pour matrice \(R = \begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\). La matrice d’une composée étant le produit, on obtient
\[M = RS = \frac{1}{5}\begin{pmatrix} -4 -3 \\ -3 4 \end{pmatrix}.\]
Puis \(M^2 = \frac{1}{25}\begin{pmatrix} 16 + 9 12 – 12 \\ 12 – 12 9 + 16 \end{pmatrix}\), donc \(M^2 = I_2\). Autrement dit, \(r \circ s\) est une symétrie : c’est d’ailleurs une autre réflexion.
Corrigé de l’exercice 5 : Isomorphisme entre applications linéaires et matrices
- On sait que \(\dim \mathcal{L}(E, F) = \dim E \times \dim F\). Ainsi, \(\dim \mathcal{L}(\mathbb{R}^3, \mathbb{R}_2[X]) = 3 \times 3 = 9\). De même, \(\dim \mathcal{M}_2(\mathbb{R}) = 4\), donc \(\dim \mathcal{L}(\mathcal{M}_2(\mathbb{R})) = 16\).
- Notons \(\Phi : u \mapsto \operatorname{Mat}(u)\) l’isomorphisme de \(\mathcal{L}(E)\) sur \(\mathcal{M}_3(\mathbb{R})\). La condition \(u(e_1) \in \operatorname{Vect}(e_1)\) signifie que la première colonne de la matrice est de la forme \((a, 0, 0)\), c’est-à-dire \(a_{21} = a_{31} = 0\). Donc \(\Phi(\mathcal{F})\) est l’ensemble des matrices vérifiant ces deux équations linéaires. C’est un sous-espace vectoriel, engendré par les sept matrices élémentaires \(E_{ij}\) autres que \(E_{21}\) et \(E_{31}\). Par conséquent, \(\mathcal{F} = \Phi^{-1}(\Phi(\mathcal{F}))\) est un sous-espace, et \(\dim \mathcal{F} = 7\).
- La condition porte sur \(u(e_1)\) et \(u(e_2)\), qui doivent avoir une troisième coordonnée nulle. Ainsi, \(\Phi(\mathcal{G})\) est défini par \(a_{31} = a_{32} = 0\). Pour la même raison, \(\dim \mathcal{G} = 7\).
- L’intersection est définie par les trois conditions \(a_{21} = a_{31} = a_{32} = 0\). Ce sont les matrices triangulaires supérieures d’ordre 3, donc \(\dim(\mathcal{F} \cap \mathcal{G}) = 6\).
Corrigé de l’exercice 6 : Rang par opérations élémentaires
- On prend le pivot \(1\) en haut à gauche. Les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – L_1\) donnent
\[\begin{pmatrix} 1 2 1 3 \\ 0 1 1 1 \\ 0 1 1 1 \end{pmatrix}, \quad \text{puis } L_3 arrow L_3 – L_2 : \quad \begin{pmatrix} 1 2 1 3 \\ 0 1 1 1 \\ 0 0 0 0 \end{pmatrix}.\]
Il reste deux pivots, donc \(\operatorname{rg} A = 2\). D’après le théorème du rang, \(\dim \ker A = 4 – 2 = 2\). - Pour \(B\), les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – L_1\) donnent les lignes \((0, 1, 2)\) et \((0, 2, 5)\). Ensuite, \(L_3 arrow L_3 – 2L_2\) donne \((0, 0, 1)\). On obtient trois pivots, donc \(\operatorname{rg} B = 3\) et \(B\) est inversible.
- Les opérations sur les lignes ne changent pas le noyau. Ainsi, \(\ker A\) est défini par \(x + 2y + z + 3t = 0\) et \(y + z + t = 0\). On tire \(y = -z – t\), puis \(x = -2y – z – 3t = z – t\). Donc
\[(x, y, z, t) = z(1, -1, 1, 0) + t(-1, -1, 0, 1).\]
Ces deux vecteurs sont libres, car leurs deux dernières coordonnées le montrent. Par conséquent, \(\big((1, -1, 1, 0), (-1, -1, 0, 1)\big)\) est une base de \(\ker A\). On vérifie par exemple \(A \cdot {^t(1, -1, 1, 0) = {^t(1 – 2 + 1, 2 – 5 + 3, 1 – 3 + 2) = 0\).
Corrigé de l’exercice 7 : Coordonnées et matrice de passage
- On range les vecteurs en colonnes : \(P = \begin{pmatrix} 1 0 1 \\ 1 1 0 \\ 0 1 1 \end{pmatrix}\).
- Résolvons \(PX = Y\), soit \(x + z = a\), \(x + y = b\), \(y + z = c\). En additionnant, \(x + y + z = \frac{a + b + c}{2}\). Par soustraction, \(y = \frac{-a + b + c}{2}\), puis \(x = \frac{a + b – c}{2}\) et \(z = \frac{a – b + c}{2}\). Le système a une unique solution pour tout \(Y\), donc \(P\) est inversible et
\[P^{-1} = \frac{1}{2}\begin{pmatrix} 1 1 -1 \\ -1 1 1 \\ 1 -1 1 \end{pmatrix}.\]
Comme \(P\) est inversible, \(\mathcal{B}^{\prime}\) est une base de \(\mathbb{R}^3\), et \(P\) est la matrice de passage de \(\mathcal{B}\) à \(\mathcal{B}^{\prime}\). - La formule \(X = PX^{\prime}\) donne \(X^{\prime} = P^{-1} X\). Avec \(X = {^t(2, 3, 5)\),
\[X^{\prime} = \frac{1}{2}\begin{pmatrix} 2 + 3 – 5 \\ -2 + 3 + 5 \\ 2 – 3 + 5 \end{pmatrix} = \begin{pmatrix} 0 \\ 3 \\ 2 \end{pmatrix}.\]
Vérification : \(3(0, 1, 1) + 2(1, 0, 1) = (2, 3, 5)\). Donc \(v\) a pour coordonnées \((0, 3, 2)\) dans \(\mathcal{B}^{\prime}\). - Cette fois, on connaît \(X^{\prime}\) et on applique directement \(X = PX^{\prime}\) : \(X = {^t(1 + 2, 1 – 1, -1 + 2)\). Le vecteur cherché est \((3, 0, 1)\).
Point de méthode : \(P\) transforme les nouvelles coordonnées en anciennes. Dans le sens inverse, il faut \(P^{-1}\).
Corrigé de l’exercice 8 : Noyau, image et rang d’une matrice
- Les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – L_1\) donnent les lignes \((0, 3, -3)\) et \((0, 3, -3)\). Puis \(L_3 arrow L_3 – L_2\) annule la troisième ligne. Il y a deux pivots, donc \(\operatorname{rg} A = 2\).
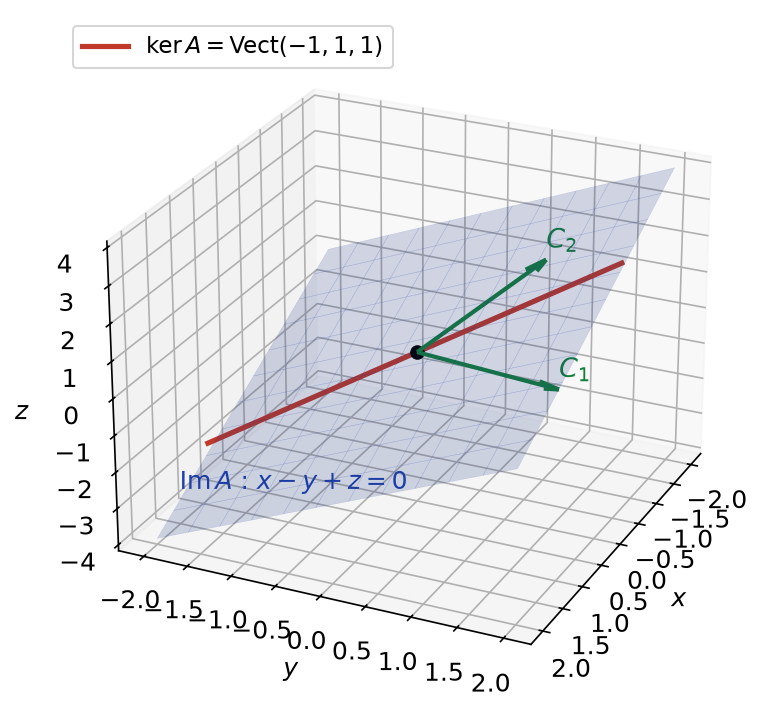
- Le noyau est défini par \(x – y + 2z = 0\) et \(3y – 3z = 0\). Ainsi, \(y = z\) et \(x = y – 2z = -z\). Le théorème du rang donne \(\dim \ker A = 1\), et \(\ker A = \operatorname{Vect}\big((-1, 1, 1)\big)\). On vérifie : \(-1 – 1 + 2 = 0\), \(-2 + 1 + 1 = 0\) et \(-1 + 2 – 1 = 0\).
- L’image est engendrée par les colonnes \(C_1 = (1, 2, 1)\), \(C_2 = (-1, 1, 2)\) et \(C_3 = (2, 1, -1)\). Or \(C_1\) et \(C_2\) ne sont pas colinéaires, et \(\operatorname{rg} A = 2\). Donc \((C_1, C_2)\) est une base de l’image. Cherchons une équation \(\alpha x + \beta y + \gamma z = 0\) satisfaite par \(C_1\) et \(C_2\) : \(\alpha + 2\beta + \gamma = 0\) et \(-\alpha + \beta + 2\gamma = 0\). En additionnant, \(3\beta + 3\gamma = 0\) ; on prend \(\beta = -1\), \(\gamma = 1\), puis \(\alpha = 1\). Ainsi, \(\operatorname{Im} A\) est le plan d’équation \(x – y + z = 0\). De plus, \(C_3\) vérifie bien \(2 – 1 – 1 = 0\).
- Le vecteur \((-1, 1, 1)\) donne \(-1 – 1 + 1 = -1 \neq 0\). Il n’est donc pas dans l’image, et \(\ker A \cap \operatorname{Im} A = \{0\}\). Comme \(\dim \ker A + \dim \operatorname{Im} A = 1 + 2 = 3\), \(\ker A\) et \(\operatorname{Im} A\) sont supplémentaires. La figure ci-dessous montre cette situation : la droite du noyau perce le plan de l’image en l’origine seulement.

- Le système \(AX = B\) est compatible si et seulement si \(B \in \operatorname{Im} A\). Par conséquent, il est compatible si et seulement si \(\alpha – \beta + \gamma = 0\). Dans ce cas, ses solutions forment une droite affine dirigée par \((-1, 1, 1)\).
Corrigé de l’exercice 9 : Rang selon un paramètre
- On garde le pivot \(1\) de la première ligne. Les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – aL_1\) donnent les lignes \((0, a – 1, 1 – a)\) et \((0, 1 – a, 1 – a^2)\). Ensuite, \(L_3 arrow L_3 + L_2\) donne \((0, 0, 2 – a – a^2)\). Or \(2 – a – a^2 = (1 – a)(2 + a)\). On obtient donc
\[\begin{pmatrix} 1 1 a \\ 0 a – 1 1 – a \\ 0 0 (1 – a)(2 + a) \end{pmatrix}.\]
Remarquez qu’aucune division n’a été faite : les opérations sont valables pour tout \(a\). - On distingue trois cas.
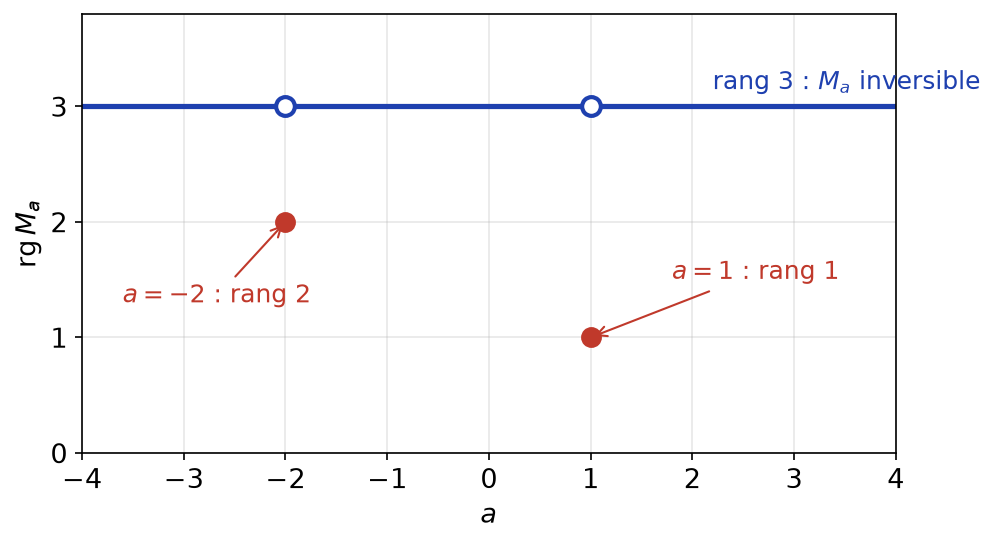
- Si \(a \notin \{1, -2\}\), les trois coefficients diagonaux \(1\), \(a – 1\) et \((1 – a)(2 + a)\) sont non nuls : \(\operatorname{rg} M_a = 3\).
- Si \(a = 1\), les trois lignes de \(M_1\) sont égales à \((1, 1, 1)\) : \(\operatorname{rg} M_1 = 1\).
- Si \(a = -2\), la forme échelonnée a pour lignes \((1, 1, -2)\), \((0, -3, 3)\) et \((0, 0, 0)\) : \(\operatorname{rg} M_{-2} = 2\).
La figure ci-dessous résume ce résultat : le rang vaut 3 partout, sauf en deux valeurs isolées.

- Une matrice carrée d’ordre 3 est inversible si et seulement si son rang vaut 3. Donc \(M_a\) est inversible si et seulement si \(a \notin \{1, -2\}\).
- Pour \(a = -2\), le noyau est défini par \(x + y – 2z = 0\) et \(-3y + 3z = 0\). Ainsi, \(y = z\) et \(x = z\). Donc \(\ker M_{-2} = \operatorname{Vect}\big((1, 1, 1)\big)\). C’est cohérent, car chaque ligne de \(M_{-2}\) a une somme nulle.
Corrigé de l’exercice 10 : Systèmes de Cramer et système à paramètre
- La matrice du système est \(\begin{pmatrix} 1 1 1 \\ 1 2 3 \\ 1 4 9 \end{pmatrix}\). Les opérations \(L_2 arrow L_2 – L_1\), \(L_3 arrow L_3 – L_1\) puis \(L_3 arrow L_3 – 3L_2\) donnent les pivots \(1\), \(1\), \(2\). La matrice est de rang 3, donc inversible : c’est un système de Cramer. Sur le système, les mêmes opérations donnent \(y + 2z = 8\) et \(3y + 8z = 30\), puis \(2z = 6\). D’où \(z = 3\), \(y = 8 – 6 = 2\) et \(x = 6 – 2 – 3 = 1\). L’unique solution est \((x, y, z) = (1, 2, 3)\).
-
- Si \(a \notin \{1, -2\}\), \(M_a\) est inversible et le système est de Cramer. Cherchons une solution de la forme \(x = y = z = t\). Chaque équation devient \((a + 2)t = 1\), donc \(t = \frac{1}{a + 2}\). Par unicité, la solution est \(x = y = z = \frac{1}{a + 2}\).
- Si \(a = 1\), les trois équations se réduisent à \(x + y + z = 1\). L’ensemble des solutions est le plan affine \(\{(1 – y – z, y, z) : y, z \in \mathbb{R}\}\).
- Si \(a = -2\), la somme des trois équations donne \(0 = 3\), car chaque colonne de \(M_{-2}\) est de somme nulle. Le système est incompatible.
- Dans le premier cas, \(\operatorname{Im} M_a = \mathbb{R}^3\) et \(\ker M_a = \{0\}\) : existence et unicité. Pour \(a = 1\), le second membre \({^t(1, 1, 1)\) appartient à l’image \(\operatorname{Vect}\big({^t(1, 1, 1)\big)\). Les solutions forment donc \(X_0 + \ker M_1\), avec \(X_0 = {^t(1, 0, 0)\) et \(\ker M_1\) de dimension 2. Pour \(a = -2\), l’image est de dimension 2 et contenue dans le plan \(\alpha + \beta + \gamma = 0\), car \(L_1 + L_2 + L_3 = 0\). Elle est donc égale à ce plan. Or \(1 + 1 + 1 \neq 0\) : le second membre n’est pas dans l’image.
Corrigé de l’exercice 11 : Changement de base et puissances d’une matrice
- La matrice de \((f_1, f_2, f_3)\) est \(\begin{pmatrix} 1 1 0 \\ 1 -1 1 \\ 1 0 -1 \end{pmatrix}\). Les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – L_1\) donnent \((0, -2, 1)\) et \((0, -1, -1)\). Puis \(L_3 arrow 2L_3 – L_2\) donne \((0, 0, -3)\). Il y a trois pivots, donc \(\mathcal{B}^{\prime}\) est une base.
- On calcule \(A f_1 = (4, 4, 4) = 4 f_1\), \(A f_2 = (2 – 1, 1 – 2, 1 – 1) = f_2\) et \(A f_3 = (1 – 1, 2 – 1, 1 – 2) = f_3\). Ainsi, \(D = \begin{pmatrix} 4 0 0 \\ 0 1 0 \\ 0 0 1 \end{pmatrix}\). De plus, \(\operatorname{tr} D = 6 = 2 + 2 + 2 = \operatorname{tr} A\), comme prévu pour deux matrices semblables.
- Les coefficients diagonaux de \(A\) valent \(2 = 1 + 1\) et les autres valent \(1\), donc \(A = I_3 + J\). Ensuite, chaque coefficient de \(J^2\) vaut \(1 + 1 + 1 = 3\). Donc \(J^2 = 3J\).
- Montrons par récurrence que \(A^n = I_3 + c_n J\), avec \(c_n = \frac{4^n – 1}{3}\). Pour \(n = 0\), \(c_0 = 0\) convient. Supposons le résultat vrai au rang \(n\). Alors
\[A^{n+1} = (I_3 + c_n J)(I_3 + J) = I_3 + (1 + c_n + 3c_n) J = I_3 + (1 + 4c_n) J.\]
Or \(1 + 4c_n = 1 + \frac{4^{n+1} – 4}{3} = \frac{4^{n+1} – 1}{3} = c_{n+1}\). D’où \(A^n = I_3 + \frac{4^n – 1}{3} J\) pour tout \(n\). Contrôle : \(\operatorname{tr}(A^n) = 3 + (4^n – 1) = 4^n + 2\). Par ailleurs, \(A^n\) et \(D^n\) sont semblables et \(\operatorname{tr}(D^n) = 4^n + 1 + 1\). Les deux traces coïncident.
Point de méthode : une base de vecteurs vérifiant \(u(f) = \lambda f\) rend la matrice diagonale. Le calcul des puissances devient alors immédiat, et la trace permet de contrôler le résultat.
Corrigé de l’exercice 12 : Matrices équivalentes et matrice J_r
- La deuxième colonne vaut deux fois la première, et celle-ci est non nulle. Donc \(\operatorname{rg} A = 1\). Le noyau est défini par \(x + 2y = 0\), d’où \(\ker A = \operatorname{Vect}\big((2, -1)\big)\).
- On suit la démonstration du cours. D’abord, on choisit \(g_1 = (1, 0)\), qui n’est pas dans le noyau, et \(g_2 = (2, -1)\), base du noyau. Ces deux vecteurs ne sont pas colinéaires, donc forment une base de \(\mathbb{R}^2\). Ensuite, on pose \(h_1 = u(g_1) = (1, 2, 3)\), que l’on complète par \(h_2 = (0, 1, 0)\) et \(h_3 = (0, 0, 1)\). La matrice \(\begin{pmatrix} 1 0 0 \\ 2 1 0 \\ 3 0 1 \end{pmatrix}\) est triangulaire à diagonale non nulle, donc inversible : c’est une base. Enfin, \(u(g_1) = h_1\) et \(u(g_2) = 0\), si bien que la matrice de \(u\) dans ces bases est \(J_1\).
- Notons \(Q\) la matrice de passage vers \((h_1, h_2, h_3)\) et \(P\) celle vers \((g_1, g_2)\). La formule de changement de base donne \(J_1 = Q^{-1} A P\), donc \(A = Q J_1 P^{-1}\), avec
\[Q = \begin{pmatrix} 1 0 0 \\ 2 1 0 \\ 3 0 1 \end{pmatrix}, \qquad P = \begin{pmatrix} 1 2 \\ 0 -1 \end{pmatrix}.\]
On remarque que \(P^2 = I_2\), donc \(P^{-1} = P\). Vérifions : \(Q J_1 = \begin{pmatrix} 1 0 \\ 2 0 \\ 3 0 \end{pmatrix}\), puis \(Q J_1 P = \begin{pmatrix} 1 2 \\ 2 4 \\ 3 6 \end{pmatrix} = A\). L’égalité est vérifiée. - Deux matrices de même taille sont équivalentes si et seulement si elles ont le même rang. Or \(\operatorname{rg} C = 1\), donc \(A\) et \(C\) sont équivalentes. En revanche, la dernière matrice est de rang 2 : elle n’est pas équivalente à \(A\).
Corrigé de l’exercice 13 : Matrices extraites et rang
- On observe que \(L_1 + L_3 = (8, 10, 12) = 2L_2\). Les lignes sont donc liées, et le rang des lignes est au plus 2. Comme \(\operatorname{rg}({^t M) = \operatorname{rg} M\), on a \(\operatorname{rg} M \leq\, 2\). Ensuite, la matrice extraite \(\begin{pmatrix} 1 2 \\ 4 5 \end{pmatrix}\) vérifie \(1 \times 5 – 2 \times 4 = -3 \neq 0\) : elle est inversible. D’après le théorème des matrices extraites, \(\operatorname{rg} M \geq\, 2\). Finalement, \(\operatorname{rg} M = 2\).
- Les matrices extraites d’ordre 2 de \(N\) s’obtiennent en choisissant deux colonnes. Leurs quantités \(ad – bc\) valent \(b – a\), \(c – a\) et \(c – b\).
- Si \(a\), \(b\), \(c\) ne sont pas tous égaux, l’une de ces différences est non nulle. Une matrice extraite d’ordre 2 est alors inversible, et \(\operatorname{rg} N \geq\, 2\). Comme \(N\) n’a que deux lignes, \(\operatorname{rg} N = 2\).
- Si \(a = b = c\), la seconde ligne vaut \(a\) fois la première. Le rang vaut alors 1, puisque la première ligne est non nulle.
Donc \(\operatorname{rg} N = 2\) si et seulement si \(a\), \(b\), \(c\) ne sont pas tous égaux.
- D’après l’invariance du rang par transposition, \(\operatorname{rg}({^t N) = \operatorname{rg} N\). Ainsi, \({^t N\) est de rang 2 si les trois réels ne sont pas tous égaux, et de rang 1 sinon. Autrement dit, les trois vecteurs \((1, a)\), \((1, b)\), \((1, c)\) engendrent \(\mathbb{R}^2\) si et seulement si deux d’entre eux ont des secondes coordonnées différentes.
Corrigé de l’exercice 14 : Propriétés de la trace
- Par linéarité de la trace et d’après \(\operatorname{tr}(AB) = \operatorname{tr}(BA)\), on a \(\operatorname{tr}(AB – BA) = 0\). Or \(\operatorname{tr}(I_n) = n \neq 0\). Par conséquent, l’égalité \(AB – BA = I_n\) est impossible.
- Le produit \(A E_{ij}\) a pour \(j\)-ième colonne la \(i\)-ième colonne de \(A\), et des colonnes nulles ailleurs. Son seul coefficient diagonal éventuellement non nul est donc en position \((j, j)\), égal à \(a_{ji}\). Ainsi, \(\operatorname{tr}(A E_{ij}) = a_{ji}\). Si \(\operatorname{tr}(AM) = 0\) pour toute \(M\), on prend \(M = E_{ij}\) : tous les coefficients \(a_{ji}\) sont nuls, et \(A = 0\).
- Prenons \(A = E_{12}\), \(B = E_{21}\) et \(C = E_{11}\). D’une part, \(AB = E_{11}\), donc \(ABC = E_{11}\), de trace 1. D’autre part, \(BA = E_{22}\), donc \(BAC = E_{22} E_{11} = 0\), de trace 0. Ainsi, \(\operatorname{tr}(ABC) = 1 \neq 0 = \operatorname{tr}(BAC)\).
- Le coefficient \((j, j)\) de \({^t A A\) vaut \(\sum_i ({^t A)_{ji} a_{ij} = \sum_i a_{ij}^2\). En sommant sur \(j\), \(\operatorname{tr}({^t A A) = \sum_{i,j} a_{ij}^2\). Si \({^t A A = 0\), cette somme de carrés de réels est nulle. Donc chaque \(a_{ij}\) est nul, et \(A = 0\).
Corrigé de l’exercice 15 : Trace et similitude
- Si \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix} = P^{-1} I_2 P\), alors cette matrice serait égale à \(I_2\), ce qui est faux. Donc elles ne sont pas semblables, bien qu’elles aient la même trace et le même rang.
- Pour \(A\), on a \(ad – bc = 4 – 6 = -2 \neq 0\), donc \(\operatorname{rg} A = 2\). En revanche, \(\operatorname{rg} B = 1\). Or deux matrices semblables sont équivalentes, donc de même rang. Par conséquent, \(A\) et \(B\) ne sont pas semblables, malgré l’égalité des traces.
- On cherche \(v = (x, y)\) tel que \((C – 3I_2)v = 0\), soit \(-x + y = 0\). On prend \(v = (1, 1)\) : en effet, \(Cv = (2 + 1, 3) = (3, 3)\). De plus, \(C e_1 = 2 e_1\). Dans la base \((e_1, v)\), la matrice de l’endomorphisme associé est donc \(\operatorname{diag}(2, 3)\). La matrice de passage est \(P = \begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\). Vérification : \(CP = \begin{pmatrix} 2 3 \\ 0 3 \end{pmatrix}\) et \(P \operatorname{diag}(2, 3) = \begin{pmatrix} 2 3 \\ 0 3 \end{pmatrix}\).
- La trace de \(\begin{pmatrix} 2 5 \\ 0 4 \end{pmatrix}\) vaut \(6\), alors que \(\operatorname{tr} C = 5\). La trace étant un invariant de similitude, ces matrices ne sont pas semblables.
Corrigé de l’exercice 16 : Trace d’un projecteur
- Un vecteur de \(\Delta\) s’écrit \((t, t, 0)\). Il appartient à \(\Pi\) si et seulement si \(t + t – 0 = 0\), soit \(t = 0\). Donc \(\Pi \cap \Delta = \{0\}\). De plus, \(\dim \Pi + \dim \Delta = 2 + 1 = 3\). Par conséquent, \(\Pi \oplus \Delta = \mathbb{R}^3\).
- Soit \(v = (x, y, z)\). On cherche \(\lambda\) tel que \(v – \lambda(1, 1, 0) \in \Pi\), c’est-à-dire \((x – \lambda) + (y – \lambda) – z = 0\). D’où \(\lambda = \frac{x + y – z}{2}\), puis
\[p(x, y, z) = \Big(\frac{x – y + z}{2},\ \frac{-x + y + z}{2},\ z\Big), \qquad M = \frac{1}{2}\begin{pmatrix} 1 -1 1 \\ -1 1 1 \\ 0 0 2 \end{pmatrix}.\] - Calculons \(4M^2\), carré de la matrice entière. Sa première ligne vaut \((1 + 1, -1 – 1, 1 – 1 + 2) = (2, -2, 2)\). Sa deuxième vaut \((-1 – 1, 1 + 1, -1 + 1 + 2) = (-2, 2, 2)\). Sa troisième vaut \((0, 0, 4)\). En divisant par 4, on retrouve \(M\) : \(M^2 = M\). Ensuite, \(\operatorname{tr} M = \frac{1 + 1 + 2}{2} = 2\). Or \(\operatorname{Im} p = \Pi\) est de dimension 2. Donc \(\operatorname{tr} M = \operatorname{rg} M = 2\).
- Les vecteurs \((1, -1, 0)\) et \((0, 1, 1)\) vérifient l’équation de \(\Pi\) et ne sont pas colinéaires : ils forment une base de \(\Pi\). On les complète par \((1, 1, 0)\), base de \(\Delta\). Comme la somme est directe, on obtient une base de \(\mathbb{R}^3\), dans laquelle la matrice de \(p\) est \(\operatorname{diag}(1, 1, 0)\).
- La matrice \(Q\) est celle d’un projecteur, puisque \(Q^2 = Q\). D’après le cours, \(\operatorname{rg} Q = \operatorname{tr} Q = 0\). Une matrice de rang nul est nulle, donc \(Q = 0\).
Corrigé de l’exercice 17 : Endomorphisme nilpotent d’indice 3
- Si l’on avait \(u^2(x) = 0\) pour tout \(x\), alors \(u^2\) serait nul. Or \(u^2 \neq 0\), donc il existe \(x\) tel que \(u^2(x) \neq 0\).
- Supposons \(a x + b u(x) + c u^2(x) = 0\). Appliquons \(u^2\) : comme \(u^3 = 0\) et \(u^4 = 0\), il reste \(a u^2(x) = 0\), donc \(a = 0\). Appliquons ensuite \(u\) : il reste \(b u^2(x) = 0\), donc \(b = 0\). Enfin, \(c u^2(x) = 0\) donne \(c = 0\). La famille est libre, et elle a trois vecteurs dans un espace de dimension 3. C’est donc une base.
- Dans cette base, \(u(x) = u(x)\), \(u(u(x)) = u^2(x)\) et \(u(u^2(x)) = 0\). D’où la matrice
\[\begin{pmatrix} 0 0 0 \\ 1 0 0 \\ 0 1 0 \end{pmatrix}.\]
Ses deux premières colonnes sont libres et la troisième est nulle. Donc \(\operatorname{rg} u = 2\) et \(\operatorname{tr} u = 0\). - Le calcul donne \(A^2 = \begin{pmatrix} 0 0 1 \\ 0 0 0 \\ 0 0 0 \end{pmatrix} \neq 0\). Puis \(A^3 = A^2 A\) a pour première ligne la troisième ligne de \(A\), qui est nulle, donc \(A^3 = 0\). On choisit \(x = e_3\), puisque \(A^2 e_3 = e_1 \neq 0\). Alors \(A e_3 = (1, 1, 0)\) et \(A^2 e_3 = (1, 0, 0)\). La famille \(\big(e_3, (1, 1, 0), (1, 0, 0)\big)\) est une base du type cherché.
Corrigé de l’exercice 18 : Endomorphismes de rang 1
- La matrice \(A\) est de rang 1, donc équivalente à \(J_1\) : il existe \(Q, P\) inversibles telles que \(A = Q J_1 P^{-1}\). Or \(J_1 = E_1\, {^t E_1\), où \(E_1\) est la première colonne de \(I_n\). Posons \(X = Q E_1\), première colonne de \(Q\), et \({^t Y = {^t E_1 P^{-1}\), première ligne de \(P^{-1}\). Ces vecteurs sont non nuls, car \(Q\) et \(P^{-1}\) sont inversibles. Ainsi, \(A = X\, {^t Y\).
- Le coefficient \((i, j)\) de \(A\) vaut \(x_i y_j\). Donc \(\operatorname{tr} A = \sum_i x_i y_i = {^t Y X\). Ensuite, par associativité,
\[A^2 = X\, ({^t Y X)\, {^t Y = (\operatorname{tr} A)\, X\, {^t Y = (\operatorname{tr} A) A.\] - Ici, \(A = X\, {^t X\) avec \(X = {^t(1, 2, 3)\), et \(\operatorname{tr} A = 1 + 4 + 9 = 14\). Ainsi, \(A^2 = 14 A\). Par récurrence, si \(A^n = 14^{n-1} A\), alors \(A^{n+1} = 14^{n-1} A^2 = 14^n A\). Donc \(A^n = 14^{n-1} A\) pour tout \(n \geq\, 1\).
- La matrice de \(u\) dans une base est de rang 1, donc \(u^2 = (\operatorname{tr} u)\, u\). Notons \(t = \operatorname{tr} u\). Si \(t \neq 0\) et \(q = \frac{1}{t} u\), alors \(q^2 = \frac{1}{t^2} u^2 = \frac{1}{t} u = q\) : \(q\) est un projecteur. Si \(t = 0\), la même relation donne directement \(u^2 = 0\).
Point de méthode : une matrice de rang 1 s’écrit toujours « colonne fois ligne ». Cette écriture ramène de nombreux calculs au produit scalaire \({^t Y X\).
Corrigé de l’exercice 19 : Centre de l’algèbre des matrices
- Le coefficient \((k, l)\) de \(A E_{ij}\) vaut \(\sum_m a_{km} (E_{ij})_{ml} = a_{ki}\) si \(l = j\), et \(0\) sinon. Ainsi, \(A E_{ij}\) a pour \(j\)-ième colonne la \(i\)-ième colonne de \(A\), les autres colonnes étant nulles. De même, le coefficient \((k, l)\) de \(E_{ij} A\) vaut \(a_{jl}\) si \(k = i\), et \(0\) sinon. Donc \(E_{ij} A\) a pour \(i\)-ième ligne la \(j\)-ième ligne de \(A\), les autres lignes étant nulles.
- Supposons \(A E_{ij} = E_{ij} A\). Regardons le coefficient \((k, j)\) avec \(k \neq i\). À gauche, il vaut \(a_{ki}\). À droite, il est nul, car seule la ligne \(i\) est non nulle. Donc \(a_{ki} = 0\) pour tout \(k \neq i\) : \(A\) est diagonale. Regardons ensuite le coefficient \((i, j)\) : à gauche \(a_{ii}\), à droite \(a_{jj}\). Tous les coefficients diagonaux sont donc égaux. Par conséquent, \(A = \lambda I_n\). Réciproquement, \(\lambda I_n\) commute avec toute matrice.
- Par l’isomorphisme entre \(\mathcal{L}(E)\) et \(\mathcal{M}_n(\mathbb{K})\), qui transforme la composée en produit, on obtient : les endomorphismes qui commutent avec tous les autres sont les homothéties \(\lambda\, \mathrm{id}_E\).
Corrigé de l’exercice 20 : Formes linéaires qui vérifient φ(AB) = φ(BA)
- Soit \(i \neq j\). D’une part, \(E_{ii} E_{ij} = E_{ij}\). D’autre part, \(E_{ij} E_{ii} = 0\), car \(j \neq i\). L’hypothèse donne alors \(\varphi(E_{ij}) = \varphi(E_{ii} E_{ij}) = \varphi(E_{ij} E_{ii}) = \varphi(0)\). Or \(\varphi\) est linéaire, donc \(\varphi(E_{ij}) = 0\).
- Pour tous \(i, j\), on a \(E_{ij} E_{ji} = E_{ii}\) et \(E_{ji} E_{ij} = E_{jj}\). Par conséquent, \(\varphi(E_{ii}) = \varphi(E_{jj})\).
- Notons \(\lambda = \varphi(E_{11})\). Toute matrice s’écrit \(A = \sum_{i,j} a_{ij} E_{ij}\). Par linéarité et d’après les deux questions précédentes,
\[\varphi(A) = \sum_{i} a_{ii} \varphi(E_{ii}) = \lambda \sum_i a_{ii} = \lambda \operatorname{tr} A.\]
Donc \(\varphi = \lambda \operatorname{tr}\). - Une telle forme s’écrit \(\lambda \operatorname{tr}\). La condition \(\varphi(I_n) = 1\) impose \(\lambda n = 1\), soit \(\lambda = \frac{1}{n}\). Réciproquement, \(\frac{1}{n} \operatorname{tr}\) convient. Il existe donc une unique telle forme : \(\varphi = \frac{1}{n} \operatorname{tr}\).
Corrigé de l’exercice 21 : Matrices de trace nulle en taille 2
- Si \(u = \lambda\, \mathrm{id}\), alors \(A = \lambda I_2\) et \(\operatorname{tr} A = 2\lambda = 0\). Donc \(\lambda = 0\) et \(A = 0\).
- La famille \((x, u(x))\) est libre et compte deux vecteurs dans \(\mathbb{K}^2\) : c’est une base. Dans cette base, \(u(x) = 0 \cdot x + 1 \cdot u(x)\), d’où la première colonne \({^t(0, 1)\). Ensuite, \(u(u(x))\) se décompose en \(c\, x + d\, u(x)\), d’où la seconde colonne \({^t(c, d)\). La trace est invariante par changement de base, donc \(0 + d = \operatorname{tr} A = 0\). Ainsi, la matrice est \(\begin{pmatrix} 0 c \\ 1 0 \end{pmatrix}\).
- Si \(u\) est une homothétie, \(A = 0\) est déjà de diagonale nulle. Sinon, la question 2 fournit une base où la matrice de \(u\) est de diagonale nulle ; elle est semblable à \(A\). Dans les deux cas, \(A\) est semblable à une matrice de diagonale nulle.
- On calcule \(A^2 = \begin{pmatrix} 1 + 6 2 – 2 \\ 3 – 3 6 + 1 \end{pmatrix} = 7 I_2\). Prenons \(x = e_1\) : \(A e_1 = (1, 3)\), non colinéaire à \(e_1\). De plus, \(A(Ae_1) = A^2 e_1 = 7 e_1\). Avec \(P = \begin{pmatrix} 1 1 \\ 0 3 \end{pmatrix}\), on obtient donc \(P^{-1} A P = \begin{pmatrix} 0 7 \\ 1 0 \end{pmatrix}\). Vérification : \(AP = \begin{pmatrix} 1 7 \\ 3 0 \end{pmatrix}\) et \(P \begin{pmatrix} 0 7 \\ 1 0 \end{pmatrix} = \begin{pmatrix} 1 7 \\ 3 0 \end{pmatrix}\).
Point de méthode : pour obtenir une base où la matrice est simple, partez d’un vecteur \(x\) et de son image \(u(x)\). La trace, invariante, fixe ensuite un coefficient sans calcul.
Corrigé de l’exercice 22 : Problème : l’opérateur de différence sur les polynômes
- Pour \(P, Q \in E\) et \(\lambda, \mu\) réels, \(\Delta(\lambda P + \mu Q) = \lambda \Delta(P) + \mu \Delta(Q)\), par linéarité de \(P \mapsto P(X + 1)\). De plus, \(P(X + 1)\) et \(P\) ont même degré et même coefficient dominant. Donc \(\deg \Delta(P) \leq\, \deg P – 1\) si \(P\) n’est pas constant, et \(\Delta(P) \in E\). Ensuite, \(\Delta(1) = 0\), \(\Delta(X) = 1\), \(\Delta(X^2) = 2X + 1\) et \(\Delta(X^3) = 3X^2 + 3X + 1\). D’où
\[A = \begin{pmatrix} 0 1 1 1 \\ 0 0 2 3 \\ 0 0 0 3 \\ 0 0 0 0 \end{pmatrix}.\] - Les colonnes 2, 3 et 4 sont échelonnées, avec les pivots \(1\), \(2\), \(3\) : elles sont libres. La première est nulle. Donc \(\operatorname{rg} \Delta = 3\). Le théorème du rang donne \(\dim \ker \Delta = 1\). Or les constantes sont dans le noyau, donc \(\ker \Delta = \mathbb{R}_0[X]\). De plus, \(\operatorname{Im} \Delta \subset \mathbb{R}_2[X]\), car le degré baisse. Les deux espaces ont la dimension 3, donc \(\operatorname{Im} \Delta = \mathbb{R}_2[X]\). Enfin, la diagonale de \(A\) est nulle : \(\operatorname{tr} \Delta = 0\).
- Les polynômes \(H_k\) sont de degrés respectifs \(0\), \(1\), \(2\), \(3\). Une famille de polynômes non nuls de degrés distincts est libre. Avec 4 vecteurs en dimension 4, \(\mathcal{H}\) est une base. On développe \(H_2 = \frac{1}{2}X^2 – \frac{1}{2}X\) et \(H_3 = \frac{1}{6}X^3 – \frac{1}{2}X^2 + \frac{1}{3}X\). Donc
\[P = \begin{pmatrix} 1 0 0 0 \\ 0 1 -\frac{1}{2} \frac{1}{3} \\ 0 0 \frac{1}{2} -\frac{1}{2} \\ 0 0 0 \frac{1}{6} \end{pmatrix}.\] - D’abord, \(\Delta(H_0) = 0\) et \(\Delta(H_1) = 1 = H_0\). Ensuite, \(\Delta(H_2) = \frac{(X + 1)X – X(X – 1)}{2} = \frac{2X}{2} = H_1\). De même, en factorisant \(X(X – 1)\),
\[\Delta(H_3) = \frac{X(X – 1)\big((X + 1) – (X – 2)\big)}{6} = \frac{3X(X – 1)}{6} = H_2.\]
Ainsi, \(N = \begin{pmatrix} 0 1 0 0 \\ 0 0 1 0 \\ 0 0 0 1 \\ 0 0 0 0 \end{pmatrix}\), et la formule de changement de base donne \(N = P^{-1} A P\). On contrôle que \(\operatorname{tr} N = 0 = \operatorname{tr} A\). Autrement dit, \(\Delta\) décale la base : \(H_3 \mapsto H_2 \mapsto H_1 \mapsto H_0 \mapsto 0\). - On cherche \(X^2 = \alpha H_2 + \beta H_1 + \gamma H_0\). Le coefficient de \(X^2\) impose \(\alpha = 2\). Alors \(2H_2 = X^2 – X\), donc \(X^2 = 2H_2 + H_1\). Ainsi, \(X^2 = 2H_2 + H_1\). Posons \(Q = 2H_3 + H_2\). Par linéarité, \(\Delta(Q) = 2H_2 + H_1 = X^2\). Donc \(Q = 2H_3 + H_2\) convient.
- Pour tout entier \(k\), \(Q(k + 1) – Q(k) = k^2\). En sommant de \(k = 0\) à \(m – 1\), la somme est télescopique :
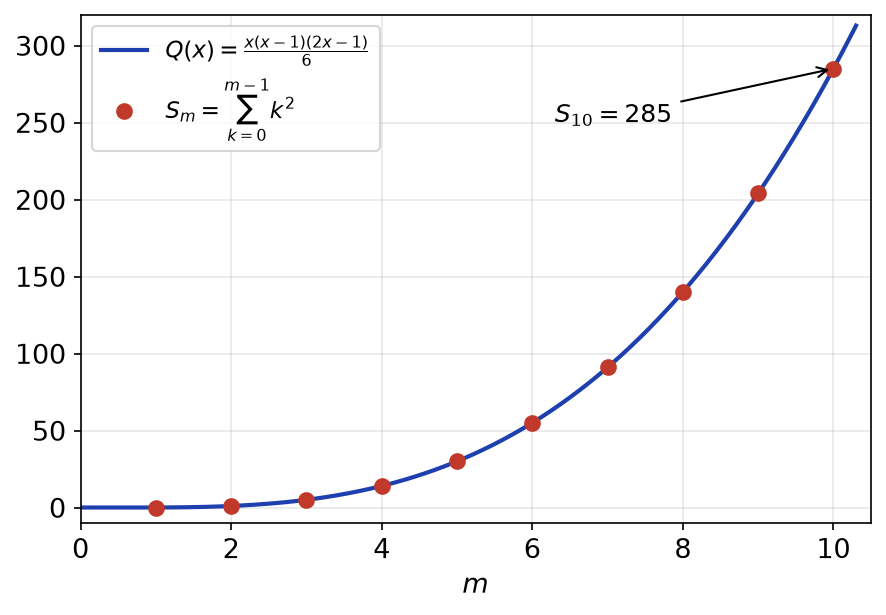
\[\sum_{k=0}^{m-1} k^2 = Q(m) – Q(0) = \frac{m(m-1)(m-2)}{3} + \frac{m(m-1)}{2}.\]
Or \(\frac{m – 2}{3} + \frac{1}{2} = \frac{2m – 1}{6}\). Donc \(\displaystyle\sum_{k=0}^{m-1} k^2 = \frac{m(m-1)(2m-1)}{6}\). Par exemple, pour \(m = 3\), on trouve \(0 + 1 + 4 = 5\) et \(\frac{3 \times 2 \times 5}{6} = 5\). Comme le montre la figure ci-dessous, les sommes partielles se placent exactement sur la courbe de \(Q\).
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : matrices et applications linéaires, cours de maths sup
- Les énoncés : exercices de maths sup sur matrices et applications linéaires
- À maîtriser avant : Applications linéaires et théorème du rang, Calcul matriciel et systèmes linéaires
- Chapitre précédent : Formes linéaires, hyperplans et sous-espaces affines
- Chapitre suivant : Groupe symétrique et déterminants
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé