Ce corrigé espaces euclidiens rédige chaque solution comme en partiel. Les hypothèses sont vérifiées, les théorèmes sont cités par leur nom, et chaque résultat final apparaît en gras. Deux principes guident les solutions. D’abord, pour une projection orthogonale, on choisit toujours le calcul le plus court : base orthonormée, projection sur l’orthogonal, ou équations normales. Ensuite, chaque distance est contrôlée par le théorème de Pythagore, qui donne \(\|x\|^2 = \|p_F(x)\|^2 + d(x,F)^2\).
Soyez attentif à trois pièges fréquents. Le caractère défini d’une forme est souvent oublié. En dimension infinie, \(F \oplus F^{\perp}\) peut différer de l’espace entier. Enfin, dans un espace hermitien, l’ordre des variables compte dans le produit scalaire.
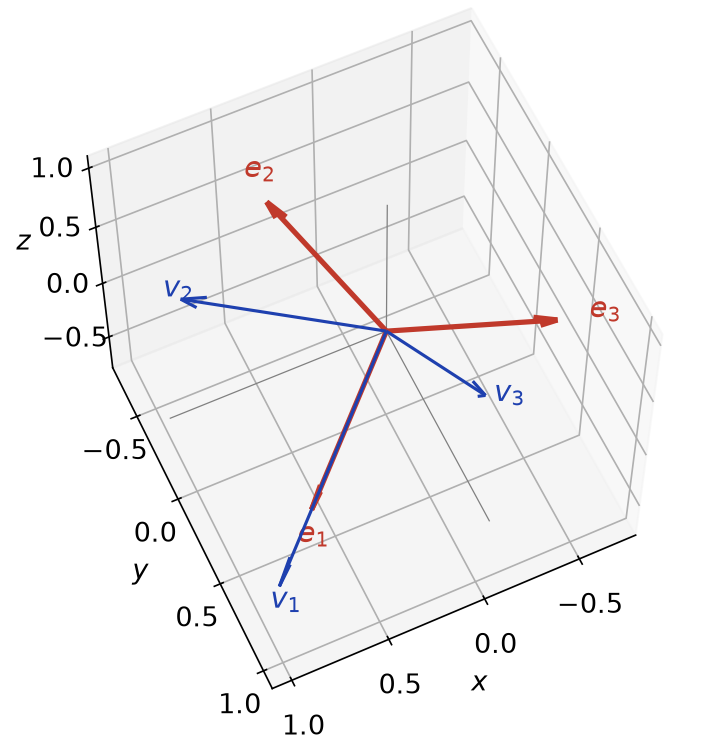
Des figures accompagnent les solutions : base obtenue par Gram-Schmidt, courbes approchées, droite de régression et racines des polynômes de Legendre.
Les énoncés se trouvent sur la page exercices de maths en L2 sur espaces euclidiens.
Corrigé de l’exercice 1 : Reconnaître un produit scalaire sur R²
- Les coefficients des matrices sont les valeurs sur les vecteurs de base. On obtient \(\mathrm{Mat}(\varphi) = \begin{pmatrix} 2 1 \\ 1 1 \end{pmatrix}\) et \(\mathrm{Mat}(\psi) = \begin{pmatrix} 1 2 \\ 2 1 \end{pmatrix}\). Les deux matrices sont symétriques.
- On a \(\varphi(x,y) = X^{T} A Y\) avec \(A\) symétrique. Donc \(\varphi\) est bilinéaire et symétrique. Ensuite, on complète le carré :
\[ \varphi(x,x) = 2x_1^2 + 2x_1 x_2 + x_2^2 = x_1^2 + (x_1 + x_2)^2 \geq\, 0 . \]
Si \(\varphi(x,x) = 0\), alors \(x_1 = 0\) et \(x_1 + x_2 = 0\), donc \(x = 0\). Ainsi, \(\varphi\) est un produit scalaire. - De même, \(\psi\) est bilinéaire et symétrique, car sa matrice est symétrique. Cependant, \(\psi(x,x) = x_1^2 + 4x_1 x_2 + x_2^2\). Pour \(x = (1,-1)\), on trouve \(1 – 4 + 1 = -2 < 0\). La forme \(\psi\) n’est pas positive, donc ce n’est pas un produit scalaire.
- On a \(\chi(\varepsilon_1, \varepsilon_2) = 1\) mais \(\chi(\varepsilon_2, \varepsilon_1) = 0\). Par conséquent, \(\chi\) n’est pas symétrique, et ce n’est pas un produit scalaire. De plus, \(\chi(x,x) = x_1 x_2\) peut être négatif.
Point de méthode : en dimension 2, écrire \(\varphi(x,x)\) comme une somme de carrés (réduction de Gauss) règle à la fois la positivité et le caractère défini.
Corrigé de l’exercice 2 : Produit scalaire par évaluation sur les polynômes
- La symétrie est évidente. De plus, pour \(Q\) fixé, \(P \mapsto \langle P, Q \rangle\) est linéaire, car l’évaluation \(P \mapsto P(a)\) est linéaire. Ensuite, \(\langle P, P \rangle = P(-1)^2 + P(0)^2 + P(1)^2 \geq\, 0\). Enfin, si cette somme est nulle, les trois carrés sont nuls. Le polynôme \(P\), de degré au plus 2, possède alors trois racines distinctes : il est nul. On a bien un produit scalaire sur \(\mathbb{R}_2[X]\).
- On calcule directement : \(\|1\|^2 = 1 + 1 + 1 = 3\) et \(\|X\|^2 = 1 + 0 + 1 = 2\). Ensuite, \(\langle 1, X^2 \rangle = 1 + 0 + 1 = 2\) et \(\langle X, X^2 \rangle = -1 + 0 + 1 = 0\). Ainsi \(\|1\|^2 = 3\), \(\|X\|^2 = 2\), \(\langle 1, X^2 \rangle = 2\) et \(X \perp X^2\).
- Sur \(\mathbb{R}_3[X]\), la forme reste bilinéaire, symétrique et positive. En revanche, \(P = X^3 – X = X(X-1)(X+1)\) s’annule en \(-1\), \(0\) et \(1\). Donc \(\langle P, P \rangle = 0\) alors que \(P \neq 0\). La forme n’est pas définie sur \(\mathbb{R}_3[X]\) : ce n’est pas un produit scalaire.
Corrigé de l’exercice 3 : Applications de l’inégalité de Cauchy-Schwarz
- Dans \(\mathbb{R}^n\) canonique, posons \(u = (1, \ldots, 1)\) et \(x = (x_1, \ldots, x_n)\). L’inégalité de Cauchy-Schwarz donne \(\langle u, x \rangle^2 \leq\, \|u\|^2 \|x\|^2\), c’est-à-dire
\[ ( \sum_{k=1}^{n} x_k )^2 \leq\, n \sum_{k=1}^{n} x_k^2 . \]
Il y a égalité si et seulement si \(x\) est colinéaire à \(u\), donc si tous les \(x_k\) sont égaux. - On munit \(C([0,1])\) du produit scalaire \(\langle f, g \rangle = \int_0^1 f g\). Comme \(f > 0\), les fonctions \(\sqrt{f}\) et \(1/\sqrt{f}\) sont continues. Par Cauchy-Schwarz,
\[ 1 = ( \int_0^1 \sqrt{f} \times \frac{1}{\sqrt{f}} )^2 \leq\, \int_0^1 f \times \int_0^1 \frac{1}{f} . \]
On obtient \(\int_0^1 f \times \int_0^1 \frac{1}{f} \geq\, 1\). - Posons \(a = (1,2,2)\), de norme \(\sqrt{1 + 4 + 4} = 3\). Pour \(v = (x,y,z)\) de norme 1, on a \(x + 2y + 2z = \langle a, v \rangle \leq\, \|a\| \|v\| = 3\). L’égalité impose que \(v\) soit colinéaire à \(a\), de même sens. Le maximum vaut 3, atteint en \((\frac{1}{3}, \frac{2}{3}, \frac{2}{3})\).
- Supposons \(\int_0^1 f = 1\) et \(\int_0^1 f^2 = 1\). Alors \(\langle f, 1 \rangle^2 = 1 = \|f\|^2 \|1\|^2\). On est donc dans le cas d’égalité de Cauchy-Schwarz : \(f\) et la constante 1 sont colinéaires. Ainsi, \(f = c\) est constante, puis \(\int_0^1 c = 1\) donne \(c = 1\). Réciproquement, \(f = 1\) convient. La seule solution est la fonction constante égale à 1.
Corrigé de l’exercice 4 : Identité du parallélogramme et normes non euclidiennes
- Par bilinéarité et symétrie, on a
\[ \|x + y\|^2 = \|x\|^2 + 2\langle x, y \rangle + \|y\|^2, \qquad \|x – y\|^2 = \|x\|^2 – 2\langle x, y \rangle + \|y\|^2 . \]
En ajoutant ces égalités, on obtient \(\|x + y\|^2 + \|x – y\|^2 = 2(\|x\|^2 + \|y\|^2)\). En les retranchant, on obtient \(\|x + y\|^2 – \|x – y\|^2 = 4 \langle x, y \rangle\). Ce sont l’identité du parallélogramme et l’identité de polarisation. - Si \(\|\cdot\|_\infty\) provenait d’un produit scalaire, elle vérifierait l’identité du parallélogramme. Or \(x + y = (1,1)\) et \(x – y = (1,-1)\), donc \(\|x + y\|_\infty^2 + \|x – y\|_\infty^2 = 1 + 1 = 2\). D’autre part, \(2(\|x\|_\infty^2 + \|y\|_\infty^2) = 4\). Comme \(2 \neq 4\), la norme \(\|\cdot\|_\infty\) n’est pas euclidienne. Sur la figure de l’énoncé, \(x + y\) et \(x – y\) sont en effet sur le carré unité, alors qu’ils sortent du cercle.
- Avec les mêmes vecteurs, \(\|x + y\|_1 = \|x – y\|_1 = 2\). Donc le membre de gauche vaut \(4 + 4 = 8\), tandis que le membre de droite vaut \(2(1 + 1) = 4\). La norme \(\|\cdot\|_1\) ne provient pas non plus d’un produit scalaire.
Corrigé de l’exercice 5 : Coordonnées dans une base orthogonale de R³
- On calcule \(\langle u, v \rangle = 1 – 1 + 0 = 0\), \(\langle u, w \rangle = -1 + 1 + 0 = 0\) et \(\langle v, w \rangle = -1 – 1 + 2 = 0\). La famille est orthogonale et formée de vecteurs non nuls. Elle est donc libre, et comme elle a trois vecteurs dans \(\mathbb{R}^3\), c’est une base orthogonale.
- Les normes valent \(\|u\| = \sqrt{2}\), \(\|v\| = \sqrt{6}\) et \(\|w\| = \sqrt{3}\). On pose \(e_1 = \frac{1}{\sqrt{2}}(1,1,0)\), \(e_2 = \frac{1}{\sqrt{6}}(1,-1,2)\) et \(e_3 = \frac{1}{\sqrt{3}}(-1,1,1)\).
- Dans une base orthonormée, les coordonnées sont les produits scalaires :
\[ \langle e_1, x \rangle = \frac{1 + 2}{\sqrt{2}} = \frac{3}{\sqrt{2}}, \quad \langle e_2, x \rangle = \frac{1 – 2 + 6}{\sqrt{6}} = \frac{5}{\sqrt{6}}, \quad \langle e_3, x \rangle = \frac{-1 + 2 + 3}{\sqrt{3}} = \frac{4}{\sqrt{3}} . \]
Ainsi \(x = \frac{3}{\sqrt{2}} e_1 + \frac{5}{\sqrt{6}} e_2 + \frac{4}{\sqrt{3}} e_3\), soit encore \(x = \frac{3}{2} u + \frac{5}{6} v + \frac{4}{3} w\). - On a \(\frac{9}{2} + \frac{25}{6} + \frac{16}{3} = \frac{27 + 25 + 32}{6} = \frac{84}{6} = 14\). D’autre part, \(\|x\|^2 = 1 + 4 + 9 = 14\). La vérification est concluante.
Corrigé de l’exercice 6 : Gram-Schmidt dans R³
- Le déterminant de \((v_1, v_2, v_3)\) dans la base canonique vaut
\[ \begin{vmatrix} 1 1 0 \\ 1 0 1 \\ 0 1 1 \end{vmatrix} = 1 \times (0 – 1) – 1 \times (1 – 0) + 0 = -2 \neq 0 . \]
La famille est donc une base de \(\mathbb{R}^3\). - D’abord, \(\|v_1\| = \sqrt{2}\), donc \(e_1 = \frac{1}{\sqrt{2}}(1,1,0)\).
Ensuite, \(\langle e_1, v_2 \rangle = \frac{1}{\sqrt{2}}\), d’où \(w_2 = v_2 – \frac{1}{2}(1,1,0) = ( \frac{1}{2}, -\frac{1}{2}, 1 )\). Sa norme au carré vaut \(\frac{1}{4} + \frac{1}{4} + 1 = \frac{3}{2}\). Donc \(e_2 = \frac{1}{\sqrt{6}}(1,-1,2)\).
Enfin, \(\langle e_1, v_3 \rangle = \frac{1}{\sqrt{2}}\) et \(\langle e_2, v_3 \rangle = \frac{0 – 1 + 2}{\sqrt{6}} = \frac{1}{\sqrt{6}}\). Par conséquent,
\[ w_3 = (0,1,1) – \frac{1}{2}(1,1,0) – \frac{1}{6}(1,-1,2) = ( -\frac{2}{3}, \frac{2}{3}, \frac{2}{3} ) . \]
Sa norme vaut \(\frac{2}{3}\sqrt{3}\), donc \(e_3 = \frac{1}{\sqrt{3}}(-1,1,1)\). La base orthonormée obtenue est \(e_1 = \frac{1}{\sqrt{2}}(1,1,0)\), \(e_2 = \frac{1}{\sqrt{6}}(1,-1,2)\), \(e_3 = \frac{1}{\sqrt{3}}(-1,1,1)\). On retrouve la base de l’exercice 5, et l’on vérifie aisément l’orthogonalité.
La figure ci-dessous montre la base de départ et la base orthonormée obtenue. Le vecteur \(e_1\) est porté par \(v_1\), comme l’impose le procédé.

- Comme \(Q\) est orthogonale, \(R = Q^{T} P\), dont le coefficient \((i,j)\) vaut \(\langle e_i, v_j \rangle\). Or \(v_j \in \operatorname{Vect}(e_1, \ldots, e_j)\), donc \(\langle e_i, v_j \rangle = 0\) pour \(i > j\). Les autres coefficients sont \(\langle e_1, v_1 \rangle = \sqrt{2}\), \(\langle e_1, v_2 \rangle = \langle e_1, v_3 \rangle = \frac{1}{\sqrt{2}}\), \(\langle e_2, v_2 \rangle = \frac{3}{\sqrt{6}}\), \(\langle e_2, v_3 \rangle = \frac{1}{\sqrt{6}}\) et \(\langle e_3, v_3 \rangle = \frac{2}{\sqrt{3}}\).
\[ R = \begin{pmatrix} \sqrt{2} \frac{1}{\sqrt{2}} \frac{1}{\sqrt{2}} \\ 0 \frac{3}{\sqrt{6}} \frac{1}{\sqrt{6}} \\ 0 0 \frac{2}{\sqrt{3}} \end{pmatrix} . \]
La matrice \(R\) est triangulaire supérieure à diagonale strictement positive : c’est la décomposition \(QR\).
Corrigé de l’exercice 7 : Gram-Schmidt dans un espace de polynômes
- La forme est symétrique et bilinéaire par linéarité de l’intégrale. De plus, \(\langle P, P \rangle = \int_{-1}^{1} P^2 \geq\, 0\). Si cette intégrale est nulle, la fonction polynomiale \(P^2\), continue et positive, est nulle sur \([-1,1]\). Le polynôme \(P\) a alors une infinité de racines. Donc \(P = 0\), et la forme est un produit scalaire.
- Si \(P\) est pair et \(Q\) impair, la fonction \(t \mapsto P(t) Q(t)\) est impaire. Son intégrale sur l’intervalle symétrique \([-1,1]\) est donc nulle.
- D’abord, \(\|1\|^2 = 2\), donc \(e_0 = \frac{1}{\sqrt{2}}\).
Ensuite, \(\langle e_0, X \rangle = 0\) par parité. Donc \(w_1 = X\), avec \(\|X\|^2 = \int_{-1}^{1} t^2 \, dt = \frac{2}{3}\). On pose \(e_1 = \sqrt{\frac{3}{2}}\, X\).
Enfin, \(\langle e_1, X^2 \rangle = 0\) par parité, et \(\langle e_0, X^2 \rangle = \frac{1}{\sqrt{2}} \times \frac{2}{3}\). Donc \(w_2 = X^2 – \frac{1}{2} \times \frac{2}{3} = X^2 – \frac{1}{3}\). On calcule
\[ \|w_2\|^2 = \int_{-1}^{1} ( t^4 – \frac{2}{3} t^2 + \frac{1}{9} ) dt = \frac{2}{5} – \frac{4}{9} + \frac{2}{9} = \frac{8}{45} . \]
La base orthonormée est \(e_0 = \frac{1}{\sqrt{2}}\), \(e_1 = \sqrt{\frac{3}{2}}\, X\), \(e_2 = \frac{3\sqrt{10}}{4} ( X^2 – \frac{1}{3} )\). En effet, \(\sqrt{45/8} = \frac{3\sqrt{5}}{2\sqrt{2}} = \frac{3\sqrt{10}}{4}\).
Corrigé de l’exercice 8 : Distance de X³ à un espace de polynômes
- On utilise la base orthonormée \((e_0, e_1, e_2)\) de \(F\) trouvée à l’exercice 7. Le polynôme \(X^3\) est impair, tandis que \(e_0\) et \(e_2\) sont pairs. Donc \(\langle e_0, X^3 \rangle = \langle e_2, X^3 \rangle = 0\). Ensuite, \(\langle e_1, X^3 \rangle = \sqrt{\frac{3}{2}} \int_{-1}^{1} t^4 \, dt = \sqrt{\frac{3}{2}} \times \frac{2}{5}\). Par conséquent,
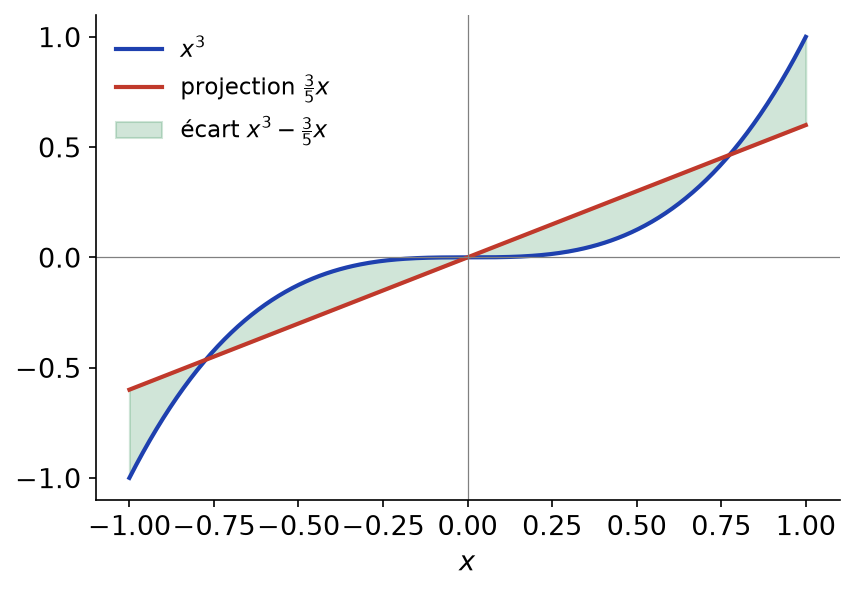
\[ p_F(X^3) = \frac{3}{2} \times \frac{2}{5}\, X = \frac{3}{5} X . \]
La projection de \(X^3\) sur \(\mathbb{R}_2[X]\) est \(\frac{3}{5} X\). - Le minimum demandé est \(d(X^3, F)^2\). Par le théorème de meilleure approximation, il vaut \(\|X^3\|^2 – \|p_F(X^3)\|^2\). Or \(\|X^3\|^2 = \int_{-1}^{1} t^6 \, dt = \frac{2}{7}\) et \(\| \frac{3}{5} X \|^2 = \frac{9}{25} \times \frac{2}{3} = \frac{6}{25}\). Donc
\[ m = \frac{2}{7} – \frac{6}{25} = \frac{50 – 42}{175} = \frac{8}{175} . \]
Le minimum vaut \(m = \frac{8}{175}\). - Le minimum est atteint uniquement en \(p_F(X^3) = \frac{3}{5} X\). Le triplet optimal est \((a,b,c) = (0, \frac{3}{5}, 0)\). La figure ci-dessous compare \(x^3\) et sa projection : l’aire verte représente l’écart dont on minimise l’énergie.

Corrigé de l’exercice 9 : Orthogonal et projection dans R⁴
- Posons \(a = (1,1,1,1)\) et \(b = (1,-1,1,-1)\). Par définition, \(F = \{a, b\}^{\perp} = \operatorname{Vect}(a,b)^{\perp}\). Comme \(\mathbb{R}^4\) est euclidien, \(F^{\perp} = ( \operatorname{Vect}(a,b)^{\perp} )^{\perp} = \operatorname{Vect}(a,b)\). De plus, \(\langle a, b \rangle = 1 – 1 + 1 – 1 = 0\). Ainsi \(F^{\perp} = \operatorname{Vect}(a,b)\), et \((a,b)\) en est une base orthogonale.
- On a \(\|a\|^2 = \|b\|^2 = 4\), \(\langle a, x \rangle = 10\) et \(\langle b, x \rangle = 1 – 2 + 3 – 4 = -2\). Donc
\[ p_{F^{\perp}}(x) = \frac{10}{4} a – \frac{2}{4} b = ( \frac{5}{2}, \frac{5}{2}, \frac{5}{2}, \frac{5}{2} ) + ( -\frac{1}{2}, \frac{1}{2}, -\frac{1}{2}, \frac{1}{2} ) = (2, 3, 2, 3) . \]
Ensuite, \(p_F(x) = x – p_{F^{\perp}}(x) = (-1, -1, 1, 1)\). On vérifie les deux équations de \(F\) : \(-1 – 1 + 1 + 1 = 0\) et \(-1 + 1 + 1 – 1 = 0\). Ainsi \(p_{F^{\perp}}(x) = (2,3,2,3)\) et \(p_F(x) = (-1,-1,1,1)\). - La distance vaut \(\|x – p_F(x)\| = \|p_{F^{\perp}}(x)\| = \sqrt{4 + 9 + 4 + 9}\). Donc \(d(x, F) = \sqrt{26}\). On vérifie : \(\|x\|^2 = 30 = 4 + 26 = \|p_F(x)\|^2 + d(x,F)^2\).
Point de méthode : \(F\) est défini par deux équations, donc \(F^{\perp}\) est de dimension 2 et connu explicitement. Projeter sur \(F^{\perp}\) évite de chercher une base de \(F\).
Corrigé de l’exercice 10 : Distance à un plan de R³
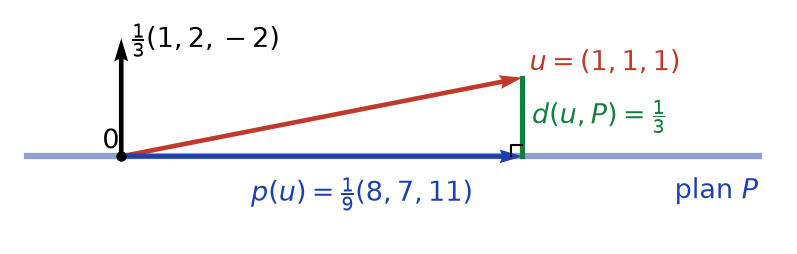
- L’équation s’écrit \(\langle n, v \rangle = 0\) avec \(n = (1,2,-2)\). Donc \(P = n^{\perp}\), puis \(P^{\perp} = (\operatorname{Vect}(n)^{\perp})^{\perp}\). Ainsi \(P^{\perp} = \operatorname{Vect}(n)\), avec \(n = (1,2,-2)\) et \(\|n\| = 3\).
- On a \(\langle n, u \rangle = 1 + 2 – 2 = 1\). La projection sur la droite \(P^{\perp}\) vaut \(\frac{\langle n, u \rangle}{\|n\|^2} n = \frac{1}{9}(1,2,-2)\). Par conséquent,
\[ p_P(u) = u – \frac{1}{9}(1,2,-2) = \frac{1}{9}(8, 7, 11) . \]
On vérifie que \(8 + 14 – 22 = 0\). La projection de \(u\) sur \(P\) est \(\frac{1}{9}(8,7,11)\). - La distance vaut \(\| \frac{1}{9}(1,2,-2) \| = \frac{3}{9} = \frac{1}{3}\). La formule directe donne aussi \(\frac{|\langle n, u \rangle|}{\|n\|} = \frac{1}{3}\). Donc \(d(u, P) = \frac{1}{3}\). La figure ci-dessous représente la situation dans le plan qui contient \(u\) et \(n\) : le plan \(P\) y apparaît par la tranche.

- Pour tout \(v\), \(p_P(v) = v – \frac{1}{9} \langle n, v \rangle n\). Sa matrice est donc \(I_3 – \frac{1}{9} n n^{T}\), c’est-à-dire
\[ \frac{1}{9} \begin{pmatrix} 8 -2 2 \\ -2 5 4 \\ 2 4 5 \end{pmatrix} . \]
C’est la matrice de la projection orthogonale sur \(P\). En l’appliquant à \(u\), on retrouve \(\frac{1}{9}(8, 7, 11)\).
Corrigé de l’exercice 11 : Matrices de projection et de symétrie orthogonales
- Pour \(v = (v_1, v_2, v_3)\), on a \(p_D(v) = \frac{\langle a, v \rangle}{\|a\|^2} a = \frac{v_1 + v_2 + v_3}{3} (1,1,1)\). Chaque coordonnée de \(p_D(v)\) vaut donc \(\frac{1}{3}(v_1 + v_2 + v_3)\). La matrice de \(p_D\) est \(\frac{1}{3} J\).
- Comme \(\mathbb{R}^3 = D \oplus D^{\perp}\), on a \(p_{D^{\perp}} = \mathrm{id} – p_D\). Sa matrice est \(I_3 – \frac{1}{3} J\).
- La matrice \(J\) est symétrique, et \(J^2 = 3J\), car chaque coefficient de \(J^2\) vaut \(1 + 1 + 1\). Donc \((\frac{1}{3} J)^2 = \frac{1}{9} \times 3J = \frac{1}{3} J\). Ensuite, \((I_3 – \frac{1}{3} J)^2 = I_3 – \frac{2}{3} J + \frac{1}{3} J = I_3 – \frac{1}{3} J\). Les deux matrices sont symétriques et idempotentes.
- La symétrie orthogonale par rapport à \(D^{\perp}\) est \(s = 2 p_{D^{\perp}} – \mathrm{id} = \mathrm{id} – 2 p_D\). Sa matrice vaut \(S = I_3 – \frac{2}{3} J\). La première colonne donne l’image de \((1,0,0)\). On obtient \(S = I_3 – \frac{2}{3} J\) et \(s(1,0,0) = ( \frac{1}{3}, -\frac{2}{3}, -\frac{2}{3} )\). Ce vecteur est bien de norme 1, car une symétrie orthogonale conserve la norme.
Corrigé de l’exercice 12 : Fonctions paires et impaires
- Si \(f\) est paire et \(g\) impaire, \(fg\) est impaire, donc \(\int_{-1}^{1} fg = 0\). Ainsi, \(\mathcal{P} \perp \mathcal{I}\), et en particulier \(\mathcal{P} \cap \mathcal{I} = \{0\}\). Ensuite, toute \(f \in E\) s’écrit
\[ f(t) = \frac{f(t) + f(-t)}{2} + \frac{f(t) – f(-t)}{2} , \]
somme d’une fonction paire et d’une fonction impaire, toutes deux continues. Donc \(E = \mathcal{P} \oplus \mathcal{I}\), avec \(\mathcal{P} \perp \mathcal{I}\). - D’après la question précédente, \(\mathcal{I} \subset \mathcal{P}^{\perp}\). Réciproquement, soit \(f \in \mathcal{P}^{\perp}\), que l’on écrit \(f = f_p + f_i\). Alors \(0 = \langle f_p, f \rangle = \|f_p\|^2 + \langle f_p, f_i \rangle = \|f_p\|^2\). Donc \(f_p = 0\), puis \(f = f_i \in \mathcal{I}\). On a bien \(\mathcal{I} = \mathcal{P}^{\perp}\).
- On a \(\exp = \cosh + \sinh\), avec \(\cosh \in \mathcal{P}\) et \(\sinh \in \mathcal{I}\). Pour \(g \in \mathcal{P}\), le théorème de Pythagore donne
\[ \|\exp – g\|^2 = \|\sinh\|^2 + \|\cosh – g\|^2 \geq\, \|\sinh\|^2 , \]
avec égalité si et seulement si \(g = \cosh\). Ensuite, \(\sinh^2 t = \frac{\cosh(2t) – 1}{2}\), donc
\[ \|\sinh\|^2 = \int_{-1}^{1} \frac{\cosh(2t) – 1}{2} \, dt = [ \frac{\sinh(2t)}{4} – \frac{t}{2} ]_{-1}^{1} = \frac{\sinh 2}{2} – 1 . \]
La fonction paire la plus proche de \(\exp\) est \(\cosh\), et \(d(\exp, \mathcal{P}) = \sqrt{\frac{\sinh 2}{2} – 1} \approx 0{,}90\).
Corrigé de l’exercice 13 : Un sous-espace d’orthogonal nul
- L’application \(f \mapsto f(0)\) est une forme linéaire, et \(F\) est son noyau : c’est un sous-espace vectoriel. De plus, la constante 1 n’appartient pas à \(F\). Donc \(F\) est un sous-espace strict de \(E\).
- Soit \(g \in F^{\perp}\). La fonction \(f : t \mapsto t\, g(t)\) est continue et vérifie \(f(0) = 0\), donc \(f \in F\). Par conséquent, \(\langle g, f \rangle = \int_0^1 t\, g(t)^2 \, dt = 0\). La fonction \(t \mapsto t\, g(t)^2\) est continue, positive et d’intégrale nulle : elle est nulle sur \([0,1]\). Ainsi \(g(t) = 0\) pour tout \(t \in \, ]0,1]\), et par continuité \(g(0) = 0\). Donc \(F^{\perp} = \{0\}\).
- On en déduit \((F^{\perp})^{\perp} = \{0\}^{\perp} = E\). Ainsi \((F^{\perp})^{\perp} = E \neq F\), et \(F \oplus F^{\perp} = F \neq E\).
- Si \(E\) est euclidien de dimension \(n\), tout sous-espace \(F\) est de dimension finie. Le théorème du supplémentaire orthogonal donne \(E = F \oplus F^{\perp}\) et \(\dim F^{\perp} = n – \dim F\). Un sous-espace strict a donc un orthogonal non nul, et \((F^{\perp})^{\perp} = F\).
Point de méthode : pour montrer qu’un orthogonal est nul, on teste l’élément inconnu contre un vecteur bien choisi, ici \(t\, g(t)\), qui fait apparaître un carré.
Corrigé de l’exercice 14 : Un produit scalaire hermitien sur C²
- À \(x\) fixé, \(\varphi(x,y)\) est une combinaison linéaire de \(y_1\) et \(y_2\) : elle est linéaire en \(y\). Ensuite, on calcule
\[ \overline{\varphi(y,x)} = \overline{\overline{y_1} x_1 + i\, \overline{y_1} x_2 – i\, \overline{y_2} x_1 + 2\, \overline{y_2} x_2} = y_1 \overline{x_1} – i\, y_1 \overline{x_2} + i\, y_2 \overline{x_1} + 2\, y_2 \overline{x_2} . \]
C’est exactement \(\varphi(x,y)\). La forme est linéaire à droite et à symétrie hermitienne. Sa matrice \(\begin{pmatrix} 1 i \\ -i 2 \end{pmatrix}\) est d’ailleurs égale à sa transconjuguée. - On développe \(|x_1 + i x_2|^2 = (\overline{x_1} – i\, \overline{x_2})(x_1 + i x_2) = |x_1|^2 + i\, \overline{x_1} x_2 – i\, \overline{x_2} x_1 + |x_2|^2\). En ajoutant \(|x_2|^2\), on retrouve \(\varphi(x,x)\). Donc \(\varphi(x,x) \geq\, 0\). Si \(\varphi(x,x) = 0\), alors \(x_2 = 0\), puis \(x_1 = 0\). Ainsi \(\varphi\) est un produit scalaire hermitien.
- On a \(\varphi(\varepsilon_1, \varepsilon_1) = 1\), donc \(e_1 = \varepsilon_1\). Ensuite, \(\varphi(e_1, \varepsilon_2) = i\), d’où \(w_2 = \varepsilon_2 – i\, e_1 = (-i, 1)\). Sa norme au carré vaut \(|-i + i|^2 + |1|^2 = 1\). On vérifie enfin \(\varphi(e_1, w_2) = -i + i = 0\). La base orthonormée obtenue est \(e_1 = (1, 0)\), \(e_2 = (-i, 1)\).
- On a \(\varphi(x+y, x+y) = \varphi(x,x) + \varphi(y,y) + 2 \operatorname{Re} \varphi(x,y)\). Il suffit donc que \(\varphi(x,y)\) soit imaginaire pur non nul. Prenons \(x = \varepsilon_1\) et \(y = i \varepsilon_1\). Alors \(\varphi(x,y) = i\), tandis que \(\varphi(x+y, x+y) = |1 + i|^2 = 2 = \varphi(x,x) + \varphi(y,y)\). Le couple \(x = (1,0)\), \(y = (i,0)\) convient.
Corrigé de l’exercice 15 : Droite de régression par moindres carrés
- Le système s’écrit
\[ A = \begin{pmatrix} 0 1 \\ 1 1 \\ 2 1 \\ 3 1 \end{pmatrix}, \qquad Y = \begin{pmatrix} 1 \\ 2 \\ 2 \\ 4 \end{pmatrix} . \]
Il n’a pas de solution, car les points ne sont pas alignés. - On calcule \(A^{T} A = \begin{pmatrix} 14 6 \\ 6 4 \end{pmatrix}\) et \(A^{T} Y = \begin{pmatrix} 18 \\ 9 \end{pmatrix}\). Les colonnes de \(A\) sont libres, donc la solution est unique. Le système \(14a + 6b = 18\), \(6a + 4b = 9\) a pour déterminant \(56 – 36 = 20\). Les formules de Cramer donnent
\[ a = \frac{18 \times 4 – 6 \times 9}{20} = \frac{18}{20}, \qquad b = \frac{14 \times 9 – 6 \times 18}{20} = \frac{18}{20} . \]
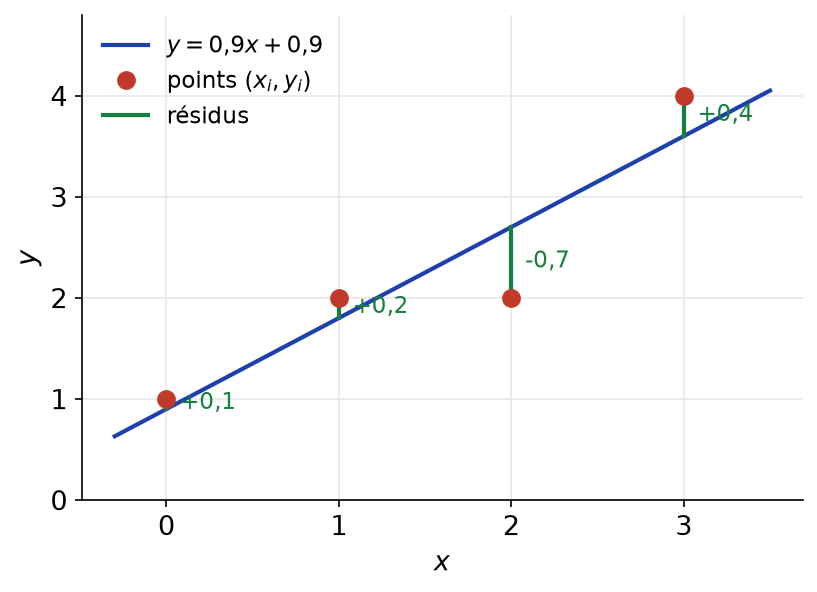
La droite des moindres carrés est \(y = 0{,}9\, x + 0{,}9\). - Les résidus \(r_i = y_i – (0{,}9\, x_i + 0{,}9)\) valent \(0{,}1\), \(0{,}2\), \(-0{,}7\) et \(0{,}4\). Leur somme est nulle : ils sont orthogonaux à la colonne de 1. De plus, \(0 \times 0{,}1 + 1 \times 0{,}2 + 2 \times (-0{,}7) + 3 \times 0{,}4 = 0\). Le vecteur des résidus est orthogonal aux deux colonnes de \(A\), comme le prévoit la théorie. La figure ci-dessous montre la droite et les résidus.

- La somme minimale vaut \(0{,}01 + 0{,}04 + 0{,}49 + 0{,}16\). Elle est égale à \(0{,}7\).
Corrigé de l’exercice 16 : Système surdéterminé
- Les deux premières équations donnent \(x = \frac{3}{2}\) et \(y = -\frac{1}{2}\). La troisième donnerait alors \(\frac{3}{2} – 1 = \frac{1}{2} \neq 4\). Le système est donc incompatible.
- On pose \(A = \begin{pmatrix} 1 1 \\ 1 -1 \\ 1 2 \end{pmatrix}\) et \(b = (1, 2, 4)^{T}\). La quantité à minimiser est \(\|AX – b\|^2\). Les colonnes de \(A\) sont libres, donc les équations normales ont une solution unique. On calcule
\[ A^{T} A = \begin{pmatrix} 3 2 \\ 2 6 \end{pmatrix}, \qquad A^{T} b = \begin{pmatrix} 7 \\ 7 \end{pmatrix} . \]
Le système \(3x + 2y = 7\), \(2x + 6y = 7\) a pour déterminant 14. On trouve \(x = \frac{42 – 14}{14} = 2\) et \(y = \frac{21 – 14}{14} = \frac{1}{2}\). La solution au sens des moindres carrés est \((x,y) = (2, \frac{1}{2})\). - Le résidu vaut \(b – AX = (1 – \frac{5}{2}, 2 – \frac{3}{2}, 4 – 3) = (-\frac{3}{2}, \frac{1}{2}, 1)\). On vérifie qu’il est orthogonal aux colonnes : \(-\frac{3}{2} + \frac{1}{2} + 1 = 0\) et \(-\frac{3}{2} – \frac{1}{2} + 2 = 0\). L’erreur minimale vaut \(\frac{9}{4} + \frac{1}{4} + 1 = \frac{7}{2}\). C’est le carré de la distance de \(b\) au plan \(\operatorname{Im} A\) de \(\mathbb{R}^3\) : \(d(b, \operatorname{Im} A) = \sqrt{7/2}\).
Corrigé de l’exercice 17 : Meilleure approximation affine de x² en moyenne quadratique
- Notons \(F = \operatorname{Vect}(1, t)\), de dimension 2. L’intégrale vaut \(\|t^2 – (at + b)\|^2\). Le minimum est donc \(d(t^2, F)^2\). D’après le théorème de meilleure approximation, il est atteint en un unique point, \(p_F(t^2)\).
- Écrivons \(p_F(t^2) = at + b\). Les conditions \(t^2 – at – b \perp 1\) et \(t^2 – at – b \perp t\) s’écrivent, avec \(\langle 1,1 \rangle = 1\), \(\langle 1,t \rangle = \frac{1}{2}\), \(\langle t,t \rangle = \frac{1}{3}\), \(\langle t^2,1 \rangle = \frac{1}{3}\) et \(\langle t^2,t \rangle = \frac{1}{4}\) :
\[ \begin{cases} \frac{a}{2} + b = \frac{1}{3} \\ \frac{a}{3} + \frac{b}{2} = \frac{1}{4} \end{cases} \]
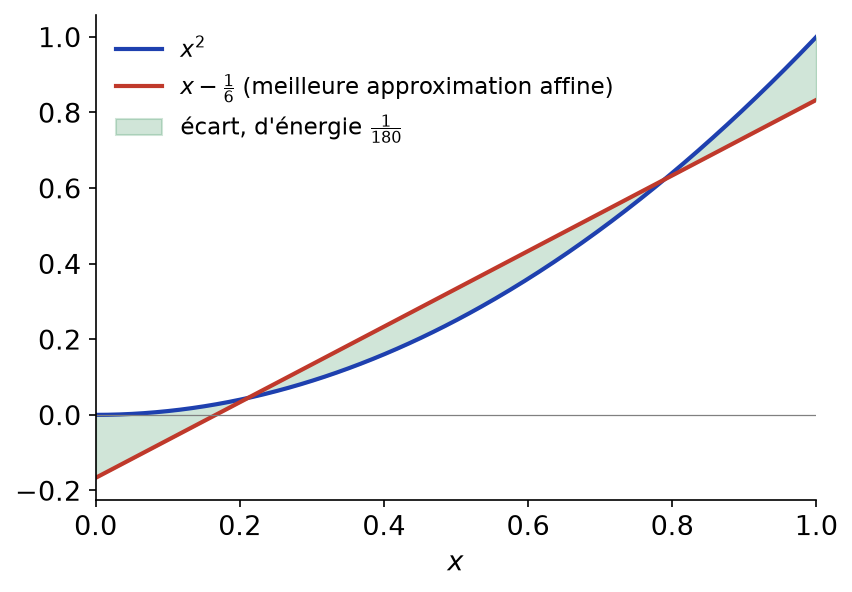
La première équation donne \(b = \frac{1}{3} – \frac{a}{2}\). En reportant, \(\frac{a}{3} + \frac{1}{6} – \frac{a}{4} = \frac{1}{4}\), soit \(\frac{a}{12} = \frac{1}{12}\). Donc \(a = 1\) et \(b = -\frac{1}{6}\) : la meilleure approximation est \(t – \frac{1}{6}\). - Le minimum vaut \(\|t^2\|^2 – \langle t^2, p_F(t^2) \rangle\), car \(t^2 – p_F(t^2) \perp p_F(t^2)\). Or \(\|t^2\|^2 = \frac{1}{5}\) et \(\langle t^2, t – \frac{1}{6} \rangle = \frac{1}{4} – \frac{1}{18} = \frac{7}{36}\). Ainsi le minimum vaut \(\frac{1}{5} – \frac{7}{36} = \frac{36 – 35}{180}\). Le minimum est égal à \(\frac{1}{180}\). La figure ci-dessous compare \(x^2\) et \(x – \frac{1}{6}\) sur \([0,1]\).

Point de méthode : on peut contrôler ce résultat en développant \(\int_0^1 (t^2 – t + \frac{1}{6})^2 dt = \frac{1}{5} – \frac{1}{2} + \frac{4}{9} – \frac{1}{6} + \frac{1}{36} = \frac{1}{180}\).
Corrigé de l’exercice 18 : Produit scalaire sur les matrices
- Le coefficient \((j,j)\) de \(A^{T} B\) vaut \(\sum_i a_{ij} b_{ij}\). En sommant sur \(j\), on obtient \(\operatorname{tr}(A^{T} B) = \sum_{i,j} a_{ij} b_{ij}\). C’est le produit scalaire canonique de \(\mathbb{R}^{n^2}\), lu sur les coefficients. C’est donc un produit scalaire sur \(\mathcal{M}_n(\mathbb{R})\).
- Soit \(S\) symétrique et \(T\) antisymétrique. On a \(\langle S, T \rangle = \operatorname{tr}(S T)\). Or \(\operatorname{tr}(ST) = \operatorname{tr}((ST)^{T}) = \operatorname{tr}(T^{T} S^{T}) = -\operatorname{tr}(TS) = -\operatorname{tr}(ST)\). Donc \(\langle S, T \rangle = 0\), et \(\mathcal{A}_n \subset \mathcal{S}_n^{\perp}\). De plus, \(\dim \mathcal{A}_n = \frac{n(n-1)}{2} = n^2 – \frac{n(n+1)}{2} = \dim \mathcal{S}_n^{\perp}\). Par égalité des dimensions, \(\mathcal{A}_n = \mathcal{S}_n^{\perp}\).
- On a \(\operatorname{tr} A = \operatorname{tr}(I_n^{T} A) = \langle I_n, A \rangle\) et \(\|I_n\|^2 = n\). Par Cauchy-Schwarz, \((\operatorname{tr} A)^2 \leq\, n\, \|A\|^2 = n \operatorname{tr}(A^{T} A)\). Il y a égalité si et seulement si \(A\) est colinéaire à \(I_n\), c’est-à-dire \(A = \lambda I_n\).
- Comme \(\mathcal{M}_2(\mathbb{R}) = \mathcal{S}_2 \oplus \mathcal{A}_2\) est une somme orthogonale, la projection de \(M\) sur \(\mathcal{S}_2\) est sa partie symétrique \(\frac{M + M^{T}}{2} = \begin{pmatrix} 1 1 \\ 1 1 \end{pmatrix}\). La distance est la norme de la partie antisymétrique \(\frac{M – M^{T}}{2} = \begin{pmatrix} 0 1 \\ -1 0 \end{pmatrix}\). Donc \(d(M, \mathcal{S}_2) = \sqrt{0 + 1 + 1 + 0} = \sqrt{2}\).
Corrigé de l’exercice 19 : Problème, déterminant de Gram et distance
- L’espace \(V\) est de dimension finie, donc il admet une base orthonormée par Gram-Schmidt. Écrivons \(x_j = \sum_{k} m_{kj} \varepsilon_k\). Dans une base orthonormée, le produit scalaire se calcule sur les coordonnées : \(\langle x_i, x_j \rangle = \sum_{k} m_{ki} m_{kj}\). C’est le coefficient \((i,j)\) de \(M^{T} M\).
- On a \(m = \dim V \leq\, p\). Si la famille est libre, alors \(m = p\), la matrice \(M\) est carrée et inversible, et \(G = \det(M^{T} M) = \det(M)^2 > 0\). Si la famille est liée, il existe \(\Lambda \neq 0\) tel que \(M \Lambda = 0\). Alors \(M^{T} M \Lambda = 0\), donc \(M^{T} M\) n’est pas inversible et \(G = 0\). Ainsi \(G \geq\, 0\), avec égalité si et seulement si la famille est liée.
- Écrivons \(x = p + h\), avec \(p = p_F(x) = \sum \lambda_i x_i\) et \(h \in F^{\perp}\). La dernière ligne de la matrice de Gram de \((x_1, \ldots, x_p, x)\) est \((\langle x, x_1 \rangle, \ldots, \langle x, x_p \rangle, \langle x, x \rangle)\). Retranchons-lui \(\sum \lambda_i\) fois la ligne \(i\), puis faisons de même sur les colonnes. Le déterminant ne change pas, et l’on obtient la matrice de Gram de \((x_1, \ldots, x_p, h)\). Or \(\langle h, x_i \rangle = 0\), donc la dernière ligne devient \((0, \ldots, 0, \|h\|^2)\). En développant selon cette ligne,
\[ G(x_1, \ldots, x_p, x) = \|h\|^2 \, G(x_1, \ldots, x_p) . \]
Comme \(\|h\| = d(x,F)\) et \(G(x_1, \ldots, x_p) > 0\), on obtient \(d(x,F)^2 = \frac{G(x_1, \ldots, x_p, x)}{G(x_1, \ldots, x_p)}\). - Posons \(u_1 = (1,0,1)\), \(u_2 = (0,1,1)\) et \(x = (1,1,1)\). On a \(\|u_1\|^2 = \|u_2\|^2 = 2\), \(\langle u_1, u_2 \rangle = 1\), \(\langle u_1, x \rangle = \langle u_2, x \rangle = 2\) et \(\|x\|^2 = 3\). Donc \(G(u_1, u_2) = 4 – 1 = 3\) et
\[ G(u_1, u_2, x) = \begin{vmatrix} 2 1 2 \\ 1 2 2 \\ 2 2 3 \end{vmatrix} = 2(6 – 4) – 1(3 – 4) + 2(2 – 4) = 1 . \]
Ainsi \(d(x, F)^2 = \frac{1}{3}\). Vérifions : \(n = (-1,-1,1)\) est orthogonal à \(u_1\) et \(u_2\), et \(\frac{|\langle n, x \rangle|}{\|n\|} = \frac{1}{\sqrt{3}}\). La distance vaut \(\frac{1}{\sqrt{3}}\). - Dans \(C([0,1])\), les produits scalaires \(\langle t^i, t^j \rangle = \frac{1}{i + j + 1}\) donnent \(G(1, t) = 1 \times \frac{1}{3} – \frac{1}{4} = \frac{1}{12}\). Ensuite, on développe selon la première ligne :
\[ G(1, t, t^2) = \begin{vmatrix} 1 \frac{1}{2} \frac{1}{3} \\ \frac{1}{2} \frac{1}{3} \frac{1}{4} \\ \frac{1}{3} \frac{1}{4} \frac{1}{5} \end{vmatrix} = \frac{1}{240} – \frac{1}{2} \times \frac{1}{60} + \frac{1}{3} \times \frac{1}{72} = \frac{9 – 18 + 10}{2160} = \frac{1}{2160} . \]
On retrouve \(d(t^2, F)^2 = \frac{1/2160}{1/12} = \frac{1}{180}\), comme à l’exercice 17.
Corrigé de l’exercice 20 : Problème, polynômes orthogonaux de Legendre
- Pour l’existence, appliquons Gram-Schmidt sans normaliser à la famille libre \((1, X, X^2, \ldots)\). On pose \(P_0 = 1\), puis \(P_n = X^n – p_{\mathbb{R}_{n-1}[X]}(X^n)\). Ce polynôme est unitaire de degré \(n\), car on retranche un polynôme de degré au plus \(n – 1\). De plus, il est orthogonal à \(\mathbb{R}_{n-1}[X]\), qui contient \(P_0, \ldots, P_{n-1}\).
Pour l’unicité, soit \((\tilde{P}_n)\) une autre suite convenable. Par la question 2, appliquée aux deux suites, \(P_n\) et \(\tilde{P}_n\) sont orthogonaux à \(\mathbb{R}_{n-1}[X]\). Or \(P_n – \tilde{P}_n \in \mathbb{R}_{n-1}[X]\), puisque les deux sont unitaires de degré \(n\). Ce polynôme est donc orthogonal à lui-même, donc nul. La suite \((P_n)\) existe et est unique.
- Soit \((P_n)\) une suite comme dans la question 1. Les polynômes \(P_0, \ldots, P_{n-1}\) ont des degrés échelonnés de 0 à \(n – 1\). Ils forment donc une base de \(\mathbb{R}_{n-1}[X]\). Comme \(P_n\) est orthogonal à chacun d’eux, \(P_n\) est orthogonal à \(\mathbb{R}_{n-1}[X]\).
- Posons \(Q_n(X) = (-1)^n P_n(-X)\). C’est un polynôme unitaire de degré \(n\). Le changement de variable \(s = -t\) donne \(\langle Q_n, Q_m \rangle = (-1)^{n+m} \int_{-1}^{1} P_n(-t) P_m(-t) \, dt = (-1)^{n+m} \langle P_n, P_m \rangle = 0\) pour \(n \neq m\). Par unicité, \(Q_n = P_n\). Ainsi \(P_n(-X) = (-1)^n P_n(X)\) : \(P_n\) a la parité de \(n\).
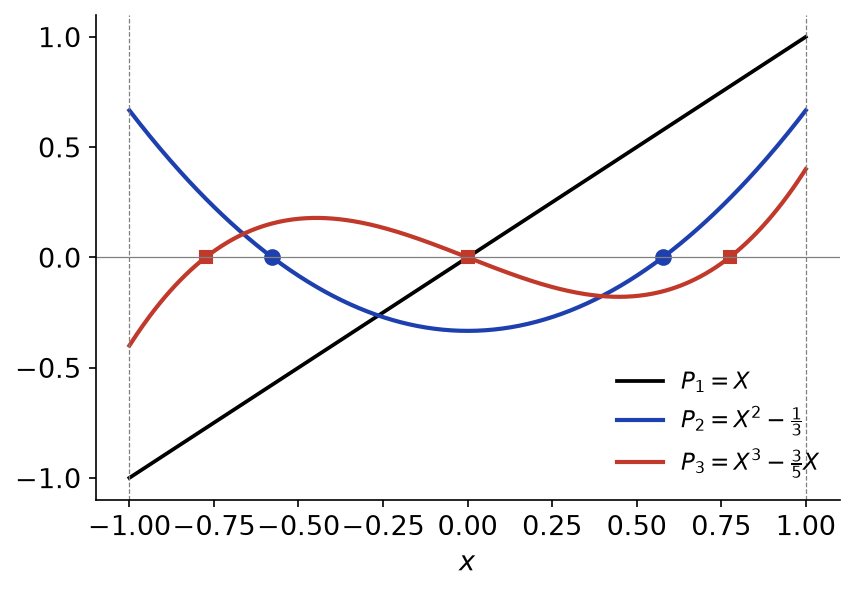
- On a \(P_0 = 1\) et \(P_1 = X\), car \(\langle X, 1 \rangle = 0\). Ensuite, l’exercice 7 donne \(P_2 = X^2 – \frac{1}{3}\). Enfin, l’exercice 8 donne \(p_{\mathbb{R}_2[X]}(X^3) = \frac{3}{5} X\). Donc \(P_0 = 1\), \(P_1 = X\), \(P_2 = X^2 – \frac{1}{3}\) et \(P_3 = X^3 – \frac{3}{5} X\).
- Les racines de \(P_n Q\) dans \(]-1,1[\) sont celles de \(P_n\). En chaque \(x_j\), la multiplicité devient paire, car on ajoute 1 à une multiplicité impaire. Les autres racines de \(P_n\) dans \(]-1,1[\) sont déjà de multiplicité paire. Ainsi, \(P_n Q\) ne change pas de signe en traversant ses racines de \(]-1,1[\). Par continuité, \(P_n Q\) garde un signe constant sur \([-1,1]\).
Comme \(P_n Q\) est non nul et de signe constant, \(\int_{-1}^{1} P_n Q \neq 0\). Supposons \(k < n\). Alors \(Q \in \mathbb{R}_{n-1}[X]\), et la question 2 donne \(\langle P_n, Q \rangle = 0\) : c’est absurde. Donc \(k \geq\, n\). Par ailleurs, \(k \leq\, \deg P_n = n\). Par conséquent, \(k = n\).
- Le polynôme \(P_n\) possède \(n\) racines distinctes dans \(]-1,1[\), de multiplicités au moins 1. Comme la somme des multiplicités vaut au plus \(n\), chacune est égale à 1. Ainsi \(P_n\) a \(n\) racines réelles simples, toutes dans \(]-1,1[\). Par exemple, \(P_2\) s’annule en \(\pm \frac{1}{\sqrt{3}} \approx \pm 0{,}58\), et \(P_3\) en \(0\) et \(\pm \sqrt{\frac{3}{5}} \approx \pm 0{,}77\). La figure ci-dessous confirme ces résultats.
Point de méthode : l’orthogonalité à \(\mathbb{R}_{n-1}[X]\) se combine avec un polynôme test bien choisi. C’est un argument classique pour localiser des racines.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : espaces euclidiens, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur espaces euclidiens
- Chapitre précédent : Intégrales dépendant d'un paramètre
- Chapitre suivant : Isométries, endomorphismes symétriques et théorème spectral
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3