Ce corrigé différentielles L3 rédige chaque solution comme on l’attend en partiel. Chaque réponse commence par vérifier les hypothèses : régularité de la fonction, caractère lipschitzien, nature de l’ouvert. Ensuite, les théorèmes sont cités par leur nom, qu’il s’agisse de Cauchy-Lipschitz, du lemme de Gronwall ou du théorème des bouts.
Soyez vigilants sur trois points. D’abord, une solution bornée n’est globale qu’après un appel explicite au théorème des bouts. Ensuite, deux solutions ne se croisent jamais, ce qui permet d’encadrer une solution inconnue. Enfin, une linéarisation à valeurs propres imaginaires pures ne conclut pas : il faut alors une intégrale première ou une fonction de Lyapunov. Les figures montrent les portraits de phase et les courbes obtenues, pour relier chaque calcul à son image géométrique.
Les énoncés se trouvent sur la page exercices de maths en L3 sur équations différentielles.
Corrigé de l’exercice 1 : Existence et unicité pour une équation non linéaire
- La fonction \(f(t, y) = \sin(ty) + t\) est de classe \(C^1\) sur l’ouvert \(\mathbb{R}^2\). Elle est donc localement lipschitzienne par rapport à \(y\). Par conséquent, le théorème de Cauchy-Lipschitz, version locale, fournit une unique solution maximale, définie sur un intervalle ouvert \(]\alpha, \omega[\) contenant \(0\).
- On a \(\frac{\partial f}{\partial y}(t, y) = t \cos(ty)\), donc \(| \frac{\partial f}{\partial y}(t, y) | \leq\, |t| \leq\, T\) sur \([-T, T] \times \mathbb{R}\). Ensuite, pour \(t\) fixé, l’inégalité des accroissements finis donne \(|f(t, y) – f(t, z)| \leq\, T |y – z|\). Ainsi, \(f\) est \(T\)-lipschitzienne en \(y\) sur \([-T, T] \times \mathbb{R}\).
- La fonction \(f\) est continue sur \(\mathbb{R} \times \mathbb{R}\). De plus, tout segment \(K\) est inclus dans un \([-T, T]\), sur lequel \(f\) est lipschitzienne en \(y\). La version globale du théorème de Cauchy-Lipschitz s’applique donc avec \(I = \mathbb{R}\). Par conséquent, la solution maximale est définie sur \(\mathbb{R}\).
- Comme \(\sin(ty) \geq\, -1\), on a \(y^{\prime}(s) \geq\, s – 1\) pour tout \(s\). En intégrant sur \([0, t]\), avec \(t \geq\, 0\), on obtient \(y(t) – 1 \geq\, \frac{t^2}{2} – t\). Donc \(y(t) \geq\, 1 – t + \frac{t^2}{2}\). Or \(1 – t + \frac{t^2}{2} = \frac{(t – 1)^2 + 1}{2} > 0\). Par conséquent, \(y(t) > 0\) pour tout \(t \geq\, 0\).
Point de méthode : une dérivée partielle \(\partial f / \partial y\) bornée sur chaque bande \([-T, T] \times \mathbb{R}\) donne directement une solution globale, sans étude de l’explosion.
Corrigé de l’exercice 2 : Une équation sans unicité
- Posons \(y(t) = (t – c)^3\). Alors \(|y(t)|^{2/3} = |t – c|^2 = (t – c)^2\). Donc \(3|y(t)|^{2/3} = 3(t – c)^2 = y^{\prime}(t)\). Ainsi, \(t \mapsto (t – c)^3\) est solution sur \(\mathbb{R}\).
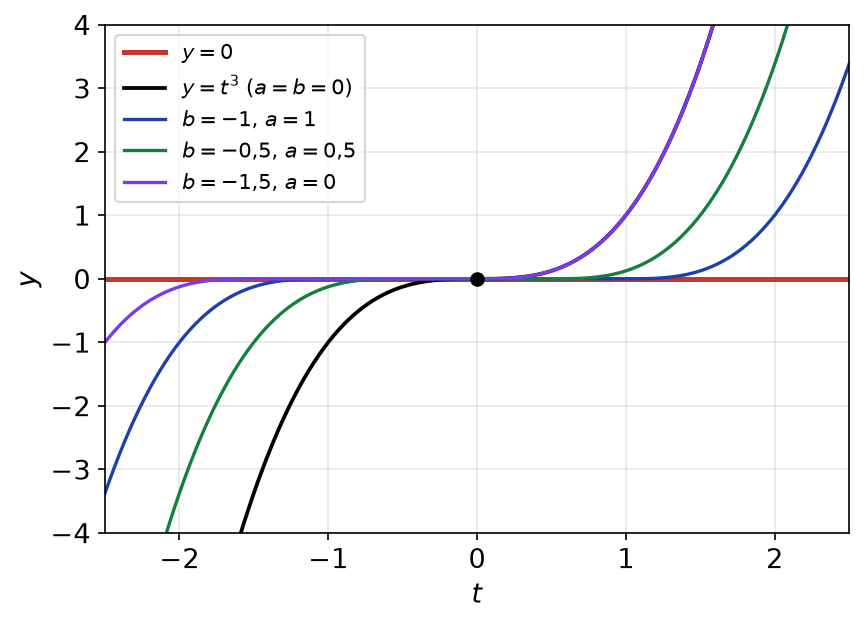
- Notons \(y_{a,b}\) la fonction décrite. Sur chacun des trois intervalles, c’est une solution : les deux branches cubiques par la question 1, et la fonction nulle car \(g(0) = 0\). Ensuite, aux points de raccord \(a\) et \(b\), la fonction est continue (elle vaut \(0\)) et ses dérivées à gauche et à droite valent \(0\). Donc \(y_{a,b}\) est de classe \(C^1\) et vérifie l’équation partout. Enfin, \(y_{a,b}(0) = 0\) car \(0 \in [b, a]\). Par conséquent, le problème \(y(0) = 0\) admet une infinité de solutions définies sur \(\mathbb{R}\), indexées par les couples \(b \leq\, 0 \leq\, a\), auxquelles s’ajoutent les solutions nulles sur une demi-droite.
La figure ci-dessous représente quelques-unes de ces solutions : toutes passent par l’origine, et elles restent collées à l’axe pendant des durées différentes.

- Pour \(y \neq 0\), \(\frac{|g(y) – g(0)|}{|y – 0|} = 3|y|^{-1/3}\), qui tend vers \(+\infty\) quand \(y \to 0\). Donc aucune constante \(L\) ne convient sur un voisinage de \(0\) : \(g\) n’est pas lipschitzienne près de \(0\). L’hypothèse du théorème de Cauchy-Lipschitz est en défaut en tout point \((t_0, 0)\). Seule l’existence reste assurée, par la continuité de \(g\).
- Sur l’ouvert \(U = \mathbb{R} \times \, ]0, +\infty[\), la fonction \(g(y) = 3y^{2/3}\) est de classe \(C^1\). Le théorème de Cauchy-Lipschitz s’y applique. La fonction \((t + 1)^3\) est une solution positive sur \(]-1, +\infty[\), avec \(y(0) = 1\). Soit maintenant \(z\) une solution sur \(]-1, +\infty[\) telle que \(z(0) = 1\). Notons \(J\) le plus grand intervalle contenant \(0\) sur lequel \(z > 0\). Sur \(J\), \(z = (t + 1)^3\) par unicité dans \(U\). Si \(J\) avait une borne \(t_1\) dans \(]-1, +\infty[\), on aurait \(z(t_1) = 0\) par continuité, alors que \(z(t_1) = (t_1 + 1)^3 > 0\). Donc \(y(t) = (t + 1)^3\) est l’unique solution sur \(]-1, +\infty[\). En revanche, sur \(\mathbb{R}\), pour tout \(c \leq\, -1\), la fonction égale à \((t – c)^3\) sur \(]-\infty, c]\), à \(0\) sur \([c, -1]\) et à \((t + 1)^3\) ensuite est solution. Il n’y a donc pas unicité sur \(\mathbb{R}\).
Corrigé de l’exercice 3 : Itérations de Picard
- On a \(\varphi_1(t) = 1 + \int_0^t 2s\, \mathrm{d}s = 1 + t^2\). Ensuite, \(\varphi_2(t) = 1 + \int_0^t (2s + 2s^3)\, \mathrm{d}s = 1 + t^2 + \frac{t^4}{2}\). De même, \(\varphi_3(t) = 1 + \int_0^t (2s + 2s^3 + s^5)\, \mathrm{d}s\). Donc \(\varphi_1 = 1 + t^2\), \(\varphi_2 = 1 + t^2 + \frac{t^4}{2}\) et \(\varphi_3 = 1 + t^2 + \frac{t^4}{2} + \frac{t^6}{6}\).
- La formule est vraie pour \(k = 0\). Supposons-la vraie au rang \(k\). Alors \[\varphi_{k+1}(t) = 1 + \sum_{j=0}^{k} \int_0^t \frac{2 s^{2j+1}}{j!}\, \mathrm{d}s = 1 + \sum_{j=0}^{k} \frac{t^{2j+2}}{(j+1)\, j!} = 1 + \sum_{j=1}^{k+1} \frac{t^{2j}}{j!}.\] Ainsi, \(\varphi_k(t) = \sum_{j=0}^{k} t^{2j} / j!\) pour tout \(k\).
- La série exponentielle donne \(\varphi_k(t) \to e^{t^2}\) pour tout réel \(t\). La solution est le point fixe de \(\Phi\), limite des itérées. Donc \(y(t) = e^{t^2}\). Vérification directe : l’équation est linéaire, avec une primitive \(t^2\) de \(2t\). Ses solutions sont donc \(C e^{t^2}\), et \(y(0) = 1\) impose \(C = 1\).
- Posons \(x = t^2 \in [0, 1]\). La formule de Taylor-Lagrange pour l’exponentielle à l’ordre \(k\) donne \(c \in [0, x]\) tel que \(e^{x} – \sum_{j=0}^{k} \frac{x^j}{j!} = \frac{e^{c} x^{k+1}}{(k+1)!}\). Or \(e^c \leq\, e\) et \(x^{k+1} \leq\, 1\). Par conséquent, \(|e^{t^2} – \varphi_k(t)| \leq\, \frac{e}{(k+1)!}\) pour \(|t| \leq\, 1\). La convergence est donc uniforme sur \([-1, 1]\).
Corrigé de l’exercice 4 : Lemme de Gronwall : applications directes
- Le lemme de Gronwall s’applique avec \(a = 2\) et \(\beta = 3 \geq\, 0\). Donc \(u(t) \leq\, 2 e^{3t}\) pour tout \(t \geq\, 0\).
- Ici, \(a = 1\) et \(\beta(s) = s \geq\, 0\) sur \([0, +\infty[\). Or \(\int_0^t s\, \mathrm{d}s = \frac{t^2}{2}\). Par conséquent, \(u(t) \leq\, e^{t^2/2}\).
- Le lemme avec \(a = 0\) et \(\beta = k\) donne \(u(t) \leq\, 0 \cdot e^{kt} = 0\). Comme \(u \geq\, 0\), on conclut que \(u = 0\). C’est exactement l’argument d’unicité du cours.
- La forme intégrale donne \(y(t) = y(0) + \int_0^t a(s) y(s)\, \mathrm{d}s\). Donc, pour \(t \geq\, 0\), \(|y(t)| \leq\, |y(0)| + \int_0^t 2 |y(s)|\, \mathrm{d}s\). La fonction \(u = |y|\) est continue et positive. Le lemme avec \(\beta = 2\) donne alors \(|y(t)| \leq\, |y(0)|\, e^{2t}\).
Corrigé de l’exercice 5 : Démonstration du lemme de Gronwall
- La fonction \(v\) est de classe \(C^1\), avec \(v^{\prime} = \beta u\). Par hypothèse, \(u \leq\, v\). Comme \(\beta \geq\, 0\), on en déduit \(v^{\prime} = \beta u \leq\, \beta v\). Ensuite, \((v e^{-B})^{\prime} = (v^{\prime} – \beta v) e^{-B} \leq\, 0\). Ainsi, \(v e^{-B}\) est décroissante, et \(v(t) e^{-B(t)} \leq\, v(t_0) = a\). Finalement, \(u(t) \leq\, v(t) \leq\, a e^{B(t)}\).
- Fixons \(T \in \, ]t_0, b[\). Pour \(t \in [t_0, T]\), la croissance de \(\alpha\) donne \(u(t) \leq\, \alpha(T) + \int_{t_0}^{t} \beta u\). La question 1, appliquée sur \([t_0, T]\) avec la constante \(\alpha(T)\), donne \(u(t) \leq\, \alpha(T) e^{B(t)}\). En prenant \(t = T\), on obtient \(u(T) \leq\, \alpha(T) e^{B(T)}\). Le cas \(T = t_0\) est immédiat. Donc \(u(t) \leq\, \alpha(t) e^{B(t)}\) pour tout \(t\).
- On applique la question 2 avec \(\alpha(t) = t\), croissante, et \(\beta = 1\). Alors \(B(t) = t\), et \(u(t) \leq\, t e^t\). On remarque que la fonction \(e^t – 1\), qui réalise l’égalité dans l’hypothèse, vérifie bien \(e^t – 1 \leq\, t e^t\).
- Posons \(u = a e^{B}\). Alors \(\int_{t_0}^{t} \beta(s) a e^{B(s)}\, \mathrm{d}s = a [ e^{B} ]_{t_0}^{t} = a e^{B(t)} – a\), car \(B^{\prime} = \beta\) et \(B(t_0) = 0\). Donc \(a + \int_{t_0}^{t} \beta u = a e^{B(t)} = u(t)\). L’hypothèse est vérifiée avec égalité, et la conclusion aussi : la majoration ne peut pas être améliorée.
Corrigé de l’exercice 6 : Dépendance par rapport à la condition initiale
- Soit \(t \geq\, 0\). Par la forme intégrale, \(y(t) – z(t) = y(0) – z(0) + \int_0^t (f(s, y(s)) – f(s, z(s)))\, \mathrm{d}s\). Le caractère lipschitzien donne \(|y(t) – z(t)| \leq\, |y(0) – z(0)| + \int_0^t L |y(s) – z(s)|\, \mathrm{d}s\). Le lemme de Gronwall, appliqué à \(u = |y – z|\), donne \(|y(t) – z(t)| \leq\, |y(0) – z(0)| e^{Lt}\). Pour \(t \leq\, 0\), on raisonne de même sur \([t, 0]\), avec la version à gauche du lemme. Donc \(|y(t) – z(t)| \leq\, |y(0) – z(0)|\, e^{L|t|}\).
- La fonction \(\cos\) est \(1\)-lipschitzienne, car \(|\cos^{\prime}| = |\sin| \leq\, 1\). Les solutions sont globales par Cauchy-Lipschitz global. La question 1 donne donc \(|y(1) – z(1)| \leq\, 0{,}01\, e \approx 0{,}0272\).
- Pour \(y^{\prime} = Ly\), la fonction \(f(t, y) = Ly\) est \(L\)-lipschitzienne en \(y\). Les solutions sont \(y(t) = y(0) e^{Lt}\). Ainsi, pour \(t \geq\, 0\), \(|y(t) – z(t)| = |y(0) – z(0)| e^{Lt}\). La majoration est une égalité : elle est donc optimale.
- Notons \(y(t; y_0)\) la solution telle que \(y(0) = y_0\). La question 1 s’écrit \(|y(t; y_0) – y(t; z_0)| \leq\, e^{L|t|} |y_0 – z_0|\). Par conséquent, l’application \(y_0 \mapsto y(t; y_0)\) est \(e^{L|t|}\)-lipschitzienne, donc continue.
Corrigé de l’exercice 7 : Explosion en temps fini
- La fonction \(f(t, y) = 1 + y^2\) est de classe \(C^1\) sur \(\mathbb{R}^2\). Le théorème de Cauchy-Lipschitz local donne donc une unique solution maximale pour toute condition initiale.
- La fonction \(\tan\) vérifie \(\tan^{\prime} = 1 + \tan^2\) et \(\tan 0 = 0\). Elle est solution sur \(]-\pi/2, \pi/2[\). De plus, elle ne se prolonge pas, car \(|\tan t| \to +\infty\) aux bornes. Donc la solution maximale est \(y = \tan\) sur \(]-\pi/2, \pi/2[\).
- Sur son intervalle \(J\), on a \((\arctan y)^{\prime} = \frac{y^{\prime}}{1 + y^2} = 1\). Donc \(\arctan y(t) – t\) est une constante \(c\). Ainsi, \(\arctan y(t) = t + c \in \, ]-\pi/2, \pi/2[\), ce qui impose \(J \subset \, ]-\pi/2 – c, \pi/2 – c[\). Réciproquement, \(\tan(t + c)\) est solution sur tout cet intervalle et prolonge \(y\). Par maximalité, \(J = \, ]-\pi/2 – c, \pi/2 – c[\), de longueur \(\pi\).
- Un intervalle de longueur \(\pi\) n’est pas \(\mathbb{R}\). Donc aucune solution n’est globale. C’est cohérent avec le théorème des bouts : comme \(U = \mathbb{R} \times \mathbb{R}\), la solution doit tendre en norme vers \(+\infty\) aux bornes finies, ce que fait \(\tan(t + c)\).
Corrigé de l’exercice 8 : Solution globale par majoration a priori
- La fonction \(f(t, y) = -y^3 + \sin t\) est de classe \(C^1\) sur \(\mathbb{R}^2\). Par le théorème de Cauchy-Lipschitz local, il existe une unique solution maximale, sur un intervalle ouvert \(]\alpha, \omega[\).
- On a \((y^2)^{\prime} = 2 y y^{\prime} = -2y^4 + 2y \sin t\). Donc \((y^2)^{\prime} \leq\, -2y^4 + 2|y| = 2|y|(1 – |y|^3)\). Si \(|y(t)| \geq\, 1\), ce produit est négatif. Ainsi, \((y^2)^{\prime}(t) \leq\, 0\) dès que \(|y(t)| \geq\, 1\).
- Raisonnons par l’absurde : supposons \(|y(t_1)| > M\) pour un \(t_1 \in \, ]0, \omega[\). Posons \(t_2 = \sup \{ t \in [0, t_1] : |y(t)| \leq\, M \}\). Cet ensemble contient \(0\), et \(|y(t_2)| = M\) par continuité. Sur \(]t_2, t_1]\), on a \(|y| > M \geq\, 1\), donc \(y^2\) décroît. Ainsi, \(y(t_1)^2 \leq\, y(t_2)^2 = M^2\), ce qui est absurde. Donc \(|y(t)| \leq\, M\) sur \([0, \omega[\).
- Si \(\omega\) était fini, le corollaire du théorème des bouts imposerait \(|y(t)| \to +\infty\) quand \(t \to \omega\). Cela contredit la question 3. Par conséquent, \(\omega = +\infty\).
Point de méthode : dans le passé, l’argument tombe, car \(y^2\) croît quand on remonte le temps ; la solution peut alors exploser, comme pour \(y^{\prime} = -y^3\).
Corrigé de l’exercice 9 : Étude qualitative de l’équation logistique
- La fonction \(f(t, y) = y(1 – y)\) est polynomiale, donc de classe \(C^1\) sur \(\mathbb{R}^2\). Le théorème de Cauchy-Lipschitz donne une unique solution maximale, sur \(]\alpha, \omega[\).
- Les fonctions constantes \(0\) et \(1\) sont solutions. Supposons qu’il existe \(t_1\) tel que \(y(t_1) = 0\). Alors \(y\) et la solution nulle vérifient la même condition en \(t_1\). Par unicité, \(y = 0\), ce qui contredit \(y(0) = y_0 > 0\). De même, \(y\) ne prend jamais la valeur \(1\). Par le théorème des valeurs intermédiaires, \(y\) reste donc dans \(]0, 1[\). Ainsi, \(0 < y(t) < 1\) sur \(]\alpha, \omega[\).
- La solution est bornée. Or, si \(\omega\) était fini, \(|y(t)|\) tendrait vers \(+\infty\) en \(\omega\) par le théorème des bouts. Donc \(\omega = +\infty\), et de même \(\alpha = -\infty\). Par conséquent, \(y\) est définie sur \(\mathbb{R}\).
- On a \(y^{\prime} = y(1 – y) > 0\), donc \(y\) est strictement croissante. Elle admet une limite \(\ell \in \, ]y_0, 1]\) en \(+\infty\). Si \(\ell < 1\), alors \(y^{\prime}(t) \to \ell(1 – \ell) > 0\). Il existerait donc \(T\) tel que \(y^{\prime} \geq\, \ell(1 – \ell)/2\) sur \([T, +\infty[\), et \(y\) tendrait vers \(+\infty\) : c’est absurde. Donc \(y(t) \to 1\) en \(+\infty\). De même, la limite \(m \in [0, y_0[\) en \(-\infty\) vérifie \(m(1 – m) = 0\), sinon \(y\) tendrait vers \(-\infty\). Donc \(y(t) \to 0\) en \(-\infty\).
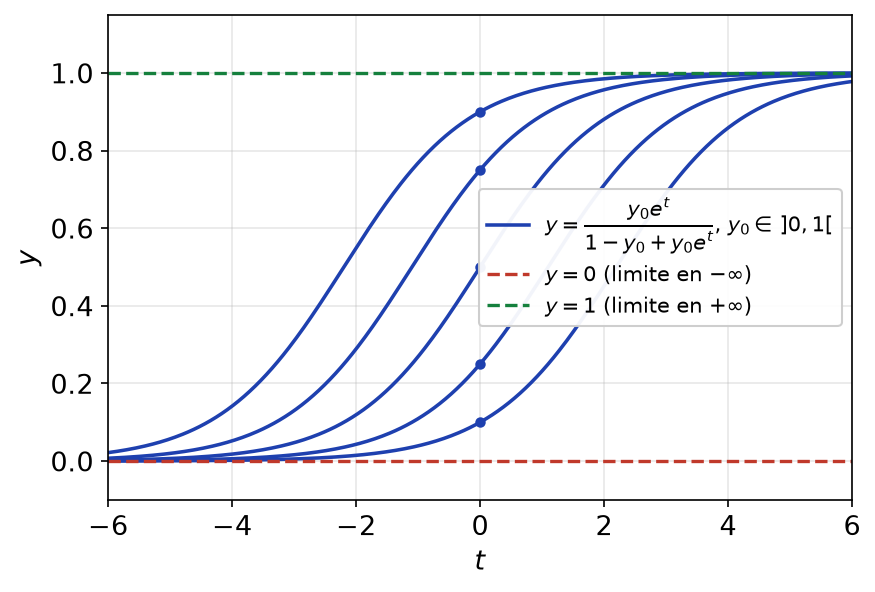
- Posons \(D(t) = 1 – y_0 + y_0 e^t > 0\) et \(y = y_0 e^t / D\). Alors \(y^{\prime} = \frac{y_0 e^t D – y_0 e^t \cdot y_0 e^t}{D^2} = \frac{y_0 e^t (1 – y_0)}{D^2}\). D’autre part, \(1 – y = \frac{1 – y_0}{D}\), donc \(y(1 – y) = \frac{y_0 e^t (1 – y_0)}{D^2}\). De plus, \(y(0) = y_0\). Par unicité, \(y(t) = \dfrac{y_0 e^t}{1 – y_0 + y_0 e^t}\). On retrouve bien \(0 < y < 1\), une définition sur \(\mathbb{R}\) et les limites \(0\) et \(1\).
La figure ci-dessous représente ces solutions pour plusieurs valeurs de \(y_0\). Elles sont toutes coincées entre les deux solutions constantes, conformément à la question 2.

Corrigé de l’exercice 10 : Une solution qui explose sans formule explicite
- La fonction \(f(t, y) = t^2 + y^2\) est de classe \(C^1\) sur \(\mathbb{R}^2\). Le théorème de Cauchy-Lipschitz donne donc une unique solution maximale \(y\), sur \(]\alpha, \omega[\).
- La fonction \(z\) est définie sur \(]-\omega, -\alpha[\). De plus, \(z^{\prime}(t) = y^{\prime}(-t) = t^2 + y(-t)^2 = t^2 + z(t)^2\), et \(z(0) = 0\). Ensuite, \(z\) est maximale : un prolongement de \(z\) donnerait, par la même symétrie, un prolongement de \(y\). Par unicité de la solution maximale, \(z = y\) et les intervalles coïncident. Donc \(\alpha = -\omega\) et \(y(-t) = -y(t)\).
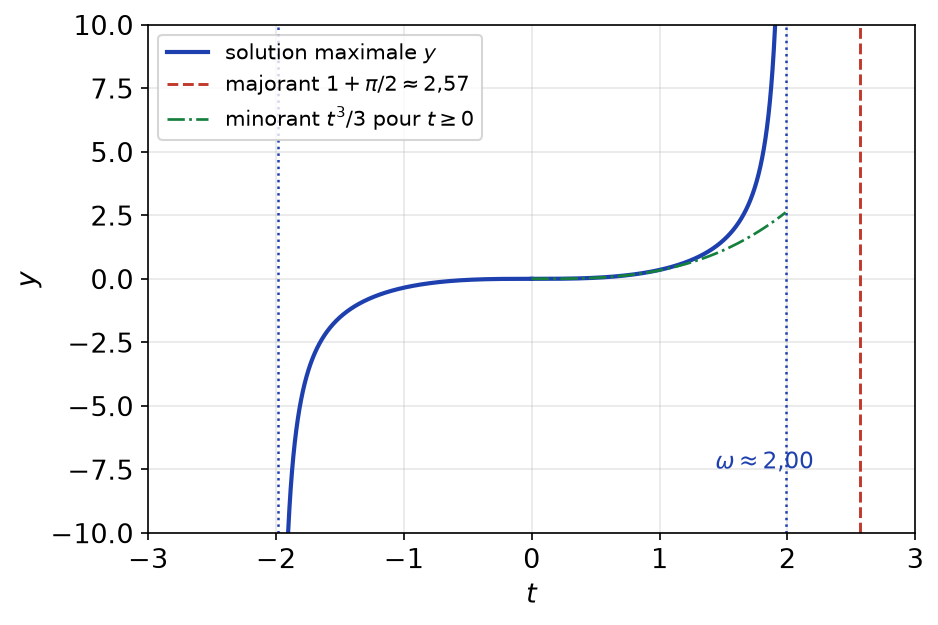
- On a \(y^{\prime}(t) = t^2 + y(t)^2 \geq\, t^2\), et \(y^{\prime}(t) > 0\) pour \(t \neq 0\). Donc \(y\) est strictement croissante. Ensuite, pour \(t \in [0, \omega[\), \(y(t) = \int_0^t y^{\prime} \geq\, \int_0^t s^2\, \mathrm{d}s\). Ainsi, \(y(t) \geq\, t^3/3\).
- Pour \(t \in [1, \omega[\), on a \(t^2 \geq\, 1\), donc \(y^{\prime} \geq\, 1 + y^2\). Par conséquent, \((\arctan y)^{\prime} = \frac{y^{\prime}}{1 + y^2} \geq\, 1\). En intégrant sur \([1, t]\), on obtient \(\arctan y(t) \geq\, \arctan y(1) + t – 1\). Or \(y(1) \geq\, 1/3 > 0\), donc \(\arctan y(t) \geq\, t – 1\). Comme \(\arctan y(t) < \pi/2\), on a \(t < 1 + \pi/2\) pour tout \(t \in [1, \omega[\). Donc \(\omega \leq\, 1 + \frac{\pi}{2}\).
- Si \(\omega \leq\, 1\), il est fini ; sinon, il est majoré par \(1 + \pi/2\). Dans tous les cas, \(\omega\) est fini et la solution n’est pas globale. Ensuite, \(y\) croît, donc elle admet une limite en \(\omega\). Si cette limite était finie, \(y\) serait bornée près de \(\omega\), ce qui contredit le théorème des bouts. Donc \(y(t) \to +\infty\) quand \(t \to \omega\), et \(y(t) \to -\infty\) en \(-\omega\) par imparité.
La figure ci-dessous montre une approximation numérique de \(y\). L’explosion a lieu vers \(\omega \approx 2{,}00\), bien en dessous du majorant \(1 + \pi/2 \approx 2{,}57\). On voit aussi le minorant \(t^3/3\) de la question 3.

Corrigé de l’exercice 11 : Résolvante et wronskien d’un système non autonome
- Sur \(I\), on divise par \(t^2 \neq 0\) : \(y^{\prime\prime} = \frac{2}{t} y^{\prime} – \frac{2}{t^2} y\). Avec \(X = (y, y^{\prime})\), on obtient \(X^{\prime} = A(t) X\), où \(A(t) = \begin{pmatrix} 0 & 1 \\ -2/t^2 & 2/t \end{pmatrix}\). Cette matrice est continue sur \(I\). Le système est linéaire, donc ses solutions sont définies sur \(I\) tout entier.
- Pour \(y = t\) : \(t^2 \cdot 0 – 2t \cdot 1 + 2t = 0\). Pour \(y = t^2\) : \(t^2 \cdot 2 – 2t \cdot 2t + 2t^2 = 0\). Ce sont bien des solutions. Leur wronskien vaut \(W(t) = \begin{vmatrix} t & t^2 \\ 1 & 2t \end{vmatrix} = 2t^2 – t^2\). Donc \(W(t) = t^2\). Par Liouville, \(W(t) = W(1) \exp \int_1^t \frac{2}{s}\, \mathrm{d}s = 1 \cdot e^{2 \ln t} = t^2\). Le résultat concorde.
- Une matrice fondamentale est \(\Phi(t) = \begin{pmatrix} t & t^2 \\ 1 & 2t \end{pmatrix}\), de déterminant \(t^2\). Donc \(\Phi(s)^{-1} = \frac{1}{s^2} \begin{pmatrix} 2s & -s^2 \\ -1 & s \end{pmatrix}\). Le produit \(\Phi(t) \Phi(s)^{-1}\) donne \[R(t, s) = \frac{1}{s^2} \begin{pmatrix} 2ts – t^2 & ts(t – s) \\ 2(s – t) & s(2t – s) \end{pmatrix}.\] Pour \(t = s\), on trouve \(\frac{1}{s^2} \begin{pmatrix} s^2 & 0 \\ 0 & s^2 \end{pmatrix}\), donc \(R(s, s) = I_2\).
- L’équation normalisée s’écrit \(y^{\prime\prime} – \frac{2}{t} y^{\prime} + \frac{2}{t^2} y = t\). On cherche \(y = \lambda(t)\, t + \mu(t)\, t^2\) avec \(\lambda^{\prime} t + \mu^{\prime} t^2 = 0\) et \(\lambda^{\prime} + 2t \mu^{\prime} = t\). La première équation donne \(\lambda^{\prime} = -t \mu^{\prime}\). En reportant, \(t \mu^{\prime} = t\), donc \(\mu^{\prime} = 1\) et \(\lambda^{\prime} = -t\). On prend \(\mu = t\) et \(\lambda = -t^2/2\) : la solution particulière est \(-\frac{t^3}{2} + t^3 = \frac{t^3}{2}\). Vérification : \(t^2 \cdot 3t – 2t \cdot \frac{3t^2}{2} + t^3 = t^3\). Donc les solutions sont \(y = \frac{t^3}{2} + a t + b t^2\), avec \((a, b) \in \mathbb{R}^2\).
Point de méthode : la formule \(\int_1^t R(t, s) B(s)\, \mathrm{d}s\) avec \(B(s) = (0, s)\) donne la solution nulle en \(1\) : sa première composante vaut \(\int_1^t t(t – s)\, \mathrm{d}s = \frac{t(t-1)^2}{2}\), qui diffère de \(t^3/2\) par \(-t^2 + t/2\), solution homogène.
Corrigé de l’exercice 12 : Exponentielle d’une matrice diagonalisable
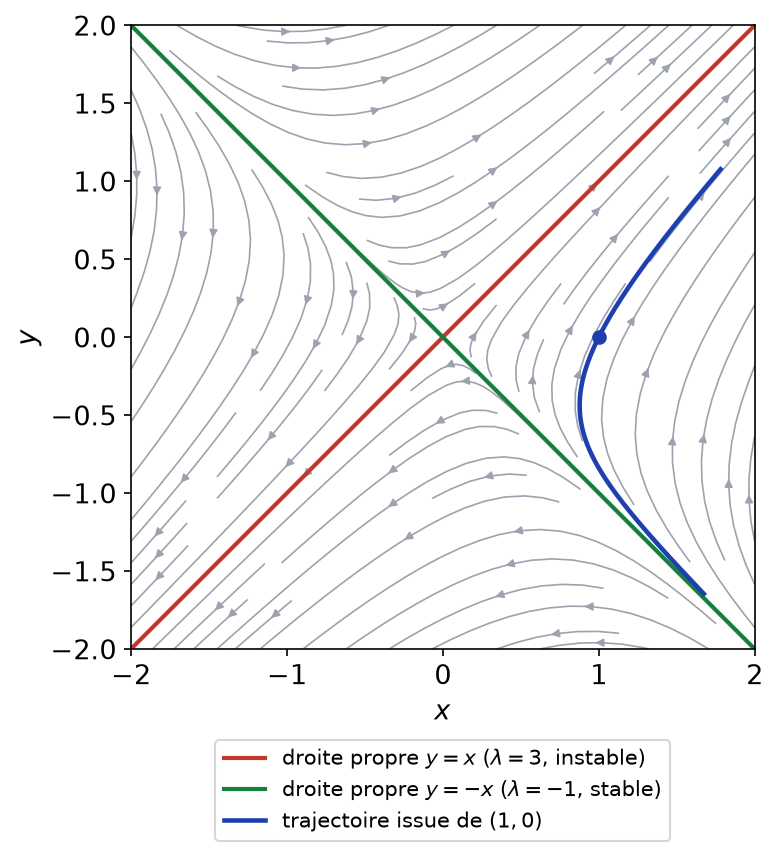
- Le polynôme caractéristique vaut \((1 – \lambda)^2 – 4 = (\lambda – 3)(\lambda + 1)\). Les vecteurs propres sont \((1, 1)\) pour \(3\) et \((1, -1)\) pour \(-1\). Avec \(P = \begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\), on a \(P^{-1} = \frac{1}{2} \begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\) et \(A = P \operatorname{diag}(3, -1) P^{-1}\). Donc \[e^{tA} = \frac{1}{2} \begin{pmatrix} e^{3t} + e^{-t} & e^{3t} – e^{-t} \\ e^{3t} – e^{-t} & e^{3t} + e^{-t} \end{pmatrix}.\]
- La solution est \(e^{tA} (1, 0)\), c’est-à-dire la première colonne. Donc \(x(t) = \frac{e^{3t} + e^{-t}}{2}\) et \(y(t) = \frac{e^{3t} – e^{-t}}{2}\). On vérifie : \(x + 2y = \frac{3e^{3t} – e^{-t}}{2} = x^{\prime}\).
- La valeur propre \(3\) est strictement positive : l’origine est instable. Plus précisément, toute solution s’écrit \(X(t) = c_1 e^{3t} (1, 1) + c_2 e^{-t} (1, -1)\), avec \(c_1 = \frac{x_0 + y_0}{2}\). Elle tend vers \(0\) si et seulement si \(c_1 = 0\). Ainsi, la solution tend vers l’origine si et seulement si \(x_0 + y_0 = 0\).
La figure ci-dessous illustre ce col. La droite \(y = -x\) est attirée vers l’origine, la droite \(y = x\) en est repoussée. La trajectoire issue de \((1, 0)\) finit par longer la direction instable.

Corrigé de l’exercice 13 : Exponentielle par décomposition de Dunford
- On calcule \(J^2 = -I_2\). Donc \(J^{2k} = (-1)^k I_2\) et \(J^{2k+1} = (-1)^k J\). En séparant les termes pairs et impairs de la série, on obtient \(e^{tJ} = \cos t\, I_2 + \sin t\, J\). Ainsi, \(e^{tJ} = \begin{pmatrix} \cos t & -\sin t \\ \sin t & \cos t \end{pmatrix}\), la rotation d’angle \(t\).
- On écrit \(A = 2 I_3 + N\), avec \(N = \begin{pmatrix} 0 & 1 & 0 \\ 0 & 0 & 1 \\ 0 & 0 & 0 \end{pmatrix}\). Or \(N^2\) a pour seul coefficient non nul un \(1\) en position \((1, 3)\), et \(N^3 = 0\). Comme \(2I_3\) commute avec \(N\), \[e^{tA} = e^{2t} ( I_3 + tN + \frac{t^2}{2} N^2 ) = e^{2t} \begin{pmatrix} 1 & t & t^2/2 \\ 0 & 1 & t \\ 0 & 0 & 1 \end{pmatrix}.\] La solution demandée est la troisième colonne : \(X(t) = e^{2t} ( \frac{t^2}{2}, t, 1 )\).
- Le polynôme caractéristique vaut \((3 – \lambda)(1 – \lambda) + 1 = (\lambda – 2)^2\). Posons \(N_B = B – 2I_2 = \begin{pmatrix} 1 & 1 \\ -1 & -1 \end{pmatrix}\). On vérifie \(N_B^2 = 0\). Ainsi, \(B = 2I_2 + N_B\) est la décomposition de Dunford. Donc \(e^{tB} = e^{2t} \begin{pmatrix} 1 + t & t \\ -t & 1 – t \end{pmatrix}\). Enfin, \(\det e^{tB} = e^{4t} ( (1 + t)(1 – t) + t^2 ) = e^{4t}\), et \(\operatorname{tr} B = 4\). L’égalité est vérifiée.
- On a \(P^2 = Q^2 = 0\), donc \(e^P = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\) et \(e^Q = \begin{pmatrix} 1 & 0 \\ 1 & 1 \end{pmatrix}\). Ensuite, \(S = P + Q = \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\) vérifie \(S^2 = I_2\). Donc \(e^{S} = \cosh 1\, I_2 + \sinh 1\, S\). Or \(e^P e^Q = \begin{pmatrix} 2 & 1 \\ 1 & 1 \end{pmatrix}\), tandis que le coefficient \((1, 1)\) de \(e^{P+Q}\) vaut \(\cosh 1 \approx 1{,}543\). Ainsi, \(e^{P + Q} \neq e^P e^Q\) : l’hypothèse de commutation est indispensable, et ici \(PQ \neq QP\).
Corrigé de l’exercice 14 : Système à coefficients constants avec second membre
- On a \(A = \begin{pmatrix} 1 & 1 \\ -1 & 1 \end{pmatrix}\) et \(B(t) = (0, e^t)\). De plus, \(A = I_2 + K\) avec \(K = \begin{pmatrix} 0 & 1 \\ -1 & 0 \end{pmatrix}\) et \(K^2 = -I_2\). Comme \(I_2\) et \(K\) commutent, \(e^{tA} = e^t e^{tK} = e^t (\cos t\, I_2 + \sin t\, K)\). Donc \(e^{tA} = e^t \begin{pmatrix} \cos t & \sin t \\ -\sin t & \cos t \end{pmatrix}\).
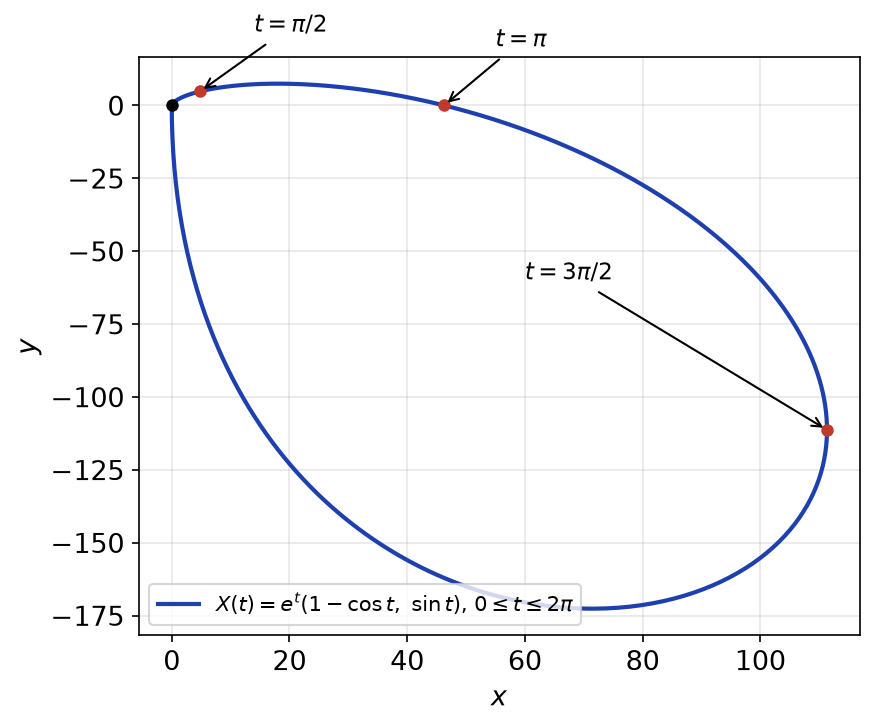
- Comme \(X(0) = 0\), la formule donne \(X(t) = \int_0^t e^{(t – s)A} B(s)\, \mathrm{d}s\). Or \(e^{(t-s)A} B(s) = e^{t – s} e^{s} (\sin(t – s), \cos(t – s)) = e^t (\sin(t – s), \cos(t – s))\). En intégrant en \(s\) sur \([0, t]\), on obtient \(\int_0^t \sin(t – s)\, \mathrm{d}s = 1 – \cos t\) et \(\int_0^t \cos(t – s)\, \mathrm{d}s = \sin t\). Donc \(x(t) = e^t (1 – \cos t)\) et \(y(t) = e^t \sin t\).
- On a \(x^{\prime} = e^t (1 – \cos t + \sin t)\) et \(x + y = e^t (1 – \cos t + \sin t)\). Ensuite, \(y^{\prime} = e^t (\sin t + \cos t)\), et \(-x + y + e^t = e^t (-1 + \cos t + \sin t + 1)\). Les deux équations sont vérifiées, ainsi que \(x(0) = y(0) = 0\).
- La norme vaut \(\|X(t)\| = e^t \sqrt{(1 – \cos t)^2 + \sin^2 t} = e^t \sqrt{2 – 2\cos t} = 2 e^t |\sin(t/2)|\). La trajectoire part de l’origine, passe par \(e^{\pi/2}(1, 1)\), atteint \((2e^{\pi}, 0)\), puis \(e^{3\pi/2}(1, -1)\). Enfin, elle revient à l’origine en \(t = 2\pi\), en décrivant une grande boucle dans le demi-plan \(x \geq\, 0\).
La figure ci-dessous représente cette boucle, avec les points de paramètres \(\pi/2\), \(\pi\) et \(3\pi/2\). Le facteur \(e^t\) explique sa forte dissymétrie.

Corrigé de l’exercice 15 : Stabilité d’un système linéaire selon un paramètre
- Le polynôme caractéristique vaut \((a – \lambda)^2 + 1\). Donc les valeurs propres sont \(a + i\) et \(a – i\).
- Pour \(X = (x, y)\), on a \(\frac{\mathrm{d}}{\mathrm{d}t} \|X\|^2 = 2 \langle X, A_a X \rangle = 2(x(ax + y) + y(-x + ay)) = 2a(x^2 + y^2)\). Ainsi, \(\|X\|^2\) vérifie une équation linéaire scalaire. Donc \(\|X(t)\| = e^{at} \|X(0)\|\).
- Si \(a < 0\), toutes les solutions tendent vers \(0\) et \(\|X(t)\| \leq\, \|X(0)\|\) : l’origine est asymptotiquement stable. Si \(a = 0\), la norme est conservée : l’origine est stable, mais pas asymptotiquement stable (on prend \(\delta = \varepsilon\)). Si \(a > 0\), toute solution non nulle part à l’infini : l’origine est instable.
- On écrit \(A_a = a I_2 + K\), avec \(K\) comme dans l’exercice 14. Donc \(e^{tA_a} = e^{at} \begin{pmatrix} \cos t & \sin t \\ -\sin t & \cos t \end{pmatrix}\). La matrice de droite est la rotation d’angle \(-t\). Ainsi, les trajectoires tournent dans le sens horaire. Ce sont des spirales qui convergent vers \(0\) si \(a < 0\), des cercles si \(a = 0\), des spirales qui s’éloignent si \(a > 0\).
Corrigé de l’exercice 16 : Linéarisation autour des équilibres
- Les équilibres vérifient \(y = 0\) et \(x – x^3 = x(1 – x)(1 + x) = 0\). Donc les équilibres sont \((0, 0)\), \((1, 0)\) et \((-1, 0)\).
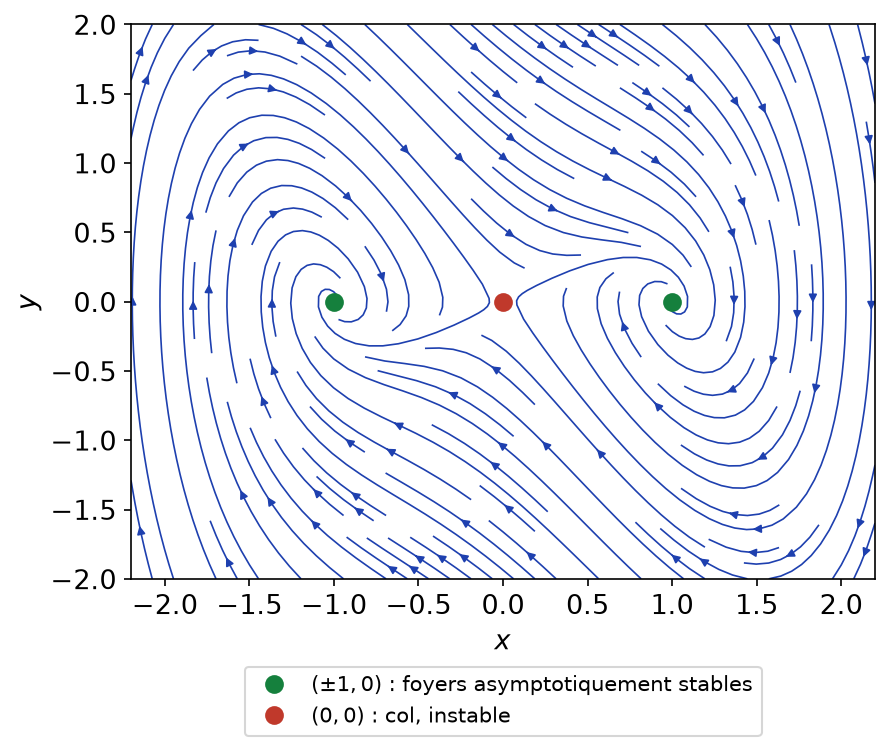
- La jacobienne vaut \(\begin{pmatrix} 0 & 1 \\ 1 – 3x^2 & -1 \end{pmatrix}\). En \((0, 0)\), elle vaut \(\begin{pmatrix} 0 & 1 \\ 1 & -1 \end{pmatrix}\), de déterminant \(-1 < 0\). Les valeurs propres sont réelles de signes opposés : \((0, 0)\) est un col, donc instable. En \((\pm 1, 0)\), elle vaut \(\begin{pmatrix} 0 & 1 \\ -2 & -1 \end{pmatrix}\), de trace \(-1\) et de déterminant \(2\). Les valeurs propres sont \(\frac{-1 \pm i\sqrt{7}}{2}\), de partie réelle \(-1/2\). Par le théorème de linéarisation, \((1, 0)\) et \((-1, 0)\) sont des foyers asymptotiquement stables.
- On a \(\frac{\partial E}{\partial x} = x^3 – x\) et \(\frac{\partial E}{\partial y} = y\). Le long d’une solution, \(\frac{\mathrm{d}}{\mathrm{d}t} E(x, y) = (x^3 – x) y + y (x – x^3 – y)\). Donc \(\frac{\mathrm{d}}{\mathrm{d}t} E = -y^2 \leq\, 0\).
- Pour \(t \geq\, 0\), on a donc \(E(X(t)) \leq\, E(X(0)) = E_0\). Or \(\frac{x^4}{4} – \frac{x^2}{2} = \frac{(x^2 – 1)^2 – 1}{4} \geq\, -\frac{1}{4}\). Par conséquent, \(\frac{y^2}{2} \leq\, E_0 + \frac{1}{4}\), et \(\frac{(x^2 – 1)^2}{4} \leq\, E_0 + \frac{1}{4}\). Les deux coordonnées restent bornées sur \([0, \omega[\). Par le théorème des bouts, \(\omega = +\infty\).
Le portrait de phase ci-dessous résume l’étude. Les trajectoires s’enroulent autour des deux foyers, tandis que le col à l’origine sépare leurs bassins d’attraction.

Corrigé de l’exercice 17 : Modèle proies-prédateurs
- Le champ \(F(x, y) = (x(1 – y), y(x – 1))\) est polynomial, donc de classe \(C^1\) sur \(\mathbb{R}^2\). Le théorème de Cauchy-Lipschitz donne l’existence et l’unicité des solutions maximales. Les équilibres vérifient \(x(1 – y) = 0\) et \(y(x – 1) = 0\). Si \(x = 0\), la seconde équation donne \(y = 0\). Sinon, \(y = 1\), puis \(x = 1\). Donc les équilibres sont \((0, 0)\) et \((1, 1)\).
- Si \(x(0) = 0\), la fonction \((0, y_0 e^{-t})\) est solution, avec la bonne condition initiale. Par unicité, c’est la solution. De même, si \(y(0) = 0\), la solution est \((x_0 e^{t}, 0)\). Les deux axes sont donc formés de trajectoires. Soit maintenant une solution avec \(x(0) > 0\) et \(y(0) > 0\). Si \(x(t_1) = 0\) pour un \(t_1\), l’unicité en \(t_1\) imposerait \(x = 0\) partout, ce qui contredit \(x(0) > 0\). Par continuité, \(x\) et \(y\) restent strictement positives.
- Sur \(]0, +\infty[^2\), on a \(\nabla H = (1 – \frac{1}{x}, 1 – \frac{1}{y})\). Le long d’une solution, \[\frac{\mathrm{d}}{\mathrm{d}t} H = \frac{x – 1}{x} \cdot x(1 – y) + \frac{y – 1}{y} \cdot y(x – 1) = (x – 1)(1 – y) + (y – 1)(x – 1) = 0.\] Donc \(H\) est une intégrale première.
- Posons \(h(u) = u – \ln u\) sur \(]0, +\infty[\). Cette fonction admet un minimum \(1\) en \(u = 1\) et tend vers \(+\infty\) en \(0\) et en \(+\infty\). Soit \(c = H(x_0, y_0)\). Pour tout \(t\), on a \(h(x(t)) \leq\, c – 1\) et \(h(y(t)) \leq\, c – 1\). L’ensemble \(\{h \leq\, c – 1\}\) est un segment \([u_1, u_2] \subset \, ]0, +\infty[\). La solution reste donc dans le compact \([u_1, u_2]^2\). Par le théorème des bouts appliqué sur \(\mathbb{R}^2\), la solution est définie sur \(\mathbb{R}\).
- La jacobienne vaut \(\begin{pmatrix} 1 – y & -x \\ y & x – 1 \end{pmatrix}\). En \((0, 0)\), c’est \(\operatorname{diag}(1, -1)\) : un col, donc un équilibre instable. En \((1, 1)\), c’est \(\begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}\), de valeurs propres \(\pm i\). La linéarisation ne permet pas de conclure.
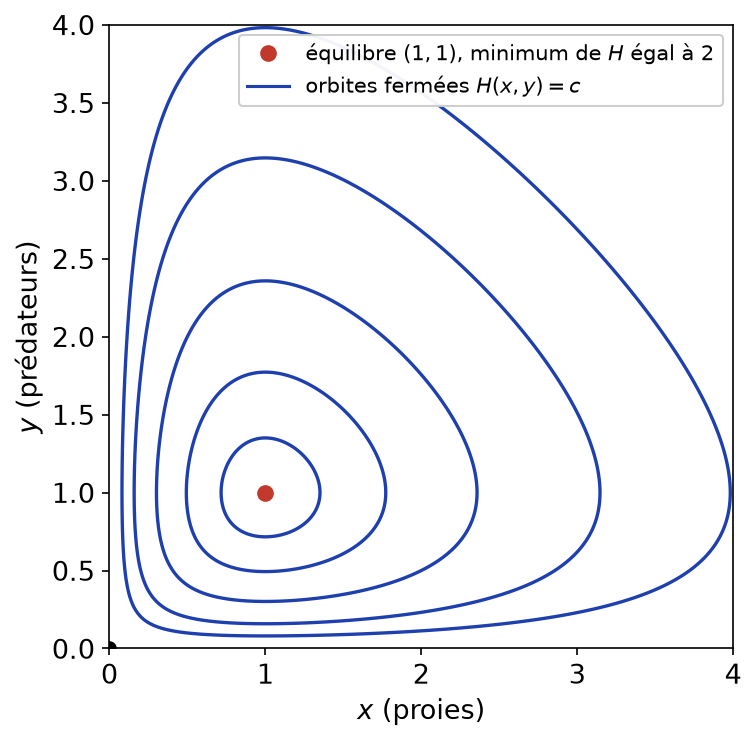
Utilisons \(H\), qui admet en \((1, 1)\) un minimum strict égal à \(2\). Soit \(\varepsilon > 0\), avec \(\overline{B}((1,1), \varepsilon) \subset \, ]0, +\infty[^2\). Le minimum \(m\) de \(H\) sur le cercle \(\|X – (1, 1)\| = \varepsilon\) vérifie \(m > 2\), par compacité. Ensuite, par continuité de \(H\), il existe \(\delta \in \, ]0, \varepsilon[\) tel que \(H(X_0) < m\) si \(\|X_0 – (1, 1)\| < \delta\). Comme \(H\) est constante sur la trajectoire, celle-ci ne peut pas atteindre le cercle. Par connexité, elle reste dans la boule. Donc \((1, 1)\) est stable. Il n’est pas asymptotiquement stable, car une solution non constante reste sur une ligne de niveau \(H = c > 2\).
La figure ci-dessous montre ces lignes de niveau : ce sont des courbes fermées autour de \((1, 1)\), parcourues périodiquement par les solutions.

Corrigé de l’exercice 18 : Méthode d’Euler pour l’exponentielle
- Le schéma s’écrit \(y_{k+1} = y_k + h y_k = (1 + h) y_k\), avec \(y_0 = 1\). C’est une suite géométrique, donc \(y_k = (1 + h)^k\).
- Avec \(h = 0{,}25\) : \(y_1 = 1{,}25\), \(y_2 = 1{,}5625\), \(y_3 = 1{,}953125\) et \(y_4 = 2{,}44140625\). Donc \(e – y_4 \approx 0{,}2769\).
- On a \(y_N = \exp( N \ln(1 + \frac{1}{N}) )\). Le développement limité \(\ln(1 + u) = u – \frac{u^2}{2} + O(u^3)\) donne \(N \ln(1 + \frac{1}{N}) = 1 – \frac{1}{2N} + O(\frac{1}{N^2})\). Par conséquent, \(y_N = e (1 – \frac{1}{2N} + O(\frac{1}{N^2}))\). Ainsi, \(y_N \to e\) et \(e – y_N \sim \frac{e}{2N}\).
- Ici, \(L = 1\), \(T = 1\) et \(M = \sup_{[0,1]} |y^{\prime\prime}| = e\). La majoration vaut \(\frac{e h}{2}(e – 1) = \frac{e(e – 1)}{2N} \approx \frac{2{,}34}{N}\). L’erreur réelle est équivalente à \(\frac{1{,}36}{N}\). La majoration est donc du bon ordre \(1/N\), à un facteur \(e – 1\) près.
Corrigé de l’exercice 19 : Convergence de la méthode d’Euler
- La formule de Taylor avec reste intégral donne \(y(t_{k+1}) = y(t_k) + h y^{\prime}(t_k) + \int_{t_k}^{t_{k+1}} (t_{k+1} – s) y^{\prime\prime}(s)\, \mathrm{d}s\). Or \(y^{\prime}(t_k) = f(t_k, y(t_k))\). Le reste \(r_k\) vérifie \(|r_k| \leq\, M \int_{t_k}^{t_{k+1}} (t_{k+1} – s)\, \mathrm{d}s\). Donc \(|r_k| \leq\, \frac{M h^2}{2}\).
- En soustrayant \(y_{k+1} = y_k + h f(t_k, y_k)\), on obtient \(y(t_{k+1}) – y_{k+1} = y(t_k) – y_k + h ( f(t_k, y(t_k)) – f(t_k, y_k) ) + r_k\). L’inégalité triangulaire et le caractère lipschitzien donnent \(e_{k+1} \leq\, (1 + hL) e_k + \frac{M h^2}{2}\).
- La formule est vraie pour \(k = 0\). Si elle l’est au rang \(k\), alors \(e_{k+1} \leq\, q c \frac{q^k – 1}{q – 1} + c = c\, \frac{q^{k+1} – q + q – 1}{q – 1}\). Donc \(e_k \leq\, c\, \frac{q^k – 1}{q – 1}\) pour tout \(k\).
- On applique la question 3 avec \(q = 1 + hL\) et \(c = M h^2 / 2\). Alors \(e_k \leq\, \frac{M h^2}{2} \cdot \frac{(1 + hL)^k – 1}{hL}\). Or \(1 + hL \leq\, e^{hL}\), donc \((1 + hL)^k \leq\, e^{khL} \leq\, e^{LT}\) pour \(k \leq\, N\). Finalement, \(\max_k e_k \leq\, \frac{M h}{2L}(e^{LT} – 1)\).
- On a \(y^{\prime} = 1 – 2e^{-t}\), et \(-y + t = -t + 1 – 2e^{-t} + t = 1 – 2e^{-t}\). De plus, \(y(0) = -1 + 2 = 1\). Donc \(y(t) = t – 1 + 2e^{-t}\). Ensuite, \(f(t, y) = t – y\) est \(1\)-lipschitzienne en \(y\), et \(|y^{\prime\prime}| = 2e^{-t} \leq\, 2\). La majoration vaut \(\frac{2h}{2}(e – 1) = h(e – 1)\). Elle est inférieure à \(10^{-3}\) dès que \(h \leq\, \frac{10^{-3}}{e – 1} \approx 5{,}82 \cdot 10^{-4}\). Par exemple, \(h = 1/1719\) ou \(h = 1/2000\) convient.
Corrigé de l’exercice 20 : Cauchy-Lipschitz par une norme à poids
- Pour \(t \in K\), on a \(e^{-2L(d – c)} \leq\, e^{-2L|t – t_0|} \leq\, 1\). Donc \(e^{-2L(d – c)} \|y\|_\infty \leq\, N(y) \leq\, \|y\|_\infty\). L’homogénéité et l’inégalité triangulaire se vérifient point par point, et \(N(y) = 0\) impose \(y = 0\). Ainsi, \(N\) est une norme équivalente à la norme uniforme. Or \((E, \|\cdot\|_\infty)\) est complet. Une suite de Cauchy pour \(N\) l’est aussi pour \(\|\cdot\|_\infty\), et converge pour les deux normes. Donc \((E, N)\) est complet.
- La fonction \(s \mapsto f(s, y(s))\) est continue, donc \(\Phi(y)\) est de classe \(C^1\), et en particulier \(\Phi(y) \in E\). Soit \(t \geq\, t_0\). Pour tout \(s\), \(\|y(s) – z(s)\| \leq\, e^{2L|s – t_0|} N(y – z)\). Par conséquent, \[\|\Phi(y)(t) – \Phi(z)(t)\| \leq\, \int_{t_0}^{t} L e^{2L(s – t_0)} N(y – z)\, \mathrm{d}s = \frac{e^{2L(t – t_0)} – 1}{2} N(y – z).\] On multiplie par \(e^{-2L(t – t_0)}\) : le résultat est au plus \(\frac{1}{2} N(y – z)\). Le cas \(t \leq\, t_0\) est identique. Donc \(N(\Phi(y) – \Phi(z)) \leq\, \frac{1}{2} N(y – z)\).
- L’application \(\Phi\) est contractante sur l’espace complet \((E, N)\). Par le théorème du point fixe de Banach, elle admet un unique point fixe. Or les points fixes de \(\Phi\) sont exactement les solutions du problème sur \(K\), par la forme intégrale. Donc le problème admet une unique solution sur \(K\).
- Pour la norme uniforme, le même calcul donne seulement \(\|\Phi(y) – \Phi(z)\|_\infty \leq\, L(d – c) \|y – z\|_\infty\). Cette constante dépasse \(1\) dès que le segment est long. \(\Phi\) est contractante pour \(\|\cdot\|_\infty\) lorsque \(L(d – c) < 1\), mais pas en général. Le poids exponentiel compense la croissance possible des écarts : c’est tout l’intérêt de \(N\).
- Pour tout entier \(m \geq\, |t_0|\), la question 3 donne une unique solution \(y_m\) sur \([-m, m]\). Par unicité, \(y_{m+1}\) coïncide avec \(y_m\) sur \([-m, m]\). On définit donc \(y(t) = y_m(t)\) pour \(|t| \leq\, m\). C’est une solution sur \(\mathbb{R}\). Si \(z\) en est une autre, sa restriction à \([-m, m]\) vaut \(y_m\). Donc la solution sur \(\mathbb{R}\) existe et est unique.
Corrigé de l’exercice 21 : Formule de Liouville
- Le déterminant est une forme \(n\)-linéaire des colonnes. La dérivée d’une application multilinéaire de fonctions dérivables s’obtient en dérivant une colonne à la fois. Or \(\varphi_j^{\prime} = A(t) \varphi_j\). Donc \((\det \Phi)^{\prime} = \sum_{j} \det(\varphi_1, \ldots, A \varphi_j, \ldots, \varphi_n)\).
- Notons \(\Delta(v_1, \ldots, v_n)\) cette somme. Chaque terme est linéaire en chaque \(v_i\), donc \(\Delta\) est \(n\)-linéaire. Supposons \(v_p = v_q\) avec \(p < q\). Les termes \(j \notin \{p, q\}\) contiennent deux colonnes égales, donc sont nuls. Les termes \(j = p\) et \(j = q\) se déduisent l’un de l’autre par échange des colonnes \(p\) et \(q\) : ils sont opposés. Ainsi, \(\Delta\) est alternée, donc proportionnelle au déterminant. Enfin, sur la base canonique, \(\det(e_1, \ldots, M e_j, \ldots, e_n) = m_{jj}\). Donc \(\Delta = \operatorname{tr}(M) \det\).
- Avec \(M = A(t)\), on obtient \(W^{\prime} = \operatorname{tr}(A(t)) W\). C’est une équation linéaire scalaire. Donc \(W(t) = W(t_0) \exp \int_{t_0}^{t} \operatorname{tr} A(s)\, \mathrm{d}s\). Pour \(A = M\) constante, \(\Phi(t) = e^{tM}\) est fondamentale, avec \(\Phi(0) = I_n\). Donc \(\det e^{tM} = e^{t \operatorname{tr} M}\).
- Pour \(y_1 = e^t\), on a \(t e^t – (t + 1) e^t + e^t = 0\). Sous forme normalisée, \(y^{\prime\prime} = \frac{t + 1}{t} y^{\prime} – \frac{1}{t} y\), et la trace de la matrice associée vaut \(1 + \frac{1}{t}\). Par Liouville, le wronskien de \(y_1\) et d’une autre solution \(y\) vaut \(W = C\, t e^t\). Or \(W = y_1 y^{\prime} – y_1^{\prime} y = e^t (y^{\prime} – y)\). Donc \(y^{\prime} – y = C t\). Cette équation du premier ordre a pour solutions \(y = -C(t + 1) + D e^t\). Par conséquent, les solutions sont \(y = \lambda e^t + \mu (t + 1)\), avec \((\lambda, \mu) \in \mathbb{R}^2\). On vérifie que \(t + 1\) est bien solution : \(0 – (t + 1) + (t + 1) = 0\).
Corrigé de l’exercice 22 : Problème : le pendule simple et le pendule amorti
Partie A : pendule simple.
- On pose \(x = \theta\) et \(y = \theta^{\prime}\). Le système s’écrit \(x^{\prime} = y\), \(y^{\prime} = -\sin x\), soit \(X^{\prime} = F(X)\) avec \(F(x, y) = (y, -\sin x)\). Pour la norme \(\|\cdot\|_\infty\), on a \(|y – y^{\prime}| \leq\, \|X – X^{\prime}\|_\infty\) et \(|\sin x – \sin x^{\prime}| \leq\, |x – x^{\prime}|\), par l’inégalité des accroissements finis. Donc \(F\) est \(1\)-lipschitzienne sur \(\mathbb{R}^2\). La version globale du théorème de Cauchy-Lipschitz montre que toutes les solutions maximales sont définies sur \(\mathbb{R}\).
- Le long d’une solution, \(\frac{\mathrm{d}}{\mathrm{d}t} E = y y^{\prime} + \sin x \cdot x^{\prime} = -y \sin x + y \sin x = 0\). Donc \(E\) est une intégrale première : c’est la conservation de l’énergie mécanique.
- Les équilibres vérifient \(y = 0\) et \(\sin x = 0\) : ce sont les points \((k\pi, 0)\). La jacobienne vaut \(\begin{pmatrix} 0 & 1 \\ -\cos x & 0 \end{pmatrix}\). En \((0, 0)\), elle a pour valeurs propres \(\pm i\), de partie réelle nulle : la linéarisation ne conclut pas. En \((\pi, 0)\), elle vaut \(\begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\), de valeurs propres \(\pm 1\). Par le théorème de linéarisation, \((\pi, 0)\) est instable.
- On a \(1 – \cos x = 2 \sin^2(x/2)\). Pour \(|x| \leq\, \pi\), on a \(|x/2| \leq\, \pi/2\), et la concavité de \(\sin\) sur \([0, \pi/2]\) donne \(|\sin(x/2)| \geq\, \frac{2}{\pi} \cdot \frac{|x|}{2}\). Donc \(1 – \cos x \geq\, \frac{2x^2}{\pi^2}\).
Posons \(V = E + 1 = \frac{y^2}{2} + 1 – \cos x \geq\, 0\), constante le long des solutions. Pour \(|x| \leq\, \pi\), comme \(\frac{1}{2} \geq\, \frac{2}{\pi^2}\), on a \(V(x, y) \geq\, \frac{2}{\pi^2}(x^2 + y^2)\). De plus, \(1 – \cos x \leq\, \frac{x^2}{2}\), donc \(V(x, y) \leq\, \frac{x^2 + y^2}{2}\) partout. Soit \(\varepsilon \in \, ]0, \pi[\), et \(\delta = 2\varepsilon / \pi\). Si \(\|X_0\| < \delta\), en norme euclidienne, alors \(V(X(t)) = V(X_0) < \frac{\delta^2}{2} = \frac{2\varepsilon^2}{\pi^2}\). Supposons qu’il existe un premier instant \(t_1 > 0\) tel que \(\|X(t_1)\| = \varepsilon\). Sur \([0, t_1]\), on a \(|x| \leq\, \varepsilon < \pi\), donc \(V(X(t_1)) \geq\, \frac{2\varepsilon^2}{\pi^2}\) : c’est absurde. Ainsi, \((0, 0)\) est stable.
En revanche, il n’est pas asymptotiquement stable. En effet, si \(X_0 \neq 0\) est proche de \(0\), alors \(V(X_0) > 0\) et \(V(X(t)) = V(X_0)\) pour tout \(t\). Si \(X(t)\) tendait vers \(0\), la continuité de \(V\) donnerait \(V(X_0) = 0\). Les petites oscillations se poursuivent indéfiniment.
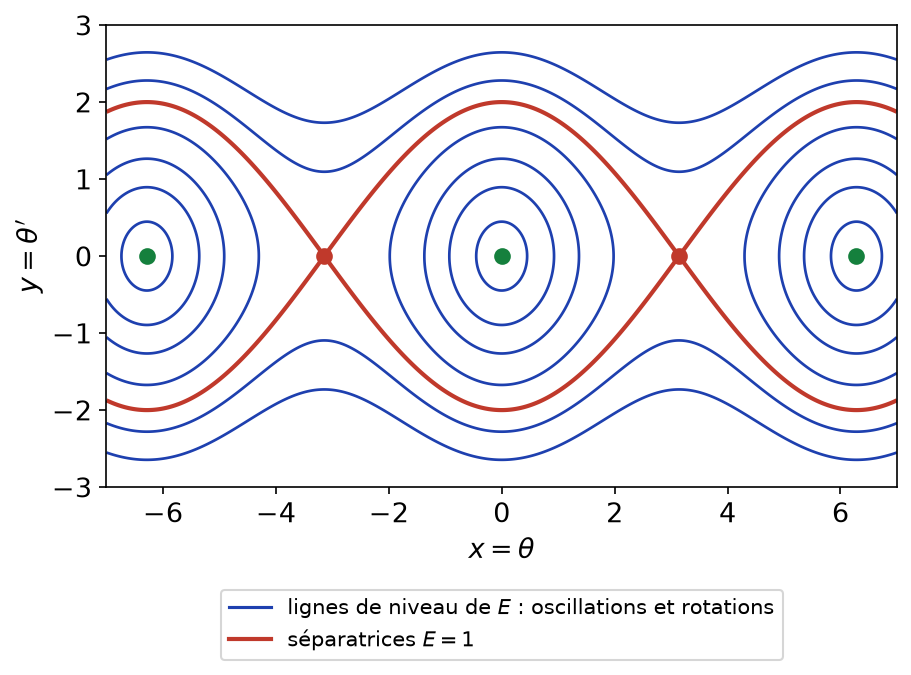
La figure ci-dessous représente les lignes de niveau de \(E\). Autour de \((0, 0)\), ce sont des courbes fermées : les oscillations. Au-dessus des séparatrices \(E = 1\), le pendule fait des tours complets.

Partie B : pendule amorti.
- Le système devient \(x^{\prime} = y\), \(y^{\prime} = -\gamma y – \sin x\). Le long d’une solution, \(\frac{\mathrm{d}}{\mathrm{d}t} E = y(-\gamma y – \sin x) + y \sin x\). Donc \(\frac{\mathrm{d}}{\mathrm{d}t} E = -\gamma y^2 \leq\, 0\) : le frottement dissipe l’énergie, qui décroît strictement tant que la vitesse n’est pas nulle.
- La jacobienne vaut \(\begin{pmatrix} 0 & 1 \\ -\cos x & -\gamma \end{pmatrix}\). En \((0, 0)\), le polynôme caractéristique est \(\lambda^2 + \gamma \lambda + 1\). Si ses racines sont réelles, leur somme \(-\gamma\) est négative et leur produit \(1\) positif : elles sont toutes deux négatives. Si elles sont complexes conjuguées, leur partie réelle vaut \(-\gamma/2 < 0\). Dans les deux cas, \((0, 0)\) est asymptotiquement stable. En \((\pi, 0)\), le polynôme vaut \(\lambda^2 + \gamma\lambda – 1\). Le produit des racines vaut \(-1\) : elles sont réelles et de signes opposés. Donc \((\pi, 0)\) est un col instable.
Point de méthode : quand la linéarisation donne des valeurs propres imaginaires pures, on cherche une quantité conservée ou dissipée, comme l’énergie.
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : équations différentielles, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur équations différentielles
- À maîtriser avant : Complétude, espaces de Banach et point fixe, Réduction de Jordan et décomposition de Dunford
- Chapitre précédent : Inversion locale, fonctions implicites et extrema liés
- Chapitre suivant : Fonctions holomorphes et formule de Cauchy
- Le même thème en L1 : équations différentielles, exercices de maths en L1
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3