Ce corrigé extrema L2 rédige chaque solution comme en partiel. Les hypothèses sont vérifiées, les théorèmes cités par leur nom et les calculs intermédiaires détaillés. Pour la différentiabilité, on isole le candidat linéaire puis on majore le reste. Pour les points critiques, on résout le système avec soin, puis on calcule rt − s².
Soyez vigilant sur trois points. D’abord, l’existence des dérivées partielles ne suffit jamais à conclure. Ensuite, un point dégénéré demande une étude directe du signe de l’accroissement. Enfin, sur un compact, les extrema peuvent se trouver sur la frontière, en des points non critiques. Des figures montrent les lignes de niveau, les domaines étudiés et les points obtenus.
Les énoncés se trouvent sur la page exercices de maths en L2 sur différentielle et extrema.
Corrigé de l’exercice 1 : Différentiabilité par la définition
- On développe : \[f(a+h,b+k) – f(a,b) = 2ah + h^2 + 3ak + 3bh + 3hk – k = (2a+3b)h + (3a-1)k + h^2 + 3hk.\] Posons \(L(h,k) = (2a+3b)h + (3a-1)k\), qui est linéaire, et \(N = \|(h,k)\|_2\). Comme \(|h| \leq\, N\) et \(|k| \leq\, N\), on obtient \(|h^2 + 3hk| \leq\, 4N^2\). Ainsi, le reste divisé par \(N\) est majoré par \(4N\), qui tend vers \(0\). Par définition, \(f\) est donc différentiable en \((a,b)\) et \(\mathrm{d}f_{(a,b)}(h,k) = (2a+3b)h + (3a-1)k\).
- Le taux d’accroissement vaut \(\dfrac{N(h,0) – N(0,0)}{h} = \dfrac{|h|}{h}\). Il vaut \(1\) pour \(h > 0\) et \(-1\) pour \(h < 0\) : il n’a pas de limite. Donc \(\partial_1 N(0,0)\) n’existe pas, et \(N\) n’est pas différentiable en \((0,0)\), puisqu’une fonction différentiable admet des dérivées partielles.
Point de méthode : le candidat à la différentielle se lit sur les termes de degré 1 du développement ; il reste ensuite à majorer les termes de degré au moins 2.
Corrigé de l’exercice 2 : Calcul de matrices jacobiennes
- Les trois composantes sont des fonctions polynomiales, exponentielles et trigonométriques : leurs dérivées partielles existent et sont continues. Donc \(F\) est de classe \(C^1\), donc différentiable. On trouve \[J_F(x,y) = \begin{pmatrix} 2xy x^2 \\ e^x \sin y e^x\cos y \\ 1 2y \end{pmatrix}, \qquad J_F(0, \tfrac{\pi}{2}) = \begin{pmatrix} 0 0 \\ 1 0 \\ 1 \pi \end{pmatrix}.\] La matrice obtenue est de taille \(3 \times 2\).
- On a \(\partial_x G = yz\), \(\partial_y G = xz\) et \(\partial_z G = xy + 2z\). En \((1,2,-1)\), on obtient \(\nabla G(1,2,-1) = (-2, -1, 0)\). Par conséquent, \(\mathrm{d}G_{(1,2,-1)}(h,k,l) = -2h – k\).
- D’abord, \(G(1,2,-1) = -2 + 1 = -1\). Ensuite, l’accroissement vaut \((h,k,l) = (0{,}01;\ -0{,}02;\ 0)\), donc \(\mathrm{d}G(h,k,l) = -0{,}02 + 0{,}02 = 0\). Ainsi \(G(1{,}01;\ 1{,}98;\ -1) \approx -1\). La valeur exacte vaut \(-1{,}9998 + 1 = -0{,}9998\) : l’erreur, de l’ordre de \(\|h\|^2\), est bien petite.
Corrigé de l’exercice 3 : Gradient et tangente à une ligne de niveau
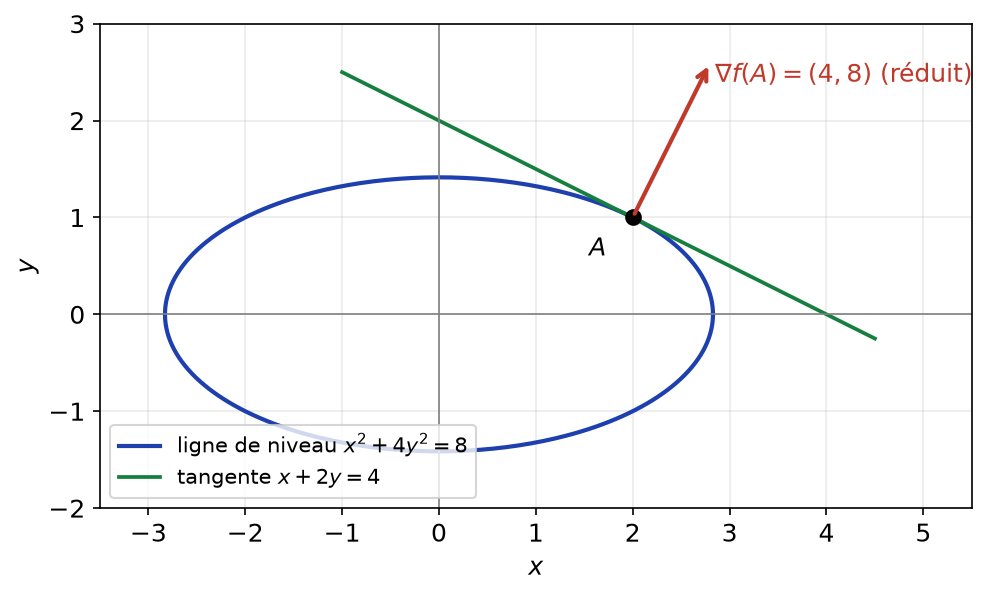
- On a \(f(A) = 4 + 4 = 8\). Le gradient vaut \(\nabla f(x,y) = (2x, 8y)\), donc \(\nabla f(A) = (4, 8)\).
- La fonction est polynomiale, donc différentiable. Ainsi \(D_u f(A) = \langle \nabla f(A), u \rangle = 4 \cdot \tfrac35 + 8 \cdot \tfrac45 = \tfrac{12 + 32}{5}\), soit \(D_u f(A) = \tfrac{44}{5}\).
- Pour \(u\) unitaire, l’inégalité de Cauchy-Schwarz donne \(D_u f(A) \leq\, \|\nabla f(A)\|_2 = \sqrt{16 + 64} = 4\sqrt5\). L’égalité a lieu pour \(u\) colinéaire de même sens que le gradient. Donc le maximum est atteint pour \(u = \tfrac{1}{\sqrt5}(1,2)\) et vaut \(4\sqrt5\).
- Pour tout \(\theta\), \(f(\gamma(\theta)) = 8\cos^2\theta + 4 \cdot 2\sin^2\theta = 8\). En dérivant avec la règle de la chaîne, \(0 = \langle \nabla f(\gamma(\theta)), \gamma^{\prime}(\theta)\rangle\). Le gradient est donc orthogonal au vecteur tangent \(\gamma^{\prime}(\theta)\). Or \(A = \gamma(\pi/4)\) et \(\gamma^{\prime}(\pi/4) = (-2, 1) \neq 0\). Par conséquent, la tangente en \(A\) est la droite passant par \(A\) et orthogonale à \((4,8)\) : \(4(x – 2) + 8(y-1) = 0\), c’est-à-dire \(x + 2y = 4\).
La figure ci-dessous montre la tangente obtenue et le gradient, orthogonal à la ligne de niveau au point \(A\).
Corrigé de l’exercice 4 : Dérivées partielles sans différentiabilité
- Pour \((x,y) \neq (0,0)\), on a \(x^2 \leq\, x^2 + y^2\), donc \(|f(x,y)| \leq\, |y|\). Quand \((x,y) \to (0,0)\), le majorant tend vers \(0\). Donc \(f\) est continue en \((0,0)\).
- Pour tout \(t\), \(f(t, 0) = 0\) et \(f(0,t) = 0\). Les taux d’accroissement sont nuls, donc \(\partial_1 f(0,0) = \partial_2 f(0,0) = 0\).
- Pour \(t \neq 0\), \[\frac{f(tu, tw) – f(0,0)}{t} = \frac{t^3 u^2 w}{t \cdot t^2 (u^2 + w^2)} = \frac{u^2 w}{u^2+w^2}.\] Ce quotient ne dépend pas de \(t\). Donc \(D_v f(0,0) = \dfrac{u^2 w}{u^2 + w^2}\).
- Supposons \(f\) différentiable en \((0,0)\). Alors \(\mathrm{d}f_{(0,0)}(h,k) = h\,\partial_1 f(0,0) + k\,\partial_2 f(0,0) = 0\). Ainsi, toutes les dérivées directionnelles seraient nulles. Or, pour \(v = (1,1)\), on trouve \(D_v f(0,0) = \tfrac12 \neq 0\). C’est absurde : \(f\) n’est pas différentiable en \((0,0)\), bien qu’elle soit continue et dérivable dans toutes les directions.
Point de méthode : une application \(v \mapsto D_v f(a)\) non linéaire suffit à prouver la non-différentiabilité.
Corrigé de l’exercice 5 : Une fonction de classe C1 sur R2
- Sur l’ouvert \(\mathbb{R}^2 \setminus \{(0,0)\}\), \(f\) est un quotient de polynômes dont le dénominateur ne s’annule pas. Elle y est donc de classe \(C^1\). Par la formule du quotient, \[\partial_1 f(x,y) = \frac{2xy^2(x^2+y^2) – x^2y^2 \cdot 2x}{(x^2+y^2)^2} = \frac{2xy^4}{(x^2+y^2)^2}.\] Par symétrie des rôles de \(x\) et \(y\), \(\partial_1 f = \dfrac{2xy^4}{(x^2+y^2)^2}\) et \(\partial_2 f = \dfrac{2x^4 y}{(x^2+y^2)^2}\).
- Comme \(f(t,0) = f(0,t) = 0\) pour tout \(t\), \(\partial_1 f(0,0) = \partial_2 f(0,0) = 0\).
- Pour \((x,y) \neq (0,0)\), on a \(y^4 \leq\, (x^2+y^2)^2\). Donc \(|\partial_1 f(x,y)| \leq\, 2|x|\), qui tend vers \(0 = \partial_1 f(0,0)\). De même, \(|\partial_2 f(x,y)| \leq\, 2|y|\). Ainsi, les deux dérivées partielles sont continues en \((0,0)\), et aussi ailleurs. Par conséquent, \(f\) est de classe \(C^1\) sur \(\mathbb{R}^2\).
- D’après le théorème « \(C^1\) implique différentiable », \(f\) est différentiable en \((0,0)\) et \(\mathrm{d}f_{(0,0)} = 0\).
Corrigé de l’exercice 6 : Différentiabilité selon un paramètre
- Pour tout \(t\), \(f_\alpha(t, 0) = 0 = f_\alpha(0,t)\). Donc \(\partial_1 f_\alpha(0,0) = \partial_2 f_\alpha(0,0) = 0\), quel que soit \(\alpha > 0\).
- D’abord, \((|x| – |y|)^2 \geq\, 0\) donne \(2|xy| \leq\, x^2 + y^2\). Le seul candidat pour la différentielle est l’application nulle. Notons \(N = \sqrt{x^2+y^2}\). Alors \[\frac{|f_\alpha(x,y)|}{N} \leq\, \frac{(N^2/2)^\alpha}{N} = 2^{-\alpha} N^{2\alpha – 1}.\] Si \(\alpha > \tfrac12\), l’exposant \(2\alpha – 1\) est strictement positif et le majorant tend vers \(0\). Donc \(f_\alpha\) est différentiable en \((0,0)\), de différentielle nulle, pour \(\alpha > \tfrac12\).
- Si \(f_\alpha\) était différentiable en \((0,0)\), sa différentielle serait nulle d’après la question 1. Il faudrait donc \(f_\alpha(x,y)/N \to 0\). Or, pour \(t > 0\), \[\frac{f_\alpha(t,t)}{\sqrt{2}\, t} = \frac{t^{2\alpha}}{\sqrt2\, t} = \frac{t^{2\alpha – 1}}{\sqrt2}.\] Pour \(\alpha = \tfrac12\), ce quotient vaut \(\tfrac{1}{\sqrt2}\) ; pour \(\alpha < \tfrac12\), il tend vers \(+\infty\). Dans les deux cas, il ne tend pas vers \(0\). Donc \(f_\alpha\) n’est pas différentiable en \((0,0)\) si \(\alpha \leq\, \tfrac12\).
Corrigé de l’exercice 7 : Différentiable mais pas de classe C1
- Pour \((x,y) \neq (0,0)\), \(|f(x,y)| \leq\, \rho^2\). Ainsi \(|f(x,y) – f(0,0)|/\rho \leq\, \rho \to 0\) : on a \(f(h) = f(0) + 0 + o(\|h\|)\). Donc \(f\) est différentiable en \((0,0)\) et \(\mathrm{d}f_{(0,0)} = 0\). En particulier, \(\partial_1 f(0,0) = 0\).
- Sur l’ouvert \(\mathbb{R}^2 \setminus\{(0,0)\}\), \(\rho\) est de classe \(C^1\) et strictement positive, avec \(\partial_1 \rho = x/\rho\). Par composition et produit, \(f\) y est de classe \(C^1\). La dérivée de \(u \mapsto \sin(1/u)\) vaut \(-\cos(1/u)/u^2\). Par conséquent, \[\partial_1 f(x,y) = 2x \sin\frac{1}{\rho} + \rho^2 \cdot \Big(-\frac{1}{\rho^2}\cos\frac1\rho\Big)\cdot \frac{x}{\rho} = 2x\sin\frac1\rho – \frac{x}{\rho}\cos\frac1\rho.\] Ainsi \(\partial_1 f(x,y) = 2x\sin(1/\rho) – (x/\rho)\cos(1/\rho)\).
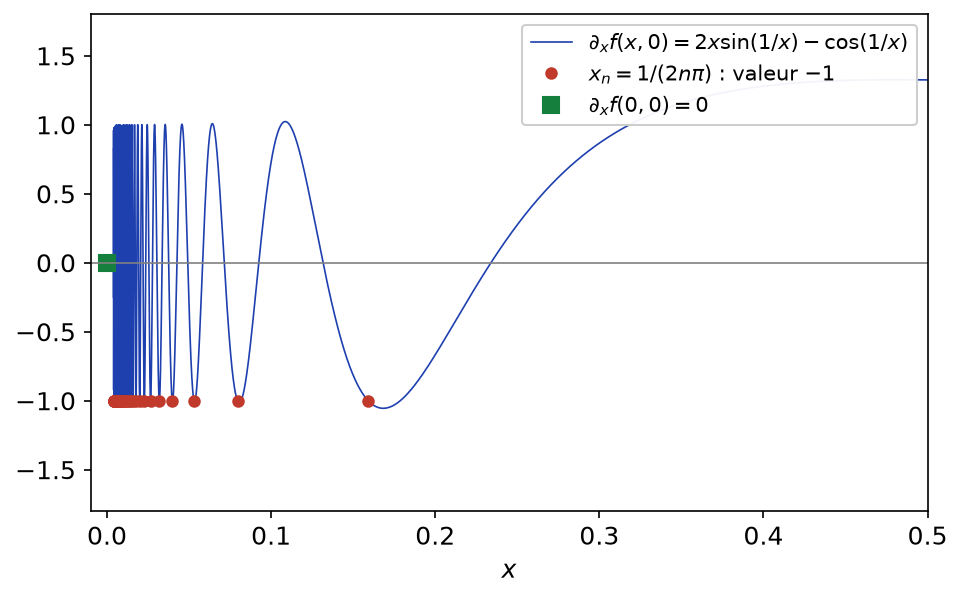
- Sur l’axe \((x, 0)\) avec \(x > 0\), on a \(\rho = x\), donc \(\partial_1 f(x,0) = 2x\sin(1/x) – \cos(1/x)\). Pour \(x_n = \tfrac{1}{2n\pi}\), on trouve \(\sin(2n\pi) = 0\) et \(\cos(2n\pi) = 1\), donc \(\partial_1 f(x_n, 0) = -1\). Or \((x_n, 0) \to (0,0)\) et \(\partial_1 f(0,0) = 0 \neq -1\). Donc \(\partial_1 f\) n’est pas continue en \((0,0)\). La fonction \(f\) est différentiable sur \(\mathbb{R}^2\) mais n’est pas de classe \(C^1\).
La figure suivante montre l’oscillation de \(\partial_1 f\) sur l’axe des abscisses : elle prend la valeur \(-1\) en chaque \(x_n\), aussi près de \(0\) qu’on veut.
Corrigé de l’exercice 8 : Coordonnées polaires et règle de la chaîne
- Les composantes de \(\varphi\) sont de classe \(C^1\), et \[J_\varphi(r,\theta) = \begin{pmatrix} \cos\theta -r\sin\theta \\ \sin\theta r\cos\theta\end{pmatrix}, \qquad \det J_\varphi = r\cos^2\theta + r\sin^2\theta = r.\] Le jacobien vaut \(r\).
- On a \(g = f \circ \varphi\). La règle de la chaîne donne \(J_g = J_f(\varphi(r,\theta))\, J_\varphi(r,\theta)\), où \(J_f = (\partial_1 f \ \ \partial_2 f)\). En effectuant le produit : \(\dfrac{\partial g}{\partial r} = \cos\theta\, \partial_1 f + \sin\theta\, \partial_2 f\) et \(\dfrac{\partial g}{\partial \theta} = -r\sin\theta\, \partial_1 f + r\cos\theta\, \partial_2 f\).
- Notons \(c = \cos\theta\), \(s = \sin\theta\), \(P = \partial_1 f\) et \(Q = \partial_2 f\). Alors \[\Big(\frac{\partial g}{\partial r}\Big)^2 + \frac{1}{r^2}\Big(\frac{\partial g}{\partial\theta}\Big)^2 = (cP + sQ)^2 + (-sP + cQ)^2 = (c^2+s^2)P^2 + (s^2 + c^2) Q^2.\] Les doubles produits \(2csPQ\) et \(-2csPQ\) s’éliminent. Ainsi la somme vaut \(P^2 + Q^2 = \|\nabla f\|_2^2\).
- Ici \(\partial_1 f = 2x\) et \(\partial_2 f = -2y\). D’une part, la formule donne \(\dfrac{\partial g}{\partial r} = 2r\cos^2\theta – 2r\sin^2\theta = 2r\cos(2\theta)\). D’autre part, en dérivant \(r^2\cos(2\theta)\), on trouve aussi \(2r\cos(2\theta)\). De même, la formule donne \(\dfrac{\partial g}{\partial\theta} = -2r^2\sin\theta\cos\theta – 2r^2\cos\theta\sin\theta = -2r^2\sin(2\theta)\). C’est bien la dérivée de \(r^2\cos(2\theta)\) par rapport à \(\theta\). Les deux formules sont vérifiées.
Corrigé de l’exercice 9 : Jacobienne d’une composée
- On a \(J_F(x,y) = \begin{pmatrix} y x \\ 1 1\end{pmatrix}\), donc \(J_F(1,2) = \begin{pmatrix} 2 1 \\ 1 1\end{pmatrix}\). Ensuite, \(F(1,2) = (2,3)\) et \(J_G(u,v) = \begin{pmatrix} 2u 1 \\ v u\end{pmatrix}\). Donc \(J_G(2,3) = \begin{pmatrix} 4 1 \\ 3 2\end{pmatrix}\).
- Les applications \(F\) et \(G\) sont polynomiales, donc différentiables. Par la règle de la chaîne, \[J_{G\circ F}(1,2) = J_G(2,3)\, J_F(1,2) = \begin{pmatrix} 4 1 \\ 3 2\end{pmatrix}\begin{pmatrix} 2 1 \\ 1 1\end{pmatrix} = \begin{pmatrix} 9 5 \\ 8 5\end{pmatrix}.\] On obtient \(J_{G \circ F}(1,2) = \begin{pmatrix} 9 5 \\ 8 5 \end{pmatrix}\).
- Directement, \(G \circ F(x,y) = (x^2y^2 + x + y,\ x^2 y + xy^2)\). Les dérivées partielles de la première composante sont \(2xy^2 + 1\) et \(2x^2y + 1\), soit \(9\) et \(5\) en \((1,2)\). Celles de la seconde sont \(2xy + y^2\) et \(x^2 + 2xy\), soit \(8\) et \(5\). Le résultat est confirmé.
Corrigé de l’exercice 10 : Inégalité des accroissements finis
- On a \(\nabla f(x,y) = (\cos x\cos y,\ -\sin x \sin y)\). Comme \(\cos^2 y \leq\, 1\) et \(\sin^2 y \leq\, 1\), \[\|\nabla f(x,y)\|_2^2 = \cos^2 x \cos^2 y + \sin^2 x\sin^2 y \leq\, \cos^2 x + \sin^2 x = 1.\] Donc \(\|\nabla f\|_2 \leq\, 1\) sur \(\mathbb{R}^2\).
- La fonction \(f\) est de classe \(C^1\) sur le convexe \(\mathbb{R}^2\). L’inégalité des accroissements finis, avec \(M = 1\), donne \(|f(a,b) – f(c,d)| \leq\, \|(a,b) – (c,d)\|_2\). C’est exactement l’inégalité demandée.
- Fixons \(x_0 \in U\). Pour \(x \in U\), le segment \([x_0, x]\) est inclus dans \(U\) par convexité. Sur ce segment, \(\|\nabla g\|_2 = 0\). L’inégalité des accroissements finis avec \(M = 0\) donne \(|g(x) – g(x_0)| \leq\, 0\). Donc \(g(x) = g(x_0)\) pour tout \(x\) : \(g\) est constante.
- Sur \(V\), \(h\) vaut \(1\) sur le demi-plan \(x > 0\) et \(-1\) sur le demi-plan \(x < 0\). Elle est localement constante, donc \(\nabla h = 0\) sur \(V\). Pourtant \(h\) n’est pas constante. Il n’y a pas de contradiction : \(V\) n’est pas convexe (ni même connexe). Le segment qui joint \((-1,0)\) à \((1,0)\) sort de \(V\), et l’argument de la question 3 tombe.
Corrigé de l’exercice 11 : Théorème de Schwarz et matrice hessienne
- La fonction \((x,y) \mapsto x^3y^2\) est polynomiale. De plus, \((x,y) \mapsto e^{xy}\) est la composée de l’exponentielle et d’un polynôme. Toutes leurs dérivées partielles, à tout ordre, existent et sont continues. Donc \(f\) est de classe \(C^2\).
- D’abord, \(\partial_1 f = 3x^2y^2 + ye^{xy}\) et \(\partial_2 f = 2x^3 y + xe^{xy}\). Ensuite : \[\begin{aligned} \partial_1^2 f = 6xy^2 + y^2 e^{xy}, \qquad \partial_2^2 f = 2x^3 + x^2 e^{xy},\\ \partial_2\partial_1 f = 6x^2 y + e^{xy} + xye^{xy}, \qquad \partial_1\partial_2 f = 6x^2y + e^{xy} + xye^{xy}. \end{aligned}\] Les dérivées croisées sont égales, conformément au théorème de Schwarz.
- En \((1,0)\) : \(\partial_1^2 f = 0\), \(\partial_2^2 f = 2 + 1 = 3\) et \(\partial_1\partial_2 f = 0 + 1 + 0 = 1\). Donc \(H_f(1,0) = \begin{pmatrix} 0 1 \\ 1 3\end{pmatrix}\).
Corrigé de l’exercice 12 : Un contre-exemple au théorème de Schwarz
- Pour \((x,y) \neq (0,0)\), \(|x^2 – y^2| \leq\, x^2 + y^2\), donc \(|f(x,y)| \leq\, |xy|\). Ce majorant tend vers \(0\) en \((0,0)\), d’où la continuité en l’origine. Ailleurs, \(f\) est un quotient de fonctions continues à dénominateur non nul. Donc \(f\) est continue sur \(\mathbb{R}^2\).
- Soit \(y \neq 0\). Pour \(h \neq 0\), \[\frac{f(h,y) – f(0,y)}{h} = \frac{y(h^2 – y^2)}{h^2 + y^2} \xrightarrow[h \to 0]{ \frac{y(-y^2)}{y^2} = -y.\] Pour \(y = 0\), \(f(h,0) = 0\), donc \(\partial_1 f(0,0) = 0 = -0\). Ainsi \(\partial_1 f(0,y) = -y\) pour tout \(y\). De même, pour \(x \neq 0\), \(\dfrac{f(x,k)}{k} = \dfrac{x(x^2-k^2)}{x^2+k^2} \to x\), et le cas \(x = 0\) est immédiat. Donc \(\partial_2 f(x,0) = x\).
- La fonction \(y \mapsto \partial_1 f(0,y) = -y\) a pour dérivée \(-1\). Donc \(\partial_2\partial_1 f(0,0) = -1\). De même, \(x \mapsto \partial_2 f(x,0) = x\) a pour dérivée \(1\), donc \(\partial_1\partial_2 f(0,0) = 1\).
- Les dérivées croisées diffèrent en \((0,0)\). D’après le théorème de Schwarz, \(f\) n’est pas de classe \(C^2\) : au moins une dérivée seconde croisée n’est pas continue en l’origine.
Point de méthode : pour calculer une dérivée seconde croisée en un point singulier, calculez d’abord la dérivée première sur toute une droite, puis dérivez cette fonction d’une variable.
Corrigé de l’exercice 13 : Formule de Taylor-Young à l’ordre 2
- La fonction \(f\) est de classe \(C^2\). En \((0,0)\) : \(f = 1\), \(\partial_1 f = e^x\cos y = 1\), \(\partial_2 f = -e^x\sin y = 0\). Ensuite, \(r = e^x\cos y = 1\), \(s = -e^x \sin y = 0\) et \(t = -e^x \cos y = -1\). Par la formule de Taylor-Young : \(e^x\cos y = 1 + x + \tfrac12(x^2 – y^2) + o(x^2+y^2)\).
- Avec \(x = 0{,}1\) et \(y = 0{,}05\) : \(1 + 0{,}1 + \tfrac12(0{,}01 – 0{,}0025) = 1{,}10375\). Donc \(f(0{,}1;\ 0{,}05) \approx 1{,}10375\). La calculatrice donne environ \(1{,}10379\) : l’écart est de l’ordre de \(4 \times 10^{-5}\).
- D’après la question 1, \(\dfrac{e^x\cos y – 1 – x}{x^2+y^2} = \dfrac{x^2 – y^2}{2(x^2+y^2)} + o(1)\). Sur l’axe \(y = 0\), le quotient tend vers \(\tfrac12\). En revanche, sur l’axe \(x = 0\), il tend vers \(-\tfrac12\). Il n’y a donc pas de limite en \((0,0)\).
- Posons \(u = x + 2y\). Pour \(u\) proche de \(0\), \(\ln(1+u) = u – \tfrac{u^2}{2} + o(u^2)\), et \(u^2 \leq\, 5(x^2+y^2)\) par Cauchy-Schwarz. Donc \(g(x,y) = x + 2y – \tfrac12(x^2 + 4xy + 4y^2) + o(x^2+y^2)\). Par unicité du développement, \(g(x,y) = x + 2y – \tfrac{x^2}{2} – 2xy – 2y^2 + o(x^2+y^2)\) et \(H_g(0,0) = \begin{pmatrix} -1 -2 \\ -2 -4\end{pmatrix}\). On peut le vérifier : \(\partial_1^2 g = -\dfrac{1}{(1+x+2y)^2}\), \(\partial_1\partial_2 g = -\dfrac{2}{(1+x+2y)^2}\) et \(\partial_2^2 g = -\dfrac{4}{(1+x+2y)^2}\).
Corrigé de l’exercice 14 : Points critiques d’un polynôme de degré 3
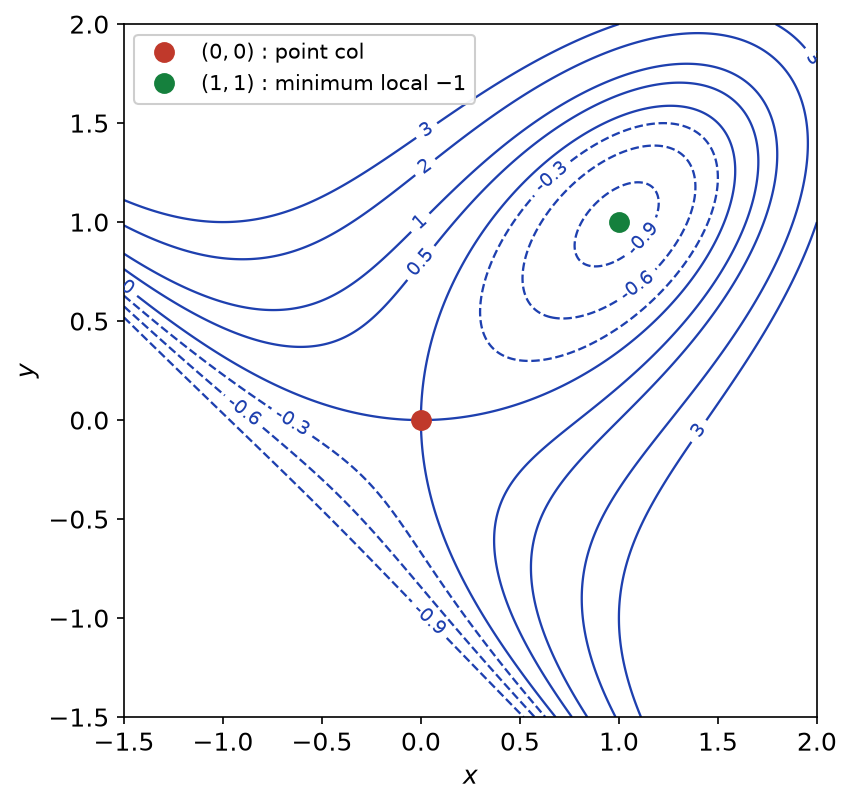
- On a \(\partial_1 f = 3x^2 – 3y\) et \(\partial_2 f = 3y^2 – 3x\). Un point critique vérifie \(y = x^2\) et \(x = y^2\). Ainsi \(x = x^4\), soit \(x(x^3 – 1) = 0\), donc \(x = 0\) ou \(x = 1\). Les points critiques sont \((0,0)\) et \((1,1)\).
- Les dérivées secondes valent \(r = 6x\), \(s = -3\), \(t = 6y\). En \((0,0)\) : \(rt – s^2 = -9 < 0\), donc \((0,0)\) est un point col. En \((1,1)\) : \(rt – s^2 = 36 – 9 = 27 > 0\) et \(r = 6 > 0\), donc \((1,1)\) est un minimum local strict, de valeur \(f(1,1) = -1\).
- On a \(f(x, 0) = x^3\), qui tend vers \(+\infty\) en \(+\infty\) et vers \(-\infty\) en \(-\infty\). Ainsi \(f\) n’est ni majorée ni minorée. Elle n’a pas d’extremum global : le minimum en \((1,1)\) est seulement local.
Les lignes de niveau représentées ci-dessous confirment l’analyse. Autour de \((1,1)\), elles forment des courbes fermées emboîtées ; en \((0,0)\), la ligne de niveau \(0\) se croise elle-même, ce qui est typique d’un col.
Corrigé de l’exercice 15 : Un point critique dégénéré
- On a \(\partial_1 f = 4x^3 – 4(x-y)\) et \(\partial_2 f = 4y^3 + 4(x-y)\). En ajoutant les deux équations d’un point critique, \(x^3 + y^3 = 0\). Or \(x^3 + y^3 = (x+y)(x^2 – xy + y^2)\), et \(x^2 – xy + y^2 = (x – \tfrac y2)^2 + \tfrac34 y^2\) ne s’annule qu’en \((0,0)\). Dans tous les cas, \(y = -x\). La première équation devient \(4x^3 – 8x = 0\), soit \(x(x^2 – 2) = 0\). Les points critiques sont \((0,0)\), \((\sqrt2, -\sqrt2)\) et \((-\sqrt2, \sqrt2)\).
- On a \(r = 12x^2 – 4\), \(s = 4\) et \(t = 12y^2 – 4\). Aux deux points non nuls, \(r = t = 20\), donc \(rt – s^2 = 400 – 16 = 384 > 0\) avec \(r > 0\). Ce sont deux minima locaux stricts, de valeur \(f = 4 + 4 – 2(2\sqrt2)^2 = -8\).
- En \((0,0)\), \(r = t = -4\) et \(s = 4\), donc \(rt – s^2 = 0\) : le critère ne conclut pas. D’une part, \(f(x,x) = 2x^4 > 0\) pour \(x \neq 0\). D’autre part, \(f(x,0) = x^4 – 2x^2 = x^2(x^2 – 2) < 0\) pour \(0 < |x| < \sqrt2\). Ainsi \(f\) prend des valeurs strictement positives et strictement négatives aussi près qu’on veut de l’origine, où elle vaut \(0\). Le point \((0,0)\) n’est pas un extremum local.
- D’abord, \((x^2 – y^2)^2 \geq\, 0\) donne \(x^4 + y^4 \geq\, \tfrac12 s^2\). Ensuite, \((x-y)^2 \leq\, (x-y)^2 + (x+y)^2 = 2s\). Par conséquent, \[f(x,y) \geq\, \frac12 s^2 – 4s = \frac12 (s – 4)^2 – 8 \geq\, -8.\] Comme \(f(\sqrt2, -\sqrt2) = -8\), le minimum global de \(f\) vaut \(-8\), atteint en \((\sqrt2,-\sqrt2)\) et \((-\sqrt2,\sqrt2)\).
Corrigé de l’exercice 16 : Extremum d’une fonction de trois variables
- Le gradient vaut \((2x + 2y + 2z – 2,\ 4y + 2x,\ 6z + 2x)\). Les deux dernières équations donnent \(y = -\tfrac{x}{2}\) et \(z = -\tfrac{x}{3}\). La première devient \(x – \tfrac x2 – \tfrac x3 = 1\), soit \(\tfrac{x}{6} = 1\). Le seul point critique est \(M_0 = (6, -3, -2)\).
- Les dérivées secondes sont constantes : \[H_f = \begin{pmatrix} 2 2 2 \\ 2 4 0 \\ 2 0 6\end{pmatrix}.\] La hessienne ne dépend pas du point.
- On développe : \((x+y+z)^2 = x^2 + y^2 + z^2 + 2xy + 2xz + 2yz\) et \((y-z)^2 + z^2 = y^2 – 2yz + 2z^2\). La somme vaut \(x^2 + 2y^2 + 3z^2 + 2xy + 2xz = q(x,y,z)\). Si \(q(v) = 0\), les trois carrés sont nuls : \(z = 0\), puis \(y = 0\), puis \(x = 0\). Donc \(q(v) > 0\) pour \(v \neq 0\).
- Notons \(B\) la forme bilinéaire symétrique associée à \(q\). Alors \(f(M) = q(M) – 2x\). Pour \(v = (v_1, v_2, v_3)\), \[f(M_0 + v) = q(M_0) + 2B(M_0, v) + q(v) – 2x_0 – 2v_1 = f(M_0) + \langle \nabla f(M_0), v\rangle + q(v).\] Comme \(\nabla f(M_0) = 0\), on obtient \(f(M_0 + v) = f(M_0) + q(v) \geq\, f(M_0)\), avec égalité seulement si \(v = 0\). Enfin, \(q(M_0) = 1 + 1 + 4 = 6\), donc \(f(M_0) = 6 – 12 = -6\). \(M_0\) est un minimum global strict, de valeur \(-6\).
Corrigé de l’exercice 17 : Extrema sur le disque unité
- Le disque fermé \(D\) est fermé et borné dans \(\mathbb{R}^2\), donc compact. De plus, \(f\) est polynomiale, donc continue. D’après le théorème des bornes atteintes, \(f\) admet un maximum et un minimum sur \(D\).
- Le gradient vaut \((2x – 1,\ 4y)\). Il s’annule seulement en \((\tfrac12, 0)\), qui est bien intérieur à \(D\). Le seul point critique intérieur est \((\tfrac12, 0)\), où \(f = \tfrac14 – \tfrac12 = -\tfrac14\).
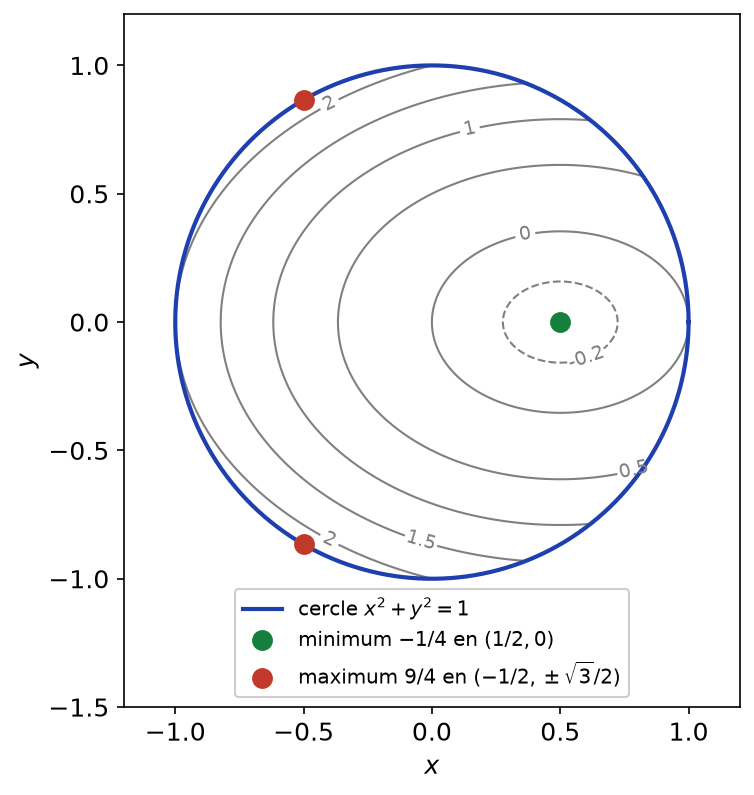
- Sur le cercle, posons \(x = \cos\theta\) et \(y = \sin\theta\). Alors \(f = \cos^2\theta + 2\sin^2\theta – \cos\theta = 2 – \cos^2\theta – \cos\theta\). Avec \(u = \cos\theta \in [-1,1]\), on étudie \(\psi(u) = 2 – u^2 – u\). Sa dérivée \(-2u – 1\) s’annule en \(u = -\tfrac12\), où \(\psi = 2 – \tfrac14 + \tfrac12 = \tfrac94\). Aux bornes, \(\psi(1) = 0\) et \(\psi(-1) = 2\). Sur le cercle, \(f\) varie entre \(0\), atteint en \((1,0)\), et \(\tfrac94\), atteint en \((-\tfrac12, \pm\tfrac{\sqrt3}{2})\).
- Un extremum sur \(D\) est atteint soit en un point critique intérieur, soit sur le cercle. On compare donc \(-\tfrac14\), \(0\) et \(\tfrac94\). Le minimum vaut \(-\tfrac14\), atteint en \((\tfrac12, 0)\) ; le maximum vaut \(\tfrac94\), atteint en \((-\tfrac12, \tfrac{\sqrt3}{2})\) et \((-\tfrac12, -\tfrac{\sqrt3}{2})\).
La figure ci-dessous situe ces trois points parmi les lignes de niveau de \(f\) restreintes au disque.
Corrigé de l’exercice 18 : Maximum d’un produit sur un triangle
- L’ensemble \(T\) est défini par trois inégalités larges entre fonctions continues : il est fermé. De plus, il est inclus dans \([0,3]^2\), donc borné. Ainsi \(T\) est compact. Comme \(f\) est continue, \(f\) atteint ses bornes sur \(T\).
- La frontière est formée des trois côtés, sur lesquels \(x = 0\), \(y = 0\) ou \(x + y = 3\). Dans chaque cas, un facteur du produit est nul. Donc \(f = 0\) sur toute la frontière.
- À l’intérieur, \(x > 0\), \(y > 0\) et \(x + y < 3\), donc \(f > 0\). On a \(\partial_1 f = y(3 – 2x – y)\) et \(\partial_2 f = x(3 – x – 2y)\). Comme \(x, y > 0\), un point critique intérieur vérifie \(2x + y = 3\) et \(x + 2y = 3\). En soustrayant, \(x = y\), puis \(3x = 3\). Le seul point critique intérieur est \((1,1)\), où \(f = 1\). On compare avec la valeur \(0\) prise sur la frontière. Le maximum vaut \(1\), atteint en \((1,1)\) ; le minimum vaut \(0\), atteint sur toute la frontière.
- Soient \(a, b, c \geq\, 0\) et \(S = a+b+c\). Si \(S = 0\), alors \(a = b = c = 0\) et l’inégalité est une égalité. Sinon, posons \(x = \tfrac{3a}{S}\) et \(y = \tfrac{3b}{S}\). Alors \((x,y) \in T\) et \(3 – x – y = \tfrac{3c}{S}\). La question 3 donne \(\tfrac{27abc}{S^3} = f(x,y) \leq\, 1\). Donc \(abc \leq\, \big(\tfrac{a+b+c}{3}\big)^3\) : c’est l’inégalité arithmético-géométrique pour trois nombres.
Corrigé de l’exercice 19 : Droite des moindres carrés
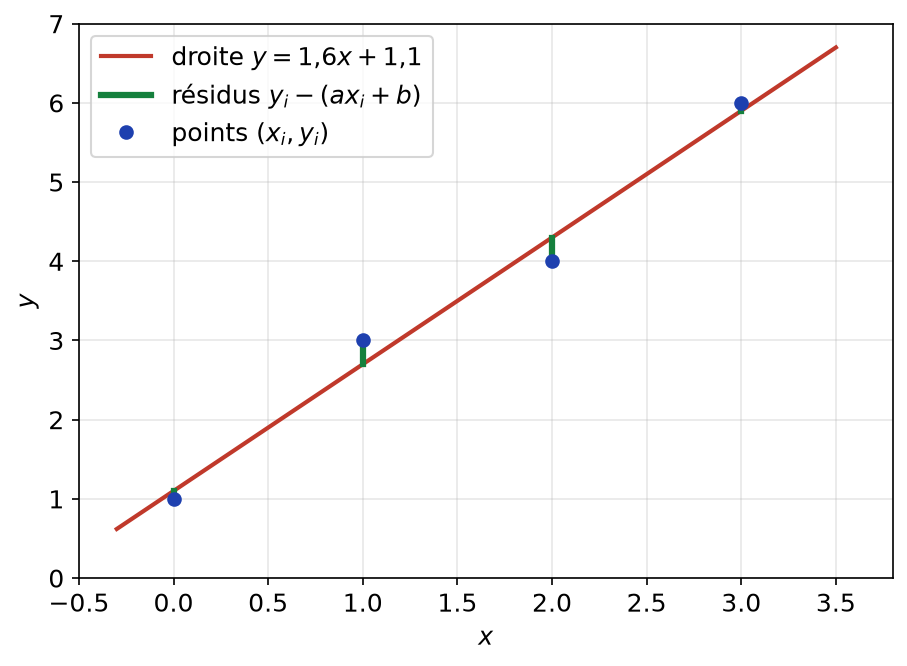
- La fonction \(S\) est polynomiale en \((a,b)\). On a \[\partial_a S = -2\sum_i x_i(y_i – ax_i – b), \qquad \partial_b S = -2 \sum_i (y_i – ax_i – b).\] Avec \(\sum x_i = 6\), \(\sum y_i = 14\), \(\sum x_i^2 = 14\) et \(\sum x_i y_i = 0 + 3 + 8 + 18 = 29\), un point critique vérifie \(14a + 6b = 29\) et \(6a + 4b = 14\).
- La seconde équation donne \(b = \tfrac{14 – 6a}{4} = 3{,}5 – 1{,}5a\). En reportant, \(14a + 21 – 9a = 29\), donc \(5a = 8\). On obtient \(a = 1{,}6\) et \(b = 1{,}1\).
- Les dérivées secondes sont constantes : \(\partial_a^2 S = 2\sum x_i^2 = 28\), \(\partial_a\partial_b S = 2\sum x_i = 12\) et \(\partial_b^2 S = 2 \cdot 4 = 8\). Ainsi \(rt – s^2 = 224 – 144 = 80 > 0\) et \(r = 28 > 0\). Le point \((1{,}6;\ 1{,}1)\) est un minimum local strict.
- Comme \(S\) est un polynôme de degré 2, sa formule de Taylor en \((a_0, b_0) = (1{,}6;\ 1{,}1)\) est exacte, sans reste. Le gradient y étant nul, \[S(a_0 + h, b_0 + k) = S(a_0,b_0) + 14h^2 + 12hk + 4k^2 = S(a_0, b_0) + 4\Big(k + \frac{3h}{2}\Big)^2 + 5h^2.\] Le terme ajouté est positif, et nul seulement si \(h = k = 0\). Le minimum est donc global ; il vaut \(0{,}01 + 0{,}09 + 0{,}09 + 0{,}01 = 0{,}2\). La droite des moindres carrés est \(y = 1{,}6x + 1{,}1\).
La figure ci-dessous représente cette droite et les résidus verticaux, dont la somme des carrés est minimale.
Corrigé de l’exercice 20 : Problème, étude complète d’une fonction
- La fonction \(f\) est le produit d’un polynôme et de la composée de l’exponentielle avec un polynôme. Elle est donc de classe \(C^2\) (et même \(C^\infty\)). Ensuite, \(x\) et \(y\) n’interviennent que par \(x^2\) et \(y^2\), donc \(f(-x,y) = f(x,-y) = f(x,y)\). Enfin, échanger \(x\) et \(y\) change \(x^2 – y^2\) en son opposé : \(f(y,x) = -f(x,y)\).
- Notons \(E = e^{-x^2-y^2}\), de sorte que \(\partial_1 E = -2xE\). Par la formule du produit, \(\partial_1 f = 2xE – 2x(x^2-y^2)E = 2x(1 – x^2 + y^2)E\). De même, \(\partial_2 f = -2yE – 2y(x^2 – y^2)E\), donc \(\partial_2 f = -2y(1 + x^2 – y^2)E\).
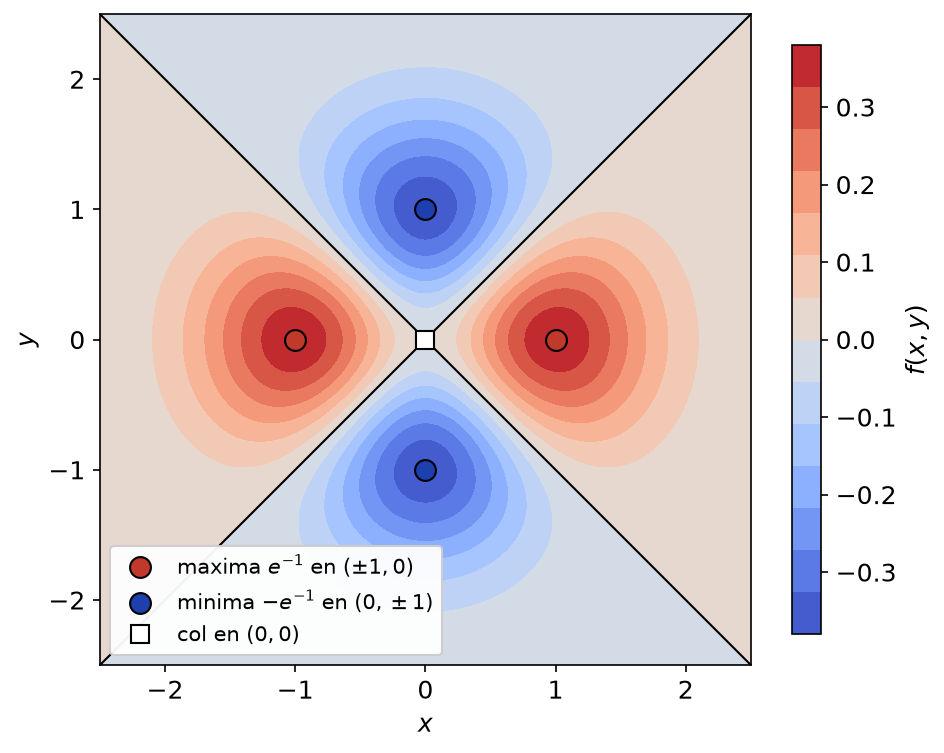
- Comme \(E > 0\), un point critique vérifie « \(x = 0\) ou \(x^2 – y^2 = 1\) » et « \(y = 0\) ou \(y^2 – x^2 = 1\) ». Le cas \(x^2 – y^2 = 1\) et \(y^2 – x^2 = 1\) est impossible, car la somme donnerait \(0 = 2\). Il reste trois cas. Si \(x = 0\) et \(y = 0\), on obtient l’origine. Si \(x = 0\) et \(y^2 = 1\), on obtient \((0, \pm1)\). Si \(y = 0\) et \(x^2 = 1\), on obtient \((\pm 1, 0)\). Les points critiques sont \((0,0)\), \((\pm1, 0)\) et \((0, \pm1)\).
- On dérive \(\partial_1 f = 2x(1 – x^2 + y^2)E\). Par rapport à \(x\) : \(\partial_1^2 f = \big[2(1 – x^2+y^2) – 4x^2\big]E – 4x^2(1 – x^2 + y^2)E\). En \((1,0)\), on obtient \(r = (0 – 4)e^{-1} = -4e^{-1}\). Par rapport à \(y\) : \(\partial_2\partial_1 f = 4xyE – 4xy(1 – x^2 + y^2)E\), qui s’annule en \((1,0)\). De même, \(\partial_2^2 f = \big[-2(1 + x^2 – y^2) + 4y^2\big]E + 4y^2(1+x^2-y^2)E\), qui vaut \(-4e^{-1}\) en \((1,0)\). Ainsi \(H_f(1,0) = -4e^{-1} I_2\), avec \(rt – s^2 = 16e^{-2} > 0\) et \(r < 0\). Le point \((1,0)\) est un maximum local strict, de valeur \(e^{-1}\). Par la symétrie \(f(-x,y) = f(x,y)\), \((-1,0)\) est aussi un maximum local strict. Enfin, pour \((x,y)\) proche de \((0,1)\), le point \((y,x)\) est proche de \((1,0)\). Ainsi \(f(x,y) = -f(y,x) \geq\, -f(1,0) = f(0,1)\). La symétrie \(f(x,-y) = f(x,y)\) traite ensuite \((0,-1)\). Les points \((0,\pm1)\) sont des minima locaux stricts, de valeur \(-e^{-1}\).
- En \((0,0)\), les formules précédentes donnent \(r = 2\), \(s = 0\) et \(t = -2\). Donc \(rt – s^2 = -4 < 0\). L’origine est un point col. On le voit aussi directement : \(f(x,0) = x^2e^{-x^2} > 0\) et \(f(0,y) = -y^2 e^{-y^2} < 0\) pour \(x, y \neq 0\).
- La fonction \(\phi(s) = se^{-s}\) a pour dérivée \((1 – s)e^{-s}\). Elle croît sur \([0,1]\) et décroît sur \([1, +\infty[\). Son maximum sur \([0, +\infty[\) vaut donc \(\phi(1) = e^{-1}\). Ensuite, avec \(s = x^2 + y^2\), on a \(|x^2 – y^2| \leq\, s\), donc \(|f(x,y)| \leq\, se^{-s} \leq\, e^{-1}\). Or \(f(\pm1, 0) = e^{-1}\) et \(f(0, \pm1) = -e^{-1}\). Le maximum global de \(f\) vaut \(e^{-1}\), atteint en \((\pm1,0)\) ; le minimum global vaut \(-e^{-1}\), atteint en \((0,\pm1)\).
La figure ci-dessous résume l’étude : deux sommets rouges, deux cuvettes bleues et un col au centre, sur les diagonales où \(f\) s’annule.
Point de méthode : dans une étude globale, exploitez les symétries pour réduire les calculs de hessienne, puis cherchez une majoration qui atteint le cas d’égalité.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : différentielle et extrema, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur différentielle et extrema
- À maîtriser avant : Plusieurs variables : limites et dérivées partielles
- Chapitre précédent : Plusieurs variables : limites et dérivées partielles
- Chapitre suivant : Espaces probabilisés et conditionnement
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3