Ce corrigé compacité spé rédige chaque solution comme en devoir surveillé. Les hypothèses sont vérifiées avant chaque théorème : compacité de la partie, continuité de la fonction, dimension finie de l’espace. Les résultats sont cités par leur nom, comme le théorème des bornes atteintes ou le théorème de Heine.
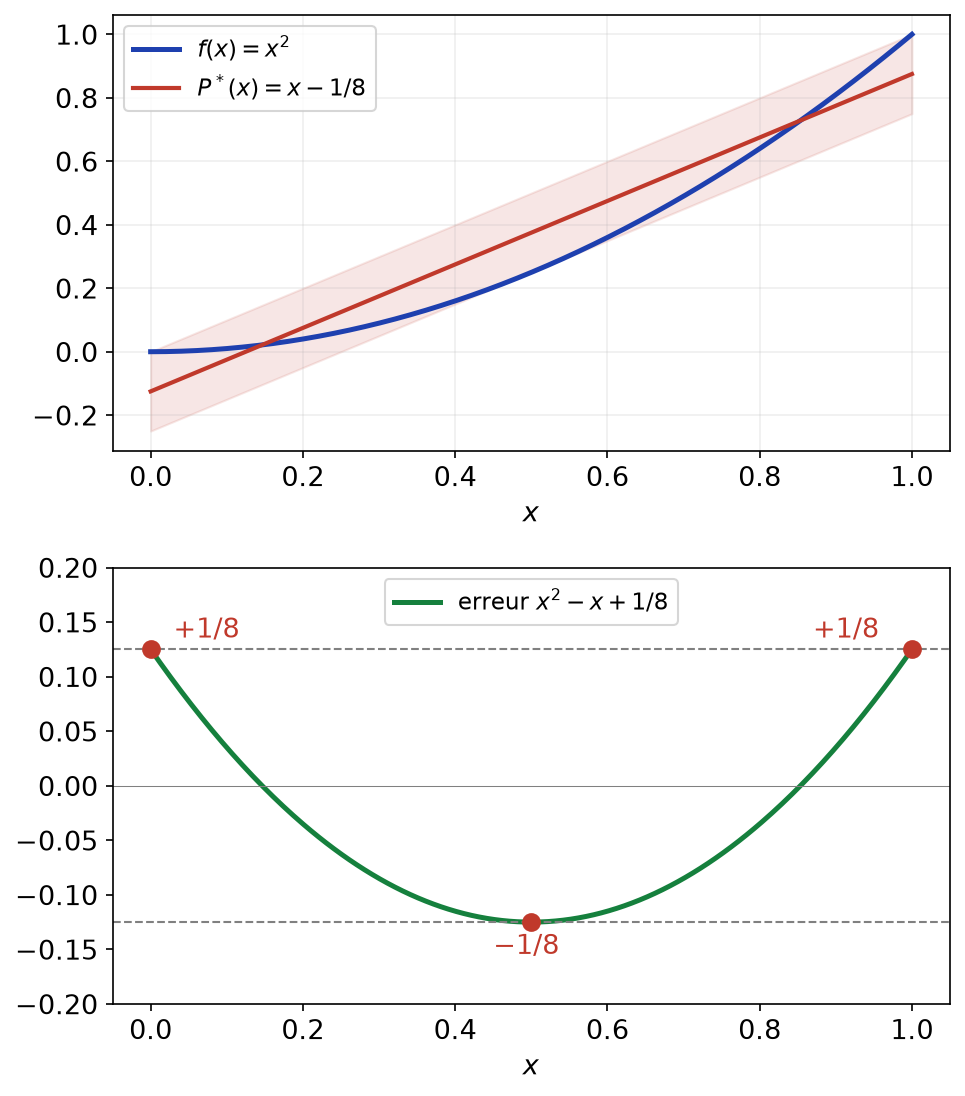
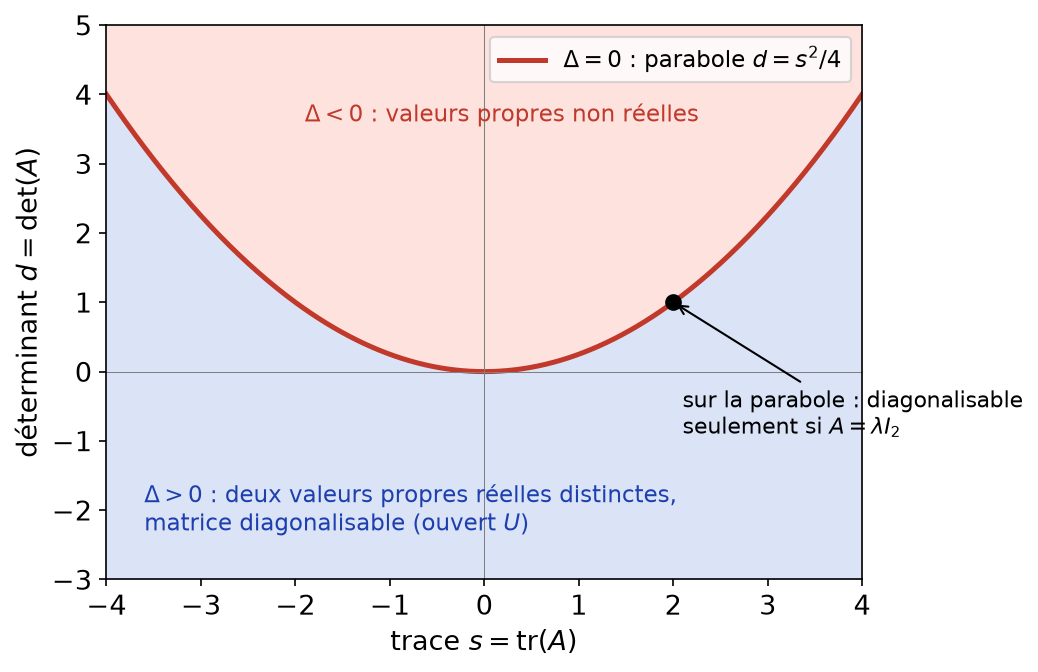
Soyez vigilant sur trois points. D’abord, un fermé borné n’est compact qu’en dimension finie. Ensuite, un argument d’extremum demande de se ramener à un compact contenant un point de référence. Enfin, pour la connexité par arcs, un chemin doit rester dans la partie étudiée à chaque instant. Des figures illustrent les solutions : lignes de niveau, chemin évitant les racines d’un polynôme, meilleure approximation affine et plan trace-déterminant.
Les énoncés se trouvent sur la page exercices de maths spé sur compacité et connexité par arcs.
Corrigé de l’exercice 1 : Compacité par la définition séquentielle
- Soit \((u_k)\) une suite d’éléments de \(A\). Deux cas se présentent. D’abord, si une valeur de \(A\) est prise une infinité de fois, la sous-suite constante correspondante converge vers cette valeur, qui est dans \(A\). Sinon, chaque valeur n’est prise qu’un nombre fini de fois. Pour tout \(N\), il n’y a alors qu’un nombre fini d’indices \(k\) tels que \(u_k \geq\, 1/N\), car \(A \cap [1/N, 1]\) est fini. On construit donc par récurrence \(\varphi(k) > \varphi(k – 1)\) tel que \(u_{\varphi(k)} < 1/k\). Ainsi \(0 \leq\, u_{\varphi(k)} < 1/k\), et la sous-suite converge vers \(0 \in A\). Toute suite de \(A\) a une valeur d’adhérence dans \(A\) : \(A\) est compacte.
- La suite \((1/n)\) est à valeurs dans \(B\) et converge vers \(0\). Par conséquent, toutes ses sous-suites convergent vers \(0\), qui n’appartient pas à \(B\). Aucune sous-suite ne converge dans \(B\) : \(B\) n’est pas compacte.
- Soit \(q_n\) la troncature décimale à \(10^{-n}\) près de \(\sqrt{2}/2\). C’est un rationnel de \([0, 1]\), et \(q_n \to \sqrt{2}/2\). Toute sous-suite converge vers \(\sqrt{2}/2\), qui est irrationnel. Donc \([0, 1] \cap \mathbb{Q}\) n’est pas fermée, donc pas compacte.
Corrigé de l’exercice 2 : Parties compactes du plan
On est en dimension finie : une partie est compacte si et seulement si elle est fermée et bornée.
- L’application \((x, y) \mapsto x^2 + 2y^2\) est polynomiale, donc continue. Ainsi \(K_1\) est l’image réciproque du fermé \(]-\infty, 4]\) : elle est fermée. De plus, sur \(K_1\), on a \(x^2 \leq\, 4\) et \(y^2 \leq\, 2\). Donc \(N_{\infty}(x, y) \leq\, 2\). \(K_1\) est compacte.
- La partie \(K_2\) est fermée, comme image réciproque de \(\{1\}\) par \((x, y) \mapsto xy\). Cependant, elle contient \((n, 1/n)\) pour tout \(n \geq\, 1\), et \(N_{\infty}(n, 1/n) = n\). \(K_2\) n’est pas bornée, donc n’est pas compacte.
- D’abord, \(K_3\) est l’intersection des fermés \(\{x^4 + y^4 \leq\, 1\}\) et \(\{x \geq\, 0\}\), images réciproques de fermés par des fonctions continues. Ensuite, \(x^4 \leq\, 1\) et \(y^4 \leq\, 1\) donnent \(N_{\infty}(x, y) \leq\, 1\). \(K_3\) est compacte.
- La suite \((1/n, 0)\) est dans \(K_4\) et converge vers \((0, 0)\), qui n’est pas dans \(K_4\). \(K_4\) n’est pas fermée, donc n’est pas compacte.
- L’application \(\psi : x \mapsto (x, f(x))\) est continue de \([0, 1]\) dans \(\mathbb{R}^2\), car ses deux coordonnées le sont. Or \([0, 1]\) est compact. Donc \(\Gamma_f = \psi([0, 1])\) est compact, comme image continue d’un compact.
Point de méthode : pour un ensemble défini par des inégalités larges entre fonctions continues, le caractère fermé est immédiat ; tout l’effort porte sur la majoration.
Corrigé de l’exercice 3 : Distance à un compact et à un fermé
- L’application \(\delta : y \mapsto \|x – y\|\) vérifie \(|\delta(y) – \delta(z)| \leq\, \|y – z\|\) par l’inégalité triangulaire renversée. Elle est donc \(1\)-lipschitzienne, donc continue. Par le théorème des bornes atteintes sur le compact non vide \(K\), elle atteint son minimum en un point \(y_0\). Ainsi \(d(x, K) = \|x – y_0\|\) avec \(y_0 \in K\).
- Soit \(a \in F\) et \(r = \|x – a\|\). On pose \(K = F \cap B_f(x, r)\). C’est une partie fermée, comme intersection de deux fermés, et bornée. En dimension finie, \(K\) est donc compacte ; elle est non vide car elle contient \(a\). D’après la question 1, il existe \(y_0 \in K\) tel que \(\|x – y_0\| = d(x, K) \leq\, r\). Ensuite, si \(y \in F \setminus K\), alors \(\|x – y\| > r \geq\, \|x – y_0\|\). Enfin, si \(y \in K\), on a \(\|x – y\| \geq\, \|x – y_0\|\). Donc \(d(x, F) = \|x – y_0\|\) est atteinte en \(y_0 \in F\).
- La partie \(F\) est fermée, comme image réciproque de \(\{1\}\). Ses points s’écrivent \((x, 1/x)\) avec \(x \neq 0\). On a \[\|(x, 1/x)\|_2^2 = x^2 + \frac{1}{x^2} = (x – \frac{1}{x})^2 + 2 \geq\, 2,\] avec égalité si et seulement si \(x = 1/x\), soit \(x = \pm 1\). Donc \(d(0, F) = \sqrt{2}\), atteinte exactement en \((1, 1)\) et \((-1, -1)\).
Corrigé de l’exercice 4 : Le groupe orthogonal est compact
- L’application \(\varphi : M \mapsto M^{\top} M\) est continue, car ses coefficients sont des polynômes en les \(m_{ij}\). Ainsi \(\mathrm{O}_n(\mathbb{R}) = \varphi^{-1}(\{I_n\})\) est fermé. De plus, pour \(M \in \mathrm{O}_n(\mathbb{R})\), les colonnes \(C_j\) sont unitaires. Par conséquent, \(\|M\|^2 = \sum_j \|C_j\|^2 = n\). L’ensemble est donc borné. En dimension finie, \(\mathrm{O}_n(\mathbb{R})\) est compact.
- Le déterminant est continu, donc \(\det^{-1}(\{1\})\) est fermé. Ainsi \(\mathrm{SO}_n(\mathbb{R}) = \mathrm{O}_n(\mathbb{R}) \cap \det^{-1}(\{1\})\) est l’intersection d’un compact et d’un fermé. Donc \(\mathrm{SO}_n(\mathbb{R})\) est compact.
- Pour \(M\) orthogonale, \(\det(M)^2 = \det(M^{\top} M) = 1\), donc \(\det M \in \{-1, 1\}\). Les deux valeurs sont prises, en \(I_n\) et en \(\mathrm{diag}(-1, 1, \ldots, 1)\). Si \(\mathrm{O}_n(\mathbb{R})\) était connexe par arcs, son image par \(\det\) serait un intervalle contenant \(-1\) et \(1\), donc \(0\). C’est absurde : \(\mathrm{O}_n(\mathbb{R})\) n’est pas connexe par arcs.
- La trace est linéaire, donc continue, sur le compact non vide \(\mathrm{O}_n(\mathbb{R})\). Par le théorème des bornes atteintes, elle y admet un maximum et un minimum. Ensuite, chaque colonne est unitaire, donc \(|m_{ii}| \leq\, 1\). Ainsi \(-n \leq\, \mathrm{tr}(M) \leq\, n\). Ces valeurs sont atteintes en \(-I_n\) et en \(I_n\). Le maximum vaut \(n\) et le minimum vaut \(-n\).
Corrigé de l’exercice 5 : Théorème de Heine et continuité uniforme
- La fonction racine est continue sur le compact \([0, 1]\). Par le théorème de Heine, elle y est uniformément continue. En revanche, pour \(x \in \, ]0, 1]\), on a \(\frac{\sqrt{x} – \sqrt{0}}{x – 0} = \frac{1}{\sqrt{x}}\), qui tend vers \(+\infty\) quand \(x \to 0\). Aucune constante de Lipschitz ne convient : la fonction n’est pas lipschitzienne.
- On a \(x_n – y_n = 1/n \to 0\). Pourtant, \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Avec \(\varepsilon = 1\), aucun \(\eta\) ne convient, car \(|x_n – y_n| \leq\, \eta\) pour \(n\) grand. Donc \(x \mapsto x^2\) n’est pas uniformément continue sur \(\mathbb{R}\).
- Soit \(\varepsilon > 0\). D’abord, il existe \(A \geq\, 0\) tel que \(|f(x) – \ell| \leq\, \varepsilon/2\) pour \(x \geq\, A\). Par l’inégalité triangulaire, \(|f(x) – f(y)| \leq\, \varepsilon\) dès que \(x, y \geq\, A\). Ensuite, \(f\) est continue sur le compact \([0, A + 1]\). Par le théorème de Heine, il existe \(\eta_0 > 0\) adapté à \(\varepsilon\) sur ce segment. Posons \(\eta = \min(\eta_0, 1)\) et prenons \(|x – y| \leq\, \eta\), avec \(x \leq\, y\). Si \(y \leq\, A + 1\), les deux points sont dans \([0, A + 1]\), donc \(|f(x) – f(y)| \leq\, \varepsilon\). Sinon, \(y > A + 1\) et \(x \geq\, y – 1 > A\), donc \(|f(x) – f(y)| \leq\, \varepsilon\). Ainsi \(f\) est uniformément continue sur \([0, +\infty[\).
- La fonction \(x \mapsto x e^{-x}\) est continue sur \([0, +\infty[\) et tend vers \(0\) en \(+\infty\) par croissances comparées. Elle est donc uniformément continue d’après la question 3.
Point de méthode : on découpe le domaine en un compact, où Heine s’applique, et un voisinage de l’infini, où la limite contrôle tout ; la marge de \(1\) évite le problème des points à cheval.
Corrigé de l’exercice 6 : Un maximum obtenu par compacité
- De \((|x| – |y|)^2 \geq\, 0\), on tire \(|xy| \leq\, \frac{x^2 + y^2}{2} = \frac{r^2}{2}\). En multipliant par \(e^{-r^2} > 0\), on obtient \(|f(x, y)| \leq\, \frac{r^2}{2} e^{-r^2}\).
- Posons \(t = r^2 \geq\, 4\). La fonction \(t \mapsto \frac{t}{2} e^{-t}\) est décroissante sur \([1, +\infty[\). Donc \(|f(x, y)| \leq\, \frac{4}{2} e^{-4} = 2 e^{-4}\). Or \(2 < e^2\), donc \(2e^{-4} < e^{-2}\). Ainsi \(|f(x, y)| < e^{-2}\) dès que \(r \geq\, 2\).
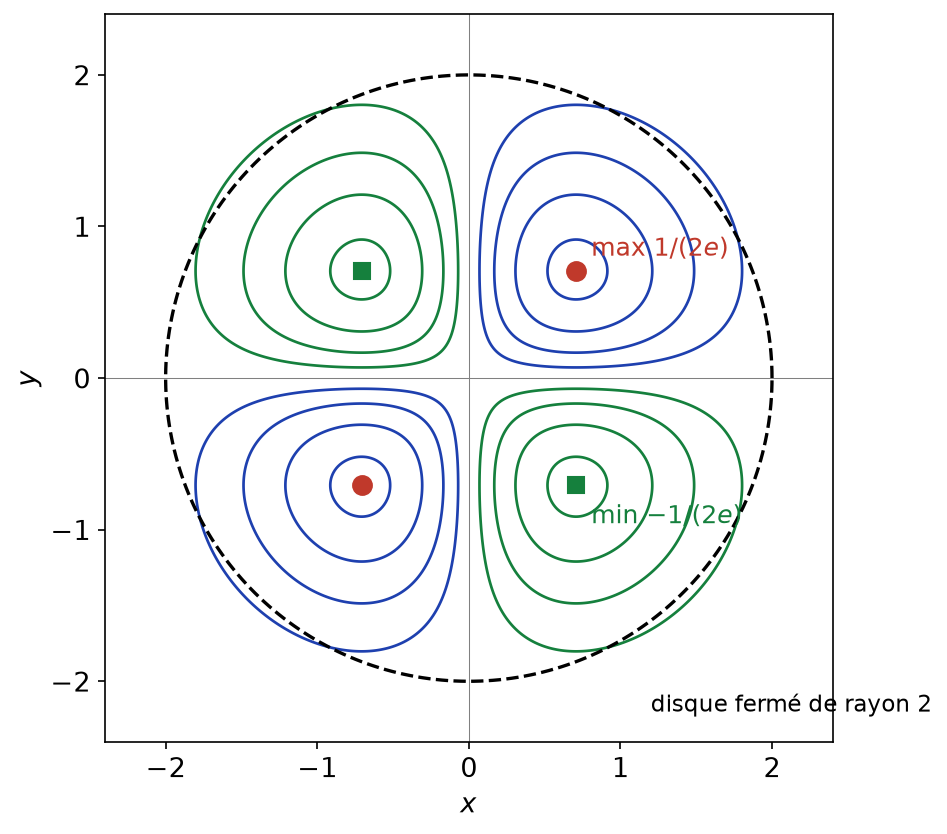
- Soit \(D\) le disque fermé de centre \(0\) et de rayon \(2\). Il est fermé et borné en dimension finie, donc compact. La fonction \(f\) est continue sur \(D\) : elle y atteint son maximum \(M\) en un point \(p\). De plus, \((1, 1) \in D\) car \(1 + 1 \leq\, 4\), et \(f(1, 1) = e^{-2}\). Donc \(M \geq\, e^{-2}\). Enfin, hors de \(D\), la question 2 donne \(f < e^{-2} \leq\, M\). Par conséquent, \(M = f(p)\) est le maximum de \(f\) sur \(\mathbb{R}^2\).
- Posons \(\theta(t) = \frac{t}{2} e^{-t}\). On a \(\theta^{\prime}(t) = \frac{1}{2}(1 – t)e^{-t}\), donc \(\theta\) est maximale en \(t = 1\), avec \(\theta(1) = \frac{1}{2e}\). Ainsi \(f(x, y) \leq\, \frac{1}{2e}\) partout. Il y a égalité si et seulement si \(xy = \frac{x^2 + y^2}{2}\) et \(r^2 = 1\). La première condition équivaut à \((x – y)^2 = 0\), soit \(x = y\). Avec \(2x^2 = 1\), on trouve \(x = y = \pm \frac{1}{\sqrt{2}}\). Le maximum vaut \(\frac{1}{2e}\), atteint en \((\frac{1}{\sqrt{2}}, \frac{1}{\sqrt{2}})\) et \((-\frac{1}{\sqrt{2}}, -\frac{1}{\sqrt{2}})\). Enfin, \(f(x, -y) = -f(x, y)\). Le minimum vaut donc \(-\frac{1}{2e}\), atteint en \((\frac{1}{\sqrt{2}}, -\frac{1}{\sqrt{2}})\) et \((-\frac{1}{\sqrt{2}}, \frac{1}{\sqrt{2}})\).
La figure ci-dessous montre les lignes de niveau de \(f\), le disque compact utilisé et les quatre points extrémaux. On y voit que \(f\) est très petite près du bord du disque, conformément à la question 2.
Corrigé de l’exercice 7 : Point fixe d’une application strictement contractante
- Pour tous \(x, y \in K\), on a \(\|f(x) – f(y)\| \leq\, \|x – y\|\), y compris si \(x = y\). Donc \(f\) est \(1\)-lipschitzienne, donc continue.
- La fonction \(g\) est continue, comme composée de \(x \mapsto f(x) – x\) et de la norme. Elle atteint donc son minimum sur le compact non vide \(K\) en un point \(a\). Supposons \(g(a) > 0\), c’est-à-dire \(f(a) \neq a\). Alors, en posant \(b = f(a) \in K\), on obtient \[g(b) = \|f(f(a)) – f(a)\| < \|f(a) – a\| = g(a).\] Cela contredit la minimalité de \(g(a)\). Donc \(f(a) = a\). Ensuite, si \(a\) et \(a^{\prime}\) sont deux points fixes distincts, \(\|a – a^{\prime}\| = \|f(a) – f(a^{\prime})\| < \|a – a^{\prime}\|\), ce qui est absurde. Ainsi \(f\) admet un unique point fixe.
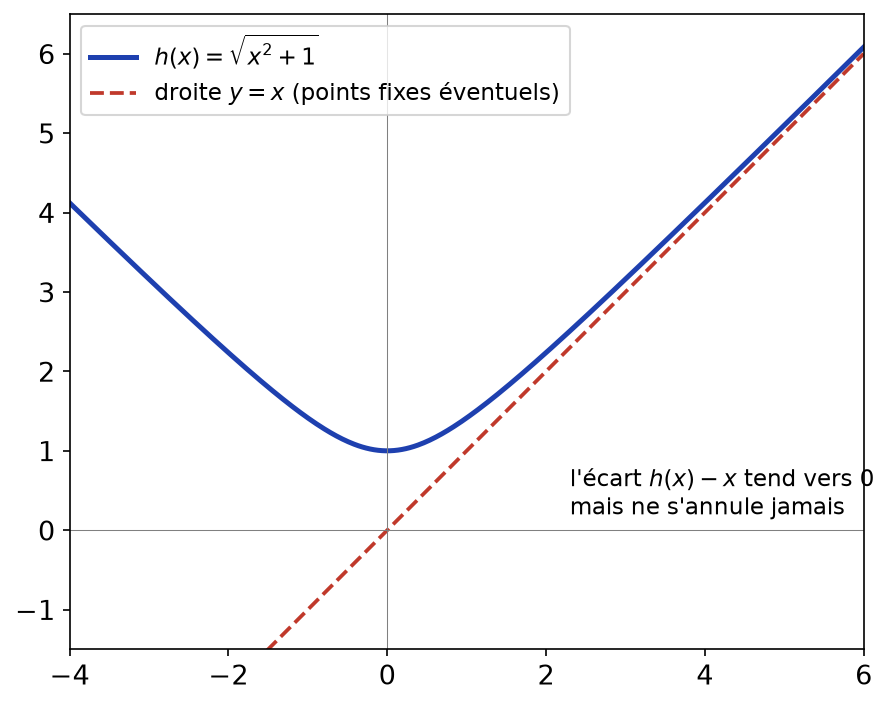
- Pour \(x \neq y\), on a \[|h(x) – h(y)| = \frac{|x^2 – y^2|}{h(x) + h(y)} = |x – y| \cdot \frac{|x + y|}{h(x) + h(y)}.\] Or \(|x + y| \leq\, |x| + |y| < h(x) + h(y)\), car \(h(x) > |x|\). Donc \(|h(x) – h(y)| < |x – y|\). Cependant, \(h(x) > |x| \geq\, x\) pour tout \(x\). Donc \(h\) n’a pas de point fixe : l’hypothèse manquante est la compacité, car \(\mathbb{R}\) est fermé mais non borné.
- D’abord, \(d_{n+1} = \|f(u_n) – f(a)\| \leq\, \|u_n – a\| = d_n\). La suite \((d_n)\) est décroissante et minorée par \(0\), donc elle converge vers un réel \(d \geq\, 0\). Ensuite, par compacité, une sous-suite \((u_{\varphi(n)})\) converge vers \(b \in K\). Alors \(\|b – a\| = \lim d_{\varphi(n)} = d\). De plus, \(u_{\varphi(n) + 1} = f(u_{\varphi(n)}) \to f(b)\) par continuité, donc \(\|f(b) – a\| = \lim d_{\varphi(n) + 1} = d\). Si \(b \neq a\), on aurait \(d = \|f(b) – f(a)\| < \|b – a\| = d\), ce qui est absurde. Donc \(b = a\) et \(d = \|b – a\| = 0\). Par conséquent, \((u_n)\) converge vers \(a\).
La figure ci-dessous illustre la question 3. Le graphe de \(h\) se rapproche de la droite \(y = x\) sans jamais la couper. L’infimum de \(h(x) – x\) vaut \(0\), mais il n’est pas atteint, faute de compacité.
Corrigé de l’exercice 8 : Somme de deux parties
- Le produit \(A \times B\) est compact dans \(E \times E\), comme produit fini de compacts. L’application \(s : (a, b) \mapsto a + b\) est linéaire et vérifie \(\|a + b\| \leq\, 2 \max(\|a\|, \|b\|)\) : elle est continue. Ainsi \(A + B = s(A \times B)\) est compact, comme image continue d’un compact.
- Soit \((z_n)\) une suite de \(A + B\) qui converge vers \(z \in E\). On écrit \(z_n = a_n + b_n\). Par compacité de \(A\), une sous-suite \((a_{\varphi(n)})\) converge vers \(a \in A\). Ensuite, \(b_{\varphi(n)} = z_{\varphi(n)} – a_{\varphi(n)}\) converge vers \(z – a\). Comme \(B\) est fermé, \(z – a \in B\). Donc \(z = a + (z – a) \in A + B\) : la partie \(A + B\) est fermée.
- On a \(A = \{(x, y) : xy = 1\} \cap \{(x, y) : x \geq\, 0\}\), car \(xy = 1\) interdit \(x = 0\). C’est une intersection de deux fermés. De même, \(B\) est l’image réciproque de \(\{0\}\) par \((x, y) \mapsto y\), donc fermée. Soit maintenant \((u, v)\) avec \(v > 0\). En posant \(x = 1/v\) et \(t = u – 1/v\), on obtient \((u, v) = (x, 1/x) + (t, 0)\). Réciproquement, tout élément de \(A + B\) a une ordonnée \(1/x > 0\). Donc \(A + B = \mathbb{R} \times \, ]0, +\infty[\). Cette partie n’est pas fermée, car \((0, 1/n) \to (0, 0) \notin A + B\). La somme de deux fermés n’est donc pas toujours fermée : l’hypothèse de compacité de la question 2 est essentielle.
Corrigé de l’exercice 9 : Parties connexes par arcs du plan
- L’application \(\Phi : (r, \theta) \mapsto (r\cos\theta, r\sin\theta)\) est continue sur \(]0, +\infty[ \times \mathbb{R}\). Cette partie est convexe, donc connexe par arcs. De plus, tout point non nul du plan s’écrit en coordonnées polaires avec \(r > 0\), et \(\Phi\) ne prend jamais la valeur \((0, 0)\). Ainsi \(\mathbb{R}^2 \setminus \{(0, 0)\}\) est connexe par arcs, comme image continue d’une partie connexe par arcs.
- Supposons que \((1 – t)a + tb = 0\) pour un \(t \in [0, 1]\). En prenant les normes, \(1 – t = t\), donc \(t = 1/2\) et \(b = -a\), ce qui est exclu. Le dénominateur ne s’annule donc pas. Par conséquent, \(\gamma\) est continue, à valeurs dans \(S\), avec \(\gamma(0) = a\) et \(\gamma(1) = b\). Si \(b = -a\), on choisit \(c \in S\) différent de \(a\) et de \(-a\), ce qui est possible car \(n \geq\, 2\). On relie alors \(a\) à \(c\), puis \(c\) à \(-a\), et on concatène. La sphère \(S\) est connexe par arcs.
- Si \((x, y) \in C\) et \(\lambda \in [0, 1]\), alors \((\lambda x)(\lambda y) = \lambda^2 xy = 0\). Le segment \([0, (x, y)]\) est donc inclus dans \(C\) : \(C\) est étoilée par rapport à l’origine. En revanche, \((1, 0)\) et \((0, 1)\) sont dans \(C\), mais leur milieu \((1/2, 1/2)\) vérifie \(xy = 1/4 \neq 0\). Donc \(C\) n’est pas convexe.
- La fonction \(\psi(x, y) = x^2 + y^2 – 1\) est continue sur \(U\). Elle vaut \(-1\) en \((0, 0)\) et \(3\) en \((2, 0)\), deux points de \(U\). Cependant, elle ne s’annule pas sur \(U\). Son image n’est donc pas un intervalle. Par le théorème des valeurs intermédiaires généralisé, \(U\) n’est pas connexe par arcs.
Corrigé de l’exercice 10 : Fonctions continues sur une partie connexe par arcs
- L’image \(f(A)\) est un intervalle, par le théorème des valeurs intermédiaires généralisé. Or un intervalle inclus dans \(\mathbb{Z}\) contient au plus un point, car entre deux entiers distincts se trouve un non-entier. Donc \(f\) est constante.
- La fonction \(h = f/g\) est continue sur \(A\), car \(g\) ne s’annule pas. De plus, \(h^2 = 1\), donc \(h\) est à valeurs dans \(\{-1, 1\}\). Son image est un intervalle inclus dans \(\{-1, 1\}\), donc réduit à un point. Ainsi \(h\) est constante égale à \(1\) ou à \(-1\), c’est-à-dire \(f = g\) ou \(f = -g\).
- Supposons \(\varphi : \mathbb{R}^2 \to \mathbb{R}\) continue et injective. Son image \(I = \varphi(\mathbb{R}^2)\) est un intervalle, car \(\mathbb{R}^2\) est convexe. Par injectivité, \(I\) contient au moins deux points : son intérieur est non vide. Choisissons \(c\) intérieur à \(I\) et \(p\) tel que \(\varphi(p) = c\). D’après l’exercice 9, \(\mathbb{R}^2 \setminus \{p\}\) est connexe par arcs, par translation. Son image \(I \setminus \{c\}\) devrait donc être un intervalle. Or \(c\) est intérieur à \(I\) : il existe des points de \(I\) de part et d’autre de \(c\). C’est absurde : aucune application continue de \(\mathbb{R}^2\) dans \(\mathbb{R}\) n’est injective.
Point de méthode : retirer un point est un test puissant ; un intervalle ouvert privé d’un point n’est plus connexe par arcs, alors que le plan privé d’un point le reste.
Corrigé de l’exercice 11 : Deux points antipodaux de même image
- Le cercle \(\mathcal{S}\) est l’image de \(\mathbb{R}\) par \(\theta \mapsto (\cos\theta, \sin\theta)\), qui est continue. Or \(\mathbb{R}\) est connexe par arcs. Donc \(\mathcal{S}\) est connexe par arcs.
- L’application \(x \mapsto -x\) envoie \(\mathcal{S}\) dans \(\mathcal{S}\) et elle est continue. Ainsi \(g\) est continue sur \(\mathcal{S}\). De plus, \(g(-x) = f(-x) – f(x) = -g(x)\). Fixons \(x_0 \in \mathcal{S}\). L’image \(g(\mathcal{S})\) est un intervalle contenant \(g(x_0)\) et \(-g(x_0)\). Elle contient donc \(0\). Il existe \(x \in \mathcal{S}\) tel que \(g(x) = 0\), soit \(f(x) = f(-x)\).
- Pour ce point \(x\), on a \(x \neq -x\) car \(x \neq 0\). Pourtant \(f(x) = f(-x)\). Aucune application continue de \(\mathcal{S}\) dans \(\mathbb{R}\) n’est donc injective.
- On assimile l’équateur à un cercle, et la température à une fonction continue de la position. À chaque instant, il existe deux points diamétralement opposés de l’équateur où la température est la même.
Corrigé de l’exercice 12 : Comparaison des normes usuelles
- D’abord, pour tout \(i\), \(x_i^2 \leq\, \sum_j x_j^2\), donc \(N_{\infty} \leq\, N_2\). Ensuite, \(N_1(x)^2 = \sum_i x_i^2 + \sum_{i \neq j} |x_i||x_j| \geq\, N_2(x)^2\), donc \(N_2 \leq\, N_1\). De plus, l’inégalité de Cauchy-Schwarz appliquée à \((|x_1|, \ldots, |x_n|)\) et \((1, \ldots, 1)\) donne \(N_1(x) \leq\, \sqrt{n}\, N_2(x)\). Enfin, \(N_2(x)^2 = \sum x_i^2 \leq\, n N_{\infty}(x)^2\). On a bien les quatre inégalités annoncées.
- Pour \(e_1 = (1, 0, \ldots, 0)\), on a \(N_{\infty}(e_1) = N_2(e_1) = N_1(e_1) = 1\) : les deux premières inégalités sont des égalités. Pour \(u = (1, \ldots, 1)\), on a \(N_1(u) = n\), \(N_2(u) = \sqrt{n}\) et \(N_{\infty}(u) = 1\). Ainsi \(N_1(u) = \sqrt{n}\, N_2(u)\) et \(N_2(u) = \sqrt{n}\, N_{\infty}(u)\). Les quatre constantes sont atteintes, donc optimales.
- Soit \(P_m = 1 + X + \cdots + X^m\). On a \(N_1(P_m) = m + 1\) et \(N_{\infty}(P_m) = 1\). S’il existait \(\beta\) tel que \(N_1 \leq\, \beta N_{\infty}\), on aurait \(m + 1 \leq\, \beta\) pour tout \(m\). C’est impossible : les deux normes ne sont pas équivalentes sur \(\mathbb{R}[X]\).
- Posons \(Q_m = \frac{1}{m}(1 + X + \cdots + X^{m-1})\). Alors \(N_{\infty}(Q_m) = 1/m \to 0\), tandis que \(N_1(Q_m) = 1\). La suite \((Q_m)\) tend vers \(0\) pour \(N_{\infty}\) mais pas pour \(N_1\).
Corrigé de l’exercice 13 : Normes sur les polynômes de degré au plus n
- D’abord, \(N(P)\) est fini, car \(P\) est continue sur le compact \([0, 1]\). L’homogénéité \(N(\lambda P) = |\lambda| N(P)\) et l’inégalité triangulaire se vérifient point par point, puis en passant au sup. Ensuite, si \(N(P) = 0\), alors \(P\) s’annule sur \([0, 1]\). Il a donc une infinité de racines, d’où \(P = 0\). Ainsi \(N\) est une norme sur \(E\).
- La dérivation \(D : P \mapsto P^{\prime}\) est linéaire de \(E\) dans \(E\). Or \(E\) est de dimension finie \(n + 1\). Par le théorème de continuité des applications linéaires en dimension finie, \(D\) est continue pour \(N\). Il existe donc \(C_n > 0\) tel que \(N(P^{\prime}) \leq\, C_n N(P)\) pour tout \(P \in E\).
- Pour \(P = X^n\), on a \(N(P) = 1\) et \(N(P^{\prime}) = \sup_{[0, 1]} n t^{n-1} = n\). Donc \(n \leq\, C_n \cdot 1\). Ainsi \(C_n \geq\, n\) : la constante ne peut pas être choisie indépendamment de \(n\).
- Par hypothèse, \(\sup_{[0, 1]}|P_k – f| \to 0\). Pour \(k\) assez grand, on a donc \(N(P_k) \leq\, \sup_{[0, 1]}|f| + 1\). La suite \((P_k)\) est bornée dans l’espace de dimension finie \(E\). Elle admet donc une sous-suite \((P_{\varphi(k)})\) qui converge vers un \(P \in E\) pour \(N\). Pour tout \(t \in [0, 1]\), on a alors \(|P_{\varphi(k)}(t) – P(t)| \leq\, N(P_{\varphi(k)} – P) \to 0\). Or \(P_{\varphi(k)}(t) \to f(t)\). Par unicité de la limite, \(f(t) = P(t)\) pour tout \(t \in [0, 1]\).
- D’après la question 4, \(N(P_k – P) = \sup_{[0, 1]}|P_k – f| \to 0\). Ainsi \(P_k \to P\) dans \((E, N)\). Soit \(x \in \mathbb{R}\). La forme linéaire \(Q \mapsto Q(x)\) est continue sur \(E\), car \(E\) est de dimension finie. Par conséquent, \(P_k(x) \to P(x)\), même pour \(x \notin [0, 1]\).
Point de méthode : en dimension finie, on choisit la norme la plus commode pour chaque question ; ici la convergence uniforme sur \([0, 1]\) équivaut à la convergence des coefficients.
Corrigé de l’exercice 14 : Continuité du déterminant et parties de M_n(K)
- L’espace \(\mathcal{M}_n(\mathbb{K})\) est de dimension finie. D’abord, \(\mathrm{tr}\) et \(A \mapsto A^{\top}\) sont linéaires, donc continues. Ensuite, \((A, B) \mapsto AB\) est bilinéaire, donc continue. Par composition, \(A \mapsto A^k\) est continue. Enfin, \(\det A\) est une expression polynomiale des coefficients \(a_{ij}\). Toutes ces applications sont continues.
- On a \(\mathrm{GL}_n(\mathbb{K}) = \det^{-1}(\mathbb{K} \setminus \{0\})\), image réciproque d’un ouvert par une application continue. De même, \(\mathrm{SL}_n(\mathbb{K}) = \det^{-1}(\{1\})\). Le premier est ouvert, le second est fermé.
- On a \(\mathcal{N} = \{A : A^n = 0\}\), image réciproque du fermé \(\{0\}\) par l’application continue \(A \mapsto A^n\). Donc \(\mathcal{N}\) est fermé.
- Si \(r = n\), l’ensemble est \(\mathcal{M}_n(\mathbb{K})\), qui est fermé. Sinon, son complémentaire est l’ensemble des matrices de rang au moins \(r + 1\). C’est la réunion, sur les mineurs \(\delta\) de taille \(r + 1\), des ouverts \(\{A : \delta(A) \neq 0\}\), car chaque mineur est polynomial en les coefficients. Le complémentaire est ouvert, donc l’ensemble des matrices de rang au plus \(r\) est fermé.
- Pour \(A \in \mathrm{GL}_n(\mathbb{K})\), on a \(A^{-1} = \frac{1}{\det A}\,\mathrm{Com}(A)^{\top}\). Les coefficients de \(\mathrm{Com}(A)\) sont des déterminants extraits, donc polynomiaux. De plus, \(\det\) ne s’annule pas sur \(\mathrm{GL}_n(\mathbb{K})\). Chaque coefficient de \(A^{-1}\) est un quotient de fonctions continues : \(A \mapsto A^{-1}\) est continue.
Corrigé de l’exercice 15 : Densité de GL_n et polynôme caractéristique de AB
- La fonction \(x \mapsto \det(A – x I_n)\) est polynomiale de degré \(n\), de coefficient dominant \((-1)^n\). Elle a donc au plus \(n\) racines. Par conséquent, il existe \(p_0\) tel que \(1/p\) ne soit pas racine pour \(p \geq\, p_0\). Ainsi \(A_p = A – \frac{1}{p} I_n\) est inversible pour \(p \geq\, p_0\), et \(A_p \to A\). Toute matrice est limite de matrices inversibles : \(\mathrm{GL}_n(\mathbb{K})\) est dense.
- Comme \(A\) est inversible, \(BA = A^{-1}(AB)A\). Les matrices \(AB\) et \(BA\) sont donc semblables. Elles ont le même polynôme caractéristique.
- Fixons \(B\) et \(x \in \mathbb{K}\). L’application \(\Psi : A \mapsto \det(x I_n – AB) – \det(x I_n – BA)\) est polynomiale en les coefficients de \(A\), donc continue. Elle est nulle sur la partie dense \(\mathrm{GL}_n(\mathbb{K})\). Pour \(A\) quelconque, on écrit \(A = \lim A_p\) avec \(A_p\) inversibles, et \(\Psi(A) = \lim \Psi(A_p) = 0\). Ainsi \(\chi_{AB}(x) = \chi_{BA}(x)\) pour tout \(x \in \mathbb{K}\). Les deux polynômes coïncident en une infinité de points. Donc \(\chi_{AB} = \chi_{BA}\) pour toutes matrices \(A, B\).
- On calcule \(AB = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(BA = \begin{pmatrix} 0 & 0 \\ 0 & 0 \end{pmatrix}\). Or la seule matrice semblable à la matrice nulle est la matrice nulle. Donc \(AB\) et \(BA\) ne sont pas semblables, bien qu’elles aient le même polynôme caractéristique \(X^2\).
Point de méthode : pour étendre une identité continue en \(A\), il suffit de la prouver sur une partie dense, souvent \(\mathrm{GL}_n(\mathbb{K})\).
Corrigé de l’exercice 16 : Connexité par arcs de GL_n(C)
- Chaque coefficient de \((1 – z)A + zB\) est une fonction affine de \(z\). Le déterminant est un polynôme en les coefficients, donc \(P\) est un polynôme en \(z\) de degré au plus \(n\). De plus, \(P(0) = \det A \neq 0\), donc \(P\) est non nul. Ainsi \(Z\) est fini, de cardinal au plus \(n\). Enfin, \(P(0) = \det A \neq 0\) et \(P(1) = \det B \neq 0\), donc \(0, 1 \notin Z\).
- Supposons \(\gamma_s(t) = \gamma_{s^{\prime}}(t^{\prime})\). Les parties réelles donnent \(t = t^{\prime}\). Les parties imaginaires donnent ensuite \((s – s^{\prime})\,t(1 – t) = 0\). Comme \(s \neq s^{\prime}\), on obtient \(t \in \{0, 1\}\). Deux arcs distincts ne se rencontrent qu’en \(0\) et \(1\). Par conséquent, chaque point de \(Z\), qui n’est ni \(0\) ni \(1\), appartient à au plus un arc. Les arcs qui rencontrent \(Z\) sont donc en nombre fini. Comme \(\mathbb{R}\) est infini, il existe \(s\) tel que \(\gamma_s\) évite \(Z\).
- On pose \(\Gamma(t) = (1 – \gamma_s(t))A + \gamma_s(t)B\). C’est une application continue de \([0, 1]\) dans \(\mathcal{M}_n(\mathbb{C})\), avec \(\Gamma(0) = A\) et \(\Gamma(1) = B\). De plus, \(\det \Gamma(t) = P(\gamma_s(t)) \neq 0\), car \(\gamma_s(t) \notin Z\). Le chemin \(\Gamma\) reste dans \(\mathrm{GL}_n(\mathbb{C})\), qui est donc connexe par arcs.
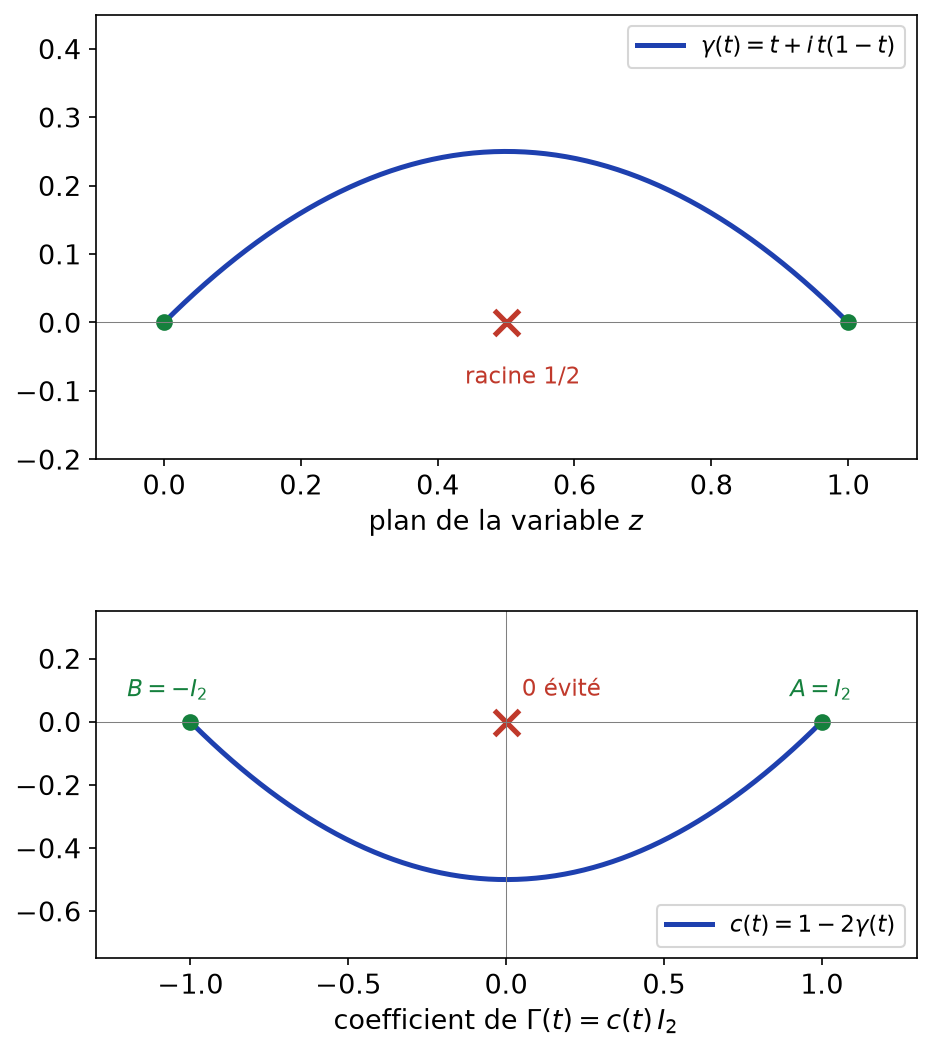
- Pour \(A = I_2\) et \(B = -I_2\), on obtient \(P(z) = \det((1 – 2z)I_2) = (1 – 2z)^2\), donc \(Z = \{1/2\}\). Prenons \(s = 1\) : la partie imaginaire de \(\gamma_1(t) = t + it(1 – t)\) ne s’annule qu’en \(t = 0\) et \(t = 1\). Donc \(\gamma_1\) évite \(1/2\). Le chemin \(\Gamma(t) = (1 – 2t – 2i\,t(1 – t)) I_2\) relie \(I_2\) à \(-I_2\) dans \(\mathrm{GL}_2(\mathbb{C})\). Ensuite, un chemin réel de \(I_2\) à \(\mathrm{diag}(-1, 1)\) aurait un déterminant réel continu passant de \(1\) à \(-1\). Par le théorème des valeurs intermédiaires, il s’annulerait : un tel chemin ne peut pas rester dans \(\mathrm{GL}_2(\mathbb{R})\).
La figure ci-dessous montre l’arc \(\gamma_1\), qui contourne la racine \(1/2\), puis le coefficient \(c(t) = 1 – 2\gamma_1(t)\) de la matrice \(\Gamma(t) = c(t) I_2\). Ce coefficient va de \(1\) à \(-1\) en passant sous l’origine, donc sans jamais s’annuler.
Corrigé de l’exercice 17 : Composantes connexes par arcs des projecteurs
- L’application \(A \mapsto A^2 – A\) est continue, et \(\mathcal{P}\) est l’image réciproque de \(\{0\}\) : il est fermé. Ensuite, notons \(E_{1n}\) la matrice élémentaire d’indice \((1, n)\) et posons \(P_t = J_1 + tE_{1n}\). On a \(J_1 E_{1n} = E_{1n}\), \(E_{1n}J_1 = 0\) car \(n \neq 1\), et \(E_{1n}^2 = 0\). Donc \(P_t^2 = J_1 + tE_{1n} = P_t\). Comme le coefficient \(t\) est arbitraire, \(\mathcal{P}\) n’est pas borné.
- Le polynôme \(X^2 – X = X(X – 1)\) annule \(P\) et il est scindé à racines simples. Donc \(P\) est diagonalisable, avec des valeurs propres dans \(\{0, 1\}\). Il est semblable à \(J_r\), où \(r\) est la multiplicité de \(1\). Alors \(\mathrm{rg}(P) = \mathrm{rg}(J_r) = r\) et \(\mathrm{tr}(P) = \mathrm{tr}(J_r) = r\). Ainsi \(\mathrm{rg}(P) = \mathrm{tr}(P)\).
- La fonction \(t \mapsto \mathrm{tr}(\gamma(t))\) est continue sur \([0, 1]\), comme composée de fonctions continues. D’après la question 2, elle est à valeurs dans \(\{0, 1, \ldots, n\}\). Or \([0, 1]\) est connexe par arcs, donc son image est un intervalle d’entiers réduit à un point. Le rang de \(\gamma(t)\) est donc constant.
- La question 2 montre que tout \(P \in \mathcal{P}_r\) s’écrit \(Q J_r Q^{-1}\). Réciproquement, \((Q J_r Q^{-1})^2 = Q J_r^2 Q^{-1} = Q J_r Q^{-1}\), et cette matrice est de rang \(r\). D’où l’égalité annoncée. Ensuite, \(Q \mapsto Q J_r Q^{-1}\) est continue sur \(\mathrm{GL}_n(\mathbb{C})\), car le produit et l’inversion le sont. Donc \(\mathcal{P}_r\) est connexe par arcs, comme image continue de \(\mathrm{GL}_n(\mathbb{C})\).
- Les parties \(\mathcal{P}_0, \ldots, \mathcal{P}_n\) recouvrent \(\mathcal{P}\), sont connexes par arcs, et aucun chemin de \(\mathcal{P}\) ne relie deux d’entre elles d’après la question 3. Ce sont exactement les \(n + 1\) composantes connexes par arcs de \(\mathcal{P}\). Ensuite, \(\mathcal{P}_0 = \{0\}\), et un projecteur de rang \(n\) est inversible, donc \(P = P^{-1}P^2 = I_n\) : ainsi \(\mathcal{P}_n = \{I_n\}\). Ces deux parties sont compactes. Enfin, pour \(1 \leq\, r \leq\, n – 1\), le calcul de la question 1 montre que \(J_r + tE_{1n}\) est un projecteur de trace \(r\), car \(E_{1n}J_r = 0\) (la colonne \(n\) de \(J_r\) est nulle). Ces composantes ne sont pas bornées : seules \(\mathcal{P}_0\) et \(\mathcal{P}_n\) sont compactes.
Corrigé de l’exercice 18 : Meilleure approximation polynomiale
- La restriction de \(\|\cdot\|_{\infty}\) à \(F\) est une norme sur l’espace de dimension finie \(F\). La partie \(K\) est une boule fermée de \(F\) : elle est fermée et bornée, donc compacte. Elle est non vide car elle contient \(0\). L’application \(P \mapsto \|f – P\|_{\infty}\) est \(1\)-lipschitzienne, donc continue. Elle atteint son minimum sur \(K\) en un \(P^*\), et \(\|f – P^*\|_{\infty} \leq\, \|f – 0\|_{\infty} = \|f\|_{\infty}\). Ensuite, si \(P \in F \setminus K\), alors \[\|f – P\|_{\infty} \geq\, \|P\|_{\infty} – \|f\|_{\infty} > \|f\|_{\infty} \geq\, \|f – P^*\|_{\infty}.\] Donc \(P^*\) minimise \(\|f – P\|_{\infty}\) sur tout \(F\) : \(\|f – P^*\|_{\infty} = d(f, F)\).
- Pour une constante \(c\), la fonction \(x \mapsto x^2 – c\) est croissante sur \([0, 1]\) et prend ses valeurs dans \([-c, 1 – c]\). Donc \(\|f – c\|_{\infty} = \max(|c|, |1 – c|)\). Or \(|c| + |1 – c| \geq\, 1\), donc ce maximum vaut au moins \(1/2\), avec égalité si et seulement si \(c = 1/2\). La meilleure constante est \(1/2\), et \(d(f, \mathbb{R}_0[X]) = 1/2\).
- On a \(e(0) = -b\), \(e(1/2) = \frac{1}{4} – \frac{a}{2} – b\) et \(e(1) = 1 – a – b\). Donc \[e(0) – 2e(1/2) + e(1) = -b – \frac{1}{2} + a + 2b + 1 – a – b = \frac{1}{2}.\] Par l’inégalité triangulaire, \(\frac{1}{2} \leq\, |e(0)| + 2|e(1/2)| + |e(1)| \leq\, 4\|e\|_{\infty}\). Ainsi \(\|f – P\|_{\infty} \geq\, 1/8\) pour tout \(P \in \mathbb{R}_1[X]\).
- Pour \(P^*(x) = x – 1/8\), l’erreur vaut \(e(x) = x^2 – x + \frac{1}{8} = (x – \frac{1}{2})^2 – \frac{1}{8}\). Sur \([0, 1]\), on a \(0 \leq\, (x – \frac{1}{2})^2 \leq\, \frac{1}{4}\). Donc \(-\frac{1}{8} \leq\, e(x) \leq\, \frac{1}{8}\), et \(\|e\|_{\infty} = 1/8\). La borne de la question 3 est atteinte : \(d(f, \mathbb{R}_1[X]) = 1/8\), réalisée par \(P^*(x) = x – 1/8\).
La figure ci-dessous représente \(f\) et \(P^*\), puis l’erreur. Celle-ci atteint alternativement \(+1/8\), \(-1/8\) et \(+1/8\) aux points \(0\), \(1/2\) et \(1\). Ce sont précisément les points utilisés à la question 3.
Corrigé de l’exercice 19 : Problème : adhérence et intérieur des matrices diagonalisables
- La trace est linéaire et le déterminant est polynomial en les coefficients. Donc \(\Delta = \mathrm{tr}^2 – 4\det\) est polynomiale en les coefficients, donc continue sur \(\mathcal{M}_2(\mathbb{R})\).
- Si \(A\) est diagonalisable sur \(\mathbb{R}\), elle est semblable à \(\mathrm{diag}(\lambda, \mu)\) avec \(\lambda, \mu\) réels. Alors \(\Delta(A) = (\lambda + \mu)^2 – 4\lambda\mu = (\lambda – \mu)^2\). Donc \(\Delta(A) \geq\, 0\).
- D’abord, \(U = \Delta^{-1}(]0, +\infty[)\) est ouvert, par continuité de \(\Delta\). Ensuite, si \(\Delta(A) > 0\), le polynôme \(\chi_A\) a deux racines réelles distinctes. La matrice \(A\), de taille \(2\), a donc deux valeurs propres distinctes. Elle est diagonalisable : \(U \subset \mathcal{D}\).
- Si \(\Delta(A) = 0\), alors \(\chi_A = (X – \lambda)^2\) avec \(\lambda = \mathrm{tr}(A)/2\). Si \(A\) est diagonalisable, elle est semblable à \(\lambda I_2\), donc \(A = P(\lambda I_2)P^{-1} = \lambda I_2\). Réciproquement, \(\lambda I_2\) est diagonale. Ainsi, sur \(\{\Delta = 0\}\), les matrices diagonalisables sont exactement les matrices scalaires.
- L’ensemble \(\{\Delta \geq\, 0\}\) est fermé et contient \(\mathcal{D}\) d’après la question 2. Il contient donc l’adhérence de \(\mathcal{D}\). Réciproquement, il suffit de traiter \(\Delta(A) = 0\), car \(\{\Delta > 0\} \subset \mathcal{D}\). Le polynôme \(\chi_A\) est alors scindé sur \(\mathbb{R}\), donc \(A = P T P^{-1}\) avec \(T = \begin{pmatrix} \lambda & b \\ 0 & \lambda \end{pmatrix}\). Posons \(A_k = P \begin{pmatrix} \lambda + 1/k & b \\ 0 & \lambda \end{pmatrix} P^{-1}\). Cette matrice a deux valeurs propres distinctes, donc \(A_k \in \mathcal{D}\). De plus, \(A_k \to A\) par continuité du produit. L’adhérence de \(\mathcal{D}\) est donc \(\{A : \Delta(A) \geq\, 0\}\).
- Comme \(U\) est un ouvert inclus dans \(\mathcal{D}\), il est inclus dans l’intérieur de \(\mathcal{D}\). Réciproquement, soit \(A \in \mathcal{D} \setminus U\). Alors \(\Delta(A) = 0\), donc \(A = \lambda I_2\) par la question 4. Posons \(B_k = \lambda I_2 + \frac{1}{k}E_{12}\). On a \(\Delta(B_k) = (2\lambda)^2 – 4\lambda^2 = 0\), et \(B_k\) n’est pas scalaire. Donc \(B_k \notin \mathcal{D}\), alors que \(B_k \to A\). Ainsi \(A\) n’est pas intérieur, et l’intérieur de \(\mathcal{D}\) est exactement \(U\).
- La partie \(\mathcal{D}\) n’est pas ouverte, car \(I_2 \in \mathcal{D}\) n’est pas intérieur. Elle n’est pas fermée non plus : \(E_{12}\) est dans l’adhérence, car \(\Delta(E_{12}) = 0\), mais \(E_{12}\) n’est pas diagonalisable. Donc \(\mathcal{D}\) n’est ni ouverte ni fermée. Enfin, si \(A = P D P^{-1}\) avec \(D\) diagonale, alors \(tA = P(tD)P^{-1}\) est diagonalisable pour tout \(t \in [0, 1]\). Le segment \([0, A]\) est donc inclus dans \(\mathcal{D}\). La partie \(\mathcal{D}\) est étoilée par rapport à la matrice nulle, donc connexe par arcs.
La figure ci-dessous résume le problème dans le plan des coordonnées (trace, déterminant). Sous la parabole \(d = s^2/4\), on trouve l’ouvert \(U\). Sur la parabole, seules les matrices scalaires sont diagonalisables. Au-dessus, les valeurs propres ne sont pas réelles.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : compacité et connexité par arcs, cours de maths spé
- Les énoncés : exercices de maths spé sur compacité et connexité par arcs
- À maîtriser avant : Topologie d'un espace normé et continuité
- Chapitre précédent : Topologie d'un espace normé et continuité
- Chapitre suivant : Séries numériques et vectorielles
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup