Voici le corrigé du contrôle de maths de L2 sur le thème : variables aléatoires discrètes.
Voici la correction complète du partiel de L2 sur les variables aléatoires discrètes. Chaque espérance est justifiée par la convergence absolue d’une série et par le théorème de transfert. De plus, chaque usage de l’indépendance est signalé : produit des fonctions génératrices, additivité des variances.
La loi du minimum de deux variables géométriques s’obtient par la fonction de survie, avec un diagramme en bâtons comparatif. Le problème des vignettes combine linéarité de l’espérance, majoration par télescopage et inégalité de Bienaymé-Tchebychev. Le barème détaillé termine chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l2 : variables aléatoires discrètes.
| Exercice | Points |
| Exercice 1 : Question de cours : Markov, Bienaymé-Tchebychev et loi faible | 4 points |
| Exercice 2 : Couple de variables et covariance | 3 points |
| Exercice 3 : Fonctions génératrices et lois de Poisson | 4 points |
| Exercice 4 : Loi géométrique et absence de mémoire | 4 points |
| Exercice 5 : Problème : le temps de collection de vignettes | 5 points |
| Total | 20 points |
Exercice 1 : Question de cours : Markov, Bienaymé-Tchebychev et loi faible (4 points)
-
Inégalité de Markov : \(P(X \geq\, a) \leq\, \dfrac{E(X)}{a}\).
Démonstration. Notons \(\mathbf{1}_{(X \geq\, a)}\) l’indicatrice de l’événement \((X \geq\, a)\). Comme \(X \geq\, 0\), on a l’inégalité \(a \, \mathbf{1}_{(X \geq\, a)} \leq\, X\) sur \(\Omega\). En effet, si \(X(\omega) \geq\, a\), le membre de gauche vaut \(a\) ; sinon il vaut \(0\).
Par croissance et linéarité de l’espérance, \(a \, P(X \geq\, a) \leq\, E(X)\). On divise enfin par \(a > 0\).
-
Soit \(\varepsilon > 0\). La variable \(Y = (X – E(X))^2\) est positive et admet une espérance, égale à \(V(X)\). De plus, \((|X – E(X)| \geq\, \varepsilon) = (Y \geq\, \varepsilon^2)\). L’inégalité de Markov appliquée à \(Y\) et \(a = \varepsilon^2\) donne :
\[P(|X – E(X)| \geq\, \varepsilon) \leq\, \frac{V(X)}{\varepsilon^2}.\]
C’est l’inégalité de Bienaymé-Tchebychev.
-
Loi faible des grands nombres : pour tout \(\varepsilon > 0\), \(P(|\frac{S_n}{n} – m| \geq\, \varepsilon) \to 0\) quand \(n \to +\infty\).
Démonstration. Par linéarité, \(E(\frac{S_n}{n}) = m\). Les \(X_i\) sont indépendantes, donc la variance de leur somme est la somme des variances : \(V(S_n) = n\sigma^2\), puis \(V(\frac{S_n}{n}) = \frac{\sigma^2}{n}\).
L’inégalité de Bienaymé-Tchebychev donne alors \(P(|\frac{S_n}{n} – m| \geq\, \varepsilon) \leq\, \dfrac{\sigma^2}{n \varepsilon^2}\), qui tend vers \(0\).
Barème : a) 0,5 point pour l’énoncé, 1 point pour la preuve par l’indicatrice ; b) 1 point ; c) 0,5 point pour l’énoncé, 0,5 point pour la variance de S_n/n (indépendance citée), 0,5 point pour la conclusion.
Exercice 2 : Couple de variables et covariance (3 points)
-
On somme les lignes et les colonnes du tableau. \(P(X = 0) = P(X = 1) = \frac{1}{2}\) ; \(P(Y = 0) = \frac{3}{8}\), \(P(Y = 1) = \frac{1}{4}\), \(P(Y = 2) = \frac{3}{8}\).
-
On obtient \(E(X) = \frac{1}{2}\) et \(E(Y) = 1 \times \frac{1}{4} + 2 \times \frac{3}{8} = 1\). Par le théorème de transfert, seuls les couples où \(xy \neq 0\) contribuent à \(E(XY)\) :
\[E(XY) = 1 \times 1 \times 0 + 1 \times 2 \times \frac{1}{4} = \frac{1}{2}.\]
Donc \(\operatorname{Cov}(X,Y) = E(XY) – E(X)E(Y) = \frac{1}{2} – \frac{1}{2} = 0\).
-
On a \(P(X = 1, Y = 1) = 0\), alors que \(P(X = 1)P(Y = 1) = \frac{1}{8}\). Les variables ne sont donc pas indépendantes. Ainsi, une covariance nulle n’entraîne pas l’indépendance ; seule la réciproque est vraie.
-
La variable \(X\) suit la loi de Bernoulli de paramètre \(\frac{1}{2}\), donc \(V(X) = \frac{1}{4}\). Ensuite, \(E(Y^2) = \frac{1}{4} + 4 \times \frac{3}{8} = \frac{7}{4}\), donc \(V(Y) = \frac{7}{4} – 1 = \frac{3}{4}\). Enfin :
\[V(X+Y) = V(X) + V(Y) + 2\operatorname{Cov}(X,Y) = \frac{1}{4} + \frac{3}{4} + 0.\]
Donc \(V(X+Y) = 1\).
Barème : a) 0,5 point ; b) 0,25 point par espérance, 0,25 point pour la covariance ; c) 0,5 point avec un contre-exemple explicite ; d) 0,25 point pour V(X), 0,25 point pour V(Y), 0,5 point pour V(X+Y).
Exercice 3 : Fonctions génératrices et lois de Poisson (4 points)
-
Par le théorème de transfert, pour tout réel \(t\), la série suivante converge absolument (série exponentielle) :
\[G_X(t) = \sum_{k=0}^{+\infty} t^k e^{-\lambda} \frac{\lambda^k}{k!} = e^{-\lambda} \sum_{k=0}^{+\infty} \frac{(\lambda t)^k}{k!} = e^{-\lambda} e^{\lambda t}.\]
Donc \(G_X(t) = e^{\lambda(t-1)}\).
-
La fonction génératrice est définie sur \(\mathbb{R}\), donc au voisinage de \(1\). Ainsi \(X\) admet des moments de tout ordre, avec \(E(X) = G_X^{\prime}(1)\) et \(E(X(X-1)) = G_X^{\prime\prime}(1)\). Or \(G_X^{\prime}(t) = \lambda e^{\lambda(t-1)}\) et \(G_X^{\prime\prime}(t) = \lambda^2 e^{\lambda(t-1)}\).
Donc \(E(X) = \lambda\), puis \(V(X) = E(X(X-1)) + E(X) – E(X)^2 = \lambda^2 + \lambda – \lambda^2\). Ainsi \(V(X) = \lambda\).
-
Les variables \(t^X\) et \(t^Y\) sont indépendantes, car fonctions de \(X\) et de \(Y\). Donc \(G_{X+Y}(t) = E(t^X t^Y) = G_X(t) G_Y(t) = e^{(\lambda+\mu)(t-1)}\).
On reconnaît la fonction génératrice de la loi \(\mathcal{P}(\lambda + \mu)\). Or la fonction génératrice caractérise la loi. Donc \(X + Y\) suit la loi de Poisson \(\mathcal{P}(\lambda + \mu)\).
-
D’après c), le nombre total d’appels \(S\) suit la loi \(\mathcal{P}(5)\). Donc :
\[P(S \leq\, 1) = e^{-5} + 5e^{-5}.\]
La probabilité cherchée vaut \(6e^{-5}\).
-
Pour \(0 \leq\, k \leq\, n\), par indépendance, \(P(X = k, X+Y = n) = P(X = k) P(Y = n-k)\). On divise par \(P(X+Y = n)\) :
\[P_{(X+Y=n)}(X = k) = \frac{e^{-\lambda}\frac{\lambda^k}{k!} \, e^{-\mu}\frac{\mu^{n-k}}{(n-k)!}}{e^{-(\lambda+\mu)}\frac{(\lambda+\mu)^n}{n!}} = \binom\,{n}{k} (\frac{\lambda}{\lambda+\mu})^k (\frac{\mu}{\lambda+\mu})^{n-k}.\]
Sachant \(X + Y = n\), la variable \(X\) suit la loi binomiale \(\mathcal{B}(n, \frac{\lambda}{\lambda+\mu})\).
Barème : a) 0,5 point pour le transfert, 0,5 point pour le calcul ; b) 0,5 point pour l’espérance, 0,5 point pour la variance ; c) 0,5 point pour le produit (indépendance citée), 0,5 point pour la caractérisation de la loi ; d) 0,5 point ; e) 0,5 point.
Exercice 4 : Loi géométrique et absence de mémoire (4 points)
-
Les nombres \(q^{k-1}p\) sont positifs. De plus, la série géométrique de raison \(q \in ]0,1[\) converge, et \(\sum_{k=1}^{+\infty} q^{k-1} p = \frac{p}{1-q} = 1\). On a donc bien une loi de probabilité.
-
La série \(\sum k q^{k-1} p\) est à termes positifs et converge d’après le résultat admis, car \(|q| < 1\). Donc \(X\) admet une espérance, et
\[E(X) = p \sum_{k=1}^{+\infty} k q^{k-1} = \frac{p}{(1-q)^2} = \frac{p}{p^2}.\]
Ainsi \(E(X) = \dfrac{1}{p}\).
-
Par le théorème de transfert, \(E(X(X-1)) = \sum_{k=2}^{+\infty} k(k-1) q^{k-1} p = pq \times \frac{2}{(1-q)^3} = \frac{2q}{p^2}\). Ensuite :
\[V(X) = E(X(X-1)) + E(X) – E(X)^2 = \frac{2q}{p^2} + \frac{p}{p^2} – \frac{1}{p^2} = \frac{2q + p – 1}{p^2}.\]
Comme \(p – 1 = -q\), on obtient \(V(X) = \dfrac{q}{p^2}\).
-
On a \(P(X > n) = \sum_{k=n+1}^{+\infty} q^{k-1}p = p \, \frac{q^n}{1-q} = q^n\). Comme \((X > n+m) \subset (X > n)\) :
\[P_{(X > n)}(X > n+m) = \frac{P(X > n+m)}{P(X > n)} = \frac{q^{n+m}}{q^n} = q^m = P(X > m).\]
La loi géométrique est sans mémoire.
-
Ici \(X\) suit \(\mathcal{G}(\frac{1}{6})\) et \(Y\) suit \(\mathcal{G}(\frac{1}{2})\). Pour \(n \in \mathbb{N}\), on a \((Z > n) = (X > n) \cap (Y > n)\). Par indépendance :
\[P(Z > n) = (\frac{5}{6})^n (\frac{1}{2})^n = (\frac{5}{12})^n.\]
Pour \(n \geq\, 1\), \(P(Z = n) = P(Z > n-1) – P(Z > n) = (\frac{5}{12})^{n-1} \times \frac{7}{12}\). Donc \(Z\) suit la loi géométrique \(\mathcal{G}(\frac{7}{12})\) et \(E(Z) = \dfrac{12}{7}\).
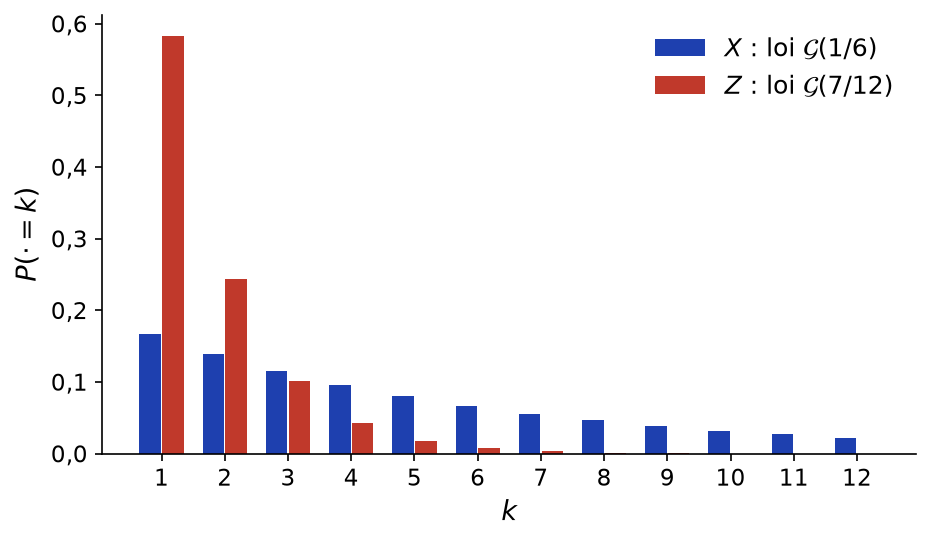
Erreur fréquente : croire que \(Z\) a pour paramètre \(\frac{1}{6} + \frac{1}{2}\). On passe par \(P(Z > n)\), qui se factorise grâce à l’indépendance.
Barème : a) 0,5 point ; b) 0,5 point pour la convergence, 0,5 point pour le calcul ; c) 0,5 point pour E(X(X−1)), 0,5 point pour la variance ; d) 0,5 point ; e) 0,5 point pour P(Z > n), 0,5 point pour la loi et l’espérance.
Exercice 5 : Problème : le temps de collection de vignettes (5 points)
-
Après l’obtention de \(k-1\) vignettes distinctes, chaque nouveau paquet apporte une vignette nouvelle avec la probabilité \(p_k = \frac{N – (k-1)}{N}\). En effet, \(N – k + 1\) vignettes manquent encore, sur \(N\) équiprobables. Les paquets étant indépendants, on répète une épreuve de Bernoulli de paramètre \(p_k\) jusqu’au premier succès.
Donc \(X_k\) est le rang du premier succès : \(X_k\) suit la loi \(\mathcal{G}(\frac{N-k+1}{N})\). Pour \(k = 1\), le paramètre vaut \(1\) et \(X_1 = 1\).
-
Par linéarité de l’espérance et d’après l’exercice 4, \(E(T_N) = \sum_{k=1}^{N} \frac{N}{N-k+1}\). Le changement d’indice \(j = N – k + 1\) donne :
\[E(T_N) = N \sum_{j=1}^{N} \frac{1}{j} = N H_N.\]
Pour \(N = 4\) : \(H_4 = 1 + \frac{1}{2} + \frac{1}{3} + \frac{1}{4} = \frac{25}{12}\). Donc \(E(T_4) = \dfrac{25}{3}\), soit environ \(8{,}3\) paquets.
-
Les \(X_k\) sont indépendantes, donc \(V(T_N) = \sum_{k=1}^{N} V(X_k)\). D’après l’exercice 4, \(V(X_k) = \frac{1 – p_k}{p_k^2} \leq\, \frac{1}{p_k^2} = \frac{N^2}{(N-k+1)^2}\). Avec \(j = N – k + 1\), on obtient \(V(T_N) \leq\, N^2 \sum_{j=1}^{N} \frac{1}{j^2}\).
De plus, pour \(j \geq\, 2\), \(\frac{1}{j^2} \leq\, \frac{1}{j(j-1)} = \frac{1}{j-1} – \frac{1}{j}\). Par télescopage :
\[\sum_{j=1}^{N} \frac{1}{j^2} \leq\, 1 + (1 – \frac{1}{N}) \leq\, 2.\]
Donc \(V(T_N) \leq\, 2N^2\).
-
On applique l’inégalité de Bienaymé-Tchebychev à \(T_N\), d’espérance \(N H_N\), avec l’écart \(\varepsilon N H_N > 0\) :
\[P(|T_N – N H_N| \geq\, \varepsilon N H_N) \leq\, \frac{V(T_N)}{\varepsilon^2 N^2 H_N^2} \leq\, \frac{2N^2}{\varepsilon^2 N^2 H_N^2} = \frac{2}{\varepsilon^2 H_N^2}.\]
La série harmonique diverge, donc \(H_N \to +\infty\). Par conséquent, cette probabilité tend vers \(0\) quand \(N \to +\infty\).
Interprétation : \(\frac{T_N}{N H_N}\) converge en probabilité vers \(1\). Comme \(H_N\) est équivalent à \(\ln N\), il faut donc acheter environ \(N \ln N\) paquets pour compléter un grand album.
Barème : a) 0,5 point pour le paramètre, 0,5 point pour la justification (épreuves indépendantes, premier succès) ; b) 0,5 point pour la linéarité, 0,5 point pour N = 4 ; c) 0,5 point pour l’additivité des variances, 0,5 point pour la majoration de V(X_k), 0,5 point pour le télescopage ; d) 1 point pour l’inégalité, 0,5 point pour la limite et l’interprétation.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : variables aléatoires discrètes
Pour consolider ce que le corrigé vous a appris, relisez le cours « Variables aléatoires discrètes » en L2 puis entraînez-vous avec les exercices corrigés variables aléatoires discrètes.
Retrouvez tous les contrôles de maths de L2 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.