Ce corrigé systèmes spé rédige chaque solution comme en devoir surveillé. Pour chaque exponentielle de matrice, on justifie d’abord la méthode : réduction de la matrice, décomposition \(\lambda I_{n} + N\) avec des matrices qui commutent, ou polynôme annulateur. Les résultats sont ensuite vérifiés, par exemple en \(t = 0\) ou en réinjectant la solution dans le système.
Soyez vigilant sur trois points. D’abord, la formule \(\exp(A + B) = \exp(A)\exp(B)\) exige que \(A\) et \(B\) commutent. Ensuite, une matrice réelle à valeurs propres complexes se traite sur \(\mathbb{C}\), puis on revient aux solutions réelles. Enfin, la stabilité dépend du signe des parties réelles des valeurs propres, et la diagonalisabilité compte quand une partie réelle est nulle. Des figures illustrent les trajectoires obtenues : spirale, hyperbole et portraits de phase.
Les énoncés se trouvent sur la page exercices de maths spé sur systèmes différentiels linéaires.
Corrigé de l’exercice 1 : Exponentielles diagonales et nilpotentes
- La matrice \(tD = \mathrm{diag}(t, -2t, 0)\) est diagonale. Ses puissances sont donc \((tD)^{k} = \mathrm{diag}(t^{k}, (-2t)^{k}, 0^{k})\), et on somme coefficient par coefficient. Ainsi, \(\exp(tD) = \mathrm{diag}(e^{t}, e^{-2t}, 1)\).
- Un calcul direct donne \[N^{2} = \begin{pmatrix} 0 0 3 \\ 0 0 0 \\ 0 0 0 \end{pmatrix}, \qquad N^{3} = N^{2} N = 0.\] Par conséquent, \(N^{k} = 0\) pour \(k \geq\, 3\), et la série se réduit à trois termes : \[\exp(tN) = I_{3} + tN + \dfrac{t^{2}}{2} N^{2} = \begin{pmatrix} 1 t 2t + \frac{3}{2} t^{2} \\ 0 1 3t \\ 0 0 1 \end{pmatrix}.\] Cette matrice est le résultat demandé.
- D’après le cours, la solution du problème de Cauchy est \(X(t) = \exp(tN) X(0)\), c’est-à-dire la troisième colonne de \(\exp(tN)\). Donc \(X(t) = ( 2t + \frac{3}{2}t^{2}, \ 3t, \ 1 )\). Vérifions la première équation, qui s’écrit \(x^{\prime} = y + 2z\). D’une part, \(x^{\prime}(t) = 2 + 3t\). D’autre part, \(y + 2z = 3t + 2\). L’égalité est donc satisfaite.
Corrigé de l’exercice 2 : Matrices de la forme λI + N
- On a \(A = 2I_{2} + N\) avec \(N = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) et \(N^{2} = 0\). Or \(2tI_{2}\) commute avec \(tN\). D’après le théorème sur l’exponentielle d’une somme de matrices qui commutent, \(\exp(tA) = \exp(2tI_{2}) \exp(tN) = e^{2t} (I_{2} + tN)\). Ainsi, \(\exp(tA) = e^{2t} \begin{pmatrix} 1 t \\ 0 1 \end{pmatrix}\).
- Le système s’écrit \(X^{\prime} = AX\) avec \(X(0) = (1, 1)\). Par conséquent, \(X(t) = \exp(tA)(1, 1)\), soit \(x(t) = (1 + t)e^{2t}\) et \(y(t) = e^{2t}\). On vérifie : \(x^{\prime}(t) = e^{2t} + 2(1 + t)e^{2t} = 2x(t) + y(t)\).
- De même, \(B = -I_{3} + M\) avec \(M = \begin{pmatrix} 0 1 0 \\ 0 0 1 \\ 0 0 0 \end{pmatrix}\). On calcule \(M^{2} = \begin{pmatrix} 0 0 1 \\ 0 0 0 \\ 0 0 0 \end{pmatrix}\) et \(M^{3} = 0\). Comme \(-I_{3}\) commute avec \(M\), on obtient \[\exp(tB) = e^{-t} ( I_{3} + tM + \dfrac{t^{2}}{2} M^{2} ) = e^{-t} \begin{pmatrix} 1 t t^{2}/2 \\ 0 1 t \\ 0 0 1 \end{pmatrix}.\] Enfin, par croissances comparées, \(e^{-t}\), \(te^{-t}\) et \(t^{2}e^{-t}\) tendent vers \(0\). Chaque coefficient tend donc vers \(0\) : \(\exp(tB) \to 0\) quand \(t \to +\infty\).
Corrigé de l’exercice 3 : Exponentielle d’une matrice de rotation
- On trouve \(J^{2} = \begin{pmatrix} -1 0 \\ 0 -1 \end{pmatrix} = -I_{2}\). Par récurrence, \(J^{2p} = (-1)^{p} I_{2}\) et \(J^{2p+1} = (-1)^{p} J\).
- La série \(\sum \theta^{k} J^{k}/k!\) converge absolument. On peut donc regrouper les termes pairs et impairs : \[\exp(\theta J) = \sum_{p=0}^{+\infty} \dfrac{(-1)^{p} \theta^{2p}}{(2p)!} I_{2} + \sum_{p=0}^{+\infty} \dfrac{(-1)^{p} \theta^{2p+1}}{(2p+1)!} J.\] On reconnaît les développements de \(\cos\) et \(\sin\). Ainsi, \(\exp(\theta J) = \cos \theta \, I_{2} + \sin \theta \, J\).
- La solution vaut \(X(t) = \exp(tJ)(1, 0)\), première colonne de \(\exp(tJ)\). Donc \(X(t) = (\cos t, \sin t)\). Ensuite, sans formule explicite, posons \(g(t) = \|X(t)\|_{2}^{2} = \langle X(t), X(t) \rangle\). Alors \(g^{\prime}(t) = 2 \langle X(t), JX(t) \rangle\). Or, pour \(X = (x, y)\), \(\langle X, JX \rangle = x(-y) + yx = 0\). Par conséquent, \(g\) est constante et \(\|X(t)\|_{2} = 1\) pour tout \(t\).
- Les matrices \(\theta J\) et \(\varphi J\) commutent, donc \(\exp((\theta + \varphi)J) = \exp(\theta J)\exp(\varphi J)\). La première colonne du membre de gauche vaut \((\cos(\theta + \varphi), \sin(\theta + \varphi))\). À droite, la première colonne du produit est \(\exp(\theta J)(\cos \varphi, \sin \varphi)\). En identifiant, on obtient \(\cos(\theta + \varphi) = \cos \theta \cos \varphi – \sin \theta \sin \varphi\) et \(\sin(\theta + \varphi) = \sin \theta \cos \varphi + \cos \theta \sin \varphi\).
Corrigé de l’exercice 4 : Exponentielle d’une matrice symétrique
- Le polynôme caractéristique vaut \(\chi_{A} = (X – 1)^{2} – 4 = (X – 3)(X + 1)\). Pour \(3\), on résout \(-2x + 2y = 0\) : vecteur propre \((1, 1)\). Pour \(-1\), on résout \(2x + 2y = 0\) : vecteur propre \((1, -1)\). Ainsi, \(P = \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\), \(D = \mathrm{diag}(3, -1)\), et \(P^{-1} = \dfrac{1}{2} \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\).
- D’après le cours, \(\exp(tA) = P \exp(tD) P^{-1}\). Le calcul donne \[\exp(tA) = \dfrac{1}{2} \begin{pmatrix} e^{3t} + e^{-t} e^{3t} – e^{-t} \\ e^{3t} – e^{-t} e^{3t} + e^{-t} \end{pmatrix}.\] C’est l’exponentielle cherchée. En \(t = 0\), on retrouve bien \(I_{2}\).
- La solution est \(X(t) = \exp(tA)(2, 0)\), soit deux fois la première colonne. Donc \(X(t) = (e^{3t} + e^{-t}, \ e^{3t} – e^{-t})\).
- La solution générale s’écrit \(X(t) = c_{1} e^{3t}(1, 1) + c_{2} e^{-t}(1, -1)\), avec \(X_{0} = c_{1}(1, 1) + c_{2}(1, -1)\). Si \(c_{1} = 0\), alors \(X(t) = c_{2}e^{-t}(1, -1) \to 0\). En revanche, si \(c_{1} \neq 0\), alors \(e^{-3t}X(t) \to c_{1}(1, 1) \neq 0\), donc \(\|X(t)\| \to +\infty\). Par conséquent, la solution tend vers \(0\) si et seulement si \(X_{0} \in \mathrm{Vect}((1, -1))\).
Corrigé de l’exercice 5 : Déterminant et spectre de l’exponentielle
- Le produit de deux matrices triangulaires supérieures est triangulaire supérieur, et sa diagonale est le produit des diagonales. Par récurrence, \(T^{k}\) est triangulaire supérieure de diagonale \((\lambda_{1}^{k}, \ldots, \lambda_{n}^{k})\). Ensuite, l’ensemble des matrices triangulaires supérieures est un sous-espace vectoriel, donc fermé en dimension finie. Les sommes partielles y sont, donc la limite \(\exp(T)\) aussi. Enfin, le coefficient \((i, i)\) de la somme partielle vaut \(\sum_{k \leq\, m} \lambda_{i}^{k}/k! \to e^{\lambda_{i}}\). Donc \(\exp(T)\) est triangulaire supérieure de diagonale \((e^{\lambda_{1}}, \ldots, e^{\lambda_{n}})\).
- Sur \(\mathbb{C}\), la matrice \(A\) est trigonalisable : \(A = PTP^{-1}\). Par conséquent, \(\exp(A) = P\exp(T)P^{-1}\) est semblable à \(\exp(T)\). Elles ont le même polynôme caractéristique, \(\prod (X – e^{\lambda_{i}})\). D’où \(\mathrm{Sp}(\exp A) = \{e^{\lambda}, \lambda \in \mathrm{Sp}(A)\}\) et \(\det(\exp A) = \prod e^{\lambda_{i}} = e^{\mathrm{tr}(A)}\).
- Supposons \(\exp(A) = \mathrm{diag}(-1, 2)\) avec \(A\) réelle. Alors \(\det(\exp A) = -2\). Or \(\det(\exp A) = e^{\mathrm{tr}(A)} > 0\), car \(\mathrm{tr}(A)\) est réel. C’est une contradiction : une telle matrice n’existe pas.
- On a \(\mathrm{tr}(A) = 1 + 5 – 3 = 3\). Par la question 2, \(\det(\exp A) = e^{3}\), sans aucun calcul d’exponentielle.
Corrigé de l’exercice 6 : Deux matrices qui ne commutent pas
- On calcule \(AB = \begin{pmatrix} 1 0 \\ 0 0 \end{pmatrix}\) et \(BA = \begin{pmatrix} 0 0 \\ 0 1 \end{pmatrix}\). Donc \(AB \neq BA\).
- Comme \(A^{2} = B^{2} = 0\), on a \(\exp(A) = I_{2} + A\) et \(\exp(B) = I_{2} + B\). Ensuite, \[\exp(A)\exp(B) = I_{2} + A + B + AB = \begin{pmatrix} 2 1 \\ 1 1 \end{pmatrix}, \qquad \exp(B)\exp(A) = I_{2} + A + B + BA = \begin{pmatrix} 1 1 \\ 1 2 \end{pmatrix}.\] Ces deux produits sont différents.
- Posons \(S = A + B = \begin{pmatrix} 0 1 \\ 1 0 \end{pmatrix}\). On a \(S^{2} = I_{2}\), donc \(S^{2p} = I_{2}\) et \(S^{2p+1} = S\). En regroupant les termes pairs et impairs, \(\exp(A + B) = \mathrm{ch}(1) I_{2} + \mathrm{sh}(1) S = \begin{pmatrix} \mathrm{ch}\, 1 \mathrm{sh}\, 1 \\ \mathrm{sh}\, 1 \mathrm{ch}\, 1 \end{pmatrix}\).
- Le coefficient \((1, 1)\) de \(\exp(A + B)\) vaut \(\mathrm{ch}(1) \approx 1{,}543\), et non \(2\). Ainsi, \(\exp(A + B) \neq \exp(A)\exp(B)\) : l’hypothèse de commutation est indispensable. Remarquons toutefois que les trois matrices ont le même déterminant \(1 = e^{0}\), comme prévu par l’exercice 5.
Corrigé de l’exercice 7 : Exponentielle et polynôme annulateur
- Par récurrence, \(P^{k} = P\) pour tout \(k \geq\, 1\). Donc \[\exp(tP) = I_{n} + \sum_{k=1}^{+\infty} \dfrac{t^{k}}{k!} P = I_{n} + (e^{t} – 1)P.\] C’est la formule annoncée.
- Chaque coefficient de \(U^{2}\) vaut \(1 + 1 + 1 = 3\), donc \(U^{2} = 3U\). Par récurrence, \(U^{k} = 3^{k-1} U\) pour \(k \geq\, 1\). Ainsi, \[\exp(tU) = I_{3} + \sum_{k=1}^{+\infty} \dfrac{3^{k-1} t^{k}}{k!} U = I_{3} + \dfrac{e^{3t} – 1}{3} U.\] On obtient \(\exp(tU) = I_{3} + \frac{1}{3}(e^{3t} – 1)U\).
- De \(K^{2} = -I_{n}\), on déduit \(K^{2p} = (-1)^{p} I_{n}\) et \(K^{2p+1} = (-1)^{p} K\). En séparant les indices pairs et impairs, comme à l’exercice 3, \(\exp(tK) = \cos t \, I_{n} + \sin t \, K\).
Point de méthode : dès qu’un polynôme annulateur de degré 2 est connu, toutes les puissances se réduisent à une combinaison de \(I_{n}\) et de la matrice, et l’exponentielle aussi.
Corrigé de l’exercice 8 : Valeurs propres complexes et spirale
- On a \(\chi_{A} = (X + 1)^{2} + 1\), dont les racines sont \(-1 + i\) et \(-1 – i\). Pour \(\lambda = -1 + i\), on résout \((A – \lambda I_{2})V = 0\), soit \(-ix – y = 0\). Le vecteur \(V = (1, -i)\) convient.
- La fonction \(Z(t) = e^{(-1 + i)t}V\) est une solution complexe. Comme \(A\) est réelle, ses parties réelle et imaginaire sont des solutions réelles. Or \[Z(t) = e^{-t}(\cos t + i \sin t) \begin{pmatrix} 1 \\ -i \end{pmatrix} = e^{-t} \begin{pmatrix} \cos t + i \sin t \\ \sin t – i \cos t \end{pmatrix}.\] On obtient \(X_{1}(t) = e^{-t}(\cos t, \sin t)\) et \(X_{2}(t) = e^{-t}(\sin t, -\cos t)\). Leurs valeurs en \(0\), \((1, 0)\) et \((0, -1)\), sont indépendantes. Comme \(X \mapsto X(0)\) est un isomorphisme, \(X_{1}\) et \(X_{2}\) forment une base de l’espace des solutions, qui est de dimension 2. La solution générale est \(X(t) = e^{-t}(c_{1}\cos t + c_{2}\sin t, \ c_{1}\sin t – c_{2}\cos t)\).
- Les matrices \(-I_{2}\) et \(J\) commutent, donc \(\exp(tA) = e^{-t}\exp(tJ)\). D’après l’exercice 3, \(\exp(tA) = e^{-t} \begin{pmatrix} \cos t -\sin t \\ \sin t \cos t \end{pmatrix}\). Avec \(X_{0} = (\alpha, \beta)\), on retrouve la formule précédente pour \(c_{1} = \alpha\) et \(c_{2} = -\beta\).
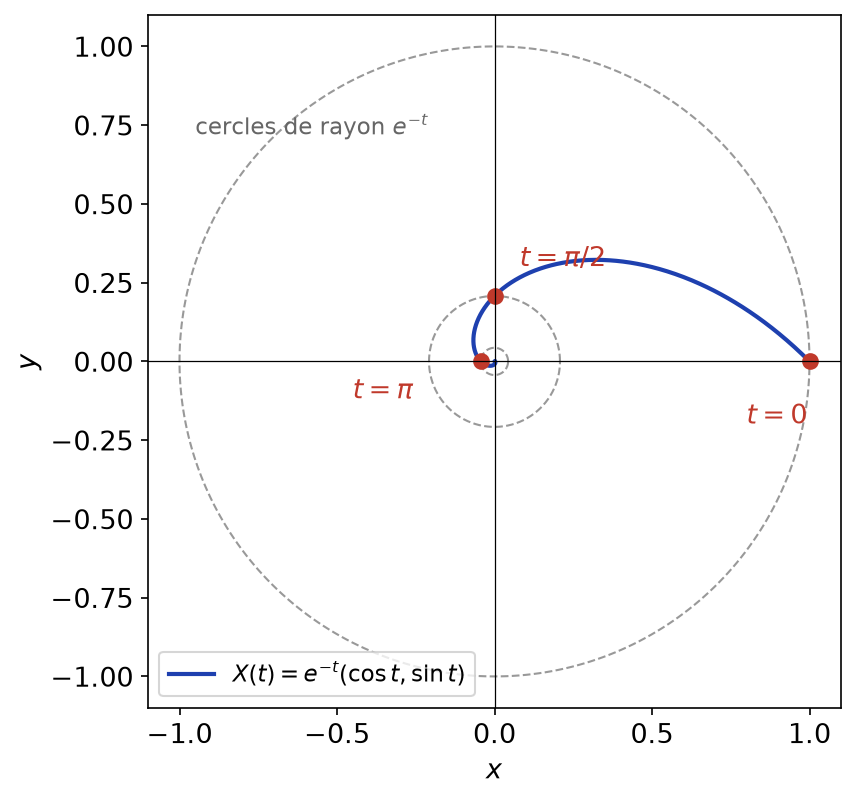
- Pour \(X(0) = (1, 0)\), on obtient \(X(t) = e^{-t}(\cos t, \sin t)\) et \(\|X(t)\|_{2} = e^{-t}\). Le point tourne donc d’un angle \(t\) autour de l’origine, pendant que sa distance à l’origine décroît exponentiellement. La trajectoire est une spirale logarithmique qui converge vers \(0\), comme le montre la figure ci-dessous : c’est un foyer stable.
Corrigé de l’exercice 9 : Système 3×3 diagonalisable
- On a bien \(A = I_{3} + U\). La matrice \(U\) est de rang 1, donc \(\ker U\) est le plan \(x + y + z = 0\), de dimension 2. De plus, \(U(1, 1, 1) = 3(1, 1, 1)\). Ainsi, \(U\) a pour valeurs propres \(0\) (double) et \(3\), et elle est diagonalisable. Par conséquent, \(A\) a pour valeurs propres \(1\), de sous-espace propre le plan \(x + y + z = 0\), et \(4\), de sous-espace propre \(\mathrm{Vect}((1, 1, 1))\).
- Les matrices \(tI_{3}\) et \(tU\) commutent. Avec l’exercice 7, on obtient \[\exp(tA) = e^{t}\exp(tU) = e^{t} I_{3} + \dfrac{e^{4t} – e^{t}}{3} U.\] C’est l’expression cherchée.
- Comme \(U(1, 0, 0) = (1, 1, 1)\), on trouve \[X(t) = e^{t}(1, 0, 0) + \dfrac{e^{4t} – e^{t}}{3}(1, 1, 1).\] Donc \(x(t) = \dfrac{e^{4t} + 2e^{t}}{3}\) et \(y(t) = z(t) = \dfrac{e^{4t} – e^{t}}{3}\). Vérification : \(2x + y + z = \frac{1}{3}(4e^{4t} + 2e^{t}) = x^{\prime}(t)\).
- Décomposons \(X_{0} = Y_{0} + Z_{0}\), avec \(Y_{0}\) dans le plan \(x + y + z = 0\) et \(Z_{0} \in \mathrm{Vect}((1, 1, 1))\). Alors \(X(t) = e^{t}Y_{0} + e^{4t}Z_{0}\). Si \(Z_{0} \neq 0\), \(e^{-4t}X(t) \to Z_{0}\), donc \(\|X(t)\| \sim e^{4t}\|Z_{0}\| \to +\infty\). Sinon, \(X(t) = e^{t}Y_{0}\) avec \(Y_{0} \neq 0\), et \(\|X(t)\| = e^{t}\|Y_{0}\| \to +\infty\). Toute solution non nulle tend donc vers l’infini en norme, ce qui est cohérent avec des valeurs propres toutes strictement positives.
Corrigé de l’exercice 10 : Système triangulaire résolu en cascade
- D’abord, \(z^{\prime} = -z\) donne \(z(t) = c e^{-t}\), avec \(c \in \mathbb{R}\). Ensuite, \(y^{\prime} = y + 2ce^{-t}\). Les solutions homogènes sont \(be^{t}\) ; cherchons une solution particulière \(ke^{-t}\). On obtient \(-k = k + 2c\), soit \(k = -c\). Donc \(y(t) = be^{t} – ce^{-t}\). Enfin, \(x^{\prime} = x + y + z = x + be^{t}\), car les termes en \(e^{-t}\) se compensent. La variation de la constante, \(x = \alpha(t)e^{t}\), donne \(\alpha^{\prime} = b\). Ainsi, \(x(t) = (a + bt)e^{t}\), \(y(t) = be^{t} – ce^{-t}\), \(z(t) = ce^{-t}\), avec \(a, b, c\) réels.
- Les conditions initiales donnent \(c = 1\), \(b – c = 1\) et \(a = 1\). Donc \(b = 2\), et \(X(t) = ( (1 + 2t)e^{t}, \ 2e^{t} – e^{-t}, \ e^{-t} )\).
- Si \(b \neq 0\), alors \(|y(t)| \geq\, |b|e^{t} – |c| \to +\infty\). Si \(b = 0\) et \(a \neq 0\), alors \(|x(t)| = |a|e^{t} \to +\infty\). Enfin, si \(a = b = 0\), la solution \(c e^{-t}(0, -1, 1)\) est bornée. Or \(X(0) = (a, b – c, c)\). La solution est bornée sur \(\mathbb{R}_{+}\) si et seulement si \(X_{0} \in \mathrm{Vect}((0, -1, 1))\). Ce vecteur est justement un vecteur propre de la matrice pour la valeur propre \(-1\), la seule valeur propre de partie réelle négative.
Corrigé de l’exercice 11 : Racine double et trigonalisation
- On a \(\chi_{A} = X^{2} – \mathrm{tr}(A)X + \det(A) = X^{2} – 4X + 4 = (X – 2)^{2}\). Si \(A\) était diagonalisable, elle serait semblable à \(2I_{2}\), donc égale à \(2I_{2}\). Ce n’est pas le cas : \(A\) n’est pas diagonalisable.
- On a \(A – 2I_{2} = \begin{pmatrix} 1 -1 \\ 1 -1 \end{pmatrix}\), de noyau \(\mathrm{Vect}((1, 1))\). On prend \(V_{1} = (1, 1)\). Ensuite, \((A – 2I_{2})(x, y) = (x – y, x – y) = (1, 1)\) est satisfait par \(V_{2} = (1, 0)\). Alors \(AV_{1} = 2V_{1}\) et \(AV_{2} = V_{1} + 2V_{2}\). Ainsi, \(P = \begin{pmatrix} 1 1 \\ 1 0 \end{pmatrix}\), de déterminant \(-1\), convient, avec \(P^{-1} = \begin{pmatrix} 0 1 \\ 1 -1 \end{pmatrix}\).
- Première méthode : \(\exp(tT) = e^{2t}\begin{pmatrix} 1 t \\ 0 1 \end{pmatrix}\) par l’exercice 2. Puis \[P\exp(tT) = e^{2t}\begin{pmatrix} 1 1 + t \\ 1 t \end{pmatrix}, \quad P\exp(tT)P^{-1} = e^{2t}\begin{pmatrix} 1 + t -t \\ t 1 – t \end{pmatrix}.\] Seconde méthode : \(N = A – 2I_{2}\) vérifie \(N^{2} = 0\), et \(2I_{2}\) commute avec \(N\). Donc \(\exp(tA) = e^{2t}(I_{2} + tN)\). Les deux méthodes donnent \(\exp(tA) = e^{2t}\begin{pmatrix} 1 + t -t \\ t 1 – t \end{pmatrix}\).
- On calcule \(\exp(tA)(1, 2) = e^{2t}(1 + t – 2t, \ t + 2 – 2t)\). Donc \(X(t) = e^{2t}(1 – t, \ 2 – t)\). Vérification : \(x^{\prime} = e^{2t}(1 – 2t)\) et \(3x – y = e^{2t}(3 – 3t – 2 + t) = e^{2t}(1 – 2t)\).
Corrigé de l’exercice 12 : Problème de Cauchy en un instant quelconque
- La matrice de \(a\) est \(A = \begin{pmatrix} 0 1 \\ 1 0 \end{pmatrix}\), et \(A^{2} = I_{2}\). Donc \(A^{2p} = I_{2}\) et \(A^{2p+1} = A\). En regroupant les termes pairs et impairs de la série, \(\exp(tA) = \mathrm{ch}(t) I_{2} + \mathrm{sh}(t) A\).
- D’après le théorème de Cauchy, la solution est \(u(t) = \exp((t – 1)a)(1, 0)\). Matriciellement, c’est la première colonne de \(\exp((t – 1)A)\). Donc \(u(t) = (\mathrm{ch}(t – 1), \ \mathrm{sh}(t – 1))\).
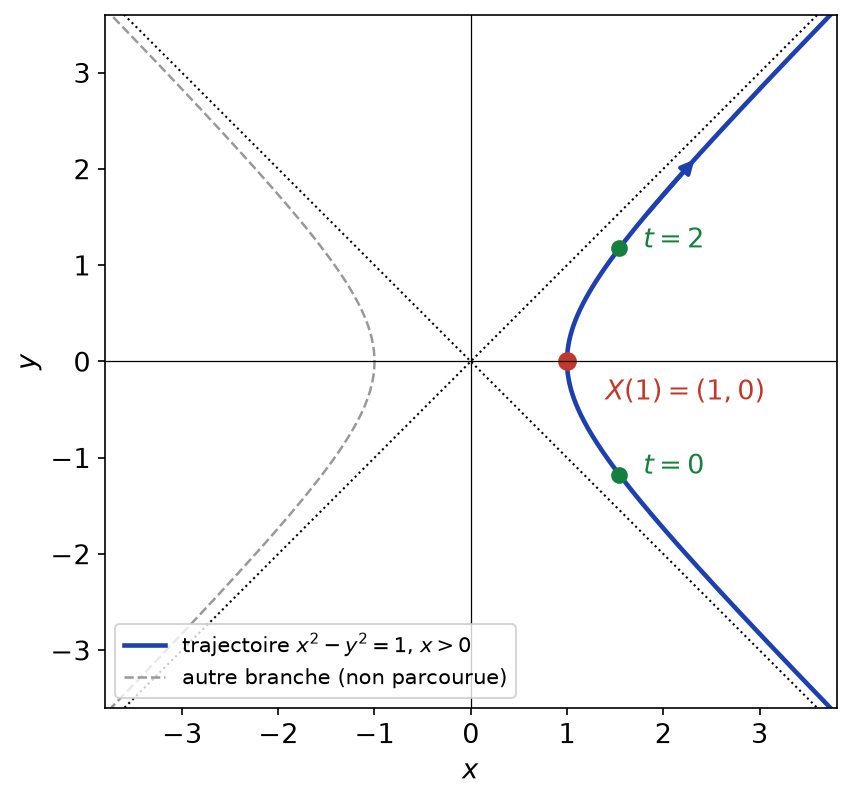
- Pour tout \(t\), \(x^{2} – y^{2} = \mathrm{ch}^{2}(t – 1) – \mathrm{sh}^{2}(t – 1) = 1\). De plus, \(x(t) > 0\). Enfin, \(t \mapsto \mathrm{sh}(t – 1)\) est une bijection strictement croissante de \(\mathbb{R}\) sur \(\mathbb{R}\). La trajectoire est donc toute la branche \(x > 0\) de l’hyperbole, parcourue une fois, de bas en haut. La figure ci-dessous représente cette branche et le point atteint en \(t = 1\).
- Posons \(w(t) = \exp(-(t – 1)A)v(t)\). Par dérivation d’un produit, \[w^{\prime}(t) = -A\exp(-(t – 1)A)v(t) + \exp(-(t – 1)A)Av(t).\] Or \(A\) commute avec \(\exp(-(t – 1)A)\), donc \(w^{\prime} = 0\). Ainsi, \(w\) est constante sur l’intervalle \(\mathbb{R}\), égale à \(w(1) = v(1)\). En multipliant par \(\exp((t – 1)A)\), inverse de \(\exp(-(t – 1)A)\), on obtient \(v(t) = \exp((t – 1)A)v(1)\), d’où l’unicité.
Corrigé de l’exercice 13 : Équation d’ordre 2 et matrice compagnon
- Si \(y\) est deux fois dérivable et \(X = (y, y^{\prime})\), alors \(X^{\prime} = (y^{\prime}, y^{\prime\prime})\). L’équation équivaut à \(y^{\prime\prime} = -y – 2y^{\prime}\). Donc \(y\) est solution si et seulement si \(X^{\prime} = AX\), avec \(A = \begin{pmatrix} 0 1 \\ -1 -2 \end{pmatrix}\). Réciproquement, si \(X = (x_{1}, x_{2})\) est solution, alors \(x_{1}^{\prime} = x_{2}\) et \(y = x_{1}\) convient.
- On a \(A + I_{2} = \begin{pmatrix} 1 1 \\ -1 -1 \end{pmatrix}\), et \((A + I_{2})^{2} = \begin{pmatrix} 0 0 \\ 0 0 \end{pmatrix}\). Comme \(-I_{2}\) commute avec \(A + I_{2}\), \[\exp(tA) = e^{-t}( I_{2} + t(A + I_{2}) ) = e^{-t}\begin{pmatrix} 1 + t t \\ -t 1 – t \end{pmatrix}.\] C’est l’exponentielle cherchée.
- La solution est la première coordonnée de \(\exp(tA)(y_{0}, y_{1})\). Donc \(y(t) = e^{-t}( (1 + t)y_{0} + t y_{1} )\), et pour \(y_{0} = 1\), \(y_{1} = 0\), \(y(t) = (1 + t)e^{-t}\). Vérifions : \(y^{\prime} = -te^{-t}\) et \(y^{\prime\prime} = (t – 1)e^{-t}\). Donc \(y^{\prime\prime} + 2y^{\prime} + y = e^{-t}(t – 1 – 2t + 1 + t) = 0\). De plus, la seconde ligne de \(\exp(tA)\) donne \(y^{\prime}(t) = -te^{-t}\), ce qui est cohérent.
Corrigé de l’exercice 14 : L’exponentielle comme limite
- Pour \(1 \leq\, k \leq\, n\), on écrit \[\dfrac{1}{n^{k}}\binom\,{n}{k} = \dfrac{n(n – 1)\cdots(n – k + 1)}{k! \, n^{k}} = \dfrac{1}{k!}\prod_{j=0}^{k-1}( 1 – \dfrac{j}{n} ).\] Chaque facteur du produit est dans \([0, 1]\), donc le produit aussi. Pour \(k = 0\), les deux termes valent \(1\). D’où \(0 \leq\, \frac{1}{k!} – \frac{1}{n^{k}}\binom\,{n}{k} \leq\, \frac{1}{k!}\).
- Par la formule du binôme (\(I_{n}\) commute avec \(A\)), \((I_{n} + A/n)^{n} = \sum_{k=0}^{n}\binom\,{n}{k}n^{-k}A^{k}\). Posons \(\alpha_{k} = \frac{1}{k!} – \binom\,{n}{k}n^{-k} \geq\, 0\), avec \(\alpha_{0} = 0\). Alors \[\exp(A) – ( I_{n} + \dfrac{A}{n} )^{n} = \sum_{k=1}^{n}\alpha_{k}A^{k} + \sum_{k > n}\dfrac{A^{k}}{k!}.\] Avec \(\|A^{k}\| \leq\, \|A\|^{k}\) pour \(k \geq\, 1\), l’inégalité triangulaire donne une majoration par \(\sum_{k \leq\, n}\alpha_{k}\|A\|^{k} + \sum_{k > n}\|A\|^{k}/k!\). Or cette dernière somme vaut exactement \(e^{\|A\|} – (1 + \|A\|/n)^{n}\), par le même calcul dans \(\mathbb{R}\). L’inégalité demandée est établie.
- Le réel \(a = \|A\|\) est fixé, et \((1 + a/n)^{n} = \exp(n\ln(1 + a/n)) \to e^{a}\), car \(n\ln(1 + a/n) \to a\). Le majorant tend donc vers \(0\). Ainsi, \((I_{n} + A/n)^{n} \to \exp(A)\).
Corrigé de l’exercice 15 : L’exponentielle est un polynôme en A
- L’ensemble \(\mathbb{K}[A]\) est l’image de l’application linéaire \(Q \mapsto Q(A)\), donc un sous-espace vectoriel. Par le théorème de Cayley-Hamilton, \(\chi_{A}(A) = 0\) avec \(\deg \chi_{A} = n\). Par division euclidienne, tout \(Q(A)\) s’écrit alors \(R(A)\) avec \(\deg R \leq\, n – 1\). Donc \(\mathbb{K}[A] = \mathrm{Vect}(I_{n}, A, \ldots, A^{n-1})\), de dimension au plus \(n\). Enfin, un sous-espace de dimension finie est fermé.
- Les sommes partielles \(\sum_{k \leq\, m}A^{k}/k!\) appartiennent à \(\mathbb{K}[A]\). Comme ce sous-espace est fermé, la limite \(\exp(A)\) y appartient aussi. Il existe donc \(Q\) de degré au plus \(n – 1\) tel que \(\exp(A) = Q(A)\).
- Si \(MA = AM\), alors \(MA^{k} = A^{k}M\) pour tout \(k\), donc \(M\) commute avec tout polynôme en \(A\). En particulier, \(M\) commute avec \(\exp(A) = Q(A)\).
- Si \(A^{2} = I_{2}\), le calcul de l’exercice 12 donne \(\exp(A) = \mathrm{ch}(1)I_{2} + \mathrm{sh}(1)A\). Donc \(Q = \mathrm{ch}(1) + \mathrm{sh}(1)X\).
Corrigé de l’exercice 16 : Comportement des solutions selon un paramètre
- On a \(\chi_{A_{a}} = (X + 1)^{2} – a\). Si \(a > 0\), les valeurs propres sont \(-1 \pm \sqrt{a}\). Si \(a = 0\), \(-1\) est valeur propre double. Si \(a < 0\), ce sont \(-1 \pm i\sqrt{-a}\).
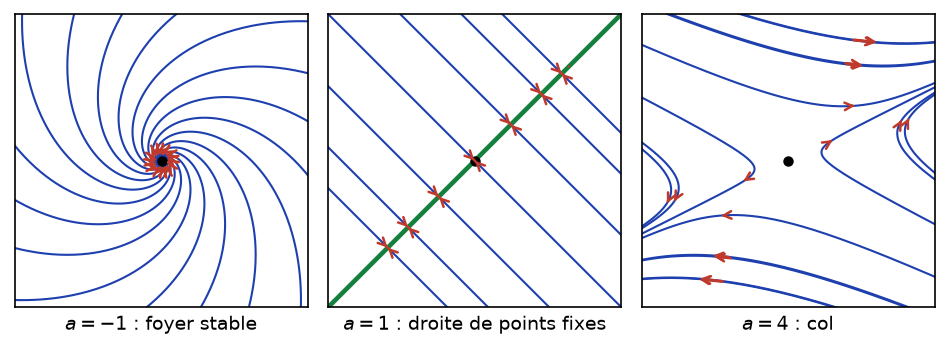
- Si \(a < 0\), les deux valeurs propres sont distinctes, donc \(A_{a}\) est diagonalisable sur \(\mathbb{C}\), et leur partie réelle vaut \(-1\). Si \(0 < a < 1\), les valeurs propres \(-1 \pm \sqrt{a}\) sont distinctes et strictement négatives. Dans les deux cas, d’après le théorème du cours, toutes les solutions tendent vers \(0\). Pour \(a = 0\), \(A_{0} = -I_{2} + N\) avec \(N = \begin{pmatrix} 0 0 \\ 1 0 \end{pmatrix}\) et \(N^{2} = 0\). Donc \(\exp(tA_{0}) = e^{-t}\begin{pmatrix} 1 0 \\ t 1 \end{pmatrix} \to 0\) par croissances comparées. Pour tout \(a < 1\), toutes les solutions tendent vers \(0\).
- Pour \(a = 1\), les valeurs propres sont \(0\) et \(-2\). Le noyau de \(A_{1}\) est dirigé par \((1, 1)\) ; celui de \(A_{1} + 2I_{2}\) par \((1, -1)\). Les solutions sont \(X(t) = c_{1}(1, 1) + c_{2}e^{-2t}(1, -1)\). Elles sont bornées sur \(\mathbb{R}_{+}\) et tendent vers \(c_{1}(1, 1)\). En particulier, les solutions constantes \(c_{1}(1, 1)\), avec \(c_{1} \neq 0\), ne tendent pas vers \(0\). Toute la droite \(y = x\) est formée de points fixes.
- Pour \(a > 1\), \(\lambda = -1 + \sqrt{a} > 0\). Avec \(V\) un vecteur propre associé, \(X(t) = e^{\lambda t}V\) est solution et \(\|X(t)\| = e^{\lambda t}\|V\| \to +\infty\). Il existe donc des solutions non bornées. L’autre valeur propre \(-1 – \sqrt{a}\) est négative : l’origine est un col. La figure ci-dessous compare les trois régimes.
Corrigé de l’exercice 17 : Commutation et exponentielle d’une somme
- D’après le cours, \(\varphi(t) = \exp(tA)\) est dérivable et \(\varphi^{\prime}(t) = A\varphi(t)\). Or le membre de droite est dérivable, de dérivée \(A\varphi^{\prime}(t) = A^{2}\varphi(t)\), continue. Donc \(\varphi\) est de classe \(\mathcal{C}^{2}\), avec \(\varphi^{\prime} = A\varphi\) et \(\varphi^{\prime\prime} = A^{2}\varphi\).
- Posons \(f(t) = \exp(tA)\exp(tB)\). En dérivant le produit, \(f^{\prime}(t) = A\exp(tA)\exp(tB) + \exp(tA)B\exp(tB)\). En dérivant encore, \[f^{\prime\prime}(t) = A^{2}e^{tA}e^{tB} + 2Ae^{tA}Be^{tB} + e^{tA}B^{2}e^{tB}.\] Donc \(f^{\prime\prime}(0) = A^{2} + 2AB + B^{2}\). D’autre part, \(g(t) = \exp(t(A + B))\) vérifie \(g^{\prime\prime}(0) = (A + B)^{2} = A^{2} + AB + BA + B^{2}\). Comme \(f = g\), leurs dérivées secondes en \(0\) coïncident. On en déduit \(AB = BA\).
- On calcule \(AB = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) et \(BA = \begin{pmatrix} 0 2 \\ 0 0 \end{pmatrix}\). Donc \(AB \neq BA\). Par contraposée de la question 2, l’égalité \(\exp(tA)\exp(tB) = \exp(t(A + B))\) est fausse pour au moins un réel \(t\).
Corrigé de l’exercice 18 : Exponentielle non injective
- D’après l’exercice 3, \(\exp(2\pi J) = \cos(2\pi)I_{2} + \sin(2\pi)J = I_{2}\). Or \(\exp(0) = I_{2}\) et \(2\pi J \neq 0\). L’exponentielle n’est donc pas injective.
- Écrivons \(A = PDP^{-1}\) avec \(D = \mathrm{diag}(\lambda_{1}, \ldots, \lambda_{n})\). Alors \(\exp(A) = P\,\mathrm{diag}(e^{\lambda_{i}})\,P^{-1}\). Ainsi, \(\exp(A) = I_{n}\) si et seulement si \(\mathrm{diag}(e^{\lambda_{i}}) = I_{n}\), c’est-à-dire \(e^{\lambda_{i}} = 1\) pour tout \(i\). Or \(e^{z} = 1\) équivaut à \(z \in 2i\pi\mathbb{Z}\). D’où l’équivalence demandée.
- Soit \(p\) tel que \(N^{p} = 0\). On a \(\exp(N) – I_{n} = NU\), avec \(U = \sum_{k=1}^{p} \frac{N^{k-1}}{k!} = I_{n} + M\), où \(M = \sum_{k=2}^{p}\frac{N^{k-1}}{k!}\). La matrice \(M\) est un multiple de \(N\) qui commute avec \(N\), donc \(M^{p} = 0\). Ainsi, \(U = I_{n} + M\) est inversible, d’inverse \(\sum_{k=0}^{p-1}(-M)^{k}\), car \((I_{n} + M)\sum_{k=0}^{p-1}(-M)^{k} = I_{n} – (-M)^{p} = I_{n}\). Enfin, \(NU = 0\) entraîne \(N = NUU^{-1} = 0\). Donc \(N = 0\).
- Supposons \(\exp(A) = D = \mathrm{diag}(-1, -2)\) avec \(A\) réelle. D’après l’exercice 15, \(A\) commute avec \(\exp(A) = D\). En écrivant \(AD = DA\) coefficient par coefficient, \(a_{ij}d_{j} = d_{i}a_{ij}\), donc \(a_{ij} = 0\) pour \(i \neq j\), car \(d_{1} \neq d_{2}\). Ainsi \(A = \mathrm{diag}(\alpha, \beta)\) avec \(\alpha, \beta\) réels, et \(\exp(A) = \mathrm{diag}(e^{\alpha}, e^{\beta})\). Or \(e^{\alpha} > 0 \neq -1\). Aucune matrice réelle ne convient, bien que \(\det D = 2 > 0\).
Corrigé de l’exercice 19 : Parties réelles négatives et convergence vers 0
- Par variation de la constante, les solutions sont \(y(t) = e^{\lambda t}( c + \int_{0}^{t}e^{-\lambda s}f(s)\,ds )\). Par linéarité, il suffit de traiter \(f(s) = Q(s)e^{\mu s}\). Si \(\mu = \lambda\), l’intégrale vaut \(\int_{0}^{t}Q\), qui est un polynôme. Si \(\alpha = \mu – \lambda \neq 0\), l’application \(R \mapsto R^{\prime} + \alpha R\) est linéaire et injective sur \(\mathbb{C}_{d}[X]\), où \(d = \deg Q\), car elle conserve le degré. Elle est donc bijective, et il existe \(R\) tel que \((Re^{\alpha s})^{\prime} = Qe^{\alpha s}\). L’intégrale vaut alors \(R(t)e^{\alpha t} – R(0)\). En multipliant par \(e^{\lambda t}\), \(y\) est une somme de termes \(R(t)e^{\lambda t}\) et \(R(t)e^{\mu t}\).
- La dernière équation \(y_{n}^{\prime} = \lambda_{n}y_{n}\) donne \(y_{n} = ce^{\lambda_{n}t}\) : la propriété est vraie au rang \(n\). Supposons-la vraie pour les indices \(k + 1, \ldots, n\). La \(k\)-ième équation s’écrit \(y_{k}^{\prime} = \lambda_{k}y_{k} + f_{k}\), avec \(f_{k} = \sum_{j > k}t_{kj}y_{j}\). Par hypothèse, \(f_{k}\) est une somme de termes \(R(t)e^{\lambda_{j}t}\), \(j > k\). D’après la question 1, \(y_{k}\) est une somme de termes \(R(t)e^{\lambda_{j}t}\) avec \(j \geq\, k\), ce qui achève la récurrence.
- Trigonalisons : \(A = PTP^{-1}\). Si \(X^{\prime} = AX\), alors \(Y = P^{-1}X\) vérifie \(Y^{\prime} = TY\). Chaque coordonnée de \(Y\) est une somme de termes \(R(t)e^{\lambda_{j}t}\), avec \(|R(t)e^{\lambda_{j}t}| = |R(t)|e^{\mathrm{Re}(\lambda_{j})t}\). Comme \(\mathrm{Re}(\lambda_{j}) < 0\), ces termes tendent vers \(0\) par croissances comparées. Donc \(Y(t) \to 0\), puis \(X = PY \to 0\) par continuité de \(Y \mapsto PY\). Toute solution tend vers \(0\).
- Supposons qu’une valeur propre \(\lambda\) vérifie \(\mathrm{Re}(\lambda) \geq\, 0\), et soit \(V \neq 0\) tel que \(AV = \lambda V\). Alors \(X(t) = e^{\lambda t}V\) est solution et \(\|X(t)\| = e^{\mathrm{Re}(\lambda)t}\|V\| \geq\, \|V\| > 0\) pour \(t \geq\, 0\). Elle ne tend donc pas vers \(0\). Par contraposée, la réciproque est démontrée.
Point de méthode : la résolution en cascade d’un système triangulaire suffit à décrire toutes les solutions, sans aucune décomposition plus fine de la matrice.
Corrigé de l’exercice 20 : Problème, trois compartiments
- Avec \(X = (x, y, z)\), le système s’écrit \(X^{\prime} = AX\), où \(A = \begin{pmatrix} -2 0 0 \\ 2 -1 0 \\ 0 1 0 \end{pmatrix}\). De plus, \((x + y + z)^{\prime} = -2x + 2x – y + y = 0\). Donc \(x + y + z\) est constante, égale à \(x(0) + y(0) + z(0) = 1\) : la substance se conserve.
- La matrice \(A\) est triangulaire inférieure, de valeurs propres \(-2\), \(-1\) et \(0\). Elles sont distinctes, donc \(A\) est diagonalisable. Pour \(-2\), on résout \(2x + y = 0\) et \(y + 2z = 0\) : vecteur \(V_{1} = (1, -2, 1)\). Pour \(-1\), on obtient \(x = 0\) et \(y + z = 0\) : vecteur \(V_{2} = (0, 1, -1)\). Pour \(0\), on obtient \(x = y = 0\) : vecteur \(V_{3} = (0, 0, 1)\). La famille \((V_{1}, V_{2}, V_{3})\) est une base de vecteurs propres.
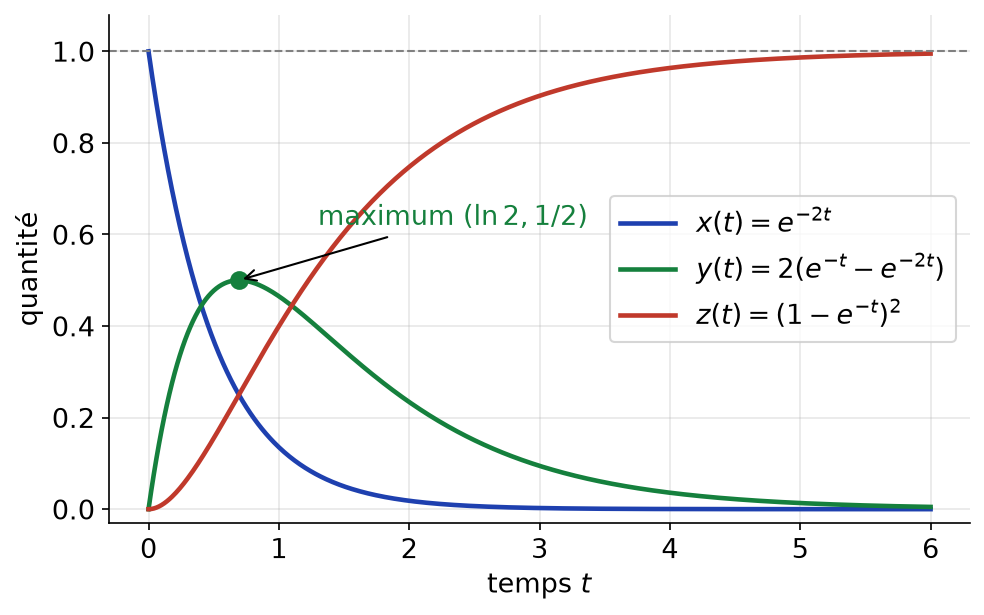
- La solution générale est \(X(t) = c_{1}e^{-2t}V_{1} + c_{2}e^{-t}V_{2} + c_{3}V_{3}\). En \(t = 0\), on doit avoir \((c_{1}, -2c_{1} + c_{2}, c_{1} – c_{2} + c_{3}) = (1, 0, 0)\), donc \(c_{1} = 1\), \(c_{2} = 2\), \(c_{3} = 1\). Par conséquent, \(x(t) = e^{-2t}\), \(y(t) = 2(e^{-t} – e^{-2t})\) et \(z(t) = 1 – 2e^{-t} + e^{-2t} = (1 – e^{-t})^{2}\). On retrouve bien \(x + y + z = 1\).
- On a \(y^{\prime}(t) = -2e^{-t} + 4e^{-2t} = 2e^{-2t}(2 – e^{t})\). Cette dérivée est positive pour \(t < \ln 2\) et négative ensuite. La quantité \(y\) est maximale en \(t = \ln 2\), et vaut alors \(2( \frac{1}{2} – \frac{1}{4} ) = \frac{1}{2}\).
- Les termes \(e^{-t}\) et \(e^{-2t}\) tendent vers \(0\). Donc \(x \to 0\), \(y \to 0\) et \(z \to 1\) : toute la substance finit dans le compartiment 3. En effet, les composantes sur \(V_{1}\) et \(V_{2}\) s’amortissent, car \(-2\) et \(-1\) sont strictement négatives. Seule reste la composante sur \(V_{3}\), associée à la valeur propre \(0\). La figure ci-dessous montre l’évolution des trois quantités.
Corrigé de l’exercice 21 : Problème, trigonalisation d’un système 3×3
- On développe \(\det(XI_{3} – A)\) selon la première ligne : \[\chi_{A} = (X – 1)[ (X – 1)(X – 2) + 1 ] – (X – 1) = (X – 1)^{2}(X – 2).\] Ensuite, \(A – I_{3} = \begin{pmatrix} 0 0 1 \\ 0 0 1 \\ 1 -1 1 \end{pmatrix}\) donne \(z = 0\) et \(x = y\), d’où \(E_{1} = \mathrm{Vect}((1, 1, 0))\). De même, \(A – 2I_{3}\) donne \(x = z\) et \(y = z\), d’où \(E_{2} = \mathrm{Vect}((1, 1, 1))\). Comme \(\dim E_{1} = 1 < 2\), \(A\) n’est pas diagonalisable.
- On a \((A – I_{3})(0, b, c) = (c, c, -b + c)\). L’égalité avec \((1, 1, 0)\) impose \(c = 1\) et \(b = 1\) : \(V_{2} = (0, 1, 1)\). La matrice \(P = \begin{pmatrix} 1 0 1 \\ 1 1 1 \\ 0 1 1 \end{pmatrix}\) a pour déterminant \(1\), donc elle est inversible. Enfin, \(AV_{1} = V_{1}\), \(AV_{2} = V_{1} + V_{2}\) et \(AV_{3} = 2V_{3}\). Ces relations traduisent exactement \(P^{-1}AP = T\).
- Le bloc \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\) a pour exponentielle \(e^{t}\begin{pmatrix} 1 t \\ 0 1 \end{pmatrix}\), comme à l’exercice 2. Comme \(T\) est diagonale par blocs, \(\exp(tT) = \begin{pmatrix} e^{t} te^{t} 0 \\ 0 e^{t} 0 \\ 0 0 e^{2t} \end{pmatrix}\). Par la méthode du pivot, \(P^{-1} = \begin{pmatrix} 0 1 -1 \\ -1 1 0 \\ 1 -1 1 \end{pmatrix}\), et on vérifie \(PP^{-1} = I_{3}\). Le produit \(P\exp(tT)P^{-1}\) donne alors \[\exp(tA) = \begin{pmatrix} e^{2t} – te^{t} (1 + t)e^{t} – e^{2t} e^{2t} – e^{t} \\ e^{2t} – (1 + t)e^{t} (2 + t)e^{t} – e^{2t} e^{2t} – e^{t} \\ e^{2t} – e^{t} e^{t} – e^{2t} e^{2t} \end{pmatrix}.\] En \(t = 0\), on retrouve bien \(I_{3}\).
- Les coordonnées de \(X_{0} = (1, 0, 0)\) dans la base \((V_{1}, V_{2}, V_{3})\) sont \(P^{-1}X_{0} = (0, -1, 1)\). Donc \(Y(t) = \exp(tT)(0, -1, 1) = (-te^{t}, -e^{t}, e^{2t})\). En revenant à \(X = PY = -te^{t}V_{1} – e^{t}V_{2} + e^{2t}V_{3}\), \(X(t) = ( e^{2t} – te^{t}, \ e^{2t} – (1 + t)e^{t}, \ e^{2t} – e^{t} )\). C’est bien la première colonne de \(\exp(tA)\).
- Notons \((\alpha, \beta, \gamma) = P^{-1}X_{0}\). Alors \(X(t) = (\alpha + \beta t)e^{t}V_{1} + \beta e^{t}V_{2} + \gamma e^{2t}V_{3}\). Par croissances comparées, \(e^{-2t}X(t) \to \gamma V_{3}\). Cette limite est nulle si et seulement si \(\gamma = 0\). Or \(\gamma\) est la troisième ligne de \(P^{-1}X_{0}\), soit \(x_{0} – y_{0} + z_{0}\). La condition cherchée est donc \(x_{0} – y_{0} + z_{0} = 0\) : c’est le plan \(\mathrm{Vect}(V_{1}, V_{2}) = \ker(A – I_{3})^{2}\).
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : systèmes différentiels linéaires, cours de maths spé
- Les énoncés : exercices de maths spé sur systèmes différentiels linéaires
- À maîtriser avant : Équations différentielles linéaires, Polynômes d'endomorphismes et Cayley-Hamilton, Compacité, connexité par arcs et dimension finie
- Chapitre précédent : Équations différentielles linéaires
- Chapitre suivant : Calcul différentiel dans les espaces normés
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup