Ce corrigé variables sup rédige chaque solution comme on l’attend en devoir surveillé. Les hypothèses sont vérifiées, notamment le caractère \(C^1\) et le fait de travailler sur un ouvert. Les théorèmes sont cités par leur nom : développement limité à l’ordre 1, règle de la chaîne, condition nécessaire d’extremum.
Soyez attentifs à trois pièges. D’abord, un point critique n’est pas forcément un extremum : il faut étudier le signe de l’accroissement. Ensuite, un extremum atteint au bord d’un disque fermé n’annule pas le gradient. Enfin, l’existence des dérivées partielles ne garantit ni la continuité ni la formule \(D_v f = \langle \nabla f, v \rangle\). Des figures illustrent les solutions : lignes de niveau, domaines et chemins de plus forte pente.
Les énoncés se trouvent sur la page exercices de maths sup sur fonctions de deux variables.
Corrigé de l’exercice 1 : Calcul de dérivées partielles et de gradients
- La fonction \(f\) est une somme de produits de polynômes et de l’exponentielle d’un polynôme. Elle est donc de classe \(C^1\) sur \(\mathbb{R}^2\). En dérivant à \(y\) fixé, puis à \(x\) fixé :
\[\frac{\partial f}{\partial x}(x, y) = 2xy^3 + y\,\mathrm{e}^{xy}, \qquad \frac{\partial f}{\partial y}(x, y) = 3x^2y^2 + x\,\mathrm{e}^{xy}.\]
En \((1, 0)\), on obtient \(0 + 0 = 0\) et \(0 + 1 = 1\). Donc \(\nabla f(1, 0) = (0, 1)\). - La fonction \(u = 1 + x^2 + y^2\) est polynomiale et strictement positive, et \(\ln\) est \(C^1\) sur \(]0, +\infty[\). Par composition, \(g\) est \(C^1\) sur \(\mathbb{R}^2\). Ensuite,
\[\frac{\partial g}{\partial x} = \frac{2x}{1 + x^2 + y^2}, \qquad \frac{\partial g}{\partial y} = \frac{2y}{1 + x^2 + y^2}.\]
En \((1, 1)\), on trouve \(\nabla g(1, 1) = (\frac{2}{3}, \frac{2}{3})\). - Sur \(U\), le quotient \(y/x\) est \(C^1\) et \(\arctan\) est \(C^1\) sur \(\mathbb{R}\), donc \(h\) est \(C^1\). Comme \(\arctan^{\prime}(t) = \frac{1}{1 + t^2}\), on a
\[\frac{\partial h}{\partial x} = -\frac{y}{x^2} \cdot \frac{1}{1 + \frac{y^2}{x^2}} = -\frac{y}{x^2 + y^2}, \qquad \frac{\partial h}{\partial y} = \frac{1}{x} \cdot \frac{1}{1 + \frac{y^2}{x^2}} = \frac{x}{x^2 + y^2}.\]
Donc \(\nabla h(1, 1) = (-\frac{1}{2}, \frac{1}{2})\). - Sur \(U\), \((x, y) \mapsto y\ln x\) est \(C^1\), et l’exponentielle aussi : \(k\) est donc \(C^1\). À \(y\) fixé, \(\frac{\partial k}{\partial x} = \frac{y}{x}\,\mathrm{e}^{y\ln x} = y\,x^{y – 1}\). À \(x\) fixé, \(\frac{\partial k}{\partial y} = \ln x \cdot x^y\). En \((\mathrm{e}, 1)\), on obtient \(1 \cdot \mathrm{e}^0 = 1\) et \(1 \cdot \mathrm{e} = \mathrm{e}\). Ainsi, \(\nabla k(\mathrm{e}, 1) = (1, \mathrm{e})\).
Point de méthode : pour \(x^y\), on revient toujours à la forme exponentielle \(\mathrm{e}^{y\ln x}\) ; on évite ainsi de confondre la dérivée d’une puissance et celle d’une exponentielle.
Corrigé de l’exercice 2 : Ouverts du plan
- Soit \(a = (a_1, a_2) \in A\) et \(r = \min(a_1, a_2) > 0\). Soit \(u = (x, y) \in B(a, r)\). D’abord, \(|x – a_1| \leq\, \|u – a\| < r \leq\, a_1\), donc \(x > a_1 – a_1 = 0\). De même, \(|y – a_2| < r \leq\, a_2\), donc \(y > 0\). Ainsi, \(B(a, r) \subset A\). Donc \(A\) est ouvert.
- Le point \((0, 0)\) appartient à \(B\). Soit \(r > 0\). Le point \((0, -r/2)\) est dans \(B((0, 0), r)\), mais pas dans \(B\). Aucune boule centrée en l’origine n’est donc incluse dans \(B\). Par conséquent, \(B\) n’est pas ouvert.
- Soit \(a \in C\), c’est-à-dire \(\|a\| < 2\). On pose \(r = 2 – \|a\| > 0\). Pour \(u \in B(a, r)\), l’inégalité triangulaire donne \(\|u\| \leq\, \|u – a\| + \|a\| < r + \|a\| = 2\). Donc \(u \in C\). L’ensemble \(C\) est ouvert : c’est la boule ouverte \(B(0, 2)\).
- Soit \(a \neq (0, 0)\) et \(r = \|a\| > 0\). Si \((0, 0)\) appartenait à \(B(a, r)\), on aurait \(\|a\| < \|a\|\), ce qui est absurde. Donc \(B(a, r) \subset D\). Ainsi, \(D\) est ouvert.
Point de méthode : pour montrer qu’une partie est ouverte, on fixe un point quelconque et on exhibe un rayon explicite ; pour montrer le contraire, il suffit d’un point dont aucune boule ne tient dans la partie.
Corrigé de l’exercice 3 : Continuité en l’origine
- Pour \(x \neq 0\), \(f_1(x, mx) = \dfrac{mx^2}{x^2 + m^2x^2} = \dfrac{m}{1 + m^2}\). Cette valeur dépend de \(m\) : elle vaut \(0\) pour \(m = 0\) et \(\frac{1}{2}\) pour \(m = 1\). Or ces deux droites mènent à l’origine. Si \(f_1\) était continue en \((0, 0)\), les deux limites seraient égales à \(f_1(0, 0)\). Donc \(f_1\) n’est pas continue en \((0, 0)\).
- Pour \(t \neq 0\), on a \(f_1(t, 0) = 0\) et \(f_1(0, t) = 0\). Les taux d’accroissement \(\frac{f_1(t, 0) – f_1(0, 0)}{t}\) et \(\frac{f_1(0, t) – f_1(0, 0)}{t}\) sont donc nuls. Ainsi, \(\frac{\partial f_1}{\partial x}(0, 0) = \frac{\partial f_1}{\partial y}(0, 0) = 0\). On retient qu’une fonction peut admettre des dérivées partielles en un point sans y être continue : les dérivées partielles ne regardent que deux directions.
- Pour \((x, y) \neq (0, 0)\), on a \(x^2 \leq\, x^2 + y^2\), donc \(|f_2(x, y)| \leq\, |y| \leq\, \|(x, y)\|\). Soit \(\varepsilon > 0\) ; avec \(\delta = \varepsilon\), \(\|(x, y)\| < \delta\) entraîne \(|f_2(x, y) – 0| < \varepsilon\). Donc \(f_2\) est continue en \((0, 0)\).
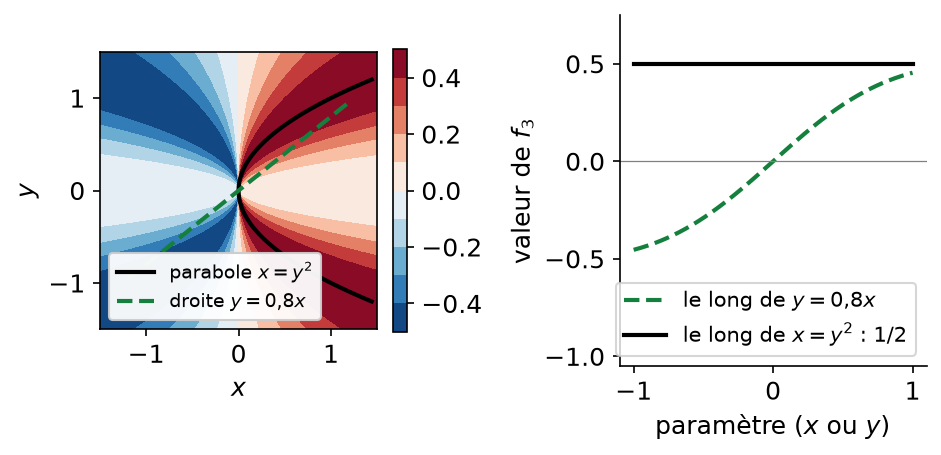
- Sur l’axe \(x = 0\), \(f_3\) est nulle. Sur la droite \(y = mx\), avec \(x \neq 0\),
\[f_3(x, mx) = \frac{m^2x^3}{x^2 + m^4x^4} = \frac{m^2 x}{1 + m^4x^2} \xrightarrow[x \to 0]{ 0.\]
Donc \(f_3\) tend vers \(0\) le long de toute droite. Cependant, pour \(y \neq 0\), \(f_3(y^2, y) = \dfrac{y^4}{y^4 + y^4} = \dfrac{1}{2}\). Or \((y^2, y) \to (0, 0)\) quand \(y \to 0\). Par conséquent, \(f_3\) n’est pas continue en \((0, 0)\).
La figure ci-dessous représente les valeurs de \(f_3\). Le long de la droite, les valeurs passent par \(0\) à l’origine ; en revanche, le long de la parabole, elles restent égales à \(\frac{1}{2}\).
Corrigé de l’exercice 4 : Lignes de niveau et surface en selle
- Si \(c > 0\), la ligne de niveau \(x^2 – y^2 = c\) est une hyperbole dont les deux branches coupent l’axe des abscisses en \((\pm\sqrt{c}, 0)\). Si \(c < 0\), c’est l’hyperbole \(y^2 – x^2 = -c\), dont les branches coupent l’axe des ordonnées en \((0, \pm\sqrt{-c})\). Enfin, si \(c = 0\), l’équation \((x – y)(x + y) = 0\) donne la réunion des deux droites \(y = x\) et \(y = -x\), qui sont les asymptotes communes de toutes ces hyperboles.
- Dans le plan \(y = 0\), la section a pour équation \(z = x^2\) : c’est une parabole tournée vers le haut. Dans le plan \(x = 0\), on obtient \(z = -y^2\), parabole tournée vers le bas. La surface monte selon l’axe des abscisses et descend selon l’axe des ordonnées : elle a la forme d’une selle de cheval.
- On a \(\nabla f(x, y) = (2x, -2y)\), donc \(\nabla f(0, 0) = (0, 0)\) : l’origine est un point critique. Pourtant, pour \(t \neq 0\), \(f(t, 0) = t^2 > 0 = f(0, 0)\) et \(f(0, t) = -t^2 < 0\). Dans toute boule centrée en l’origine, \(f\) prend donc des valeurs plus grandes et plus petites que \(f(0, 0)\). L’origine n’est pas un extremum local : c’est un point col.
- On calcule \(xy = \frac{(u – v)(u + v)}{2} = \frac{u^2 – v^2}{2}\), d’où \(2xy = u^2 – v^2\). Or le passage de \((u, v)\) à \((x, y)\) est la rotation d’angle \(\frac{\pi}{4}\). Ainsi, la surface \(z = 2xy\) est la même selle, tournée d’un huitième de tour autour de l’axe vertical.
Corrigé de l’exercice 5 : Plan tangent et approximation affine
- La fonction \(f\) est de classe \(C^1\) sur \(\mathbb{R}^2\), avec \(\frac{\partial f}{\partial x} = \mathrm{e}^y\) et \(\frac{\partial f}{\partial y} = x\,\mathrm{e}^y\). En \((2, 0)\) : \(f(2, 0) = 2\), \(\frac{\partial f}{\partial x}(2, 0) = 1\) et \(\frac{\partial f}{\partial y}(2, 0) = 2\). Le théorème du développement limité à l’ordre 1 donne
\[f(2 + h, k) = 2 + h + 2k + o\big(\|(h, k)\|\big).\]
Le plan tangent a pour équation \(z = 2 + (x – 2) + 2y\), soit \(z = x + 2y\). - On a \(2{,}01\,\mathrm{e}^{-0{,}02} = f(2 + 0{,}01, -0{,}02)\). Avec \(h = 0{,}01\) et \(k = -0{,}02\), l’approximation affine donne \(2 + 0{,}01 – 0{,}04\). Donc \(2{,}01\,\mathrm{e}^{-0{,}02} \approx 1{,}97\). La calculatrice donne d’ailleurs environ \(1{,}9702\).
- On a \(g(1, 1) = 3\), \(\frac{\partial g}{\partial x} = 2x\) et \(\frac{\partial g}{\partial y} = 4y\), qui valent \(2\) et \(4\) en \((1, 1)\). Le plan tangent s’écrit \(z = 3 + 2(x – 1) + 4(y – 1)\). Donc \(P\) a pour équation \(z = 2x + 4y – 3\).
- On calcule la différence :
\[g(x, y) – (2x + 4y – 3) = (x^2 – 2x + 1) + 2(y^2 – 2y + 1) = (x – 1)^2 + 2(y – 1)^2.\]
Cette quantité est positive, et elle est nulle si et seulement si \(x = 1\) et \(y = 1\). La surface est donc au-dessus de \(P\), et elle ne le touche qu’au point \((1, 1, 3)\).
Corrigé de l’exercice 6 : Dérivée selon un vecteur
- On a \(f(a) = 1 – 2 + 12 = 11\). Ensuite, on développe :
\[f(1 + t, 2 + t) = (1 + t)^2 – (1 + t)(2 + t) + 3(2 + t)^2 = 11 + 11t + 3t^2.\]
Le taux \(\frac{f(a + tw) – f(a)}{t} = 11 + 3t\) tend vers \(11\). Donc \(D_w f(a) = 11\). - On a \(\frac{\partial f}{\partial x} = 2x – y\) et \(\frac{\partial f}{\partial y} = -x + 6y\). Donc \(\nabla f(a) = (0, 11)\). Comme \(f\) est polynomiale, elle est \(C^1\), et la formule du cours donne \(D_w f(a) = \langle (0, 11), (1, 1) \rangle = 11\). On retrouve bien le résultat.
- De même, \(D_v f(a) = 0 \times \frac{3}{5} + 11 \times \frac{4}{5}\). Donc \(D_v f(a) = \frac{44}{5}\).
- D’après l’inégalité de Cauchy-Schwarz, pour \(v\) unitaire, \(D_v f(a) \leq\, \|\nabla f(a)\| = 11\), avec égalité si et seulement si \(v\) est le vecteur unitaire du gradient. La dérivée est maximale dans la direction \((0, 1)\), et elle vaut alors \(11\). Par ailleurs, \(D_v f(a) = 11 v_2\) s’annule si et seulement si \(v_2 = 0\). Les directions de dérivée nulle sont donc \((1, 0)\) et \((-1, 0)\).
Corrigé de l’exercice 7 : Dérivation le long d’un cercle
- La fonction \(f\) est polynomiale, donc \(C^1\), avec \(\frac{\partial f}{\partial x} = 2xy\) et \(\frac{\partial f}{\partial y} = x^2\). De plus, \(\gamma\) est \(C^1\) et \(\gamma^{\prime}(t) = (-\sin t, \cos t)\). La règle de la chaîne donne
\[g^{\prime}(t) = -\sin t \cdot 2\cos t\sin t + \cos t \cdot \cos^2 t = \cos t\,(\cos^2 t – 2\sin^2 t).\]
Directement, \(g(t) = \cos^2 t \sin t\), et la dérivée d’un produit donne \(-2\cos t\sin^2 t + \cos^3 t\). Les deux calculs coïncident : \(g^{\prime}(t) = \cos t\,(3\cos^2 t – 2)\). - À la question 1, on a remplacé \(\sin^2 t\) par \(1 – \cos^2 t\). Ainsi, \(g^{\prime}(t) = 0\) si et seulement si \(\cos t = 0\) ou \(\cos^2 t = \frac{2}{3}\). Les solutions sont \(t = \frac{\pi}{2}\), \(t = \frac{3\pi}{2}\) et les quatre réels de \([0, 2\pi]\) tels que \(\cos t = \pm\sqrt{2/3}\).
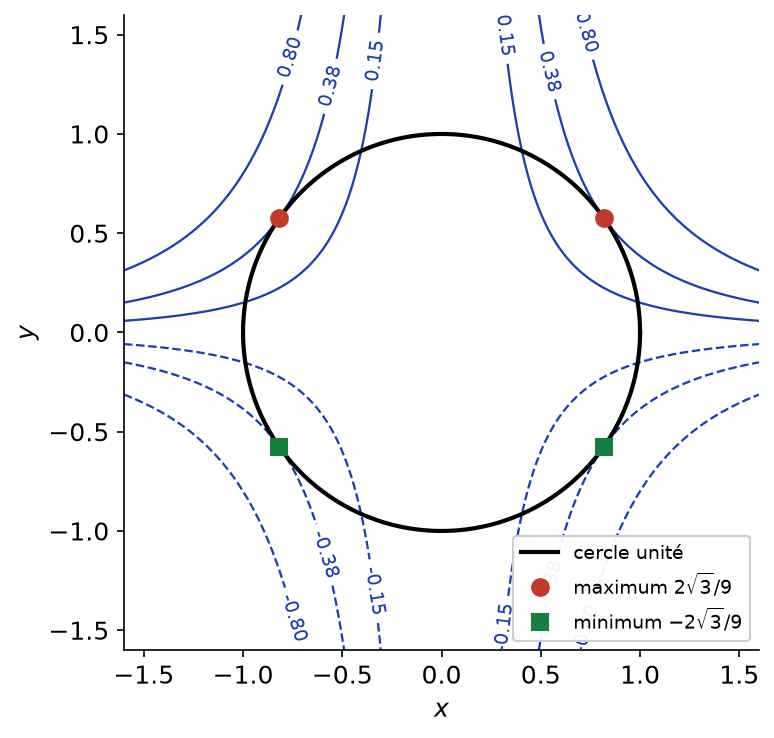
- La fonction \(g\) est continue sur le segment \([0, 2\pi]\), donc elle y atteint son maximum et son minimum. Un extremum atteint en un point intérieur annule \(g^{\prime}\). Aux bornes, \(g(0) = g(2\pi) = 0\). Si \(\cos t = 0\), alors \(g(t) = 0\). Si \(\cos^2 t = \frac{2}{3}\), alors \(\sin^2 t = \frac{1}{3}\) et \(g(t) = \frac{2}{3}\sin t = \pm\frac{2}{3\sqrt{3}}\). Le maximum de \(x^2y\) sur le cercle vaut \(\frac{2\sqrt{3}}{9}\), atteint en \((\pm\frac{\sqrt{6}}{3}, \frac{\sqrt{3}}{3})\) ; le minimum vaut \(-\frac{2\sqrt{3}}{9}\), atteint en \((\pm\frac{\sqrt{6}}{3}, -\frac{\sqrt{3}}{3})\).
Comme le montre la figure ci-dessous, en ces quatre points, le cercle est tangent aux lignes de niveau \(\pm\frac{2\sqrt{3}}{9}\) de \(x^2y\) : le cercle ne peut pas atteindre un niveau plus élevé.
Corrigé de l’exercice 8 : Un minimum global par complétion du carré
- On a \(\frac{\partial f}{\partial x} = 4x + 2y – 2\) et \(\frac{\partial f}{\partial y} = 2x + 2y\). La seconde équation donne \(y = -x\). En reportant dans la première, \(4x – 2x – 2 = 0\), donc \(x = 1\). L’unique point critique est \(a = (1, -1)\), et \(f(a) = 2 – 2 + 1 – 2 = -1\).
- On développe \(f(1 + h, -1 + k)\) :
\[2(1 + h)^2 + 2(1 + h)(-1 + k) + (-1 + k)^2 – 2(1 + h) = -1 + 2h^2 + 2hk + k^2.\]
Les termes du premier degré disparaissent, ce qui est normal en un point critique. Donc \(f(1 + h, -1 + k) – f(a) = 2h^2 + 2hk + k^2\). - On complète le carré : \(2h^2 + 2hk + k^2 = h^2 + (h + k)^2 \geq\, 0\). Donc \(f(u) \geq\, f(a)\) pour tout \(u\), et \(f\) admet un minimum global en \(a\). De plus, l’égalité impose \(h = 0\) et \(h + k = 0\), donc \(k = 0\). Le minimum global vaut \(-1\) et il n’est atteint qu’en \((1, -1)\).
- On a \(f(t, 0) = 2t^2 – 2t \to +\infty\) quand \(t \to +\infty\). La fonction n’est pas majorée : elle n’admet pas de maximum global.
Corrigé de l’exercice 9 : Dérivées partielles de composées
- La fonction \(F\) est \(C^1\) comme composée. Par la règle de la chaîne, \(\frac{\partial F}{\partial x} = 2x\,\varphi^{\prime}(x^2 + y^2)\) et \(\frac{\partial F}{\partial y} = 2y\,\varphi^{\prime}(x^2 + y^2)\). Ainsi, \(\nabla F(x, y) = 2\varphi^{\prime}(x^2 + y^2)\,(x, y)\), qui est colinéaire à \((x, y)\). C’est cohérent : les lignes de niveau de \(F\) sont des cercles centrés en l’origine, et le gradient est orthogonal à ces cercles.
- Sur \(U\), on dérive la fonction composée : \(\frac{\partial G}{\partial x} = -\frac{y}{x^2}\,\varphi^{\prime}(\frac{y}{x})\) et \(\frac{\partial G}{\partial y} = \frac{1}{x}\,\varphi^{\prime}(\frac{y}{x})\). Par conséquent,
\[x\frac{\partial G}{\partial x} + y\frac{\partial G}{\partial y} = -\frac{y}{x}\,\varphi^{\prime}(\frac{y}{x}) + \frac{y}{x}\,\varphi^{\prime}(\frac{y}{x}) = 0.\]
La relation demandée est vérifiée sur \(U\). - On pose \(u = x + y\) et \(v = xy\). D’après le théorème sur les dérivées partielles d’une composée, avec \(\frac{\partial u}{\partial x} = 1\), \(\frac{\partial v}{\partial x} = y\), \(\frac{\partial u}{\partial y} = 1\) et \(\frac{\partial v}{\partial y} = x\) :
\[\frac{\partial H}{\partial x} = \frac{\partial g}{\partial u}(x + y, xy) + y\,\frac{\partial g}{\partial v}(x + y, xy), \qquad \frac{\partial H}{\partial y} = \frac{\partial g}{\partial u}(x + y, xy) + x\,\frac{\partial g}{\partial v}(x + y, xy).\]
Ce sont les deux formules cherchées. - Pour \(g(u, v) = u^2 – 2v\), on a \(\frac{\partial g}{\partial u} = 2u\) et \(\frac{\partial g}{\partial v} = -2\). Les formules donnent \(\frac{\partial H}{\partial x} = 2(x + y) – 2y = 2x\) et \(\frac{\partial H}{\partial y} = 2(x + y) – 2x = 2y\). Directement, \(H(x, y) = (x + y)^2 – 2xy = x^2 + y^2\). Les dérivées partielles valent bien \(2x\) et \(2y\).
Corrigé de l’exercice 10 : Gradient orthogonal aux lignes de niveau
- L’équation \(x^2 + 4y^2 = 4\) équivaut à \(\frac{x^2}{4} + y^2 = 1\) : c’est une ellipse de demi-axes \(2\) et \(1\). D’une part, \((2\cos t)^2 + 4\sin^2 t = 4\), donc \(\gamma(t) \in E\). D’autre part, si \((x, y) \in E\), le point \((\frac{x}{2}, y)\) est sur le cercle unité, donc s’écrit \((\cos t, \sin t)\) avec \(t \in [0, 2\pi]\). Ainsi, \(\gamma\) paramètre toute l’ellipse \(E\).
- La fonction \(t \mapsto f(\gamma(t))\) est constante, égale à \(4\). Sa dérivée est donc nulle. Or, d’après la règle de la chaîne, cette dérivée vaut \(\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle\). Donc \(\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle = 0\) pour tout \(t\). Vérifions-le directement. Comme \(\nabla f(x, y) = (2x, 8y)\), on a \(\nabla f(\gamma(t)) = (4\cos t, 8\sin t)\). De plus, \(\gamma^{\prime}(t) = (-2\sin t, \cos t)\). Le produit scalaire vaut donc \(-8\cos t\sin t + 8\sin t\cos t = 0\), ce qui confirme le résultat.
- On a \(f(M) = 2 + 4 \times \frac{1}{2} = 4\), donc \(M \in E\). Ensuite, \(\nabla f(M) = (2\sqrt{2}, 4\sqrt{2})\), vecteur normal à la tangente. La tangente est donc l’ensemble des \((x, y)\) tels que \(2\sqrt{2}(x – \sqrt{2}) + 4\sqrt{2}(y – \frac{\sqrt{2}}{2}) = 0\). En divisant par \(2\sqrt{2}\), on obtient \(x – \sqrt{2} + 2y – \sqrt{2} = 0\). La tangente à \(E\) en \(M\) a pour équation \(x + 2y = 2\sqrt{2}\).
- Si \(\gamma\) est tracé sur la ligne de niveau \(c\), alors \(f(\gamma(t)) = c\) pour tout \(t\). En dérivant avec la règle de la chaîne, on obtient \(\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle = 0\). Donc le gradient est orthogonal au vecteur tangent en chaque point de l’arc.
Point de méthode : l’équation de la tangente à une ligne de niveau en \(M\) s’écrit directement \(\langle \nabla f(M), (x, y) – M \rangle = 0\), dès que \(\nabla f(M) \neq 0\).
Corrigé de l’exercice 11 : Équation de transport et changement de variables linéaire
- Soit \((u, v) \in \mathbb{R}^2\). L’équation \(\Phi(x, y) = (u, v)\) équivaut à \(y = v\) et \(x = u – 2v\). Elle a donc une unique solution. Ainsi, \(\Phi\) est bijective, de réciproque \(\Phi^{-1}(u, v) = (u – 2v, v)\). Les deux applications sont linéaires, donc de classe \(C^1\).
- La fonction \(g = f \circ \Phi^{-1}\) est \(C^1\) comme composée. De plus, \(f(x, y) = g(x + 2y, y)\). La règle de la chaîne, avec \(u = x + 2y\) et \(v = y\), donne
\[\frac{\partial f}{\partial x}(x, y) = \frac{\partial g}{\partial u}(u, v), \qquad \frac{\partial f}{\partial y}(x, y) = 2\,\frac{\partial g}{\partial u}(u, v) + \frac{\partial g}{\partial v}(u, v).\]
Ce sont les expressions demandées. - En reportant, \((E)\) devient \(2 g_u + g_v = 2 g_u\), c’est-à-dire \(\frac{\partial g}{\partial v} = 0\) en tout point, car \(\Phi\) est surjective. Pour \(u\) fixé, la fonction \(v \mapsto g(u, v)\) a une dérivée nulle sur l’intervalle \(\mathbb{R}\). Elle est donc constante, égale à \(g(u, 0) = f(u, 0)\). Posons \(h(u) = f(u, 0)\) : \(h\) est de classe \(C^1\). Alors \(f(x, y) = h(x + 2y)\). Réciproquement, pour \(h\) de classe \(C^1\), la fonction \(f(x, y) = h(x + 2y)\) vérifie \(\frac{\partial f}{\partial y} = 2h^{\prime}(x + 2y) = 2\frac{\partial f}{\partial x}\). Les solutions de \((E)\) sont les fonctions \((x, y) \mapsto h(x + 2y)\), avec \(h\) de classe \(C^1\) sur \(\mathbb{R}\).
- La condition \(f(x, 0) = h(x) = \sin x\) impose \(h = \sin\). La solution cherchée est \(f(x, y) = \sin(x + 2y)\). On vérifie : \(\frac{\partial f}{\partial y} = 2\cos(x + 2y) = 2\frac{\partial f}{\partial x}\).
Point de méthode : on choisit la nouvelle variable \(u\) constante le long des « droites caractéristiques » \(x + 2y = \text{cte}\) ; l’équation se réduit alors à une dérivée nulle.
Corrigé de l’exercice 12 : Coordonnées polaires et équations aux dérivées partielles
- L’application \((r, \theta) \mapsto (r\cos\theta, r\sin\theta)\) est de classe \(C^1\) sur \(V\), à valeurs dans \(U\). La règle de la chaîne donne, les dérivées de \(f\) étant prises en \((r\cos\theta, r\sin\theta)\) :
\[\frac{\partial g}{\partial r} = \cos\theta\,\frac{\partial f}{\partial x} + \sin\theta\,\frac{\partial f}{\partial y}, \qquad \frac{\partial g}{\partial \theta} = -r\sin\theta\,\frac{\partial f}{\partial x} + r\cos\theta\,\frac{\partial f}{\partial y}.\]
Ce sont les formules du cours. - On multiplie la première formule par \(r\). Comme \(r\cos\theta = x\) et \(r\sin\theta = y\), on obtient \(r\frac{\partial g}{\partial r} = x\frac{\partial f}{\partial x} + y\frac{\partial f}{\partial y}\). De même, la seconde formule s’écrit \(\frac{\partial g}{\partial \theta} = -y\frac{\partial f}{\partial x} + x\frac{\partial f}{\partial y}\). Les deux identités sont établies.
- D’abord, \(f\) est \(C^1\) sur \(U\) si et seulement si \(g\) est \(C^1\) sur \(V\), car les deux changements de variables sont \(C^1\). L’équation équivaut à \(r\frac{\partial g}{\partial r} = 0\), donc à \(\frac{\partial g}{\partial r} = 0\) puisque \(r > 0\). Pour \(\theta\) fixé, \(r \mapsto g(r, \theta)\) est alors constante sur l’intervalle \(]0, +\infty[\). Ainsi, \(g(r, \theta) = k(\theta)\), où \(k(\theta) = g(1, \theta)\) est \(C^1\). Réciproquement, ces fonctions conviennent. Les solutions sont les \(f(x, y) = k(\arctan\frac{y}{x})\), avec \(k\) de classe \(C^1\) sur \(]-\frac{\pi}{2}, \frac{\pi}{2}[\) : ce sont les fonctions constantes sur chaque demi-droite issue de l’origine.
- L’équation équivaut à \(\frac{\partial g}{\partial \theta} = 0\). Pour \(r\) fixé, \(\theta \mapsto g(r, \theta)\) est constante sur l’intervalle \(]-\frac{\pi}{2}, \frac{\pi}{2}[\). Donc \(g(r, \theta) = \ell(r)\), avec \(\ell(r) = g(r, 0) = f(r, 0)\) de classe \(C^1\). Les solutions sont les \(f(x, y) = \ell(\sqrt{x^2 + y^2})\), avec \(\ell\) de classe \(C^1\) sur \(]0, +\infty[\) : ce sont les fonctions radiales.
- L’équation devient \(r\frac{\partial g}{\partial r} = r\), donc \(\frac{\partial g}{\partial r} = 1\). Posons \(G(r, \theta) = g(r, \theta) – r\) : alors \(\frac{\partial G}{\partial r} = 0\). D’après la question 3, \(G(r, \theta) = k(\theta)\) avec \(k\) de classe \(C^1\). Réciproquement, \(x\frac{\partial}{\partial x}\sqrt{x^2 + y^2} + y\frac{\partial}{\partial y}\sqrt{x^2 + y^2} = \frac{x^2 + y^2}{\sqrt{x^2 + y^2}}\), qui vaut bien \(\sqrt{x^2 + y^2}\). Les solutions sont les \(f(x, y) = \sqrt{x^2 + y^2} + k(\arctan\frac{y}{x})\), avec \(k\) de classe \(C^1\).
Corrigé de l’exercice 13 : Points critiques d’une fonction cubique
- On a \(\frac{\partial f}{\partial x} = 3x^2 – 3y\) et \(\frac{\partial f}{\partial y} = 3y^2 – 3x\). Les points critiques vérifient donc \(y = x^2\) et \(x = y^2\). Ainsi, \(x = x^4\), soit \(x(x^3 – 1) = 0\), d’où \(x = 0\) ou \(x = 1\). Les points critiques sont \((0, 0)\) et \((1, 1)\), avec \(f(0, 0) = 0\) et \(f(1, 1) = -1\).
- On a \(f(t, 0) = t^3\), qui est strictement positif pour \(t > 0\) et strictement négatif pour \(t < 0\). Toute boule centrée en l’origine contient de tels points. Donc \((0, 0)\) n’est pas un extremum local.
- On développe :
\[\begin{aligned} f(1 + h, 1 + k) = 1 + 3h + 3h^2 + h^3 + 1 + 3k + 3k^2 + k^3 – 3(1 + h + k + hk) \\ = -1 + 3h^2 – 3hk + 3k^2 + h^3 + k^3. \end{aligned}\]
Donc \(f(1 + h, 1 + k) + 1 = 3(h^2 – hk + k^2) + h^3 + k^3\). - D’une part, \(h^2 – hk + k^2 – \frac{1}{2}(h^2 + k^2) = \frac{1}{2}(h – k)^2 \geq\, 0\). D’autre part, si \(h^2 + k^2 \leq\, \rho^2\), alors \(|h| \leq\, \rho\) et \(|k| \leq\, \rho\). Par conséquent, \(|h^3 + k^3| \leq\, |h|\,h^2 + |k|\,k^2 \leq\, \rho\,(h^2 + k^2)\). Les deux inégalités sont prouvées.
- Pour \(h^2 + k^2 \leq\, \rho^2\), les résultats précédents donnent
\[f(1 + h, 1 + k) + 1 \geq\, \frac{3}{2}(h^2 + k^2) – \rho\,(h^2 + k^2) = (\frac{3}{2} – \rho)(h^2 + k^2).\]
Avec \(\rho = 1\), cette quantité est positive sur la boule fermée de centre \((1, 1)\) et de rayon \(1\). Donc \(f\) admet en \((1, 1)\) un minimum local, égal à \(-1\). Cependant, \(f(t, 0) = t^3 \to -\infty\) quand \(t \to -\infty\). Ce minimum n’est donc pas global.
Corrigé de l’exercice 14 : Extremums sur un disque fermé
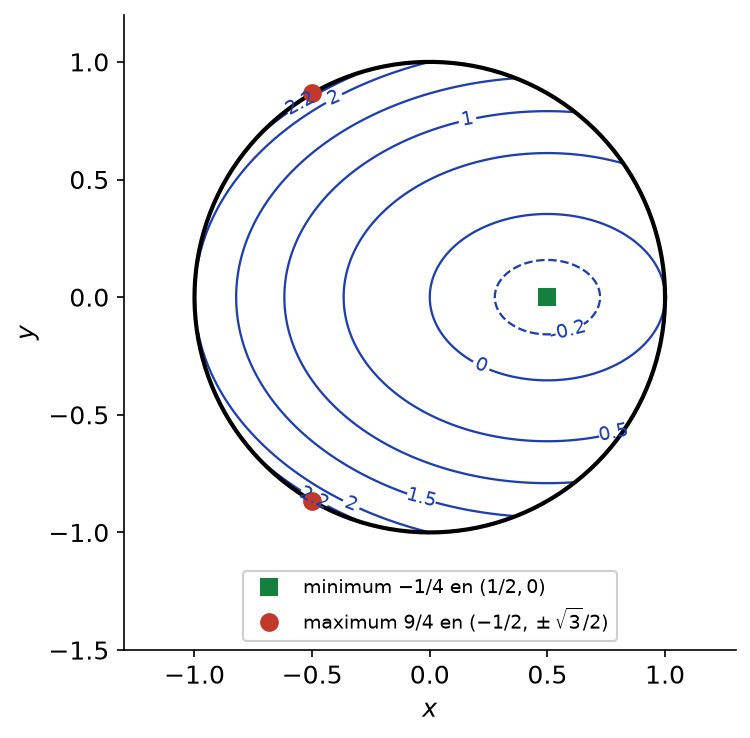
- On a \(\nabla f(x, y) = (2x – 1, 4y)\). Il s’annule seulement en \((\frac{1}{2}, 0)\). C’est l’unique point critique, et il est à l’intérieur de \(D\), car \(\frac{1}{4} < 1\).
- On complète le carré : \(x^2 – x = (x – \frac{1}{2})^2 – \frac{1}{4}\). Donc \(f(x, y) = (x – \frac{1}{2})^2 + 2y^2 – \frac{1}{4} \geq\, -\frac{1}{4}\). L’égalité a lieu seulement en \((\frac{1}{2}, 0)\) : c’est le minimum global de \(f\), sur \(\mathbb{R}^2\) comme sur \(D\).
- Sur \(D\), on a \(y^2 \leq\, 1 – x^2\), donc \(f(x, y) \leq\, x^2 + 2(1 – x^2) – x = 2 – x^2 – x\). Ensuite, \(2 – x^2 – x = \frac{9}{4} – (x + \frac{1}{2})^2 \leq\, \frac{9}{4}\). Pour avoir \(f(x, y) = \frac{9}{4}\), il faut que les deux inégalités soient des égalités : \(x = -\frac{1}{2}\) et \(y^2 = 1 – x^2 = \frac{3}{4}\). Réciproquement, \(f(-\frac{1}{2}, \pm\frac{\sqrt{3}}{2}) = \frac{1}{4} + \frac{3}{2} + \frac{1}{2} = \frac{9}{4}\). Le maximum de \(f\) sur \(D\) vaut \(\frac{9}{4}\), atteint en \((-\frac{1}{2}, \frac{\sqrt{3}}{2})\) et \((-\frac{1}{2}, -\frac{\sqrt{3}}{2})\).
- En ces points, \(\nabla f = (-2, \pm 2\sqrt{3}) \neq (0, 0)\). Cela ne contredit pas le théorème. En effet, celui-ci concerne un extremum atteint en un point d’un ouvert. Or ces points sont sur le cercle, bord de \(D\) : aucune boule centrée en eux n’est incluse dans \(D\). Le maximum est atteint au bord, où le gradient n’a aucune raison de s’annuler.
La figure ci-dessous montre les lignes de niveau de \(f\) dans le disque. Le minimum est au centre des ellipses de niveau ; en revanche, les maximums sont sur le cercle, là où la ligne de niveau \(\frac{9}{4}\) le touche.
Corrigé de l’exercice 15 : Droite des moindres carrés
- La fonction \(F\) est polynomiale, donc \(C^1\) sur l’ouvert \(\mathbb{R}^2\). Ensuite,
\[\frac{\partial F}{\partial a} = -2\sum_{i=1}^{4} x_i\,(y_i – a x_i – b), \qquad \frac{\partial F}{\partial b} = -2\sum_{i=1}^{4} (y_i – a x_i – b).\]
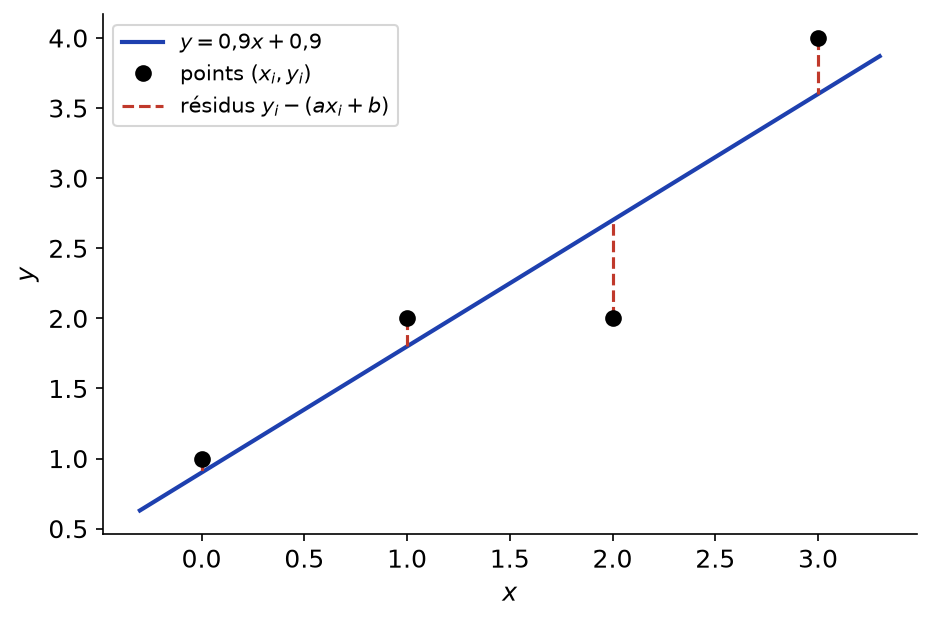
Or \(\sum x_i = 6\), \(\sum x_i^2 = 14\), \(\sum y_i = 9\) et \(\sum x_i y_i = 0 + 2 + 4 + 12 = 18\). Les points critiques vérifient donc \(14a + 6b = 18\) et \(6a + 4b = 9\). - La seconde équation donne \(b = \frac{9 – 6a}{4}\). En reportant, \(14a + \frac{3(9 – 6a)}{2} = 18\), soit \(28a + 27 – 18a = 36\), donc \(a = 0{,}9\). Puis \(b = \frac{9 – 5{,}4}{4} = 0{,}9\). L’unique point critique est \((a_0, b_0) = (0{,}9 ; 0{,}9)\).
- Notons \(e_i = y_i – a_0 x_i – b_0\) les résidus. Alors
\[F(a_0 + h, b_0 + k) = \sum_{i=1}^{4} \big(e_i – (h x_i + k)\big)^2 = F(a_0, b_0) – 2\sum_{i=1}^{4} e_i\,(h x_i + k) + \sum_{i=1}^{4} (h x_i + k)^2.\]
Or les équations du point critique s’écrivent \(\sum x_i e_i = 0\) et \(\sum e_i = 0\). Le terme du milieu est donc nul. Ainsi, \(F(a_0 + h, b_0 + k) \geq\, F(a_0, b_0)\) : \(F\) admet en \((a_0, b_0)\) un minimum global. - Les valeurs prédites sont \(0{,}9\), \(1{,}8\), \(2{,}7\) et \(3{,}6\). Les résidus valent donc \(0{,}1\), \(0{,}2\), \(-0{,}7\) et \(0{,}4\). On vérifie que leur somme est nulle. Enfin, \(F(a_0, b_0) = 0{,}01 + 0{,}04 + 0{,}49 + 0{,}16\). La valeur minimale de \(F\) est \(0{,}7\), pour la droite \(y = 0{,}9x + 0{,}9\).
La figure ci-dessous montre la droite obtenue et les quatre résidus verticaux. La somme de leurs carrés est la plus petite possible.
Corrigé de l’exercice 16 : Boîte sans couvercle de volume imposé
- La boîte a un fond d’aire \(xy\), deux faces d’aire \(xz\) et deux faces d’aire \(yz\). Donc \(S = xy + 2xz + 2yz\). Or \(xyz = 32\), d’où \(z = \frac{32}{xy}\). Par conséquent, \(2xz = \frac{64}{y}\) et \(2yz = \frac{64}{x}\). Ainsi, \(S(x, y) = xy + \frac{64}{x} + \frac{64}{y}\) sur \(]0, +\infty[^2\).
- On a \(\frac{\partial S}{\partial x} = y – \frac{64}{x^2}\) et \(\frac{\partial S}{\partial y} = x – \frac{64}{y^2}\). Les points critiques vérifient \(x^2 y = 64\) et \(x y^2 = 64\). En divisant, \(\frac{x}{y} = 1\), donc \(x = y\). Ensuite, \(x^3 = 64\), soit \(x = 4\). L’unique point critique est \((4, 4)\), où \(S = 16 + 16 + 16 = 48\).
- On applique l’inégalité arithmético-géométrique à \(p = xy\), \(q = \frac{64}{x}\) et \(s = \frac{64}{y}\), qui sont strictement positifs. Leur produit vaut \(pqs = 64^2 = 4096 = 16^3\). Donc \(\frac{S}{3} \geq\, 16\). Ainsi, \(S \geq\, 48\) sur tout l’ouvert, et la valeur \(48\) est atteinte en \((4, 4)\) : c’est le minimum global.
- Pour \(x = y = 4\), la hauteur vaut \(z = \frac{32}{16} = 2\). La boîte optimale a une base carrée de \(4\) dm de côté et une hauteur de \(2\) dm, pour \(48\ \mathrm{dm}^2\) de carton.
Corrigé de l’exercice 17 : Dérivées selon un vecteur sans classe C1
- On a \(|x^3 + y^3| \leq\, |x|\,x^2 + |y|\,y^2 \leq\, (|x| + |y|)(x^2 + y^2)\). Donc, pour \((x, y) \neq (0, 0)\), \(|f(x, y)| \leq\, |x| + |y| \leq\, 2\|(x, y)\|\). Cette majoration tend vers \(0\), donc \(f\) est continue en \((0, 0)\). Ailleurs, \(f\) est un quotient de polynômes dont le dénominateur ne s’annule pas. Par conséquent, \(f\) est continue sur \(\mathbb{R}^2\).
- Pour \(t \neq 0\), \(f(t, 0) = \frac{t^3}{t^2} = t\), donc le taux \(\frac{f(t, 0) – f(0, 0)}{t}\) vaut \(1\). De même, \(f(0, t) = t\). Ainsi, \(\frac{\partial f}{\partial x}(0, 0) = \frac{\partial f}{\partial y}(0, 0) = 1\), et \(\nabla f(0, 0) = (1, 1)\).
- Pour \(t \neq 0\), \(f(t\cos\alpha, t\sin\alpha) = \frac{t^3(\cos^3\alpha + \sin^3\alpha)}{t^2} = t(\cos^3\alpha + \sin^3\alpha)\). Le taux d’accroissement est donc constant. Donc \(D_v f(0, 0) = \cos^3\alpha + \sin^3\alpha\).
- Pour \(\alpha = \frac{\pi}{4}\), on a \(\cos\alpha = \sin\alpha = \frac{\sqrt{2}}{2}\). D’une part, \(D_v f(0, 0) = 2 \times \frac{2\sqrt{2}}{8} = \frac{\sqrt{2}}{2}\). D’autre part, \(\langle \nabla f(0, 0), v \rangle = \sqrt{2}\). Les deux valeurs diffèrent. Or, pour une fonction de classe \(C^1\), on aurait \(D_v f(0, 0) = \langle \nabla f(0, 0), v \rangle\). Donc \(f\) n’est pas de classe \(C^1\) sur \(\mathbb{R}^2\), bien qu’elle soit continue et dérivable selon tout vecteur en \((0, 0)\).
Point de méthode : pour prouver qu’une fonction n’est pas \(C^1\), il suffit de trouver une direction où la formule \(D_v f = \langle \nabla f, v \rangle\) est en défaut.
Corrigé de l’exercice 18 : Relation d’Euler pour les fonctions homogènes
- Fixons \((x, y) \in U\). L’arc \(t \mapsto (tx, ty)\) est \(C^1\) sur \(]0, +\infty[\), à valeurs dans \(U\), de dérivée \((x, y)\). La règle de la chaîne donne \(\frac{\mathrm{d}}{\mathrm{d}t} f(tx, ty) = x\frac{\partial f}{\partial x}(tx, ty) + y\frac{\partial f}{\partial y}(tx, ty)\). D’autre part, la dérivée de \(t^{\alpha} f(x, y)\) vaut \(\alpha t^{\alpha – 1} f(x, y)\). On évalue en \(t = 1\). On obtient \(x\frac{\partial f}{\partial x} + y\frac{\partial f}{\partial y} = \alpha f\) sur \(U\).
- Pour \(t > 0\), \(f(tx, ty) = \frac{t^3 x^2 y}{t^2(x^2 + y^2)} = t f(x, y)\) : \(f\) est homogène de degré \(1\). Ensuite, par la formule du quotient,
\[\frac{\partial f}{\partial x} = \frac{2xy(x^2 + y^2) – 2x^3y}{(x^2 + y^2)^2} = \frac{2xy^3}{(x^2 + y^2)^2}, \qquad \frac{\partial f}{\partial y} = \frac{x^2(x^2 + y^2) – 2x^2y^2}{(x^2 + y^2)^2} = \frac{x^2(x^2 – y^2)}{(x^2 + y^2)^2}.\]
Donc \(x\frac{\partial f}{\partial x} + y\frac{\partial f}{\partial y} = \frac{2x^2y^3 + x^4y – x^2y^3}{(x^2 + y^2)^2} = \frac{x^2y(x^2 + y^2)}{(x^2 + y^2)^2}\). On trouve bien \(\frac{x^2y}{x^2 + y^2} = 1 \cdot f(x, y)\). - Comme à la question 1, \(\varphi\) est \(C^1\) et \(\varphi^{\prime}(t) = x\frac{\partial f}{\partial x}(tx, ty) + y\frac{\partial f}{\partial y}(tx, ty)\). On multiplie par \(t\) et on applique la relation d’Euler au point \((tx, ty)\) :
\[t\varphi^{\prime}(t) = (tx)\frac{\partial f}{\partial x}(tx, ty) + (ty)\frac{\partial f}{\partial y}(tx, ty) = \alpha f(tx, ty) = \alpha\varphi(t).\]
La relation \(t\varphi^{\prime}(t) = \alpha\varphi(t)\) est établie. - Soit \(\psi(t) = t^{-\alpha}\varphi(t)\). Alors \(\psi^{\prime}(t) = t^{-\alpha – 1}\big(t\varphi^{\prime}(t) – \alpha\varphi(t)\big) = 0\). La fonction \(\psi\) est donc constante sur l’intervalle \(]0, +\infty[\), égale à \(\psi(1) = f(x, y)\). Ainsi, \(\varphi(t) = t^{\alpha} f(x, y)\). Donc \(f(tx, ty) = t^{\alpha} f(x, y)\) : \(f\) est homogène de degré \(\alpha\).
Corrigé de l’exercice 19 : Minimum global d’une fonction quartique
- On a \(\frac{\partial f}{\partial x} = 4x^3 – 4(x – y)\) et \(\frac{\partial f}{\partial y} = 4y^3 + 4(x – y)\). En additionnant les deux équations du système, on obtient \(4(x^3 + y^3) = 0\), donc \(x^3 = (-y)^3\). Comme la fonction cube est injective, \(y = -x\). La première équation devient \(4x^3 – 8x = 0\), soit \(4x(x^2 – 2) = 0\). Les points critiques sont \((0, 0)\), \((\sqrt{2}, -\sqrt{2})\) et \((-\sqrt{2}, \sqrt{2})\). On vérifie que la seconde équation est satisfaite en ces points.
- On a \(f(0, 0) = 0\). D’une part, \(f(t, t) = 2t^4 > 0\) pour \(t \neq 0\). D’autre part, \(f(t, 0) = t^4 – 2t^2 = t^2(t^2 – 2) < 0\) pour \(0 < |t| < \sqrt{2}\). Donc \((0, 0)\) n’est pas un extremum local.
- D’abord, \(2(x^2 + y^2) – (x – y)^2 = (x + y)^2 \geq\, 0\). Ensuite, \(2(x^4 + y^4) – (x^2 + y^2)^2 = x^4 + y^4 – 2x^2y^2 = (x^2 – y^2)^2 \geq\, 0\). Les deux inégalités sont démontrées.
- Avec \(s = x^2 + y^2\), on obtient \(f(x, y) \geq\, \frac{s^2}{2} – 4s = \frac{(s – 4)^2}{2} – 8 \geq\, -8\). Par ailleurs, \(f(\sqrt{2}, -\sqrt{2}) = 4 + 4 – 2 \times 8 = -8\). L’égalité exige \(s = 4\), \(x + y = 0\) et \(x^2 = y^2\), donc \(x^2 = 2\) et \(y = -x\). Le minimum global de \(f\) vaut \(-8\) ; il est atteint en \((\sqrt{2}, -\sqrt{2})\) et \((-\sqrt{2}, \sqrt{2})\) seulement.
- On a \(f(t, t) = 2t^4 \to +\infty\). La fonction n’est pas majorée : elle n’a pas de maximum global.
Corrigé de l’exercice 20 : Chemin de plus forte pente
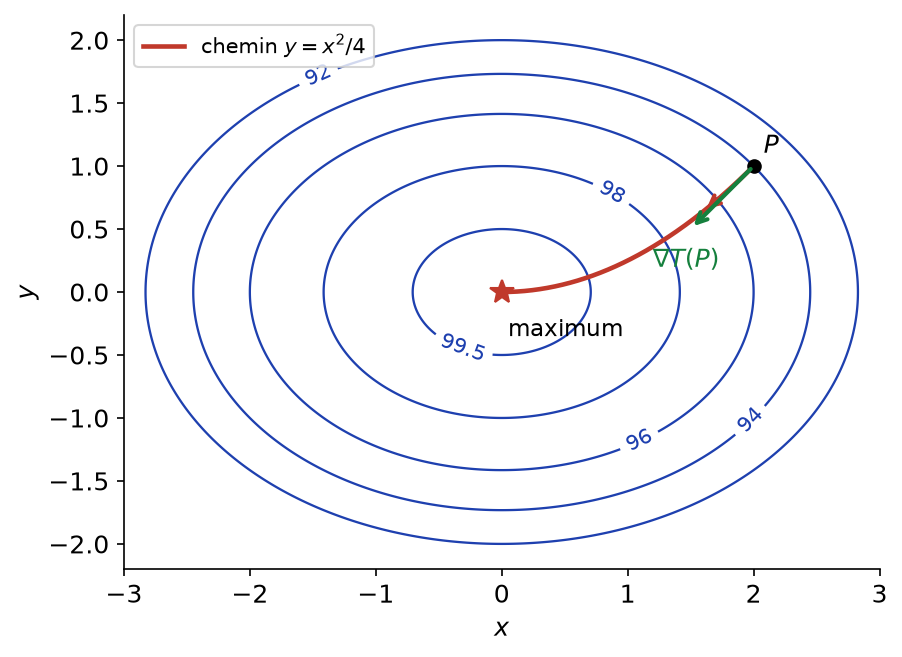
- On a \(\nabla T(x, y) = (-2x, -4y)\), donc \(\nabla T(P) = (-4, -4)\), de norme \(4\sqrt{2}\). D’après la propriété du gradient, la dérivée directionnelle est maximale selon le vecteur unitaire du gradient. L’insecte doit partir dans la direction \((-\frac{\sqrt{2}}{2}, -\frac{\sqrt{2}}{2})\), et la température y croît au taux \(4\sqrt{2}\) degrés par unité de longueur.
- La dérivée selon \(v\) unitaire vaut \(-4v_1 – 4v_2\). Elle est nulle si et seulement si \(v_2 = -v_1\). Les directions cherchées sont \(\pm(\frac{\sqrt{2}}{2}, -\frac{\sqrt{2}}{2})\). Comme \(T(P) = 100 – 4 – 2 = 94\), l’isotherme passant par \(P\) est l’ellipse \(x^2 + 2y^2 = 6\). Ces directions sont bien tangentes à cette ellipse en \(P\).
- Le système s’écrit \(x^{\prime}(t) = -2x(t)\) et \(y^{\prime}(t) = -4y(t)\). Ce sont deux équations différentielles linéaires indépendantes. Avec \(x(0) = 2\) et \(y(0) = 1\), on obtient \(x(t) = 2\,\mathrm{e}^{-2t}\) et \(y(t) = \mathrm{e}^{-4t}\).
- On calcule \(\frac{x(t)^2}{4} = \mathrm{e}^{-4t} = y(t)\). La trajectoire est donc portée par la parabole \(y = \frac{x^2}{4}\). De plus, \(x(t)\) et \(y(t)\) tendent vers \(0\) quand \(t \to +\infty\). L’insecte se dirige vers l’origine, point le plus chaud de la plaque, où \(T = 100\).
- Par la règle de la chaîne, \(\frac{\mathrm{d}}{\mathrm{d}t} T(\gamma(t)) = \langle \nabla T(\gamma(t)), \gamma^{\prime}(t) \rangle = \|\nabla T(\gamma(t))\|^2 \geq\, 0\). La température ressentie par l’insecte est donc croissante.
La figure ci-dessous montre le chemin obtenu. Il coupe chaque isotherme à angle droit, ce qui traduit l’orthogonalité du gradient et des lignes de niveau.
Corrigé de l’exercice 21 : Problème : étude complète d’une fonction à cinq points critiques
- La fonction \(f\) est le produit d’un polynôme et de l’exponentielle d’un polynôme : elle est donc \(C^1\) sur \(\mathbb{R}^2\). Comme \(x\) et \(y\) n’interviennent que par leurs carrés, \(f(-x, y) = f(x, -y) = f(x, y)\). De plus, échanger \(x\) et \(y\) change le signe du premier facteur. Donc \(f\) est paire en chaque variable, et \(f(y, x) = -f(x, y)\).
- Notons \(E = \mathrm{e}^{-(x^2 + y^2)}\), de dérivées partielles \(-2xE\) et \(-2yE\). Par la formule du produit :
\[\frac{\partial f}{\partial x} = 2xE – 2x(x^2 – y^2)E = 2x(1 – x^2 + y^2)E, \qquad \frac{\partial f}{\partial y} = -2yE – 2y(x^2 – y^2)E = -2y(1 + x^2 – y^2)E.\]
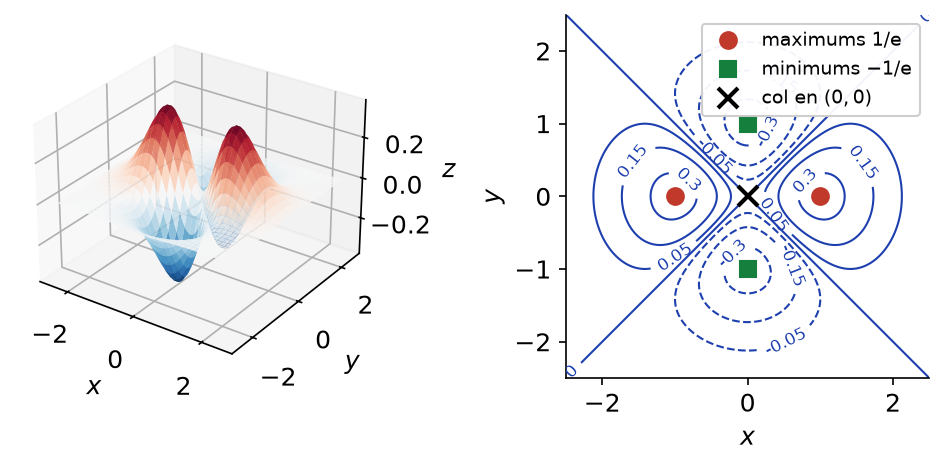
Ce sont les formes factorisées cherchées. - Comme \(E > 0\), le système équivaut à \(\big(x = 0 \text{ ou } x^2 – y^2 = 1\big)\) et \(\big(y = 0 \text{ ou } y^2 – x^2 = 1\big)\). Si \(x = 0\) et \(y = 0\), on obtient l’origine. Si \(x = 0\) et \(y^2 – x^2 = 1\), alors \(y = \pm 1\). Si \(x^2 – y^2 = 1\) et \(y = 0\), alors \(x = \pm 1\). Enfin, \(x^2 – y^2 = 1\) et \(y^2 – x^2 = 1\) donneraient, en additionnant, \(0 = 2\) : c’est impossible. Les cinq points critiques sont \((0, 0)\), \((\pm 1, 0)\) et \((0, \pm 1)\).
- En \((1, 1)\), on a \(f(1, 1) = 0\), \(\frac{\partial f}{\partial x}(1, 1) = 2\mathrm{e}^{-2}\) et \(\frac{\partial f}{\partial y}(1, 1) = -2\mathrm{e}^{-2}\). Le plan tangent a pour équation \(z = 2\mathrm{e}^{-2}(x – 1) – 2\mathrm{e}^{-2}(y – 1)\). Il s’écrit donc \(z = 2\mathrm{e}^{-2}(x – y)\). En \((1, 0)\), le gradient est nul et \(f(1, 0) = \mathrm{e}^{-1}\). Le plan tangent y est horizontal, d’équation \(z = \frac{1}{\mathrm{e}}\).
- Avec \(x = r\cos\theta\) et \(y = r\sin\theta\), on a \(x^2 – y^2 = r^2\cos(2\theta)\). Donc \(f(x, y) = r^2\cos(2\theta)\,\mathrm{e}^{-r^2}\), et \(|f(x, y)| \leq\, r^2\mathrm{e}^{-r^2}\). Étudions ensuite \(\varphi(u) = u\,\mathrm{e}^{-u}\) sur \([0, +\infty[\). Sa dérivée \((1 – u)\mathrm{e}^{-u}\) est positive avant \(1\) et négative après. Donc \(\varphi\) atteint son maximum \(\frac{1}{\mathrm{e}}\) en \(u = 1\). Ainsi, \(|f(x, y)| \leq\, (x^2 + y^2)\mathrm{e}^{-(x^2 + y^2)} \leq\, \frac{1}{\mathrm{e}}\).
- On a \(f(\pm 1, 0) = \frac{1}{\mathrm{e}}\) et \(f(0, \pm 1) = -\frac{1}{\mathrm{e}}\). Par conséquent, les bornes de la question 5 sont atteintes. Le maximum global vaut \(\frac{1}{\mathrm{e}}\), atteint en \((1, 0)\) et \((-1, 0)\) ; le minimum global vaut \(-\frac{1}{\mathrm{e}}\), atteint en \((0, 1)\) et \((0, -1)\). Ce sont bien des points critiques, conformément au théorème du cours.
- On a \(f(t, 0) = t^2\mathrm{e}^{-t^2} > 0\) et \(f(0, t) = -t^2\mathrm{e}^{-t^2} < 0\) pour \(t \neq 0\). L’origine est donc un point col et non un extremum local. Par ailleurs, \(|f(x, y)| \leq\, r^2\mathrm{e}^{-r^2}\), qui tend vers \(0\) quand \(r \to +\infty\) par croissances comparées. Donc \(f(x, y) \to 0\) quand \(\|(x, y)\| \to +\infty\).
- On a \(\nabla f(1, 1) = 2\mathrm{e}^{-2}(1, -1)\), de norme \(2\sqrt{2}\,\mathrm{e}^{-2}\). La direction de plus forte croissance en \((1, 1)\) est \((\frac{\sqrt{2}}{2}, -\frac{\sqrt{2}}{2})\) : on se dirige vers le sommet situé en \((1, 0)\).
La figure ci-dessous résume l’étude. On y voit deux bosses sur l’axe des abscisses, deux creux sur l’axe des ordonnées et un col à l’origine.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : fonctions de deux variables, cours de maths sup
- Les énoncés : exercices de maths sup sur fonctions de deux variables
- À maîtriser avant : Dérivabilité et convexité, Espaces préhilbertiens réels
- Chapitre précédent : Espaces préhilbertiens réels
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé