Ce corrigé déterminants sup rédige chaque solution comme en devoir surveillé. Pour les permutations, on suit les orbites, puis on utilise le morphisme signature. Pour les déterminants numériques, on fait apparaître des zéros par opérations élémentaires avant de développer selon une ligne ou une colonne.
Plusieurs points demandent de la vigilance. D’abord, l’ordre de composition des permutations se lit de droite à gauche. Ensuite, un échange de colonnes change le signe, et \(\det(\lambda A)\) fait apparaître \(\lambda^n\). Enfin, pour une récurrence tridiagonale, on contrôle toujours les premiers termes.
Les résultats sur la comatrice s’étendent aux matrices non inversibles par un argument de polynômes. Des figures illustrent les solutions : orbites, aires, courbe d’un déterminant et suites de déterminants.
Les énoncés se trouvent sur la page exercices de maths sup sur groupe symétrique et déterminants.
Corrigé de l’exercice 1 : Décomposition d’une permutation de S9
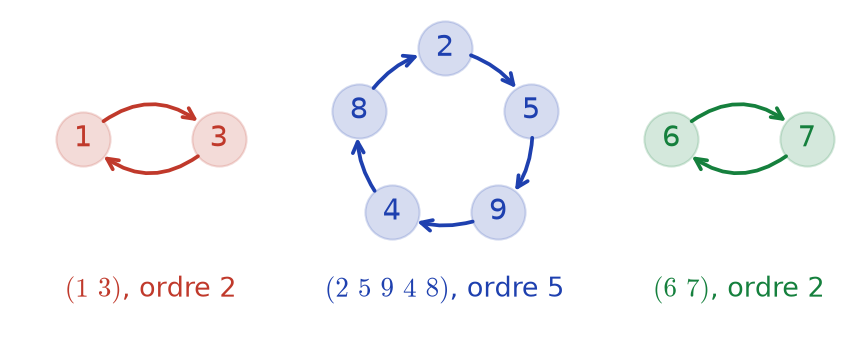
- On suit les images successives à partir du plus petit élément. D’abord, \(1 \mapsto 3 \mapsto 1\). Ensuite, \(2 \mapsto 5 \mapsto 9 \mapsto 4 \mapsto 8 \mapsto 2\). Enfin, \(6 \mapsto 7 \mapsto 6\). Tous les éléments ont été rencontrés, donc \(\sigma\) n’a aucun point fixe. On obtient \(\sigma = (1\ 3)(2\ 5\ 9\ 4\ 8)(6\ 7)\). La figure ci-dessous montre les trois orbites.

- Notons \(c = (2\ 5\ 9\ 4\ 8)\). Les trois cycles ont des supports disjoints, donc ils commutent. Ainsi, pour tout entier \(m\), \(\sigma^m = (1\ 3)^m c^m (6\ 7)^m\). Comme les supports sont disjoints, \(\sigma^m = \mathrm{id}\) si et seulement si chacun des trois facteurs vaut l’identité. Autrement dit, \(2\) et \(5\) doivent diviser \(m\). L’ordre de \(\sigma\) vaut \(\operatorname{ppcm}(2, 5, 2) = 10\).
- Un cycle de longueur \(p\) a pour signature \((-1)^{p-1}\). Par conséquent, \(\varepsilon(\sigma) = (-1)^1 \times (-1)^4 \times (-1)^1\). Donc \(\varepsilon(\sigma) = 1\) : la permutation est paire.
- On a \(2026 = 10 \times 202 + 6\), donc \(\sigma^{2026} = \sigma^6\). Or \((1\ 3)^6 = (6\ 7)^6 = \mathrm{id}\), et \(c^6 = c^5 c = c\). Ainsi \(\sigma^{2026} = (2\ 5\ 9\ 4\ 8)\).
- D’après le cours, \((a_1\ \cdots\ a_p) = (a_1\ a_2)(a_2\ a_3)\cdots(a_{p-1}\ a_p)\). Donc \[\sigma = (1\ 3)(2\ 5)(5\ 9)(9\ 4)(4\ 8)(6\ 7).\] On obtient six transpositions, ce qui confirme que \(\varepsilon(\sigma) = (-1)^6 = 1\).
Corrigé de l’exercice 2 : Composée, inverse et signature dans S5
- On calcule \(\sigma\tau = \sigma \circ \tau\) en appliquant d’abord \(\tau\). Ainsi \(1 \mapsto 4 \mapsto 5\), puis \(5 \mapsto 3 \mapsto 1\). Ensuite \(2 \mapsto 5 \mapsto 4\), puis \(4 \mapsto 1 \mapsto 2\). Enfin \(3 \mapsto 2 \mapsto 3\). Donc \(\sigma\tau = (1\ 5)(2\ 4)\). De même, pour \(\tau\sigma\), on applique d’abord \(\sigma\) : \(1 \mapsto 2 \mapsto 5\), \(5 \mapsto 4 \mapsto 1\), \(2 \mapsto 3 \mapsto 2\), \(3 \mapsto 1 \mapsto 4\) et \(4 \mapsto 5 \mapsto 3\). Donc \(\tau\sigma = (1\ 5)(3\ 4)\). Comme \(\sigma\tau \neq \tau\sigma\), le groupe \(S_5\) n’est pas commutatif.
- L’inverse d’un cycle s’obtient en parcourant le cycle à l’envers. De plus, les deux cycles de \(\sigma\) commutent. Donc \(\sigma^{-1} = (1\ 3\ 2)(4\ 5)\).
- Un \(3\)-cycle est pair et une transposition est impaire. Ainsi \(\varepsilon(\sigma) = 1 \times (-1) = -1\), et de même \(\varepsilon(\tau) = (-1) \times 1 = -1\). Par ailleurs, \(\sigma\tau\) est produit de deux transpositions. Donc \(\varepsilon(\sigma\tau) = 1 = \varepsilon(\sigma)\varepsilon(\tau)\).
- On a \(\sigma = \begin{pmatrix} 1 2 3 4 5 \\ 2 3 1 5 4 \end{pmatrix}\). Les inversions sont les couples \((i, j)\) avec \(i < j\) et \(\sigma(i) > \sigma(j)\). On trouve \((1, 3)\), car \(2 > 1\), puis \((2, 3)\), car \(3 > 1\), et enfin \((4, 5)\), car \(5 > 4\). Aucun autre couple ne convient. Il y a donc \(3\) inversions et \(\varepsilon(\sigma) = (-1)^3 = -1\).
Corrigé de l’exercice 3 : Conjugaison d’un cycle
- Posons \(\gamma^{\prime} = \sigma \gamma \sigma^{-1}\) et comparons les images de tout \(y \in [\![1, n]\!]\). D’abord, si \(y = \sigma(a_i)\), alors \(\gamma^{\prime}(y) = \sigma(\gamma(a_i)) = \sigma(a_{i+1})\), avec la convention \(a_{p+1} = a_1\). Ensuite, si \(y\) n’est pas l’un des \(\sigma(a_i)\), alors \(\sigma^{-1}(y)\) n’est pas l’un des \(a_i\). Il est donc fixé par \(\gamma\), et \(\gamma^{\prime}(y) = \sigma(\sigma^{-1}(y)) = y\). Ainsi \(\sigma \gamma \sigma^{-1} = (\sigma(a_1)\ \cdots\ \sigma(a_p))\).
- Soient \(\gamma = (a_1\ \cdots\ a_p)\) et \(\gamma^{\prime} = (b_1\ \cdots\ b_p)\). Les ensembles \([\![1, n]\!] \setminus \{a_1, \ldots, a_p\}\) et \([\![1, n]\!] \setminus \{b_1, \ldots, b_p\}\) ont le même cardinal \(n – p\). On choisit une bijection entre eux, et on la complète en posant \(\sigma(a_i) = b_i\). On obtient ainsi \(\sigma \in S_n\). D’après la question 1, \(\sigma \gamma \sigma^{-1} = \gamma^{\prime}\).
- La conjugaison par \(\sigma\) est un morphisme, donc \(\sigma (1\ 3)(2\ 4) \sigma^{-1} = \sigma (1\ 3) \sigma^{-1} \cdot \sigma (2\ 4) \sigma^{-1}\). Or \(\sigma(1) = 2\), \(\sigma(3) = 4\), \(\sigma(2) = 3\) et \(\sigma(4) = 5\). On obtient \(\sigma (1\ 3)(2\ 4) \sigma^{-1} = (2\ 4)(3\ 5)\).
- On veut \((\sigma(1)\ \sigma(2)\ \sigma(3)) = (1\ 3\ 2)\). Il suffit donc que \(\sigma(1) = 1\), \(\sigma(2) = 3\) et \(\sigma(3) = 2\). La transposition \(\sigma = (2\ 3)\) convient.
Corrigé de l’exercice 4 : Parties génératrices du groupe symétrique
- On calcule \((1\ i)(1\ j)(1\ i)\) en appliquant les facteurs de droite à gauche. D’abord, \(i \mapsto 1 \mapsto j \mapsto j\). Ensuite, \(j \mapsto j \mapsto 1 \mapsto i\). De plus, \(1 \mapsto i \mapsto i \mapsto 1\). Les autres éléments sont fixes. Donc \((1\ i)(1\ j)(1\ i) = (i\ j)\). Or toute permutation est un produit de transpositions. Chaque transposition est soit de la forme \((1\ k)\), soit un produit de trois telles transpositions. Par conséquent, les \((1\ k)\) engendrent \(S_n\).
- Posons \(t = (k\ k+1)\), qui vérifie \(t^{-1} = t\). D’après l’exercice 3, \(t (1\ k) t^{-1} = (t(1)\ t(k))\). Comme \(k \geq\, 2\), on a \(t(1) = 1\) et \(t(k) = k + 1\), d’où la formule. Soit \(H\) le sous-groupe engendré par les transpositions \((k\ k+1)\). Il contient \((1\ 2)\). De plus, s’il contient \((1\ k)\), la formule montre qu’il contient \((1\ k+1)\). Par récurrence, \(H\) contient toutes les \((1\ k)\). D’après la question 1, \(H = S_n\).
- Pour \(k \leq\, n – 1\), on a \(c^{k-1}(1) = k\) et \(c^{k-1}(2) = k + 1\), car \(k + 1 \leq\, n\). L’exercice 3 appliqué à \(\sigma = c^{k-1}\) donne alors \(c^{k-1} (1\ 2) c^{-(k-1)} = (c^{k-1}(1)\ c^{k-1}(2))\). On obtient bien \((k\ k+1)\).
- Le sous-groupe engendré par \((1\ 2)\) et \(c\) contient tous les produits de ces deux permutations et de leurs inverses. D’après la question 3, il contient donc toutes les transpositions \((k\ k+1)\). D’après la question 2, ce sous-groupe est \(S_n\) tout entier.
Point de méthode : pour montrer qu’une partie engendre \(S_n\), on montre qu’elle permet de fabriquer une famille génératrice déjà connue, le plus souvent les transpositions.
Corrigé de l’exercice 5 : Morphismes du groupe symétrique vers C*
- Soit \((i\ j)\) une transposition. Il existe \(\gamma \in S_n\) tel que \(\gamma(1) = i\) et \(\gamma(2) = j\). D’après l’exercice 3, \((i\ j) = \gamma (1\ 2) \gamma^{-1}\). Comme \(\varphi\) est un morphisme, \(\varphi((i\ j)) = \varphi(\gamma) \varphi((1\ 2)) \varphi(\gamma)^{-1}\). Or \(\mathbb{C}^*\) est commutatif. Donc \(\varphi((i\ j)) = \varphi((1\ 2))\) pour toute transposition.
- Notons \(\lambda = \varphi((1\ 2))\). Comme \((1\ 2)^2 = \mathrm{id}\), on a \(\lambda^2 = \varphi(\mathrm{id}) = 1\). Par conséquent \(\lambda \in \{-1, 1\}\).
- Soit \(\sigma \in S_n\), produit de \(p\) transpositions. Alors \(\varphi(\sigma) = \lambda^p\). Si \(\lambda = 1\), on obtient \(\varphi(\sigma) = 1\) pour tout \(\sigma\). Si \(\lambda = -1\), on obtient \(\varphi(\sigma) = (-1)^p = \varepsilon(\sigma)\). Les seuls morphismes de \(S_n\) dans \(\mathbb{C}^*\) sont le morphisme trivial et la signature.
- L’application \(s : \sigma \mapsto (1\ 2)\sigma\) est une bijection de \(S_n\), car \(s \circ s = \mathrm{id}\). De plus, \(\varepsilon((1\ 2)\sigma) = -\varepsilon(\sigma)\). Ainsi \(s\) envoie \(A_n\) dans son complémentaire, et inversement. Elle induit donc une bijection de \(A_n\) sur \(S_n \setminus A_n\). Ces deux ensembles ont le même cardinal et forment une partition de \(S_n\). Donc \(\operatorname{card} A_n = \frac{n!}{2}\).
Corrigé de l’exercice 6 : Le jeu de taquin
- Avant le coup, la case vide occupe la case \(p\), donc \(\sigma(p) = 16\). Le carreau déplacé porte le numéro \(t = \sigma(q)\). Après le coup, la case \(p\) contient \(t\) et la case \(q\) contient la case vide. Les autres cases ne changent pas. Or \(\sigma \circ (p\ q)\) envoie \(p\) sur \(\sigma(q) = t\) et \(q\) sur \(\sigma(p) = 16\), et coïncide avec \(\sigma\) ailleurs. La nouvelle configuration est donc \(\sigma \circ (p\ q)\).
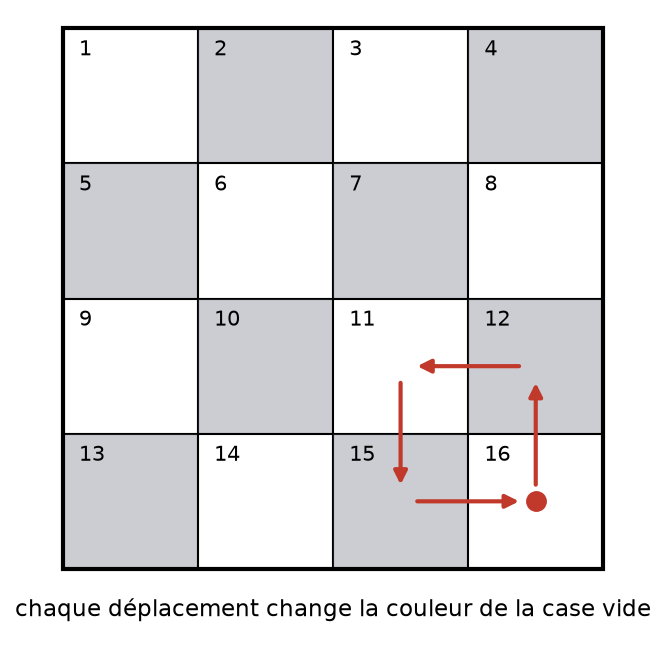
- La case de la ligne \(r\) et de la colonne \(c\) est grise si \(r + c\) est impair, blanche sinon. Deux cases voisines diffèrent d’une unité sur \(r\) ou sur \(c\). Ainsi, chaque coup change la parité de \(r + c\), donc la couleur de la case vide. Après \(m\) coups, la case vide a changé \(m\) fois de couleur. Si elle revient en case \(16\), elle a retrouvé sa couleur de départ. Par conséquent \(m\) est pair. La figure ci-dessous montre un trajet de quatre coups qui ramène la case vide à son point de départ.

- Supposons qu’une suite de \(m\) coups mène à la position visée. D’après la question 1, la configuration finale vaut \(\mathrm{id} \circ \tau_1 \circ \cdots \circ \tau_m\), où les \(\tau_k\) sont des transpositions. Sa signature vaut donc \((-1)^m\). De plus, la case vide est revenue en case \(16\), donc \(m\) est pair d’après la question 2. Ainsi la configuration finale est paire. Or la position visée correspond à la transposition \((14\ 15)\), qui est impaire. C’est une contradiction : la position visée est inaccessible.
Point de méthode : la signature fournit un invariant. Pour prouver qu’une configuration est inaccessible, on cherche une quantité conservée par chaque coup, ou qui varie de façon contrôlée.
Corrigé de l’exercice 7 : Formes bilinéaires alternées du plan
- Chacune des trois expressions est une somme de termes \(x_i y_j\). À \(v\) fixé, un tel terme est linéaire en \(u\) ; à \(u\) fixé, il est linéaire en \(v\). Les trois applications sont donc bilinéaires. Ensuite, on calcule leur valeur en \((u, u)\). D’abord, \(\varphi_1(u, u) = x_1 x_2 – x_2 x_1 = 0\). En revanche, \(\varphi_2(u, u) = 2 x_1 x_2\) vaut \(2\) pour \(u = (1, 1)\). De même, \(\varphi_3(u, u) = x_1^2\) vaut \(1\) pour \(u = (1, 0)\). Seule \(\varphi_1\) est alternée.
- Soient \(u, v \in \mathbb{R}^2\). Par bilinéarité, \[0 = f(u + v, u + v) = f(u, u) + f(u, v) + f(v, u) + f(v, v).\] Or \(f(u, u) = f(v, v) = 0\), car \(f\) est alternée. Donc \(f(v, u) = -f(u, v)\) : \(f\) est antisymétrique.
- On écrit \(u = x_1 e_1 + x_2 e_2\) et \(v = y_1 e_1 + y_2 e_2\). Par bilinéarité, \[f(u, v) = x_1 y_1 f(e_1, e_1) + x_1 y_2 f(e_1, e_2) + x_2 y_1 f(e_2, e_1) + x_2 y_2 f(e_2, e_2).\] Les termes extrêmes sont nuls, et \(f(e_2, e_1) = -f(e_1, e_2)\) d’après la question 2. Ainsi \(f(u, v) = f(e_1, e_2)(x_1 y_2 – x_2 y_1) = f(e_1, e_2) \varphi_1(u, v)\). On retrouve en dimension \(2\) le fait que toute forme alternée est un multiple du déterminant.
Corrigé de l’exercice 8 : Opérations sur les colonnes d’un déterminant
- Le déterminant est antisymétrique, donc échanger deux vecteurs change le signe : \(\det_{\mathcal{B}}(v, u, w) = -3\). Ensuite, on passe de \((w, u, v)\) à \((u, w, v)\) par un échange, puis à \((u, v, w)\) par un second échange. Donc \(\det_{\mathcal{B}}(v, u, w) = -3\) et \(\det_{\mathcal{B}}(w, u, v) = (-1)^2 \times 3 = 3\).
- Par linéarité par rapport à chaque variable, on sort les trois coefficients. On obtient \(2 \times 3 \times (-1) \times 3 = -18\).
- D’abord, on remplace \(w\) par \(w – 5u\) : on ajoute au troisième vecteur un multiple du premier, ce qui ne change pas le déterminant. Ensuite, on remplace \(u\) par \(u + 2v\) : on ajoute au premier vecteur un multiple du deuxième. Donc \(\det_{\mathcal{B}}(u + 2v, v, w – 5u) = 3\).
- On développe par multilinéarité. On obtient huit termes, dans lesquels on choisit \(u\) ou \(v\) en première place, \(v\) ou \(w\) en deuxième, \(w\) ou \(u\) en troisième. Tous les termes contenant deux fois le même vecteur sont nuls. Il reste \(\det_{\mathcal{B}}(u, v, w) + \det_{\mathcal{B}}(v, w, u)\). Or \((v, w, u)\) se déduit de \((u, v, w)\) par un \(3\)-cycle, qui est pair. Donc le déterminant vaut \(3 + 3 = 6\).
- La somme des trois vecteurs \((u – v) + (v – w) + (w – u)\) est nulle. La famille est donc liée. Par conséquent, \(\det_{\mathcal{B}}(u – v, v – w, w – u) = 0\).
Corrigé de l’exercice 9 : Un déterminant d’ordre 3
- La règle de Sarrus donne trois produits positifs et trois négatifs : \[\det A = (2 \times 0 \times 5 + 1 \times 2 \times 4 + 3 \times 1 \times 1) – (3 \times 0 \times 4 + 2 \times 2 \times 1 + 1 \times 1 \times 5).\] Ainsi \(\det A = (0 + 8 + 3) – (0 + 4 + 5)\). Donc \(\det A = 2\).
- La deuxième ligne vaut \((1, 0, 2)\), et les signes de cette ligne sont \(-, +, -\). Le terme central est nul. Par conséquent, \[\det A = -1 \times \begin{vmatrix} 1 3 \\ 1 5 \end{vmatrix} – 2 \times \begin{vmatrix} 2 1 \\ 4 1 \end{vmatrix} = -(5 – 3) – 2(2 – 4).\] On retrouve \(\det A = -2 + 4 = 2\).
- On utilise les propriétés du cours, avec \(n = 3\). D’abord, \(\det(A^{T}) = \det A = 2\). Ensuite, \(\det(2A) = 2^3 \det A = 16\) et \(\det(-A) = (-1)^3 \det A = -2\). Par ailleurs, \(\det(A^3) = (\det A)^3 = 8\). Enfin, \(\det A \neq 0\), donc \(A\) est inversible. On obtient \(2\), \(16\), \(-2\), \(8\) et \(\det(A^{-1}) = \frac{1}{2}\).
Corrigé de l’exercice 10 : Aires et volumes orientés
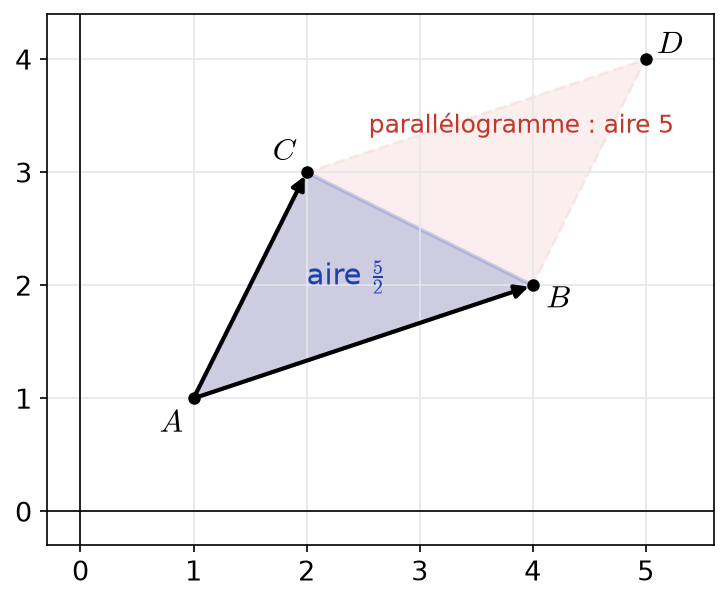
- On a \(\vec{AB} = (3, 1)\) et \(\vec{AC} = (1, 2)\). Donc \(\det(\vec{AB}, \vec{AC}) = 3 \times 2 – 1 \times 1\). Ce déterminant vaut \(5 > 0\), donc la base est directe.
- L’aire du parallélogramme construit sur deux vecteurs est la valeur absolue de leur déterminant. Elle vaut donc \(5\). Le triangle \(ABC\) en est la moitié, puisque la diagonale \([BC]\) coupe le parallélogramme \(ABDC\) en deux triangles isométriques. L’aire du parallélogramme vaut \(5\) et celle du triangle \(ABC\) vaut \(\frac{5}{2}\). La figure suivante représente cette situation.

- On a \(\det f = 3 \times 2 – 1 \times 1 = 5\). L’image du carré unité est le parallélogramme construit sur \(f(e_1)\) et \(f(e_2)\). Son aire vaut \(|\det(f(e_1), f(e_2))| = |\det f| = 5\). Par ailleurs, les sommets du triangle image vérifient \(\vec{f(A)f(B)} = f(\vec{AB})\), et de même pour \(C\). L’aire du triangle image vaut donc \(\frac{1}{2} |\det(f(\vec{AB}), f(\vec{AC}))| = \frac{1}{2} |\det f| \times 5\). On obtient une aire de \(5\) pour le carré image et de \(\frac{25}{2}\) pour le triangle image.
- Le volume cherché est la valeur absolue du déterminant des trois vecteurs. Par la règle de Sarrus, \[\begin{vmatrix} 1 2 0 \\ 0 1 1 \\ 1 0 3 \end{vmatrix} = (3 + 2 + 0) – (0 + 0 + 0) = 5.\] Le volume du parallélépipède vaut \(5\).
Corrigé de l’exercice 11 : Un déterminant d’ordre 4 par opérations élémentaires
- On prend la première ligne comme pivot. On effectue \(L_2 arrow L_2 – 2L_1\), \(L_3 arrow L_3 + L_1\) et \(L_4 arrow L_4 – L_1\), ce qui ne change pas le déterminant : \[D = \begin{vmatrix} 1 2 0 1 \\ 0 1 1 1 \\ 0 2 3 3 \\ 0 0 1 3 \end{vmatrix}.\] Ensuite, \(L_3 arrow L_3 – 2L_2\) donne la ligne \((0, 0, 1, 1)\). Enfin, \(L_4 arrow L_4 – L_3\) donne la ligne \((0, 0, 0, 2)\). La matrice obtenue est triangulaire supérieure, de diagonale \(1, 1, 1, 2\). Donc \(D = 2\), et la matrice est inversible car \(D \neq 0\).
Corrigé de l’exercice 12 : Une base de l’espace dépendant d’un paramètre
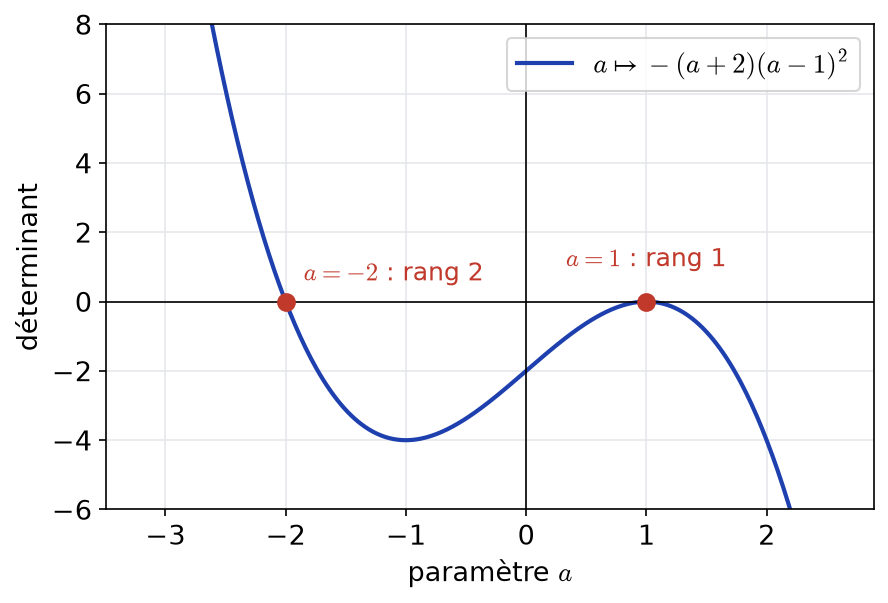
- On écrit les trois vecteurs en colonnes. La somme des colonnes vaut \((a + 2)(1, 1, 1)\). On effectue donc \(C_1 arrow C_1 + C_2 + C_3\), puis on factorise \(a + 2\) : \[\begin{vmatrix} 1 1 a \\ 1 a 1 \\ a 1 1 \end{vmatrix} = (a + 2) \begin{vmatrix} 1 1 a \\ 1 a 1 \\ 1 1 1 \end{vmatrix} = (a + 2) \begin{vmatrix} 0 0 a – 1 \\ 0 a – 1 0 \\ 1 1 1 \end{vmatrix}.\] Pour la dernière égalité, on a retranché la troisième ligne aux deux autres. Ensuite, on développe selon la première colonne. Le seul terme non nul est en place \((3, 1)\), de signe \(+\). Il vaut \(\begin{vmatrix} 0 a – 1 \\ a – 1 0 \end{vmatrix} = -(a – 1)^2\). Donc \(\det(u_a, v_a, w_a) = -(a + 2)(a – 1)^2\).
- Trois vecteurs de \(\mathbb{R}^3\) forment une base si et seulement si leur déterminant est non nul. La famille est une base si et seulement si \(a \notin \{-2, 1\}\). La courbe ci-dessous montre le déterminant en fonction de \(a\) : il s’annule en \(-2\) en changeant de signe, et en \(1\) sans en changer, car la racine est double.

- Si \(a = 1\), les trois vecteurs valent \((1, 1, 1)\), donc le rang vaut \(1\). Si \(a = -2\), on a \(u_a + v_a + w_a = 0\), donc la famille est liée. En revanche, \(u_a = (1, 1, -2)\) et \(v_a = (1, -2, 1)\) ne sont pas colinéaires. Le rang vaut \(1\) pour \(a = 1\) et \(2\) pour \(a = -2\).
Corrigé de l’exercice 13 : Matrices antisymétriques de taille impaire
- D’une part, \(\det(A^{T}) = \det A\). D’autre part, \(\det(-A) = (-1)^n \det A = -\det A\), car \(n\) est impair. Comme \(A^{T} = -A\), on obtient \(\det A = -\det A\). Donc \(\det A = 0\).
- Non. Par exemple, \(A = \begin{pmatrix} 0 1 \\ -1 0 \end{pmatrix}\) est antisymétrique. Pourtant \(\det A = 1 \neq 0\).
- Supposons \(M^2 = -I_n\). En passant au déterminant, \((\det M)^2 = \det(-I_n) = (-1)^n = -1\). Or le carré d’un réel est positif. C’est impossible : aucune matrice réelle de taille impaire ne vérifie \(M^2 = -I_n\).
- Supposons \(MN = -NM\) avec \(M\) et \(N\) inversibles. Alors \(\det M \det N = (-1)^n \det N \det M = -\det M \det N\). Donc \(\det M \det N = 0\), ce qui contredit l’inversibilité. Pour \(n = 2\), en revanche, on peut prendre \(M = \begin{pmatrix} 1 0 \\ 0 -1 \end{pmatrix}\) et \(N = \begin{pmatrix} 0 1 \\ 1 0 \end{pmatrix}\). En effet, \(MN = \begin{pmatrix} 0 1 \\ -1 0 \end{pmatrix}\) et \(NM = \begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\). En taille impaire, il n’existe pas de telles matrices ; en taille \(2\), cet exemple convient.
Corrigé de l’exercice 14 : Déterminant de quelques endomorphismes
On travaille dans la base canonique \((1, X, \ldots, X^n)\) de \(\mathbb{R}_n[X]\).
- La formule du binôme donne \(\varphi(X^k) = (X + 1)^k = X^k + \sum_{i=0}^{k-1} \binom\,{k}{i} X^i\). La matrice de \(\varphi\) est donc triangulaire supérieure, avec des \(1\) sur la diagonale. Ainsi \(\det \varphi = 1\), et \(\varphi\) est un automorphisme.
- On a \(\psi(X^k) = X^k + k X^k = (k + 1) X^k\). La matrice de \(\psi\) est diagonale, de coefficients \(1, 2, \ldots, n + 1\). Donc \(\det \psi = (n + 1)!\), et \(\psi\) est un automorphisme.
- On a \(D(1) = 0\), donc \(D\) n’est pas injectif. D’ailleurs, sa matrice est triangulaire supérieure stricte. Ainsi \(\det D = 0\), et \(D\) n’est pas un automorphisme.
- On concatène une base de l’espace des matrices symétriques et une base de celui des matrices antisymétriques. On obtient une base de \(\mathcal{M}_n(\mathbb{R})\), puisque ces sous-espaces sont supplémentaires. Dans cette base, \(T\) vaut l’identité sur le premier sous-espace et moins l’identité sur le second. Sa matrice est donc diagonale, avec \(\frac{n(n-1)}{2}\) coefficients égaux à \(-1\). Par conséquent, \(\det T = (-1)^{n(n-1)/2}\), et \(T\) est un automorphisme. Par exemple, \(\det T = -1\) pour \(n = 2\) et \(n = 3\), mais \(\det T = 1\) pour \(n = 4\).
Point de méthode : pour calculer le déterminant d’un endomorphisme, on choisit une base où sa matrice est triangulaire ou diagonale, puisque le résultat ne dépend pas de la base.
Corrigé de l’exercice 15 : Déterminant à diagonale constante
- Dans chaque ligne, la somme des coefficients vaut \(a + (n – 1)b\). L’opération \(C_1 arrow C_1 + C_2 + \cdots + C_n\), qui conserve le déterminant, remplace donc la première colonne par une colonne constante égale à \(a + (n – 1)b\). On factorise ce nombre. La nouvelle matrice a pour première ligne \((1, b, \ldots, b)\). Sa ligne \(i \geq\, 2\) contient \(1\) en première place, \(a\) en place \(i\) et \(b\) ailleurs. Ensuite, on effectue \(L_i arrow L_i – L_1\) pour \(i \geq\, 2\). La ligne \(i\) devient nulle, sauf son coefficient \(a – b\) en place \(i\). La matrice obtenue est triangulaire supérieure, de diagonale \(1, a – b, \ldots, a – b\). Donc \(\Delta_n = (a + (n – 1)b)(a – b)^{n-1}\).
- La matrice est inversible si et seulement si \(\Delta_n \neq 0\). C’est le cas si et seulement si \(a \neq b\) et \(a \neq -(n – 1)b\).
- On prend \(n = 5\), \(a = 0\) et \(b = 1\). On obtient \((0 + 4)(0 – 1)^4 = 4\).
Corrigé de l’exercice 16 : Déterminant de la matrice des minimums
- La ligne \(i\) de \(M_n\) vaut \((1, 2, \ldots, i – 1, i, i, \ldots, i)\). On effectue les opérations de \(i = n\) jusqu’à \(i = 2\). Ainsi, au moment où l’on modifie \(L_i\), la ligne \(L_{i-1}\) n’a pas encore changé. Pour \(j \leq\, i – 1\), le coefficient \(j\) de \(L_i – L_{i-1}\) vaut \(j – j = 0\). Pour \(j \geq\, i\), il vaut \(i – (i – 1) = 1\). La ligne \(i\) devient donc \((0, \ldots, 0, 1, \ldots, 1)\), avec le premier \(1\) en place \(i\). Ces opérations conservent le déterminant, et la matrice obtenue est triangulaire supérieure avec des \(1\) sur la diagonale. Donc \(\det M_n = 1\).
- Comme \(\det M_n \neq 0\), la matrice \(M_n\) est inversible. De plus, \(M_n^{-1} = \frac{1}{\det M_n} \operatorname{com}(M_n)^{T} = \operatorname{com}(M_n)^{T}\). Or les cofacteurs sont des déterminants de matrices à coefficients entiers, donc des entiers. Ainsi \(M_n^{-1}\) est à coefficients entiers.
Corrigé de l’exercice 17 : Déterminants tridiagonaux
- Soit \(n \geq\, 2\). On développe selon la première ligne, qui vaut \((a, b, 0, \ldots, 0)\). Le premier terme vaut \(a D_{n-1}(a, b)\). Le second vaut \(-b\) fois le mineur \(\Delta_{12}\), obtenu en supprimant la ligne \(1\) et la colonne \(2\). La première colonne de ce mineur vaut \((b, 0, \ldots, 0)\). On le développe selon cette colonne : il vaut \(b D_{n-2}(a, b)\). Pour \(n = 2\), la convention \(D_0 = 1\) donne bien \(D_2 = a^2 – b^2\). Donc \(D_n(a, b) = a D_{n-1}(a, b) – b^2 D_{n-2}(a, b)\).
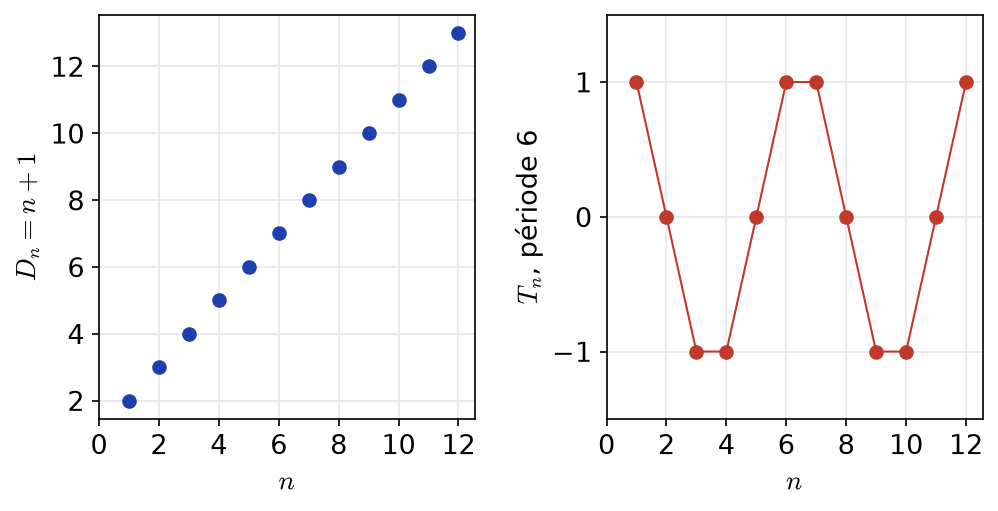
- Ici, \(D_n = 2 D_{n-1} – D_{n-2}\). L’équation caractéristique \(r^2 – 2r + 1 = 0\) a pour racine double \(1\). Il existe donc \(\alpha, \beta\) tels que \(D_n = \alpha + \beta n\). Les conditions \(D_0 = 1\) et \(D_1 = 2\) donnent \(\alpha = \beta = 1\). Ainsi \(D_n(2, -1) = n + 1\).
- Ici, \(D_n = 5 D_{n-1} – 4 D_{n-2}\). L’équation \(r^2 – 5r + 4 = 0\) a pour racines \(1\) et \(4\). Donc \(D_n = \alpha + \beta 4^n\). Ensuite, \(D_0 = 1\) et \(D_1 = 5\) donnent \(\alpha + \beta = 1\) et \(\alpha + 4\beta = 5\). Par conséquent, \(\beta = \frac{4}{3}\) et \(\alpha = -\frac{1}{3}\). On obtient \(D_n(5, 2) = \frac{4^{n+1} – 1}{3}\). Par exemple, \(D_2 = 25 – 4 = 21 = \frac{64 – 1}{3}\).
- La relation devient \(T_n = T_{n-1} – T_{n-2}\), avec \(T_0 = T_1 = 1\). On calcule successivement \(T_2 = 0\), \(T_3 = -1\), \(T_4 = -1\), \(T_5 = 0\), \(T_6 = 1\) et \(T_7 = 1\). De plus, pour tout \(n\), \[T_{n+3} = T_{n+2} – T_{n+1} = (T_{n+1} – T_n) – T_{n+1} = -T_n.\] Donc \(T_{n+6} = T_n\) : la suite est \(6\)-périodique. Elle s’annule exactement lorsque \(n \equiv 2\) ou \(n \equiv 5\) modulo \(6\). La matrice est inversible si et seulement si \(n\) n’est pas congru à \(2\) modulo \(3\). La figure ci-dessous compare les suites des questions 2 et 4.

Point de méthode : on vérifie toujours la formule finale sur les premiers termes, calculés directement, avant de conclure.
Corrigé de l’exercice 18 : Variantes du déterminant de Vandermonde
- D’après la formule du cours, \(V(1, 2, 3, 4) = (2 – 1)(3 – 1)(4 – 1)(3 – 2)(4 – 2)(4 – 3)\). Donc \(V(1, 2, 3, 4) = 1 \times 2 \times 3 \times 1 \times 2 \times 1 = 12\).
- La formule de Vandermonde, valable pour toutes valeurs, donne \[P(X) = V(a, b, c)(X – a)(X – b)(X – c), \quad \text{avec } V(a, b, c) = (b – a)(c – a)(c – b).\] Le coefficient de \(X^2\) dans ce produit vaut \(-(a + b + c) V(a, b, c)\). D’autre part, on développe \(P\) selon sa dernière colonne \((1, X, X^2, X^3)\). Le coefficient de \(X^2\) est le cofacteur en place \((3, 4)\). Il vaut \((-1)^{3+4} \Delta_{34}\), où \(\Delta_{34}\) est obtenu en supprimant la ligne des carrés et la dernière colonne. Ce mineur est exactement le déterminant cherché. Par identification, \(-\Delta_{34} = -(a + b + c) V(a, b, c)\). Donc le déterminant vaut \((a + b + c)(b – a)(c – a)(c – b)\).
- L’application \(L : P \mapsto (P(x_0), \ldots, P(x_n))\) est linéaire. De plus, \(\mathbb{R}_n[X]\) et \(\mathbb{R}^{n+1}\) ont la même dimension \(n + 1\). Dans les bases canoniques, la colonne associée à \(X^k\) est \((x_0^k, \ldots, x_n^k)\). La matrice de \(L\) est donc la transposée de la matrice de Vandermonde de \(x_0, \ldots, x_n\). Son déterminant vaut \(V(x_0, \ldots, x_n) \neq 0\), car les \(x_i\) sont distincts. Par conséquent, \(L\) est un isomorphisme.
- On cherche \(P = \alpha + \beta X + \gamma X^2\). Les conditions donnent \(\alpha = 1\), \(\alpha + \beta + \gamma = 2\) et \(\alpha + 2\beta + 4\gamma = 5\). Ainsi \(\beta + \gamma = 1\) et \(\beta + 2\gamma = 2\), d’où \(\gamma = 1\) et \(\beta = 0\). La question 3 assure l’unicité. L’unique solution est \(P = X^2 + 1\).
Corrigé de l’exercice 19 : Comatrice et inverse d’une matrice d’ordre 3
- On calcule chaque cofacteur \(C_{ij} = (-1)^{i+j} \Delta_{ij}\). Pour la première ligne, \(C_{11} = 0 \times 5 – 2 \times 1 = -2\), \(C_{12} = -(1 \times 5 – 2 \times 4) = 3\) et \(C_{13} = 1 \times 1 – 0 \times 4 = 1\). Pour la deuxième, \(C_{21} = -(1 \times 5 – 3 \times 1) = -2\), \(C_{22} = 2 \times 5 – 3 \times 4 = -2\) et \(C_{23} = -(2 \times 1 – 1 \times 4) = 2\). Pour la troisième, \(C_{31} = 1 \times 2 – 3 \times 0 = 2\), \(C_{32} = -(2 \times 2 – 3 \times 1) = -1\) et \(C_{33} = 2 \times 0 – 1 \times 1 = -1\). Donc \(\operatorname{com}(A) = \begin{pmatrix} -2 3 1 \\ -2 -2 2 \\ 2 -1 -1 \end{pmatrix}\).
- On a \(\operatorname{com}(A)^{T} = \begin{pmatrix} -2 -2 2 \\ 3 -2 -1 \\ 1 2 -1 \end{pmatrix}\). La première ligne de \(A\) fournit \(-4 + 3 + 3 = 2\), \(-4 – 2 + 6 = 0\) et \(4 – 1 – 3 = 0\). La deuxième donne \(-2 + 0 + 2 = 0\), \(-2 + 0 + 4 = 2\) et \(2 + 0 – 2 = 0\). La troisième donne \(-8 + 3 + 5 = 0\), \(-8 – 2 + 10 = 0\) et \(8 – 1 – 5 = 2\). On retrouve \(A \operatorname{com}(A)^{T} = 2 I_3 = \det(A) I_3\).
- Comme \(\det A = 2 \neq 0\), la matrice \(A\) est inversible et \(A^{-1} = \frac{1}{2} \operatorname{com}(A)^{T}\). Donc \(A^{-1} = \frac{1}{2} \begin{pmatrix} -2 -2 2 \\ 3 -2 -1 \\ 1 2 -1 \end{pmatrix}\).
Corrigé de l’exercice 20 : Matrices inversibles à coefficients entiers
- D’après la formule \(\det A = \sum_{\sigma} \varepsilon(\sigma) \prod_j a_{\sigma(j) j}\), le déterminant est une somme de produits d’entiers. De même, chaque cofacteur est, au signe près, le déterminant d’une matrice extraite à coefficients entiers. Donc \(\det A\) et les cofacteurs de \(A\) sont des entiers.
- Supposons d’abord \(A\) inversible avec \(A^{-1} \in \mathcal{M}_n(\mathbb{Z})\). Alors \(\det A \times \det(A^{-1}) = \det I_n = 1\), et ces deux déterminants sont entiers d’après la question 1. Or les seuls entiers inversibles sont \(1\) et \(-1\). Réciproquement, si \(\det A = \pm 1\), alors \(A\) est inversible et \(A^{-1} = \pm \operatorname{com}(A)^{T}\), à coefficients entiers. L’équivalence est démontrée.
- Pour la première matrice, \(\det = 4 – 3 = 1\). Son inverse est \(\begin{pmatrix} 2 -3 \\ -1 2 \end{pmatrix}\), à coefficients entiers. En revanche, la seconde a pour déterminant \(6 – 4 = 2\). Son inverse \(\frac{1}{2}\begin{pmatrix} 3 -1 \\ -4 2 \end{pmatrix}\) contient \(\frac{3}{2}\). Seule la première a un inverse à coefficients entiers, comme le prévoit le critère.
- On effectue \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – L_1\), puis on développe selon la première colonne : \(\det B = \begin{vmatrix} 1 2 \\ 2 5 \end{vmatrix} = 1\). Ensuite, on calcule les cofacteurs. On trouve \(C_{11} = 3\), \(C_{12} = -3\), \(C_{13} = 1\), \(C_{22} = 5\), \(C_{23} = -2\) et \(C_{33} = 1\). Par symétrie de \(B\), la comatrice est symétrique. Donc \(B^{-1} = \begin{pmatrix} 3 -3 1 \\ -3 5 -2 \\ 1 -2 1 \end{pmatrix}\). On vérifie par exemple que la deuxième ligne de \(B\) fois la première colonne donne \(3 – 6 + 3 = 0\).
Corrigé de l’exercice 21 : Déterminant triangulaire par blocs
- Si \(A\) n’est pas inversible, ses colonnes sont liées dans \(\mathbb{K}^p\). Or les \(p\) premières colonnes de \(M\) sont formées des colonnes de \(A\) complétées par \(q\) zéros. Elles sont donc liées elles aussi. Par conséquent, \(\det M = 0 = \det A \det C\).
- On développe \(\begin{pmatrix} A 0 \\ 0 I_q \end{pmatrix}\) selon sa dernière colonne. Celle-ci contient un seul coefficient non nul, égal à \(1\), en place \((p + q, p + q)\). Le signe vaut \(+\) et le mineur a la même forme, avec \(I_{q-1}\). Après \(q\) développements, il reste \(\det A\). De même, on développe \(\begin{pmatrix} I_p X \\ 0 C \end{pmatrix}\) selon sa première colonne, qui vaut \((1, 0, \ldots, 0)\). Le mineur obtenu a la même forme, avec \(I_{p-1}\). Après \(p\) développements, il reste \(\det C\). Les deux égalités sont établies.
- Par produit par blocs, \[\begin{pmatrix} A 0 \\ 0 I_q \end{pmatrix} \begin{pmatrix} I_p A^{-1} B \\ 0 C \end{pmatrix} = \begin{pmatrix} A A A^{-1} B \\ 0 C \end{pmatrix} = M.\] Le déterminant d’un produit est le produit des déterminants. D’après la question 2, \(\det M = \det A \det C\).
- On applique le résultat avec \(A = \begin{pmatrix} 1 2 \\ 3 4 \end{pmatrix}\) et \(C = \begin{pmatrix} 2 1 \\ 3 4 \end{pmatrix}\). Ainsi \(\det A = 4 – 6 = -2\) et \(\det C = 8 – 3 = 5\). Le déterminant vaut \(-10\).
Corrigé de l’exercice 22 : Signature et produit de Vandermonde
- Notons \(W(\sigma) = V(x_{\sigma(1)}, \ldots, x_{\sigma(n)})\). Soient \(\sigma\) et une transposition \(t = (k\ l)\). On pose \(y_i = x_{\sigma(i)}\). Alors \(W(\sigma t)\) est le déterminant des colonnes associées à \(y_{t(1)}, \ldots, y_{t(n)}\). On passe donc de \(W(\sigma)\) à \(W(\sigma t)\) en échangeant les colonnes \(k\) et \(l\). Par conséquent, \(W(\sigma t) = -W(\sigma)\). Écrivons maintenant \(\sigma = t_1 \cdots t_p\) avec des transpositions. Par récurrence sur \(p\), on obtient \(W(\sigma) = (-1)^p W(\mathrm{id})\). Donc \(V(x_{\sigma(1)}, \ldots, x_{\sigma(n)}) = \varepsilon(\sigma) V(x_1, \ldots, x_n)\).
- On choisit \(x_i = i\). D’une part, \(V(1, \ldots, n) = \prod_{i < j} (j – i)\), qui est non nul. D’autre part, \(V(\sigma(1), \ldots, \sigma(n)) = \prod_{i < j} (\sigma(j) – \sigma(i))\). On divise la seconde égalité par la première. On obtient \(\varepsilon(\sigma) = \prod_{i < j} \frac{\sigma(j) – \sigma(i)}{j – i}\).
- L’application \(\{i, j\} \mapsto \{\sigma(i), \sigma(j)\}\) est une bijection de l’ensemble des paires de \([\![1, n]\!]\). De plus, \(|\sigma(j) – \sigma(i)|\) ne dépend que de la paire image. Ainsi, \(\prod_{i < j} |\sigma(j) – \sigma(i)| = \prod_{i < j} (j – i)\). Il reste le signe du produit. Or le facteur associé à \((i, j)\) est négatif si et seulement si \((i, j)\) est une inversion. Donc \(\varepsilon(\sigma) = (-1)^{N(\sigma)}\).
- Les inversions de \(\sigma\) sont \((1, 2)\), car \(3 > 1\), puis \((1, 4)\), car \(3 > 2\), et enfin \((3, 4)\), car \(4 > 2\). Les couples \((1, 3)\), \((2, 3)\) et \((2, 4)\) ne sont pas des inversions. Ainsi \(N(\sigma) = 3\) et \(\varepsilon(\sigma) = -1\). Par ailleurs, \(1 \mapsto 3 \mapsto 4 \mapsto 2 \mapsto 1\), donc \(\sigma = (1\ 3\ 4\ 2)\). Ce cycle de longueur \(4\) a bien pour signature \((-1)^3 = -1\).
Corrigé de l’exercice 23 : Problème : comatrice d’un produit et densité des matrices inversibles
Partie A.
- Le coefficient \((i, j)\) de \(A + x I_n\) vaut \(a_{ij} + x \delta_{ij}\), où \(\delta_{ij}\) vaut \(1\) si \(i = j\) et \(0\) sinon. Ainsi, \[\det(A + x I_n) = \sum_{\sigma \in S_n} \varepsilon(\sigma) \prod_{j=1}^n (a_{\sigma(j) j} + x \delta_{\sigma(j) j}).\] Chaque terme est un polynôme en \(x\). Pour \(\sigma = \mathrm{id}\), on obtient \(\prod_j (a_{jj} + x)\), de degré \(n\) et de coefficient dominant \(1\). Soit maintenant \(\sigma \neq \mathrm{id}\). Il existe \(j\) tel que \(k = \sigma(j) \neq j\). Alors \(\sigma(k) \neq k\), sinon \(\sigma(k) = k = \sigma(j)\) contredirait l’injectivité. Au moins deux facteurs sont donc constants, et le terme est de degré au plus \(n – 2\). Enfin, la valeur en \(x = 0\) vaut \(\det A\). La fonction est polynomiale de degré \(n\), de coefficient dominant \(1\) et de terme constant \(\det A\).
- Le polynôme \(P : x \mapsto \det(A + x I_n)\) est non nul, car de degré \(n\). Il a donc un nombre fini de racines. S’il n’a aucune racine strictement positive, on prend \(r = 1\). Sinon, on prend pour \(r\) la plus petite racine strictement positive. Dans les deux cas, \(P\) ne s’annule pas sur \(]0, r[\). Ainsi \(A + x I_n\) est inversible pour tout \(x \in ]0, r[\).
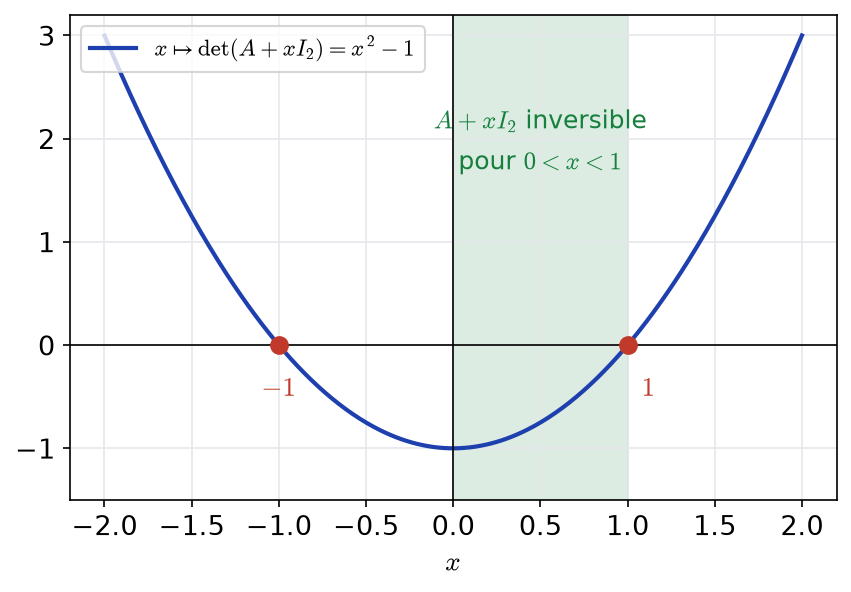
- Ici, \(\det(A + x I_2) = \begin{vmatrix} x 1 \\ 1 x \end{vmatrix} = x^2 – 1\). C’est bien un polynôme unitaire de degré \(2\), de terme constant \(\det A = -1\). Ses racines sont \(-1\) et \(1\). On peut donc prendre \(r = 1\) : \(A\) n’est pas inversible, mais \(A + x I_2\) l’est pour \(0 < x < 1\). La figure ci-dessous illustre ce phénomène.

Partie B.
- D’après le cours, \(\operatorname{com}(M)^{T} M = \det(M) I_n\). Si \(M\) est inversible, on multiplie à droite par \(M^{-1}\) : \(\operatorname{com}(M)^{T} = \det(M) M^{-1}\). On transpose ensuite. Donc \(\operatorname{com}(M) = \det(M) (M^{-1})^{T}\).
- Soient \(A\) et \(B\) inversibles. Alors \(AB\) est inversible, d’inverse \(B^{-1} A^{-1}\). D’après la question 1, \[\operatorname{com}(AB) = \det(A) \det(B) (B^{-1} A^{-1})^{T} = \det(A) (A^{-1})^{T} \det(B) (B^{-1})^{T}.\] On reconnaît \(\operatorname{com}(A) \operatorname{com}(B)\).
- D’après la formule de la question A.1 écrite pour \(M(x)\), \(\det M(x)\) est une somme de produits de fonctions polynomiales. C’est donc une fonction polynomiale. Ensuite, chaque cofacteur est, au signe près, le déterminant d’une matrice extraite de \(M(x)\). Ses coefficients sont encore polynomiaux en \(x\). Par le même argument, les coefficients de \(\operatorname{com}(M(x))\) sont des fonctions polynomiales de \(x\).
- Soient \(A, B\) quelconques. D’après A.2, il existe \(r > 0\) tel que \(A_x = A + x I_n\) et \(B_x = B + x I_n\) soient inversibles pour \(x \in ]0, r[\). On prend le plus petit des deux rayons. D’après B.2, \(\operatorname{com}(A_x B_x) = \operatorname{com}(A_x) \operatorname{com}(B_x)\) sur cet intervalle. Or \(A_x B_x = AB + x(A + B) + x^2 I_n\) a des coefficients polynomiaux. D’après B.3, chaque coefficient de \(\operatorname{com}(A_x B_x) – \operatorname{com}(A_x) \operatorname{com}(B_x)\) est une fonction polynomiale de \(x\). Elle s’annule sur un intervalle infini, donc c’est le polynôme nul. En particulier, elle s’annule en \(x = 0\). Ainsi \(\operatorname{com}(AB) = \operatorname{com}(A) \operatorname{com}(B)\) pour toutes matrices \(A\) et \(B\).
Partie C.
- On part de \(A \operatorname{com}(A)^{T} = \det(A) I_n\) et l’on passe au déterminant. Comme \(\det(\operatorname{com}(A)^{T}) = \det(\operatorname{com} A)\), on obtient \(\det A \times \det(\operatorname{com} A) = (\det A)^n\). On divise par \(\det A \neq 0\). Donc \(\det(\operatorname{com} A) = (\det A)^{n-1}\).
- Soit \(A\) quelconque et \(A_x = A + x I_n\). D’après B.3, la fonction \(x \mapsto \det(\operatorname{com} A_x) – (\det A_x)^{n-1}\) est polynomiale. D’après C.1 et A.2, elle s’annule sur \(]0, r[\). C’est donc le polynôme nul, et sa valeur en \(0\) est nulle. L’égalité \(\det(\operatorname{com} A) = (\det A)^{n-1}\) vaut pour toute matrice.
- Pour \(A = \begin{pmatrix} a b \\ c d \end{pmatrix}\), on a \(\operatorname{com}(A) = \begin{pmatrix} d -c \\ -b a \end{pmatrix}\). Son déterminant vaut \(da – (-c)(-b) = ad – bc\). On retrouve \((\det A)^{2-1} = \det A\).
Point de méthode : pour étendre une identité polynomiale des matrices inversibles à toutes les matrices, on remplace \(A\) par \(A + x I_n\), puis on fait tendre \(x\) vers \(0\) par un argument de polynômes.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : groupe symétrique et déterminants, cours de maths sup
- Les énoncés : exercices de maths sup sur groupe symétrique et déterminants
- À maîtriser avant : Matrices, changements de base, rang et trace, Structures algébriques usuelles : groupes, anneaux, corps
- Chapitre précédent : Matrices, changements de base, rang et trace
- Chapitre suivant : Intégration sur un segment
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé