Ce corrigé hyperplans sup rédige chaque solution comme on l’attend en devoir surveillé. Les hypothèses sont vérifiées et les théorèmes cités : théorème du rang, caractérisation des hyperplans, comparaison de deux équations, formule de Grassmann.
Pour une équation d’hyperplan, la méthode consiste à écrire des conditions sur les coefficients, puis à vérifier sur les générateurs. Pour une intersection de sous-espaces affines, on résout le système et l’on conclut par un point et une direction. Pour une équation u(x) = a, on sépare toujours la solution particulière et le noyau.
Soyez attentif à deux pièges fréquents. D’une part, deux équations d’un même hyperplan sont proportionnelles, mais pas forcément égales. D’autre part, un ensemble de solutions avec second membre n’est jamais un sous-espace vectoriel.
Les énoncés se trouvent sur la page exercices de maths sup sur hyperplans et sous-espaces affines.
Corrigé de l’exercice 1 : Reconnaître des formes linéaires
- Pour tous vecteurs \(v = (x, y, z)\), \(v^{\prime} = (x^{\prime}, y^{\prime}, z^{\prime})\) et tout réel \(\lambda\), on a \(\varphi_1(\lambda v + v^{\prime}) = 2(\lambda x + x^{\prime}) – (\lambda y + y^{\prime}) + 3(\lambda z + z^{\prime}) = \lambda \varphi_1(v) + \varphi_1(v^{\prime})\). Donc \(\varphi_1\) est une forme linéaire.
- On a \(\varphi_2(1, 1) = 1\), alors que \(\varphi_2(2(1,1)) = \varphi_2(2, 2) = 4 \neq 2 \varphi_2(1, 1)\). Donc \(\varphi_2\) n’est pas linéaire.
- La dérivation est linéaire, de même que l’évaluation en un point. Ainsi, \((\lambda P + Q)(1) + (\lambda P + Q)^{\prime}(0) = \lambda (P(1) + P^{\prime}(0)) + Q(1) + Q^{\prime}(0)\). Donc \(\varphi_3\) est une forme linéaire.
- Pour \(f\) continue, \(t \mapsto t f(t)\) est continue, donc l’intégrale existe. Par linéarité de l’intégrale, \(\varphi_4(\lambda f + g) = \lambda \varphi_4(f) + \varphi_4(g)\). Donc \(\varphi_4\) est une forme linéaire.
- La trace vaut \(\sum_i m_{i,i}\), qui est une combinaison linéaire des coefficients. Donc \(\varphi_5\) est une forme linéaire.
- Une application linéaire envoie \(0\) sur \(0\). Or \(\varphi_6(0, 0) = 1\). Donc \(\varphi_6\) n’est pas linéaire.
Point de méthode : pour réfuter la linéarité, un seul contre-exemple suffit ; le test \(\varphi(0) = 0\) est le plus rapide.
Corrigé de l’exercice 2 : Formes coordonnées d’une base de l’espace
- La matrice de la famille dans la base canonique est triangulaire supérieure :
\[P = \begin{pmatrix} 1 1 1 \\ 0 1 1 \\ 0 0 1 \end{pmatrix}.\]
Son déterminant vaut \(1 \neq 0\). Par conséquent, \(\mathcal{B}\) est une base de \(\mathbb{R}^3\). - On cherche \(a, b, c\) tels que \((x, y, z) = a e_1 + b e_2 + c e_3 = (a + b + c, b + c, c)\). On obtient d’abord \(c = z\), puis \(b = y – z\), enfin \(a = x – y\). Ainsi :
\[\boxed{e_1^{*}(x, y, z) = x – y, \quad e_2^{*}(x, y, z) = y – z, \quad e_3^{*}(x, y, z) = z.}\]
On vérifie par exemple \(e_1^{*}(e_2) = 1 – 1 = 0\) et \(e_2^{*}(e_2) = 1 – 0 = 1\). Les formes coordonnées sont \(x – y\), \(y – z\) et \(z\). - D’après le cours, \(\varphi = \varphi(e_1) e_1^{*} + \varphi(e_2) e_2^{*} + \varphi(e_3) e_3^{*}\). Or \(\varphi(e_1) = 1\), \(\varphi(e_2) = 1 + 2 = 3\) et \(\varphi(e_3) = 6\). Vérifions : \((x – y) + 3(y – z) + 6z = x + 2y + 3z\). Donc \(\varphi = e_1^{*} + 3 e_2^{*} + 6 e_3^{*}\).
- Notons \((a, b, c)\) les coordonnées dans \(\mathcal{B}\). La question précédente donne \(\varphi(a e_1 + b e_2 + c e_3) = a + 3b + 6c\). Dans \(\mathcal{B}\), l’hyperplan \(\ker \varphi\) a pour équation \(a + 3b + 6c = 0\).
Corrigé de l’exercice 3 : Équation d’un plan vectoriel
- Les vecteurs \(v_1\) et \(v_2\) ne sont pas colinéaires : la première coordonnée de \(v_2\) est nulle, contrairement à celle de \(v_1\), et \(v_2 \neq 0\). Donc \(\dim H = 2 = 3 – 1\), et \(H\) est un hyperplan. On cherche \(ax + by + cz = 0\) vérifiée par \(v_1\) et \(v_2\) : \(a + b = 0\) et \(b + c = 0\). Avec \(b = -1\), on trouve \(a = 1\) et \(c = 1\). Une équation de \(H\) est \(x – y + z = 0\).
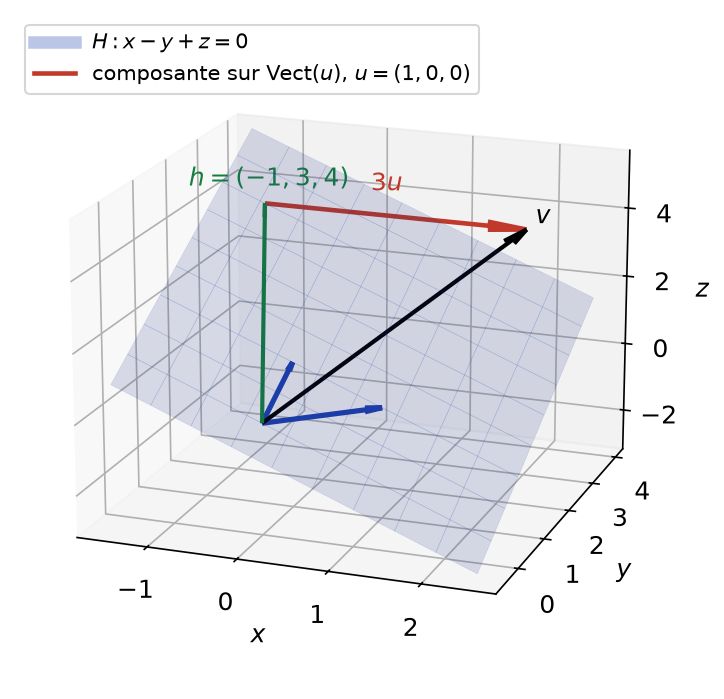
- On pose \(\varphi(x, y, z) = x – y + z\). Comme \(\varphi(u) = 1 \neq 0\), on a \(u \notin H\). D’après le cours, un hyperplan et une droite engendrée par un vecteur hors de lui sont supplémentaires. Donc \(\mathbb{R}^3 = H \oplus \mathbb{R} u\).
- La composante sur \(\mathbb{R} u\) vaut \(\lambda u\) avec \(\lambda = \dfrac{\varphi(v)}{\varphi(u)} = \dfrac{2 – 3 + 4}{1} = 3\). Ensuite \(h = v – 3u = (-1, 3, 4)\), et l’on vérifie \(-1 – 3 + 4 = 0\). Ainsi \(v = (-1, 3, 4) + 3(1, 0, 0)\). La figure ci-dessous montre cette décomposition.

- Le même calcul pour \(w = (x, y, z)\) donne \(\lambda = x – y + z\). La projection est donc \(p(w) = w – \varphi(w) u\). On obtient \(p(x, y, z) = (y – z, y, z)\). On vérifie que \(y – z – y + z = 0\), donc \(p(w) \in H\).
Corrigé de l’exercice 4 : Base d’un hyperplan de dimension trois
- L’ensemble \(H\) est le noyau de \(\varphi : x \mapsto x_1 + x_2 – x_3 + 2x_4\). Cette forme est linéaire et non nulle, car \(\varphi(1, 0, 0, 0) = 1\). Donc \(H\) est un hyperplan de \(\mathbb{R}^4\), de dimension \(3\).
- L’équation donne \(x_1 = -x_2 + x_3 – 2x_4\), avec \(x_2, x_3, x_4\) libres. Ainsi
\[x = x_2(-1, 1, 0, 0) + x_3(1, 0, 1, 0) + x_4(-2, 0, 0, 1).\]
Ces trois vecteurs engendrent \(H\). Leurs trois dernières coordonnées forment la matrice identité, donc ils sont libres. Une base de \(H\) est \(((-1, 1, 0, 0), (1, 0, 1, 0), (-2, 0, 0, 1))\). - Le vecteur \(e_1 = (1, 0, 0, 0)\) vérifie \(\varphi(e_1) = 1 \neq 0\), donc \(\mathbb{R}^4 = H \oplus \mathbb{R} e_1\). Ensuite, \(\varphi(1, 1, 1, 1) = 1 + 1 – 1 + 2 = 3\). La composante sur la droite est donc \(3 e_1\), et \(h = (1, 1, 1, 1) – 3e_1 = (-2, 1, 1, 1)\). On vérifie : \(-2 + 1 – 1 + 2 = 0\). Ainsi \((1, 1, 1, 1) = (-2, 1, 1, 1) + 3(1, 0, 0, 0)\).
Corrigé de l’exercice 5 : Translations et sous-espaces affines
- Pour tout \(x\), \(t_u(t_v(x)) = (x + v) + u = x + (u + v) = t_{u+v}(x)\). En particulier, \(t_u \circ t_{-u} = t_{-u} \circ t_u = t_0 = \mathrm{Id}_E\). Donc \(t_u\) est bijective, de réciproque \(t_{-u}\).
- Si \(u = 0\), \(t_u = \mathrm{Id}_E\) est linéaire. Inversement, si \(t_u\) est linéaire, alors \(t_u(0) = 0\), c’est-à-dire \(u = 0\). Ainsi \(t_u\) est linéaire si et seulement si \(u = 0\).
- On a \(t_u(a + f) = (a + u) + f\). Quand \(f\) décrit \(F\), ce point décrit \((a + u) + F\). Donc \(t_u(\mathcal{A}) = (a + u) + F\), sous-espace affine de direction \(F\).
- D’après le cours, deux sous-espaces affines de même direction \(a + F\) et \(b + F\) sont égaux si et seulement si \(b – a \in F\). Ici \(b = a + u\), donc \(b – a = u\). Par conséquent, \(t_u(\mathcal{A}) = \mathcal{A}\) si et seulement si \(u \in F\).
Corrigé de l’exercice 6 : Reconnaître des sous-espaces affines
- La forme \(\varphi(x, y, z) = x + y + z\) est non nulle, et \(\mathcal{A} = \{\varphi = 1\}\). D’après le cours, c’est un hyperplan affine. \(\mathcal{A}\) est le plan affine passant par \((1, 0, 0)\), de direction le plan \(x + y + z = 0\).
- Les points \(b = (1, -1, 0)\) et \(c = (-1, -1, 0)\) sont dans \(\mathcal{B}\). Si \(\mathcal{B}\) était un sous-espace affine de direction \(F\), on aurait \(c – b \in F\), donc \(\frac{1}{2}(c – b) \in F\), puis \(b + \frac{1}{2}(c – b) = (0, -1, 0) \in \mathcal{B}\). Or \(0^2 + (-1) = -1 \neq 0\). Donc \(\mathcal{B}\) n’est pas un sous-espace affine.
- On a \((1 + t, 2 – t, 3t) = (1, 2, 0) + t(1, -1, 3)\). \(\mathcal{C}\) est la droite affine passant par \((1, 2, 0)\) et dirigée par \((1, -1, 3)\).
- Le système donne \(x = 2\) et \(y = -1\), avec \(z\) quelconque. Ainsi \(\mathcal{D} = (2, -1, 0) + \mathbb{R}(0, 0, 1)\). \(\mathcal{D}\) est une droite affine, intersection de deux plans affines.
Corrigé de l’exercice 7 : Deux équations d’un même hyperplan
- Les deux formes sont non nulles. D’après le théorème du cours, \(H_1 = H_2\) si et seulement si \((3, a, b) = \lambda(1, 2, -1)\) pour un réel \(\lambda\). La première coordonnée impose \(\lambda = 3\). Donc \(H_1 = H_2\) si et seulement si \(a = 6\) et \(b = -3\).
- Écrivons \(P = a_0 + a_1 X + a_2 X^2\). Alors \(P(0) = a_0\), \(P^{\prime}(0) = a_1\) et \(P^{\prime\prime}(0) = 2a_2\). Ainsi \(\psi(P) = a_0 + a_1 + a_2 = P(1) = \varphi(P)\). Les deux formes sont égales, ce qui est le cas \(\lambda = 1\). En particulier, \(\ker \varphi = \ker \psi\). C’est d’ailleurs la formule de Taylor pour un polynôme de degré au plus \(2\).
- Soit \(a\) tel que \(\varphi(a) \neq 0\) ; il existe car \(\varphi \neq 0\). On pose \(\lambda = \dfrac{\psi(a)}{\varphi(a)}\) et \(\chi = \psi – \lambda \varphi\). D’une part, \(\chi\) est nulle sur \(\ker \varphi\), car \(\ker \varphi \subset \ker \psi\). D’autre part, \(\chi(a) = 0\). Or \(E = \ker \varphi \oplus \mathbb{K} a\). Par linéarité, \(\chi\) est donc nulle sur \(E\). Ainsi \(\psi = \lambda \varphi\). Ici \(\lambda\) peut être nul : c’est le cas où \(\psi = 0\).
Point de méthode : pour montrer qu’une forme est nulle, il suffit de la tester sur un hyperplan et sur un vecteur hors de cet hyperplan.
Corrigé de l’exercice 8 : Hyperplans de polynômes
- Les applications \(\varphi : P \mapsto P(1)\) et \(\psi : P \mapsto \int_0^1 P(t)\,\mathrm{d}t\) sont des formes linéaires sur \(E\). Elles sont non nulles, car \(\varphi(1) = \psi(1) = 1\). Donc \(H = \ker \varphi\) et \(G = \ker \psi\) sont des hyperplans de \(E\), de dimension \(3\).
- Pour \(P = a_0 + a_1 X + a_2 X^2 + a_3 X^3\), on a \(P(1) = a_0 + a_1 + a_2 + a_3\). Dans la base canonique, l’équation est donc \(a_0 + a_1 + a_2 + a_3 = 0\). Ensuite, si \(P = b_0 + b_1(X – 1) + b_2(X – 1)^2 + b_3(X – 1)^3\), alors \(P(1) = b_0\). Dans la seconde base, l’équation de \(H\) est simplement \(b_0 = 0\).
- Le polynôme \(X – 1\) appartient à \(H\). En revanche, \(\int_0^1 (t – 1)\,\mathrm{d}t = -\frac{1}{2} \neq 0\), donc \(X – 1 \notin G\). Ainsi \(H \neq G\), et les formes \(\varphi\) et \(\psi\) ne sont pas proportionnelles. La famille \((\varphi, \psi)\) est donc de rang \(2\). D’après le cours, \(\dim (H \cap G) = 4 – 2 = 2\).
- Un polynôme de \(H\) admet \(1\) pour racine, donc s’écrit \(P = (X – 1)(aX^2 + bX + c)\). Calculons son intégrale :
\[\int_0^1 (t – 1)(a t^2 + b t + c)\,\mathrm{d}t = a(\frac{1}{4} – \frac{1}{3}) + b(\frac{1}{3} – \frac{1}{2}) + c(\frac{1}{2} – 1) = -\frac{a}{12} – \frac{b}{6} – \frac{c}{2}.\]
La condition \(P \in G\) s’écrit donc \(a + 2b + 6c = 0\), soit \(a = -2b – 6c\). Avec \((b, c) = (1, 0)\), puis \((b, c) = (0, 1)\), on obtient
\[P_1 = (X – 1)(X – 2X^2) = X(X – 1)(1 – 2X), \quad P_2 = (X – 1)(1 – 6X^2).\]
Ces deux polynômes ne sont pas colinéaires. En effet, \(P_1(0) = 0\) alors que \(P_2(0) = -1\), et \(P_1 \neq 0\). Ils forment une famille libre de \(H \cap G\), de dimension \(2\). Une base de \(H \cap G\) est \((X(X – 1)(1 – 2X), (X – 1)(1 – 6X^2))\).
Corrigé de l’exercice 9 : Système d’équations d’un sous-espace
- On cherche les formes \(a x_1 + b x_2 + c x_3 + d x_4\) nulles sur les deux générateurs : \(a + c + d = 0\) et \(b + c – d = 0\). Ainsi \(a = -c – d\) et \(b = -c + d\). Le choix \((c, d) = (1, 0)\) donne \((-1, -1, 1, 0)\) ; le choix \((c, d) = (0, 1)\) donne \((-1, 1, 0, 1)\). La famille \(((1, 0, 1, 1), (0, 1, 1, -1))\) est libre, donc \(\dim F = 2\), et il faut \(4 – 2 = 2\) équations indépendantes.
\[\boxed{F : \begin{cases} x_3 = x_1 + x_2 \\ x_4 = x_1 – x_2 \end{cases}}\]
On vérifie sur \((1, 0, 1, 1)\) : \(1 = 1 + 0\) et \(1 = 1 – 0\). Puis, sur \((0, 1, 1, -1)\) : \(1 = 0 + 1\) et \(-1 = 0 – 1\). Le système obtenu décrit bien \(F\). - En ajoutant puis en soustrayant les équations de \(G\), on obtient \(2x_1 + 2x_3 = 0\) et \(2x_2 + 2x_4 = 0\). Le système équivaut donc à \(x_3 = -x_1\) et \(x_4 = -x_2\). Ainsi \(x = x_1(1, 0, -1, 0) + x_2(0, 1, 0, -1)\). \(G\) a pour base \(((1, 0, -1, 0), (0, 1, 0, -1))\) et \(\dim G = 2\).
- Un vecteur de \(F \cap G\) vérifie \(x_1 + x_2 = x_3 = -x_1\), donc \(x_2 = -2x_1\). Il vérifie aussi \(x_1 – x_2 = x_4 = -x_2\), donc \(x_1 = 0\). On en déduit \(x_2 = 0\), puis \(x_3 = x_4 = 0\). Ainsi \(F \cap G = \{0\}\). De plus, \(\dim F + \dim G = 4\). Par conséquent, \(\mathbb{R}^4 = F \oplus G\).
Corrigé de l’exercice 10 : Rang d’une famille de formes linéaires
- On remarque que \(\varphi_1 + \varphi_2 = 2x_1 + 0 x_2 + 3x_3 + x_4 = \varphi_3\). La famille est donc liée. En revanche, \(\varphi_1\) et \(\varphi_2\) ne sont pas proportionnelles : leurs coefficients de \(x_4\) valent \(1\) et \(0\), alors que ceux de \(x_1\) valent tous deux \(1\). Le rang de la famille vaut \(2\).
- D’après le cours, la dimension de l’intersection vaut \(n – r\). Donc \(\dim F = 4 – 2 = 2\). De plus, \(F = \ker \varphi_1 \cap \ker \varphi_2\), puisque \(\varphi_3\) s’annule dès que \(\varphi_1\) et \(\varphi_2\) s’annulent.
- On résout \(x_1 + x_2 + x_3 + x_4 = 0\) et \(x_1 – x_2 + 2x_3 = 0\). La seconde équation donne \(x_1 = x_2 – 2x_3\). En reportant, \(2x_2 – x_3 + x_4 = 0\), soit \(x_2 = \frac{1}{2}(x_3 – x_4)\). Pour \((x_3, x_4) = (2, 0)\), on trouve \((-3, 1, 2, 0)\). Pour \((x_3, x_4) = (0, 2)\), on trouve \((-1, -1, 0, 2)\). On vérifie : \(-3 + 1 + 2 = 0\), \(-3 – 1 + 4 = 0\), puis \(-1 – 1 + 2 = 0\), \(-1 + 1 = 0\). Ces vecteurs sont libres, car leurs deux dernières coordonnées le sont. Une base de \(F\) est \(((-3, 1, 2, 0), (-1, -1, 0, 2))\).
Corrigé de l’exercice 11 : Intersection de droites affines de l’espace
- Un point de \(\mathcal{D}_1\) s’écrit \((1 + s, s, 2)\) et un point de \(\mathcal{D}_2\) s’écrit \((2, 3 + t, -t)\). L’égalité donne \(1 + s = 2\), \(s = 3 + t\) et \(2 = -t\). Ainsi \(s = 1\) et \(t = -2\), et la deuxième équation est bien vérifiée. Donc \(\mathcal{D}_1 \cap \mathcal{D}_2 = \{(2, 1, 2)\}\).
- Un point commun à \(\mathcal{D}_1\) et \(\mathcal{D}_3\) vérifierait \((1 + s, s, 2) = (r, r, r)\). On aurait alors \(r = s\) et \(r = 1 + s\), ce qui est impossible. Donc \(\mathcal{D}_1 \cap \mathcal{D}_3 = \emptyset\). Pourtant, les directions \((1, 1, 0)\) et \((1, 1, 1)\) ne sont pas colinéaires : les droites ne sont pas parallèles.
- Supposons \(\mathcal{D}_1\) et \(\mathcal{D}_3\) contenues dans un plan affine de direction \(P\), avec \(\dim P = 2\). Alors \(P\) contient \((1, 1, 0)\), \((1, 1, 1)\) et le vecteur joignant \(0 \in \mathcal{D}_3\) à \((1, 0, 2) \in \mathcal{D}_1\). Or
\[\det \begin{pmatrix} 1 1 1 \\ 1 1 0 \\ 0 1 2 \end{pmatrix} = 1 \times (2 – 0) – 1 \times (2 – 0) + 1 \times (1 – 0) = 1 \neq 0.\]
Ces trois vecteurs forment donc une base de \(\mathbb{R}^3\), ce qui contredit \(\dim P = 2\). Les droites \(\mathcal{D}_1\) et \(\mathcal{D}_3\) ne sont pas coplanaires. - Les points \((1 + s, s, 2)\) vérifient \(x – y = 1\) et \(z = 2\). Réciproquement, si \(x – y = 1\) et \(z = 2\), on pose \(s = y\) et l’on retrouve un point de \(\mathcal{D}_1\). Un système de \(\mathcal{D}_1\) est \(x – y = 1\), \(z = 2\).
Corrigé de l’exercice 12 : Intersection de plans affines selon un paramètre
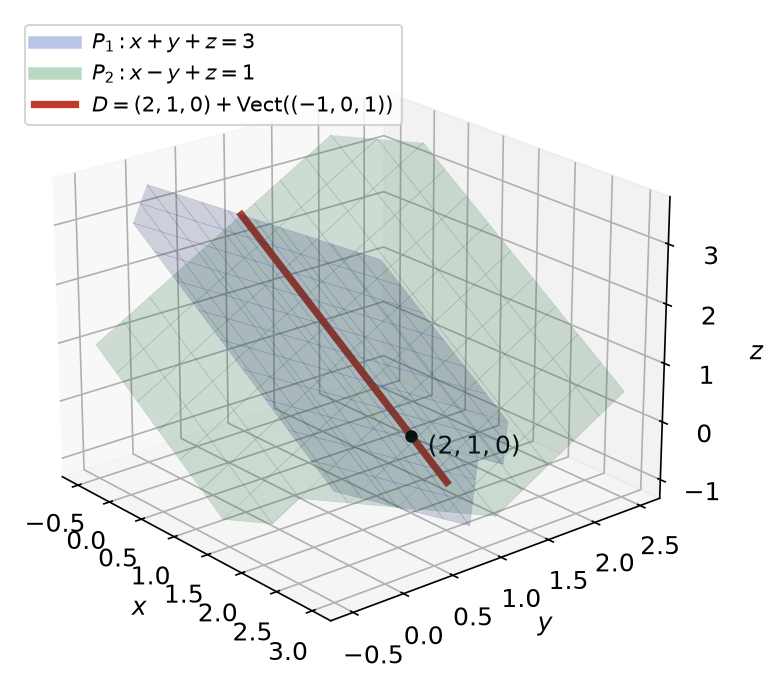
- On ajoute puis on soustrait les équations de \(\mathcal{P}_1\) et \(\mathcal{P}_2\) : \(2x + 2z = 4\) et \(2y = 2\). Donc \(y = 1\) et \(x = 2 – z\). En posant \(z = t\), on obtient \((2 – t, 1, t)\). Ainsi \(\mathcal{D} = (2, 1, 0) + \mathbb{R}(-1, 0, 1)\). La direction est bien l’intersection des plans vectoriels \(x + y + z = 0\) et \(x – y + z = 0\), comme le montre la figure.

- On cherche \(\alpha, \beta\) tels que \((1, 2, 1) = \alpha(1, 1, 1) + \beta(1, -1, 1)\). Il faut \(\alpha + \beta = 1\) et \(\alpha – \beta = 2\), donc \(\alpha = \frac{3}{2}\) et \(\beta = -\frac{1}{2}\). La troisième coordonnée donne encore \(\alpha + \beta = 1\). Ainsi \(x + 2y + z = \frac{3}{2}(x + y + z) – \frac{1}{2}(x – y + z)\) : les formes sont liées.
- Sur \(\mathcal{D}\), la forme vaut \(x + 2y + z = (2 – t) + 2 + t = 4\), quelle que soit la valeur de \(t\). On retrouve \(\frac{3}{2} \times 3 – \frac{1}{2} \times 1 = 4\). Par conséquent, si \(a = 4\), tout point de \(\mathcal{D}\) est dans \(\mathcal{P}_3\). En revanche, si \(a \neq 4\), aucun point ne convient. L’intersection vaut \(\mathcal{D}\) si \(a = 4\), et \(\emptyset\) sinon. Elle n’est jamais réduite à un point, car les trois formes sont de rang \(2\).
Corrigé de l’exercice 13 : Système linéaire vu comme u(x) = a
- La troisième ligne de \(A\) est la somme des deux premières. Le noyau est donc décrit par \(x + y + z = 0\) et \(x + 2y + 3z = 0\). Par différence, \(y + 2z = 0\), d’où \(y = -2z\) puis \(x = z\). Ainsi \(\ker u = \mathrm{Vect}((1, -2, 1))\), et \(\operatorname{rg} u = 3 – 1 = 2\) d’après le théorème du rang.
- L’image est un sous-espace de dimension \(2\) de \(\mathbb{R}^3\), donc un hyperplan. Les colonnes \((1, 1, 2)\), \((1, 2, 3)\), \((1, 3, 4)\) vérifient toutes \(b_3 = b_1 + b_2\). La forme \(b_1 + b_2 – b_3\) est non nulle ; son noyau est donc un hyperplan qui contient \(\operatorname{Im} u\). Les deux sont de dimension \(2\), donc égaux. \(\operatorname{Im} u\) a pour équation \(b_1 + b_2 – b_3 = 0\).
- Le second membre \((1, 2, 3)\) vérifie \(3 = 1 + 2\) : il est dans l’image. De plus, c’est la deuxième colonne de \(A\), donc \(x_0 = (0, 1, 0)\) est une solution particulière. D’après le cours, \(S = x_0 + \ker u\). Les solutions forment la droite affine \((0, 1, 0) + \mathbb{R}(1, -2, 1)\). Géométriquement, c’est l’intersection des plans affines \(x + y + z = 1\) et \(x + 2y + 3z = 2\).
- Pour \((1, 0, 0)\), on a \(b_1 + b_2 – b_3 = 1 \neq 0\). Ce vecteur n’est pas dans l’image. L’équation \(u(x) = (1, 0, 0)\) n’a aucune solution.
Corrigé de l’exercice 14 : Équations différentielles et cadre affine
- La dérivation est linéaire, donc \(u(\lambda y + z) = \lambda u(y) + u(z)\). De plus, \(y^{\prime} + y\) est continue si \(y\) est de classe \(\mathcal{C}^1\). Ensuite, \(\ker u\) est l’ensemble des solutions de \(y^{\prime} = -y\), soit \(\mathrm{Vect}(x \mapsto e^{-x})\). Enfin, \(y_0 = \frac{1}{2}\exp\) vérifie \(y_0^{\prime} + y_0 = \exp\). D’après le théorème de structure, les solutions de \(u(y) = \exp\) sont les fonctions \(x \mapsto \frac{1}{2} e^{x} + C e^{-x}\), \(C \in \mathbb{R}\).
- L’équation caractéristique \(r^2 – 3r + 2 = 0\) a pour racines \(1\) et \(2\). D’après le cours sur les équations à coefficients constants, \(\ker v = \mathrm{Vect}(x \mapsto e^{x}, x \mapsto e^{2x})\), de dimension \(2\).
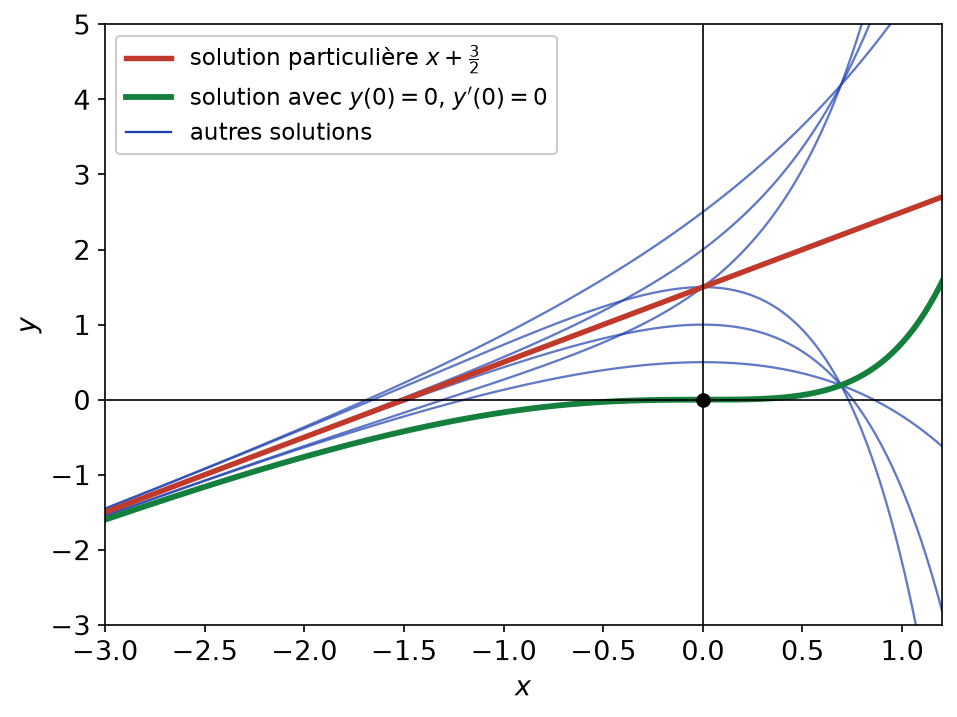
- Pour \(y = \alpha x + \beta\), on a \(y^{\prime} = \alpha\) et \(y^{\prime\prime} = 0\). L’équation devient \(-3\alpha + 2\alpha x + 2\beta = 2x\). Par identification, \(\alpha = 1\) puis \(\beta = \frac{3}{2}\). Ainsi l’ensemble des solutions est un plan affine de \(\mathcal{C}^2(\mathbb{R})\) :
\[\boxed{y(x) = x + \frac{3}{2} + \lambda e^{x} + \mu e^{2x}, \quad (\lambda, \mu) \in \mathbb{R}^2.}\]
C’est le plan affine passant par \(x \mapsto x + \frac{3}{2}\) et dirigé par \(\ker v\). - On a \(y(0) = \frac{3}{2} + \lambda + \mu\) et \(y^{\prime}(0) = 1 + \lambda + 2\mu\). Le système \(\lambda + \mu = -\frac{3}{2}\), \(\lambda + 2\mu = -1\) donne, par différence, \(\mu = \frac{1}{2}\), puis \(\lambda = -2\). On vérifie : \(y(0) = \frac{3}{2} – 2 + \frac{1}{2} = 0\) et \(y^{\prime}(0) = 1 – 2 + 1 = 0\). La solution cherchée est \(y(x) = x + \frac{3}{2} – 2e^{x} + \frac{1}{2}e^{2x}\). La figure la situe parmi les autres solutions.

Corrigé de l’exercice 15 : Suites récurrentes et cadre affine
- Une suite constante \(c\) convient si et seulement si \(c = 2c + 3\), soit \(c = -3\). Posons \(v_n = u_n + 3\). Alors \(v_{n+1} = 2u_n + 6 = 2v_n\), donc \(v_n = 2^n v_0\). Les solutions sont les suites \(u_n = -3 + (u_0 + 3)\,2^n\). Leur ensemble est la droite affine passant par la suite constante \(-3\) et dirigée par \((2^n)_n\).
- L’application \(\Phi : u \mapsto (u_{n+2} – 5u_{n+1} + 6u_n)_{n}\) est linéaire de \(\mathbb{R}^{\mathbb{N}}\) dans lui-même. De plus, \(\mathcal{S} = \Phi^{-1}(\{c\})\), où \(c\) est la suite constante égale à \(2\). Une suite constante \(k\) est solution si et seulement si \(k – 5k + 6k = 2\), soit \(k = 1\). Par ailleurs, \(\ker \Phi\) est l’ensemble des suites récurrentes linéaires d’équation caractéristique \(r^2 – 5r + 6 = 0\), de racines \(2\) et \(3\). Ainsi \(\ker \Phi = \mathrm{Vect}((2^n), (3^n))\), de dimension \(2\). Donc \(\mathcal{S} = 1 + \mathrm{Vect}((2^n), (3^n))\) est un plan affine.
- On écrit \(u_n = 1 + \lambda 2^n + \mu 3^n\). Les conditions donnent \(1 + \lambda + \mu = 0\) et \(1 + 2\lambda + 3\mu = 1\). La seconde donne \(\lambda = -\frac{3}{2}\mu\). En reportant, \(1 – \frac{1}{2}\mu = 0\), donc \(\mu = 2\) et \(\lambda = -3\). On obtient \(u_n = 1 – 3 \cdot 2^n + 2 \cdot 3^n\). Vérification : la récurrence donne \(u_2 = 5 \times 1 – 6 \times 0 + 2 = 7\), et la formule donne \(1 – 12 + 18 = 7\).
Corrigé de l’exercice 16 : Interpolation et équation affine
- Les évaluations en \(0\) et en \(1\) sont linéaires, donc \(\theta\) l’est aussi. De plus, \(\theta(1 – X) = (1, 0)\) et \(\theta(X) = (0, 1)\). L’image contient donc une base de \(\mathbb{R}^2\). Ainsi \(\theta\) est linéaire et surjective.
- Un polynôme \(P\) est dans \(\ker \theta\) si et seulement si \(0\) et \(1\) sont racines, c’est-à-dire si \(X(X – 1)\) divise \(P\). Comme \(\deg P \leq\, 3\), le quotient est de degré au plus \(1\). Donc \(\ker \theta = \{X(X – 1)(\alpha X + \beta) : \alpha, \beta \in \mathbb{R}\}\), de dimension \(2\). Le théorème du rang le confirme : \(4 – 2 = 2\).
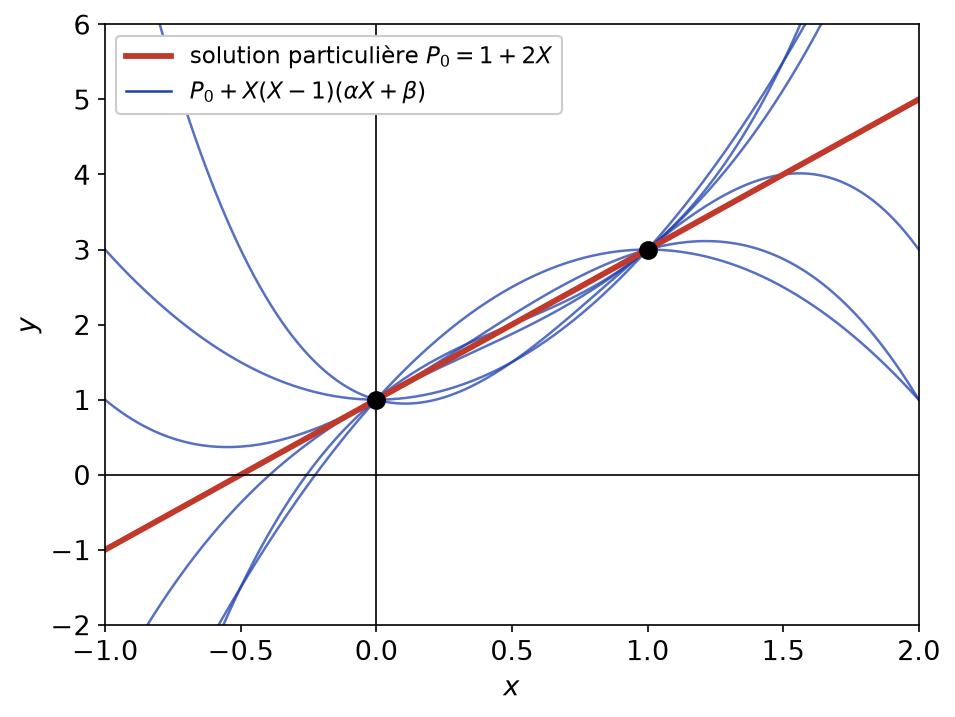
- Le polynôme \(P_0 = 1 + 2X\) vérifie \(P_0(0) = 1\) et \(P_0(1) = 3\). D’après le théorème de structure, les solutions sont les polynômes \(1 + 2X + X(X – 1)(\alpha X + \beta)\), \((\alpha, \beta) \in \mathbb{R}^2\). C’est un plan affine de \(\mathbb{R}_3[X]\). La figure ci-dessous montre plusieurs de ces courbes, qui passent toutes par les deux points imposés.

- Posons \(Q = (X – 1)(\alpha X + \beta)\), de sorte que \(P = 1 + 2X + XQ\). Alors \(P^{\prime} = 2 + Q + XQ^{\prime}\), donc \(P^{\prime}(0) = 2 + Q(0) = 2 – \beta\). La condition \(P^{\prime}(0) = 0\) équivaut à \(\beta = 2\). Les solutions sont les polynômes \(1 + 2X + X(X – 1)(\alpha X + 2)\), \(\alpha \in \mathbb{R}\) : une droite affine.
Corrigé de l’exercice 17 : Hyperplans en dimension finie
- La famille \((x)\) est libre, car \(x \neq 0\). D’après le théorème de la base incomplète, on la complète en une base \((x, e_2, \ldots, e_n)\) de \(E\). La première forme coordonnée \(\varphi\) de cette base vérifie \(\varphi(x) = 1\). Une telle forme existe donc toujours.
- Soit \(x \neq 0\) et \(\varphi\) comme ci-dessus. Alors \(\varphi \neq 0\) et \(x \notin \ker \varphi\). Ainsi \(x\) n’appartient pas à tous les hyperplans. Réciproquement, \(0\) est dans chacun d’eux. L’intersection de tous les hyperplans est donc \(\{0\}\).
- On a \(H \subset H + H^{\prime}\). Si l’on avait \(H + H^{\prime} = H\), alors \(H^{\prime} \subset H\), et l’égalité des dimensions donnerait \(H^{\prime} = H\), ce qui est exclu. Donc \(\dim(H + H^{\prime}) > n – 1\), c’est-à-dire \(H + H^{\prime} = E\). La formule de Grassmann donne alors
\[\dim(H \cap H^{\prime}) = (n – 1) + (n – 1) – n = n – 2.\]
Ainsi \(H + H^{\prime} = E\) et \(\dim(H \cap H^{\prime}) = n – 2\). - Soit \((f_1, \ldots, f_p)\) une base de \(F\), éventuellement vide. Comme \(x \notin F\), la famille \((f_1, \ldots, f_p, x)\) est libre. On la complète en une base de \(E\), et l’on note \(\varphi\) la forme coordonnée associée à \(x\). Alors \(\varphi(f_k) = 0\) pour tout \(k\), donc \(F \subset \ker \varphi\) ; en revanche, \(\varphi(x) = 1\). L’hyperplan \(\ker \varphi\) contient \(F\) mais pas \(x\).
Corrigé de l’exercice 18 : Formes linéaires sur les matrices
- Le produit \(M \mapsto AM\) est linéaire, et la trace aussi ; par composition, \(\varphi_A\) est une forme linéaire. Ensuite, \(AE_{i,j}\) a pour seule colonne non nulle sa colonne \(j\), égale à la colonne \(i\) de \(A\). Son unique coefficient diagonal éventuellement non nul est donc en position \((j, j)\) et vaut \(a_{j,i}\). Ainsi \(\varphi_A(E_{i,j}) = a_{j,i}\).
- L’application \(\Phi\) est linéaire, car \(\operatorname{tr}((\lambda A + B)M) = \lambda \operatorname{tr}(AM) + \operatorname{tr}(BM)\). Si \(\varphi_A = 0\), alors \(a_{j,i} = \varphi_A(E_{i,j}) = 0\) pour tous \(i, j\), donc \(A = 0\). Par conséquent, \(\Phi\) est injective. Or les deux espaces ont pour dimension \(n^2\). Donc \(\Phi\) est un isomorphisme : toute forme linéaire sur \(\mathcal{M}_n(\mathbb{K})\) s’écrit \(M \mapsto \operatorname{tr}(AM)\) pour une unique matrice \(A\).
- Les colonnes de \(N\) sont, à l’ordre près, les vecteurs de la base canonique ; elles forment donc une base, et \(N\) est inversible. De plus, comme \(n \geq\, 2\), tous les coefficients diagonaux de \(N\) sont nuls. Enfin, \((J_r N)_{i,i} = \sum_k (J_r)_{i,k} N_{k,i} = (J_r)_{i,i} N_{i,i} = 0\). Donc \(\operatorname{tr}(J_r N) = 0\).
- Soit \(H\) un hyperplan : \(H = \ker \varphi\), avec \(\varphi \neq 0\). D’après la question 2, \(\varphi = \varphi_A\) avec \(A \neq 0\). Soit \(r = \operatorname{rg} A \geq\, 1\). D’après le cours sur le rang, il existe \(P, Q\) inversibles telles que \(A = P J_r Q\). On pose \(M = Q^{-1} N P^{-1}\), qui est inversible. Par la propriété \(\operatorname{tr}(XY) = \operatorname{tr}(YX)\),
\[\operatorname{tr}(AM) = \operatorname{tr}(P J_r N P^{-1}) = \operatorname{tr}(J_r N P^{-1} P) = \operatorname{tr}(J_r N) = 0.\]
Ainsi \(M \in H\) est inversible : tout hyperplan de \(\mathcal{M}_n(\mathbb{K})\) rencontre \(GL_n(\mathbb{K})\).
Point de méthode : la réduction \(A = P J_r Q\) ramène un problème sur une matrice quelconque au cas simple de \(J_r\).
Corrigé de l’exercice 19 : Problème, barycentres et intersections affines
- Soit \(\mathcal{A} = a + F\), et \(b, c \in \mathcal{A}\). D’après le cours, \(c – b \in F\) et \(\mathcal{A} = b + F\). Donc \((1 – \lambda) b + \lambda c = b + \lambda(c – b) \in b + F\). Un sous-espace affine est stable par barycentres.
- Soit \(x \in \mathcal{A}\) et \(\lambda \in \mathbb{R}\). Par hypothèse, \((1 – \lambda) a_0 + \lambda x = a_0 + \lambda(x – a_0) \in \mathcal{A}\). Par définition de \(F\), cela signifie \(\lambda(x – a_0) \in F\). Donc \(F\) est stable par multiplication par un réel.
- Soient \(x, y \in \mathcal{A}\). Le milieu \(m = \frac{1}{2}x + \frac{1}{2}y\) est dans \(\mathcal{A}\), avec \(\lambda = \frac{1}{2}\). Donc \(m – a_0 = \frac{1}{2}\big((x – a_0) + (y – a_0)\big) \in F\). D’après la question 2, en multipliant par \(2\), on obtient \((x – a_0) + (y – a_0) \in F\). Ainsi \(F\) est stable par somme. De plus, \(0 = a_0 – a_0 \in F\). Par conséquent, \(F\) est un sous-espace vectoriel. Enfin, \(\mathcal{A} = a_0 + F\) par construction. Une partie non vide stable par barycentres est un sous-espace affine.
- Par linéarité, \(u(a + f) = u(a) + u(f)\). Quand \(f\) décrit \(F\), \(u(f)\) décrit le sous-espace vectoriel \(u(F)\). Donc \(u(a + F) = u(a) + u(F)\) est un sous-espace affine.
- Supposons \(u^{-1}(\{b\})\) non vide. Pour \(x, y\) dans cet ensemble, \(u((1 – \lambda)x + \lambda y) = (1 – \lambda) b + \lambda b = b\). L’ensemble est donc stable par barycentres, donc affine d’après la partie A. Sa direction est \(\{x – x_0 : u(x) = b\} = \ker u\), car \(u(x) = b = u(x_0)\) équivaut à \(x – x_0 \in \ker u\). On retrouve \(S = x_0 + \ker u\).
- Soient \(a + P\) et \(b + P^{\prime}\) deux plans affines, avec \(P \neq P^{\prime}\). D’après l’exercice 17, deux hyperplans distincts vérifient \(P + P^{\prime} = E\). Donc \(b – a \in P + P^{\prime}\), et l’intersection est non vide d’après le cours. Sa direction est \(P \cap P^{\prime}\), de dimension \(3 – 2 = 1\). Les deux plans se coupent selon une droite affine.
- Comme \(w \notin P\), on a \(E = P \oplus \mathbb{R} w\). En particulier, \(b – a \in P + \mathbb{R} w\), donc l’intersection est non vide. Sa direction est \(P \cap \mathbb{R} w = \{0\}\). L’intersection est donc réduite à un point.
- La direction du plan est \(x + y – z = 0\), et \(1 + 2 – 1 = 2 \neq 0\) : le vecteur \((1, 2, 1)\) n’est pas dans cette direction. D’après la question 7, l’intersection est un unique point. Le point \((1 + t, 2t, t)\) est dans le plan si et seulement si \(1 + t + 2t – t = 2\), soit \(t = \frac{1}{2}\). On vérifie : \(\frac{3}{2} + 1 – \frac{1}{2} = 2\). L’intersection est le point \((\frac{3}{2}, 1, \frac{1}{2})\).
Point de méthode : pour montrer qu’une intersection affine est non vide, on vérifie que le vecteur joignant deux points de base est dans la somme des directions.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : hyperplans et sous-espaces affines, cours de maths sup
- Les énoncés : exercices de maths sup sur hyperplans et sous-espaces affines
- À maîtriser avant : Applications linéaires et théorème du rang
- Chapitre précédent : Applications linéaires et théorème du rang
- Chapitre suivant : Matrices, changements de base, rang et trace
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé