Ce cours de primitives sup rassemble tous les outils de calcul intégral du premier semestre de MPSI. Vous y trouverez la définition d’une primitive sur un intervalle, le lien avec l’intégrale grâce au théorème fondamental de l’analyse, puis le catalogue complet des primitives usuelles. Les fonctions à valeurs complexes sont traitées en même temps que les fonctions réelles.
Le chapitre présente ensuite les deux grandes méthodes : l’intégration par parties et le changement de variable. Il détaille aussi les primitives de 1/(ax² + bx + c) selon le signe du discriminant, et celles de e^{ax}cos(bx) par l’exponentielle complexe. Chaque méthode est illustrée par des exemples rédigés.
Ce chapitre est purement technique, mais il sert partout ensuite. En effet, les équations différentielles, les séries, les probabilités et les calculs de colle reposent sur ces automatismes. La construction rigoureuse de l’intégrale viendra au second semestre.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur calcul de primitives.
I. Primitives d’une fonction continue sur un intervalle
Ce chapitre est un chapitre d’outils. Vous y apprenez à trouver une fonction dont on connaît la dérivée. Ainsi, calculer une intégrale revient le plus souvent à trouver une primitive. Dans tout le chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\) non réduit à un point. Les fonctions considérées sont à valeurs dans \(\mathbb{K} = \mathbb{R}\) ou \(\mathbb{C}\).
Soit \(f : I \to \mathbb{K}\). On appelle primitive de \(f\) sur \(I\) toute fonction \(F : I \to \mathbb{K}\) dérivable sur \(I\) telle que \(F^{\prime} = f\).
Pour une fonction à valeurs complexes \(f = u + iv\), avec \(u\) et \(v\) réelles, la dérivée se calcule composante par composante. Par conséquent, \(F = U + iV\) est une primitive de \(f\) si et seulement si \(U\) est une primitive de \(u\) et \(V\) une primitive de \(v\).
Soit \(F\) une primitive de \(f\) sur l’intervalle \(I\). Alors les primitives de \(f\) sur \(I\) sont exactement les fonctions \(F + C\), où \(C\) est une constante de \(\mathbb{K}\).
D’abord, \(F + C\) est dérivable de dérivée \(F^{\prime} = f\). Réciproquement, soit \(G\) une autre primitive. Alors \((G – F)^{\prime} = 0\) sur \(I\). Or une fonction de dérivée nulle sur un intervalle est constante : c’est une conséquence de l’inégalité des accroissements finis, appliquée aux parties réelle et imaginaire. Donc \(G = F + C\).
L’hypothèse d’intervalle est indispensable. Sur \(\mathbb{R}^{*}\), la fonction égale à \(\ln|x|\) pour \(x > 0\) et à \(\ln|x| + 5\) pour \(x < 0\) est encore une primitive de \(x \mapsto 1/x\). Elle ne diffère pourtant pas de \(\ln|x|\) d’une constante unique.
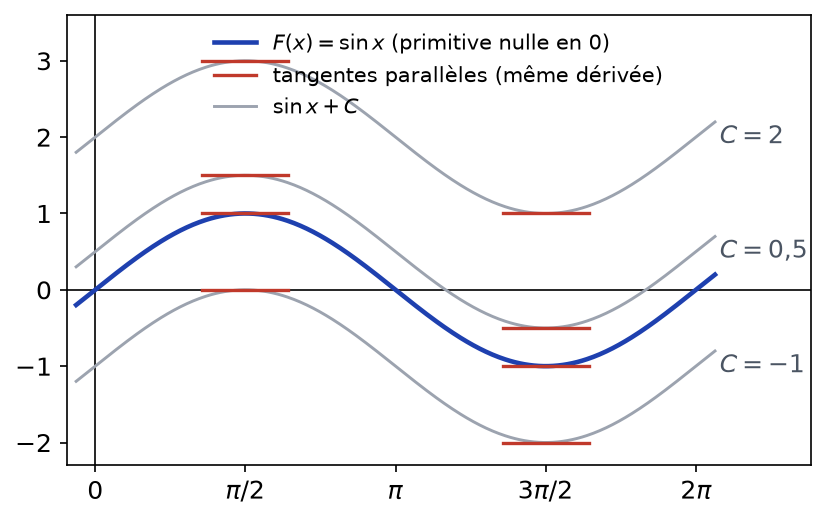
Graphiquement, les courbes des primitives se déduisent les unes des autres par translation verticale. Comme le montre la figure ci-dessous, en une même abscisse, toutes ont des tangentes parallèles, puisque leur dérivée commune y prend la même valeur.
Cherchons la primitive de \(f(x) = 3x^2 – \cos x\) sur \(\mathbb{R}\) qui s’annule en \(0\). Les primitives sont \(F(x) = x^3 – \sin x + C\). De plus, \(F(0) = C\), donc la condition impose \(C = 0\). Ainsi \(F(x) = x^3 – \sin x\).
II. Lien entre intégrale et primitive
L’intégrale d’une fonction continue sur un segment sera construite rigoureusement au second semestre. Pour l’instant, on admet son existence et ses propriétés usuelles : linéarité, relation de Chasles, positivité. Le résultat central relie alors intégrale et dérivée.
Théorème fondamental de l’analyse. Soient \(f\) continue sur \(I\) et \(a \in I\). La fonction \(F : x \mapsto \displaystyle\int_a^x f(t)\,dt\) est l’unique primitive de \(f\) sur \(I\) qui s’annule en \(a\). En particulier, toute fonction continue sur un intervalle possède des primitives.
Si \(f\) est continue sur \(I\) et si \(G\) est une primitive quelconque de \(f\), alors pour tous \(a, b \in I\) :
\[\int_a^b f(t)\,dt = \big[G(t)\big]_a^b = G(b) – G(a).\]
Le théorème donne que \(F\) est une primitive nulle en \(a\). Ensuite, \(G\) et \(F\) diffèrent d’une constante sur l’intervalle \(I\), donc \(G(b) – G(a) = F(b) – F(a) = F(b)\). Autrement dit, \(G(b) – G(a) = \int_a^b f(t)\,dt\).
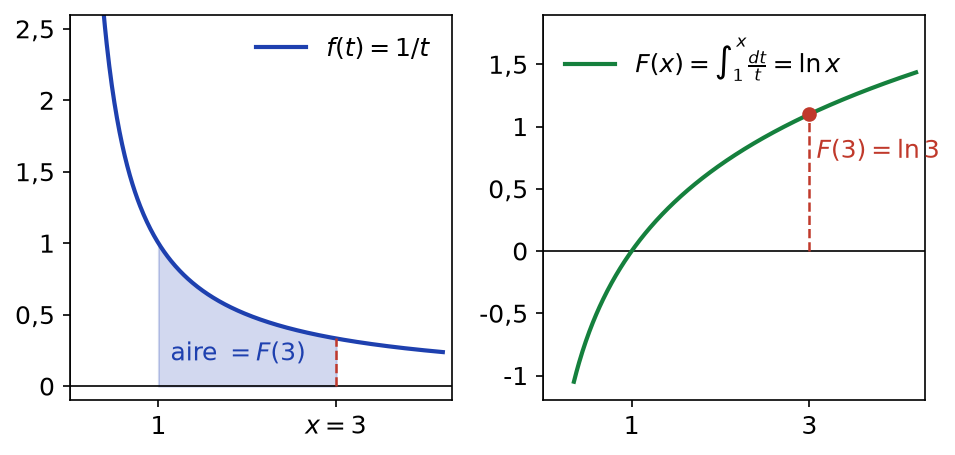
La figure suivante illustre ce lien pour \(f(t) = 1/t\) sur \(]0, +\infty[\). L’aire hachurée entre \(1\) et \(x\) est la valeur \(F(x)\). De plus, la courbe de droite est celle de \(F\), qui n’est autre que \(\ln\).
1. Fonctions définies par une intégrale
Le théorème fondamental se combine avec la dérivation d’une composée. En effet, si \(u\) et \(v\) sont dérivables à valeurs dans \(I\), on écrit \(\int_{u(x)}^{v(x)} f(t)\,dt = F(v(x)) – F(u(x))\).
Soient \(f\) continue sur \(I\), et \(u, v\) dérivables sur un intervalle \(J\), à valeurs dans \(I\). Alors \(\varphi : x \mapsto \displaystyle\int_{u(x)}^{v(x)} f(t)\,dt\) est dérivable sur \(J\) et
\[\varphi^{\prime}(x) = v^{\prime}(x)\,f\big(v(x)\big) – u^{\prime}(x)\,f\big(u(x)\big).\]
Soit \(\varphi(x) = \int_x^{x^2} e^{-t^2}\,dt\) sur \(\mathbb{R}\). La fonction \(t \mapsto e^{-t^2}\) est continue sur \(\mathbb{R}\). Donc \(\varphi^{\prime}(x) = 2x\,e^{-x^4} – e^{-x^2}\). Remarquons qu’aucune primitive explicite de \(e^{-t^2}\) n’est nécessaire.
La continuité de \(f\) est essentielle dans le théorème fondamental. Par exemple, la fonction partie entière n’a pas de primitive sur \(\mathbb{R}\). En effet, une dérivée vérifie la propriété des valeurs intermédiaires (théorème de Darboux, hors programme), ce que la partie entière ne fait pas. Retenez donc que l’on primitive des fonctions continues sur un intervalle.
III. Catalogue des primitives usuelles
Chaque formule de dérivation, lue à l’envers, fournit une primitive. Il faut connaître le tableau suivant sans hésitation. Dans chaque ligne, \(C\) est une constante et l’intervalle est précisé.
1. Puissances, exponentielle, logarithme
| Fonction | Primitive | Intervalle |
| \(x^n\), \(n \in \mathbb{N}\) | \(\dfrac{x^{n+1}}{n+1}\) | \(\mathbb{R}\) |
| \(x^{\alpha}\), \(\alpha \neq -1\) réel | \(\dfrac{x^{\alpha+1}}{\alpha+1}\) | \(]0, +\infty[\) |
| \(\dfrac{1}{x}\) | \(\ln|x|\) | \(]-\infty, 0[\) ou \(]0, +\infty[\) |
| \(e^{\lambda x}\), \(\lambda \in \mathbb{C}^{*}\) | \(\dfrac{e^{\lambda x}}{\lambda}\) | \(\mathbb{R}\) |
| \(\ln x\) | \(x \ln x – x\) | \(]0, +\infty[\) |
2. Fonctions circulaires et hyperboliques
| Fonction | Primitive | Intervalle |
| \(\cos x\), \(\sin x\) | \(\sin x\), \(-\cos x\) | \(\mathbb{R}\) |
| \(1 + \tan^2 x = \dfrac{1}{\cos^2 x}\) | \(\tan x\) | \(]-\frac{\pi}{2} + k\pi, \frac{\pi}{2} + k\pi[\) |
| \(\tan x\) | \(-\ln|\cos x|\) | \(]-\frac{\pi}{2} + k\pi, \frac{\pi}{2} + k\pi[\) |
| \(\operatorname{ch} x\), \(\operatorname{sh} x\) | \(\operatorname{sh} x\), \(\operatorname{ch} x\) | \(\mathbb{R}\) |
| \(1 – \operatorname{th}^2 x = \dfrac{1}{\operatorname{ch}^2 x}\) | \(\operatorname{th} x\) | \(\mathbb{R}\) |
| \(\dfrac{1}{1 + x^2}\) | \(\arctan x\) | \(\mathbb{R}\) |
| \(\dfrac{1}{\sqrt{1 – x^2}}\) | \(\arcsin x\) | \(]-1, 1[\) |
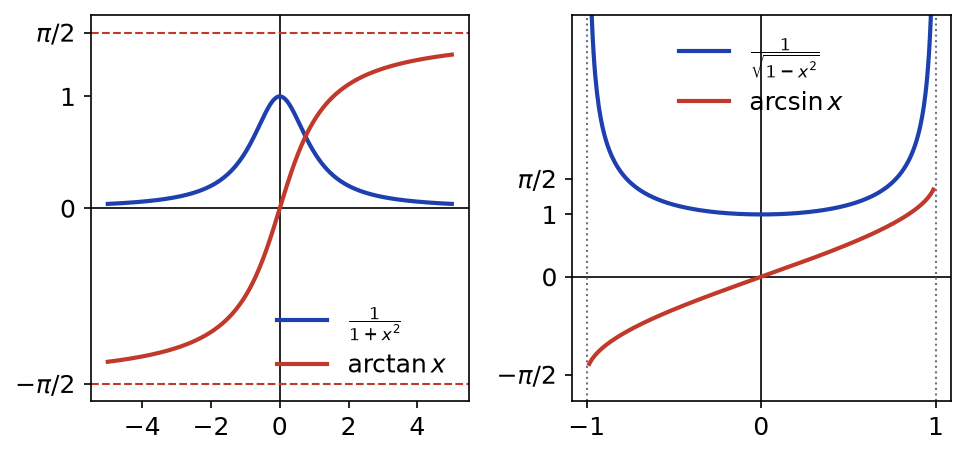
Les deux dernières lignes sont les plus neuves. Comme le montre la figure ci-dessous, \(\arctan\) est bornée par \(\pm \pi/2\), alors que \(1/\sqrt{1 – x^2}\) explose aux bords de \(]-1, 1[\).
Pour \(a > 0\), on a sur les intervalles indiqués :
\[\int \frac{dx}{a^2 + x^2} = \frac{1}{a}\arctan\frac{x}{a} + C \ \text{sur } \mathbb{R}, \qquad \int \frac{dx}{\sqrt{a^2 – x^2}} = \arcsin\frac{x}{a} + C \ \text{sur } ]-a, a[.\]
Dérivons. D’une part, \((\frac{1}{a}\arctan\frac{x}{a})^{\prime} = \frac{1}{a} \cdot \frac{1/a}{1 + x^2/a^2} = \frac{1}{a^2 + x^2}\). D’autre part, pour \(|x| < a\), \((\arcsin\frac{x}{a})^{\prime} = \frac{1/a}{\sqrt{1 – x^2/a^2}} = \frac{1}{\sqrt{a^2 – x^2}}\), car \(a > 0\).
3. Reconnaître la dérivée d’une composée
La plupart des primitives « à vue » viennent de la formule \((G \circ u)^{\prime} = u^{\prime} \times (G^{\prime} \circ u)\). Ainsi, dès qu’un facteur \(u^{\prime}\) apparaît à côté d’une fonction de \(u\), on primitive directement.
Pour \(u\) dérivable, repérez l’une des formes suivantes (sur un intervalle où tout a un sens) :
- \(u^{\prime} u^{\alpha}\) avec \(\alpha \neq -1\) : primitive \(\dfrac{u^{\alpha + 1}}{\alpha + 1}\) ;
- \(\dfrac{u^{\prime}}{u}\) : primitive \(\ln|u|\) ; \(\dfrac{u^{\prime}}{\sqrt{u}}\) : primitive \(2\sqrt{u}\) ;
- \(u^{\prime} e^{u}\) : primitive \(e^{u}\) ; \(u^{\prime}\cos u\) : primitive \(\sin u\) ;
- \(\dfrac{u^{\prime}}{1 + u^2}\) : primitive \(\arctan u\) ; \(\dfrac{u^{\prime}}{\sqrt{1 – u^2}}\) : primitive \(\arcsin u\).
Si le facteur \(u^{\prime}\) manque seulement d’une constante multiplicative, on l’ajuste.
Sur \(\mathbb{R}\), \(\frac{x}{1 + x^2} = \frac{1}{2} \cdot \frac{2x}{1 + x^2}\), donc une primitive est \(\frac{1}{2}\ln(1 + x^2)\). De même, \(\frac{e^x}{1 + e^{2x}}\) est de la forme \(\frac{u^{\prime}}{1 + u^2}\) avec \(u = e^x\). Par conséquent, une primitive est \(\arctan(e^x)\). Enfin, \(\sin x \cos^3 x\) est de la forme \(-u^{\prime} u^3\) avec \(u = \cos x\), d’où la primitive \(-\frac{\cos^4 x}{4}\).
IV. Intégration par parties
L’intégration par parties traduit, en termes d’intégrales, la dérivée d’un produit. Elle sert à intégrer un produit dont un facteur se simplifie par dérivation. On note \(\mathcal{C}^1\) l’ensemble des fonctions dérivables de dérivée continue.
Soient \(u\) et \(v\) de classe \(\mathcal{C}^1\) sur \([a, b]\), à valeurs dans \(\mathbb{K}\). Alors
\[\int_a^b u(t)\,v^{\prime}(t)\,dt = \big[u(t)\,v(t)\big]_a^b – \int_a^b u^{\prime}(t)\,v(t)\,dt.\]
La fonction \(uv\) est de classe \(\mathcal{C}^1\) et \((uv)^{\prime} = u^{\prime}v + uv^{\prime}\). Cette dérivée est continue, donc le corollaire du théorème fondamental s’applique : \(\int_a^b (u^{\prime}v + uv^{\prime}) = [uv]_a^b\). Il suffit alors d’utiliser la linéarité de l’intégrale.
Calculons \(\int_1^e x \ln x\,dx\). Posons \(u(x) = \ln x\) et \(v^{\prime}(x) = x\), donc \(u^{\prime}(x) = 1/x\) et \(v(x) = x^2/2\). Ces fonctions sont \(\mathcal{C}^1\) sur \([1, e]\). Ainsi
\[\int_1^e x\ln x\,dx = [\frac{x^2}{2}\ln x]_1^e – \int_1^e \frac{x}{2}\,dx = \frac{e^2}{2} – \frac{e^2 – 1}{4} = \frac{e^2 + 1}{4}.\]
Choisir la fonction à dériver. On dérive le facteur qui se simplifie et on primitive celui dont on connaît une primitive.
- Polynôme \(\times \) exponentielle, sinus ou cosinus : on dérive le polynôme. Chaque intégration par parties abaisse son degré de un.
- Polynôme \(\times \) \(\ln\), \(\arctan\) ou \(\arcsin\) : on dérive la fonction transcendante, car sa dérivée est rationnelle ou algébrique.
- Fonction seule comme \(\ln x\) ou \(\arctan x\) : on écrit \(1 \times \ln x\) et on primitive le facteur \(1\).
- Suite d’intégrales \(I_n\) : une intégration par parties fournit souvent une relation de récurrence entre \(I_n\) et \(I_{n-1}\) ou \(I_{n-2}\).
Cherchons une primitive de \(\arctan\) sur \(\mathbb{R}\). Pour \(x\) réel, avec \(u = \arctan\) et \(v^{\prime} = 1\) :
\[\int_0^x \arctan t\,dt = \big[t\arctan t\big]_0^x – \int_0^x \frac{t}{1 + t^2}\,dt = x\arctan x – \frac{1}{2}\ln(1 + x^2).\]
1. Intégration par parties et suites d’intégrales
Une intégration par parties relie souvent deux intégrales de la même famille. On obtient alors une relation de récurrence, puis des valeurs exactes de proche en proche.
Pour \(n \in \mathbb{N}\), posons \(I_n = \int_0^1 x^n e^{x}\,dx\). D’abord, \(I_0 = e – 1\). Ensuite, pour \(n \geq\, 1\), on dérive \(x^n\) et on primitive \(e^x\) :
\[I_n = \big[x^n e^x\big]_0^1 – n\int_0^1 x^{n-1}e^x\,dx = e – nI_{n-1}.\]
Ainsi \(I_1 = e – (e – 1) = 1\), puis \(I_2 = e – 2\), et enfin \(I_3 = e – 3(e – 2) = 6 – 2e\). De plus, l’encadrement \(0 \leq\, x^n e^x \leq\, e\,x^n\) donne \(0 \leq\, I_n \leq\, \frac{e}{n + 1}\). Par conséquent, \(I_n\) tend vers \(0\).
V. Changement de variable
Le changement de variable est l’autre grand outil. Il traduit la dérivée d’une composée. On l’emploie pour faire disparaître une racine, une exponentielle ou une expression compliquée.
Soient \(\varphi : [\alpha, \beta] \to \mathbb{R}\) de classe \(\mathcal{C}^1\) et \(f\) continue sur un intervalle \(I\) contenant \(\varphi([\alpha, \beta])\). Alors
\[\int_{\varphi(\alpha)}^{\varphi(\beta)} f(x)\,dx = \int_{\alpha}^{\beta} f\big(\varphi(t)\big)\,\varphi^{\prime}(t)\,dt.\]
Soit \(F\) une primitive de \(f\) sur \(I\), qui existe car \(f\) est continue. La fonction \(F \circ \varphi\) est de classe \(\mathcal{C}^1\), de dérivée \(\varphi^{\prime} \times (f \circ \varphi)\). Donc le membre de droite vaut \(F(\varphi(\beta)) – F(\varphi(\alpha))\). C’est exactement le membre de gauche.
En pratique, on écrit « on pose \(x = \varphi(t)\), donc \(dx = \varphi^{\prime}(t)\,dt\) », puis on change les bornes. Remarquons que \(\varphi\) n’a pas besoin d’être bijective pour ce calcul d’intégrale. En revanche, pour transformer une primitive, on revient à la variable \(x\) à l’aide d’une bijection réciproque.
Calculons \(\int_0^1 \sqrt{1 – x^2}\,dx\). On pose \(x = \sin t\) avec \(t \in [0, \pi/2]\) ; la fonction \(\sin\) est \(\mathcal{C}^1\) et \(dx = \cos t\,dt\). Sur cet intervalle, \(\cos t \geq\, 0\), donc \(\sqrt{1 – \sin^2 t} = \cos t\). Ainsi
\[\int_0^1 \sqrt{1 – x^2}\,dx = \int_0^{\pi/2} \cos^2 t\,dt = \int_0^{\pi/2} \frac{1 + \cos(2t)}{2}\,dt = \frac{\pi}{4}.\]
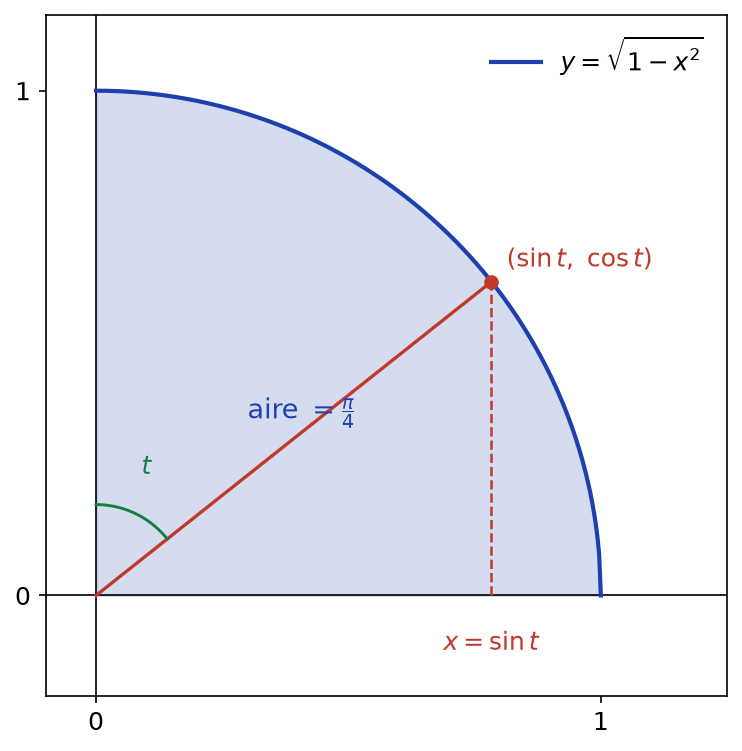
Ce résultat se lit sur la figure suivante : l’intégrale est l’aire d’un quart de disque de rayon \(1\). De plus, la variable \(t\) y apparaît comme un angle.
Mener un changement de variable sans erreur.
- Vérifiez que \(\varphi\) est de classe \(\mathcal{C}^1\) sur le segment d’arrivée des nouvelles bornes.
- Changez les trois objets à la fois : la fonction, l’élément \(dx = \varphi^{\prime}(t)\,dt\) et les bornes.
- Si l’on pose \(u = \psi(x)\), exprimez \(x\) en fonction de \(u\) quand c’est possible, puis \(dx\) en fonction de \(du\).
- Pour les symétries, utilisez \(x = a + b – t\) sur \([a, b]\) : les bornes s’échangent.
Calculons \(\int_0^{\ln 3} \frac{dx}{1 + e^{x}}\). Posons \(u = e^x\), soit \(x = \ln u\) avec \(u \in [1, 3]\) et \(dx = du/u\). Alors, par décomposition \(\frac{1}{u(1+u)} = \frac{1}{u} – \frac{1}{1+u}\) :
\[\int_1^3 \frac{du}{u(1 + u)} = \Big[\ln u – \ln(1 + u)\Big]_1^3 = \ln\frac{3}{4} – \ln\frac{1}{2} = \ln\frac{3}{2}.\]
1. Parité et périodicité
Le changement de variable \(x = -t\) donne deux résultats très utiles. Ils permettent d’éviter un calcul, ou de le diviser par deux.
Soit \(f\) continue sur \([-a, a]\), avec \(a > 0\).
- Si \(f\) est paire, alors \(\int_{-a}^{a} f(x)\,dx = 2\int_0^a f(x)\,dx\).
- Si \(f\) est impaire, alors \(\int_{-a}^{a} f(x)\,dx = 0\).
De même, si \(f\) est continue sur \(\mathbb{R}\) et \(T\)-périodique, alors \(\int_{\alpha}^{\alpha + T} f\) ne dépend pas de \(\alpha\).
Traitons le cas impair. Par la relation de Chasles, on coupe en \(0\). Ensuite, le changement \(x = -t\) donne \(\int_{-a}^{0} f(x)\,dx = \int_{a}^{0} f(-t)(-dt) = \int_0^a f(-t)\,dt = -\int_0^a f(t)\,dt\). La somme est donc nulle. Le cas pair est identique, avec \(f(-t) = f(t)\). Pour la périodicité, la dérivée de \(\alpha \mapsto \int_{\alpha}^{\alpha + T} f\) vaut \(f(\alpha + T) – f(\alpha) = 0\).
La fonction \(x \mapsto x^3\cos x + \sin^5 x\) est impaire et continue. Par conséquent, son intégrale sur \([-\pi, \pi]\) est nulle, sans aucun calcul de primitive.
VI. Primitives de 1/(ax² + bx + c)
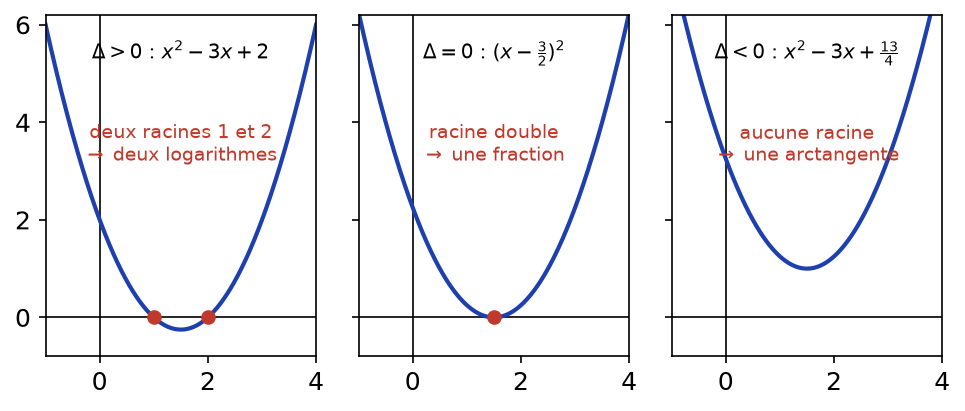
Soit \(a \neq 0\) et \(\Delta = b^2 – 4ac\). La méthode dépend du signe du discriminant. En effet, le trinôme se factorise ou non sur \(\mathbb{R}\), ce que résume la figure ci-dessous.
Sur tout intervalle où \(ax^2 + bx + c\) ne s’annule pas :
- si \(\Delta > 0\), de racines \(x_1 \neq x_2\), alors \(\dfrac{1}{a(x – x_1)(x – x_2)} = \dfrac{1}{a(x_1 – x_2)}(\dfrac{1}{x – x_1} – \dfrac{1}{x – x_2})\), d’où la primitive \(\dfrac{1}{a(x_1 – x_2)}\ln|\dfrac{x – x_1}{x – x_2}|\) ;
- si \(\Delta = 0\), de racine double \(x_0\), une primitive est \(-\dfrac{1}{a(x – x_0)}\) ;
- si \(\Delta < 0\), on écrit la forme canonique \(a[(x + \frac{b}{2a})^2 + \frac{-\Delta}{4a^2}]\), puis on se ramène à \(\frac{1}{k^2 + X^2}\), d’où une arctangente.
Pour \(\Delta > 0\), réduisez au même dénominateur : \(\frac{1}{x – x_1} – \frac{1}{x – x_2} = \frac{x_1 – x_2}{(x – x_1)(x – x_2)}\). La formule en découle. Pour \(\Delta = 0\), on a \(ax^2 + bx + c = a(x – x_0)^2\) et \((-\frac{1}{a(x – x_0)})^{\prime} = \frac{1}{a(x – x_0)^2}\). Enfin, le cas \(\Delta < 0\) résulte de la forme canonique et de la propriété du III.
Pour \(x^2 + 4x + 13\), le discriminant vaut \(16 – 52 = -36 < 0\). La forme canonique est \((x + 2)^2 + 9\). Par conséquent, une primitive sur \(\mathbb{R}\) est \(\frac{1}{3}\arctan\frac{x + 2}{3}\). Pour \(x^2 – 1\), en revanche, \(\Delta = 4 > 0\) et \(\frac{1}{x^2 – 1} = \frac{1}{2}(\frac{1}{x – 1} – \frac{1}{x + 1})\). Une primitive sur \(]1, +\infty[\) est donc \(\frac{1}{2}\ln\frac{x – 1}{x + 1}\).
Intégrer \(\dfrac{\alpha x + \beta}{ax^2 + bx + c}\). On fait d’abord apparaître la dérivée du dénominateur au numérateur : \(\alpha x + \beta = \frac{\alpha}{2a}(2ax + b) + (\beta – \frac{\alpha b}{2a})\). Le premier morceau donne \(\frac{\alpha}{2a}\ln|ax^2 + bx + c|\). Ensuite, le second relève du théorème précédent.
Cherchons une primitive de \(\frac{x + 3}{x^2 + 2x + 2}\) sur \(\mathbb{R}\). Le discriminant vaut \(4 – 8 = -4 < 0\). On écrit \(x + 3 = \frac{1}{2}(2x + 2) + 2\). Le premier morceau donne \(\frac{1}{2}\ln(x^2 + 2x + 2)\). Ensuite, \(x^2 + 2x + 2 = (x + 1)^2 + 1\), donc le second donne \(2\arctan(x + 1)\). Ainsi une primitive est \(\frac{1}{2}\ln(x^2 + 2x + 2) + 2\arctan(x + 1)\).
VII. Exponentielles complexes et produits eaxcos(bx)
La formule \((e^{\lambda x})^{\prime} = \lambda e^{\lambda x}\) reste vraie pour \(\lambda \in \mathbb{C}\). En effet, si \(\lambda = a + ib\), on a \(e^{\lambda x} = e^{ax}(\cos bx + i\sin bx)\), et le calcul des dérivées des parties réelle et imaginaire le confirme. Ainsi, pour \(\lambda \neq 0\), \(x \mapsto e^{\lambda x}/\lambda\) est une primitive de \(e^{\lambda x}\).
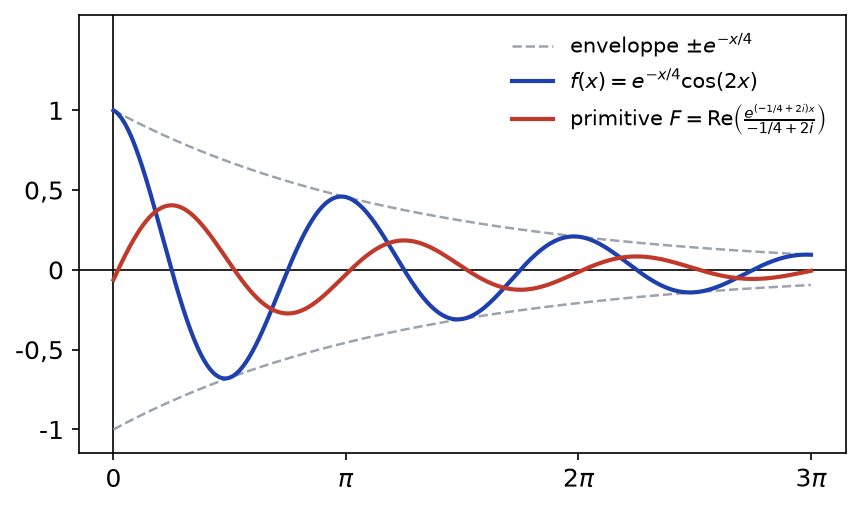
Soient \(a, b\) réels non tous deux nuls et \(\lambda = a + ib\). Alors une primitive de \(e^{ax}\cos(bx)\) est \(\mathrm{Re}(\dfrac{e^{\lambda x}}{\lambda})\), et une primitive de \(e^{ax}\sin(bx)\) est \(\mathrm{Im}(\dfrac{e^{\lambda x}}{\lambda})\). Explicitement :
\[\int e^{ax}\cos(bx)\,dx = \frac{e^{ax}\big(a\cos(bx) + b\sin(bx)\big)}{a^2 + b^2} + C.\]
On a \(e^{ax}\cos(bx) = \mathrm{Re}(e^{\lambda x})\). Or la partie réelle d’une primitive est une primitive de la partie réelle. Ensuite, \(\frac{1}{\lambda} = \frac{a – ib}{a^2 + b^2}\), donc \(\frac{e^{\lambda x}}{\lambda} = \frac{e^{ax}(a – ib)(\cos bx + i\sin bx)}{a^2 + b^2}\). La partie réelle vaut \(\frac{e^{ax}(a\cos bx + b\sin bx)}{a^2 + b^2}\).
La figure ci-dessous représente \(f(x) = e^{-x/4}\cos(2x)\) et la primitive obtenue par cette méthode. Comme on le voit, la primitive oscille elle aussi sous une enveloppe exponentielle, avec un déphasage.
Calculons \(\int_0^{\pi/2} e^{x}\sin x\,dx\). Avec \(\lambda = 1 + i\), on a \(\frac{1}{\lambda} = \frac{1 – i}{2}\). Donc une primitive de \(e^x \sin x\) est \(\mathrm{Im}(\frac{(1 – i)e^{x}(\cos x + i\sin x)}{2}) = \frac{e^x(\sin x – \cos x)}{2}\). Par conséquent, l’intégrale vaut \(\frac{e^{\pi/2}(1 – 0)}{2} – \frac{1 \cdot (0 – 1)}{2} = \frac{e^{\pi/2} + 1}{2}\).
Deux intégrations par parties successives mènent au même résultat. Cependant, la méthode complexe est plus rapide et limite les erreurs de signe. De même, pour linéariser \(\cos^n x\) ou \(\sin^n x\), on utilise les formules d’Euler \(\cos x = \frac{e^{ix} + e^{-ix}}{2}\) avant d’intégrer. Par exemple, \(\cos^2 x = \frac{1 + \cos 2x}{2}\) et \(\sin^2 x = \frac{1 – \cos 2x}{2}\).
Ce qu’il faut retenir
- Sur un intervalle, deux primitives d’une même fonction diffèrent d’une constante ; hors d’un intervalle, c’est faux.
- Pour \(f\) continue, \(x \mapsto \int_a^x f(t)\,dt\) est la primitive de \(f\) nulle en \(a\), et \(\int_a^b f = G(b) – G(a)\) pour toute primitive \(G\).
- La dérivée de \(\int_{u(x)}^{v(x)} f\) vaut \(v^{\prime} \cdot f \circ v – u^{\prime} \cdot f \circ u\).
- Le catalogue des primitives usuelles, dont \(\arctan\) pour \(\frac{1}{1 + x^2}\) et \(\arcsin\) pour \(\frac{1}{\sqrt{1 – x^2}}\), se connaît par cœur.
- Avant tout calcul, cherchez une forme \(u^{\prime} \times G^{\prime}(u)\) : la primitive est alors \(G(u)\).
- L’intégration par parties demande des fonctions \(\mathcal{C}^1\) ; on dérive le facteur qui se simplifie.
- Un changement de variable modifie la fonction, l’élément \(dx\) et les bornes en même temps.
- Pour \(\frac{1}{ax^2 + bx + c}\) : deux logarithmes si \(\Delta > 0\), une fraction si \(\Delta = 0\), une arctangente si \(\Delta < 0\).
- Pour \(e^{ax}\cos(bx)\) et \(e^{ax}\sin(bx)\), on primitive \(e^{(a + ib)x}\), puis on prend la partie réelle ou imaginaire.
Questions fréquentes sur calcul de primitives
Comment choisir la fonction à dériver dans une intégration par parties ?
On dérive le facteur qui se simplifie et on primitive celui dont on connaît une primitive. Avec un polynôme et une exponentielle ou un cosinus, on dérive le polynôme. Avec un polynôme et \(\ln\) ou \(\arctan\), on dérive la fonction transcendante, dont la dérivée est rationnelle.
Faut-il que le changement de variable soit bijectif ?
Pour calculer une intégrale, il suffit que \(\varphi\) soit de classe \(\mathcal{C}^1\) sur le segment et que \(f\) soit continue sur un intervalle contenant \(\varphi([\alpha, \beta])\). La bijectivité devient utile pour revenir à la variable de départ quand on cherche une primitive. Dans ce cas, on exprime \(t\) en fonction de \(x\) par la bijection réciproque.
Comment primitiver 1/(ax² + bx + c) ?
On calcule le discriminant \(\Delta\). Si \(\Delta > 0\), on décompose en \(\frac{\alpha}{x – x_1} + \frac{\beta}{x – x_2}\) et on obtient des logarithmes. Si \(\Delta = 0\), on obtient \(-\frac{1}{a(x – x_0)}\). Si \(\Delta < 0\), la forme canonique conduit à une arctangente.
Pourquoi passer par l'exponentielle complexe pour intégrer e^{ax}cos(bx) ?
Parce que \(e^{ax}\cos(bx) = \mathrm{Re}(e^{(a + ib)x})\) et qu’une primitive de \(e^{\lambda x}\) est simplement \(\frac{e^{\lambda x}}{\lambda}\). Il suffit ensuite de prendre la partie réelle. Deux intégrations par parties donnent le même résultat, mais avec plus de risques d’erreur de signe.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur calcul de primitives
- À maîtriser avant : Fonctions usuelles et techniques de dérivation
- Chapitre précédent : Fonctions usuelles et techniques de dérivation
- Chapitre suivant : Équations différentielles linéaires d'ordre 1 et 2
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé