Ce cours de compacité L3 et de connexité se place au premier semestre, juste après les espaces métriques et les espaces normés. Il réunit les deux notions topologiques qui expliquent les grands théorèmes de l’analyse réelle : bornes atteintes, continuité uniforme, valeurs intermédiaires.
Vous y verrez d’abord la propriété de Borel-Lebesgue, puis son équivalence avec la compacité séquentielle en espace métrique. Ensuite, le chapitre établit le théorème de Heine, l’équivalence des normes en dimension finie et le théorème de Riesz, qui caractérise la dimension finie par la compacité de la boule unité. Enfin, la connexité et la connexité par arcs donnent le cadre général du théorème des valeurs intermédiaires.
Ces outils serviront partout ensuite : espaces de Banach, calcul différentiel, équations différentielles, analyse complexe et espaces de Hilbert. Chaque résultat important est démontré.
Pour vous entraîner ensuite, travaillez les exercices de maths en L3 sur compacité et connexité.
I. Compacité : la propriété de Borel-Lebesgue
Dans tout le chapitre, \((E,d)\) désigne un espace métrique. La compacité traduit une idée simple : une partie compacte se comporte « presque » comme un ensemble fini. Ainsi, une fonction continue sur un compact atteint ses bornes, comme sur un ensemble fini. De même, une propriété vraie localement devient uniforme.
1. Recouvrements ouverts
Soit \(K \subset E\). Un recouvrement ouvert de \(K\) est une famille \((U_i)_{i \in I}\) d’ouverts de \(E\) telle que \(K \subset \bigcup_{i \in I} U_i\). Un sous-recouvrement fini est une sous-famille \((U_i)_{i \in J}\), avec \(J \subset I\) fini, qui recouvre encore \(K\).
On dit que \(K\) est compacte si elle vérifie la propriété de Borel-Lebesgue : de tout recouvrement ouvert de \(K\), on peut extraire un sous-recouvrement fini.
Par exemple, toute partie finie est compacte. En effet, il suffit de choisir, pour chaque point, un ouvert du recouvrement qui le contient. En revanche, la définition est délicate à manier pour prouver qu’une partie n’est pas compacte : il faut exhiber un recouvrement « mauvais ».
L’intervalle \(]0,1]\) n’est pas compact dans \(\mathbb{R}\). Posons en effet \(U_n = ]\frac{1}{n}, 2[\) pour \(n \geq\, 1\). Tout \(x \in ]0,1]\) vérifie \(x > \frac{1}{n}\) pour \(n\) assez grand, donc les \(U_n\) recouvrent \(]0,1]\). Cependant, les \(U_n\) sont croissants : une réunion finie \(U_{n_1} \cup \cdots \cup U_{n_p}\) vaut \(U_N\) avec \(N = \max n_k\). Or \(\frac{1}{2N} \notin U_N\). Aucun sous-recouvrement fini n’existe.
La figure ci-dessous représente ce recouvrement. Chaque intervalle manque un petit morceau près de \(0\), et seul l’ensemble de tous les \(U_n\) comble le trou.
![Recouvrement de l'intervalle ]0,1] par les ouverts ]1/n,2[ sans sous-recouvrement fini possible](https://mathovore.fr/wp-content/uploads/sup-maths/l3/compacite-connexite-cours-recouvrement.png)
2. Premières propriétés
Dans un espace métrique, une partie compacte est fermée et bornée. De plus, une partie fermée d’un compact est compacte.
Soit \(K\) compact. D’abord, les boules \(B(a,n)\), \(n \in \mathbb{N}^*\), recouvrent \(K\) pour un point \(a\) fixé. Un sous-recouvrement fini donne \(K \subset B(a,N)\), donc \(K\) est borné. Ensuite, soit \(x \notin K\). Pour \(y \in K\), posons \(r_y = \frac{d(x,y)}{2} > 0\). Les boules ouvertes \(B(y, r_y)\) recouvrent \(K\) ; on en extrait \(B(y_1,r_{y_1}), \ldots, B(y_p, r_{y_p})\). Avec \(r = \min r_{y_k}\), la boule \(B(x,r)\) ne rencontre aucune de ces boules, donc ne rencontre pas \(K\). Ainsi le complémentaire de \(K\) est ouvert.
Enfin, soit \(F\) fermé contenu dans \(K\) compact, et \((U_i)\) un recouvrement ouvert de \(F\). On lui ajoute l’ouvert \(E \setminus F\) : on obtient un recouvrement ouvert de \(K\). Un sous-recouvrement fini de \(K\), privé de \(E \setminus F\), recouvre alors \(F\).
La réciproque « fermé et borné implique compact » est fausse en général. Nous verrons qu’elle est vraie en dimension finie, et seulement en dimension finie pour les espaces normés.
Par passage au complémentaire, on obtient une formulation équivalente avec des fermés. Un compact \(K\) vérifie la propriété suivante : si \((F_i)\) est une famille de fermés telle que \(K \cap F_{i_1} \cap \cdots \cap F_{i_p} \neq \emptyset\) pour toute sous-famille finie, alors \(K \cap \bigcap_i F_i \neq \emptyset\). Par exemple, une suite décroissante de compacts non vides a une intersection non vide.
II. Compacité séquentielle et théorème de Bolzano-Weierstrass
La définition par les recouvrements est abstraite. Dans un espace métrique, on dispose heureusement d’une caractérisation par les suites, beaucoup plus maniable.
1. Valeurs d’adhérence et Bolzano-Weierstrass
Un point \(a\) est valeur d’adhérence de la suite \((x_n)\) s’il existe une extraction \(\varphi\) (strictement croissante de \(\mathbb{N}\) dans \(\mathbb{N}\)) telle que \(x_{\varphi(n)} \to a\). De façon équivalente, toute boule \(B(a,r)\) contient \(x_n\) pour une infinité d’indices \(n\). Une partie \(K\) est séquentiellement compacte si toute suite de \(K\) admet une valeur d’adhérence dans \(K\).
Bolzano-Weierstrass. Toute suite réelle bornée admet une sous-suite convergente. Par conséquent, tout segment \([a,b]\) est séquentiellement compact.
Soit \((x_n)\) à valeurs dans \([a_0,b_0]\). On procède par dichotomie. L’une des deux moitiés de \([a_0,b_0]\) contient \(x_n\) pour une infinité d’indices ; on la note \([a_1,b_1]\). En itérant, on obtient des segments emboîtés \([a_k,b_k]\) de longueur \(\frac{b_0-a_0}{2^k}\), contenant chacun une infinité de termes. On choisit alors \(\varphi(k) > \varphi(k-1)\) avec \(x_{\varphi(k)} \in [a_k,b_k]\). Les suites \((a_k)\) et \((b_k)\) sont adjacentes, de limite commune \(\ell\). Enfin, par encadrement, \(x_{\varphi(k)} \to \ell\).
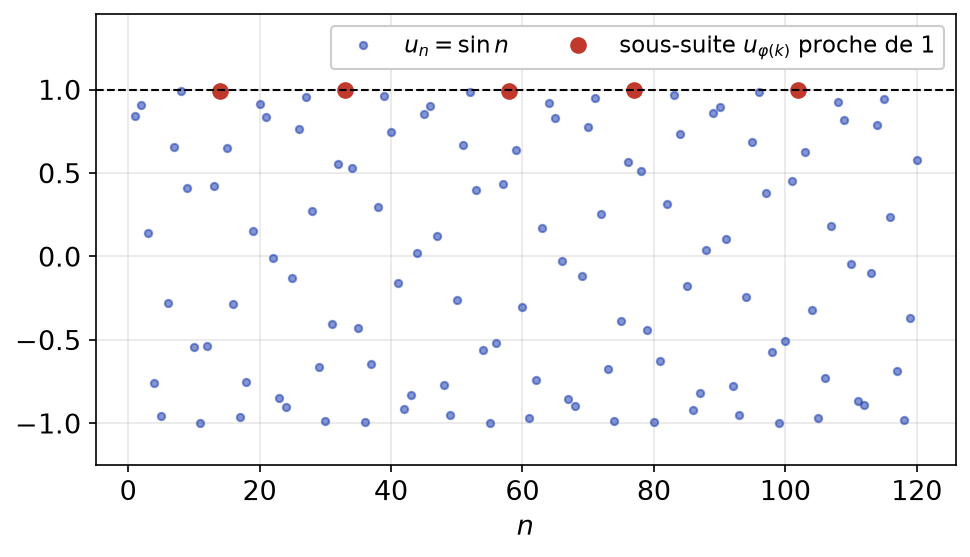
Par exemple, la suite \((\sin n)\) est bornée mais ne converge pas. Néanmoins, comme le montre la figure ci-dessous, certains termes s’approchent autant qu’on veut de \(1\) : on peut en extraire une sous-suite convergente.
2. Équivalence des définitions en espace métrique
Dans un espace métrique, une partie \(K\) est compacte (au sens de Borel-Lebesgue) si et seulement si elle est séquentiellement compacte.
Sens direct. Soit \((x_n)\) une suite de \(K\) sans valeur d’adhérence dans \(K\). Alors chaque \(y \in K\) possède une boule \(B(y,r_y)\) qui ne contient \(x_n\) que pour un nombre fini d’indices. Ces boules recouvrent \(K\). On en extrait un nombre fini ; elles contiennent tous les \(x_n\), donc \(\mathbb{N}\) serait une réunion finie d’ensembles finis. C’est absurde.
Réciproque. Supposons \(K\) séquentiellement compacte et soit \((U_i)\) un recouvrement ouvert. D’abord, il existe \(\varepsilon > 0\) tel que toute boule \(B(x,\varepsilon)\), \(x \in K\), soit incluse dans un \(U_i\). Sinon, on trouve \(x_n \in K\) tel que \(B(x_n, \frac{1}{n})\) n’est incluse dans aucun \(U_i\). Une sous-suite converge vers \(a \in K\), et \(a \in U_{i_0}\) avec \(B(a,2r) \subset U_{i_0}\). Pour \(n\) grand, \(d(x_{\varphi(n)},a) < r\) et \(\frac{1}{\varphi(n)} < r\), donc \(B(x_{\varphi(n)}, \frac{1}{\varphi(n)}) \subset U_{i_0}\) : contradiction.
Ensuite, \(K\) est recouvert par un nombre fini de boules de rayon \(\varepsilon\). Sinon, on construit par récurrence \(x_{n+1} \notin B(x_0,\varepsilon) \cup \cdots \cup B(x_n,\varepsilon)\). Alors \(d(x_n,x_m) \geq\, \varepsilon\) pour \(n \neq m\), et aucune sous-suite ne converge. Finalement, chacune des boules \(B(y_j,\varepsilon)\) obtenues est incluse dans un \(U_{i_j}\), et les \(U_{i_j}\) forment un sous-recouvrement fini.
Le réel \(\varepsilon\) de la démonstration s’appelle un nombre de Lebesgue du recouvrement. Désormais, on utilisera librement l’une ou l’autre définition selon le contexte.
Un produit fini de compacts est compact pour la distance produit. En effet, on extrait successivement une sous-suite convergente pour chaque coordonnée.
Montrer qu’une partie est compacte. On dispose de quatre outils. D’abord, en dimension finie, on vérifie que la partie est fermée et bornée. Ensuite, on peut la voir comme image continue d’un compact, ou comme partie fermée d’un compact connu. Enfin, en dernier recours, on revient aux suites : on extrait d’une suite quelconque une sous-suite convergente, puis on vérifie que la limite reste dans la partie.
III. Compacité et continuité
La compacité se transporte par les applications continues. C’est la source des grands théorèmes d’existence de l’analyse réelle.
1. Image continue d’un compact
Soit \(f : K \to F\) continue, où \(K\) est compact et \(F\) métrique. Alors \(f(K)\) est compact. En particulier, si \(f : K \to \mathbb{R}\) est continue, \(f\) est bornée et atteint ses bornes.
Soit \((y_n)\) une suite de \(f(K)\), avec \(y_n = f(x_n)\). Par compacité, une sous-suite \((x_{\varphi(n)})\) converge vers \(a \in K\). Par continuité, \(y_{\varphi(n)} \to f(a) \in f(K)\). Ainsi, \(f(K)\) est compact. Dans le cas réel, \(f(K)\) est un fermé borné non vide de \(\mathbb{R}\). Il contient donc sa borne supérieure et sa borne inférieure.
Obtenir un extremum sur un domaine non compact. Soit \(f\) continue sur \(\mathbb{R}^n\), avec \(f(x) \to 0\) quand \(\|x\| \to +\infty\) et \(f(a) > 0\) en un point \(a\). On choisit \(R\) tel que \(f(x) \leq\, \frac{f(a)}{2}\) pour \(\|x\| \geq\, R\). Sur la boule fermée \(\overline{B}(0,R)\), qui est compacte, \(f\) atteint un maximum \(M \geq\, f(a)\). Hors de la boule, \(f\) reste sous \(\frac{f(a)}{2}\). Par conséquent, \(M\) est le maximum global de \(f\).
Soit \(K\) compact non vide et \(x \in E\). L’application \(y \mapsto d(x,y)\) est \(1\)-lipschitzienne, donc continue. Elle atteint son minimum sur \(K\) : il existe \(y_0 \in K\) tel que \(d(x,K) = d(x,y_0)\). Autrement dit, la distance à un compact est atteinte.
2. Théorème de Heine
Heine. Toute application continue d’un espace métrique compact dans un espace métrique est uniformément continue.
Raisonnons par l’absurde. Il existe alors \(\varepsilon > 0\) et deux suites \((x_n)\), \((y_n)\) de \(K\) telles que \(d(x_n,y_n) < \frac{1}{n}\) et \(d(f(x_n),f(y_n)) \geq\, \varepsilon\). Par compacité, \(x_{\varphi(n)} \to a\). Puisque \(d(x_n,y_n) \to 0\), on a aussi \(y_{\varphi(n)} \to a\). Par continuité en \(a\), \(d(f(x_{\varphi(n)}), f(y_{\varphi(n)})) \to d(f(a),f(a)) = 0\). Cela contredit la minoration par \(\varepsilon\).
Le théorème de Heine justifie, par exemple, que toute fonction continue sur un segment est limite uniforme de fonctions en escalier. Il est donc au cœur de la construction de l’intégrale de Riemann.
IV. Dimension finie et théorème de Riesz
Dans cette partie, \(E\) est un espace vectoriel normé sur \(\mathbb{K} = \mathbb{R}\) ou \(\mathbb{C}\). On note \(\|x\|_\infty = \max_k |x_k|\) pour \(x \in \mathbb{K}^n\).
1. Compacts de \(\mathbb{K}^n\)
Dans \((\mathbb{K}^n, \|\cdot\|_\infty)\), les parties compactes sont exactement les parties fermées et bornées.
Un compact est fermé et borné, d’après la partie I. Réciproquement, soit \(A\) fermée et bornée, et \((x_p)\) une suite de \(A\). Chaque suite de coordonnées \((x_{p,k})_p\) est bornée dans \(\mathbb{K}\). On applique Bolzano-Weierstrass à la première coordonnée (en voyant \(\mathbb{C}\) comme \(\mathbb{R}^2\)), puis à la deuxième le long de la sous-suite obtenue, et ainsi de suite. Après \(n\) extractions, la sous-suite converge coordonnée par coordonnée, donc pour \(\|\cdot\|_\infty\). Comme \(A\) est fermée, la limite est dans \(A\).
2. Équivalence des normes en dimension finie
Sur un espace vectoriel de dimension finie, toutes les normes sont équivalentes : pour deux normes \(N\) et \(N^{\prime}\), il existe \(\alpha, \beta > 0\) tels que \(\alpha N \leq\, N^{\prime} \leq\, \beta N\).
Fixons une base \((e_1,\ldots,e_n)\), ce qui identifie \(E\) à \(\mathbb{K}^n\). Il suffit de comparer une norme \(N\) quelconque à \(\|\cdot\|_\infty\). D’abord, par inégalité triangulaire :
\[N(x) = N(\sum_{k=1}^{n} x_k e_k) \leq\, \sum_{k=1}^{n} |x_k| \, N(e_k) \leq\, \beta \|x\|_\infty, \quad \beta = \sum_{k=1}^{n} N(e_k).\]
Ainsi \(|N(x) – N(y)| \leq\, N(x-y) \leq\, \beta \|x-y\|_\infty\) : \(N\) est continue pour \(\|\cdot\|_\infty\). Ensuite, la sphère \(S = \{x : \|x\|_\infty = 1\}\) est fermée et bornée, donc compacte. Par conséquent, \(N\) y atteint un minimum \(\alpha = N(x_0)\). Or \(x_0 \neq 0\), donc \(\alpha > 0\). Enfin, pour \(x \neq 0\), \(N(x) = \|x\|_\infty \, N\!(\frac{x}{\|x\|_\infty}) \geq\, \alpha \|x\|_\infty\).
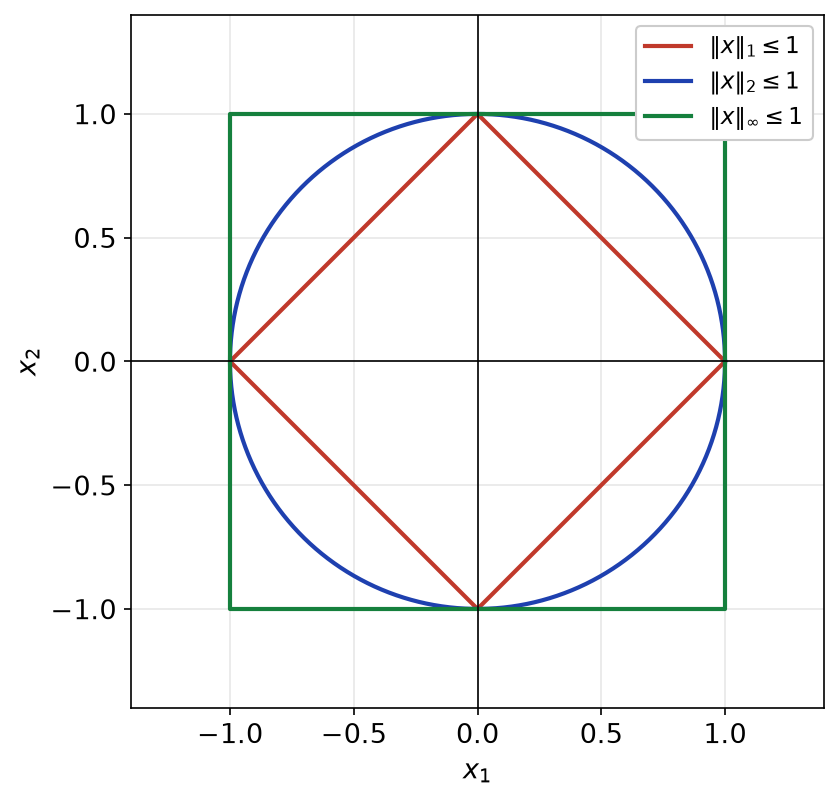
La figure ci-dessous compare les boules unités des normes \(\|\cdot\|_1\), \(\|\cdot\|_2\) et \(\|\cdot\|_\infty\) dans \(\mathbb{R}^2\). Chacune est coincée entre deux homothétiques d’une autre, ce qui traduit exactement \(\|x\|_\infty \leq\, \|x\|_2 \leq\, \|x\|_1 \leq\, 2 \|x\|_\infty\).
Soit \(E\) de dimension finie, muni d’une norme quelconque. Alors les compacts de \(E\) sont ses fermés bornés. De plus, tout sous-espace de dimension finie d’un espace normé est fermé, et toute application linéaire définie sur un espace de dimension finie est continue.
Démontrer l’équivalence des normes en dimension finie. On compare chaque norme à \(\|\cdot\|_\infty\) dans une base. La majoration vient de l’inégalité triangulaire. La minoration vient de la compacité de la sphère unité et de la stricte positivité de la norme. Pour prouver au contraire que deux normes ne sont pas équivalentes, on exhibe une suite \((x_n)\) avec \(\frac{N^{\prime}(x_n)}{N(x_n)} \to +\infty\).
3. Théorème de Riesz
Lemme de Riesz. Soit \(F\) un sous-espace fermé de \(E\), distinct de \(E\). Pour tout \(\varepsilon \in ]0,1[\), il existe \(u \in E\) tel que \(\|u\| = 1\) et \(d(u,F) \geq\, 1 – \varepsilon\).
Soit \(x \notin F\). Comme \(F\) est fermé, \(\delta = d(x,F) > 0\). Puisque \(\frac{\delta}{1-\varepsilon} > \delta\), il existe \(y \in F\) avec \(\|x-y\| \leq\, \frac{\delta}{1-\varepsilon}\). Posons \(u = \frac{x-y}{\|x-y\|}\). Pour \(z \in F\), le vecteur \(y + \|x-y\| z\) appartient à \(F\), donc :
\[\|u – z\| = \frac{\big\|x – (y + \|x-y\| z)\big\|}{\|x-y\|} \geq\, \frac{\delta}{\|x-y\|} \geq\, 1 – \varepsilon.\]
Riesz. Un espace vectoriel normé est de dimension finie si et seulement si sa boule unité fermée est compacte.
En dimension finie, la boule unité fermée est fermée et bornée, donc compacte. Supposons maintenant \(E\) de dimension infinie. On construit par récurrence des vecteurs unitaires \(u_0, u_1, \ldots\) Le sous-espace \(F_n = \mathrm{Vect}(u_0,\ldots,u_n)\) est de dimension finie, donc fermé, et distinct de \(E\). Le lemme de Riesz avec \(\varepsilon = \frac{1}{2}\) fournit \(u_{n+1}\) unitaire tel que \(d(u_{n+1},F_n) \geq\, \frac{1}{2}\). Ainsi \(\|u_n – u_m\| \geq\, \frac{1}{2}\) pour \(n \neq m\). Aucune sous-suite de \((u_n)\) n’est de Cauchy, donc aucune ne converge : la boule unité n’est pas compacte.
Dans \(C([0,1],\mathbb{R})\) muni de \(\|\cdot\|_\infty\), soit \(f_n\) la fonction « tente » nulle hors de \([\frac{1}{n+1}, \frac{1}{n}]\) et valant \(1\) au milieu de cet intervalle. Les supports sont disjoints, donc \(\|f_n – f_m\|_\infty = 1\) pour \(n \neq m\). La boule unité fermée contient ainsi une suite sans sous-suite convergente.
La figure ci-dessous montre ces fonctions tentes. Chacune reste à distance \(1\) de toutes les autres : c’est une manifestation concrète du théorème de Riesz.

V. Connexité et valeurs intermédiaires
La connexité formalise l’idée d’une partie « d’un seul tenant ». Elle explique le théorème des valeurs intermédiaires et permet de prouver qu’une application est constante.
1. Parties connexes
Une partie \(A\) de \(E\) est connexe si on ne peut pas l’écrire \(A = U \cup V\), avec \(U\) et \(V\) ouverts de \(A\) (pour la topologie induite), disjoints et non vides.
La partie \(A\) est connexe si et seulement si toute application continue \(f : A \to \{0,1\}\) est constante.
Si \(A = U \cup V\) est une partition en deux ouverts non vides, l’indicatrice de \(V\) est continue et non constante. Réciproquement, si \(f : A \to \{0,1\}\) est continue et non constante, alors \(f^{-1}(\{0\})\) et \(f^{-1}(\{1\})\) sont deux ouverts de \(A\) qui la partitionnent.
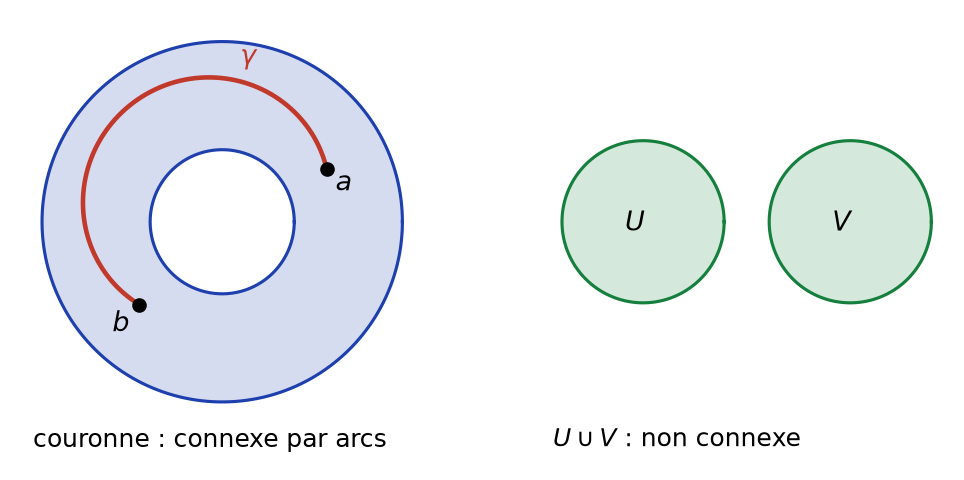
La figure ci-dessous oppose une couronne, d’un seul tenant, à la réunion de deux disques disjoints. Dans le second cas, la fonction valant \(0\) sur \(U\) et \(1\) sur \(V\) est continue et non constante.
2. Parties connexes de \(\mathbb{R}\)
Les parties connexes de \(\mathbb{R}\) sont exactement les intervalles.
Si \(A\) n’est pas un intervalle, il existe \(a < c < b\) avec \(a, b \in A\) et \(c \notin A\). Alors \(A \cap ]-\infty,c[\) et \(A \cap ]c,+\infty[\) sont deux ouverts de \(A\), non vides, qui la partitionnent. Donc \(A\) n’est pas connexe.
Réciproquement, soit \(I\) un intervalle et \(f : I \to \{0,1\}\) continue. Supposons \(f(a) = 0\) et \(f(b) = 1\) avec \(a < b\) (l’autre cas est symétrique). Posons \(c = \sup\{x \in [a,b] : f = 0 \text{ sur } [a,x]\}\). D’abord, \(f^{-1}(\{0\})\) est fermé dans \(I\) et contient \([a,c[\), donc \(f(c) = 0\). Par conséquent, \(c < b\). Ensuite, \(f^{-1}(\{0\})\) est aussi ouvert dans \(I\) : il contient un \([c,c+\eta]\) avec \(\eta > 0\). Cela contredit la définition de \(c\).
3. Image continue d’un connexe
L’image d’un connexe par une application continue est connexe. En particulier, on retrouve le théorème des valeurs intermédiaires : si \(I\) est un intervalle et \(f : I \to \mathbb{R}\) est continue, alors \(f(I)\) est un intervalle.
Soit \(f : A \to F\) continue, avec \(A\) connexe, et \(g : f(A) \to \{0,1\}\) continue. Alors \(g \circ f\) est continue de \(A\) dans \(\{0,1\}\), donc constante. Comme \(f\) est surjective sur \(f(A)\), \(g\) est constante. Ainsi \(f(A)\) est connexe. Dans le cas réel, c’est un connexe de \(\mathbb{R}\), donc un intervalle.
Une réunion de connexes ayant un point commun est connexe. De plus, si \(A\) est connexe et \(A \subset B \subset \overline{A}\), alors \(B\) est connexe.
Pour la réunion, une application continue à valeurs dans \(\{0,1\}\) est constante sur chaque morceau. Elle prend sur chacun la valeur qu’elle a au point commun, donc elle est constante. Pour la seconde assertion, soit \(f : B \to \{0,1\}\) continue. Elle est constante égale à \(c\) sur \(A\). Or \(f^{-1}(\{c\})\) est un fermé de \(B\) contenant \(A\). Il contient donc \(\overline{A} \cap B = B\).
Utiliser la connexité pour prouver qu’une application est constante. Soit \(f\) définie sur un connexe \(A\). On fixe \(a \in A\) et on considère \(C = \{x \in A : f(x) = f(a)\}\). On montre que \(C\) est non vide, fermé dans \(A\) (souvent par continuité) et ouvert dans \(A\) (souvent par une propriété locale). Par connexité, \(C = A\). Variante : une application continue d’un connexe dans une partie discrète, comme \(\mathbb{Z}\), est constante.
VI. Connexité par arcs
1. Chemins et parties connexes par arcs
Un chemin de \(a\) à \(b\) dans \(A\) est une application continue \(\gamma : [0,1] \to A\) telle que \(\gamma(0) = a\) et \(\gamma(1) = b\). La partie \(A\) est connexe par arcs si deux points quelconques de \(A\) sont reliés par un chemin dans \(A\).
Une partie convexe d’un espace normé est connexe par arcs : le chemin \(\gamma(t) = (1-t)a + tb\) reste dans la partie. Plus généralement, une partie étoilée par rapport à un point \(c\) l’est aussi, en passant par \(c\). Par exemple, le cercle unité \(\{e^{i\theta}\}\) est connexe par arcs, comme image continue de \(\mathbb{R}\) par \(\theta \mapsto e^{i\theta}\).
Toute partie connexe par arcs est connexe.
Fixons \(a \in A\). Pour chaque \(x \in A\), soit \(\gamma_x\) un chemin de \(a\) à \(x\). Son image \(\gamma_x([0,1])\) est connexe, comme image continue d’un intervalle. Elle contient \(a\) et \(x\). Ainsi \(A = \bigcup_{x \in A} \gamma_x([0,1])\) est une réunion de connexes contenant tous \(a\) : elle est connexe.
La réciproque est fausse. L’adhérence du graphe de \(x \mapsto \sin\frac{1}{x}\) sur \(]0,1]\) est connexe, mais aucun chemin ne relie un point du segment vertical \(\{0\} \times [-1,1]\) au graphe. Cet exemple classique porte le nom de sinus du topologue.
2. Ouverts connexes
Dans un espace vectoriel normé, un ouvert connexe est connexe par arcs.
Soit \(U\) un ouvert connexe et \(a \in U\). Notons \(V\) l’ensemble des points de \(U\) reliés à \(a\) par un chemin dans \(U\). D’abord, \(a \in V\). Ensuite, si \(x \in U\), une boule \(B(x,r) \subset U\) est convexe. Si \(x \in V\), on prolonge le chemin par un segment : \(B(x,r) \subset V\). Si \(x \notin V\), aucun point de la boule n’est dans \(V\), sinon on reviendrait à \(x\) par un segment. Ainsi \(V\) et \(U \setminus V\) sont ouverts. Par connexité, \(V = U\).
Montrer qu’une partie est connexe par arcs. D’abord, on cherche une convexité ou une forme étoilée. Sinon, on écrit la partie comme image continue d’une partie connexe par arcs, par exemple un intervalle ou un produit d’intervalles. Enfin, on peut relier chaque point à un point de référence fixé, en concaténant des chemins simples.
L’ensemble \(\mathbb{R}^2 \setminus \{0\}\) est connexe par arcs. En effet, c’est l’image de \(]0,+\infty[ \times \mathbb{R}\) par \((r,\theta) \mapsto (r\cos\theta, r\sin\theta)\), application continue sur un convexe. En revanche, \(\mathbb{R} \setminus \{0\}\) n’est pas connexe, car ce n’est pas un intervalle.
Ce qu’il faut retenir
- Une partie est compacte si tout recouvrement ouvert admet un sous-recouvrement fini ; en espace métrique, cela équivaut à la compacité séquentielle.
- Un compact est fermé et borné ; un fermé contenu dans un compact est compact.
- En dimension finie, et seulement là, les compacts sont les fermés bornés : c’est Bolzano-Weierstrass joint au théorème de Riesz.
- L’image continue d’un compact est compacte : une fonction réelle continue sur un compact est bornée et atteint ses bornes.
- Le théorème de Heine donne la continuité uniforme sur un compact.
- Toutes les normes sont équivalentes en dimension finie, grâce à la compacité de la sphère unité.
- Les connexes de \(\mathbb{R}\) sont les intervalles ; l’image continue d’un connexe est connexe, d’où le théorème des valeurs intermédiaires.
- Connexe par arcs implique connexe ; la réciproque est vraie pour les ouverts d’un espace normé.
- Pour prouver qu’une application est constante sur un connexe, on montre qu’un ensemble de niveau est non vide, ouvert et fermé.
Questions fréquentes sur compacité et connexité
Quelle différence entre compacité et compacité séquentielle ?
La compacité est définie par les recouvrements ouverts (Borel-Lebesgue), la compacité séquentielle par l’extraction de sous-suites convergentes. Dans un espace métrique, les deux notions coïncident. En pratique, on utilise surtout les suites pour démontrer, et les recouvrements pour passer du local au global.
Un fermé borné est-il toujours compact ?
Non. C’est vrai dans un espace vectoriel normé de dimension finie, mais faux en dimension infinie. Le théorème de Riesz affirme même que la boule unité fermée est compacte si et seulement si l’espace est de dimension finie. Par exemple, la boule unité de C([0,1]) pour la norme uniforme n’est pas compacte.
Connexe et connexe par arcs, est-ce la même chose ?
Toute partie connexe par arcs est connexe, mais la réciproque est fausse : l’adhérence du graphe de sin(1/x) est connexe sans être connexe par arcs. En revanche, dans un espace normé, un ouvert connexe est connexe par arcs. C’est pourquoi on démontre souvent la connexité en construisant des chemins.
Comment prouver qu'une fonction est constante grâce à la connexité ?
On fixe un point a et on considère l’ensemble des points où la fonction vaut f(a). S’il est non vide, ouvert et fermé dans une partie connexe, il est égal à toute la partie. Une variante rapide : une fonction continue d’un connexe dans un ensemble discret comme Z est constante.
Pour aller plus loin en L3
- Les énoncés : exercices de maths en L3 sur compacité et connexité
- À maîtriser avant : Espaces normés et applications linéaires continues
- Chapitre précédent : Espaces normés et applications linéaires continues
- Chapitre suivant : Complétude, espaces de Banach et point fixe
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3