Ce corrigé intégrales paramètre rédige chaque solution comme on l’attend en partiel. Pour chaque théorème, on vérifie d’abord la continuité de la fonction intégrée, puis on exhibe une fonction dominante explicite, indépendante du paramètre. Les calculs intermédiaires sont détaillés et les résultats finaux sont mis en évidence.
Soyez vigilant sur trois points. D’abord, on domine la dérivée partielle, et pas seulement la fonction. Ensuite, la domination se fait souvent sur un segment \([\alpha,\beta]\), car elle est impossible sur tout l’intervalle. Enfin, les constantes d’intégration se fixent par une valeur particulière ou une limite, ce qui demande parfois un argument de continuité séparé.
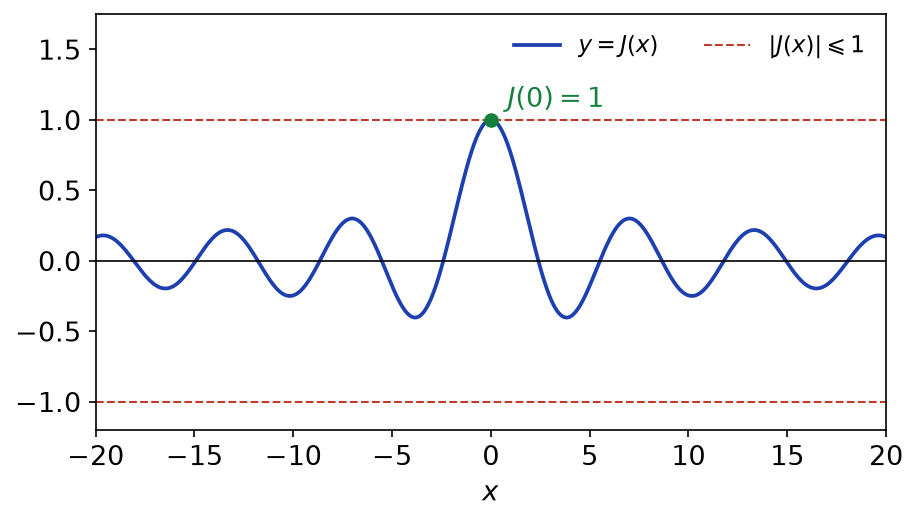
Plusieurs figures illustrent les fonctions obtenues, comme la fonction de Bessel ou la log-convexité de Gamma.
Les énoncés se trouvent sur la page exercices de maths en L2 sur intégrales à paramètre.
Corrigé de l’exercice 1 : Continuité d’une intégrale sur un segment
- Posons \(f(x,t) = \frac{\cos(xt)}{1+t^2}\). Cette fonction est continue sur \(\mathbb{R} \times [0,1]\), comme quotient de fonctions continues dont le dénominateur ne s’annule pas. D’après le théorème de continuité sur un segment, \(F\) est continue sur \(\mathbb{R}\). De plus, le cosinus est pair, donc \(f(-x,t) = f(x,t)\). Par conséquent, \(F\) est paire.
- D’abord, \(F(0) = \int_0^1 \frac{dt}{1+t^2} = \arctan 1 = \frac{\pi}{4}\). Ensuite, \(|\cos(xt)| \leq\, 1\), donc \(|F(x)| \leq\, \int_0^1 \frac{dt}{1+t^2} = \frac{\pi}{4}\). Ainsi, \(F(0) = \frac{\pi}{4}\) et \(|F(x)| \leq\, \frac{\pi}{4}\) : le maximum de \(|F|\) est atteint en \(0\).
- La dérivée partielle \(\partial_x f(x,t) = -\frac{t \sin(xt)}{1+t^2}\) existe et elle est continue sur \(\mathbb{R} \times [0,1]\). Le théorème de dérivation sous le signe intégrale sur un segment s’applique. Donc \(F\) est de classe \(\mathcal{C}^1\) et \(F^{\prime}(x) = -\int_0^1 \frac{t \sin(xt)}{1+t^2}\,dt\). En particulier, \(F^{\prime}(0) = 0\), ce qui est cohérent avec la parité de \(F\).
- Soit \(x \neq 0\). On intègre par parties avec \(u(t) = \frac{1}{1+t^2}\) et \(v(t) = \frac{\sin(xt)}{x}\), toutes deux de classe \(\mathcal{C}^1\) sur \([0,1]\). Comme \(u^{\prime}(t) = -\frac{2t}{(1+t^2)^2}\), on obtient :
\[F(x) = [\frac{\sin(xt)}{x(1+t^2)}]_0^1 + \frac{1}{x}\int_0^1 \frac{2t\,\sin(xt)}{(1+t^2)^2}\,dt = \frac{\sin x}{2x} + \frac{1}{x}\int_0^1 \frac{2t\,\sin(xt)}{(1+t^2)^2}\,dt.\]
Or \(\int_0^1 \frac{2t}{(1+t^2)^2}\,dt = [-\frac{1}{1+t^2}]_0^1 = \frac{1}{2}\). Par conséquent, \(|F(x)| \leq\, \frac{1}{2|x|} + \frac{1}{2|x|} = \frac{1}{|x|}\). Ainsi, \(\lim_{x \to +\infty} F(x) = 0\). Les oscillations de \(\cos(xt)\) se compensent de mieux en mieux.
Point de méthode : sur un segment, la continuité de \(f\) en les deux variables suffit. En revanche, la limite en \(+\infty\) ne relève pas du théorème de continuité : on l’obtient par une majoration explicite.
Corrigé de l’exercice 2 : Dérivées successives d’une intégrale sur un segment
- La fonction \(f : (x,t) \mapsto e^{xt}\) est de classe \(\mathcal{C}^\infty\) sur \(\mathbb{R} \times [0,1]\). De plus, pour tout \(n\), \(\partial_x^n f(x,t) = t^n e^{xt}\) est continue sur \(\mathbb{R} \times [0,1]\). En appliquant le théorème de dérivation sur un segment à chaque ordre, on obtient que \(F\) est de classe \(\mathcal{C}^\infty\) et \(F^{(n)}(x) = \int_0^1 t^n e^{xt}\,dt\).
- En \(x = 0\), il vient \(F^{(n)}(0) = \int_0^1 t^n\,dt = \frac{1}{n+1}\).
- Pour \(x \neq 0\), une primitive de \(t \mapsto e^{xt}\) est \(t \mapsto \frac{e^{xt}}{x}\). Donc \(F(x) = \frac{e^x – 1}{x}\). En dérivant ce quotient, on trouve \(F^{\prime}(x) = \frac{x e^x – e^x + 1}{x^2}\). D’autre part, une intégration par parties donne :
\[\int_0^1 t\,e^{xt}\,dt = [\frac{t\,e^{xt}}{x}]_0^1 – \frac{1}{x}\int_0^1 e^{xt}\,dt = \frac{e^x}{x} – \frac{e^x – 1}{x^2} = \frac{x e^x – e^x + 1}{x^2}.\]
Les deux expressions coïncident, ce qui confirme la formule de dérivation.
- On sait que \(e^x – 1 = \sum_{n \geq\, 1} \frac{x^n}{n!}\), donc \(\frac{e^x – 1}{x} = \sum_{n \geq\, 0} \frac{x^n}{(n+1)!}\) pour \(x \neq 0\). Or \(\frac{F^{(n)}(0)}{n!} = \frac{1}{(n+1)\,n!} = \frac{1}{(n+1)!}\). Ainsi, les coefficients de Taylor de \(F\) en \(0\) sont exactement ceux de la série entière.
Corrigé de l’exercice 3 : Une intégrale calculée par dérivation
- Soit \(x > -1\) et \(t \in ]0,1[\). Posons \(u = x \ln t\), de sorte que \(t^x = e^u\) et \(f(x,t) = \frac{e^u – 1}{\ln t}\). L’inégalité admise donne \(|f(x,t)| \leq\, \frac{|x|\,|\ln t|\,e^{\max(u,0)}}{|\ln t|} = |x|\,e^{\max(u,0)}\).
Si \(x \geq\, 0\), alors \(u \leq\, 0\) car \(\ln t < 0\), donc \(|f(x,t)| \leq\, |x|\). Si \(-1 < x < 0\), alors \(u > 0\) et \(e^u = t^x\), donc \(|f(x,t)| \leq\, |x|\,t^x\). Dans les deux cas, \(t \mapsto f(x,t)\) est continue sur \(]0,1[\) et majorée par une fonction intégrable, car \(t^x\) est intégrable en \(0\) pour \(x > -1\). Donc \(F\) est bien définie sur \(]-1,+\infty[\).
- Comme \(t^x = e^{x \ln t}\), on a \(\frac{\partial}{\partial x}t^x = t^x \ln t\). Donc \(\frac{\partial f}{\partial x}(x,t) = t^x\). Cette fonction est continue sur \(]-1,+\infty[ \times ]0,1[\), tout comme \(f\).
Soit \([\alpha,\beta] \subset ]-1,+\infty[\). Pour \(x \in [\alpha,\beta]\) et \(t \in ]0,1[\), on a \(t^x \leq\, t^\alpha\), car \(t < 1\) et \(x \geq\, \alpha\). Or \(t \mapsto t^\alpha\) est intégrable sur \(]0,1[\), puisque \(\alpha > -1\). Les hypothèses du théorème de dérivation sous le signe intégrale sont donc réunies. Par conséquent, \(F\) est de classe \(\mathcal{C}^1\) et \(F^{\prime}(x) = \int_0^1 t^x\,dt = \frac{1}{x+1}\).
- Par ailleurs, \(f(0,t) = 0\), donc \(F(0) = 0\). En intégrant, on obtient \(F(x) = \ln(1+x)\) pour tout \(x > -1\).
- La première intégrale vaut \(F(1)\), soit \(\int_0^1 \frac{t-1}{\ln t}\,dt = \ln 2\). Pour la seconde, on écrit \(t^2 – t = (t^2 – 1) – (t – 1)\). Par linéarité, elle vaut \(F(2) – F(1) = \ln 3 – \ln 2\). Donc \(\int_0^1 \frac{t^2 – t}{\ln t}\,dt = \ln \frac{3}{2}\).
Point de méthode : la dérivée partielle est ici bien plus simple que \(f\). C’est le signe qu’une dérivation sous le signe intégrale va aboutir.
Corrigé de l’exercice 4 : Une intégrale classique sur [0,1]
- Pour \((x,t) \in [0,1]^2\), on a \(1 + xt \geq\, 1\). Ainsi, \(f(x,t) = \frac{\ln(1+xt)}{1+t^2}\) est continue sur \([0,1]^2\). Sa dérivée partielle \(\partial_x f(x,t) = \frac{t}{(1+xt)(1+t^2)}\) est également continue sur \([0,1]^2\). D’après le théorème sur un segment, \(F\) est de classe \(\mathcal{C}^1\) et \(F^{\prime}(x) = \int_0^1 \frac{t\,dt}{(1+xt)(1+t^2)}\).
- On cherche \(t = A(1+t^2) + (Bt + C)(1+xt)\) pour tout \(t\). En identifiant les coefficients de \(t^2\), de \(t\) et les constantes, on obtient le système \(A + Bx = 0\), \(B + Cx = 1\), \(A + C = 0\). Ainsi, \(C = -A\) et \(B = -\frac{A}{x}\) pour \(x \neq 0\). Ensuite, la deuxième équation donne \(-A(\frac{1}{x} + x) = 1\). Finalement :
\[A = -\frac{x}{1+x^2}, \qquad B = \frac{1}{1+x^2}, \qquad C = \frac{x}{1+x^2}.\]
Ces valeurs conviennent aussi pour \(x = 0\), comme on le vérifie directement.
- On intègre chaque terme sur \([0,1]\). D’abord, \(\int_0^1 \frac{dt}{1+xt} = \frac{\ln(1+x)}{x}\) pour \(x \neq 0\), donc \(A\int_0^1 \frac{dt}{1+xt} = -\frac{\ln(1+x)}{1+x^2}\). Ensuite, \(\int_0^1 \frac{t\,dt}{1+t^2} = \frac{\ln 2}{2}\) et \(\int_0^1 \frac{dt}{1+t^2} = \frac{\pi}{4}\). Par conséquent :
\[F^{\prime}(x) = \frac{1}{1+x^2}(\frac{\ln 2}{2} + \frac{\pi x}{4} – \ln(1+x)).\]
La formule reste vraie en \(x = 0\), car les deux membres valent \(\frac{\ln 2}{2}\). C’est la formule demandée.
- On remarque que \(F(0) = 0\) et \(F(1) = I\). Donc \(I = \int_0^1 F^{\prime}(x)\,dx\). Calculons les trois morceaux :
\[\int_0^1 \frac{\ln 2}{2(1+x^2)}\,dx = \frac{\pi \ln 2}{8}, \qquad \int_0^1 \frac{\pi x}{4(1+x^2)}\,dx = \frac{\pi \ln 2}{8}, \qquad \int_0^1 \frac{\ln(1+x)}{1+x^2}\,dx = I.\]
Ainsi \(I = \frac{\pi \ln 2}{4} – I\), d’où \(I = \frac{\pi \ln 2}{8}\). L’intégrale cherchée réapparaît dans le calcul, ce qui boucle l’argument.
Corrigé de l’exercice 5 : Une intégrale logarithmique sur un segment
- Si \(x \geq\, 1\), alors \(\cos^2 t + x^2 \sin^2 t \geq\, \cos^2 t + \sin^2 t = 1\). Si \(0 < x < 1\), alors \(\cos^2 t + x^2\sin^2 t \geq\, x^2(\cos^2 t + \sin^2 t) = x^2\). Dans les deux cas, \(\cos^2 t + x^2 \sin^2 t \geq\, \min(1,x^2) > 0\).
Par conséquent, \(f(x,t) = \ln(\cos^2 t + x^2 \sin^2 t)\) est continue sur \(]0,+\infty[ \times [0,\frac{\pi}{2}]\). De plus, \(\partial_x f(x,t) = \frac{2x \sin^2 t}{\cos^2 t + x^2 \sin^2 t}\) y est continue. Le théorème de dérivation sur un segment s’applique : \(F\) est de classe \(\mathcal{C}^1\) sur \(]0,+\infty[\).
- Pour \(t \in [0,\frac{\pi}{2}[\), on divise le numérateur et le dénominateur par \(\cos^2 t\). Avec \(u = \tan t\), bijection \(\mathcal{C}^1\) croissante de \([0,\frac{\pi}{2}[\) sur \([0,+\infty[\), et \(dt = \frac{du}{1+u^2}\), on obtient :
\[F^{\prime}(x) = \int_0^{+\infty} \frac{2x\,u^2}{(1+x^2u^2)(1+u^2)}\,du.\]
Pour \(x \neq 1\), on vérifie que \(\frac{u^2}{(1+u^2)(1+x^2u^2)} = \frac{1}{x^2 – 1}(\frac{1}{1+u^2} – \frac{1}{1+x^2u^2})\). En effet, \((1 + x^2u^2) – (1 + u^2) = (x^2 – 1)u^2\). Or \(\int_0^{+\infty} \frac{du}{1+u^2} = \frac{\pi}{2}\) et \(\int_0^{+\infty} \frac{du}{1+x^2u^2} = \frac{\pi}{2x}\). Donc :
\[F^{\prime}(x) = \frac{2x}{x^2 – 1}\cdot\frac{\pi}{2}(1 – \frac{1}{x}) = \frac{\pi(x-1)}{x^2-1} = \frac{\pi}{x+1}.\]
- Pour \(x = 1\), on a directement \(F^{\prime}(1) = \int_0^{\pi/2} 2\sin^2 t\,dt = \frac{\pi}{2} = \frac{\pi}{1+1}\). Ainsi \(F^{\prime}(x) = \frac{\pi}{1+x}\) pour tout \(x > 0\). De plus, \(F(1) = \int_0^{\pi/2} \ln 1\,dt = 0\). En intégrant sur \([1,x]\), on trouve :
\[F(x) = \pi \ln(1+x) – \pi \ln 2 = \pi \ln\frac{1+x}{2}.\]
- On a \(F(\frac{1}{x}) = \int_0^{\pi/2} \ln\frac{x^2\cos^2 t + \sin^2 t}{x^2}\,dt = \int_0^{\pi/2} \ln(x^2 \cos^2 t + \sin^2 t)\,dt – \pi \ln x\). Le changement de variable \(t \mapsto \frac{\pi}{2} – t\) échange \(\cos\) et \(\sin\), donc la dernière intégrale vaut \(F(x)\). D’où \(F(\frac{1}{x}) = F(x) – \pi \ln x\). La formule trouvée le vérifie bien, car \(\pi\ln\frac{1 + 1/x}{2} = \pi \ln\frac{1+x}{2} – \pi \ln x\).
Corrigé de l’exercice 6 : Une équation de Bessel
- La fonction \(f(x,t) = \cos(x \sin t)\) est de classe \(\mathcal{C}^\infty\) sur \(\mathbb{R} \times [0,\pi]\). Toutes ses dérivées partielles en \(x\) y sont continues. Par le théorème de dérivation sur un segment, appliqué à chaque ordre, \(J\) est de classe \(\mathcal{C}^\infty\) sur \(\mathbb{R}\). Comme le cosinus est pair, \(J(-x) = J(x)\). Ensuite, \(|\cos(x \sin t)| \leq\, 1\) donne \(|J(x)| \leq\, \frac{1}{\pi}\cdot\pi = 1\). Enfin, \(J(0) = 1\).
- En dérivant sous le signe intégrale :
\[J^{\prime}(x) = -\frac{1}{\pi}\int_0^\pi \sin t\,\sin(x \sin t)\,dt, \qquad J^{\prime\prime}(x) = -\frac{1}{\pi}\int_0^\pi \sin^2 t\,\cos(x \sin t)\,dt.\]
Donc \(J^{\prime}(0) = 0\), ce qui découle aussi de la parité. De plus, \(J^{\prime\prime}(0) = -\frac{1}{\pi}\int_0^\pi \sin^2 t\,dt = -\frac{1}{\pi}\cdot\frac{\pi}{2}\), soit \(J^{\prime\prime}(0) = -\frac{1}{2}\).
- Comme \(1 – \sin^2 t = \cos^2 t\), on a \(x J^{\prime\prime}(x) + x J(x) = \frac{1}{\pi}\int_0^\pi \cos t \cdot x\cos t\,\cos(x \sin t)\,dt\). Or \(x \cos t \cos(x \sin t)\) est la dérivée de \(t \mapsto \sin(x \sin t)\). On intègre donc par parties :
\[\int_0^\pi \cos t \cdot x\cos t\,\cos(x \sin t)\,dt = \Big[\cos t\,\sin(x \sin t)\Big]_0^\pi + \int_0^\pi \sin t\,\sin(x \sin t)\,dt.\]
Le crochet est nul, car \(\sin(x \sin 0) = \sin(x \sin \pi) = 0\). Ainsi, \(x J^{\prime\prime}(x) + x J(x) = \frac{1}{\pi}\int_0^\pi \sin t\,\sin(x\sin t)\,dt = -J^{\prime}(x)\). Par conséquent, \(x J^{\prime\prime} + J^{\prime} + x J = 0\) sur \(\mathbb{R}\).
La figure ci-dessous montre la fonction \(J\) obtenue. On y lit \(J(0) = 1\), la parité et l’encadrement \(|J| \leq\, 1\). Les oscillations amorties sont typiques des solutions de l’équation de Bessel.

Corrigé de l’exercice 7 : Vérifier une domination
- Les fonctions \((x,t) \mapsto e^{-t}\cos(xt)\) et \((x,t) \mapsto e^{-t}\sin(xt)\) sont continues sur \(\mathbb{R} \times [0,+\infty[\). De plus, pour tout \((x,t)\), elles sont majorées en module par \(\varphi(t) = e^{-t}\). Cette fonction ne dépend pas de \(x\) et elle est intégrable sur \([0,+\infty[\). Le théorème de continuité sous domination montre donc que \(F\) et \(G\) sont définies et continues sur \(\mathbb{R}\).
- Pour \(A > 0\), on a \(\int_0^A e^{(-1+ix)t}\,dt = \frac{e^{(-1+ix)A} – 1}{-1+ix}\). Or \(|e^{(-1+ix)A}| = e^{-A} \to 0\). Par conséquent :
\[F(x) + i\,G(x) = \int_0^{+\infty} e^{(-1+ix)t}\,dt = \frac{1}{1 – ix} = \frac{1 + ix}{1+x^2}.\]
En séparant parties réelle et imaginaire, on obtient \(F(x) = \frac{1}{1+x^2}\) et \(G(x) = \frac{x}{1+x^2}\).
- La dérivée partielle \(\partial_x\big(e^{-t}\cos(xt)\big) = -t\,e^{-t}\sin(xt)\) est continue et majorée par \(t\,e^{-t}\), intégrable sur \([0,+\infty[\). Cette domination vaut pour tout \(x \in \mathbb{R}\). Donc \(F\) est \(\mathcal{C}^1\) et \(F^{\prime}(x) = -\int_0^{+\infty} t\,e^{-t}\sin(xt)\,dt\). Or \(F^{\prime}(x) = -\frac{2x}{(1+x^2)^2}\). Par conséquent, \(\int_0^{+\infty} t\,e^{-t}\sin(xt)\,dt = \frac{2x}{(1+x^2)^2}\).
Corrigé de l’exercice 8 : Quand la domination fait défaut
- Pour \(x = 0\), la fonction intégrée est nulle, donc \(F(0) = 0\). Pour \(x > 0\), on a \(\int_0^A x\,e^{-xt}\,dt = 1 – e^{-xA} \to 1\). Donc \(F(x) = 1\) pour \(x > 0\) et \(F(0) = 0\). Ainsi, \(F\) n’est pas continue en \(0\), alors que \(f\) est continue sur \([0,+\infty[^2\).
- Soit \(t \geq\, 1\). Le réel \(x = \frac{1}{t}\) appartient à \(]0,1]\). Donc \(\varphi(t) \geq\, f(\frac{1}{t},t) = \frac{1}{t}\,e^{-1}\). Or \(t \mapsto \frac{1}{e\,t}\) n’est pas intégrable sur \([1,+\infty[\) (intégrale de Riemann d’exposant \(1\)). Par comparaison de fonctions positives, aucune fonction dominante intégrable n’existe sur \(]0,1]\). Comme le montre la figure de l’énoncé, les fonctions \(t \mapsto x\,e^{-xt}\) viennent toucher l’enveloppe \(\frac{1}{e\,t}\) les unes après les autres.
- Pour \(x \in [a,b]\) et \(t \geq\, 0\), on a \(x\,e^{-xt} \leq\, b\,e^{-at}\). La fonction \(\varphi(t) = b\,e^{-at}\) est intégrable sur \([0,+\infty[\). On retrouve ainsi que \(F\) est continue sur \([a,b]\), pour tous \(0 < a < b\), donc sur \(]0,+\infty[\). C’est cohérent : \(F\) y est constante. Le défaut de continuité est donc concentré en \(0\), là où la domination échoue.
Point de méthode : pour prouver qu’une domination est impossible, on calcule \(\sup_x |f(x,t)|\) à \(t\) fixé. Toute fonction dominante est au-dessus de ce supremum, qui est ici non intégrable.
Corrigé de l’exercice 9 : Continuité sur un intervalle ouvert
- La fonction \(t \mapsto \frac{1}{1+t^x}\) est continue et positive sur \(]0,+\infty[\), bornée par \(1\) au voisinage de \(0\) (elle tend vers \(0\), \(\frac{1}{2}\) ou \(1\) selon le signe de \(x\)). Le problème se situe donc en \(+\infty\). Si \(x \leq\, 0\), alors \(t^x \leq\, 1\) pour \(t \geq\, 1\), donc la fonction est minorée par \(\frac{1}{2}\) : l’intégrale diverge. Si \(x > 0\), alors \(\frac{1}{1+t^x} \sim t^{-x}\), intégrable en \(+\infty\) si et seulement si \(x > 1\). Donc \(F\) est définie exactement sur \(]1,+\infty[\).
- La fonction \(f(x,t) = \frac{1}{1+t^x}\) est continue sur \(]1,+\infty[ \times [0,+\infty[\). Soit \([\alpha,\beta] \subset ]1,+\infty[\). Pour \(t \in [0,1]\), on a \(f(x,t) \leq\, 1\). Pour \(t \geq\, 1\) et \(x \geq\, \alpha\), on a \(1 + t^x \geq\, t^x \geq\, t^\alpha\), donc \(f(x,t) \leq\, t^{-\alpha}\). La fonction \(\varphi\), égale à \(1\) sur \([0,1]\) et à \(t^{-\alpha}\) sur \(]1,+\infty[\), est intégrable car \(\alpha > 1\). Par domination locale, \(F\) est continue sur \(]1,+\infty[\).
- On écrit \(F(x) – 1 = \int_0^1 (\frac{1}{1+t^x} – 1)dt + \int_1^{+\infty} \frac{dt}{1+t^x}\). Le premier terme vaut \(-\int_0^1 \frac{t^x}{1+t^x}\,dt\), de module au plus \(\int_0^1 t^x\,dt = \frac{1}{x+1}\). Le second est positif et majoré par \(\int_1^{+\infty} t^{-x}\,dt = \frac{1}{x-1}\). D’où l’inégalité. Par conséquent, \(\lim_{x \to +\infty} F(x) = 1\).
- Pour \(t \geq\, 1\), on a \(1 + t^x \leq\, 2t^x\). Donc \(F(x) \geq\, \int_1^{+\infty} \frac{dt}{2t^x} = \frac{1}{2(x-1)}\). Ainsi, \(\lim_{x \to 1^+} F(x) = +\infty\).
- Enfin, \(F(2) = \int_0^{+\infty} \frac{dt}{1+t^2} = \frac{\pi}{2}\), ce que confirme la figure de l’énoncé.
Corrigé de l’exercice 10 : Une équation différentielle du second ordre
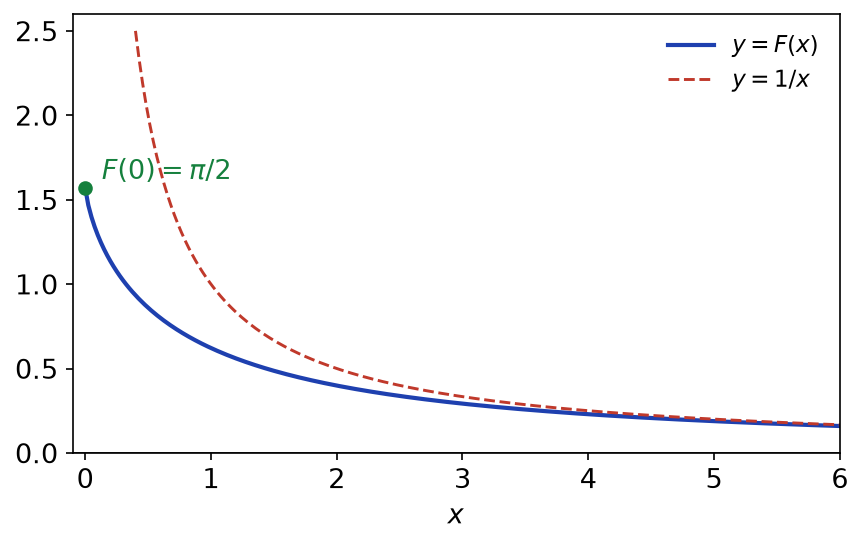
- La fonction \(f(x,t) = \frac{e^{-xt}}{1+t^2}\) est continue sur \([0,+\infty[^2\). Pour \(x \geq\, 0\), on a \(0 < f(x,t) \leq\, \frac{1}{1+t^2}\), qui est intégrable sur \([0,+\infty[\). Par domination, \(F\) est définie et continue sur \([0,+\infty[\). De plus, \(F(0) = \frac{\pi}{2}\).
- Pour \(x > 0\), la fonction intégrée est continue et strictement positive, donc \(F(x) > 0\). Par ailleurs, \(\frac{1}{1+t^2} \leq\, 1\), d’où \(F(x) \leq\, \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}\). Par encadrement, \(\lim_{x \to +\infty} F(x) = 0\).
- Pour \(k \in \{1,2\}\), la dérivée partielle \(\partial_x^k f(x,t) = \frac{(-t)^k e^{-xt}}{1+t^2}\) est continue. Soit \(\alpha > 0\). Pour \(x \geq\, \alpha\), on a \(|\partial_x^k f(x,t)| \leq\, \frac{t^k}{1+t^2}\,e^{-\alpha t} \leq\, e^{-\alpha t}\), car \(t^k \leq\, 1 + t^2\) pour \(k \in \{1,2\}\). Cette fonction est intégrable. Ainsi, \(F\) est de classe \(\mathcal{C}^2\) sur \(]0,+\infty[\). De plus, \(F^{\prime}(x) = -\int_0^{+\infty} \frac{t\,e^{-xt}}{1+t^2}\,dt < 0\), donc \(F\) est strictement décroissante.
- Pour \(x > 0\), en additionnant les intégrales :
\[F^{\prime\prime}(x) + F(x) = \int_0^{+\infty} \frac{t^2 + 1}{1+t^2}\,e^{-xt}\,dt = \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}.\]
Donc \(F\) est solution de \(y^{\prime\prime} + y = \frac{1}{x}\) sur \(]0,+\infty[\). La figure ci-dessous montre \(F\), partant de \(\frac{\pi}{2}\) et coincée sous l’hyperbole \(y = \frac{1}{x}\).

Corrigé de l’exercice 11 : Domaine et relation fonctionnelle de Gamma
- La fonction \(g(t) = t^{x-1}e^{-t}\) est continue et positive sur \(]0,+\infty[\). En \(0\), on a \(g(t) \sim t^{x-1}\). D’après le critère de Riemann, \(g\) est intégrable en \(0\) si et seulement si \(1 – x < 1\), soit \(x > 0\). En \(+\infty\), \(t^2 g(t) = t^{x+1}e^{-t} \to 0\), donc \(g(t) = o(1/t^2)\) : \(g\) y est toujours intégrable. Ainsi, \(\Gamma(x)\) converge si et seulement si \(x > 0\).
- Soit \(x > 0\) et \(0 < \varepsilon < A\). On intègre par parties avec \(u = t^x\) et \(v = -e^{-t}\) :
\[\int_\varepsilon^A t^x e^{-t}\,dt = \big[-t^x e^{-t}\big]_\varepsilon^A + x\int_\varepsilon^A t^{x-1}e^{-t}\,dt.\]
Le crochet vaut \(\varepsilon^x e^{-\varepsilon} – A^x e^{-A}\), qui tend vers \(0\) car \(x > 0\). À la limite, \(\Gamma(x+1) = x\,\Gamma(x)\). Comme \(\Gamma(1) = 1\), une récurrence immédiate donne \(\Gamma(n+1) = n!\).
- Pour \(x \in [\alpha,\beta]\) : si \(t \in ]0,1]\), alors \(t^{x-1} \leq\, t^{\alpha-1}\) ; si \(t \geq\, 1\), alors \(t^{x-1} \leq\, t^{\beta-1}\). On pose donc \(\varphi(t) = (t^{\alpha-1} + t^{\beta-1})e^{-t}\), intégrable d’après la question 1. De plus, \((x,t) \mapsto t^{x-1}e^{-t}\) est continue sur \(]0,+\infty[^2\). Par domination locale, \(\Gamma\) est continue sur \(]0,+\infty[\).
- D’après la question 2, \(x\,\Gamma(x) = \Gamma(x+1)\). Or \(\Gamma\) est continue en \(1\), donc \(\Gamma(x+1) \to \Gamma(1) = 1\) quand \(x \to 0^+\). Par conséquent, \(\Gamma(x) \sim \frac{1}{x}\) en \(0^+\).
Corrigé de l’exercice 12 : Gamma aux demi-entiers
- L’application \(u \mapsto u^2\) est une bijection \(\mathcal{C}^1\) strictement croissante de \(]0,+\infty[\) sur lui-même. Avec \(t = u^2\) et \(dt = 2u\,du\) :
\[\Gamma(\frac{1}{2}) = \int_0^{+\infty} t^{-1/2}e^{-t}\,dt = \int_0^{+\infty} \frac{e^{-u^2}}{u}\,2u\,du = 2\int_0^{+\infty} e^{-u^2}\,du = \sqrt{\pi}.\]
Ainsi, \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\).
- La relation \(\Gamma(x+1) = x\Gamma(x)\) donne successivement \(\Gamma(\frac{3}{2}) = \frac{\sqrt{\pi}}{2}\), puis \(\Gamma(\frac{5}{2}) = \frac{3}{2}\cdot\frac{\sqrt{\pi}}{2} = \frac{3\sqrt{\pi}}{4}\), et enfin \(\Gamma(\frac{7}{2}) = \frac{5}{2}\cdot\frac{3\sqrt{\pi}}{4} = \frac{15\sqrt{\pi}}{8}\).
- Pour \(n = 0\), la formule donne \(\sqrt{\pi}\) : elle est vraie. Supposons-la vraie au rang \(n\). Alors :
\[\Gamma(n + \frac{3}{2}) = \frac{2n+1}{2}\cdot\frac{(2n)!}{4^n\,n!}\sqrt{\pi} = \frac{(2n+2)(2n+1)(2n)!}{2(2n+2)\cdot 4^n\,n!}\sqrt{\pi} = \frac{(2n+2)!}{4^{n+1}(n+1)!}\sqrt{\pi}.\]
En effet, \(2(2n+2)\,n! = 4(n+1)\,n! = 4\,(n+1)!\). La formule est donc héréditaire. Par récurrence, \(\Gamma(n + \frac{1}{2}) = \frac{(2n)!}{4^n n!}\sqrt{\pi}\) pour tout \(n\). Pour \(n = 3\), on retrouve bien \(\frac{720}{64 \cdot 6}\sqrt{\pi} = \frac{15\sqrt{\pi}}{8}\).
Corrigé de l’exercice 13 : Calculs d’intégrales avec la fonction Gamma
- D’abord, \(\int_0^{+\infty} t^5 e^{-t}\,dt = \Gamma(6) = 5!\), soit \(120\). Ensuite, le changement de variable linéaire \(u = 2t\) donne \(\int_0^{+\infty} t^3 e^{-2t}\,dt = \int_0^{+\infty} \frac{u^3}{8}e^{-u}\,\frac{du}{2} = \frac{\Gamma(4)}{16} = \frac{6}{16}\), soit \(\frac{3}{8}\).
- Avec \(u = t^2\), \(t = \sqrt{u}\) et \(dt = \frac{du}{2\sqrt{u}}\), bijection \(\mathcal{C}^1\) de \(]0,+\infty[\) sur lui-même :
\[\int_0^{+\infty} t^4 e^{-t^2}\,dt = \int_0^{+\infty} u^2 e^{-u}\,\frac{du}{2\sqrt{u}} = \frac{1}{2}\Gamma(\frac{5}{2}) = \frac{1}{2}\cdot\frac{3\sqrt{\pi}}{4} = \frac{3\sqrt{\pi}}{8}.\]
Donc \(\int_0^{+\infty} t^4 e^{-t^2}\,dt = \frac{3\sqrt{\pi}}{8}\).
- L’application \(u \mapsto e^{-u}\) est une bijection \(\mathcal{C}^1\) décroissante de \(]0,+\infty[\) sur \(]0,1[\). Avec \(t = e^{-u}\), on a \(\ln t = -u\) et \(dt = -e^{-u}\,du\). Donc :
\[\int_0^1 (\ln t)^n\,dt = \int_{+\infty}^0 (-u)^n(-e^{-u})du = (-1)^n\int_0^{+\infty} u^n e^{-u}\,du = (-1)^n\,n!.\]
Ainsi, \(\int_0^1 (\ln t)^n\,dt = (-1)^n n!\).
- Avec \(u = t^3\), \(t = u^{1/3}\) et \(dt = \frac{1}{3}u^{-2/3}\,du\) :
\[\int_0^{+\infty} e^{-t^3}\,dt = \frac{1}{3}\int_0^{+\infty} u^{\frac{1}{3} – 1}e^{-u}\,du = \frac{1}{3}\Gamma(\frac{1}{3}) = \Gamma(\frac{4}{3}).\]
Donc \(\int_0^{+\infty} e^{-t^3}\,dt = \frac{1}{3}\Gamma(\frac{1}{3})\). Cette valeur ne s’exprime pas avec les constantes usuelles.
Point de méthode : dès qu’une intégrale contient \(e^{-t^k}\) ou \((\ln t)^n\), un changement de variable ramène souvent à la forme \(\int_0^{+\infty} u^{s-1}e^{-u}\,du\).
Corrigé de l’exercice 14 : Régularité et convexité de Gamma
- Posons \(f(x,t) = t^{x-1}e^{-t} = e^{(x-1)\ln t – t}\). Cette fonction est de classe \(\mathcal{C}^2\) sur \(]0,+\infty[^2\), avec \(\partial_x f = (\ln t)\,f\) et \(\partial_x^2 f = (\ln t)^2 f\). Soit \([\alpha,\beta] \subset ]0,+\infty[\). Comme dans l’exercice 11, pour \(k \in \{1,2\}\) et \(x \in [\alpha,\beta]\) :
\[|\partial_x^k f(x,t)| \leq\, \varphi_k(t) = |\ln t|^k(t^{\alpha-1} + t^{\beta-1})e^{-t}.\]
En \(0\), \(|\ln t|^k t^{\alpha-1} = o(t^{\alpha/2 – 1})\) car \(t^{\alpha/2}|\ln t|^k \to 0\), et \(\frac{\alpha}{2} – 1 > -1\). En \(+\infty\), \(\varphi_k(t) = o(1/t^2)\). Donc \(\varphi_k\) est intégrable. Le théorème de dérivation s’applique deux fois : \(\Gamma\) est \(\mathcal{C}^2\), avec \(\Gamma^{\prime}(x) = \int_0^{+\infty} \ln t\; t^{x-1}e^{-t}\,dt\) et \(\Gamma^{\prime\prime}(x) = \int_0^{+\infty} (\ln t)^2 t^{x-1}e^{-t}\,dt\). La fonction intégrée dans \(\Gamma^{\prime\prime}\) est continue, positive et non identiquement nulle. Donc \(\Gamma^{\prime\prime}(x) > 0\) : \(\Gamma\) est strictement convexe.
- On écrit \(\ln t\; t^{x-1}e^{-t} = (\ln t\; t^{\frac{x-1}{2}}e^{-t/2})(t^{\frac{x-1}{2}}e^{-t/2})\). Les carrés de ces deux facteurs sont intégrables, d’intégrales respectives \(\Gamma^{\prime\prime}(x)\) et \(\Gamma(x)\). L’inégalité de Cauchy-Schwarz pour les intégrales généralisées donne donc :
\[\Gamma^{\prime}(x)^2 \leq\, \Gamma^{\prime\prime}(x)\,\Gamma(x).\]
Comme \(\Gamma > 0\), la fonction \(\ln \Gamma\) est \(\mathcal{C}^2\) et \((\ln \Gamma)^{\prime\prime} = \frac{\Gamma\,\Gamma^{\prime\prime} – (\Gamma^{\prime})^2}{\Gamma^2} \geq\, 0\). Ainsi, \(\ln \Gamma\) est convexe : on dit que \(\Gamma\) est log-convexe.
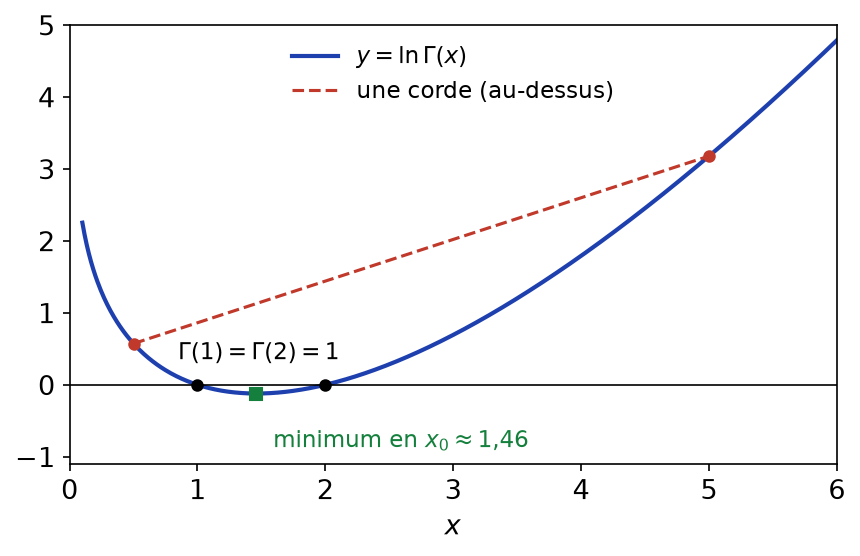
- On a \(\Gamma(1) = \Gamma(2) = 1\), et \(\Gamma\) est dérivable. Le théorème de Rolle fournit \(x_0 \in ]1,2[\) tel que \(\Gamma^{\prime}(x_0) = 0\). De plus, \(\Gamma^{\prime\prime} > 0\), donc \(\Gamma^{\prime}\) est strictement croissante : ce zéro est unique. Par conséquent, \(\Gamma^{\prime} < 0\) sur \(]0,x_0[\) et \(\Gamma^{\prime} > 0\) sur \(]x_0,+\infty[\). Ainsi, \(\Gamma\) décroît strictement sur \(]0,x_0]\), croît strictement sur \([x_0,+\infty[\), et atteint son minimum en \(x_0\). Numériquement, \(x_0 \approx 1{,}46\) et \(\Gamma(x_0) \approx 0{,}886\).
- D’après l’exercice 11, \(\Gamma(x) \sim \frac{1}{x}\) en \(0^+\), donc \(\lim_{0^+} \Gamma = +\infty\). Ensuite, \(\Gamma\) est croissante sur \([x_0,+\infty[\) et \(\Gamma(n+1) = n! \to +\infty\). Une fonction croissante non majorée tend vers \(+\infty\). Donc \(\lim_{+\infty} \Gamma = +\infty\).
La figure ci-dessous représente \(\ln \Gamma\). Toute corde est au-dessus de la courbe, ce qui traduit la log-convexité. On y voit aussi les zéros \(1\) et \(2\), et le minimum en \(x_0\).

Corrigé de l’exercice 15 : L’intégrale de Gauss par une intégrale à paramètre
- La fonction \(f(x,t) = \frac{e^{-x^2(1+t^2)}}{1+t^2}\) est de classe \(\mathcal{C}^1\) sur \(\mathbb{R} \times [0,1]\), avec \(\partial_x f(x,t) = -2x\,e^{-x^2(1+t^2)}\). D’après le théorème sur un segment, \(F\) est \(\mathcal{C}^1\) et \(F^{\prime}(x) = -2x\,e^{-x^2}\int_0^1 e^{-x^2t^2}\,dt\). Pour \(x \neq 0\), le changement de variable \(u = xt\) donne \(x\int_0^1 e^{-x^2t^2}\,dt = \int_0^x e^{-u^2}\,du\). Ainsi :
\[F^{\prime}(x) = -2e^{-x^2}\int_0^x e^{-u^2}\,du,\]
et cette égalité reste vraie en \(x = 0\). Par ailleurs, \(x \mapsto \int_0^x e^{-u^2}\,du\) est la primitive de \(e^{-x^2}\) nulle en \(0\). Par dérivation d’un carré, \(G^{\prime}(x) = 2e^{-x^2}\int_0^x e^{-u^2}\,du = -F^{\prime}(x)\).
- Donc \((F + G)^{\prime} = 0\) sur l’intervalle \(\mathbb{R}\), et \(F + G\) est constante. En \(0\), \(G(0) = 0\) et \(F(0) = \int_0^1 \frac{dt}{1+t^2} = \frac{\pi}{4}\). Ainsi, \(F(x) + G(x) = \frac{\pi}{4}\) pour tout réel \(x\).
- Pour \(t \in [0,1]\), on a \(e^{-x^2(1+t^2)} \leq\, e^{-x^2}\) et \(\frac{1}{1+t^2} \leq\, 1\). En intégrant sur un intervalle de longueur \(1\), on obtient \(0 \leq\, F(x) \leq\, e^{-x^2}\).
- Par encadrement, \(F(x) \to 0\) quand \(x \to +\infty\). Par conséquent, \(G(x) \to \frac{\pi}{4}\). Or \(\int_0^x e^{-u^2}\,du\) est positive et tend vers l’intégrale de Gauss, qui converge. En passant à la racine carrée, \(\int_0^{+\infty} e^{-u^2}\,du = \frac{\sqrt{\pi}}{2}\).
La figure ci-dessous illustre l’argument. La courbe de \(F\) décroît vers \(0\), celle de \(G\) croît vers \(\frac{\pi}{4}\), et leur somme reste constante.


Corrigé de l’exercice 16 : Transformée de Fourier de la gaussienne
- La fonction \(f(x,t) = e^{-t^2}\cos(xt)\) est continue sur \(\mathbb{R} \times [0,+\infty[\) et vérifie \(|f(x,t)| \leq\, e^{-t^2}\), intégrable. De plus, \(\partial_x f(x,t) = -t\,e^{-t^2}\sin(xt)\) est continue et majorée par \(t\,e^{-t^2}\), intégrable sur \([0,+\infty[\). Ces dominations valent pour tout \(x\). Donc \(F\) est définie et de classe \(\mathcal{C}^1\) sur \(\mathbb{R}\), avec \(F^{\prime}(x) = -\int_0^{+\infty} t\,e^{-t^2}\sin(xt)\,dt\).
- Pour \(A > 0\), on intègre par parties avec \(v(t) = -\frac{1}{2}e^{-t^2}\), primitive de \(t\,e^{-t^2}\) :
\[\int_0^A t\,e^{-t^2}\sin(xt)\,dt = [-\frac{1}{2}e^{-t^2}\sin(xt)]_0^A + \frac{x}{2}\int_0^A e^{-t^2}\cos(xt)\,dt.\]
Le crochet vaut \(-\frac{1}{2}e^{-A^2}\sin(xA)\), qui tend vers \(0\). À la limite, \(\int_0^{+\infty} t\,e^{-t^2}\sin(xt)\,dt = \frac{x}{2}F(x)\). Donc \(F^{\prime}(x) = -\frac{x}{2}F(x)\).
- C’est une équation différentielle linéaire du premier ordre. Ses solutions sont \(x \mapsto K e^{-x^2/4}\). Or \(F(0) = \frac{\sqrt{\pi}}{2}\) d’après l’intégrale de Gauss. Donc \(F(x) = \frac{\sqrt{\pi}}{2}\,e^{-x^2/4}\).
- Avec \(x = 2\), on obtient \(\int_0^{+\infty} e^{-t^2}\cos(2t)\,dt = \frac{\sqrt{\pi}}{2e}\).
Corrigé de l’exercice 17 : Premières transformées de Laplace
- Pour \(p > 0\), \(\int_0^A e^{-pt}\,dt = \frac{1 – e^{-pA}}{p} \to \frac{1}{p}\). Pour \(p \leq\, 0\), on a \(e^{-pt} \geq\, 1\) : l’intégrale diverge. Donc \(\mathcal{L}(1)(p) = \frac{1}{p}\) pour \(p > 0\). Ensuite, pour \(p \leq\, 0\), \(t^n e^{-pt} \geq\, t^n\) n’est pas intégrable. Pour \(p > 0\), le changement de variable \(u = pt\) donne \(\int_0^{+\infty} t^n e^{-pt}\,dt = \frac{1}{p^{n+1}}\int_0^{+\infty} u^n e^{-u}\,du\). Ainsi, \(\mathcal{L}(t^n)(p) = \frac{n!}{p^{n+1}}\) pour \(p > 0\).
- On a \(e^{at}e^{-pt} = e^{-(p-a)t}\). D’après la question 1, \(\mathcal{L}(e^{at})(p) = \frac{1}{p-a}\), définie si et seulement si \(p > a\).
- Pour \(p > 0\), la fonction \(t \mapsto e^{(-p + i\omega)t}\) est intégrable, de module \(e^{-pt}\). Comme dans l’exercice 7 :
\[\int_0^{+\infty} e^{(-p+i\omega)t}\,dt = \frac{1}{p – i\omega} = \frac{p + i\omega}{p^2 + \omega^2}.\]
En prenant parties réelle et imaginaire, \(\mathcal{L}(\cos \omega t)(p) = \frac{p}{p^2+\omega^2}\) et \(\mathcal{L}(\sin \omega t)(p) = \frac{\omega}{p^2+\omega^2}\). Pour \(p \leq\, 0\), l’intégrale diverge. En effet, sur chaque intervalle \([\frac{2k\pi}{\omega}, \frac{2k\pi}{\omega} + \frac{\pi}{3\omega}]\), on a \(\cos(\omega t)\,e^{-pt} \geq\, \frac{1}{2}\). Le critère de Cauchy est donc mis en défaut, et de même pour le sinus.
- La fonction \(t \mapsto t^{-1/2}e^{-pt}\) est intégrable en \(0\), car équivalente à \(t^{-1/2}\). Pour \(p \leq\, 0\), elle est minorée par \(t^{-1/2}\) en \(+\infty\) : l’intégrale diverge. Pour \(p > 0\), le changement de variable \(u = pt\) donne \(\int_0^{+\infty} t^{-1/2}e^{-pt}\,dt = p^{-1/2}\,\Gamma(\frac{1}{2})\). Ainsi, \(\mathcal{L}(\frac{1}{\sqrt{t}})(p) = \sqrt{\frac{\pi}{p}}\) pour \(p > 0\).
Corrigé de l’exercice 18 : Dérivation d’une transformée de Laplace
- Pour \(p > 0\), on a \(|f(t)e^{-pt}| \leq\, M e^{-pt}\), intégrable. Donc \(\mathcal{L}(f)(p)\) existe, et \(|\mathcal{L}(f)(p)| \leq\, M\int_0^{+\infty} e^{-pt}\,dt = \frac{M}{p}\).
- Posons \(g(p,t) = f(t)e^{-pt}\). Les fonctions \(g\) et \(\partial_p g(p,t) = -t\,f(t)\,e^{-pt}\) sont continues sur \(]0,+\infty[ \times [0,+\infty[\). Soit \(\alpha > 0\). Pour \(p \geq\, \alpha\), on a \(|\partial_p g(p,t)| \leq\, M\,t\,e^{-\alpha t}\), intégrable sur \([0,+\infty[\). Le théorème de dérivation sous le signe intégrale s’applique sur chaque \([\alpha,+\infty[\). Donc \(\mathcal{L}(f)\) est \(\mathcal{C}^1\) sur \(]0,+\infty[\) et \(\mathcal{L}(f)^{\prime}(p) = -\int_0^{+\infty} t\,f(t)\,e^{-pt}\,dt\).
- Avec \(f = \sin\), on obtient \(\mathcal{L}(t\sin t)(p) = -\frac{d}{dp}(\frac{1}{p^2+1})\), soit \(\mathcal{L}(t\sin t)(p) = \frac{2p}{(p^2+1)^2}\). De même, avec \(f = \cos\) :
\[\mathcal{L}(t\cos t)(p) = -\frac{d}{dp}(\frac{p}{p^2+1}) = -\frac{(p^2+1) – 2p^2}{(p^2+1)^2} = \frac{p^2 – 1}{(p^2+1)^2}.\]
Donc \(\mathcal{L}(t \cos t)(p) = \frac{p^2-1}{(p^2+1)^2}\).
- Soit \(A > 0\). Une intégration par parties donne \(\int_0^A f^{\prime}(t)e^{-pt}\,dt = f(A)e^{-pA} – f(0) + p\int_0^A f(t)e^{-pt}\,dt\). Comme \(f\) est bornée, \(f(A)e^{-pA} \to 0\). Les deux intégrales convergent, puisque \(f\) et \(f^{\prime}\) sont bornées. À la limite, \(\mathcal{L}(f^{\prime})(p) = p\,\mathcal{L}(f)(p) – f(0)\). Pour \(f = \sin\), le membre de droite vaut \(\frac{p}{p^2+1} – 0\), ce qui est bien \(\mathcal{L}(\cos)(p)\).
Point de méthode : pour une transformée de Laplace, on domine toujours sur \([\alpha,+\infty[\) avec \(\alpha > 0\), jamais sur \(]0,+\infty[\) entier. En effet, \(t\,e^{-pt}\) n’admet pas de majorant intégrable uniforme quand \(p\) s’approche de \(0\).
Corrigé de l’exercice 19 : Problème : l’intégrale de Dirichlet
- La fonction \(t \mapsto \frac{\sin t}{t}\) se prolonge par continuité en \(0\) par la valeur \(1\), et \(|\frac{\sin t}{t}| \leq\, 1\) pour \(t > 0\). Pour \(x > 0\), on a donc \(|e^{-xt}\frac{\sin t}{t}| \leq\, e^{-xt}\), intégrable. Ainsi \(F(x)\) existe et \(|F(x)| \leq\, \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}\).
- Posons \(\varphi(t) = \frac{e^{-xt}}{t}\) sur \([A,B]\). Elle est \(\mathcal{C}^1\), positive, et \(\varphi^{\prime}(t) = -\frac{(xt + 1)e^{-xt}}{t^2} < 0\). On intègre par parties avec \(-\cos\), primitive de \(\sin\) :
\[\int_A^B \varphi(t)\sin t\,dt = \big[-\varphi(t)\cos t\big]_A^B + \int_A^B \varphi^{\prime}(t)\cos t\,dt.\]
Le crochet est majoré en module par \(\varphi(A) + \varphi(B)\). Comme \(\varphi^{\prime} \leq\, 0\), l’intégrale est majorée par \(\int_A^B |\varphi^{\prime}| = \varphi(A) – \varphi(B)\). Au total, le module est au plus \(2\varphi(A) \leq\, \frac{2}{A}\).
Pour \(x = 0\), cette majoration, uniforme en \(B\), montre que le critère de Cauchy est vérifié en \(+\infty\). Donc \(F(0) = \int_0^{+\infty} \frac{\sin t}{t}\,dt\) converge. Enfin, en faisant tendre \(B\) vers \(+\infty\), on obtient \(|R_A(x)| \leq\, \frac{2}{A}\) pour tout \(x \geq\, 0\).
- La fonction \(g(x,t) = e^{-xt}\frac{\sin t}{t}\) est continue sur \(]0,+\infty[ \times ]0,+\infty[\), et \(\partial_x g(x,t) = -e^{-xt}\sin t\) aussi. Soit \(\alpha > 0\). Pour \(x \geq\, \alpha\), on a \(|\partial_x g(x,t)| \leq\, e^{-\alpha t}\), intégrable. Donc \(F\) est \(\mathcal{C}^1\) sur \(]0,+\infty[\) et \(F^{\prime}(x) = -\int_0^{+\infty} e^{-xt}\sin t\,dt\). Or cette intégrale est \(\mathcal{L}(\sin)(x) = \frac{1}{1+x^2}\) (exercice 17). Ainsi, \(F^{\prime}(x) = -\frac{1}{1+x^2}\).
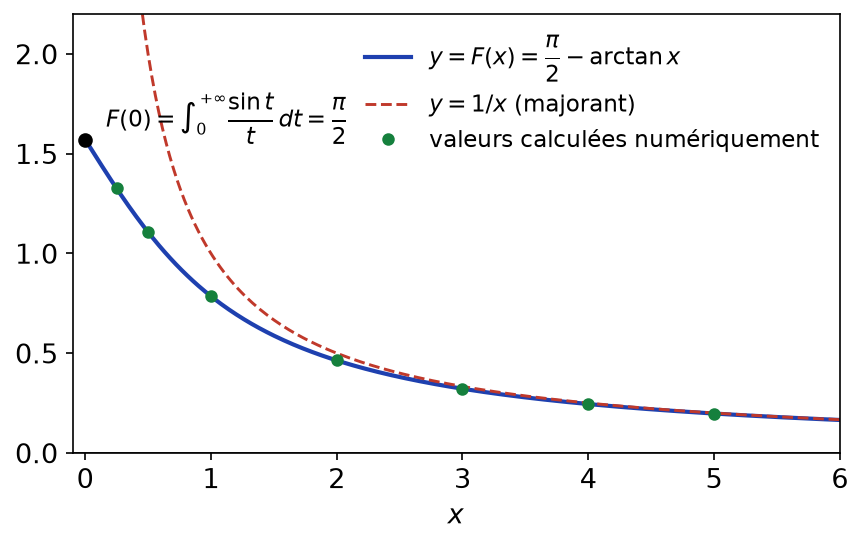
- Sur l’intervalle \(]0,+\infty[\), il existe donc une constante \(C\) telle que \(F(x) = C – \arctan x\). Or \(F(x) \to 0\) en \(+\infty\) d’après la question 1, et \(\arctan x \to \frac{\pi}{2}\). Par conséquent, \(C = \frac{\pi}{2}\) et \(F(x) = \frac{\pi}{2} – \arctan x\) pour \(x > 0\).
- Soit \(\varepsilon > 0\). On choisit \(A > 0\) tel que \(\frac{2}{A} \leq\, \varepsilon\). Pour \(x \geq\, 0\), on écrit :
\[F(x) – F(0) = \big(H_A(x) – H_A(0)\big) + R_A(x) – R_A(0), \qquad H_A(x) = \int_0^A e^{-xt}\,\frac{\sin t}{t}\,dt.\]
La fonction \((x,t) \mapsto e^{-xt}\frac{\sin t}{t}\), prolongée par \(e^{0} \cdot 1\) en \(t = 0\), est continue sur \([0,+\infty[ \times [0,A]\). Par le théorème sur un segment, \(H_A\) est continue en \(0\). Il existe donc \(\eta > 0\) tel que \(|H_A(x) – H_A(0)| \leq\, \varepsilon\) pour \(0 \leq\, x \leq\, \eta\). Avec la question 2, on obtient \(|F(x) – F(0)| \leq\, 3\varepsilon\). Ainsi, \(F\) est continue en \(0\).
Finalement, \(F(0) = \lim_{x \to 0^+}(\frac{\pi}{2} – \arctan x)\). Donc \(\int_0^{+\infty} \frac{\sin t}{t}\,dt = \frac{\pi}{2}\).
La figure ci-dessous compare la formule obtenue avec des valeurs de \(F\) calculées numériquement. Elle montre aussi le majorant \(\frac{1}{x}\) de la question 1, et le point \((0, \frac{\pi}{2})\) atteint par continuité.
Point de méthode : en \(x = 0\), aucune domination n’est possible, car \(\frac{\sin t}{t}\) n’est pas intégrable. On découpe alors l’intégrale : un segment, où les théorèmes classiques s’appliquent, et un reste majoré uniformément en \(x\).
Corrigé de l’exercice 20 : Problème : une intégrale gaussienne à paramètre
- La fonction \(f(x,t) = \exp(-t^2 – \frac{x^2}{t^2})\) est continue sur \([0,+\infty[ \times ]0,+\infty[\). Pour tout \(x \geq\, 0\), on a \(0 < f(x,t) \leq\, e^{-t^2}\), intégrable sur \(]0,+\infty[\). Par domination, \(F\) est définie et continue sur \([0,+\infty[\). De plus, \(F(0) = \int_0^{+\infty} e^{-t^2}\,dt = \frac{\sqrt{\pi}}{2}\).
- Posons \(s = \frac{1}{t^2}\), qui décrit \(]0,+\infty[\). La fonction \(s \mapsto s\,e^{-a^2 s}\) atteint son maximum en \(s = \frac{1}{a^2}\), où elle vaut \(\frac{1}{e\,a^2}\). Donc \(\frac{1}{t^2}e^{-a^2/t^2} \leq\, \frac{1}{e\,a^2}\) pour tout \(t > 0\).
Ensuite, \(\partial_x f(x,t) = -\frac{2x}{t^2}\,f(x,t)\) est continue sur \(]0,+\infty[^2\). Soit \([a,b] \subset ]0,+\infty[\). Pour \(x \in [a,b]\), on a \(e^{-x^2/t^2} \leq\, e^{-a^2/t^2}\), d’où :
\[|\partial_x f(x,t)| \leq\, 2b\cdot\frac{e^{-a^2/t^2}}{t^2}\cdot e^{-t^2} \leq\, \frac{2b}{e\,a^2}\,e^{-t^2}.\]
Ce majorant est intégrable et indépendant de \(x\). Donc \(F\) est de classe \(\mathcal{C}^1\) sur \(]0,+\infty[\), avec \(F^{\prime}(x) = -\int_0^{+\infty} \frac{2x}{t^2}\exp(-t^2 – \frac{x^2}{t^2})dt\).
- Soit \(x > 0\). L’application \(t \mapsto \frac{x}{t}\) est une bijection \(\mathcal{C}^1\) strictement décroissante de \(]0,+\infty[\) sur lui-même. Avec \(t = \frac{x}{u}\), on a \(dt = -\frac{x}{u^2}\,du\), \(\frac{x^2}{t^2} = u^2\) et \(\frac{2x}{t^2} = \frac{2u^2}{x}\). Donc :
\[\int_0^{+\infty} \frac{2x}{t^2}\,e^{-t^2 – x^2/t^2}\,dt = \int_0^{+\infty} \frac{2u^2}{x}\,e^{-x^2/u^2 – u^2}\,\frac{x}{u^2}\,du = 2F(x).\]
Par conséquent, \(F^{\prime}(x) = -2F(x)\) pour \(x > 0\).
- La fonction \(x \mapsto F(x)e^{2x}\) a une dérivée nulle sur l’intervalle \(]0,+\infty[\). Elle y est donc constante, égale à \(K\). Par continuité de \(F\) en \(0\), \(K = F(0) = \frac{\sqrt{\pi}}{2}\). Ainsi, \(F(x) = \frac{\sqrt{\pi}}{2}\,e^{-2x}\) pour tout \(x \geq\, 0\).
- On a \((t – \frac{1}{t})^2 = t^2 + \frac{1}{t^2} – 2\). Donc \(\exp(-(t – \frac{1}{t})^2) = e^2\exp(-t^2 – \frac{1}{t^2})\). L’intégrale cherchée vaut \(e^2 F(1) = e^2 \cdot \frac{\sqrt{\pi}}{2}e^{-2}\). Finalement, \(\int_0^{+\infty} \exp(-(t – \frac{1}{t})^2)dt = \frac{\sqrt{\pi}}{2}\).
Point de méthode : la continuité en \(0\) sert à fixer la constante, alors que l’équation différentielle n’est établie que sur \(]0,+\infty[\). C’est un schéma très fréquent en partiel.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : intégrales à paramètre, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur intégrales à paramètre
- À maîtriser avant : Intégrales généralisées, Suites et séries de fonctions
- Chapitre précédent : Séries entières
- Chapitre suivant : Produit scalaire et espaces euclidiens
- Le même thème en maths spé : intégrales à paramètre, exercices de maths spé
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3