Ce cours d’intégrales paramètre L2 étudie les fonctions de la forme \(F(x) = \int_J f(x,t)\,dt\). Vous y verrez quand une telle fonction est continue, puis quand on peut la dériver en permutant dérivée et intégrale. Sur un segment, la continuité de \(f\) suffit. En revanche, sur un intervalle quelconque, il faut une hypothèse de domination par une fonction intégrable indépendante du paramètre.
Le chapitre se place au second semestre, après les intégrales généralisées et les suites de fonctions. Il donne ensuite des outils de calcul puissants : la dérivation sous le signe intégrale, l’obtention d’une équation différentielle, la fonction Gamma d’Euler, l’intégrale de Gauss et les premières transformées de Laplace.
Ces résultats préparent directement les théorèmes de Lebesgue de L3, en particulier la convergence dominée. Ils servent aussi en probabilités, avec les densités, et en analyse de Fourier.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur intégrales à paramètre.
I. Intégrales à paramètre sur un segment : continuité
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). On se donne un intervalle \(I\) de \(\mathbb{R}\), appelé ensemble des paramètres, et un intervalle \(J\) d’intégration. À une fonction \(f : I \times J \to \mathbb{K}\), on associe la fonction \(F\) définie par \(F(x) = \int_J f(x,t)\,dt\). La question centrale est simple : quelles propriétés de \(f\) passent à \(F\) ? Commençons par le cas le plus confortable, celui où \(J = [a,b]\) est un segment.
Soit \(f : I \times [a,b] \to \mathbb{K}\) telle que, pour tout \(x \in I\), la fonction \(t \mapsto f(x,t)\) soit continue par morceaux sur \([a,b]\). La fonction
\[F : x \in I \mapsto \int_a^b f(x,t)\,dt\]
est appelée intégrale à paramètre (ou intégrale dépendant du paramètre \(x\)).
Si \(f\) est continue sur \(I \times [a,b]\), alors \(F\) est continue sur \(I\).
Fixons \(x_0 \in I\) et un segment \(K \subset I\) qui est un voisinage de \(x_0\) dans \(I\). Le produit \(K \times [a,b]\) est un fermé borné de \(\mathbb{R}^2\), donc un compact. D’après le théorème de Heine, \(f\) y est uniformément continue. Ainsi, pour \(\varepsilon > 0\), il existe \(\eta > 0\) tel que \(|f(x,t) – f(x_0,t)| \leq\, \varepsilon\) pour tout \(t \in [a,b]\) dès que \(x \in K\) et \(|x – x_0| \leq\, \eta\). Par conséquent :
\[|F(x) – F(x_0)| \leq\, \int_a^b |f(x,t) – f(x_0,t)|\,dt \leq\, (b-a)\,\varepsilon.\]
La fonction \(F\) est donc continue en \(x_0\), et ce pour tout \(x_0 \in I\).
L’argument clé est l’uniformité en \(t\) : un même \(\eta\) convient pour tous les \(t\) du segment. C’est précisément ce qui manquera sur un intervalle non borné, et que l’hypothèse de domination viendra remplacer.
La fonction \(f : (x,t) \mapsto \dfrac{\cos(xt)}{1+t^2}\) est continue sur \(\mathbb{R} \times [0,1]\). Donc \(F(x) = \int_0^1 \frac{\cos(xt)}{1+t^2}\,dt\) est continue sur \(\mathbb{R}\). En particulier, \(F(x) \to F(0) = \int_0^1 \frac{dt}{1+t^2} = \frac{\pi}{4}\) quand \(x \to 0\). Ce passage à la limite sous l’intégrale se fait donc sans aucun calcul.
II. Dérivation sous le signe intégrale sur un segment
Dériver \(F\), c’est permuter une dérivée et une intégrale. Sur un segment, cette permutation est licite dès que la dérivée partielle est continue.
On suppose que \(f\) est continue sur \(I \times [a,b]\), que la dérivée partielle \(\dfrac{\partial f}{\partial x}\) existe en tout point et qu’elle est continue sur \(I \times [a,b]\). Alors \(F\) est de classe \(\mathcal{C}^1\) sur \(I\) et
\[\forall x \in I, \quad F^{\prime}(x) = \int_a^b \frac{\partial f}{\partial x}(x,t)\,dt.\]
On parle de dérivation sous le signe intégrale, ou de formule de Leibniz.
Fixons \(x_0 \in I\) et un segment \(K\) voisinage de \(x_0\) dans \(I\). La fonction \(\partial_x f\) est uniformément continue sur le compact \(K \times [a,b]\). Soit \(\varepsilon > 0\) et \(\eta\) associé. Pour \(x \in K\) avec \(|x – x_0| \leq\, \eta\), l’inégalité des accroissements finis, appliquée à \(s \mapsto f(s,t) – s\,\partial_x f(x_0,t)\), donne :
\[\big|f(x,t) – f(x_0,t) – (x – x_0)\,\partial_x f(x_0,t)\big| \leq\, |x – x_0| \, \varepsilon.\]
En intégrant sur \([a,b]\), on obtient \(|\frac{F(x) – F(x_0)}{x – x_0} – \int_a^b \partial_x f(x_0,t)\,dt| \leq\, (b-a)\varepsilon\). Ainsi \(F\) est dérivable en \(x_0\). Enfin, \(F^{\prime}\) est continue d’après le théorème de la partie I, appliqué à \(\partial_x f\).
Par récurrence, si toutes les dérivées partielles \(\frac{\partial^k f}{\partial x^k}\) pour \(k \leq\, n\) existent et sont continues sur \(I \times [a,b]\), alors \(F\) est de classe \(\mathcal{C}^n\). De plus, \(F^{(k)}(x) = \int_a^b \frac{\partial^k f}{\partial x^k}(x,t)\,dt\).
Pour calculer une intégrale \(\int_a^b g(t)\,dt\) qui résiste, on l’insère dans une famille \(F(x) = \int_a^b f(x,t)\,dt\) avec \(F(x_1) = \int_a^b g\). Ensuite :
- on vérifie la continuité de \(f\) et de \(\partial_x f\) sur \(I \times [a,b]\) ;
- on calcule \(F^{\prime}(x)\), qui doit être plus simple que \(F\) ;
- on détermine \(F\) par intégration, grâce à une valeur connue \(F(x_0)\).
La continuité de \(\partial_x f\) doit porter sur le couple \((x,t)\), et pas seulement sur chaque variable séparément. De plus, la variable d’intégration \(t\) reste muette : on dérive par rapport à \(x\) en gardant \(t\) fixé. Enfin, si les bornes dépendent aussi de \(x\), comme dans \(\int_a^{x} f(x,t)\,dt\), il faut ajouter le terme \(f(x,x)\) donné par le théorème fondamental de l’analyse.
Soit \(F(x) = \int_0^1 e^{xt}\,dt\). La fonction \((x,t) \mapsto e^{xt}\) est de classe \(\mathcal{C}^\infty\) sur \(\mathbb{R} \times [0,1]\). Donc \(F\) est \(\mathcal{C}^\infty\), avec \(F^{(n)}(x) = \int_0^1 t^n e^{xt}\,dt\). En particulier, \(F^{(n)}(0) = \frac{1}{n+1}\). On retrouve ainsi le développement \(\frac{e^x – 1}{x} = \sum_{n \geq\, 0} \frac{x^n}{(n+1)!}\).
III. L’hypothèse de domination
Passons maintenant à un intervalle \(J\) quelconque, par exemple \(]0,+\infty[\). Les intégrales deviennent généralisées et la compacité disparaît. De fait, la continuité de \(f\) ne suffit plus, comme le montre l’exemple suivant.
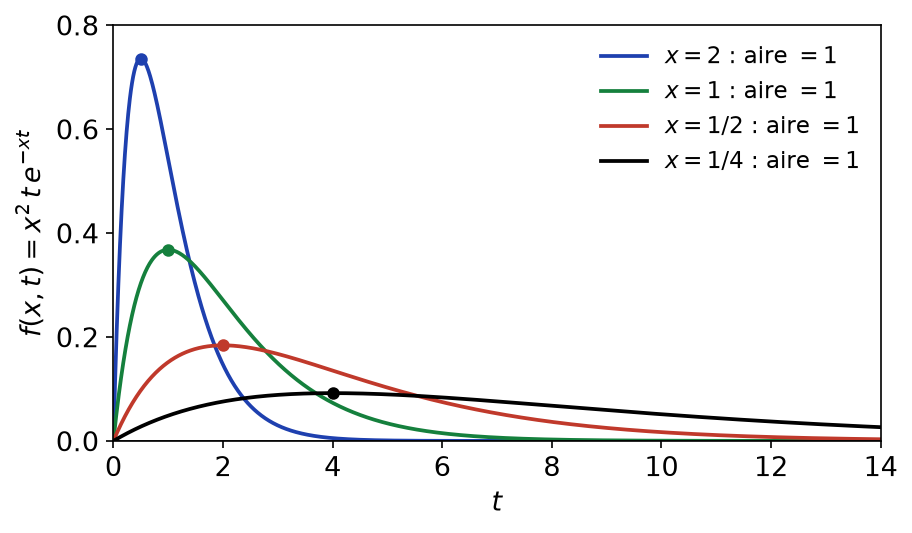
Posons \(f(x,t) = x^2 t\, e^{-xt}\) sur \([0,+\infty[ \times [0,+\infty[\). Cette fonction est continue. Pour \(x > 0\), le changement de variable \(u = xt\) donne \(\int_0^{+\infty} x^2 t\, e^{-xt}\,dt = \int_0^{+\infty} u\, e^{-u}\,du = 1\). En revanche, pour \(x = 0\), l’intégrale vaut \(0\). Par conséquent, \(F\) n’est pas continue en \(0\).
La figure ci-dessous explique ce phénomène. Quand \(x\) tend vers \(0\), la bosse s’aplatit et fuit vers l’infini, tout en gardant une aire égale à \(1\). Autrement dit, la masse s’échappe à l’infini, et aucune fonction intégrable fixe ne peut contenir toutes ces bosses.
Soit \(f : I \times J \to \mathbb{K}\). On dit que \(f\) vérifie l’hypothèse de domination sur \(I\) s’il existe une fonction \(\varphi : J \to \mathbb{R}_+\), continue par morceaux et intégrable sur \(J\), telle que :
\[\forall (x,t) \in I \times J, \quad |f(x,t)| \leq\, \varphi(t).\]
La fonction \(\varphi\) s’appelle une fonction dominante. Elle ne dépend pas de \(x\).
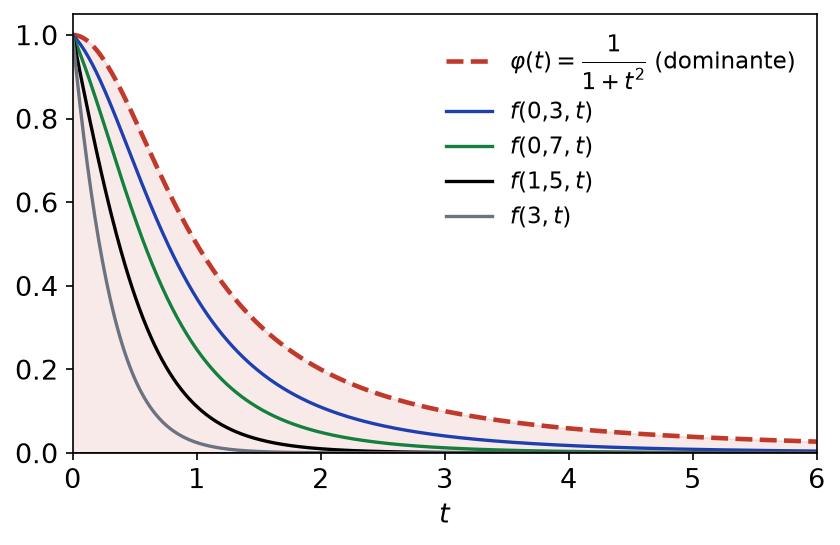
La figure ci-dessous montre une situation favorable. Les fonctions \(t \mapsto \frac{e^{-xt}}{1+t^2}\), pour \(x \geq\, 0\), restent toutes sous la courbe de \(\varphi(t) = \frac{1}{1+t^2}\), qui est intégrable sur \([0,+\infty[\).
Soit \(f : I \times J \to \mathbb{K}\) continue. On suppose qu’il existe \(\varphi\) intégrable sur \(J\) telle que \(|f(x,t)| \leq\, \varphi(t)\) pour tout \((x,t) \in I \times J\). Alors, pour tout \(x \in I\), \(t \mapsto f(x,t)\) est intégrable sur \(J\), et \(F : x \mapsto \int_J f(x,t)\,dt\) est continue sur \(I\).
L’intégrabilité découle de la comparaison \(|f(x,\cdot)| \leq\, \varphi\). Fixons ensuite \(x_0 \in I\) et \(\varepsilon > 0\). Comme \(\varphi\) est intégrable, il existe un segment \([c,d] \subset J\) tel que \(\int_{J \setminus [c,d]} \varphi \leq\, \varepsilon\). On écrit alors :
\[|F(x) – F(x_0)| \leq\, |\int_c^d \big(f(x,t) – f(x_0,t)\big)\,dt| + 2\int_{J \setminus [c,d]} \varphi(t)\,dt.\]
D’après la partie I, \(x \mapsto \int_c^d f(x,t)\,dt\) est continue. Le premier terme est donc inférieur à \(\varepsilon\) pour \(x\) proche de \(x_0\). Finalement, \(|F(x) – F(x_0)| \leq\, 3\varepsilon\) pour \(x\) assez proche de \(x_0\).
En L3, la théorie de Lebesgue permet d’affaiblir les hypothèses. Il suffit que \(x \mapsto f(x,t)\) soit continue pour presque tout \(t\) et que \(t \mapsto f(x,t)\) soit mesurable. La domination reste, elle, indispensable : c’est le cœur du théorème de convergence dominée.
1. Domination locale et continuité sur un intervalle quelconque
Souvent, aucune fonction dominante ne convient sur \(I\) tout entier. Heureusement, la continuité est une propriété locale : il suffit de dominer sur chaque segment de \(I\).
Soit \(f : I \times J \to \mathbb{K}\) continue. On suppose que, pour tout segment \([\alpha,\beta] \subset I\), il existe \(\varphi_{\alpha,\beta}\) intégrable sur \(J\) telle que \(|f(x,t)| \leq\, \varphi_{\alpha,\beta}(t)\) pour \(x \in [\alpha,\beta]\) et \(t \in J\). Alors \(F\) est continue sur \(I\).
Considérons \(F(x) = \int_0^{+\infty} x\,e^{-xt}\,dt\) sur \(]0,+\infty[\). Sur \([\alpha,\beta]\) avec \(0 < \alpha\), on a \(x\,e^{-xt} \leq\, \beta\,e^{-\alpha t}\), qui est intégrable. Ainsi, \(F\) est continue sur \(]0,+\infty[\). Cependant, aucune domination n’existe sur \(]0,1]\) entier : c’est l’objet de l’exercice 8.
Pour vérifier une hypothèse de domination :
- fixez un segment \([\alpha,\beta]\) de \(I\) sur lequel \(x\) varie ;
- majorez \(|f(x,t)|\) en remplaçant \(x\) par la borne la plus défavorable, par monotonie en \(x\) ;
- vérifiez que le majorant obtenu ne dépend plus de \(x\) et qu’il est intégrable sur \(J\), au voisinage de chaque borne.
IV. Dérivation sous le signe intégrale généralisée
Pour dériver sous le signe intégrale sur un intervalle quelconque, il faut dominer la dérivée partielle. En effet, \(F^{\prime}\) est elle-même une intégrale à paramètre, dont on veut la continuité.
Soit \(f : I \times J \to \mathbb{K}\). On suppose que :
- \(f\) et \(\dfrac{\partial f}{\partial x}\) existent et sont continues sur \(I \times J\) ;
- pour tout \(x \in I\), la fonction \(t \mapsto f(x,t)\) est intégrable sur \(J\) ;
- pour tout segment \([\alpha,\beta] \subset I\), il existe \(\varphi\) intégrable sur \(J\) telle que \(|\dfrac{\partial f}{\partial x}(x,t)| \leq\, \varphi(t)\) pour \(x \in [\alpha,\beta]\), \(t \in J\).
Alors \(F\) est de classe \(\mathcal{C}^1\) sur \(I\) et \(F^{\prime}(x) = \int_J \dfrac{\partial f}{\partial x}(x,t)\,dt\).
Posons \(G(x) = \int_J \partial_x f(x,t)\,dt\). D’après la partie III, \(G\) est continue. Soit \(x_0 \in I\) et \(x\) dans un segment de \(I\) contenant \(x_0\). Pour un segment \([c,d] \subset J\), la continuité de \(\partial_x f\) sur le rectangle \([x_0,x] \times [c,d]\) permet d’intervertir les deux intégrales :
\[\int_c^d \big(f(x,t) – f(x_0,t)\big)\,dt = \int_c^d \int_{x_0}^x \partial_x f(s,t)\,ds\,dt = \int_{x_0}^x \int_c^d \partial_x f(s,t)\,dt\,ds.\]
Faisons tendre \(c\) et \(d\) vers les bornes de \(J\). À gauche, on obtient \(F(x) – F(x_0)\). À droite, l’écart entre \(\int_c^d \partial_x f(s,t)\,dt\) et \(G(s)\) est majoré par \(\int_{J \setminus [c,d]} \varphi\), uniformément en \(s\). Donc \(F(x) = F(x_0) + \int_{x_0}^x G(s)\,ds\). Comme \(G\) est continue, \(F\) est de classe \(\mathcal{C}^1\) et \(F^{\prime} = G\).
De même, si les dérivées \(\partial_x^k f\) sont continues et dominées localement pour \(k \leq\, n\), alors \(F\) est de classe \(\mathcal{C}^n\). On l’applique très souvent avec \(n = 2\), pour établir une équation différentielle.
Soit \(F(x) = \int_0^{+\infty} \frac{e^{-xt}}{1+t^2}\,dt\) pour \(x \geq\, 0\). D’abord, la domination par \(\frac{1}{1+t^2}\) donne la continuité sur \([0,+\infty[\). Ensuite, sur \([\alpha,+\infty[\) avec \(\alpha > 0\), on a \(|\partial_x^k f(x,t)| = \frac{t^k e^{-xt}}{1+t^2} \leq\, t^k e^{-\alpha t}\) pour \(k \in \{1,2\}\). Ces majorants sont intégrables. Donc \(F\) est de classe \(\mathcal{C}^2\) sur \(]0,+\infty[\) et
\[F^{\prime\prime}(x) + F(x) = \int_0^{+\infty} \frac{(t^2 + 1)\,e^{-xt}}{1+t^2}\,dt = \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}.\]
Pour établir une équation différentielle vérifiée par \(F\) :
- justifiez que \(F\) est de classe \(\mathcal{C}^1\) ou \(\mathcal{C}^2\) par domination locale des dérivées partielles ;
- écrivez \(F^{\prime}\) et \(F^{\prime\prime}\) sous forme d’intégrales ;
- combinez-les, puis utilisez une intégration par parties ou une identité algébrique pour faire apparaître \(F\) ;
- résolvez l’équation obtenue et fixez les constantes par une valeur particulière ou une limite.
V. La fonction Gamma d’Euler
La fonction Gamma est l’exemple fondamental d’intégrale à paramètre sur un intervalle non borné. Elle prolonge la factorielle aux réels strictement positifs.
Pour \(x > 0\), on pose
\[\Gamma(x) = \int_0^{+\infty} t^{x-1} e^{-t}\,dt.\]
L’intégrale définissant \(\Gamma(x)\) converge si et seulement si \(x > 0\). De plus, pour tout \(x > 0\), \(\Gamma(x+1) = x\,\Gamma(x)\). Par conséquent, \(\Gamma(1) = 1\) et \(\Gamma(n+1) = n!\) pour tout entier \(n \geq\, 0\).
La fonction \(t \mapsto t^{x-1} e^{-t}\) est continue et positive sur \(]0,+\infty[\). En \(0\), elle est équivalente à \(t^{x-1}\), intégrable si et seulement si \(x – 1 > -1\), soit \(x > 0\). En \(+\infty\), on a \(t^{x-1}e^{-t} = o(1/t^2)\) par croissances comparées, donc elle y est toujours intégrable. Ensuite, pour \(0 < \varepsilon < A\), une intégration par parties donne :
\[\int_\varepsilon^A t^x e^{-t}\,dt = \big[-t^x e^{-t}\big]_\varepsilon^A + x\int_\varepsilon^A t^{x-1}e^{-t}\,dt.\]
Le crochet tend vers \(0\) quand \(\varepsilon \to 0\) et \(A \to +\infty\). Ainsi \(\Gamma(x+1) = x\,\Gamma(x)\). Enfin, \(\Gamma(1) = \int_0^{+\infty} e^{-t}\,dt = 1\), et une récurrence donne \(\Gamma(n+1) = n!\).
La fonction \(\Gamma\) est de classe \(\mathcal{C}^\infty\) sur \(]0,+\infty[\), et pour tout \(k \in \mathbb{N}\) :
\[\Gamma^{(k)}(x) = \int_0^{+\infty} (\ln t)^k\, t^{x-1} e^{-t}\,dt.\]
En particulier, \(\Gamma^{\prime\prime} > 0\) : la fonction \(\Gamma\) est strictement convexe.
Posons \(f(x,t) = t^{x-1}e^{-t} = e^{(x-1)\ln t}\,e^{-t}\). Elle est \(\mathcal{C}^\infty\) sur \(]0,+\infty[^2\), et \(\partial_x^k f(x,t) = (\ln t)^k t^{x-1} e^{-t}\). Soit \([\alpha,\beta] \subset ]0,+\infty[\). Pour \(x \in [\alpha,\beta]\), on a \(t^{x-1} \leq\, t^{\alpha-1}\) si \(t \in ]0,1]\) et \(t^{x-1} \leq\, t^{\beta-1}\) si \(t \geq\, 1\). On pose donc
\[\varphi_k(t) = |\ln t|^k (t^{\alpha-1} + t^{\beta-1}) e^{-t}.\]
Cette fonction est intégrable : en \(0\), \(|\ln t|^k t^{\alpha – 1} = o(t^{\alpha/2 – 1})\) ; en \(+\infty\), elle est \(o(1/t^2)\). Le théorème de dérivation s’applique à tout ordre. Enfin, \(\Gamma^{\prime\prime}(x)\) est l’intégrale d’une fonction continue, positive et non nulle, donc \(\Gamma^{\prime\prime}(x) > 0\).
La figure ci-dessous résume le comportement de \(\Gamma\). Comme \(\Gamma(1) = \Gamma(2) = 1\), le théorème de Rolle fournit un point \(x_0 \in ]1,2[\) où \(\Gamma^{\prime}\) s’annule. Par stricte convexité, \(\Gamma\) décroît sur \(]0,x_0]\) et croît sur \([x_0,+\infty[\). En outre, \(\Gamma(x) = \frac{\Gamma(x+1)}{x} \sim \frac{1}{x}\) en \(0^+\), par continuité de \(\Gamma\) en \(1\).
![Courbe de la fonction Gamma sur ]0,5], passant par les points (n+1, n!), avec son minimum entre 1 et 2 et l'équivalent 1/x en 0](https://mathovore.fr/wp-content/uploads/sup-maths/l2/integrales-dependant-parametre-cours-gamma.png)
VI. L’intégrale de Gauss
L’intégrale de Gauss \(\int_0^{+\infty} e^{-t^2}\,dt\) converge, car \(e^{-t^2} \leq\, e^{-t}\) pour \(t \geq\, 1\). Pourtant, \(t \mapsto e^{-t^2}\) n’a pas de primitive exprimable avec les fonctions usuelles. Une intégrale à paramètre permet néanmoins de la calculer.
\[\int_0^{+\infty} e^{-t^2}\,dt = \frac{\sqrt{\pi}}{2}, \qquad \int_{-\infty}^{+\infty} e^{-t^2}\,dt = \sqrt{\pi}.\]
Pour \(x \in \mathbb{R}\), posons \(F(x) = \int_0^1 \frac{e^{-x^2(1+t^2)}}{1+t^2}\,dt\) et \(G(x) = (\int_0^x e^{-u^2}\,du)^2\). La fonction intégrée dans \(F\) est \(\mathcal{C}^1\) sur \(\mathbb{R} \times [0,1]\). Le théorème de la partie II donne donc, avec le changement de variable \(u = xt\) pour \(x \neq 0\) :
\[F^{\prime}(x) = -2x\,e^{-x^2}\int_0^1 e^{-x^2t^2}\,dt = -2e^{-x^2}\int_0^x e^{-u^2}\,du = -G^{\prime}(x).\]
L’égalité vaut aussi en \(x = 0\), où les deux membres sont nuls. Ainsi \(F + G\) est constante, égale à \(F(0) + G(0) = \frac{\pi}{4}\). Or \(0 \leq\, F(x) \leq\, e^{-x^2}\), donc \(F(x) \to 0\) en \(+\infty\). Par conséquent, \(G(x) \to \frac{\pi}{4}\), et l’intégrale, positive, vaut \(\frac{\sqrt{\pi}}{2}\). La seconde formule s’en déduit par parité.
La figure ci-dessous représente la courbe en cloche \(t \mapsto e^{-t^2}\). L’aire totale sous la courbe vaut \(\sqrt{\pi}\), ce qui explique le facteur \(\frac{1}{\sqrt{2\pi}}\) de la densité de la loi normale centrée réduite.
![Courbe en cloche de t ↦ e^(-t²) avec l'aire sous la courbe : racine de π au total et moitié sur [0,+∞[](https://mathovore.fr/wp-content/uploads/sup-maths/l2/integrales-dependant-parametre-cours-gauss.png)
\(\Gamma(\frac{1}{2}) = \sqrt{\pi}\). Plus généralement, pour tout \(n \in \mathbb{N}\) :
\[\Gamma(n + \frac{1}{2}) = \frac{(2n)!}{4^n\, n!}\sqrt{\pi}.\]
Le changement de variable \(t = u^2\), bijection \(\mathcal{C}^1\) strictement croissante de \(]0,+\infty[\) sur lui-même, donne \(\Gamma(\frac{1}{2}) = \int_0^{+\infty} \frac{e^{-u^2}}{u}\,2u\,du = 2\int_0^{+\infty} e^{-u^2}\,du = \sqrt{\pi}\). Ensuite, la relation fonctionnelle donne \(\Gamma(n + \frac{1}{2}) = \frac{1}{2}\cdot\frac{3}{2}\cdots\frac{2n-1}{2}\,\sqrt{\pi}\). Enfin, \(1 \cdot 3 \cdots (2n-1) = \frac{(2n)!}{2^n n!}\), d’où la formule.
Posons \(\Phi(x) = \int_0^{+\infty} e^{-t^2}\cos(xt)\,dt\). La domination par \(e^{-t^2}\), puis par \(t\,e^{-t^2}\) pour la dérivée, montre que \(\Phi\) est de classe \(\mathcal{C}^1\) sur \(\mathbb{R}\). Ensuite, une intégration par parties donne \(\Phi^{\prime}(x) = -\frac{x}{2}\Phi(x)\). Par conséquent, \(\Phi(x) = \frac{\sqrt{\pi}}{2}e^{-x^2/4}\). Autrement dit, la gaussienne est, à une constante près, sa propre transformée de Fourier. L’exercice 16 détaille ce calcul.
VII. La transformée de Laplace : quelques exemples
La transformée de Laplace fournit une famille très riche d’intégrales à paramètre. Elle transforme les dérivations en multiplications, ce qui la rend précieuse pour les équations différentielles.
Soit \(f\) continue par morceaux sur \([0,+\infty[\). Sa transformée de Laplace est la fonction
\[\mathcal{L}(f)(p) = \int_0^{+\infty} f(t)\,e^{-pt}\,dt,\]
définie pour les réels \(p\) tels que cette intégrale converge.
Voici les transformées usuelles, obtenues par calcul direct ou par le changement de variable \(u = pt\) :
- \(\mathcal{L}(1)(p) = \frac{1}{p}\) et \(\mathcal{L}(t^n)(p) = \frac{n!}{p^{n+1}}\) pour \(p > 0\) ;
- \(\mathcal{L}(e^{at})(p) = \frac{1}{p – a}\) pour \(p > a\) ;
- \(\mathcal{L}(\cos \omega t)(p) = \frac{p}{p^2 + \omega^2}\) et \(\mathcal{L}(\sin \omega t)(p) = \frac{\omega}{p^2 + \omega^2}\) pour \(p > 0\) ;
- \(\mathcal{L}(t^{\alpha})(p) = \frac{\Gamma(\alpha + 1)}{p^{\alpha+1}}\) pour \(\alpha > -1\) et \(p > 0\), l’intégrale étant aussi généralisée en \(0\) lorsque \(\alpha < 0\).
La figure ci-dessous illustre le rôle du facteur \(e^{-pt}\). À gauche, il amortit \(\sin t\), d’autant plus fort que \(p\) est grand. À droite, on voit les transformées obtenues : toutes tendent vers \(0\) quand \(p \to +\infty\).
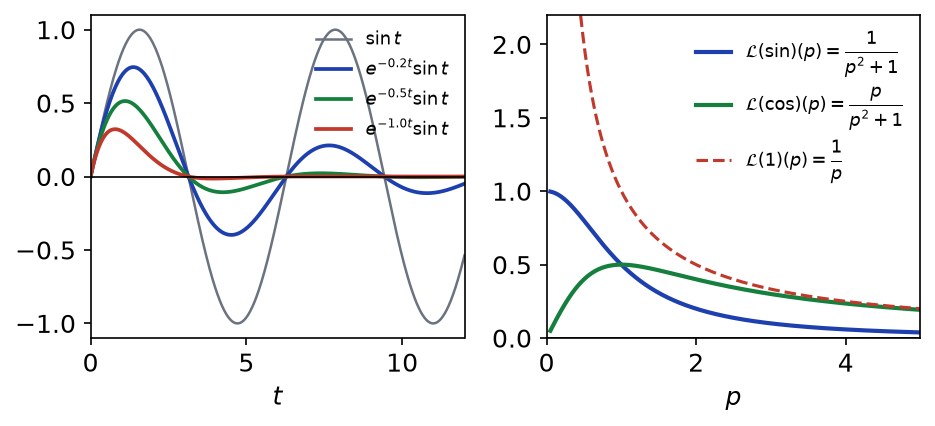
Soit \(f\) continue et bornée sur \([0,+\infty[\). Alors \(\mathcal{L}(f)\) est de classe \(\mathcal{C}^\infty\) sur \(]0,+\infty[\), avec \(\mathcal{L}(f)^{(n)}(p) = (-1)^n \mathcal{L}\big(t^n f(t)\big)(p)\). De plus, \(|\mathcal{L}(f)(p)| \leq\, \frac{\|f\|_\infty}{p}\), donc \(\mathcal{L}(f)(p) \to 0\) quand \(p \to +\infty\).
Notons \(M = \|f\|_\infty\). Pour \(p \geq\, \alpha > 0\), on a \(|\partial_p^n \big(f(t)e^{-pt}\big)| = t^n |f(t)| e^{-pt} \leq\, M\,t^n e^{-\alpha t}\). Ce majorant est intégrable sur \([0,+\infty[\). Le théorème de la partie IV, appliqué à chaque ordre, donne le résultat. Enfin, \(|\mathcal{L}(f)(p)| \leq\, M\int_0^{+\infty} e^{-pt}\,dt = \frac{M}{p}\).
Dérivons \(\mathcal{L}(\sin)(p) = \frac{1}{p^2+1}\). On obtient \(\mathcal{L}(t \sin t)(p) = -\frac{d}{dp}\frac{1}{p^2+1} = \frac{2p}{(p^2+1)^2}\). Ce résultat s’obtient ainsi sans intégration par parties.
La même idée donne \(\mathcal{L}(\frac{\sin t}{t})(p) = \frac{\pi}{2} – \arctan p\) pour \(p > 0\). En effet, sa dérivée vaut \(-\mathcal{L}(\sin)(p) = -\frac{1}{1+p^2}\), et elle tend vers \(0\) en \(+\infty\). Cependant, pour atteindre \(p = 0\), donc l’intégrale de Dirichlet \(\int_0^{+\infty} \frac{\sin t}{t}\,dt\), la domination échoue : la fonction \(\frac{\sin t}{t}\) n’est pas intégrable. Il faut alors un argument de reste uniforme, développé dans l’exercice 19.
Ce qu’il faut retenir
- Sur un segment \([a,b]\), la continuité de \(f\) sur \(I \times [a,b]\) entraîne celle de \(F\), grâce au théorème de Heine.
- Sur un segment, si \(\partial_x f\) est continue sur \(I \times [a,b]\), alors \(F\) est \(\mathcal{C}^1\) et \(F^{\prime}(x) = \int_a^b \partial_x f(x,t)\,dt\).
- Sur un intervalle quelconque, il faut une fonction dominante \(\varphi\), intégrable et indépendante de \(x\).
- La domination sur chaque segment de \(I\) suffit : la continuité et la dérivabilité sont des propriétés locales.
- Pour dériver une intégrale généralisée, on domine la dérivée partielle \(\partial_x f\), pas seulement \(f\).
- Sans domination, la masse peut fuir à l’infini et la continuité peut échouer.
- \(\Gamma(x) = \int_0^{+\infty} t^{x-1}e^{-t}\,dt\) vérifie \(\Gamma(x+1) = x\Gamma(x)\), \(\Gamma(n+1) = n!\), et elle est \(\mathcal{C}^\infty\) et convexe.
- \(\int_0^{+\infty} e^{-t^2}\,dt = \frac{\sqrt{\pi}}{2}\) et \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\).
- La transformée de Laplace d’une fonction bornée est \(\mathcal{C}^\infty\) sur \(]0,+\infty[\), et sa dérivée s’obtient en multipliant par \(-t\).
Questions fréquentes sur intégrales à paramètre
Pourquoi la continuité de f ne suffit-elle pas sur un intervalle non borné ?
Sur un segment, le théorème de Heine rend \(f\) uniformément continue, ce qui contrôle l’intégrale. Sur \([0,+\infty[\), la masse de \(t \mapsto f(x,t)\) peut fuir à l’infini quand \(x\) varie. Par exemple, \(\int_0^{+\infty} x e^{-xt}\,dt\) vaut \(1\) pour \(x > 0\) et \(0\) pour \(x = 0\). La domination par une fonction intégrable fixe empêche précisément cette fuite.
Faut-il dominer f ou sa dérivée partielle pour dériver sous le signe intégrale ?
Il faut surtout dominer la dérivée partielle \(\partial f / \partial x\), localement en \(x\). Pour \(f\) elle-même, il suffit de savoir que \(t \mapsto f(x,t)\) est intégrable pour chaque \(x\). La domination de la dérivée garantit alors que \(F\) est de classe \(\mathcal{C}^1\).
Pourquoi se contente-t-on d'une domination sur chaque segment ?
La continuité et la dérivabilité sont des propriétés locales. Il suffit donc de les établir sur un voisinage de chaque point, par exemple un segment \([\alpha,\beta]\) inclus dans \(I\). C’est très utile quand aucune domination n’existe sur \(I\) entier, comme pour \(\Gamma\) près de \(0\) ou pour une transformée de Laplace près de \(p = 0\).
Que faut-il savoir par cœur sur la fonction Gamma ?
Elle est définie par \(\Gamma(x) = \int_0^{+\infty} t^{x-1}e^{-t}\,dt\) pour \(x > 0\). Elle vérifie \(\Gamma(x+1) = x\Gamma(x)\), donc \(\Gamma(n+1) = n!\), et \(\Gamma(1/2) = \sqrt{\pi}\). Elle est de classe \(\mathcal{C}^\infty\), convexe, et équivalente à \(1/x\) en \(0\).
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur intégrales à paramètre
- À maîtriser avant : Intégrales généralisées, Suites et séries de fonctions
- Chapitre précédent : Séries entières
- Chapitre suivant : Produit scalaire et espaces euclidiens
- Le même thème en maths spé : intégrales à paramètre, cours de maths spé
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3